Система оплаты труда в ОАО "Кургандормаш"
При проектировании материального вознаграждения необходимо придерживаться следующих общих положений:
– поощрять материально работников к усердной работе в организации;
– осуществлять премирование или моральное поощрение достаточно оперативно, чтобы не была потеряна для работника связь между его дополнительным вкладом и полученным признанием со стороны администрации;
– платить не за усилия, а за результаты, главным образом за те, которые отражаются на прибыли;
– если возможно, то платить в соответствии с тем, чего работник достиг в сфере своей ответственности;
– платить больше, когда дела компании идут хорошо, и уменьшать оплату, если результаты недостаточно высоки;
– для удержания нужных работников в организации обеспечивать выплату части начисленных в данном году сумм в последующие годы при условии, что работник продолжает работать с организацией. Этих сумм он лишается (полностью или частично) в случае ухода;
– материальное вознаграждение осуществлять в формах, наиболее приемлемых и привлекательных для работника.
Конкретная реализация этих общих положений должна идти по линии разработки систем вознаграждения, которые бы «привлекали, удерживали и мотивировали таланты». Таким образом, процедуры материального вознаграждения в своей основе имеют конкурентную, рыночную природу.
Руководители многих компаний ставят сейчас под сомнение эффективность систем стимулирования и оплаты труда, основанных на оценке индивидуальных усилий и достижений работника. Задачи, решаемые отдельным работником, далеко не всегда соответствуют целям всей организации, а поощрения заслуживает только вклад работника в достижение целей деятельности компании.
В разных организациях действуют свои системы оплаты и стимулирования труда. Существуют принципиальные отличия в построении схем вознаграждения в мелких и крупных фирмах. В большинстве мелких фирм имеется ограниченный набор льгот. Обычно не существует дополнительного пенсионного страхования (помимо государственного), нет и четко обозначенных путей развития карьеры в пределах фирмы.
Стимулирование осуществляется в основном за счет «конкурентоспособного», т.е. достаточно высокого, уровня основной оплаты, включающей оклад и премии. Работников привлекает сама возможность получения работы, более высокая степень самостоятельности, возможность приобрести опыт, требующийся для получения работы в солидных фирмах.
Наиболее гибки в построении систем вознаграждения крупные компании. Для этой цели они применяют «толстые» пакеты дополнительного внутрифирменного социального страхования, льгот, а также участия в собственности, обеспечивающих «привязку» интересов персонала к фирме.
Все применяемые системы дополнительного вознаграждения можно в основном подразделить на две группы: надбавки к заработной плате производятся либо за выслугу лет, либо только за заслуги.
В том случае, когда речь идет о разработке системы вознаграждения, имеется в виду так называемое полное вознаграждение или полная оплата. В эту систему входят: прямая денежная заработная плата, исчисляемая в соответствии с различными методами исчисления повременной или сдельной заработной платы, а также косвенное вознаграждение, состоящее из различных дополнительных выплат, определяемых правилами конкретной организации.
Политика вознаграждения может считаться успешной, если ее осуществление примиряет экономические интересы предпринимателей и трудящихся. При определении механизмов реализации политики вознаграждения должно учитываться соответствие между каждым элементом непрямого, косвенного вознаграждения и возможным альтернативным увеличением прямой заработной платы.
Предприниматель, нанимающий выпускника учебного заведения, рассчитывает, что тот проработает в компании длительный период – до 30 лет. Молодой сотрудник надеется на стабильный рост заработка и гарантии занятости в течение тех же 30 лет. Это обусловливает низкий уровень оплаты труда на первых ступенях карьеры. Различия в начальном уровне вознаграждения незначительны и зависят от уровня образования. Дальнейший рост оплаты труда зависит от политики вознаграждения в данной организации.
В России изменения форм собственности диктуют необходимость поиска новых подходов к материальному вознаграждению работников, построению оптимальных моделей оплаты труда и участия в распределении доходов. Наибольший интерес представляет создание модели, отражающей тесную зависимость уровня вознаграждения от результатов деятельности организации, от трудового вклада в них конкретного работника, от государственной политики в области распределительных отношений и от рыночной конъюнктуры.
Применение такой модели позволяет:
– поставить размер вознаграждения каждого работника в зависимость не только от факторов, предусмотренных системой оплаты труда, но и от размеров дивидендов, установленных советом акционеров;
– учесть все направления государственного регулирования в области распределения средств на оплату труда, регулирующее воздействие рынка труда;
– индивидуализировать процесс оплаты персонала путем заключения трудовых контрактов с индивидуализацией режима и условий труда, форм занятости.
До недавнего времени на предприятиях система оплаты труда была довольно простой и включала три элемента: рабочие получали почасовую или сдельную оплату, инженерно-технические работники – фиксированную годовую ставку, а управленцы – бонусы, выплачиваемые в конце года. Система успешно работала многие десятилетия. Однако в последние годы все большее число фирм самых различных отраслей промышленности начинает экспериментировать с нововведениями в области оплаты труда, направленными на радикальное повышение производительности и снижение издержек.
Можно выделить несколько новых типов систем оплаты. В основе первого из них лежит принцип замены увеличения стандартной зарплаты выплатой единовременных премий по итогам года. Особенность второго типа в том, что используются так называемые «планы участия в прибылях». Третий тип основывается на системах «доплат за знания». Такие системы способствуют значительному повышению уровня профессионализма работников: прибавка в зарплате по этим системам зависит не от количества фактически произведенной продукции, а от того, какие новые знания и навыки работник приобрел за последнее время по своей инициативе (на курсах повышения квалификации или самостоятельно).
2 Современное состояние организации оплаты труда в ОАО «Кургандормаш»
2.1 Организационно-экономическая характеристика ОАО «Кургандормаш»
Объектом исследования в данной дипломной работе является ОАО «Кургандормаш».
Открытое акционерное общество «Курганский завод дорожных машин» учреждено в соответствии с действующим законодательством Российской Федерации и осуществляет свою деятельность на основании Устава общества. Предприятие имеет свое фирменное название, зарегистрированный товарный знак, печать, логотип, бланки со своим наименованием. Юридический и почтовый адрес компании: Российская Федерация, 640000, г. Курган, ул. Урицкого, 36.
Основным видом деятельности ОАО «Кургандормаш» является обеспечение Российского и международного рынков качественной, современной подметально-уборочной и дорожно-строительной техникой для поддержания чистоты окружающей среды, обеспечения безопасности движения и благосостояния жизни людей.
Целями деятельности предприятия являются расширение рынка товаров и услуг, а также извлечение прибыли.
Имущество образуется за счет вкладов в уставной капитал, а также за счет иных источников, предусмотренных действующим законодательством.
ОАО «Кургандормаш» осуществляет учет результатов работ, ведет оперативный, бухгалтерский и статистический учет по нормам, действующим в Российской Федерации.
Исполнительным органом является генеральный директор, избранный собранием акционеров, он же осуществляет организацию документооборота.
Общество самостоятельно планирует свою производственно-хозяйственную деятельность, а также социальное развитие коллектива. Основу планов составляют договоры, заключаемые с потребителями продукции и услуг, а также поставщиками материально-технических и иных ресурсов.
Реализация продукции, выполнение работ и предоставление услуг осуществляются по ценам и тарифам, устанавливаемым самостоятельно.
Открытое акционерное общество «Курганский завод дорожных машин» основано в 1941 г. Опираясь на технический и исторический опыт, «Кургандормаш» стал ведущим предприятием по выпуску бензовозов, коммунальной техники, а также гудронаторов и автобитумовозов – машин, незаменимых при строительстве, ремонте и эксплуатации дорог, зданий и сооружений с применением жидких строительных материалов.
В разные годы многие образцы курганских машин демонстрировались на выставках, в том числе и международных (в 12 странах). Награды предприятия говорят о признании продукции «Кургандормаша» в России и за рубежом.
Марка «Кургандормаш» известна не только в России, но и в ближнем и дальнем зарубежье. Продукцию завода знают в 50 странах мира, в том числе в Индии и Китае, Чили и Аргентине, Польше и Югославии, а также в Сирии, Ираке, Конго, Мали.
Сейчас все подразделения «Кургандормаша» возглавляют энергичные деловые специалисты. Их слаженная работа обеспечила высокопроизводительный труд всего коллектива, что позволило поставить на производство ряд новых изделий. Это автопоезд и полуприцеп-цистерна для перевозки светлых нефтепродуктов, автотопливозаправщик (с разными модификациями), автоцистерна для транспортировки нефтепродуктов, прицеп-цистерна, машина поливочная и пескоразбрасывающая, машина для перевозки питьевой воды, машина для перевозки сыпучих грузов (цементовоз, зерновоз, муковоз), машина коммунальная, битумощебнераспределитель и емкостное оборудование для хранения нефтепродуктов (кислот, щелочей, воды и других жидкостей) объемом от 3 до 100 м3.
Производство ОАО «Кургандормаш» охватывает широкий спектр современной техникой: фургоны и автоцистерны – для транспортировки нефтепродуктов, для перевозки битума (АБУ-1211, АТЗ-6,3D, АТЗ-11), автобитумовозы DС-138Б; машины для строительства дорог – автогудронаторы DС-396, битемощебнераспределители DС-180; прицеп-цистерны и полуприцеп-цистерны для перевозки битума; машины для городского автохозяйства – вакуумная подметательно-уборочная машина («Вихрь» – КО-318 (КАМАЗ), КО-318М (МАЗ), ВГМ-4Т, «Шмель» М-26), тротуароуборочные машины МТ-1, поливомоечные машины, пескоразбрасывающие машины (МD-433, MD-532).
В связи с увеличением спроса на машины среднего класса для уборки тротуаров и дворов ведется проектирование вакуумно-подметальной машины среднего класса на шасси «Мультикар» (Германия).
На рисунке 1 приведены объемы производства продукции за 2007–2009 гг.
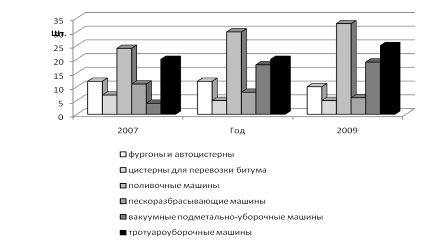
Рисунок 1 – Объемы производства продукции за 2007–2009 гг.
Из рисунка 1 видно, что для удовлетворения потребности в 2009 г. был увеличен выпуск вакуумных подметально-уборочных, тротуароуборочных и поливочных машин. А производство фургонов и автоцистерн для транспортировки нефтепродуктов, цистерн для перевозки битума и пескоразбрасывающих машин уменьшилось в связи со снижением заказов.
Сегодня завод имеет достаточное количество заказов, чтобы чувствовать себя уверенно и строить серьезные планы на будущее. В 2009 г. объемы производства увеличились практически вдвое. Главная составляющая такого успеха – внедрение новых технологий. В частности, была пущена в эксплуатацию плазменная установка для резки листового металла, что существенно сократило срок изготовления необходимых деталей, приобретены высокотехнологичные станки итальянского производства, серьезные вложения сделали в компьютеризацию и программное обеспечение. Все это помогло усовершенствовать управление предприятием и снизить затраты.
Для освоения новых технологий требуются квалифицированные кадры. Как на любом российском предприятии, на ОАО «Кургандормаш» эта проблема стоит довольно остро. Ее решение заводское руководство находит в целенаправленной кадровой политике – стимулировании коллектива и материальными поощрениями, и социальными гарантиями, и созданием необходимых условий труда. Возобновлена система наставничества с доплатой мастерам и их ученикам. Приобретаются новое оборудование, инструмент, спецодежда. Налажено сотрудничество с профессионально-техническим училищем, выплачивается стипендия будущим выпускникам вузов и колледжей, которых ждут на предприятии. Для повышения квалификации работников проводятся различные семинары, тренинги, специалистов отправляют на дополнительное обучение. Такая работа дает свои результаты – падение численности работников завода прекратилось, коллектив заметно помолодел, люди, чувствуя внимание и заботу, стали держаться за свои рабочие места.
ОАО «Кургандормаш» постоянно укрепляет свои позиции, расширяет географию поставок, сотрудничая с муниципальными и частными предприятиями дорожного строительства, участвуя в мероприятиях, связанных с местными и централизованными правительственными программами.
На предприятии проведены: реконструкция и капитальный ремонт основных цехов и заводоуправления, благоустройство территории завода и прилегающих к ней улиц города.
ОАО «Кургандормаш» заинтересовано в интеграции, в рамках которой мы можем предложить сотрудничество в области производства дорожно-строительной, коммунальной и иной техники. Так, в октябре 2007 г. в рамках проекта «Урал Промышленный – Урал Полярный» был заключен договор на производство 10 комбинированных дорожных машин МД-432С на шасси «Урал». В целом, в течение 2008 г. участие в этом проекте обернулось для завода поставкой как минимум 50 единиц различной техники.
Главным в нашем сотрудничестве будут конкурентоспособные цены, которые, по нашим подсчётам, будут ниже цен на аналогичную продукцию других производителей при неизменно высоком качестве.
В планах на ближайшее будущее – переезд завода на новую площадку с большими площадями, в связи с планируемым ростом производства продукции до 5 раз. Уже заказан проект нового завода и определено место, где будет размещён завод.
Усовершенствование машин и оборудования для содержания и ремонта городских улиц и автомобильных дорог обеспечивается на основе широкого использования достижений науки и техники, новых физических эффектов и методов воздействия на среду. Основу развития составляет создание систем машин по комплексной механизации и автоматизации производственно-технологических процессов.
Организационная структура предприятия ОАО «Кургандормаш» является линейно-функциональной, с преобладанием черт характерных для централизованной организации, то есть организацией, в которой руководство высшего звена оставляет за собой большую часть полномочий, необходимых для принятия важнейших управленческих решений. Основой структуры управления являются линейные подразделения, осуществляющие на предприятии основную работу и обслуживающие их специализированные функциональные подразделения, создаваемые на ресурсной основе: кадры, финансы, план, сырье и материалы. Линейные связи строятся на основе интеграции функций управления, а функциональные на основе подчинения управляемых подсистем управляющим.
Высшим органом управления обществом является общее собрание акционеров, которое избирает совет директоров и его председателя.
Генеральный директор осуществляет руководство текущей деятельностью общества и является исполнительным единоличным органом. Именно на этом уровне реализуется большая часть внешних связей.
В подчинении генерального директора находятся: заместители генерального директора по коммерции, финансам, качеству и сертификации, общим вопросам, производству, экономической безопасности; главный инженер, главный бухгалтер, начальник финансового отдела, начальник ОМТС, Начальник ОМиС, главный конструктор, главный технолог; помощник генерального директора по стратегии продаж, сохранности и управлению собственностью. Они решают задачи, вытекающие из функциональной специфики, подчиняющихся им подразделений, а также осуществляют координацию деятельности низовых производственных подразделений. Непосредственно функции оплаты труда на предприятии выполняет бухгалтер расчетной группы.
А на низшем уровне структуры управления ОАО «Кургандормаш» находятся руководители производственно – технических служб и отделов. Они осуществляют непосредственное руководство рабочими. Они ответственны за обеспечение производственного процесса всеми видами ресурсов и за работу с людьми.
В состав ОАО «Кургандормаш» входят производственные цеха и участки:
– механический цех – токарная обработка с максимальным диаметром 1000 мм и длиной 3000 мм; зубофрезерные и зубодолбежные операции;
– сварочно-сборочный цех – сборочный участок с испытательными стендами для обкатки коробок отбора мощности и различных насосов, установка спецоборудования на базовое шасси, сборка металлоконструкций весом до 6 тонн и габаритами 11000х2000х2000 мм; испытание на герметичность и облицовка мягкими изолирующими материалами; сварка емкостей различного назначения до 25 м3, корпусных деталей и различных металлоконструкций для нестандартного оборудования;
– транспортный цех;
– ремонтно-механический участок (РМУ);
– участок подготовки производства (УПН) – резка листового и сортового проката, разделительная и объемная штамповка, чистка и вальцовка.
Линейно – функциональная структура управления ОАО «Кургандормаш» относится к механистическому (бюрократическому) типу взаимодействия организации с внешней средой. В настоящее время данный тип структуры характерен для многих промышленных предприятий России (Приложение 1).
За 2008–2009 гг. выручка от реализации продукции снизилась на 27,3% и составила 223136 тыс. р. Себестоимость продукции снизилась на 35,7%, затраты на 1 р. объема реализации также снизились с 0,70 до 0,62 руб./р.
За 2008–2009 гг. на предприятии произошло снижение численности промышленно-производственного персонала (на 15 человек) и снижение численности рабочих (на 13 чел.).
Данные технико-экономических показателей работы завода приведены в таблице 2.
Таблица 2 – Технико-экономические показатели ОАО «Кургандормаш»
| № п/п | Показатели | Отчетный период | |||
| 2007 г. | 2008 г. | 2009 г. | Темп роста 2008/2009 гг., % | ||
| 1 | Объем продукции, тыс. р. | 278314 | 306962 | 223136 | 72,7 |
| 2 | Себестоимость продукции, тыс. р. | 176917 | 214705 | 138117 | 64,3 |
| Затраты на 1 рубль объема реализации, руб. | 0,70 | 0,70 | 0,62 | 88,6 | |
| 4 |
Численность ППП: – в т.ч. рабочих, чел. |
293 172 |
324 194 |
309 181 |
95,4 93,3 |
| 5 | Выручка на 1-го рабочего, тыс. р. | 684,5 | 846,6 | 534,6 | 63,1 |
| 6 | Среднемесячная заработная плата, руб. | 9878 | 14423 | 9412 | 65,3 |
| 7 | Производительность труда ППП, тыс. р. | 510457 | 578889 | 312589 | 54 |
| 8 | Валовая прибыль, тыс. р. | 60735 | 68064 | 32431 | 47,6 |
| 9 | Чистая прибыль, тыс. р. | 16006 | 2244 | 1410 | 62,8 |
| 10 | Рентабельность производства, % | 0,23 | 0,24 | 0,19 | -0,05 |
За период 2008–2009 гг. средняя заработная плата уменьшилась на 34,7% и составила 9412 р. Производительность труда ППП снизилась на 46%. Валовая и чистая прибыли также снизились на 52,4% и 37,2% соответственно. Рентабельность производства в 2009 г. снизилась на 0,05% и составила 0,19%.
Для того чтобы оценить эффективность системы оплаты труда, используемой в «Кургандормаш», прежде всего, необходимо проанализировать численность и структуру трудовых ресурсов. В таблице 3 приведена динамика среднесписочной численности за 3 года.
Таблица 3 – Динамика среднесписочной численности персонала за 2007–2009 гг.
| № п/п | Показатели | Данные по численности и структуре персонала, чел. | Динамика численности персонала, % | ||||
| 2007 г. | 2008 г. | 2009 г. | 2007 г. | 2008 г. | 2009 г. | ||
| 1 |
Среднесписочная численность персонала, всего: |
300 | 332 | 317 | 100 | 110,7 | 105,7 |
| 1.1 | в том числе: | ||||||
| 1.2 | ППП | 293 | 324 | 309 | 100 | 110,6 | 105,5 |
| 1.3 | из него: | ||||||
| 5 | Руководители, специалисты, служащие и ученики | 121 | 130 | 128 | 100 | 107,4 | 105.8 |
| 6 | Рабочие | 172 | 194 | 181 | 100 | 112,8 | 105,2 |
| 7 | Непромышленная группа | 7 | 7 | 8 | 100 | 114,3 | 114,3 |
Анализ структуры численности персонала выявил постоянный рост производственно-промышленного персонала, как управленческого, так и непосредственно занятого на производстве, что и отразилось на среднесписочной численности, которая в период с 2007 по 2009 гг. постоянно увеличивалась и к концу 2009 г. составила 317 чел., что на 17 чел., или на 5,7% больше, чем в 2007 г.
Численность производственно-промышленного персонала выросла на 16 человек. В 2008 и 2009 гг. она увеличивалась пропорционально общему числу персонала, ее рост составил 10,6% и 5,5% соответственно. Рассмотрим рост ППП более подробно.
На протяжении указанного периода штат руководителей, специалистов и служащих неуклонно рос. Причем в 2008 г. наблюдалось резкое увеличение штата на 9 чел., или на 7,4%. Такой скачок в численности объясняется новым направлением в политике качества предприятия.
Прирост численности рабочих также наблюдался на протяжении всего указанного периода и составил 9 чел., или 5,2%, по сравнению с базовым 2007 г. Возможно, он был вызван увеличивающейся потребностью в проведении ремонта оборудования, износ которого в среднем по предприятию составляет 69%. В основном это относится к группе универсального и специального оборудования. В настоящее время на заводе находится в эксплуатации 711 единиц технологического оборудования со сроком службы свыше 20 лет.
Численность непромышленного персонала оставалась примерно постоянной величиной и на производительность труда заметного влияния не оказывала.
2.2 Анализ формирования фонда заработной платы
В настоящее время формирование фонда заработной платы «Кургандормаш» осуществляется традиционным методом прямого счёта: в его основе лежат нормативная трудоёмкость выпуска продукции и средняя заработная плата работников, установленная согласно российскому законодательству и локальным нормативным актам, коллективным договорам. Т.е. фактически образуется единый фонд заработной платы, зависящий от количества работников на предприятии и объёма выпускаемой продукции.
Система оплаты труда в ОАО «Кургандормаш» сдельно-премиальная, т.е. размер заработка рабочему начисляется за каждую единицу произведенной продукции или выполненного объема работ по сдельным расценкам, которые рассчитываются исходя из тарифной ставки, соответствующий разряду данного вида работ, и установленной нормой выработки (времени).
Таблица 4 – Расчет фонда заработной платы и средств на оплату труда на 2008–2009 гг.
| № п/п | Показатели | Год | ||||
| 2007 | 2008 | 2009 | ||||
| 1 | Объем выпуска продукции, шт. | 165 | 178 | 197 | ||
| 2 | Численность рабочих, чел. | 172 | 194 | 181 | ||
| 3 | Численность РСС, чел. | 121 | 130 | 128 | ||
| 4 | Итого ППП, чел. | 293 | 324 | 309 | ||
| 5 | Выручка на 1-го рабочего, тыс. р. | 684,5 | 846,6 | 534,6 | ||
| 6 | Доплаты стимулирующего и компенсирующего характера | |||||
| 7 | Средний коэффициент увеличения оплаты по сложности (средний тарифный коэффициент), % | 198 | 198 | 198 | ||
| 8 | Средний коэффициент увеличения оплаты в связи с применением сдельной оплаты труда, % | 112 | 112 | 112 | ||
| 9 | Средний коэффициент увеличения оплаты труда за значимость профессий, % | 100 | 100 | 101 | ||
| 10 | Среднемесячная заработная плата, р. | 9878 | 14423 | 9412 | ||
| 11 | Текущее премирование, % | 85 | 85 | 85 | ||
| 12 | в том числе в р. | 8396 | 12259 | 8000 | ||
| 13 | Выплата вознаграждений за выслугу лет, % | 6,5 | 6,5 | 6,5 | ||
| 14 | в том числе в р. | 642 | 937 | 611 | ||
| 15 | Выплата вознаграждений по итогам работы за год, % | 17,8 | 17,8 | 17,8 | ||
| 16 | в том числе в р. | 1758 | 2567 | 1675 | ||
| 17 | Расчетная средняя зарплата ППП на 1-го чел. в месяц, р. | 9954 | 14435 | 9477 | ||
| 18 | Фонд заработной платы ППП, тыс. р. | 35238,1 | 56642,2 | 35256,1 | ||
| 19 | Численность непромышленного персонала, чел. | 7 | 7 | 8 | ||
| 20 | Средняя заработная плата на 1-го непромышленного работника, тыс. р. | 5034 | 7217 | 4738 | ||
| 21 | Фонд заработной платы непромышленной группы, тыс. р. | 6485,4 | 8660,4 | 5685,6 | ||
| 22 | ФЗП всего, тыс. р. | 41723,5 | 65302,6 | 40941,7 | ||
По данным таблицы 4 видно, что 2009 г. по сравнению с 2008 г. произошло снижение среднемесячной заработной платы на 5011 р. Также показано, что текущее премирование, вознаграждение за выслугу и вознаграждение по итогам работы за год в процентах не изменилось, а в рублях снизилось на 4259 р., 326 р. и 892 р. соответственно. Это связано со снижением фонда заработной платы на 24360,9 тыс. р.
Очевидным недостатком же для ОАО «Кургандормаш» является отсутствие механизма изменения величины фонда заработной платы в зависимости от достижения плановых финансово-экономических показателей, в данный вариант формирования фонда заработной платы не заложена система мотивации персонала в достижении лучших качественных показателей.
2.3 Анализ издержек на оплату труда и выплаты социального характера
Фактический фонд заработной платы, его динамика и выплаты социального характера ОАО «Кургандормаш» на основе данных за 2007–2009 гг. представлены в таблице 5.
Таблица 5 – Состав фактического фонда заработной платы за 2007–2009 гг.
| № п/п | Наименование показателя | 2007 г. | 2008 г. | 2009 г. | Темп роста 2009 2008 гг., % |
| 1 | Численность персонала (всего), чел. | 300 | 332 | 317 | 95,5 |
| 2 | Численность персонала (ППП), чел. | 293 | 324 | 309 | 95,4 |
| 3 | Фонд заработной платы (ФЗП), тыс. р. | 35238,1 | 56642,2 | 35256,1 | 62,2 |
| 4 | ФЗП в% ко всем издержкам на оплату труда | 94,74 | 95,10 | 95,76 | 100,7 |
| 5 | Выплаты социального характера (ВСХ), тыс. р. | 34383,1 | 37322,5 | 37746,3 | 101,1 |
| 6 | ВСХ в% ко всем издержкам на оплату труда | 5,26 | 4,9 | 4,24 | 86,5 |
| 7 | Фонд потребления предприятия, тыс. р. | 37548,5 | 58624,4 | 37657,8 | 64,2 |
| 8 | в т.ч. дивиденды по акциям, выплаченные работникам, тыс. р. | 2354,4 | 4286,4 | 2789,3 | 65,1 |
| 9 | Средняя заработная плата 1-го работника в мес., р. | 9878 | 14423 | 9412 | 65,3 |
| 10 | Фонд заработной платы, отнесённый на себестоимость продукции, тыс. р. | 27452,3 | 46214,9 | 26854,6 | 58,1 |
| 11 | Расходы на оплату труда и ВСХ, отнесенные на себестоимость продукции, % | 95,4 | 98,2 | 94,7 | 96,4 |
| 12 | Себестоимость произведённой продукции, тыс. р. | 149564 | 187560 | 96590 | 51,5 |
| 13 | Выплаты социального характера, тыс. р. | 23708,3 | 32681,7 | 13388,4 | 41,0 |
| 14 | Валовая прибыль, тыс. р. | 60735 | 68064 | 32431 | 47,6 |
| 15 | Чистая прибыль, тыс. р. | 16006 | 2244 | 1410 | 62,8 |
| 16 | Рентабельность производства, % | 0,23 | 0,24 | 0,19 | -0,05 |
Приведенные в таблице 5 данные об уровне и динамике издержек на оплату труда и социальные выплаты за 2007–2009 гг. свидетельствуют о том, что их изменение было существенным образом связано с инфляционными процессами. Себестоимость готовой продукции снизилась в 2009 (отчетном) году на 48,5%. Расходы на оплату труда снизились на 37,8%, а расходы на социальные выплаты выросли на 1,1%.
Обращает на себя также внимание тот факт, что в 2009 г. произошло изменение структуры расходов на оплату труда – доля фонда заработной платы в общих затратах на оплату труда уменьшилась с 98 до 94%.
В условиях достаточно сильных инфляционных процессов рассмотрение абсолютных и относительных данных о динамике издержек на оплату труда явно недостаточно для их оценки. Прежде всего, следует установить, как менялись удельные затраты на оплату труда и социальные выплаты на 1 руб. выручки в действующих ценах: сокращались, или росли, или оставались неизменными. Удельные затраты на оплату труда и социальные выплаты представлены в таблице 6 (в к. на 1 р. продукции).
Таблица 6 – Удельные затраты на оплату труда и социальные выплаты
| № п/п | Наименование показателя | 2007 г. | 2008 г. | 2009 г. | 2009/2008 гг., % |
| 1 | Доля расходов на оплату труда в выручке, к. | 0,200 | 0,199 | 0,197 | 98,9 |
| 2 | в том числе: | ||||
| 3 | из фонда заработной платы, к. | 0,189 | 0,189 | 0,188 | 99,5 |
| 4 | из выплат социального характера, к. | 0,011 | 0,010 | 0,008 | 85,6 |
По данным вышеприведённой таблицы можно сделать вывод, что в отчетном периоде затраты на оплату труда и выплаты социального характера в расчете на 1 р. выручки имели тенденцию к снижению. Фактически они снизились на 0,2 к. (или на 1,1%). Снижение расходов на оплату труда и выплаты социального характера на 1 р. продукции само по себе явление положительное и может быть показателем, свидетельствующим об эффективном использовании средств, направленных на эти цели. Однако в данном случае такой однозначный вывод был бы преждевременным. Основным фактором, обеспечивающим снижение удельных затрат на оплату труда и выплаты социального характера был рост цен на продукцию предприятия.
Таблица 7 – Динамика материальных затрат, роста цен и прибыли от реализации продукции и затрат на оплату труда и социальные выплаты
| № п/п | Наименование показателя | 2007 г. | 2008 г. | 2009 г. | Темп роста 2009/2008 гг., % |
| 1 | Материальные затраты на производство продукции, тыс. р. | 3028773.7 | 2512043.0 | 2165256.8 | 86,2 |
| 2 | То же на 1 р. продукции, коп. | 0.67 | 0.66 | 0.65 | 98,5 |
| 3 | Прибыль от реализации, тыс. р. | 237652 | 282769 | 170548 | 60,3 |
| 4 | То же на 1 р. продукции, коп. | 0,15 | 0,16 | 0,14 | 87,5 |
| 5 | То же на 1 р. затрат, коп. | 0,24 | 0,25 | 0,22 | 88,0 |
| 6 | Затраты на оплату труда и выплаты социального характера на 1 р. продукции, коп. | 0,24 | 0,20 | 0,19 | 95,0 |
Данные таблицы 7 позволяют сделать вывод о том, что рост цен на продукцию предприятия был предопределен ростом цен на используемые материальные ресурсы. При сокращении производства на 5,8% материальные затраты уменьшились на 13,8%.
Данные о снижении размеров прибыли в рубле продукции при снижении удельных расходов на оплату труда и выплаты социального характера свидетельствуют о том, что предприятие за счет роста цен на свою продукцию не смогло перекрыть потери от удорожания используемых материальных ресурсов. В целом данные, содержащиеся в вышеприведённых таблицах, говорят о преждевременности однозначной оценки снижения затрат на оплату труда и выплаты социального характера на 1 р. товарной продукции как явления положительного.
Логический анализ имеющейся информации говорит о том, что из-за увеличения численности работающих и снижения объема производства в каждой единице удельных затрат на оплату труда и выплаты социального характера в 2008 г. содержится таких расходов больше, чем в 2009. Иными словами чтобы в 2009 г. произвести такой же объем продукции как и в 2008, потребовалось бы меньше затрат на оплату труда и выплаты социального характера. Рассмотрим, как изменились бы эти затраты в отчетном периоде по сравнению с 2008 г., если исключить влияние роста цен и роста среднего дохода одного работника от оплачиваемой работы. Под влиянием роста численности возрос бы общий объём затрат на оплату труда и выплаты социального характера. Рассчитать его можно следующим образом: общую сумму затрат на оплату труда в 2008 г. умножить на индекс роста численности в 2009 г. и разделить на численность работников в 2008 г.
65302,6Ч317/332= 62352,2 тыс. р.
Как уже отмечалось ранее, рост численности в 2009 г. по сравнению с 2007 г. был вызван главным образом приёмом персонала в период новогодних праздников. В ходе дальнейшего анализа необходимо будет более подробно рассмотреть причины увеличения численности работающих, и в случае выявления необоснованного увеличения персонала – разработать мероприятия по ее сокращению или более полной загрузке работников.
Одним из аспектов анализа затрат работодателей на оплату труда и выплаты социального характера является рассмотрение динамики изменения названных затрат в сравнении с динамикой удорожания жизни (ростом цен на потребительские товары и услуги). Как известно, в Российской Федерации нет общих правил индексации заработной платы и других денежных доходов работников на рост потребительских цен на товары и услуги. Каждое предприятие решает этот вопрос самостоятельно, но чаще всего посредством повышения тарифных ставок и должностных окладов работников в меру имеющихся у него экономических возможностей для такого повышения. На многих предприятиях, в том числе и на «Кургандормаш» порядок индексации заработной платы оговаривается в коллективном договоре. Основная задача индексации заработной платы состоит в том, чтобы в условиях инфляции сохранить прежний уровень воспроизводства рабочей силы или добиться его минимально возможного снижения. При прочих равных условиях отставание роста заработной платы от роста цен означает фактическое снижение расходов работодателя на оплату труда и выплаты социального характера. На первый взгляд может показаться, что такое отставание выгодно работодателю. Однако фактически это не так. Реальное снижение заработной платы и других видов расходов от трудовой деятельности на предприятии неизменно сказывается на уровне трудовой отдачи работника, т.е. недокомпенсация удорожания стоимости жизни способствует возникновению напряженности в отношениях работодателя с профсоюзами и другими представителями интересов работников и в конечном счете может обернуться потерями, многократно перекрывающими «экономию», полученную на недоиндексации затрат на оплату труда.
Проблема соотношения роста цен на потребительские товары и роста денежных доходов от трудовой деятельности имеет и другой аспект. Постоянное и повсеместное отставание роста денежных доходов от роста цен приведет в итоге к сужению потребительского спроса на товары и услуги, а это, в свою очередь, вызовет соответствующее сокращение производства. Так что в стратегическом плане опережающий рост цен над денежными доходами опасен для всех работодателей. Наиболее целесообразен в условиях инфляции рост денежных доходов, равный темпу инфляции, который, по возможности, требуется обеспечить.
Недокомпенсация возможна, однако, и при росте цен и доходов равными темпами, если при этом в рост заработной платы включено ее увеличение, связанное с повышением результативности труда работников и ростом их квалификационного уровня.
Рассмотрим зависимость оплаты труда и социальных выплат от индексации цен. Данные приведены в таблице 8.
Таблица 8 – Зависимость оплаты труда и социальных выплат от индексации цен
| № п/п | Наименование данных | 2007 г. | 2008 г. | 2009 г. | 2009–2008 гг. |
| 1 | Индекс цен на потребительские товары и услуги на территории, где расположено предприятие, % | 119 | 115 | 112 | - |
| 2 | Всего израсходовано на оплату труда и социальные выплаты, тыс. р. | 35238,1 | 65302,6 | 40941,7 | -24360,9 |
| 3 | Численность всего персонала предприятия, чел. | 300 | 332 | 317 | -15 |
| 4 | Средства, израсходованные на оплату труда и социальные выплаты, скорректированные на рост цен, тыс. р. | - | 65302,6 | 39941,8 | -25360,8 |
| 5 | Средства, требуемые на компенсацию удорожания стоимости жизни в 2007 году по сравнению с 2006 г., ты ср. | - | - | -25360,8 | - |
Фактически эти затраты снизились на 25360,8 тыс. р.
Поскольку в отчетном периоде не было заметного улучшения результатов деятельности предприятия в целом – производительность труда снизилась на 8,9%, а объем производства – на 5,8%, то это означает, что фактически должны быть уменьшены средняя заработная плата работающих и