Анализ финансового состояния предприятия
Рассмотренные три показателя ликвидности, их формулы для расчёта экономическое содержание приведены в приложении 2.
Эти относительные показатели являются основными для оценки ликвидности и платежеспособности организации.
В процессе анализа коэффициенты ликвидности организации сравниваются в динамике и с аналогичными коэффициентами конкурентов.
Об эффективности использования средств организации судят по различным показателям деловой активности. Анализ деловой активности начинается с сопоставления темпов изменения прибыли, продаж и активов. Оптимальным является следующее соотношение:
ТР > TN > ТА > 100%
Увеличение прибыли (Р) более высокими темпами по сравнению с ростом объема продаж (N) свидетельствует об относительном снижении затрат, а увеличение более высокими темпами объема продаж по сравнению с увеличением активов (А) – об эффективном использовании ресурсов. В целом данное соотношение показывает, что экономический потенциал организации возрастает. Это соотношение в мировой практике получило название «золотое правило» экономики фирмы. [43, С. 189]
Критерием деловой активности организации является уровень интенсивности использования ее капитала. В финансовом аспекте деловая активность проявляется в скорости оборота средств организации. Оценка деловой активности заключается в анализе уровня и динамики различных коэффициентов оборачиваемости и рентабельности.
Для оценки оборачиваемости всего капитала (активов) организации рассчитывают следующие относительные показатели (коэффициенты):
1) коэффициент оборачиваемости характеризует скорость оборота капитала, то есть показывает количество оборотов капитала (активов) за определенный период времени (год, квартал, месяц):

где N – выручка от продаж за отчетный период времени;
Аср. – средняя величина капитала;
2) коэффициент закрепления (показатель обрат коэффициенту оборачиваемости) показывает, сколько капитала (активов) приходится на 1 рубль продаж:

3) продолжительность одного оборота в днях представляет собой отношение продолжительности отчетного периода (года, квартала, месяца) к коэффициенту оборачиваемости:
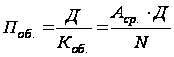
где Д – продолжительность отчетного периода (года, квартала, месяца), дней.
Продолжительность года может браться условной (360 дней) или точной (365 дней). При этом средняя величина капитала за отчетный период (год) рассчитывается по формуле средней хронологической (по квартальным или месячным данным).
Увеличение количества оборотов и сокращение продолжительности одного оборота свидетельствует о более эффективном использовании капитала, и наоборот. При снижении скорости оборота капитала возрастает потребность в финансировании деятельности организации.
Так как платежеспособность организации зависит от скорости оборота оборотных активов, необходим развернутый анализ оборачиваемости их основных элементов.
Замедление оборачиваемости оборотных активов приводит к росту их остатков, а ускорение – к их сокращению. Результатом этого выступает или потребность в дополнительном финансировании, или высвобождение средств из оборота.
Сумму высвобожденных средств из оборота организации (– Э) в связи с ускорением оборачиваемости капитала или дополнительно привлеченных средств в оборот (+ Э) при замедлении оборачиваемости капитала можно определить умножением однодневного оборота в отчетном периоде на изменение продолжительности оборота в днях (ΔПоб.):
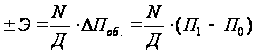
Для целей внутреннего финансового анализа возможен более точный расчет продолжительности одного оборота составных элементов оборотных активов, при котором используется не показатель «выручка», а данные об обороте по соответствующему счету учета данных активов.
Обобщающие и частные показатели оборачиваемости капитала (активов) анализируются в динамике, а также сопоставляются с их среднеотраслевыми значениями и показателями аналогичных организаций.
Основные частные показатели оборачиваемости и методика их расчета по данным годовой отчетности представлены в приложении 3.
Расчет длительности финансового цикла показывает время, в течение которого денежные средства отвлечены из оборота:
ФЦ = ПОЗ + ПОДЗ – ПОКЗ
ФЦ – продолжительность финансового цикла, дни;
ПОЗ – продолжительность оборота запасов, дни;
ПОДЗ – продолжительность оборота дебиторской задолженности, дни;
ПОКЗ – продолжительность оборота кредиторской задолженности, дни.
Приведенными коэффициентами и методиками их расчета не исчерпывается все многообразие способов анализа финансового состояния предприятия.
1.3 Информационное обеспечение экономического анализа, система основных показателей, характеризующих финансовое состояние коммерческой организации
Состав, содержание и качество информации, которая привлекается к анализу, имеют определяющую роль в обеспечении действительности анализа хозяйственной деятельности. Анализ не ограничивается только экономическими данными, а широко использует техническую, технологическую и другую информацию. Все источники данных для анализа делятся на плановые, учетные и внеучетные.
К плановым источникам относятся все типы планов, которые разрабатываются на предприятии (перспективные, текущие, оперативные, хозрасчетные задания, технологические карты), а также нормативные материалы, сметы, ценники, проектные задания и др.
Источники и информация учетного характера – это все данные, которые содержат документы бухгалтерского, статистического и оперативного учета, а также все виды отчетности, первичная учетная информация.
Ведущая роль в информационном обеспечении анализа принадлежит бухгалтерскому учету и отчетности, где наиболее полно отражаются хозяйственные явления, процессы, их результаты.
Данные статистического учета, в которых содержится количественная характеристика массовых явлений и процессов, используют для углубленного изучения и осмысления взаимосвязей, выявления экономических закономерностей.
Оперативный учет и отчетность способствуют более оперативному по сравнению со статистикой или бухгалтерским учетом обеспечению анализа необходимыми данными (например, о производстве и отгрузке продукции, о состоянии производственных запасов) и тем самым создают условия для повышения эффективности аналитических исследований.
К внеучетным источникам информации относятся документы, которые регулируют хозяйственную деятельность, а также данные, которые не относятся к перечисленным ранее, например:
- официальные документы;
- хозяйственно-правовые документы;
- решения общих собраний коллектива, совета трудового коллектива предприятия в целом или отдельных ее подотделов;
- материалы изучения передового опыта, полученные из разных источников информации (Интернет, радио, телевидение, газеты и т. д.);
- материалы специальных обследований состояния производства на отдельных рабочих местах (хронометраж, фотография и т. д.);
- устная информация.
По отношению к объекту исследования информация бывает внутренней (данные статистического, бухгалтерского, оперативного учета и отчетности, плановые данные, нормативные данные и т. д.) и внешней (данные статистических сборников, периодических и специальных изданий, конференций, деловых встреч, официальные, хозяйственно-правовые документы и т. д.).
По отношению к предмету исследования информация делится на основную и вспомогательную.
По периодичности поступления аналитическая информация подразделяется на регулярную (плановые и учетные данные) и эпизодическую (формируется по мере необходимости).
Регулярная информация в свою очередь подразделяется на постоянную (коды, шифры, план счетов бухгалтерского учета и т. д.), условно-постоянную (показатели плана, нормативы) и переменную (отчетные данные на определенную дату).
По отношению к процессу обработки информацию можно отнести к первичной (данные первичного учета, инвентаризаций, обследований) и вторичной (отчетность, конъюнктурные обзоры и т. д.).
К организации информационного обеспечения анализа предъявляется ряд требований: аналитичность информации, ее объективность, единство, оперативность, рациональность и др.
Информационная база, используемая в процессе анализа, для аналитика является предметом труда. Для того чтобы результаты оценки финансового состояния и выводы, сделанные на их основе, отражали действительную ситуацию или хотя бы были максимально приближены к этому, в значительной степени необходимо, чтобы данный анализ основывался на качественной информации.
Результаты финансового анализа при условии взаимодействия данных всех подзадач на этапах его проведения дают возможность осуществить стратегическое планирование деятельности Предприятия, принимать обоснованные решения в области распоряжения произведенной продукцией и доходами, выбора деловых партнеров.
Источниками информации для анализа финансово-хозяйственной деятельности являются данные оперативного и бухгалтерского учета.
Так, в соответствии с Положением по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации, утвержденным приказом Минфина России от 29 июля 1998 г. № 34н, бухгалтерская отчетность предприятия является открытой для всех заинтересованных пользователей. В ее состав также включается аудиторское заключение, подтверждающее ее достоверность. Прочая информация, данные производственного и финансового учета, представляющие коммерческую тайну, не публикуются, только руководство предприятия в отдельных случаях может расширить информацию, предоставленную для анализа.
Бухгалтерская отчетность – единая система данных об имущественном и финансовом положении организации и о результатах ее хозяйственной деятельности, составляемая на основе данных бухгалтерского учета по установленным формам.
Данные отчетности используются внешними пользователями для оценки эффективности работы организации. Вместе с тем отчетность необходима для оперативного руководства хозяйственной деятельностью и служит исходной базой для последующего планирования и прогнозирования.
Состав и содержание бухгалтерской отчетности в настоящее время регулируются следующими нормативными документами:
- Федеральным законом от 21 ноября 1996 г. № 129-ФЗ «О бухгалтерском учете» с последующими изменениями и дополнениями;
- Положением по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации, утвержденным приказом Минфина России от 29 июля 1998 г. № 34н;
- приказом Минфина России от 13 января 2000г. №4н «О формах бухгалтерской отчетности организаций»;
- Методическими рекомендациями о порядке формирования показателей бухгалтерской отчетности организации, утвержденными приказом Минфина России от 28 июня 2000 г. № 60н;
- Планом счетов бухгалтерского учета финансово-хозяйственной деятельности организаций, утвержденным приказом Минфина России от 31 октября 2000 г. № 94н;
- Положениями по бухгалтерскому учету и другими документами.
Федеральный закон «О бухгалтерском учете» содержит наиболее общие положения в отношении отчетности. Согласно закону бухгалтерская отчетность – это «единая система данных об имущественном и финансовом положении организации и о результатах ее хозяйственной деятельности, составляемая на основу данных бухгалтерского учета по установленным формам». В соответствии с Федеральным законом «О бухгалтерском учете», Положением по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации и Положением по бухгалтерскому учету «Бухгалтерская отчетность организации» (ПБУ 4/99) годовая бухгалтерская отчетность организаций, за исключением отчетности бюджетных организаций, состоит из:
1) бухгалтерского баланса (форма № 1);
2) отчета о прибылях и убытках (форма № 2);
3) приложений к бухгалтерскому балансу и отчету о прибылях и убытках:
а) отчета об изменениях капитала (форма № 3);
б) отчета о движении денежных средств (форма № 4);
в) приложений к бухгалтерскому балансу (форма № 5);
г) отчета о целевом использовании полученных средств (форма № 6).
4) пояснительной записки;
5) аудиторского заключения, подтверждающего достоверность бухгалтерской отчетности организации, если она в соответствии с федеральными законами подлежит обязательному аудиту (в настоящее время перечень организаций, подлежащих обязательному аудиту, установлен Федеральным законом от 30.12.2008 г. № 307-ФЗ «Об аудиторской деятельности»).
Годовая бухгалтерская отчетность дает широкие возможности для всестороннего анализа деятельности предприятия, и наиболее информативной ее частью является баланс. Он отражает состояние имущества, собственного капитала и обязательств предприятия на определенную дату.
Итак, рыночная экономика требует от предприятия повышения эффективности производства, конкурентоспособности продукции и услуг на основе внедрения достижений научно-технического прогресса, эффективных форм хозяйствования и управления производством, активизации предпринимательства и т. д. Важная роль в реализации этой задачи отводится анализу хозяйственной деятельности предприятий, который проводится с помощью специальных коэффициентов. Расчет отдельных величин – это портрет прошлого, а для того чтобы предприятие уверенно смотрело в будущее, необходимо выявить тенденции изменения финансовых коэффициентов и постоянно отслеживать рыночную ситуацию. С помощью анализа вырабатывают стратегию и тактику развития предприятия, обосновывают планы и управленческие решения, осуществляют контроль за их выполнением, выявляют резервы повышения эффективности производства, оценивают результаты деятельности предприятия, его подразделений и работников.
Существует многообразная экономическая информация о деятельности предприятия и множество способов анализа этой деятельности.
Анализ финансового состояния предприятия по данным бухгалтерской отчетности является классическим способом анализа. Его проведение включает следующие этапы:
1) сбор информации и оценка ее достоверности, отбор данных из форм бухгалтерской отчетности за требуемый период времени;
2) преобразование типовых форм бухгалтерской отчетности в аналитическую форму;
3) характеристика структуры отчета (вертикальный анализ) и изменения показателей (горизонтальный анализ);
4) расчеты и группировки показателей по основным направлениям анализа;
6) установление взаимосвязей между основными исследуемыми показателями и интерпретация результатов;
7) подготовку заключения о финансово-экономическом состоянии предприятия;
8) выявление «узких мест» и поиск резервов;
9) разработка рекомендаций по улучшению финансово-экономического состояния предприятия.
Система показателей, характеризующих финансовое состояние предприятия, состоит из пяти основных блоков параметров:
1. состава и структуры баланса (построение аналитического баланса; вертикальный и горизонтальный анализ баланса; анализ качественных изменений имущественного состояния предприятия);
2. ликвидности и платежеспособности предприятия (анализа ликвидности баланса; анализа коэффициентов ликвидности; анализа движения денежных средств);
3. финансовой устойчивости предприятия (анализа абсолютных показателей финансовой устойчивости; анализа относительных показателей финансовой устойчивости);
4. рентабельности (расчета и анализа коэффициентов рентабельности);
5. деловой активности (анализа качественных критериев; анализа количественных критериев).
Эти блоки, будучи взаимосвязанными, представляют собой структуру анализа, на основании которой производят расчеты и группировки показателей, дающих наиболее точную и объективную картину текущего экономического состояния предприятия.
Анализ финансового состояния не представляет сложности при наличии всех необходимых данных и предполагает небольшие затраты времени для исследования тактических аспектов деятельности предприятия.
Комплексный анализ бухгалтерской отчетности оформляют в виде аналитической записки. Она должна включать следующие разделы:
1) общие данные по анализируемой организации, отрасли, частью которой она является, экономической среде, в которой она работает;
2) финансовые и другие данные, используемые при анализе, коэффициенты и другие аналитические показатели;
3) выявление и оценку положительно и отрицательно влияющих количественных и качественных факторов по важнейшим направлениям анализа;
4) оценки и выводы на основании полученных результатов анализа, а также построение прогнозных моделей анализа.
2. АНАЛИЗ ФИНАНСОВО-ХОЗЯЙСТВЕННОЙ ДЕЯТЕЛЬНОСТИ «МАРИКОММУНЭНЕРГО»
2.1 Краткая характеристика общества с ограниченной ответственностью
Общество с ограниченной ответственностью «Марикоммунэнерго» создано 9 ноября 2004 года, внесено в реестр юридических лиц за № 1071215009425.
Полное фирменное наименование общества: Общество с ограниченной ответственностью «Марикоммунэнерго».
Сокращенное фирменное наименование Общества: ООО «Марикоммунэнерго».
Место нахождения Общества: 424003, Республика Марий Эл, г. Йошкар-Ола, ул. Зарубина, 53.
Учредителями Общества являются Открытое акционерное общество «Энергия» и Открытое акционерное общество «Марспецмонтаж». Размеры долей составляют 90 и 10 % соответственно. Уставный капитал составляет 9 000 рублей, и полностью оплачен.
Общество имеет самостоятельный баланс, расчетный счет, угловой штамп, печать, фирменное наименование и право юридического лица. В состав «Марикоммунэнерго» без права юридического лица на 31.12.2009 года входят следующие филиалы Общества:
1) Филиал ООО «Марикоммунэнерго» «Волжские тепловые сети» 425000, Республика Марий Эл, г. Волжск, ул. Шестакова, 55;
2) Филиал ООО «Марикоммунэнерго» «Звениговские тепловые сети» 425060, Республика Марий Эл, г. Звенигово, ул.Советская, 75;
3) Филиал ООО «Марикоммунэнерго» «Козьмодемьянские тепловые сети» 425350, Республика Марий Эл, г. Козьмодемьянск, ул.Учебная, 2.
4) Филиал ООО «Марикоммунэнерго» «Северо-Восточные тепловые сети» 425450, Республика Марий Эл, п.Сернур, ул.Шабалина, 1.
Действующие филиалы возглавляют директора, действующие по доверенности, выданной генеральным директором общества.
Предметом деятельности Общества, основными целями и задачами являются:
- производство, передача, распределение и реализация населению и другим группам потребителей тепловой энергии и горячей воды;
- покупка, преобразование, распределение и реализация тепловой энергии, в том числе из собственной выработки;
- эксплуатация паровых и водогрейных котлов;
- передача, распределение газа, эксплуатация и обслуживание газового хозяйства и газовых сетей;
- эксплуатация подъемных сооружений и кранов;
- организация, оперативное руководство и надзор за состоянием техники безопасности и производственной санитарии;
- ремонт и обслуживание энергетических объектов независимо от ведомственной принадлежности;
- ремонт и обслуживание автотранспорпортной техники, не зависимо от балансовой принадлежности;
- эксплуатация и проведение текущего и капитального ремонта систем тепло- и электроснабжения, находящихся на балансе предприятия (отопительные котельные, тепловые пункты, тепловые и электрические сети до границ раздела, сети наружного освещения, установленных договорами), осуществление мер по экономии и рациональному использованию топливно-энергетических ресурсов, в том числе за счет развития централизованного теплоснабжения и ликвидации неэкономичных отопительных котельных;
- эксплуатация и обслуживание энергетических объектов, тепловых и электрических сетей в соответствии с заключенными договорами аренды и безвозмездного пользования;
- осуществление пусконаладочных работ;
- проектирование и строительство объектов, выполнение специальных монтажных работ;
- ведение технического контроля за качеством строящихся и сдаваемых в эксплуатацию коммунальных энергетических объектов;
- выдача технических условий на энергоснабжение для проектирования, строительства и реконструкции объектов от источников тепловой энергии, тепловых и электрических сетей, находящихся на балансе предприятия, а также заключений по техническим условиям на проектирование и строительство данных объектов от источников тепловой энергии, тепловых и электрических сетей, находящихся на балансе других предприятий и организаций;
- приемка, в установленном порядке, на баланс предприятия от других предприятий и организаций отопительных котельных, тепловых и электрических сетей, трансформаторных подстанций, газовых сетей;
-изготовление котельных агрегатов, электрооборудования, специального и нестандартного оборудования и запасных частей;
- производство и монтаж любых видов изоляционных материалов;
- эксплуатация и обслуживание внутридомовых инженерных сетей;
- производство строительных материалов и товаров народного потребления;
- организация надзора за экономным и рациональным использованием тепловой и электрической энергии коммунально-бытовыми и иными потребителями, присоединенными в установленном порядке к сетям предприятия;
- внешнеэкономическая деятельность, создание совместных предприятий или участие в других формах деятельности с зарубежными предприятиями;
- участие в деятельности других юридических лиц;
- торгово-закупочная деятельность;
- перевозка грузов, людей автомобильным транспортом;
- улучшение культурно-бытовых и жилищных условий работников предприятия, создание наиболее благоприятных и безопасных условий труда;
- растениеводство;
- оптовая торговля зерном, семенами и кормами для сельскохозяйственных животных;
-хранение и складирование зерна;
- осуществление других видов деятельности в соответствии с законодательством Российской Федерации.
2.2 Анализ основных технико-экономических показателей деятельности ООО «Марикоммунэнерго»
Для белее полной характеристики предприятия как экономического субъекта необходим анализ основных технико-экономических показателей за 2005 – 2009 гг.
Основными технико-экономическими показателями предприятия являются: рентабельность предприятия, себестоимость продукции, численность работников, прибыль, объём реализованной продукции, показатели наличия состояния и эффективности использования основных видов ресурсов.
Рассмотрим динамику основных технико-экономических показателей за 2005 – 2009 гг. и представим их в таблице 1.
Из таблицы 1 видно, выручка от реализации, валовая прибыль и рентабельность деятельности предприятия возросли в период с 2006 по 2009 гг., при этом довольно высокими темпами. Это свидетельствует о том, что ООО «Марикоммунэнерго» находится в стадии роста, но о нестабильности деятельности предприятия свидетельствуют показатели 2008 года. Так, несмотря на значительный рост объемов реализации – темп роста составил 129,89 %, чистая прибыль предприятия снизилась – темп роста составил 41,17%. Данный отрицательный момент в деятельности предприятия связан, в первую очередь, со значительным увеличением себестоимости продукции, что свидетельствует о том, что необходимо разработать ряд мероприятий по выявлению резервов снижения затрат на производство и реализацию продукции.
Таблица 1
Основные технико-экономические показатели за 2005 – 2009 гг. на предприятии ООО «Марикоммунэнерго»
| № п/п | Наименование показателей | Единица измерения | Значения по годам | Темп роста, % | |||||||
| 2005 г. | 2006 г. | 2007 г. | 2008 г. | 2009 г. |
2006/ 2005 |
2007/ 2006 |
2008/ 2007 |
2009/ 2008 |
|||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 |
| 1 | Объем реализованной продукции (ф. 2,с. 010) | тыс.р. | 17312 | 19961 | 72740 | 94481 | 99457 | 115,3 | 364,41 | 129,89 | 105,27 |
| 2 | Численность работников всего | чел. | 67 | 68 | 79 | 84 | 85 | 101,49 | 116,18 | 106,33 | 101,19 |
| 3 | в т.ч. рабочих | чел. | 58 | 58 | 67 | 72 | 73 | 100 | 115,52 | 107,46 | 101,39 |
| 4 | Себестоимость продукции всего (ф.2,с. 020) | тыс.р. | 15256 | 17941 | 63944 | 82805 | 86903 | 117,6 | 356,41 | 129,5 | 104,95 |
| 5 | Балансовая прибыль (ф.2, с.140) | тыс.р. | 15 | 20 | 1093 | 450 | 1208 | 133,33 | 5465 | 41,17 | 101,39 |
| 6 | Чистая прибыль (ф.2, с.190) | тыс.р. | 11 | 15 | 831 | 342 | 918 | 131,58 | 5540 | 41,16 | 268,44 |
| 7 | Чистая рентабельность активов | % | 1,2 | 1,94 | 2,18 | 1,97 | 5,29 | 161,67 | 112,6 | 90,39 | 268,53 |
| 8 | Чистая рентабельность продаж | % | 0,06 | 0,08 | 1,142 | 0,362 | 0,92 | 125 | 1520,26 | 31,69 | 254,14 |
| 9 | Рентабельность продукции (производства) | % | 0,07 | 0,11 | 1,709 | 0,543 | 1,06 | 158,57 | 1533,33 | 31,79 | 195,21 |
| 10 | Выработка работников (п.1:п.2) | тыс.р./чел. | 258,39 | 294 | 921 | 1125 | 1170,08 | 113,78 | 313,67 | 122,16 | 104,01 |
| 11 | Средняя зарплата за месяц | руб. | 3600 | 4100 | 4500 | 5200 | 5500 | 113,89 | 109,76 | 115,56 | 105,77 |
| 12 | Средняя стоимость основных фондов | тыс.р. | 236 | 250 | 2247 | 2590 | 2890 | 105,93 | 898,8 | 115,26 | 111,58 |
| 13 | Фондооотдача (п1:п12) | - | 73 | 80 | 32 | 36 | 34 | 109,59 | 40,54 | 112,69 | 94,44 |
| 14 | Фондоемкость (п12:п1) | - | 0,01 | 0,01 | 0,03 | 0,03 | 0,03 | 100 | 246,64 | 88,74 | 100,00 |
| 15 | Фондовооруженность (п12:п2) | тыс.р./чел. | 3,5 | 4 | 28 | 31 | 34 | 114,29 | 773,65 | 108,4 | 109,68 |
| 16 | Фондорентабельность (п5:12) | - | 5 | 8 | 49 | 17 | 3,15 | 160 | 608,03 | 35,72 | 18,53 |
В 2009 году в свою очередь по всем параметрам деятельности происходит улучшение. Это связано с тем, что предприятие проводит эффективную рекламную компанию, выходит на новые рынки и тем самым повышает результативность деятельности – прибыль имеет тенденцию к росту.
Численность работников ежегодно возрастает, что свидетельствует о развитии и росте объемов реализации в ООО «Марикоммунэнерго». Так, в 2007 году по сравнению с 2006 численность работников увеличилась на 11 человек, а в 2008 по сравнению с 2007 годом – на 5 человек, в 2009 на работу был принят еще 1 рабочий, при этом можно говорить о том, что трудовые ресурсы используются эффективно, так как выработка имеет тенденцию роста на протяжении всего рассматриваемого периода – с 294 тыс. р. на человека до 1170,08 тыс. р. на человека. Поэтому целесообразно искать резервы снижения затрат предприятия в материальных затратах, а не трудовых.
Средняя заработная плата в расчете на каждого работника за месяц возросла с 4100 рублей до 5200 рублей на человека, что в принципе является увеличением заработной платы на процент инфляции, то есть если заработную плату 2008 года привести в сопоставимый вид с заработной платой 2006 года, то получится примерно 4100 рублей, поэтому в данном случае имеет место не реальное увеличение оплаты труда, а лишь номинальное.
Относительно основных производственных фондов можно сказать, что предприятие в 2007 году расширяло свою деятельность (стоимость основных средств возросла примерно на 2 млн. р.), а в 2008 году стоимость основных фондов имела тенденцию к росту – темп прироста составил 15,26 %. Данные показатели, полученные в таблице 1, отражают возобновление основных фондов за последние рассматриваемые годы. Данный момент является позитивным в деятельности предприятия, так как обновление основных средств свидетельствуют об эффективности деятельности ООО «Марикоммунэнерго».
Показатели использования основных средств отражают неэффективное использование фондов, хотя при этом за три рассматриваемых года они имеют позитивную динамику.
В итоге можно сделать вывод, что данное предприятие в настоящее время находится на стадии развития, поэтому прибыли, получаемые в результате деятельности ООО «Марикоммунэнерго» достаточно низкие. Предприятие вкладывает средства в расширение внеоборотных активов, поэтому следует ожидать больших объемов прибыли, а следовательно, и повышения показателей рентабельности, через определенный промежуток времени.
Представим на рисунке 4 динамику выручки от продаж, чистой, балансовой прибыли и себестоимости продукции.
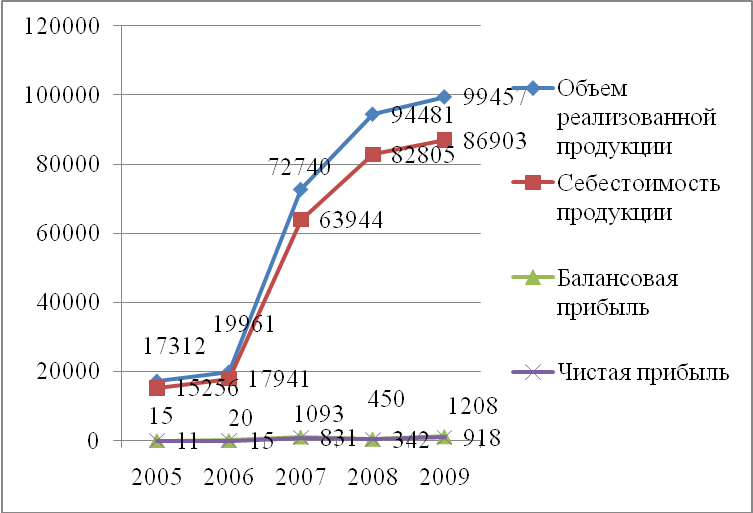
Рис. 4. Динамика показателей деятельности ООО «Марикоммунэнерго» за период с 2005 по 2009 гг.
Как видно из рисунка 4, показатели деятельности достаточно низкие по сравнению с выпуском продукции и затратами на производство продукции. Поэтому рассматриваемому предприятию необходимо разработать мероприятия, выработать стратегические цели, направленные на увеличение прибыльности деятельности.
Определим характер экономического развития ООО «Марикоммунэнерго» при помощи следующих коэффициентов (при этом за отчетный период времени примем 2009 год, а за базисный – 2005):
1. Индекс объема валовой продукции:
Iq = Q1 : Q0 (1)
где Q1, Q0 – объем выручки от реализации продукции в отчетном и базисных периодах, соответственно, тыс. р.
Iq = 99457 : 17312 = 5,7 > 1
2. Индекс себестоимости затрат реализованной продукции:
Iз = З1 : З0 (2)
где З1, З0 – затраты производства продукции (общей себестоимости) в отчетном и базисных периодах, соответственно, тыс. р.
Iз = 86903 : 15256 = 5,7 > 1
3. Индекс коэффициента экономического роста:
Iкэ = кэ1 : кэ0 (3)
где кэ1, кэ0 – коэффициенты экономического роста соответственно в отчетном и базисном периодах, которые находятся по формуле:
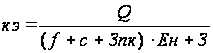 (4)
где f – средняя стоимость основных фондов;
с – средние остатки оборотных средств;
Зпк – затраты на подготовку и переподготовку кадров, которые могут и не быть в отчетном периоде;
Ен – нормативный отраслевой показатель сравнительной экономической эффективности (в среднем 0,5);
З – затраты (общая себестоимость продукции).
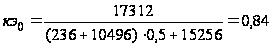
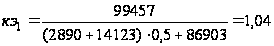
Iкэ = 1,04 : 0,84 = 1,24 > 1
4. Индекс рентабельности продаж:
Iр = Р1 : Р0 (5)
где Р1, Р0 – рентабельность продаж соответственно в отчетном и базисном периодах, %.
Iр = 0,92 : 0,06 = 15,33 > 1
Возможные варианты экономического развития производства представим в таблице 2.
Таблица 2
Возможные варианты экономического развития производства
| Определяющие моменты | Характер развития | |||
| Iq | Iз | Iкэ | Iр | |
| 1 | 2 | 3 | 4 | 5 |
|
> 1 |
< 1 |
> 1 |
> 1 |
Интенсивный, наиболее прогрессивный |
|
> 1 |
= 1 |
> 1 |
> 1 |
Интенсивный, прогрессивный |
|
> 1 |
> 1 |
> 1 |
> 1 |
Преимущественно интенсивный, прогрессивный |
|
> 1 |
> 1 |
> 1 |
< 1 | Преимущественно экстенсивный, менее прогрессивный |
|
> 1 |
> 1 |
< 1 | < 1 | Экстенсивный, регрессивный |
В соответствии с методикой, приведенной в таблице 2, развитие предприятия ООО «Марикоммунэнерго» идет преимущественно интенсивным путем, прогрессивно, что положительно характеризует работу общества.
Целесообразно общий анализ технико-экономических показателей деятельности дополнить факторным анализом изменения объемов реализованной продукции под влиянием изменения основных видов ресурсов и показателей их использования как в абсолютном, так и в относительном выражении.
Проведем факторный анализ влияния на результативный признак следующих факторов:
1) экстенсивных – среднегодовой стоимости оборотных средств, среднегодовой стоимости основных производственных фондов, среднесписочной численности работников;
2) интенсивных – оборачиваемости оборотных средств, фондоотдаче, выработке одного работающего.
Итак, рассмотрим изменение валовой продукции за счет:
а) изменения среднегодовой стоимости оборотных средств:
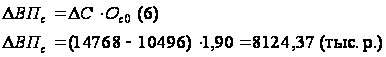
б) изменения оборачиваемости оборотных средств:
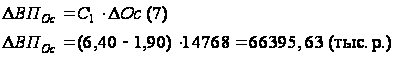
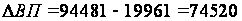 (тыс.
р.)
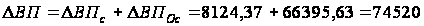 (тыс.
р.)
Далее рассмотрим факторный анализ объемов реализации продукции за счет изменения следующих показателей:
а) увеличения среднегодовой стоимости основных средств:
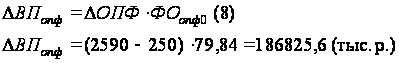
б) изменения фондоотдачи оборудования предприятия:
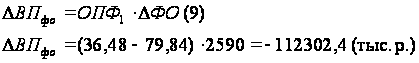
(тыс.
р.)
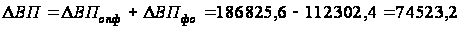 (тыс.
р.)
Далее проведем факторный анализ изменения объемов реализации продукции под влиянием изменения численности работников ООО «Марикоммунэнерго».
а) изменения численности работников:
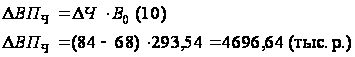
б) изменения выработки продукции на одного работника:
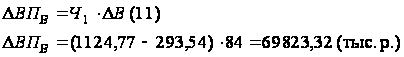
(тыс.
р.)
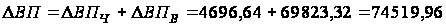 (тыс.
р.)
Результаты факторного анализа представим в таблице 3 следующего вида:
Таблица 3
Экстенсивные и интенсивные факторы изменения сводного признака
| Ресурсы | Показатели, характеризующие развитие производства, тыс. р. | |||
| Экстенсивные | Экстенсивные | |||
| 1 | 2 | 3 | 4 | 5 |
| Предметы труда (оборотные активы) | Среднегодовая стоимость оборотных средств | 8124,37 | Выход продукции на 1 р. оборотных средств | 66395,63 |
| Орудия труда (основные средства) | Среднегодовая стоимость основных производственных фондов | 186825,66 | Фондоотдача основных производственных фондов | -112302,4 |
| Рабочая сила (трудовые ресурсы) | Среднесписочная численность работников | 4696,64 | Среднегодовая выработка одного работника | 74519,96 |
Из таблицы 3 видно, что наибольшее влияние на изменение объемов реализации продукции оказали экстенсивные факторы.
За счет изменения фондоотдачи основных средств объем реализации продукции сократился на 112302,4 тыс. р. Но при этом за счет значительного увеличения стоимости основных фондов объем реализации возрос на 186825,66 тыс. р.
Изменение среднегодовой стоимости оборотных средств и выхода продукции на 1 рубль оборотных средств повлекли за собой значительное увеличение выпуска реализации продукции, предлагаемой предприятием ООО «Марикоммунэнерго», на 8124,37 тыс. р. и 66395,63 тыс. р., соответственно.
Увеличение числа работников общества с ограниченной ответственностью повлияло на увеличение объемов реализации продукции на 4696,64 тыс. р., а рост среднегодовой выработки одного работника повлиял на рост реализации продукции на 74519,96 тыс. р.
Таким образом, на изменение реализации продукции в большей степени влияло изменение интенсивных факторов, что положительно характеризует деятельность предприятия.
2.3 Организация бухгалтерского учета на предприятии
Бухгалтерский учет и отчетность в ООО «Марикоммунэнерго « ведется в соответствии с Положением по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации, утвержденного приказом Министерства финансов РФ от 29 июля 1998 г. № 34н, Планом счетов бухгалтерского учета финансово-хозяйственной деятельности организации и Инструкцией по его применению, утвержденного приказом Министерства финансов РФ от 31 октября 2000 г. № 94н.
Начальным этапом бухгалтерского учета является сплошное документирование всех хозяйственных операций путем составления определенных материальных носителей первичной учетной информации.
Предприятие использует унифицированные формы первичных документов, содержащих обязательные реквизиты и обеспечивающие достоверность отражения в учете совершенных операций.
При этом бухгалтерским работникам следует руководствоваться Положением по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации.
Первичные документы, поступающие в бухгалтерию, проверяются по форме (полнота и правильность их оформления) и по содержанию (законность документированных операций, логическая увязка отдельных показателей).
Следующим этапом учета является: регистрация сведений, содержащихся в первичных учетных документах, в применяемых регистрах бухгалтерского учета; составление бухгалтерской отчетности; использование данных бухгалтерских регистров для получения другой необходимой для предприятия информации.
Бухгалтерский учет в организации ведется с применением программы «1С: Предприятие» (8.0).
ООО «Марикоммунэнерго» применяет общую систему налогообложения.
На каждый отчетный год предприятие самостоятельно принимает учетную политику, оформляет ее приказом и не имеет права менять ее в течение отчетного года.
Учетная политика ООО «Марикоммунэнерго» на 2009 год была утверждена приказом №109 от 29 декабря 2008 года.
Бухгалтерский учет в ООО «Марикоммунэнерго» осуществляется главным бухгалтером. Учет на предприятии ведет бухгалтерия, являющаяся его самостоятельным структурным подразделением. Она состоит из 3 человек: главного бухгалтера, заместителя главного бухгалтера и бухгалтера по расчетам.
Заместитель главного бухгалтера занимается учетом движения денежных средств на счетах в банке, учетом кассовых операций и учетом расчетов по оплате труда.
В перечень обязанностей бухгалтера по расчетам входят: учета готовой продукции, учет материалов, учет подотчетных сумм.
В обязанности главного бухгалтера входят: ведение бухгалтерского и налогового учета, общее руководство бухгалтерией, контроль и анализ финансовых показателей, выявление ошибок при ведении учета, ведение учета основных средств.
Организация составляет единую учетную политику для целей бухгалтерского учета и целей налогообложения. В ней оговариваются следующие моменты.
Все расхождения между бухгалтерским и налоговым учетом, произошедшие в организации, оговариваются.
Организация не имеет на балансе филиалов и иных обособленных подразделений.
Организация открывает отдельные банковские счета в случае производственной и финансовой необходимости. Учет в организации ведется автоматизировано.
Учет ведется в соответствии с допущениями и требованиями, установленными ПБУ 1/2008 «Учетная политика организации».
Организация не намерена осуществлять в последующих отчетных периодах хозяйственные операции, по которым правила бухгалтерского и налогового учета различаются, вследствие чего, в организации ведется единый бухгалтерский и налоговый учет. Если такие операции будут осуществлены, в учетную политику будут внесены соответствующие изменения (разработана методика налогового учета).
Организация использует типовой План счетов (План счетов бухгалтерского учета финансово – хозяйственной деятельности организации и Инструкцию по его применению, утвержденные приказом Минфина России от 31 октября 2000 г. № 94н).
Организация использует типовые формы первичных документов в целях бухгалтерского учета и целях налогообложения.
Документооборот осуществляется в зависимости от служебных обязанностей работников в соответствии с их должностными полномочиями и требованиями Федерального закона «О бухгалтерском учете».
Сведения бухгалтерского и налогового учета составляют коммерческую тайну, за исключением тех сведений, которые не могут быть объявлены коммерческой тайной согласно действующему законодательству.
Документация храниться в соответствии с требованиями статьи 17 Федерального закона