Оценка финансового состояния предприятия
Данные соотношения показывают, что все запасы полностью покрывают собственными оборотными средствами, т.е. предприятие не зависит от внешних кредиторов. Такая ситуация встречается крайне редко. Более того, она вряд ли ли может рассматриваться как идеальная, поскольку означает, что администрация не умеет, не желает или имеет возможности использовать источники средств для основной деятельности.
74664,9 > 78471,9
В нашем примере состояние обеспеченности материально-производственных запасов источниками средств для их покрытия представлено в табл. 4.2.
4.3 Анализ финансового положения
Финансовое положение предприятия характеризуется двумя группами показателей:
а) показатели ликвидности;
б) показатели финансовой устойчивости.
4.3.1 Показатели ликвидности
Ликвидность баланса – это способность предприятия в срок расплатиться со своими текущими долгами, за счет имущества предприятия (т.е. активы).
Анализ ликвидности баланса с помощью абсолютных показателей производится с помощью группировки и сравнения активов и пассивов баланса.
Активы группируются по степени их ликвидности.
Группа А1 –наиболее ликвидные активы, к ним относится:
денежные средства;
краткосрочные финансовые вложения
А1 – стр. 260+250 (ф. №1)
Группа А2 – быстро реализуемые активы:
дебиторская задолженность по срокам погашения менее 12 месяцев.
А2 = 240 (ф. №1)
Группа А3 – медленно реализуемые активы:
запасы;
прочие оборотные активы.
А3 = 210+270 (ф. №1)
А3 н.г. = 64072,3
А3 к.г. = 74616,8
Изменение = +10544,5
Группа А4 – трудно реализуемые активы:
внебюджетные активы;
дебиторская задолженность долгосрочная;
НДС по приобретенным ценностям.
А4 = 190+220+230 (ф. №1)
А4 н.г. = 3807+47,1=3854,1
А4 к.г. = 4935+0=4935
Изменение = +1080,9
Пассивы группируются по степени срочности их оплаты.
П1 – наиболее срочные обязательства:
- кредиторская задолженность.
П1 = 620 (ф. №1)
П2 – краткосрочные пассивы:
краткосрочные кредиты и займы;
задолженность участникам по выплате дохода;
прочие краткосрочные пассивы.
П2 – 610+630+660 (ф. №1)
П3 – долгосрочные пассивы:
- долгосрочные обязательства.
П3 = 590 (ф. №1)
П4 – постоянные или устойчивые пассивы:
- собственный капитал.
П4 = 490+640+650 (ф. №1)
П4 н.г. = 67880,3
П4 к.г. = 78471,9
Изменение = +10591,6
Баланс считается абсолютно ликвидным, если выполняются следующие соотношения.
А1 ≥П1
А2 ≥ П2
А3 ≥ П3
А4 ≤ П4
В нашем случае А4 < П4 1080,9 < 10591,6. На основании этих данных сочтем баланс ликвидным.
4.3.2 Анализ финансовой устойчивости предприятия
После определения общей характеристики финансового состояния и его изменения за отчетный период следующей важной задачей анализа финансового состояния является исследование показателей финансовой устойчивости предприятия. Для данного блока анализа решающее значение имеет вопрос о том, какие показатели отражают сущность устойчивости финансового состояния. Ответ на него связан прежде всего с балансовой моделью, из которой исходит анализ.
Таблица 3 -Баланс предприятия (в агрегированном виде)
| Актив | на начало года | на конец года | Пассив | на начало года | на конец года |
| I Внеоборотные активы (F) | 3807 | 4935 | I Собственные средства (Uc) | 67880,3 | 78471,9 |
|
II Оборотные активы (Ra) в том числе: запасы (Z) |
64072,3 |
74616,8 |
II Заемные средства (Rp) в том числе: долгосрочные кредиты и займы (KT) |
- |
- |
| Дебиторская задолженность (R) | - | - | Краткосрочные кредиты и займы (Kt) | ||
| Денежные средства (d) | 1 |
1 |
Кредиторская задолженность (Zp) | ||
|
Баланс |
67880,3 |
78471,9 |
Баланс |
67880,3 |
78471,9 |
Условные обозначения:
F - внеоборотные активы; Kt - краткосрочные кредиты и займы;
Z - запасы; ZP - кредиторская задолженность.
R - дебиторская задолженность;
d - денежные средства;
UC - собственные средства;
Наличие собственных оборотных средств
EC = UC – F
На начало года 67880,3-3807=64073,3
На конец года 78471,9-4935=73536,9
Изменение: +9463,6
Наличие собственных и долгосрочных заемных источников формирования запасов
ET = (UC + KT) - F
На начало года 67880,3-3807=64073,3
На конец года 78471,9-4935=73536,9
Изменение: +9463,6
Общая величина основных источников средств для формирования запасов
EZ = (UC + KT – Kt – F)
На начало года 67880,3-3807=64073,3
На конец года 78471,9-4935=73536,9
Изменение: +9463,6
Трем показателям наличия источников средств соответствуют 3 показателя обеспеченности запасов.
Излишек (+) или недостаток (-) собственных оборотных средств для формирования запасов
±ЕC = ЕC - Z
+6463,6-10544,5=-1080,9
Излишек (+) или недостаток (-) собственных оборотных и долгосрочных заемных средств
±ЕT = ЕT - Z
+6463,6-10544,5=-1080,9
Излишек (+) или недостаток (-) общих источников формирования запасов
±ЕΣ = ЕΣ - Z
+6463,6-10544,5=-1080,9
Для определения типов финансовой устойчивости используют трехкомпонентный показатель, в данном случае он следующий:
 ±
ЕC
< 0,
±ЕT < 0,
±ЕΣ< 0,


Ŝ 0, 0, 0
4.3.3 Показатели финансовой устойчивости
Ухудшение финансового состояния сопровождается «проеданием» собственного капитала и неизбежным «залезанием в долги». Тем самым падает финансовая устойчивость, т.е. финансовая независимость предприятия, способность маневрировать собственными средствами, достаточная финансовая обеспеченность бесперебойного процесса деятельности.
При возникновении договорных отношений между предприятиями у них появляется обоюдный интерес к финансовой устойчивости друг друга как критерию надежности партнера.
Стабильность работы предприятия связана с общей его финансовой структурой, степенью его зависимости от внешних кредитов и интересов. Так, многие предприятия в процессе своей деятельности помимо собственного капитала привлекают значительные средства, взятые в долг. Однако если структура «собственный капитал – заемные средства» имеет значительный перекос в сторону долгов, предприятие может обанкротится, если сразу несколько кредитов потребуют возврат своих денег в «неудобное» время.
Финансовая устойчивость характеризуется, следовательно, соотношением собственных и заемных средств. Однако этот показатель дает лишь общую оценку финансовой устойчивости. Поэтому в мировой и отечественной учетно-аналитической практике разработана система показателей, характеризующих состояние и структуру активов предприятия и обеспеченность их источниками покрытия (пассивами).
Их можно разделить на две группы: показатели, определяющие состояние оборотных средств, и показатели, определяющие состояние основных средств.
Показатели ликвидности и финансовой устойчивости взаимодополняют друг друга и в совокупности дают представление о благополучии финансового состояния предприятия: если у предприятия обнаруживаются плохие показатели ликвидности, но финансовая устойчивость им не потеряна, то у предприятия есть шансы выйти из затруднительного положения. Но если неудовлетворительны и показатели ликвидности и показатели финансовой устойчивости, то такое предприятие – вероятный кандидат в банкроты. Преодолеть финансовую неустойчивость весьма непросто: нужно время и инвестиции. Для хронически больного предприятия, потерявшего финансовую устойчивость, любое негативное стечение обстоятельств может привести к роковой развязке.
Как указывалось выше, важнейшим показателем, характеризующим финансовую устойчивость предприятия, является показатель удельного веса общей суммы собственного капитала в итоге всех средств, авансированных предприятию, т.е. отношение общей суммы собственного капитала к итогу баланса предприятия. В практике этот относительный показатель получил название коэффициент автономии. По нему судят, насколько предприятие независимо от заемного капитала.
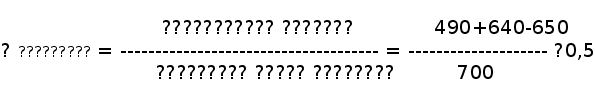
67880,3
К н.г. = ----------------------------------- = 1
67880,3
78471,9
К к.г. = ------------------------------------ = 1
78471,9
Изменение = К к.г. – К н.г. = 1 – 1 = 0 < 0,5
Вывод: в действительности не только наш цех, но и весь завод независим от заемного капитала.
Чем больше у предприятия собственных средств, тем легче ему справится с неурядицами экономики, и это отлично понимают кредиторы предприятия и его управляющие. Вот почему последние стремятся к наращиванию из года в год абсолютной суммы собственного капитала предприятия. Такие возможности имеются прежде всего у хорошо работающих предприятий. Имея большие прибыли, они стараются удержать значительную их часть в обороте предприятия путем создания всевозможных резервов из валовой и чистой прибыли или прямого зачисления в собственный капитал нераспределенной на дивиденды части чистой прибыли.
Для коэффициента автономии желательно, чтобы он превышал по своей величине 50%.в этом случае его кредиторы чувствуют себя спокойно, сознавая, что весь заемный капитал может быть компенсирован собственностью предприятия.
Производными от коэффициента автономии являются такие показатели как коэффициент финансовой зависимости и коэффициент соотношения заемных и собственных средств.
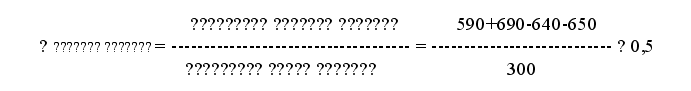 Коэффициент
соотношения
заемных и собственных
средств – это
отношение всего
привлеченного
капитала к
собственному:
13125496 – 968016
(для его расчета нет данных)
Смысловое значение первых двух показателей (коэффициент автономии и коэффициента соотношения заемных и собственных средств) очень близко. Практически для оценки финансовой устойчивости можно пользоваться одним из них (любым).
Следующим показателем, характеризующим состояние оборотных средств, является показатель маневренности собственного капитала.
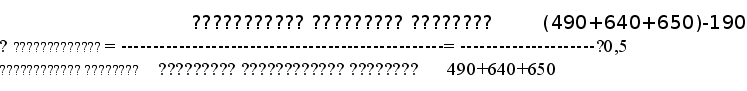
67880,3-3807
К н.г. = -------------------------------- = 0,94
67880,3
78471,3-4935
К к.г. = -------------------------------------- = 0,93
78471,9
Изменение = 0,93-0,94 = -0,1
Коэффициент маневренности показывает, какая часть собственных средств предприятия находится в мобильной форме, позволяющей относительно свободно маневрировать этими средствами. Обеспечение собственных текущих активов собственным капиталом является гарантией устойчивости финансового состояния при неустойчивой кредитной политике. Высокие значения коэффициента маневренности положительно характеризуют финансовое состояние. В нашем случае 93-94% собственных средств находится в мобильной форме.
Некоторые авторы считают оптимальным значение этого показателя, равное 0,5, а для показателя обеспеченности собственными оборотными средствами материальных запасов предлагается критерий на уровне не ниже 0,6. Однако, эти предполагаемые критерии могут быть взяты под сомнение.
Думаю, что руководству завода следует все же увеличить долю основных средств в общей сумме активов (всего 6,3%).
Следующая группа показателей, характеризующих финансовую устойчивость предприятия, включает показатели определяющие состояние основных средств.
Индекс постоянного актива – коэффициент, характеризующий долю основных средств и внеоборотных активов и источниках собственных средств.
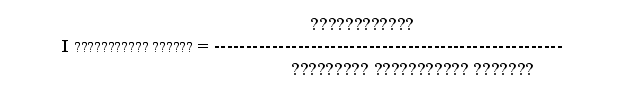
На начало года
3807
------------ = 0,056
67880,3
На конец года
4935
-------------- = 0,063
78471,9
Изменения: 0,063-0,056=+0,007
Индекс очень мал – цеху следует обновить оборудование и тем самым увеличить долю основных средств.
Очень важным показателем финансовой устойчивости является коэффициент реальной стоимости имущества (он называется еще коэффициентом реальной стоимости основных и материальных оборотных средств в имуществе предприятия). Он определяет, какую долю в стоимости имущества составляют средства производства. Наиболее интересен этот коэффициент для предприятия, производящих продукцию, хотя в известной степени он важен и для торговли. Коэффициент рассчитывается делением суммарной величины основных средств (по остаточной стоимости), производственных запасов, незавершенного производства и малоценных и быстроизнашивающихся предметов (по остаточной) стоимости) на стоимость активов предприятия (валюта баланса).
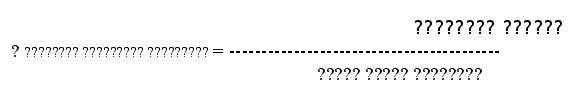
3807
----------- = 0,056
67880,3
На конец года
4935
------------ = 0,063
78471,9
Изменения: 0,063-0,056=+0,007
По существу, этот коэффициент определяет уровень производственного потенциала предприятия, обеспеченность производственного процесса производства. Он очень важен, если данное предприятие предполагает установить договорные отношения с новыми партнерами – поставщиками или покупателями. Коэффициент реальной стоимости имущества у таких поставщиков или покупателей поможет предприятию создать представление об их производственном потенциале и целесообразности заключения договоров с ними с этой точки зрения.
На основе данных хозяйственной практики нормальным считается ограничение, когда реальная стоимость имущества составляет более 0,5 от общей стоимости активов.
В случае снижения показателя ниже критической границы целесообразно привлечение долгосрочных заемных средств для увеличения долгосрочных заемных средств для увеличения имущества производственного назначения (если финансовые результаты деятельности предприятия в отчетном периоде не позволяют существенно пополнить такие активы за счет собственных средств).
Другим показателем, характеризующим состояние оборотных средств, является коэффициент соотношения материально-производственных запасов и собственных оборотных средств.
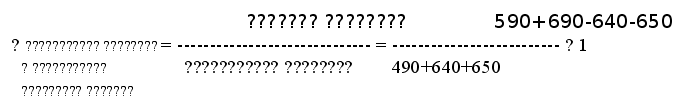
(нет данных)
Коэффициент обеспеченности всех оборотных активов собственными оборотными средствами
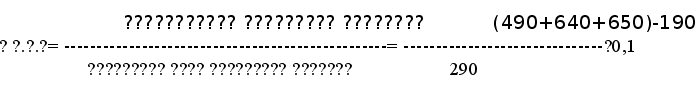
67880,3-3807
К н.г. = --------------------------- = 1
64073,3
78471,9-4935
К к.г. = --------------------------- = 0,98
74664,9
Изменение = 0,98-1 = -0,02
Показывает наличие собственных оборотных средств у предприятия, необходимых для его финансовой устойчивости.
Наш цех достаточно обеспечен собственными оборотными средствами.
Таблица 4 - Сводная таблица показателей финансовой устойчивости
| Показатель | Значение показателя | Рекомендуемые критерии | |
| на начало года | на конец года | ||
| Характеризующий соотношение собственных и заемных средств | |||
| Коэффициент автономии | 1 | 1 | ≥0,5 |
| Коэффициент заемных средств | Нет данных | ||
| Коэффициент соотношения заемных и собственных средств | Нет данных | ||
| Характеризующий состояние оборотных средств | |||
| Коэффициент маневренности собственного капитала | 0,94 | 0,93 | ≈0,5 |
| Коэффициент обеспеченности всех оборотных активов собственными оборотными средствами | 1 | 0,98 | ≥0,1 |
| Характеризующий состояние основных средств | |||
| Индекс постоянного актива | 0,056 | 0,063 | |
| Коэффициент реальной стоимости имущества | 0,056 | 0,063 | >0,5 |
5. Оценка эффективности производства
Для оценки финансового состояния предприятия необходимо провести анализ, который позволяет выявить, насколько эффективно предприятие использует свои средства. К показателям, характеризующим эффективность производства, относятся коэффициенты оборачиваемости, рентабельности, производительности. 1
Прежде чем приступить к рассмотрению вопросов анализа состояния на основе Отчета о финансовых результатах и их использовании, следует дать понятия основных терминов и определений.
Валовой объем реализации (валовой доход) – это стоимость отгруженной продукции и выполненных работ, включая налоги и прочие платежи.
Чистый объем реализации – это валовой объем реализации за вычетом косвенных налогов и сборов, включенных в продажную цену товара (Ф2.010). Чистый объем реализации называются иначе выручкой от реализации или чистым доходом.
Валовая (балансовая) прибыль – это разность между чистым объемом реализации и себестоимостью реализованной продукции, включая коммерческие и управленческие расходы.
Чистая прибыль – это разность между валовой балансовой прибылью и налогом на прибыль (Ф2.050 – Ф2.150). Более точное значение чистой прибыли получается, если из балансовой прибыли вычесть не только сумму налога на прибыль, но и другие платежи в бюджет за счет чистой прибыли (выделение таких платежей в формах финансовой отчетности не предусмотрено, поэтому эту информацию следует получать из оборотно - сальдового баланса предприятия при условии, что такие платежи собираются на отдельном субсчете).
5.1 Показатели оборачиваемости
Показатели оборачиваемости показывают сколько раз в год (или за анализируемый период) «оборачиваются» те или иные активы предприятия. Обратная величина, помноженная на 360 дней (или количество дней в анализируемом периоде), указывает на продолжительность одного оборота этих активов.
Показатели оборачиваемости имеют большое значение для оценки финансового положения предприятия, поскольку скорость оборота средства, т.е. скорость превращения их в денежную форму, оказывает непосредственное влияние на платежеспособность предприятия. Кроме того, увеличение скорости оборота средств отражает при равных условиях повышение производственно-технического потенциала предприятия.
Оборачиваемость характеризуется:
К оборачиваемости (количество оборотов за период)
Длительность оборота (оборачиваемость в днях)
Коэффициент оборачиваемости активов
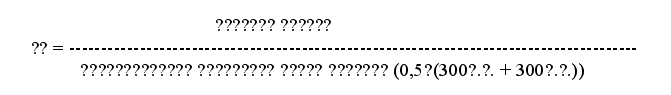
69388,8
К о н.г. = ---------------------- = 0,79
73176,1
58338,8
К о к.г. = ----------------------- = 0,95
73176,1
Изменение = +0,15
Отношение суммы продаж (выручка от реализации) ко всему итогу средств характеризует эффективность использования предприятием всех имеющихся ресурсов независимо от источников их образования, то есть показывает, сколько раз за год (анализируемый период) совершался полный цикл производства и обращения, приносящий соответствующий эффект в виде прибыли, или сколько денежных единиц реализованной продукции принесла каждая денежная единица активов. Этот показатель варьируется в зависимости от отрасли, отражая особенности производственного процесса. 79 рублей выручки принесли 100 рублей активов.
При сопоставлении коэффициента оборачиваемости активов разных организаций или одного предприятия за разные годы необходимо проверить единообразие оценок среднегодовой суммы активов. Кроме того, следует сделать поправку на способ оценки амортизации, потому что при прочих условиях коэффициент оборачиваемости активов будет выше при ускоренном начислении износа основных средств.
Коэффициент показывает во сколько рублей выручки трансформируется каждый рубль активов.
К оборачиваемости собственного капитала
Выручка продаж
К = ------------------------------------
Среднегодовая стоимость СК 0,5((490+640+650)н.г. + (490+640+650)к.г.
58338,8
К о ск (н.г.) = --------------------------- = 0,5
112412,05
69388,8
К Оск (к.г.) = -------------------------- = 0,6
112412,05
Изменение = 0,6 -0,5 = +0,1
Каждый рубль активов трансформируется в 60 копеек.
Коэффициент оборачиваемости собственного капитала характеризует различные аспекты деятельности: с финансовой точки зрения он определяет скорость оборота собственного капитала, с экономической – активность денежных средств, которыми рискует акционер. Если коэффициент слишком высок, что значительное превышение уровня продаж над возможностью достижения того предела, когда кредиторы больше участвуют в деле, чем собственники. В этом случае отношение обязательств к собственному капиталу увеличивается, снижается безопасность кредиторов, и компания может иметь серьезные затруднения, связанные уменьшением доходов или общей тенденцией снижения цен. Напротив, низкий коэффициент указывает на необходимость вложения собственных средств в другой, более соответствующий данным условиям источник дохода.
Коэффициент оборачиваемости производственных запасов
Затраты на производство и сбыт (020+030+040) ф.№2
К = --------------------------------------------------------------------------
Среднегодовая стоимость запасов (210н.г.+210к.г.)
60338,1+4432
Кн.г. = ---------------------------------- = 0,93
(64072,3+74616,8) 0,5
50729,4+4348
Кк.г. = ---------------------- = 0,79
69344,55
Изменение = 0,93-0,79=+0,14
Скорость оборачиваемости производственных запасов благодаря небольшому обновлению основных средств увеличилась.
Длительность одного оборота (оборачиваемость в днях)
Количество дней в периоде
Д = -----------------------------------------------
Коэффициент оборачиваемости
На начало года
360
------- = 456
0,79
На конец года
360
--------- = 387
0,93
Длительность одного оборота запасов сократилась на 69 дней (более 2-х месяцев).
360 х 0,5(620н.г.+620к.г.)
5.2 Анализ прибыльности и рентабельности
Рентабельность работы предприятия определяется прибылью, которую оно получает. Показатели рентабельности отражают, насколько эффективно предприятие использует свои средства в целях получения прибыли.
R общих активов (экономическая рентабельность)
ЧП 190 (ф. №2)
 R
ОА = -------------------------------- =
--------------------------------------
0,5(300н.г. + 300к.г.)
2119,9
R ОАн.г. = ----------------------- = 0,03
73176,1
3002,2
R ОАк.г. = ------------------------- = 0,04
73176,1
Изменение = 0,04 – 0,03 = +0,1
Экономическая рентабельность работы РСЦ очень низка. Но постепенно растет.
R продаж
ЧП 190 ф. №2
ROS = --------------------------- = -------------------------
Выручка от продаж 010 ф. №2
2119,9
ROS н.г. = -------------------------- = 0,036