Інтегральна ефективність діяльності підприємства
Абсолютний ефект характеризує загальну або питому (в розра-хунку на одиницю витрат чи ресурсів) його величину, яку має підпри-ємство від своєї діяльності за певний проміжок часу. Порівняльний ефект відображає наслідки порівняння можливих варіантів господарю-вання і вибору кращого з них; його рівень відбиває економічні і соціаль-ні переваги обраного варіанту здійснення господарських рішень (нап-рямку діяльності) у порівнянні з іншими можливими варіантами. Абсо-лютний і порівняльний ефекти тісно взаємозв’язані, доповнюють один одного. Визначення економічно найбільш вигідного варіанту господарю-вання завжди базується на зіставленні показників абсолютного ефекту, а аналітична оцінка останнього здійснюється шляхом порівняння його зап-ланованих, нормативних і фактично досягнутих показників, їх динаміки за певний період.
ІІ. Система показників та вимірювання ефективності виробництва.
ІІ. 1. Критерій і система показників.
Вимірювання загальної ефективності (продуктивності) діяльності підприємства методологічно зв’язане перш за все з визначенням кри-терію і формуванням відповідної йому системи показників.
Критерій це головна відрізнювальна ознака і визначальна міра віро-гідності пізнання сутіефективності виробництва, у відповідності з якими здійснюють кількісну оцінку її рівня. Правильно сформульований крите-рій повинен найбільш повно характеризувати суть ефективності як еко-номічної категорії і бути спільним для усіх ланок суспільного виробниц-тва – від підприємства до народного господарства в цілому. Суть пробле-ми підвищення ефективності виробництва (продуктивності виробничо-економічної системи) полягає у тому, що на кожну одиницю витрат – трудових, матеріальних, фінансових – досягати максимально можливого збільшення обсягу виробництва або доходу. Виходячі з цього єдиним на-родногосподарським економічним критерієм ефективності виробниц-тва можна вважати зростання продуктивності суспільної (живої і уре-чевленої) праці. У загальному вигляді критерій ефективності виробниц-тва відображає постійно здійснюваний процес максимізації обсягу чистої продукції (національного доходу) по відношенню до витрат живої і уре-чевленої праці (персоналу і виробничих фондів підприємства або народ-ного господарства в цілому). На рівні госпрозрахункового підприємства модефікованою формою единого критерію ефективності (продуктив-ності) його діяльності може слугувати максимізація прибутку за умови економічно обгрунтованої побудови систем цін на вироблювану продук-цію та оплату праці залежно від кінцевих результатів виробництва. Між народногосподарським і госпрозрахунковим (комерційним) критеріями принципової розбіжності не існує, оскільки при правильно побудованих цінах на засоби виробництва і кінцеву продукцію збільшення обсягу чис-тої продукції підприємства справляє адекватний вплив і на величину одержуваного ним прибутку. Кількісна визначеність і зміст критерію знаходить найбільш повне відображення в конкретних показниках ефек-тивності виробництва.
При формуванні системи показників ефективності виробництва, ви-робничо-господарської і комерційної діяльності підприємства бажано дотримуватись певних принципів. До них можна віднести:
забезпечення взаємозв’язку критерію і системи конкретних показни-ків ефективності виробництв;
відображення ефективності використання усіх видів застосовуваних у виробництві ресурсів;
важливість застосування показників ефективності в управлінні різни-ми ланками виробництва на підприємстві;
виконання найбільш важливими показниками стимулюючої функціїї у процесі використання наявних резервів зростання ефективності ви-робництва, того чи іншого виду діяльності підприємств.
Системи показників ефективності, що побудована з урахуванням визначених принципів, має включати декілька груп: 1) узагальнюючи по-казники ефективності виробництва (діяльності підприємств); 2) показ-ники ефективності використання праці (персоналу); 3) показники ефек-тивності використання виробничих основних і оборотніх фондів; 4) по-казники ефективності використання фінансових коштів (оборотних кош-тів і капітальних вкладень). Кожна з перелічених груп охоплює певну кількість конкретних абсолютних чи відносних показників, що характе-ризують загальну ефективність виробництва (діяльності підприємства) або ефективність використання окремих видів ресурсів (табл. 1)4.
Таблиця 15. Система показників ефективності виробництва.
| Узагальнюючі показники | Показники ефективності використання | ||
| праці (персоналу) | виробничих фондів | фінансових коштів | |
|
|
|
|
Для всебічної оцінки рівня і динаміки абсолютної економічної ефек-тивності виробництва, результатів виробничо-господарської і комерцій-ної діяльності підприємства поряд з наведеними основними слід вико-ристовувати також специфічні показники, що відбивають ступінь вико-ристання кадрового потенціалу, виробничих потужностей, устаткування, окремих видів мінеральних ресурсів тощо.
ІІ. 2. Вимірювання економічної ефективності ресурсів і витрат.
Конкретні види ефективності можуть відокремлюватись не лише за різноманітністю одержуваних результатів (ефектів) діяльності підпри-ємства, про що уже мовилось вище, але й залежно від того, які ресурси (застосовувані чи споживані) беруть для розрахунків. Застосовані ре-сурси – це сукупність живої і уречевленої праці, а споживані ресурси являють собою поточні витрати на виробництво продукції. В зв’язку з цим у практиці господарювання варто виділяти також ефективність зас-тосовуваних ресурсів і ефективності споживаних ресурсів як специфічні форми прояву загальної ефективності виробництва, тобто мова йде про так звані ресурсний і витратний підходи до визначення її рівня з застосуванням відповідних типів показників.
Узагальнюючий показник ефективності застосовуваних ресурсів підприємства можна визначити, користуючись формулою
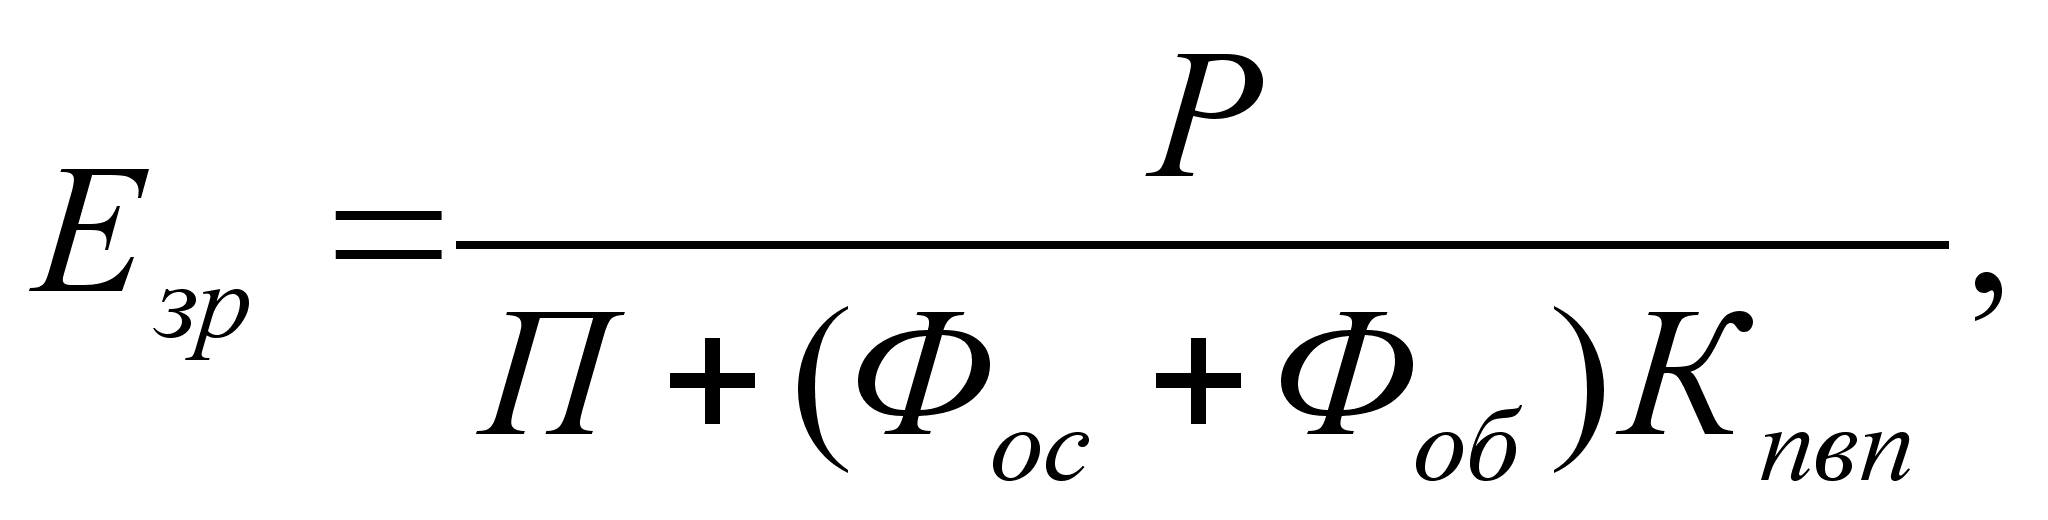
де Езр – ефективність застосовуваних ресурсів;
Р - госпрозрахункова чиста продукція за зіставленими цінами (обсяг реалізованої у розрахунковому році продукції за вирахуваннями матеріальних витрат, плати за ресурси, проценту за кредит);
П - чисельність працюючих на підприємстві;
Фос - середньорічний обсяг виробничих основних фондів за відновною вартістю;
Фоб - вартість оборотніх фондів підприємств;
Кпвп - коефіцієнт повних витрат праці (визначається відношенням чисельності працюючих у сфері матеріального виробництва до обсягу утвореного національного доходу; використовується для перерахунку уречевленої у виробничих фондах праці у середньорічну кількість робітників).
Узагальнюючим показником ефективності споживчих ресурсів може слугувати показник витрат на одиницю товарної продукції, що ха-рактеризує рівень поточних витрат на виробництво (собівартості виго-товлення певних виробів). Як відомо, до собівартості продукції спо-живані ресурси включаються у формі оплати праці (персоналу), амор-тизаційних відрахувань (основні фонди) і вартості матеріальних ресурсів (оборотні фонди).
До найважливіших узагальнюючих показників ефективності вироб-ництва відноситься частка приросту обсягу вироблюваної продукції за рахунок інтенсивних чинників (інтенсифікація виробництва). Це зумов-люється тим, що в сучасних умовах господарювання економічно і соці-ально вигіднішим є не екстенсивний (шляхом збільшення обсягу засто-сованих ресурсів), а саме інтенсивний (за рахунок кращого використання наявних ресурсів) розвиток виробництва.
Частку прироста продукції за рахунок інтенсифікації виробниц-тва можна визначити за формулою
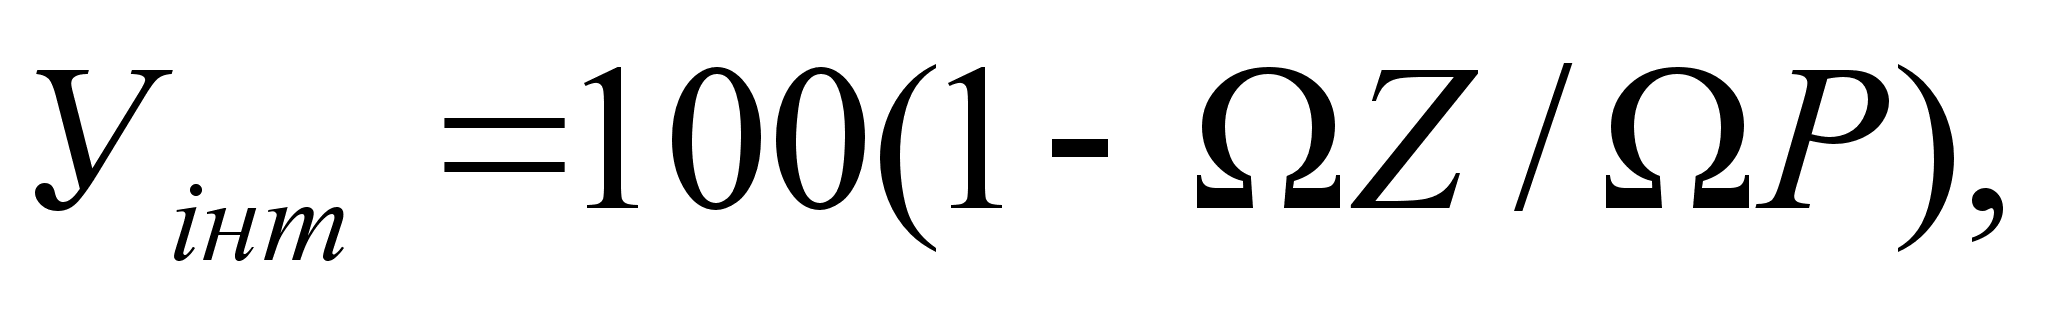
де Уінт - частка приросту обсягу продукції, що зумовлена інтенсифікаці-єю виробництва;
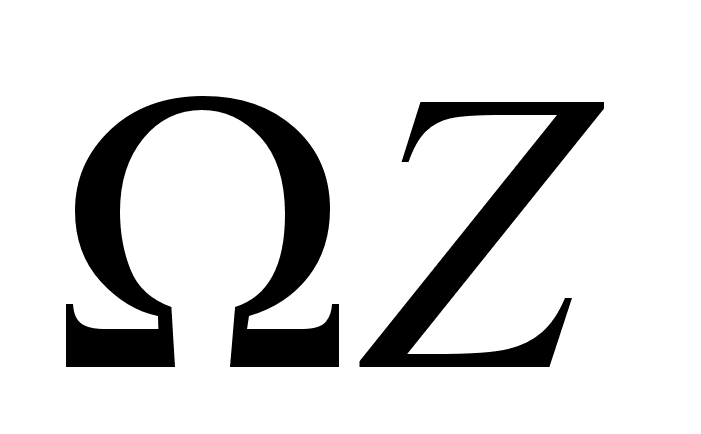 -
приріст застосовуваних
ресурсів за
певний період,
%;
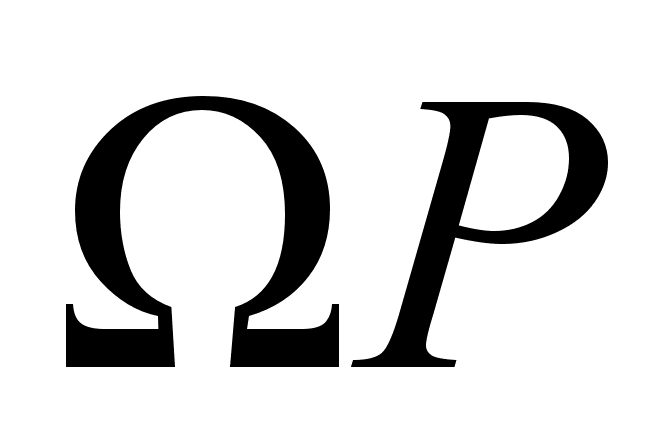 -
приріст обсягу
виробництва
продукції за
певний період,
%;
Умовний приклад визначення частки приросту обсягу продукції за рахунок інтенсифікації виробництва наведено у таблиці 2.
Таблиця 2.
Визначення частки приросту обсягу продукції за рахунок інтенсифікації виробництва.
| Показники | Періоди | |
| базисний | розрахунковий | |
| 1. Обсяг виробництва продукції, тис. одиниць. | 32000 | 50000 |
|
2. Приріст
обсягу продукції,
%.
|
- | 56,25 |
| 3. Чисельність працюючих у сфері матеріального ви-робництва, тис. чол. | 15000 | - |
| 4. Утворений національний доход, тис. од. | 125000 | - |
|
5. Коефіцієнт повних витрат праці (15000:125000) |
0,12 | - |
| 6. Чисельність працюючих на підприємстві, чол. | 4000 | 4800 |
| 7. Основні фонди за відновною вартістю, тис. од. | 28000 | 34000 |
| 8. Оборотні фонди (запаси товарно-матеріальних цін-ностей), тис. одиниць. |
8000 |
9000 |
| 9. Сума основних і оборотніх фондів, тис. одиниць. | 36000 | 43000 |
| 10. Ресурси уречевленої праці у перерахуванні на се-редньорічну кількість працівників, тис. чол. (36000*0,12; 43000*0,12) | 4320 | 5160 |
|
11. Сума застосовуваних ресурсів, тис. чол. (4000 + 4320; 4800+5160) |
8320 | 9960 |
|
12. Приріст
застосовуваних
ресурсів у
розрахунково-му
періоді, %.
|
- | 19,8 |
|
13. Частка приросту обсягу у продукції за рахунок інтенсифікації виробництва, %. [100(1-19,8/56,25)] |
- | 64,8 |
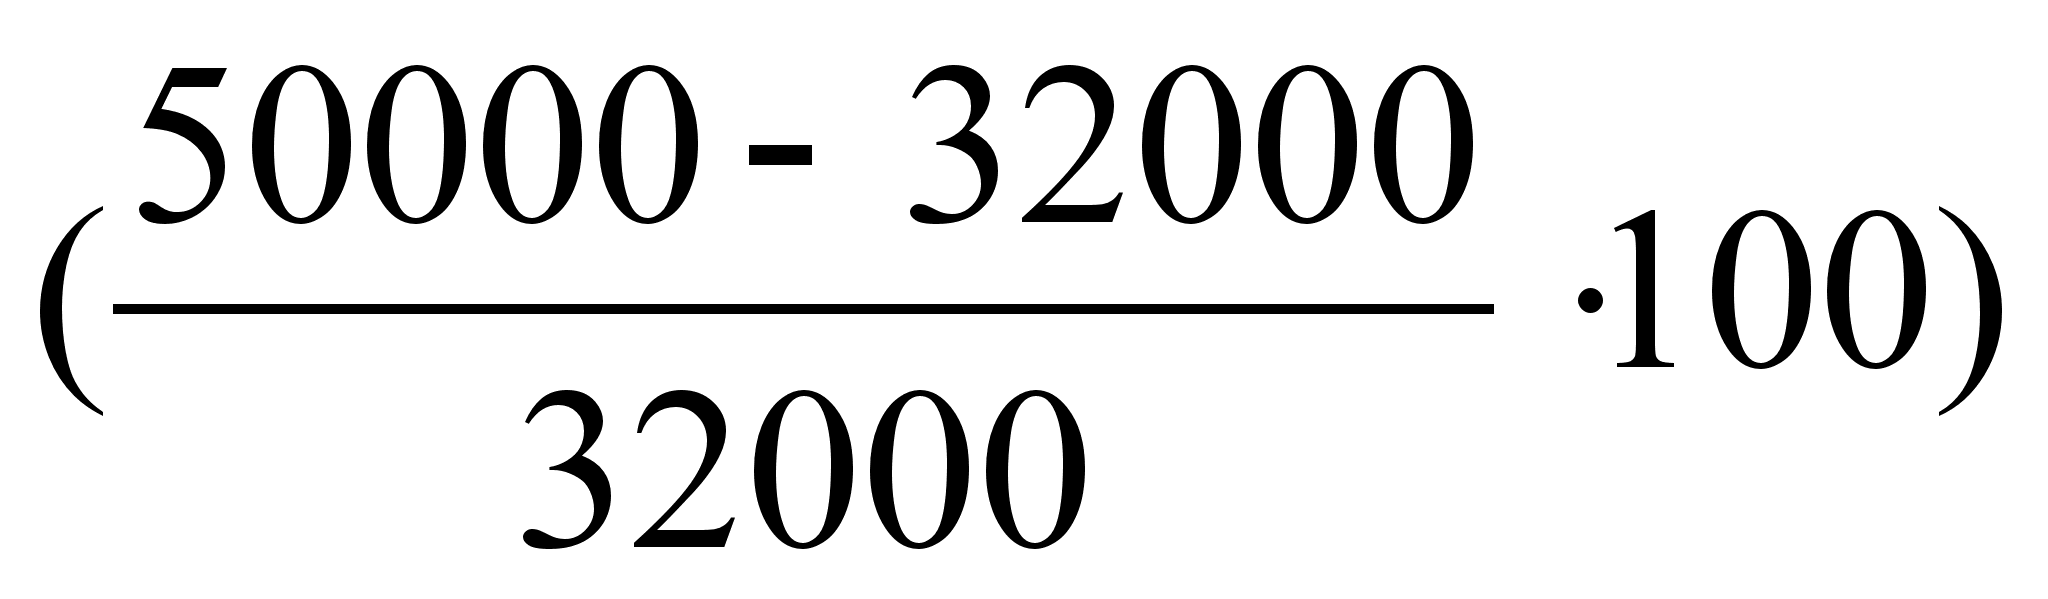
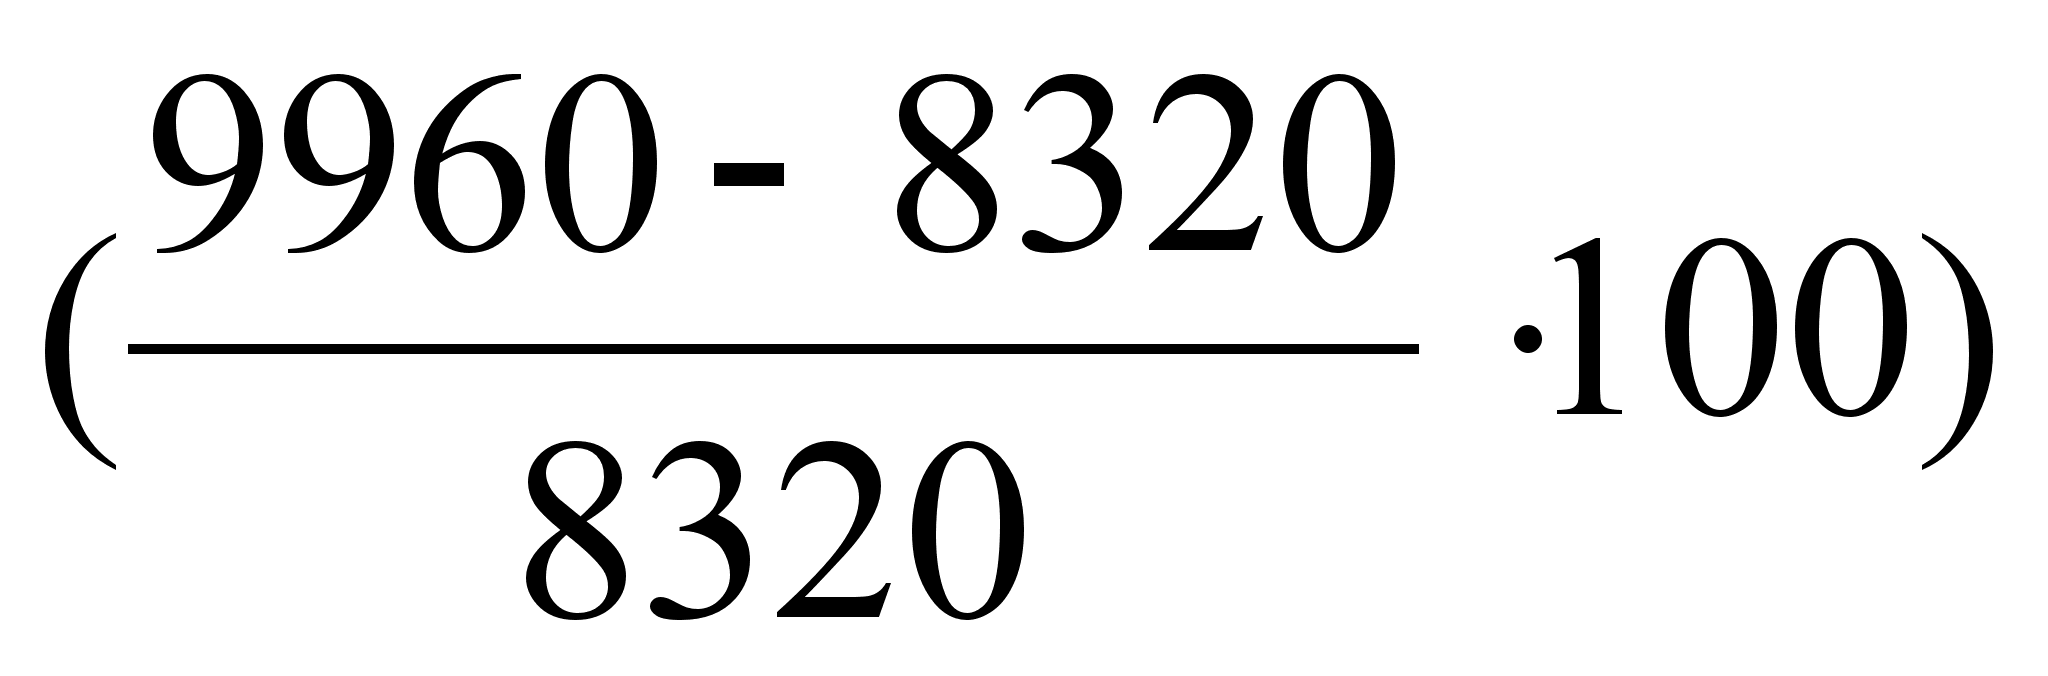
У процесі вимірювання ефективності виробництва не слід ігнорува-ти визначення народногосподарського ефекту використання продукції як практично важливого узагальнюючого показника, оскільки при оцінці усіх видів діяльності підприємства обов’язково треба врахувати ступінь задоволення різноманітних потреб споживачів його виробів. Народно-господарській ефект використання продукції того чи іншого підприєм-ства у сфері її споживання обчислюється у вигляді приросту чистого прибутку (доходу), тобто загального ефекту (збільшення прибутку в наслідок зростання обсягу виробництва і продуктивності праці, економії експлуатаційних витрат і інвестиційних ресурсів тощо) за вирахуванням вартості придбання продукції виробничо-технічного призначення.
Сферою визначення і постійного контролю повинен бути охоплений також показник загальної рентабельності виробництва, що визнача-ється шляхом розрахунку відношення одержаного прибутку до обсягу застосовуваних виробничих фондів.
Щодо решти системи показників, диференційованої за видами ре-сурсів і окресленої вище (табл. 1), то вони використовуються у відпо-відності з наперед визначеними метою вимірбвання ефективності і нап-рямками застосування його результатів. Існує бодай дві загальні і пос-тійно діючі мети: 1) виявлення, оцінка і узагальнення відносної ефек-тивності виробничих підрозділів і діяльності функціональних ланок з наступним вишукуванням пріоритетних напрямків мотивізації та реаль-них механізмів впливу на її позитивну динаміку в майбутньому; 2) порів-няння ступеня ефективності, досягнутого даним підприємством і його конкурентами на ринку, щоб не допустити зниження престижу і конку-рентноспроможності у сфері бізнесу.
ІІ. 3. Оцінка соціальної ефективності.
Перш за все необхідно зазначити, що неухильне зростання соціаль-ної ефективності є кінцево метою сукупної виробничо-господарської і комерційної діяльності підприємств. З огляду на це економічна ефектив-ність відносно соціальної слід вважати проміжною. Саме рівень еконо-мічної результативності функціонування підприємств слугує матеріа-льною і фінансовою базою розв’язання будь-яких соціальних проблем. З урахуванням цієї можливої обставини треба оцінювати соціальну ефек-тивність. Проте об’єктивна оцінка соціальної ефективності зараз наражу-ється на істотні труднощі, пов’язані з відсутністю науково-обгрунтованої і загально визнаної методики визначення її рівня. Вочевидь, таке явище зу-мовлене не лише браком уваги відповідних галузей науки до роз’язання цієї вкрай актуальної проблеми, але й надзвичайною складністю самих соціальних процесів. Тому за цих умов можна старатися на дещо інту-їтивне і імперичне уявлення про принципові підходи до оцінки соціаль-ної ефективності.
По-перше, треба виходити з того, що соціальна ефективність пови-на визначатись на двох рівнях: локальному (на тому чи іншому підпри-ємстві її що до ступеня задоволення певної сукупності соціальних потреб своїх робітників) та муніципальному і загальнодержавному (ступінь со-ціального захисту людей і рівня забезпечення соціальних потреб різних верств населення з боку місцевих органів та держави в цілому).
По-друге, дуже важливим є визначення абсолютних масштабів і від-носного рівня задоволення різноманітних соціальних потреб працівників того чи іншого підприємства за рахунок власних матеріальних і фінан-сових коштів, нагромаджених ним внаслідок виробничо-господарської і комерційної діяльності, застосування нових форм господарювання. До соціальних потреб робітників, які можуть бути задоволені підприєм-ством у певній мірі (залежно від наявних можливостей), зокрема відно-сяться: збільшення розміру оплати праці понад встановлений державою мінімальний рівень заробітної плати; оплата значної частини вартості або надання безкоштовних путівок до лікувально-оздоровчих закладів; дотації закладам громадського харчування підприємств; надання безпо-воротної позички на придбання кооперативного житла і зведення дачних будинків; будівництво і утримання власного житлового фонду, баз відпо-чинку, будинків культури, поліклінік, дитячих дошкільних закладів, спортивних споруд; забезпечення нормальних (не шкідливих до здоро-в’я) умов праці і належної охорони навколишнього природного середо-вища; направлення на навчання до середніх спеціальних і вищих нав-чальних закладів молодих працівників з виплатою стипендій, підготовка необхідних для ринково-комерційних структер підприємства спеціаліс-тів у спеціальних навчальних центрах (інститутах менеджменту, школах бізнесу і підприємництва), стажування керівників і спеціалістів у зару-біжних фірмах; створення підсобних сільськогосподарських підприєм-ств тощо.
По-третє, при загальній оцінці соціальної ефективності треба вра-хувати також ряд соціально важливих заходів, постійно здійснюваних за рахунок муніципальних (місцевих) і загальнодержавного бюджетів, що формуються, як відомо, під безпосереднім впливом існуючої системи оподаткування виробничих та інших прибуткових підприємств, а також їх спонсорської і благодійницької діяльності. Основними з таких заходів є: встановлення і регулювання мінімальної заробітної плати по всім ка-тегоріям працюючих на підприємствах і організаціях різних видів та сфер народного господарства; встановлення і виплата пенсій, стипендії, фінансової допомого многодітним сім’ям; індексація заробітної плати і пенсій у відповідності з динамікою роздрібних цін на товари спожи-вання; регулювання продажних цін на певні види товари для населення і вартості комунальних послуг; бюджетне фінансування організацій і підприємств невиробничої сфери; реалізація загальнодержавних соціаль-них програм тощо.
По-четверте, конкретне визначення рівня соціальної ефективності повинно охоплювати кількісне вимірювання і оцінки ефекту та витрат по усій сукупності заходів, зміст і характер яких дозволяє це зробити, а та-кож якісну характеристику і виявлення впливу на ефективність таких груп заходів, по яких кількісне вимірювання прямого ефекту є неможли-вим. Кількісне вимірювання соціальної ефективності окремих груп здій-снюваних заходів зводиться до обчислення непрямого економічного ефекту і витрат на його досягнення з наступним його порівнянням. При чому єдиною методикою розрахунку такого ефекту не існує. Тому в кож-ному окремому випадку слід застосовувати специфічний спосіб його визначення, який став уже відомим з оприлюднених наукових розробок або ще невідомий, але рекомендується консультантами попередницько-впроваджувальної організації чи спеціалістами у цій галузі відповідної управлінської структури підприємства (міністерства, комітета, чи іншого державного органа влади). Якісна характеристика ефективності певних груп соціальних заходів повинна передбачати більш-менш детальний опис її реального (можливого) впливу на результативність виробництва і життєдіяльність населення (його окремих верств). За інших різних умов результати кількісного вимірювання соціальної ефективності треба до-повнювати якісними характеристиками заходів, що впливають на неї, і на цій підставі формулювати загальні висновки щодо її рівня і динаміки.
ІІІ. Класифікація чинників зростання ефективності виробництва.
ІІІ. 1. Класифікація суттєвих характеристик.
Рівень економічної і соціальної ефективності виробництва залежить від чисельних чинників, що її визначають. У зв’язку з цим для практич-ного розв’язання завдань управління ефективністю важливого значення набуває класифікація чинників її зростання. Усі чинники доцільно кла-сифікувати за обмеженою кількістю групувальних ознак, що сприяє виз-начення головних напрямків і шляхів підвищення ефективності вироб-ництва (продуктивності діяльності підприємства).
Класифікація великої різноманітності чинників зростання ефектив-ності (продуктивності) може здійснюватись за трьома ознаками: 1) ви-дами витрат і ресурсів (джерелами підвищення); 2) напрямками розвитку і удосконалення виробництва; 3) місцем реалізації у системі управління виробництвом (рис. 4).
Групування чинників за першою ознакою уможливлює досить чітке визначення джерел підвищення ефективності: зростанням продуктив-ності праці (економія витрат жівої праці), зниження фондомісткості (ка-піталомісткості) і матеріаломісткості продукції, поліпшення використан-ня природних ресурсів. Активне використання перелічених джерел під-вищення ефективності виробництва передбачає здійснення комплексу за-ходів, які за своїм змістом характеризують основні напрямки розвитку і удосконалення виробництва (друга ознака групування чинників). Виз-начальними напрямками є перш за все прискорення темпів науково-тех-нічного і організаційного прогресу (створення нових і удосконалення іс-нуючих технологій, конструкційних матеріалів, засобів праці і кінцевої продукції; механізація і автоматизація виробничих процесів; запровад-ження прогресивних методів і форм організації виробництва і праці; по-бутова і регулювання ринкового механізму господарювання).
Практично більш важливою слід вважити класифікацію чинників ефективності за місцем реалізації у системі управління виробництвом (третя ознака групування чинників), особливо виокремлення з них двох категорій чинників – внутрішніх (внутрівиробничих) і зовнішніх (народ-ногосподарських), а також поділ сукупності внутрішніх чинників на так звані “тверді чинники” і “м’які чинники” (Класифікація внутрішніх чинників на “тверді” і “м’які” природно є досить умовною і незвичною, але широко відомою і використовуваною на підприємствах зарубіжних країн. Назви “тверді” і “м’які” чинники запозичені з англійської комп’ютерної технології відповідно до якої сам комп’ютер називається “твердим товаром”, а програмне забезпечення – “м’яким товаром”. При цьому “твердими чинниками” позначають таки з них, що можна виміряти і мають фізичні параметри, а “м’якими” – ті, які не можна відчути фізично, проте мають не аби яке значення для економічного управління виробництвом (наприклад, інформація, знання і кваліфікація кадрів, методи і системи організації різних процесів тощо).
ІІІ. 2. Напрямки дії і використання.
Можливі напрямки реалізації внутрішніх і зовнішніх чинників під-вищення ефективності виробництва (діяльності підприємства) не одна-кові за ступенем дії (впливу), використання і контролю. Тому для прак-тики господарювання, керівників і відповідних спеціалістів (менеджерів) підприємств важливим є детальне знання масштабів дії, форм контролю і використання найбільш істотних внутрішніх і зовнішних чинників на різних рівнях управління виробництвом. Підприємство може і повинно постійно контролювати процес використання внутрішніх чинників шля-хом розробки і послідовного здійснення власної програми підвищення ефективності виробництва, а також врахувати вплив на неї зовнішних чинників – економічної соціальної політики держави, діяльності наці-ональних інституційних організацій розвитку інфраструктури і структур-них змін у суспільстві.
Технологія. Технологічні нововведення, особливо сучасні форми ав-томатизації і інформаційні технології справляють чи не найбільш істот-ний вплив на рівень і динаміку ефективності виробництва. За принципом ланцюгової реакції вони викликають суттєві зміни в технічному рівні і продуктивності технологічного устаткування, методах і формах організа-ції трудових процесів, підготовці і кваліфікації кадрів тощо.
Устаткування. Цьому чинникові належить одне з провідних місць у програмі підвищення ефективності виробництва. Зростанню продук-тивності діючого устаткування сприяють належна організація ремонтно-технічного обслуговування, оптимальні сроки експлуатації, забезпечення необхідної пропорційності в пропускній спроможності технологічно зв’язаних його груп (одиниць), чітке планування завантаження у часі, підвищення змінності роботи, скорочення внутрішньозмінних витрат робочо-го часу тощо.
Таблиця 36. Інтегрована модель чинників ефективності виробництва (продуктивності діяльності підприємства як виробничо-економічної системи).
| Класифікаційні ознаки чинників ефективності виробництва | |||
| Види витрат і ресурсів (джерела підвищення ефективності) | Основні напрямки розвитку і удосконалення виробництва | Місце реалізації чинників у системі управління виробництвом |
|
|
Фондомісткість продукції Матеріаломісткість продукції Природні ресурси |
НТП Структура виробництва Організаційні системи управління Форми і методи органі-зації виробництва Якість продукції Планування і мотивація виробництва |
внутрішні | зовнішні |
|
“Тверді Технологія Устаткування Матеріали і енергія Вироби “М’які” Працівники Організація і системи Методи роботи Стиль управління |
Державна економічна і соціальна політика Інституційні механізми Інфраструктура Структурні зміни |
||

| Чинники зростання ефективності виробництва |
Матеріали і енергія. Проблема економії ї зменшення споживання сировини, матеріалів, енергії повинна бути під постійним контролем від-повідних спеціалістів підприємств з матеріаломістким і енергомістким виробництвом. Нагальне завдання ресурсозбереження на таких підпри-ємствах може позитивно розв’язуватись шляхом запровадження маловід-ходної та безвідходної технології, збільшення виходу корисної продукції чи енергії з одиниці використовуваного матеріалу, використання деше-вих і низькосортних видів сировини, підвищення якості матеріалів за до-помогою первинної обробки, заміна імпортних сировини і матеріалів ма-теріальними ресурсами вітчизняного виробництва, раціоналізація управ-ління виробничими запасами і розвитку ефективних джерел постачання.
Вироби. Самі продукти (вироби), їх якість та дизайн також є важли-вими чинниками ефективності. Остання,тобо дизайн, повинна корелю-вати з так званою корисною вартістю, тобто тією сумою, яку покупець готовий заплатити за виріб відповідної якості. Передові підприємства постійно контролюють втілення своєї технічної переваги у конкретних виробах, що користуються великим попитом на ринку. Проте для досягнення високої продуктивності підприємства просто корисності товару недостатньо. Пропоновані підприємством для продажу вироби повинні появитись на ринку у потрібному місці, у потрібний час і за розсудливою ціною. У зв’язку з цим підприємство мусить слідкувати за тим, щоб не виникало бодай найменших організаційних і економічних бар’єрів між виробництвом і окремими стадіями маркетингу.
Працівники. Основним джерелом і визначальним чинником зрос-тання ефективності виробництва (діяльності підприємства) є працівники – керівники, підприємці, спеціалісти, робітники. Продуктивність їх праці багато в чому визначається методами, технікою, особистим умінням, знаннями, відношенням до праці та здібністю виконувати ту або іншу роботу. Ділові якості працівників найбільш повно можуть проявлятися в умовах функціонування на підприємстві потужного і гнучкого мотива-ційного механізму. Продуктивність праці буде зростати тоді, коли керів-ництво підприємства матеріально і морально заохочує до використання творчих здібностей усіх категорій працівників, проявляє інтерес до їх особистих проблем життєдіяльності, сприяє створенню і підтриманню благоприємного соціального мікроклімату, у межах своїх повноважень і можливостей підприємства здійснює соціальний захист людей, гарантує їх зайнятість тощо.
Організація і системи. Єдність трудового колективу, раціональ-ність у делегуванні відповідальності і нормах керованості відносяться до принципів доброї організації справ на підприємстві, що забезпечують не-обхідну спеціалізацію і координацію виробничих і управлінських проце-сів і, отже, вищий рівень ефективності (продуктивності) діяльності. Од-нією з причин недостатньої продуктивності підприємства як складної ви-робничо-економічної системи є занадто жорстка її організаційна струк-тура, надмірне відокремлення підрозділів за професійними групами або функціями. Тому система повинна бути динамічною і гнучкою, пері-одично реорганізованою у відповідності з новими завданнями, що поста-ють перед підприємством при зміні ситуації.
Методи роботи. Більш досконалі методи роботи в умовах пе-реважання трудомістких процесів стають достатньо перспективними для зростання продуктивності. Наукова організація роботи у всіх підрозділах підприємства мусить зробити ручну працю більш продуктивною за раху-нок удосконалення способів виконання трудових операцій, застосову-ваних механізмів та інструментів, організації робочих місць. Для удос-коналення методів праці на підприємстві дуже важливим є постійний аналіз трудових операцій і використання робочого часу, систематична атестація робочих місць, узагальнення і використання нагромадженого на інших споріднених підприємствах позитивного досвіду, організація навчання різних категорій працівників прогресивним прийомам праці, усунення непотрібної (зайвої) роботи і виконання корисної з меншими витратами сили, часу і коштів.
Стиль управління. Значний (за деякими оцінками – переважний) внесок у зростання ефективності (продуктивності) виробництва може за-безпечувати сучасна добре організована система управління, під контро-лем якої знаходяться ресурси і результати діяльності підприємства. Складовою частиною такої системи є стиль управління – типовий “м’я-кий” чинник підвищення ефективності діяльності підприємства. Кожен керівник, підприємець чи менеджер підприємства мусить знати, що аб-солютно досконалого стилю управління для усіх випадків не існує. За-гальна ефективність діяльності підприємства залежить від того, коли, де, як і по відношенню до кого застосовується відповідний стиль управлін-ня. Відомо, що стиль управління, в якому поєднані професійна компетен-тність, діловитість і висока етика взаємовідносин між людьми, впливає практично на усі види і напрямки діяльності підприємства. Від нього залежить, в якій мірі враховуються зовнішні чинники зростання ефективності виробництва на тому чи іншому підприємстві.
Максимально можливого впливу внутрішніх (“твердих” і “м’яких”) чинників на рівень ефективності виробництва можна досягти лише при забезпеченні необхідної комплексності їх використання, узгодженості взаємодії у часі і просторі. Наприклад, можна використовувати найно-віші технології і устаткування, але продовжувати застосовувати застарілі форми організації праці або мати на підприємстві недостатньо підготов-лені кадри. Зрозуміло, що у такому випадку позитивних зрушеннь у ефективності виробництва не станеться.
На рівень продуктивності кожного окремого підприємства безпосе-редній чи непрямий вплив справляють зовнішні чинники ефективності виробництва. Проте самі підприємства не можуть активно їх контролю-вати. Ось чому ці чинники слід знати і вивчати, зрозуміти їх дію (вплив) і приймати до уваги при розробці (плануванні) і здійсненні програм під-вищенні ефективності виробництва на підприємствах. У зв’язку з цим стає очевидною необхідність суттєвої характеристики і окреслення нап-рямків дії окремих зовнішніх чинників ефективності (продуктивності).
Державна політика. Здійснювана державою (урядом) економічна і соціальна політика істотно впливає на ефективність суспільного вироб-ництва через: практичну діяльність урядових установ і державних струк-тур; різноманітні види законодавства; фінансові заходи і стимули (подат-ки, тарифи, фінансова підтримка великих науково-технічних і виробни-чих проектів, фінансування соціальних програм, регулювання процент-них ставок для кредитів); установлювані та контрольовані економічні правила і нормативи (регулювання доходів і оплати праці, контроль за цінами, ліцензування зовнішньоекономічної діяльності тощо); створення ринкової, виробничої і соціальної інфраструктури; макроекономічні структурні зміни; програми роздержавлення власності і приватизацію державних підприємств; комерціалізацію організаційних структур неви-робничої сфери тощо. Розвиток економіки України, економічні відноси-ни між окремими підприємствами і організаціями, між підприємствами і державою здійснюються зараз рядом визначальних у цій галузі законів (зокрема про підприємництво в Україні, про власність, про підприєм-ництво, про оподаткування підприємств, про оплату праці та інші), ос-новні положення яких керівникам і спеціалістам підприємств треба доб-ре знати і спиратися на них у своїй практичній діяльності.
Інституційні механізми. Оскільки ефективність виробництва, як уже зазначалося, залежить від багатьох чинників – внутрішніх і зовніш-них (по відношенню до підприємства), не пересічним завданням держави є створення не лише на національному рівні, не лише відповідних еко-номчних, соціальних, політичних і законодавчих, але й організаційних умов підвищення продуктивності виробничо-економічних систем. Такі умови зокрема забезпечуються шляхом заснування і постійного функці-онування на національному, регіональному чи галузевому рівнях спеці-альних інституційних механізмів – організації (дослідно-впроваджуваль-них і навчальних центрів, інститутів, асоціацій), діяльність яких зорієн-тована на: визначення і розв’язання основних проблем підвищення ефек-тивності (продуктивності) різних виробничо-економічних систем і еко-номіки в цілому; практично реалізацію стратегії і тактики розвитку на-родного господарства, здійснюваних на відповідних рівнях управління; підготовки (перепідготовки, підвищення кваліфікації менеджерів і інших кадрів) для ринкової економіки. Зараз у світі нараховується біля 150 на-ціональних і регіональних центрів, інститутів і асоціацій по продуктив-ності і управлінню. Зокрема у світовому товаристві відомими і визнани-ми є Японський центр продуктивності, Центр продуктивності ФРН, Ка-надський центр ринку праці і продуктивності, Американський інститут організації праці і виробництва. В Україні аналогічні функціїї виконує Інститут стратегічних досліджень, Інститут економіки промисловості, Міжнародний інститут менеджменту, Державна академія управління, Кіївський державний економічний універсітет.
Інфраструктура. Важливою передумовою зростання ефективності (продуктивності) виробництва на підприємствах є достатній рівень роз-витку і активна діяльність різноманітних інституцій ринкової, виробни-чої і соціальної інфраструктури. В сучасних умовах усі підприємства у процесі своєї іноваційної, виробничої і комерційної діяльності не можуть обходитись без відповідних послуг іноваційних фондів, товарно-сиро-винних бірж, бірж праці, фондових бірж, комерційних банків та інших інститутів ринкової інфраструктури. Неабиякий безпосередній вплив на результативність діяльності підприємств, рівень ефективності їх вироб-ництва в цілому справляє належний розвиток і високоякісне функціону-вання виробничої інфраструктури – комунікацій, транспорту, оптової і роздрібної торгівлі, спеціалізованих інформаційних систем тощо. Зреш-тою чи не найбільш вирішальне значення для забезпечення динамічного і ефективного розвитку як суспільного виробництва в цілому так і різно-манітних його ланок, включаючи головну з них – підприємства, потужна і розгалужена мережа організаційних структур і система постійно здій-снюваних ними заходів, що у своїй сукупності складають соціальну ін-фраструктуру. У зв’язку з цим державі і відповідним її владним та уп-равлінським установам належить приділяти особливу увагу розвитку і підвищенню ефективності різноманітних закладів освіти, науки, куль-тури, систем житлово-комунального господарства і побутового обслуго-вування населення, його надійного соціального захисту.
Структурні зміни. На показники ефективності (продуктивності) на різних рівнях господарювання нерідко впливають структурні зміни у суспільстві належно від якості управління діяльністю окремих під-приємств. При чому така взаємодія у довгостроковій перспективі завжди має двостороній характер, тобто структурні зміни відбиваються на рівні загальної ефективності, а позитивні зрушення продуктивності можуть сприяти модефікації самої структури суспільного виробництва. Подібні зміни є не лише результатом, але й причиною економічного і соціального розвитку суспільства. Розуміння цих змін дозволяє уникати непотрібних похибок у прийнятті урядових рішень, більш реалістично і цілеспрямо-вано планувати діяльність підприємства, розвивати ринкову і соціальну інфраструктуру. Найбільш важливим окрім політичних, вважаються структурні зміни економічного і соціального характеру. Найістотніші економічні зміни відбуваються у таких сферах: 1) моделях зайнятості населення – зрушення зайнятостя від сільського господарства до обробної промисловості, а також від останньої до невиробничих галузей (особливо сфери послуг); 2) складі основних фондів (основного капіталу) – визначаються розмірами фонду нагромадження та інвестицій за озна-ками інтенсивності оновлення, строку використання, ступеню втілення технологічних новин, рівнем капіталомісткості; 3) технологіях, наукових дослідженнях і розробках – співвідношення імпорту технологій з залу-ченням іноземного капіталу і вітчизняних технологічних розробок, зрушення нетрадиційних до тихнологій і розробок, що супроводжуються революційними проривами у цих галузях; 4) масштабах (концентрації) виробництва – помітне збільшення частки дрібних (малих) і середніх підприємств, що можуть стати і стають конкурентоспроможними за умо-ви їх необхідної спеціалізації та наявності великих і розрахованих на тривалий період партій замовлень на виготовлювану ними продукцію. Структурні зміни соціального характеру торкаються головним чином персоналу (робочої сили) і трудового потенціалу; вони характеризуються істотними зрушеннями у їх складі за ознаками – статі, освідченості, ква-ліфікації, національних особливостей характеру тощо.
Висновок.
Одже, вимірювання еффективності виробництва передбачає встановлення критерію економічної ефективності, який повинен бути єдиним для усех ланок економіки - від підприємства до народного господарства в цілому. Таким чином загальним критерієм економічної ефективності виробництва є ріст продуктивності суспільної праці.
В наш
час економічна
ефективність
виробництва
оцінюється
на основі данного
критерию, що
виражається
в максимізації
роста національного
доходу (чистой
продукції) на
одиницю праці.
На рівні підприємства
формою єдиного
критерія ефективності
його діяльності
може слугувати
максимізація
прибутку.
Ефективність
виробництва
находить конкретний
кількісний
вираз в взаємопов’язаній
системі показників,
характеризуючих
ефективність
використання
основних елементів
виробничого
процесу. Система
показників
економічної
ефективності
виробництва
повина відповідати
наступним
принципам:
забезпечувати
взаємозв’язок
критерія і
системи конкретних
показників
ефективності
виробництва;
опреділяти
рівень ефективності
використання
всіх видів,
застосовуваних
в виробництві
ресурсів;
забезпечувати
вимірювання
ефективності
виробництва
на різних рівнях
управління;
стимулювати
мобілізацію
внутрішньовиробничих
резервів підвищення
ефективности
виробництва.
Слід зазначити, що рівень економічної ефективності в промисло-вості залежить від багатьох взаємопов’язаних факторів. Для кожної галузі промисловості в наслідок її техніко-економічних особливостей характерні специфічні фактори ефективності.
На закінчення варто зазначити, що обов’язковість у використанні (урахуванні) зовнішних чинників не є такою жорсткою, як по відношенню до внутрішних чинників ефективності виробництва. Певне ігнорування підприємствами цієї вимоги може лише загальмувати темпи зростання ефективності.
Список використаної літератури.
Закони України (том I) / за ред. Опришко В. Ф. (голова), Горьовий Л. Є., Мацюк А. Р., Осауленко А. І. та інші, – К., 1996
Економіка підприємства (Том ІІ)/За ред. проф. С. Ф. Покропивного,-Київ:”Видавництво «Хвиля-Прес»”,-1995
Основы предпринимательского дела /Под ред. проф. Ю. М. Осипова, Е. Е. Смирновой,-Москва:БЕК,-1996
Сергеев И. В. Экономики предприятия,-Москва:”Финансы и статистика”,-1997
Клейнер Г.Б., Тамбовцев В.Л., Качалов Р.М. Предприятие в нестабильной экономической среде: риски, стратегии, безопасность,-Москва:”Экономика”,-1997
Шмален Г. Основы и проблеми экономики предприятия / Под. ред. проф. А. Г. Поршнева,-Москва:”Финансы и ста-тистика”,-1996
Экономика предприятия /Под ред. проф. В. Я. Горфинкеля, В. А. Швандара,-Москва:”Банки и биржи”,-1998
Экономика предприятия (Книга 3(18))/Под ред. проф. В. М. Семенова-Москва:Центр экономики и маркетинга,-1998
1 Економіка підприємства (Том ІІ)/За ред. проф. С. Ф. Покропивного,-Київ:”Видав-ництво «Хвиля-Прес»”,-1995-стр.249
2 Економіка підприємства (Том ІІ)/За ред. проф. С. Ф. Покропивного,-Київ:”Видав-ництво «Хвиля-Прес»”,-1995-стр.251.
3 Економіка підприємства (Том ІІ)/За ред. проф. С. Ф. Покропивного,-Київ:”Видав-ництво «Хвиля-Прес»”,-1995-стр.253.
4 Економіка підприємства (Том ІІ)/За ред. проф. С. Ф. Покропивного,-Київ:”Видав-ництво «Хвиля-Прес»”,-1995-стр.258.
5 Економіка підприємства (Том ІІ)/За ред. проф. С. Ф. Покропивного,-Київ:”Видав-ництво «Хвиля-Прес»”,-1995-стр.259.
6 Економіка підприємства (Том ІІ)/За ред. проф. С. Ф. Покропивного,-Київ:”Видав-ництво «Хвиля-Прес»”,-1995-стр.270.