Рентабельность производства и пути её повышения в сельском хозяйстве
Одной из важнейших характеристик экономики любого предприятия является обеспеченность его основными фондами, а также эффективность их использования.
К показателям обеспеченности предприятия основными фондами относятся фондообеспеченность и фондовооружённость.
Фондообеспеченность – это среднегодовая стоимость основных производственных фондов сельскохозяйственного назначения на 100 га сельхозугодий.
Фондовооружённость – среднегодовая стоимость основных производственных фондов сельскохозяйственного назначения на 1 среднегодового работника.
Экономическая эффективность использования основных производственных фондов характеризуется системой показателей, основные из которых фондоотдача и фондоемкость. Фондоотдача может быть определена по валовой продукции, по валовому доходу и прибыли. В первом случае она исчисляется отношением основных производственных фондов сельскохозяйственного назначения к стоимости валовой продукции, во втором – отношением к ней валового дохода, в третьем – прибыли.
Фондоёмкость продукции представляет среднегодовую стоимость основных производственных фондов сельскохозяйственного назначения на 1 рубль валовой продукции.
Рассмотрим выше указанные показатели в колхозе «Красный путь» Жигаловского района.
Таблица 5 – Обеспеченность предприятия производственными фондами и эффективность их использования.
| Показатели | 1998 |
1999 |
2000 |
2000 в % | |
| 1998 | 1999 | ||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| Исходные данные | |||||
| Среднегодовая стоимость основных производственных фондов сельскохозяйственного назначения тыс. руб. | 22448 | 53798 | 61408 | 273,6 | 114,1 |
| Площадь сельхозугодий, га | 30507 | 30507 | 30507 | 100 | 100 |
| Среднегодовые работник занятые в сельском хозяйстве, чел. | 275 | 269 | 235 | 92,0 | 94,1 |
| Стоимость валовой продукции, тыс. руб. | 1901 | 1932 | 1604 | 84,4 | 83,0 |
| Валовой доход, тыс. руб. | 2155 | 1636 | 1507 | 69,9 | 92,1 |
| Прибыль, тыс. руб. | 1253 | 234 | 17 | 1,4 | 7,3 |
| Показатели обеспеченности | |||||
| Стоимость основных производственных фондов, тыс. руб. на: | |||||
| 100 га. сельхозугодий | 640,09 | 1534,02 | 1751,01 | 273,6 | 114,1 |
| среднегодового работника | 81,63 | 199,99 | 242,72 | 297,3 | 121,4 |
| Показатели эффективности использования фондов | |||||
| На 100 руб. основных производственных фондов сельскохозяйственного назначения произведено, руб.: | |||||
| валовой продукции (фондоотдача) | 8,74 | 3,59 | 2,61 | 30.8 | 72,7 |
| валового дохода | 9,6 | 3,04 | 2,45 | 25,5 | 80,6 |
| Прибыли | 5,58 | 0,43 | 0,03 | 1 | 7,0 |
| Фондоёмкость, руб. | 11,81 | 27,85 | 38,28 | 324,1 | 137,5 |
Из таблицы видим, что фондооснащённость данного хозяйства увеличилась в 2000 году на 173,6% по сравнению с 1998 годом. Такая тенденция связана с тем, что за три анализируемых года стоимость основных производственных фондов увеличилась, а площадь сельхозугодий осталась прежней. Значительное увеличение стоимости основных производственных фондов повлияло на уровень фондовооружённости, который в 2000 году превысил аналогичный показатель 1998 года на 197,3%.
Что касается показателей эффективности использования фондов, то здесь наблюдается обратная тенденция. Так фондоотдача (по валовой продукции) в 2000 году снизилась на 69,2% по сравнению с 1998 годом и на 27,3% по сравнению с 1999 годом. Показатель фондоёмкости, являясь обратным показателем фондоотдачи, увеличился соответственно на 224,1% и на 37,5%.
Для роста фондоотдачи и снижения фондоёмкости необходимо опережающее увеличение валовой продукции в сравнении с основными фондами. Как видно из таблицы в колхозе «Красный путь» пока что наблюдается обратное.
Эффективность использования фондов во многом оказывает влияние на уровень рентабельности производства. К примеру, фондоотдача тесно связана с объёмом валовой продукции, от которой, в свою очередь, зависит сумма прибыли. Фондоотдача влияет на прибыль и через себестоимость продукции: при её улучшении в себестоимости продукции снижается уровень амортизационных отчислений. Вследствие этого необходимо использовать ряд приёмов и способов, чтобы повысить экономическую эффективность производственных средств.
2 Расчёт и анализ уровня рентабельности производства в хозяйстве.
После общей организационно-экономической характеристики хозяйства перейдём к определению уровня рентабельности производства. Рентабельность, как было отмечено в теоретической части курсовой работы, рассчитывается путём сопоставления прибыли с затратами. Поэтому, прежде чем определить уровень рентабельности в колхозе «Красный путь», необходимо установить из каких источников формируются его денежные средства, какова балансовая прибыль в хозяйстве и как она изменяется в динамике.
Для определения источников поступления денежных средств воспользуемся следующей таблицей.
Таблица 6 – Структура поступления денежных средств в колхозе «Красный путь».
| Название показателя | 1998 | 1999 | 2000 | |||
| сумма тыс. руб. | % | сумма тыс. руб. | % | сумма тыс. руб. | % | |
| Поступило денежных средств – всего | 4263 |
100 |
993 |
100 |
851 |
100 |
| в том числе: | ||||||
| выручка от реализации товаров, продукции и услуг | 4213 |
98,8 |
719 |
72,4 |
163 |
19.2 |
| авансы, полученные от покупателей (заказчиков) | - |
- |
- |
- |
623 |
73.2 |
| бюджетные ассигнования и иное целевое финансирование | 42 |
1 |
28 |
2.8 |
32 |
3.8 |
| кредиты и займы | - | - | 130 | 13.1 | - | - |
| прочие поступления | 8 | 0.2 | 116 | 11.7 | 33 | 3,8 |
Данные таблицы показывают, что денежные средства в хозяйстве поступают в основном в виде выручки от реализации продукции, товаров и услуг. Так в 1998 году она составила 98,8% от всех поступлений, а в 1999 году – 72,4%. Исключение составляет лишь 2000 году, когда выручка от реализации товаров составили всего 19,2%, а остальные денежные средства формировались за счёт авансов, полученных от покупателей и заказчиков (73,2%). Если взглянуть на всю совокупность денежных средств, то легко отметить тенденцию к их снижению. Так в 2000 году этот показатель снизился в 5 раз по сравнению с 1998 годом.
Для расчёта уровня рентабельности по всему хозяйству необходимо установить, какова его балансовая прибыль. Под балансовой прибылью понимается конечный финансовый результат хозяйственной деятельности предприятия или фирмы. Она включает в себя три элемента: прибыль (убыток) от реализации продукции, выполнения работ, оказания услуг; прибыль (убыток) от реализации основных средств и иного имущества предприятия; финансовый результат от внереализационных операций.
Из каких элементов формируется балансовая прибыль в колхозе «Красный путь» можно установить из таблицы 7.
Таблица 7 – Формирование и распределение прибыли в колхозе «Красный путь», тыс. руб.
| Название показателя | Годы | ||
| 1998 | 1999 | 2000 | |
| 1 | 2 | 3 | 4 |
| Выручка от реализации товаров, продукции, услуг (без НДС, акцизов и аналогичных платежей) | 4563 | 6854 | 5230 |
| Себестоимость реализации товаров, продукции, работ, услуг | 3310 | 6620 | 5213 |
| Прибыль | 1253 | 234 | 17 |
| Прибыль от финансово-хозяйственной деятельности | 1253 | 234 | 17 |
| Дотации | 94 | 143 | 20 |
| Балансовая прибыль | 1315 | 377 | 37 |
| Налог на прибыль | 130 | 6 | 26 |
| Отвлечённые средства | 1185 | 371 | 11 |
| Нераспределённая прибыль (убыток) | - | - | - |
Как видно из таблицы 7, балансовая прибыль в колхозе «Красный путь» формируется в основном за счёт финансово-хозяйственной деятельности предприятия. Лишь незначительную часть от неё занимают разного рода дотации. Такие виды источников прибыли как реализация основных средств и внереализационные операции в данном хозяйстве вообще отсутствуют. Рассматривая показатели таблицы в динамике, можно установит, что за три анализируемых года происходит уменьшение балансовой прибыли с 1315 тыс. руб. в 1998 году, до 37 тыс. руб. в 2000 году. Снижение прибыли объясняется, прежде всего, тем, что наряду с увеличением выручки от реализации продукции, товаров и услуг происходит ещё большее увеличение их себестоимости. Например, в 1999 году выручка от реализации продукции увеличилась по сравнению с 1998 годом на 50,2%, а её себестоимость на 100%. Снижение балансовой прибыли объясняется ещё и тем, что нет устойчивых дотаций на сельскохозяйственную продукцию. Так в 1998 году они составили 94 тыс. руб., в 1999 году – 143 тыс. руб., в 2000 году – 20 тыс. руб. На практике эти дотации зачастую подменяются взаимозачётами, а, следовательно, реальных денег хозяйство не получает. Поэтому прибыль в колхозе формируется в основном только за счёт своей продукции, товаров и услуг.
Теперь перейдём к определению уровня рентабельности производства, как по всему хозяйству, так и по основным видам продукции, на производстве которых колхоз специализируется. Как было установлено ранее – это зерно, молоко и сахарная свекла. Однако определить уровень рентабельности по сахарной свекле не представляется возможным, так как колхоз не продаёт её, а сдаёт на сахарный завод в качестве давальческого сырья, оставляя 30% за переработку. Колхоз реализует сахар, который находит отражение в годовом отчёте в форме 7 АПК по строке 200 (продукция растениеводства собственного производства реализованная в переработанном виде) куда входят также реализация муки, растительного масла и других видов продукции.
Для проведения расчётов воспользуемся исходными данными, которые отражены в следующей таблице.
Таблица 8 – Исходные данные.
| Показатели | 1998 год | 1999 год | 2000 год |
| По хозяйству | |||
| Полная себестоимость, тыс. руб. | 3310 | 6620 | 5213 |
| Балансовая прибыль, тыс. руб. | 1315 | 377 | 37 |
| Площадь сельхозугодий, га | 3507 | 3507 | 3507 |
| Стоимость основных фондов, тыс. руб. | 22448 | 53798 | 61408 |
| Стоимость оборотных фондов, тыс. руб. | 3231 | 5554 | 6108 |
| Среднегодовая численность работников, чел. | 310 | 278 | 281 |
| Затраты труда, чел, -ч. | 637000 | 67900 | 60200 |
| По зерновым культурам | |||
| Полная себестоимость, тыс. руб. | 403 | 570 | 631 |
| Денежная выручка, тыс. руб. | 806 | 1661 | 1566 |
| Прибыль, тыс. руб. | 403 | 1091 | 935 |
| Площадь посева, га | 1447 | 1420 | 1435 |
| Произведено, ц. | 39962 | 40764 | 48284 |
| Реализовано, ц | 25200 | 26136 | 26825 |
| Затраты труда, чел | 17000 | 18000 | 22000 |
| По молочному стаду коров | |||
| Поголовье животных, гол. | 625 | 600 | 600 |
| Реализовано продукции, ц | 12339 | 10338 | 8995 |
| Полная себестоимость, тыс. руб. | 851 | 1675 | 1439 |
| Денежная выручка, тыс. руб. | 656 | 724 | 791 |
| Прибыль, тыс. руб. | -195 | -951 | -648 |
| Затраты труда, чел. | 134000 | 112000 | 121000 |
Исходя из исходных данных таблицы 8, определим показатели рентабельности производства. Для удобства оформим их так же в виде таблицы.
Таблица 9 – Расчёт показателей рентабельности сельскохозяйственного производства в колхозе «Красный путь».
| Показатели | 1998 | 1999 | 2000 |
| По хозяйству | |||
| Балансовая прибыль, тыс. руб. | 1315 | 337 | 37 |
| Прибыль, руб. в расчёте на: | |||
| 1 га сельхозугодий | 374,96 | 107,5 | 10,56 |
| 1 руб. основных фондов | 0,06 | 0,01 | 0,00 |
| 1 работника | 4241,94 | 1356,12 | 131,67 |
| 1 чел.–ч. | 2,06 | 0,56 | 0,06 |
| Уровень рентабельности, % | 39,7 | 11,4 | 0,7 |
| Норма прибыли, % | 5,1 | 0,6 | 0,1 |
| По зерну | |||
| Масса прибыли, тыс. руб. | 403 | 1091 | 935 |
| Прибыль, руб. в расчёте на: | |||
| 1 га посева | 278,51 | 768,31 | 651,57 |
| 1 ц | 15,99 | 41,74 | 34,86 |
| 1 чел.–ч. | 23,71 | 60,61 | 42,5 |
| Уровень рентабельности, % | 100 | 191,4 | 148,2 |
| По молоку | |||
| Масса прибыли, тыс. руб. | -195 | -951 | -648 |
| Прибыль, руб. в расчёте на: | |||
| 1 голову | -312 | -1585 | -1080 |
| 1 ц. | -15,8 | --91,99 | -72,04 |
| 1 чел.–ч. | -1,46 | -8,48 | -5,36 |
| Уровень рентабельности, % | -22,9 | -56,8 | -45,0 |
Данные таблицы 9 показывают, что в колхозе «Красный путь» происходит снижение уровня рентабельности всего сельскохозяйственного производства с 39,7% в 1998 году до 0,7% в 2000 году, а также уменьшение нормы прибыли с 5,1% до 0,1% соответственно. Такая тенденция прослеживается в связи с значительным уменьшением балансовой прибыли за три анализируемых года на 1278 тыс. руб. и увеличение полной себестоимости на 1903 тыс. руб. Снижение нормы прибыли до 0,1% свидетельствует об уменьшении эффективности использования производственных фондов в 51 раз, уменьшение уровня рентабельности до 0,7% говорит о снижении прибыльности данного хозяйства в 56 раз.
Однако показатель рентабельности, рассчитанный в целом по хозяйству, не может установить какой именно вид продукции является прибыльным, а какой убыточным. Как видно из таблицы 9, если по всему хозяйству наблюдается снижение уровня рентабельности, то по зерновым культурам совсем наоборот. Самый высокий уровень рентабельности зерна за три анализируемых года сложился в 1999 году (191,4%). Он превысил аналогичный показатель 1998 года на 91,4%. Такое увеличение вызвано, прежде всего, тем, что себестоимость продукции возросла на 41,4%, а денежная выручка на 106,8%. На величину денежной выручки повлияла средняя цена реализованной продукции, которая в 1999 году также была наивысшей. В 2000 году наблюдается обратная тенденция – полная себестоимость продукции увеличилась на 10,7%, а денежная выручка наоборот уменьшилась на 5,8% по сравнению с 1999 годом. В результате чего уровень рентабельности зерна снизился на 43,2%.
Что касается производства молока, то, судя по таблице 9 в данном хозяйстве оно является рентабельным. Наибольший убыток в расчёте на 1 голову, на 1 центнер и на 1 человеко-час наблюдается в 1999 году. Такая ситуация сложилась в результате того, что себестоимость продукции была выше чем в 1998 году на 16,4%. Что касается денежной выручки от реализации продукции, то она изменялась более медленными темпами. Так в 1999 году она увеличилась на 10,5% по сравнению с 1998 годом, а в 2000 году на 9,3% по сравнению с 1998 годом. При чём увеличение денежной выручки происходило в основном за счёт увеличения цены реализации, а не количества реализованной продукции, которое как видно из таблицы 8 с каждым годом уменьшается.
Подводя итог данному разделу нужно отметить, что в колхозе «Красный путь» в основном на показатель рентабельности повлияла себестоимость продукции, которая как было установлено ранее, увеличивается с каждым годом. Рост себестоимости вызвал увеличение цена горюче-смазочные материалы, ядохимикаты, удобрения, семена и другие предметы и средства труда, которые необходимы для сельскохозяйственного производства.
Пути повышения рентабельности производства продукции растениеводства в колхозе «Красный путь» Жигаловского района Иркутской области.
Важнейшим фактором и путём повышения экономической рентабельности производства продукции растениеводства является дальнейшее увеличение урожайности всех сельскохозяйственных и прежде всего зерновых культур. Рост урожайности зерновых культур сдерживается недостаточной интенсивностью отрасли, не соблюдением всех элементов почвозащитной системы земледелия, медленным освоением рациональных севооборотов и интенсивных технологий, недостатками семеноводства, отступлением от требований агротехники возделывания культур. По оценкам учёных, прирост урожайности зерновых культур при интенсивной технологии обеспечивается за счёт: рационального применения минеральных удобрений – на 30 –35%, использование интенсивных сортов – на 15 –18%. Остальная прибавка урожайности достигается за счёт соблюдения сроков и высокого качества проведения всех видов технологических процессов возделывания зерновых культур.
Увеличение урожайности оказывает влияние не только на увеличение валовых сборов зерна, но и на экономическую эффективность его производства: производительность труда, себестоимость, а, следовательно, и на рентабельность.
Рост урожайности зерновых культур, как правило, связан с дополнительными трудовыми и материальными затратами на их возделывание (в расчёте на гектар посева). Однако как показывают практические исследования темпы роста урожайности и дополнительных затрат неодинаковы – урожайность растёт быстрее, чем дополнительные затраты труда и средств. Поэтому с ростом урожайности сокращается трудоёмкость производства и снижается себестоимость зерна.
Определим как влияет урожайность зерновых культур на себестоимость производства зерна в колхозе «Красный путь» и установим какая зависимость существует между этими двумя показателями. Для чего построим следующую таблицу.
Таблица 10 – Расчёт урожайности и себестоимости 1ц. зерна в колхозе.
| Годы | Площадь посева, га |
Валовой сбор, ц |
Себестоимость зерна, тыс. руб. |
Урожайность, ц/га |
Себестоимость 1 ц, руб. |
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1993 | 1495 | 52212 | 273 | 34,9 | 5,2 |
| 1994 | 1498 | 52806 | 279 | 35,3 | 5,3 |
| 1995 | 1487 | 42192 | 189 | 28,4 | 4,5 |
| 1996 | 1481 | 32963 | 225 | 22,3 | 6,8 |
| 1997 | 1450 | 29117 | 214 | 20,1 | 7,3 |
| 1998 | 1447 | 39962 | 403 | 27,6 | 10,1 |
| 1999 | 1420 | 40764 | 570 | 28,7 | 14,0 |
| 2000 | 1435 | 48284 | 631 | 33,6 | 13,1 |
Полученные результаты изобразим графически.
Рисунок 1 – Динамика урожайности и себестоимости зерна за 1993 – 2000 годы.
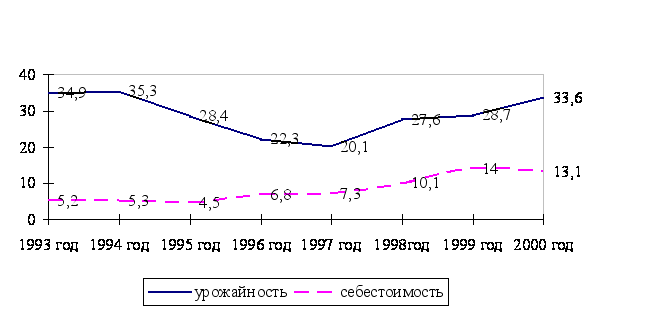
Используя расчётные данные таблицы 10 можно с помощью компьютера установить коэффициент корреляции, который показывает тесноту связей между урожайностью зерновых культур и себестоимостью 1 ц. зерна. В данном случае он будет равен –0,4, что свидетельствует об умеренной обратной связи между этими двумя показателями.
Также с помощью компьютера можно определить параметры а и в в линейном уравнении
У = А + В х Х (6)
где у – себестоимость 1 ц. зерна; х – урожайность; а – коэффициент, показывает влияние всех других факторов, кроме урожайности; в – коэффициент, показывающий насколько изменится себестоимость продукции при увеличении или уменьшении урожайности на 1 ц. с гектара.
У = 70, 71-1,7Х (7)
Оно означает, что при увеличении урожайности на 1 ц. с гектара себестоимость производства зерна снизится на 1,7 руб.
Если в полученное уравнение подставить урожайность зерновых культур, к примеру, за 1997 год, то можно получить расчётную величину себестоимости, которая будет равна 14,44 руб. Сравнивая фактическую величину себестоимости зерна 1997 года с расчётной видим, что она ниже на 9,3% , что свидетельствует об эффективности использования производственных ресурсов.
Отношение фактической себестоимости к расчётной носи название коэффициента корректировки. Для данного размера он равен 0,9.
Теперь определим плановую себестоимость зерна за счёт увеличения урожайности зерновых культур (в результате определённых мероприятий), например, на 3 ц/га, плановую урожайность определим по формуле:
Хn = Хфакт + ∆Х (8)
где Хn – плановая урожайность; Х – фактическая урожайность; ∆Х – изменение урожайности. Подставляя исходные данные в формулу ( ) получим урожайность 36,6 ц/га.
плановую себестоимость определим с помощью формулы (7) умножив её конечный результат на коэффициент корректировки (0,9). Произведя соответствующие расчеты, получим плановую себестоимость зерна равную 8,49 руб. Таким образом, при увеличении урожайности зерновых культур с 33,6ц/га до 36,6 ц/га себестоимость продукции снизится на 35,2% при прочих равных условиях.
Заключение
Показатель рентабельности производства имеет особенно важное значение в современных, рыночных условиях, когда руководству предприятия требуется постоянно принимать ряд неординарных решений для обеспечения прибыльности, а, следовательно, финансовой устойчивости предприятия (фирмы).
Факторы, оказывающие влияние на рентабельность сельскохозяйственного производства, многочисленны и многообразны. Одни из них зависят от деятельности конкретных коллективов, другие связаны с технологией и организацией производства, эффективности использования производственных ресурсов, внедрением достижений научно-технического прогресса.
Как показали практические расчёты, показатели рентабельности имеют более или менее значительные колебания по годам, что является следствием изменения цен реализации и себестоимости продукции. На уровень реализационных цен оказывает, прежде всего, количество и качество товарной продукции, а на себестоимость – урожайность сельскохозяйственных культур и продуктивность скота, а также величина трудовых и материальных затрат.
В настоящее время большинство сельскохозяйственных предприятий являются нерентабельными (убыточными) или малорентабельными, что является следствием экономического кризиса в стране.
Что касается колхоза «Красный путь», то его уровень рентабельности в 2000 году составил 0,7%, в то время как сам Жигаловский район является убыточным. Однако столь низкий уровень рентабельности говорит о необходимости принятия соответствующих мер по повышению прибыльности хозяйства. К таким мерам, прежде всего, относится снижение себестоимости продукции, повышение производительности труда и фондоотдачи, углубление специализации хозяйства на более рентабельных видах продукции.
Список использованной литературы.
Грузинов В. П., Грибов В. Д. Экономика предприятия М.: Финансы и статистика, 1998. – с.124,150.
Добровенский В. Шевелев В. Как оценить доходность предприятия // Экономика и жизнь. – 1995 №30. – с. 37.
Зельднер А. Г. Резервы повышения рентабельности сельскохозяйственного производства. М.:Колос. 1977
Коваленко Н. Я. Экономика сельского хозяйства / Курс лекций. – М.: ЭКМОС 1998. – с. 268
Литвин М. Н. О факторном методе планирования прибыли и рентабельности // Финансы, 1994. - №3. – с. 29-35
Петренко Н. Я., Чужинов П. Н. Экономика сельскохозяйственного производства Алма–Ата Кайнар, 1992. –с. 221 – 238.
Сиротинский А. Слагаемые рентабельности // АПК: экономика, управление, 1997. - №10. –с.
Смородин М. Б. Основы анализа рентабельности сельскохозяйственных предприятий М.: Статистика, 1997
Экономика предприятия./Под ред. Горфинкеля В. О., Швандара В. А. // М.: Банки и биржи, ЮНИТИ, 1998. – с. 60-65
Экономика сельского хозяйства/Под ред. Добрынина В. А. М.: Агропромиздат, 1990.- с. 248-251
Эйнштейн Д. Рентабельность сельского хозяйства как фактор социально-экономической стабильности // АПК: экономика, управление. 1994, -№10.- с. 66-72
26