Планирование объёма добычи полезного ископаемого и горнотехнических показателей
 - коэффициент
изменения в
плановом периоде
нормы выработки,
связано с изменением
мощности пласта,
повышением
температуры
в забоях и другими
осложняющими
факторами.
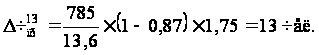
Общее изменение численности:
 –
2 – 15 + 1 – 11 – 1 – 48 –
15 – 16 + 10 – 7 + 10 + 22 + 13 = –59 чел.
Численность рабочих по плану (чпл.) будет равна:
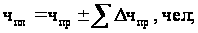
где - суммарное
изменение
(«уменьшение»
–, «увеличение»
+) приведенной
численности
рабочих за счёт
всех факторов
и мероприятий
динамики роста
производительности
труда.
Ч пл. = 1626 – 59 = 1567 человек
Производительность труда рабочего по добыче угля на планируемую норму составит:
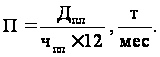
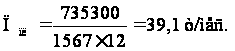
Рост производительности труда по отношению к базисному периоду составит:
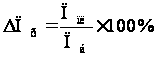
 =
39,1 / 37,7 ґ 100 = 107%
Прирост производительности труда по сравнению с базисным уровнем:
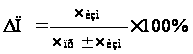
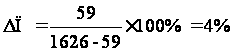
Доля прироста объёма добычи угля за счёт повышения производительности труда:
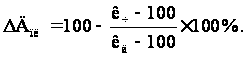
где кч – рост численности рабочих в плановом периоде;
кд – рост добычи в том же периоде.
кч= Чпл/Чср.спис.*100 = 1567/1544 * 100 = 101%
кд = Дпл/Дб *100 = 735,3 / 698 * 100 = 105%
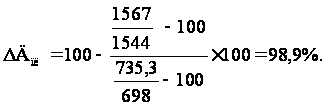
Таким образом, при планируемом объеме добычи угля – 105% и численности рабочих 101% прирост объема добычи угля за счет повышения производительности труда составит 98,9%.
4. Планирование себестоимости по экономическим элементам
Данные для расчета представлены в виде таблицы:
Таблица 4
| Показатели | Ед.изм. | Знач-я | |
| 1 | Попутная добыча угля | т | 830 |
| 2 | Нормы расхода | ||
| лесных материалов | куб/тыс.т | 11,37 | |
| ВВ | кг/тыс.т | 96 | |
| средств взрывания | шт/тыс.т | 192 | |
| 3 | Цена за единицу | ||
| лесных материалов | руб | 512,85 | |
| ВВ | руб | 14,03 | |
| средств взрывания | руб | 4,25 | |
| 4 | Сумма стоимости ненормируемых материалов в базисном периоде | тыс.руб | 692,8 |
| 5 | Уровень инфляции | % | 9,6 |
| 6 | Расход покупного угля на производственно-технические нужды | т | 670 |
| 7 | Норма расхода силовой эл. энергии | квт.ч./ тыс.т. | 83,4 |
| 8 | Тариф за 1 квт.ч. | руб | 0,84 |
| 9 | Количество вывозимой породы | т | 18550 |
| 10 | Расстояние вывозки | км | 4,2 |
| 11 | Стоимость вывозки 1 т/км породы | руб | 5,78 |
| 12 | Расстояние доставки угля | км | 6,4 |
| 13 | Стоимость перевозки 1 т/км угля | руб | 6,24 |
| 14 | Стоимость услуг Машзавода | тыс.руб | 659,2 |
| 15 | Стоимость услуг МНУ | тыс.руб | 173,8 |
| 16 | Услуги непромышленных предприятий | тыс.руб | 60,6 |
| 17 | Почтовые и канцелярские расходы | тыс.руб | 23,6 |
| 18 | Услуги ИВЦ | тыс.руб | 164,5 |
| 19 | Услуги автотранспорта по перевозке трудящихся | тыс.руб | 191,7 |
| 20 | Сумма командировочных расходов | тыс.руб | 109,4 |
| 21 | Стоимость покупной воды | 87,1 | |
| 22 | Фонд оплаты труда - всего | тыс.руб | 2636,4 |
| в т.ч. непромышленная группа | тыс.руб | 14,1 | |
| 23 | Стоимость натурвыдачи | тыс.руб | 273,6 |
| 24 | Потонная ставка | руб | 9,73 |
| 25 | Средняя норма амортизации | % | 2,68 |
| 26 | Стоимость ОПФ - всего | тыс.руб | 95343 |
| 27 | Стоимость активной части ОПФ | тыс.руб | 23836 |
Затраты, образующие производственную себестоимость продукции, группируются в соответствии с их экономическим содержанием по следующим элементам:
Материальные затраты (за вычетом стоимости возвратных отходов).
Затраты на оплату труда.
Отчисления на социальные нужды.
Амортизация основных фондов.
Прочие затраты.
Объем добычи угля, принятый для расчета производственной себестоимости определяется:
Vпл = Дш – Дпопутн,
где Дпопутн – попутная добыча угля, т
Vпл = 58750 – 830 = 57920 т
В элементе «Материальные затраты» (нормируемые и ненормируемые) отражается стоимость:
- покупных лесных материалов, взрывчатых веществ и средств взрывания на основании объема добычи угля, норм расхода и цен на эти материалы.
З = Vпл · Ц · Нрасх,
где Нрасх – норма расхода;
Ц – цена за единицу, тыс. руб
Злес = 11,37 · 57,92 · 0,51285 = 337,74 тыс. руб
Звв = 96 · 57,92 · 0,01403 = 78,01 тыс. руб
Зср.в = 192 · 57,92 · 0,00425 = 47,26 тыс. руб
- покупных прочих материалов, затраты по которым определяем исходя из фактически сложившейся суммы в базисном периоде с учетом планируемого уровня инфляции.
Затраты по ненормируемым материалам:
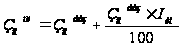 ,
где
 - уровень инфляции,%;
 - стоимость
ненормируемых
материалов
в базисном
периоде, тыс.
руб.
 =
692,8 + (692,8 · 9,6) / 100 = 759,31 тыс.
руб.
- топлива расходуемого на собственные производственные нужды (по углю собственной добычи стоимость учитываем по фактической производственной себестоимости предыдущего периода, а для привозного угля и других видов топлива – по ценам приобретения с учетом качества и транспортно-заготовительных расходов).
Затраты топлива на собственные нужды:
Зп.у. = Vп.у. · ЦоптАМ,
где Vп.у. - расход покупного угля на производственно-технические нужды, т;
ЦоптАМ – цена угля (марки АМ).
Зп.у. = 720 · 686,94 = 494596,8 руб = 494,6 тыс. руб
- покупной электроэнергии всех видов, исходя из утвержденных норм расхода, объема добычи угля и установленных тарифов.
Затраты на покупную электроэнергию:
Зэл.эн = Vпл · Нрасх · Тэл,
где Тэл – тариф за 1 квт.ч.
Зэл.эн = 57,92 · 83,4 · 0,84 = 4,06 тыс. руб.
- транспортных услуг ПТУ по доставке угля на обогатительные фабрики, исходя из объема добычи угля, расстояния и утвержденных тарифов.
Зд.у. = Vпл · S · Ц,
где S – расстояние доставки угля
Ц – стоимость перевозки 1 т/км угля
Зд.у. = 57920 · 6,4 · 6,24 = 2313,1 тыс. руб.
- услуг автотранспорта по вывозке породы, исходя из выдаваемой породы, расстояния и утвержденных тарифов.
Затраты на транспорт по вывозке породы:
Зв.п. = Qвыв · S · Ц,
где Qвыв – количество вывозимой породы, т;
S – расстояние вывозки;
Ц – стоимость вывозки 1 т/км породы.
Зв.п. = 18550 · 4,2 · 5,78 = 450,3 тыс. руб.
- услуг машзаводов, исходя из смет на ремонт оборудования, по заданию.
Затраты на услуги машзаводов:
Зу.маш = 659,2 тыс. руб.
- услуг монтажно-наладочных управлений, исходя из смет на монтаж и демонтаж забоев.
Затраты на услуги МНУ (монтажно-наладочных управлений):
ЗМНУ = 173,8 тыс.руб.
- услуг предприятий непромышленных хозяйств и предприятий, не входящих в состав Минтопэнерго по договорам.
Зн.п. = 60,6 тыс. руб.
Итоговая сумма материальных затрат:
∑Зм = Злес + Звв + Зср.в + Зннпл + Зп.у. + Зэл.эн + Зд.у. + Зв.п. + Зу.маш. + ЗМНУ + Зн.п.
∑Зм = 337,74 + 78,01 + 47,26 + 759,31 + 461,98 + 4,06 + 450,3 + 2313,1 + 659,2 + + 173,8 + 60,6 = 5345,36 тыс. руб.
В состав затрат на оплату труда включают фонд оплаты труда промышленно-производственного персонала за исключением: сумм, выплачиваемых уволенным в связи с ликвидацией предприятий; сумм, выплачиваемых по возмещению вреда, причиненного работникам увечьем; стипендий на обучение в учебном заведении.
Затраты на оплату труда:
Зз/п = ФОТобщ – Знепром.гр.,
где ФОТобщ – фонд оплаты всего труда, тыс. руб.;
Знепром.гр – фонд оплаты труда непромышленной группы, тыс. руб.
Зз/п = 2636,4 – 14,1 = 2622,3 тыс. руб.
В элементе «Отчисления на социальные нужды» планируются затратыв размере единого социального налога (26%) от затрат на оплату труда работников, включаемых в себестоимость по элементу «Затраты на оплату труда» (кроме тех видов оплаты, на которые страховые взносы не начисляются). Взносы не начисляются на следующие виды оплат: суммы доплат за нормативное время передвижения работников в шахте от ствола к месту работы и обратно; выходное пособие при увольнении; поощрительные выплаты (включая премии); стоимость бесплатно выдаваемого угля, спецодежды и спецобуви.
Отчисления на социальные нужды:
Зсоц = (Зз/п – Снат.выд.) · ЕСН,
где Снат.выд. – стоимость натурвыдачи;
ЕСН – единый социальный налог (26%).
Зсоц = (2622,3 – 273,6) · 0,26 = 610,66 тыс. руб.
Амортизация основных фондов:
А = (Vпл · Пст) + (Нам · Сак),
где Пст – потонная ставка, тыс. руб.;
Нам – средняя норма амортизации,%;
Сак – стоимость активной части ОПФ, тыс. руб.
А = (57920 · 9,73) + (0,0268 · 23836) = 5642,04 тыс. руб.
В элементе «Прочие затраты» планируют: оплату услуг связи; вычислительных центров; банков; подготовку и переподготовку кадров; командировочные расходы; пожарную и сторожевую охрану; платежи за предельно допустимые выбросы загрязняющих веществ; медицинские расходы на приобретение медикаментов для здравпунктов и т.д. Эти расходы планируются в соответствии с заключительными договорами, по заданию.
а) почтовые и канцелярские расходы – 23,6 тыс. руб.
б) услуги ИВЦ – 164,5 тыс. руб.
в) услуги автотранспорта по перевозке трудящихся – 191,7 тыс. руб.
г) командировочные расходы – 109,4 тыс.руб.
д) стоимость покупной воды – 87,1 тыс.руб.
∑Зпр = 23,6 + 164,5 + 191,7 + 109,4 + 87,1 = 576,3 тыс. руб.
В итоге получаем общую себестоимость:
Спр = Зм + Зз/п + Зсоц + А + Зпр
Спр = 5345,36 + 2622,3 + 610,66 + 5642,04+ 576,3 = 1479666000 руб.
Себестоимость добычи 1т угля:
Спр(1т) = Спр / Vпл = 14796,66/ 57,92 = 255,47 руб./т.
Таким образом, получаем:
Материальные затраты Зм = 5345,36 тыс. руб.
Затраты на оплату труда Зз/п = 2622,3 тыс. руб.
Отчисления на социальные нужды Зсоц = 610,66 тыс. руб.
Амортизация основных фондов А = 5642,04 тыс. руб.
Прочие затраты Зпр = 576,3 тыс. руб.
Заключение
I раздел
| 1 | Объем добычи угля из очистных забоев | 51112,5 т |
| 2 | Среднедействующее количество очистных забоев | 4,6 забоя |
| 3 | Суммарная среднедействующая длина очистных забоев | 694 м |
| 4 | Среднедействующая длина очистного забоя | 139 м |
| 5 | Среднемесячное подвигание действующей линии очистных забоев по шахте | 42 м/мес. |
II раздел
| Марка угля | Объем товарной продукции, т | Цена с учетом качества, руб./т | Объем в стоимостном выражении, млн. руб. |
| АП | 1880,0 | 770,25 | 1,448 |
| АК | 4888,0 | 809,99 | 3,959 |
| АКО | 3760,0 | 809,67 | 3,044 |
| АО | 6392,0 | 745,27 | 4,736 |
| АМ | 13160,0 | 698,93 | 9,197 |
| АС | 4888,0 | 606,91 | 2,966 |
| АШ | 2632,0 | 598,97 | 1,576 |
|
Итого |
37600 |
26,926 |
III раздел
| Изменение численности рабочих за счет: | |
| уровня добычи угля мехкомплексами | -2 чел. |
| уровня механизации прохождения подготовительных выработок | 1 чел. |
| автоматизации насосных установок | -11 чел. |
| перевода кровли на полное обрушение | -1 чел. |
| укрупнения участков | -48 чел. |
| сокращения потерь рабочего времени | -15 чел. |
| изменения количества дней работы предприятия | -16 чел. |
| изменения удельного веса добычи угля по пластам | 10 чел. |
| изменения удельного объема и структуры подготовительных выработок | -7 чел. |
| изменения объемов поддержания горных выработок | 10 чел. |
| мероприятий по улучшению труда и ТБ | 22 чел. |
| ухудшения горно-геологических условий | 13 чел. |
| Общее изменение численности | -59 чел. |
| Рост производительности труда по отношению к базисному уровню | 107% |
| Доля прироста объема добычи угля за счет повышения производительности труда | 98,9% |
IV раздел
| Объем добычи угля для расчета производственной себестоимости | 99570 т | |
| Материальные затраты: | ||
| на лес | 337,74 тыс. руб. | |
| на ВВ | 78,01 тыс. руб. | |
| на средства взрывания | 47,26 тыс. руб. | |
| по ненормируемые материалы | 759,31 тыс. руб. | |
| топлива на собственные нужды | 461,98 тыс. руб. | |
| на покупную электроэнергию | 4,06 тыс. руб. | |
| на транспорт по вывозке породы | 450,3 тыс. руб. | |
| на транспортные услуги ПТУ по доставке угля на обогатительные фабрики | 2313,1 тыс. руб. | |
| на услуги Машзаводов | 659,2 тыс. руб. | |
| на услуги МНУ | 173,8 тыс. руб. | |
| на услуги непромышленных предприятий | 60,6 тыс. руб. | |
| Итого: | 5345,36 тыс. руб. | |
| Затраты на оплату труда | 2622,3 тыс. руб. | |
| Отчисления на социальные нужды | 610,66 тыс. руб. | |
| Затраты на амортизацию | 56420,41тыс. руб. | |
| Прочие затраты | 576,3 тыс. руб. | |
| Суммарная себестоимость | 1479666000 руб. | |
| Себестоимость 1т | 255,47 руб./т | |
Список используемой литературы
Методические указания к курсовой работе по дисциплине «Планирование на предприятии», Фердман Т.И., Жукова И.Б., Новочеркасск ЮРГТУ, 2003.
Методическое пособие к решению задачи «Планирование роста производительности труда», Павленко В.И., Фердман Т.И., Образкова Л.А., Новочеркасск ЮРГТУ, 2002.
Ильин А.И. Планирование на предприятии: Учебник/А.И.Ильин - М.: Новое знание, 2001. - 2-е изд, перераб.
Егоров Ю.Н. Планирование на предприятии - М.: ИНФРА – М., 2001