Материально-техническая база торгового предприятия как основа развития торговли в современных условиях
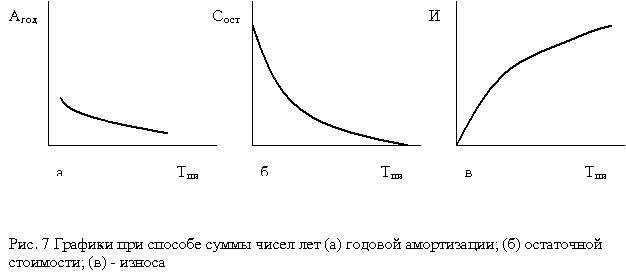
Этот способ эквивалентен способу уменьшаемого остатка, но дает возможность списать всю стоимость объекта без остатка (рис. 7).
В течение отчетного года амортизационные отчисления по объектам основных средств начисляются ежемесячно независимо от применяемого способа начисления в размере 1/12 годовой суммы.
При способе списания стоимости пропорционально объему продукции (работ) начисление амортизационных отчислений производится на основе натурального показателя объема продукции (работ) в отчетном периоде и соотношения первоначальной стоимости объекта основных средств и предполагаемого объема продукции (работ) за весь срок полезного использования объекта основных средств:

где А – сумма амортизации на единицу продукции; С – первоначальная стоимость объекта основных средств; В – предполагаемый объем производства продукции.
Данный метод применяется там, где износ основных средств напрямую связан с частотой их использования.
Чаще всего метод списания стоимости пропорционально объему продукции используется для расчета амортизации при добыче природного сырья.
Предположим, запасы руды данного месторождения составляют 1 000 000 т. Стоимость основных средств, используемых при добыче руды –
16 000 000. руб.
Амортизация на единицу продукции 16 000 000/1 000 000 = 16 руб/т.
Если предполагается ежегодно добывать по 100 000 т руды, то годовая амортизация составит 16 ґ 10 000 = 160 000 руб., а при ежегодной добыче
5 000 т – 16 ґ 5 000 = 80 000 руб.
Способ расчета амортизации пропорционально объему работы применяется преимущественно для автотранспорта. Нормы амортизации установлены в процентах от первоначальной стоимости транспортного средства на каждую 1000 км пробега.
Ускоренный метод амортизации. В целях создания финансовых условий для ускорения внедрения в производство научно-технических достижений и повышения заинтересованности предприятий в ускорении обновления и техническом развитии активной части основных производственных фондов (машин, оборудования, транспортных средств) предприятия имеют право применять метод ускоренной амортизации активной части производственных основных фондов, введенных в действие после 1 янв. 1991 г.
Ускоренная амортизация является целевым методом более быстрого по сравнению с нормативными сроками службы основных фондов, полного перенесения их балансовой стоимости на издержки производства и обращения.
Предприятия могут применять ускоренный метод исчисления амортизации в отношении основных фондов, используемых для увеличения выпуска средств вычислительной техники, новых прогрессивных видов материалов, приборов и оборудования, расширения экспорта продукции в случаях, когда ими осуществляется массовая замена изношенной и морально устаревшей техники новой более производительной.
При введении ускоренной амортизации предприятия применяют равномерный (линейный) способ исчисления, при этом утвержденная в установленном порядке (по соответствующему инвентарному объекту или их группе) норма годовых амортизационных отчислений на полное восстановление увеличивается, но не более чем в два раза.
Ускоренная амортизация позволяет ускорить процесс обновления основных средств на предприятии; накопить достаточные средства для технического перевооружения и реконструкции производства; уменьшить налог на прибыль; поддерживать основные средства на высоком техническом уровне.
Планирование амортизационных отчислений на предприятии имеет важное значение, так как это позволяет определить их величину на планируемый период; оно необходимо для планирования себестоимости продукции и финансовых результатов работы предприятия.
Исходными данными для определения амортизационных отчислений на планируемый период являются: показатели стоимости основных фондов на его начало; планы по вводу в действие других основных фондов; данные о проектируемом выбытии основных фондов; нормы амортизационных отчислений.
Тщательное планирование амортизационных отчислений на начало года позволяет в дальнейшем упростить их расчет в течении планового периода. В этом случае амортизационные отчисле6ния (А) за каждый месяц определяются по упрощенной схеме: к амортизационным отчислениям за предыдущий месяц (Ао) добавляются амортизационные отчисления на вновь вводимые основные фонды (Авв.) и вычитаются амортизационные отчисления на выбывшие основные фонды (Авыб.).
Сумма амортизационных отчислений на предприятии накапливается на счетах по учету износа и числятся до выбытия амортизируемого имущества с предприятия.
В каждом отчетном периоде сумма амортизации списывается со счетов износа, на счета по учету затрат на производство и издержки обращения. Вместе с выручкой за реализованную продукцию и услуги, амортизация поступает на расчетный счет предприятия на котором она накапливается. Амортизационные отчисления расходуются непосредственно с расчетного счета на финансирование новых капитальных вложений в основные средства, на приобретение строительных материалов, оборудования и т.д.
Виды воспроизводства:
Простое воспроизводство основных фондов предполагает их воспроизводство в прежнем объеме, неизменном масштабе как в целом, так и по частям, а также их поддержание в работоспособном состоянии в течение всего срока службы
В системе показателей простого воспроизводства основных фондов важная роль принадлежит оценке износа основных фондов (потребления основного капитала), характеризуемого в отечественной статистике показателями амортизации.
2.Расширенное воспроизводство основных фондов- новое строительство, реконструкция, техническое моделирование.
Показатели, характеризующие воспроизводство:
Коэфициент
обновления
основных фондов-
показатель
интенсивности
замены старой
техники новой,
процесса расширения
производства,
ввода в действие
новых объектов
и т. д. Он исчисляется
путем деления
стоимости
вновь введенных
в эксплуатацию
основных
производственных
фондов за отчетный
период
первоначальную
стоимость
всех основных
производственных
фондов предприятии
по
 состоянию
на конец отчетного
периода.
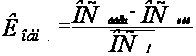
2.Коофициент износа показывает долю основных средств, перенесённую на продукт или процесс товарного обращения (амортизированную)
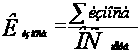
3.Коэфициент годности устанавливает неизношенную долю основных средств.
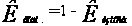
Источники финансирования воспроизводства ОС подразделяются на:
1) Собственные:
- амортизация ОС
- прибыль, остающаяся в распоряжении предприятия
- износ нематериальных активов
2) Заемные:
- кредиты банков
- заемные средства других предприятий и организаций
- долевое участие в строительстве
- финансирование из бюджета
- финансирование из внебюджетных фондов
Заключение
Данной курсовой работой была рассмотрена тема: “Материально техническая база торгового предприятия”, для этого были рассмотрены вопросы:
Понятие основных фондов и основных средств.
Показатели эффективности использования основных средств
Амортизация, воспроизводство основных средств.
Выполняя данную работу, я исследовала материально-техническую базу предприятия и основные показатели эффективности производства. Для достижения поставленной цели я решить следующие задачи: 1. Исследовала сущность основных средства предприятия; 2. Изучила сущность оборотных средств предприятия; 3. Рассмотрела основные экономические показатели деятельности предприятия.
Проблема обновления основных фондов и развития материально-технической базы стоит перед большинством российских предприятий. Приобретение современного оборудования и внедрение новых технологий - необходимое условие сохранения конкурентоспособности. Однако часто компании не обладают достаточными средствами, для того чтобы приобрести современное оборудование и провести масштабную реконструкцию производства
Список литературы:
Александров Ю.Л. и др. Экономика предприятия торговли. Учебное пособие части 1 и 2. Красноярск, 2002г.
Экономика и организация деятельности торгового предприятия под редакц. А.Н.Соломатина. Учебник Москва, 2000г.
Раицкий К.А. Экономика предприятия, Минск, 2002г.
5)Положение по бухгалтерскому учету «Учет материально-производственных запасов (ПБУ 5/01)»: Утв. приказом Минфина России от 9 июня 2001 г. №44н // Экономика и жизнь. – 2001. №30. – С. 5.
6)Положение по бухгалтерскому учету «Учет основных средств» (ПБУ 6/97). Утв. приказом Минфина России от 3 сентября 1997 г. №65н // Экономика и жизнь. – 1998. №4. – С. 23.
Практическая часть
Стоимость основных средств, млн. руб., в соответствии с классификацией по вещественно-натуральному составу на 1 января составляла:
Здания
Сооружения
Машины и оборудование
Средства транспортные
Инвентарь производственный и хозяйственный
Прочие основные средства
В феврале текущего года было сдано в эксплуатацию здание цеха стоимостью 5 млн руб.; в мае закуплено оборудование общей стоимостью 10 млн руб.; в сентябре списано морально и физически устаревшее оборудование на сумму 3 млн руб.
Определите структуру основных средств на начало и на конец года, долю активной и пассивной частей на начало и конец года, значения коэффициентов выбытия и обновления основных средств.
Решение
Рассчитываем структуру основных средств на начало и конец года. При этом нужно помнить, что структура – это доля каждой группы основных средств в их общей стоимости. Структуру принято вычислять в процентах. В состав активной части основных средств включают оборудование и, иногда, транспортные средства. При решении данной задачи транспортные средства отнесем к активной части.
Расчет целесообразно представить в виде таблицы:
|
Группы основных средств |
На начало года | На конец года | ||
|
Стоимость, млн руб. |
Доля, % |
Стоимость, |
Доля, % |
|
|
Здания |
30 |
30 |
35 |
31,3 |
|
Активная
часть |
54 |
54 |
61 |
54,5 |
Произведем расчет коэффициента обновления по формуле
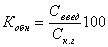
Кобн – коэффициент обновления основных средств
Сввед - суммарная стоимость введенных за год основных средств
Ск.г – первоначальная стоимость основных средств на конец года.
Кобн = (5 + 10) / 112 · 100 = 13,4 %.
Определим коэффициент выбытия, используя следующую формулу:
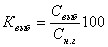
Квыб– коэффициент выбытия основных средств
Свыб – суммарная стоимость выбывших в течение года основных средств
Снг – первоначальная стоимость основных средств на начало года.
Квыб = 3 / 100 · 100 = 3 %.
Решив данную задачу, мы показали изменения в структуре основных средств, вызванные изменением стоимости отдельных групп. Изменение соотношения доли активной и пассивной частей, а также рассчитанные коэффициенты обновления и выбытия дают основания предположить, что в дальнейшем эффективность использования основных средств может повыситься.