Балансовый метод в статистическом изучении трудовых показателей
1. Установление наличия и характера связи между признаками - среднесписочная численность работников и уровень производительности труда методами аналитической группировки и корреляционной таблицы
Применение метода аналитической группировки.
Аналитическая группировка строится по факторному признаку Х и для каждой j-ой группы ряда определяется среднегрупповое значение результативного признака Y. Если с ростом значений фактора Х от группы к группе средние значения систематически возрастают (или убывают), между признаками X и Y имеет место корреляционная связь.
Используя разработочную таблицу 3, строим аналитическую группировку, характеризующую зависимость между факторным признаком Х – уровень производительности труда и результативным признаком Y –среднесписочная численность работников. Построенную аналитическую группировку представляем в табл. 2.7:
Таблица 2.7
Зависимость уровня производительности труда от среднесписочной численности работников
| Номер группы |
Группы организаций по уровню производительности труда, тыс. руб./чел., х |
Число организаций, fj |
Среднесписочная численность работников, чел. | |
| Всего |
В
среднем на
одну организацию, |
|||
| 1 | 120 — 168 | 3 | 406 | 135,33 |
| 2 | 168 — 216 | 4 | 634 | 158,5 |
| 3 | 216 — 264 | 12 | 1980 | 165 |
| 4 | 264 — 312 | 7 | 1330 | 190 |
| 5 | 312 — 360 | 4 | 840 | 210 |
| Итого: | 30 | 5190 | 858,83 | |

Вывод. Анализ данных табл. 2.6 показывает, что с увеличением показателя производительности труда от группы к группе систематически возрастает и среднесписочная численность работников по каждой группе организаций, что свидетельствует о наличии прямой корреляционной связи между исследуемыми признаками.
Применение метода корреляционной таблицы.
Корреляционная таблица строится как комбинация двух рядов распределения по факторному признаку Х и результативному признаку Y. На пересечении j-ой строки и k-ой графы таблицы указывается число единиц совокупности, входящих в j-ый интервал по признаку X и в k-ый интервал по признаку Y. Концентрация частот около диагонали построенной таблицы свидетельствует о наличии корреляционной связи между признаками - прямой или обратной. Связь прямая, если частоты располагаются по диагонали, идущей от левого верхнего угла к правому нижнему, обратная - по диагонали от правого верхнего угла к левому нижнему.
Для построения корреляционной таблицы необходимо знать величины и границы интервалов по двум признакам X и Y. Величина интервала и границы интервалов для факторного признака Х – уровень производительности труда известны из табл. 4. Определим величину интервала для результативного признака Y – среднесписочная численность работников ( при k = 5, уmax = 220 чел., уmin = 120 чел.:
h = (220-120)/5 = 20 чел.
Границы интервалов ряда распределения результативного признака Y имеют следующий вид (табл. 2.8):
Таблица 2.8
| Номер группы | Нижняя граница, чел. | Верхняя граница, чел. |
| 1 | 120 | 140 |
| 2 | 140 | 160 |
| 3 | 160 | 180 |
| 4 | 180 | 200 |
| 5 | 200 | 220 |
Подсчитывая с использованием принципа полуоткрытого интервала число организаций, входящих в каждую группу (частоты групп), получаем интервальный ряд распределения результативного признака (табл. 2.9).
Таблица 2.9
Интервальный ряд распределения организаций по среднесписочной численности работников
|
Номер группы |
Группы организаций по среднесписочной численности работников, чел., x |
Число организаций, fj |
| 1 | 120-140 | 2 |
| 2 | 140-160 | 5 |
| 3 | 160-180 | 12 |
| 4 | 180-200 | 7 |
| 5 | 200-220 | 4 |
| ИТОГО: | 30 |
Используя группировки по факторному и результативному признакам, строим корреляционную таблицу (табл. 2.10).
Таблица 2.10
Корреляционная таблица зависимости уровня производительности труда от среднесписочной численности работников
| Группы организаций по уровню производительности труда, тыс. руб./чел. | Группы организаций по среднесписочной численности работников, чел. | |||||
| 120-140 | 140-160 | 160-180 | 180-200 | 200-220 | Итого | |
| 120 — 168 | 2 | 1 | 3 | |||
| 168 — 216 | 4 | 4 | ||||
| 216 — 264 | 12 | 12 | ||||
| 264 — 312 | 7 | 7 | ||||
| 312 — 360 | 4 | 4 | ||||
| Итого | 2 | 5 | 12 | 7 | 4 | 30 |
Вывод. Анализ данных табл. 2.10 показывает, что распределение частот групп произошло вдоль диагонали, идущей из левого верхнего угла в правый нижний угол таблицы. Это свидетельствует о наличии прямой корреляционной связи между уровнем производительности труда и среднесписочной численностью работников.
1.Измерение тесноты корреляционной связи с использованием коэффициента детерминации η2 и эмпирического корреляционного отношения η.
Коэффициент детерминации η2 характеризует силу влияния факторного (группировочного) признака Х на результативный признак Y и рассчитывается как доля межгрупповой дисперсии в общей дисперсии по формуле
 ,
где
 – общая
дисперсия
признака Y,
 – межгрупповая
(факторная)
дисперсия
признака Y.
Общая дисперсия характеризует вариацию результативного признака, сложившуюся под влиянием всех действующих на Y факторов (систематических и случайных). Этот показатель вычисляется по формуле
 ,
где
yi – индивидуальные значения результативного признака;
 – общая
средняя значений
результативного
признака;
n – число единиц совокупности.Расчет общей дисперсии по формуле :
Межгрупповая дисперсия измеряет систематическую вариацию результативного признака, обусловленную влиянием признака-фактора Х (по которому произведена группировка). Воздействие фактора Х на результативный признак Y проявляется в отклонении групповых средних от общей средней . Показатель вычисляется по формуле:
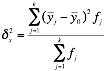 , где
 – групповые
средние,
– общая
средняя,
fj – число единиц в j-ой группе,
k – число групп.
Для расчета показателей и необходимо знать величину общей средней, которая вычисляется как средняя арифметическая простая по всем единицам совокупности:
y0 = 5190/30 = 173 чел.
Для расчета общей дисперсии применяется вспомогательная таблица :
Таблица 2.11
Вспомогательная таблица для расчета общей дисперсии
|
Номер организации п/п |
Среднесписочная численность работников, чел. |
|
|
|
| 1 | 162 | -11 | 121 | 26244 |
| 2 | 156 | -17 | 289 | 24336 |
| 3 | 179 | 6 | 36 | 32041 |
| 4 | 194 | 21 | 441 | 37636 |
| 5 | 165 | -8 | 64 | 27225 |
| 6 | 158 | -15 | 225 | 24964 |
| 7 | 220 | 47 | 2209 | 48400 |
| 8 | 190 | 17 | 289 | 36100 |
| 9 | 163 | -10 | 100 | 26569 |
| 10 | 159 | -14 | 196 | 25281 |
| 11 | 167 | -6 | 36 | 27889 |
| 12 | 205 | 32 | 1024 | 42025 |
| 13 | 187 | 14 | 196 | 34969 |
| 14 | 161 | -12 | 144 | 25921 |
| 15 | 120 | -53 | 2809 | 14400 |
| 16 | 162 | -11 | 121 | 26244 |
| 17 | 188 | 15 | 225 | 35344 |
| 18 | 164 | -9 | 81 | 26896 |
| 19 | 192 | 19 | 361 | 36864 |
| 20 | 130 | -43 | 1849 | 16900 |
| 21 | 159 | -14 | 196 | 25281 |
| 22 | 162 | -11 | 121 | 26244 |
| 23 | 193 | 20 | 400 | 37249 |
| 24 | 158 | -15 | 225 | 24964 |
| 25 | 168 | -5 | 25 | 28224 |
| 26 | 208 | 35 | 1225 | 43264 |
| 27 | 166 | -7 | 49 | 27556 |
| 28 | 207 | 34 | 1156 | 42849 |
| 29 | 161 | -12 | 144 | 25921 |
| 30 | 186 | 13 | 169 | 34596 |
| Итого: | 5190 | 14526 | 912396 |


Рассчитаем общую дисперсию:
=14526/30 = 484,2
Для расчета межгрупповой дисперсии строится вспомогательная таблица:
Таблица 2.12
Вспомогательная таблица для расчета межгрупповой дисперсии
| Группы организаций по уровню производительности труда, тыс. руб./чел. | Число организаций, fj |
Среднее
значение
|
|
|
| 120 — 168 | 3 | 135,33 | -37,67 | 4257,0867 |
| 168 — 216 | 4 | 158,5 | -14,5 | 841 |
| 216 — 264 | 12 | 165 | -8 | 768 |
| 264 — 312 | 7 | 190 | 17 | 2023 |
| 312 — 360 | 4 | 210 | 37 | 5476 |
| Итого: | 30 | 13365,0867 |


=
13365,0867/30 = 445,5
Определяем коэффициент детерминации:
η2 = 445,5/484,2 = 0,9201 или 92,01%
Вывод. 92,01% вариации суммы среднесписочной численности работников обусловлено вариацией объема уровня производительности труда, а 7,99% – влиянием прочих неучтенных факторов.
Эмпирическое корреляционное отношение η оценивает тесноту связи между факторным и результативным признаками и вычисляется по формуле
η = √η2 = √ 0,9201 = 0,9592 или 95,92 %
Вывод. Согласно шкале Чэддока связь между уровнем производи-тельности труда и среднесписочной численностью работников является весьма тесной.
Задание 3.
По результатам выполнения Задания 1 с вероятностью 0,683 необходимо определить:
1) ошибку выборки среднего уровня производительности труда и границы, в которых будет находиться генеральная средняя.
ошибку выборки доли организаций с уровнем производительности труда 264 тыс. руб./чел. и более, а также границы, в которых будет находиться генеральная доля.
Целью выполнения данного Задания является определение для генеральной совокупности организаций границ, в которых будут находиться средняя величина производительности труда, и доля организаций с уровнем производительнотси труда 264 тыс. руб./чел.
1. Определение ошибки выборки для среднего объема кредитных вложений банков и границ, в которых будет находиться генеральная средняя
Применяя выборочный метод наблюдения, необходимо рассчитать ошибки выборки (ошибки репрезентативности), т.к. генеральные и выборочные характеристики, как правило, не совпадают, а отклоняются на некоторую величину ε.
Принято вычислять два вида ошибок выборки - среднюю и предельную.
Для расчета средней ошибки выборки применяются различные формулы в зависимости от вида и способа отбора единиц из генеральной совокупности в выборочную.
Для собственно-случайной и механической выборки с бесповторным способом отбора средняя ошибка выборочной средней определяется по формуле:
 ,
где
σ2 – общая дисперсия выборочных значений признаков,
N – число единиц в генеральной совокупности,
n – число единиц в выборочной совокупности.
Предельная ошибка выборки определяет границы, в пределах которых будет находиться генеральная средняя:
 ,
где
 – выборочная
средняя,
 – генеральная
средняя.
Предельная ошибка выборки кратна средней ошибке с коэффициентом кратности t (называемым также коэффициентом доверия):
Коэффициент кратности t зависит от значения доверительной вероятности Р, гарантирующей вхождение генеральной средней в интервал , называемый доверительным интервалом.
Наиболее часто используемые доверительные вероятности Р и соответствующие им значения t задаются следующим образом (табл. 2.13):
Таблица 2.13
| Доверительная вероятность P | 0,683 | 0,866 | 0,954 | 0,988 | 0,997 | 0,999 |
| Значение t | 1,0 | 1,5 | 2,0 | 2,5 | 3,0 | 3,5 |
По условию демонстрационного примера выборочная совокупность насчитывает 30 банков, выборка 20% механическая, следовательно, генеральная совокупность включает 150 банков. Выборочная средняя, дисперсия σ2 определены в Задании 1 (п. 3). Значения параметров, необходимых для решения задачи, представлены в табл. 2.14:
Таблица 2.14
| Р | t | n | N |
|
σ2 |
| 0,683 | 1 | 30 | 150 | 248 | 2931,14 |
Рассчитаем среднюю ошибку выборки:
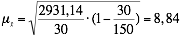 тыс.
руб./чел.
Рассчитаем предельную ошибку выборки:
 =
1 ∙ 8,84 = 8,84 тыс. руб./чел.
Определим доверительный интервал для генеральной средней:
248
- 8,84 ≤
≤ 248 + 8,84
239,16
тыс. руб./чел.
≤
≤ 256,84 тыс. руб./чел.
Вывод. На основании проведенного выборочного обследования коммерческих банков региона с вероятностью 0,683 можно утверждать, что для генеральной совокупности банков средний объем кредитных вложений банка находится в пределах от 239,16 тыс. руб./чел. до 256,84 тыс. руб./чел.
2. Определение ошибки выборки доли организаций с уровнем производительности труда 264 тыс. руб./чел. и более, а также границ, в которых будет находиться генеральная доля.
Доля единиц выборочной совокупности, обладающих тем или иным заданным свойством, выражается формулой:
 ,
где
m – число единиц совокупности, обладающих заданным свойством;
n – общее число единиц в совокупности.
Для собственно-случайной и механической выборки с бесповторным способом отбора предельная ошибка выборки доли единиц, обладающих заданным свойством, рассчитывается по формуле:
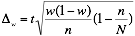 ,
где
w – доля единиц совокупности, обладающих заданным свойством;
(1- w) – доля единиц совокупности, не обладающих заданным свойством,
N – число единиц в генеральной совокупности,
n– число единиц в выборочной совокупности.
Предельная ошибка выборки определяет границы, в пределах которых будет находиться генеральная доля р единиц, обладающих исследуемым признаком:
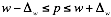
По условию Задания 3 исследуемым свойством организаций является уровень производительности труда 264 тыс. руб и более.
Число фирм с данным свойством определяется из табл. 3 (графа 3):
m = 11
Рассчитаем выборочную долю:
w = 11/30 = 0,367
Рассчитаем предельную ошибку выборки для доли:
∆w
=
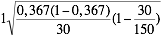 =
0,079
Определим доверительный интервал генеральной доли:
0,367 – 0,079 ≤ р ≤ 0,367 + 0,079
0,288 ≤ р ≤ 0,446
28,8 % ≤ р ≤ 44,6 %
Вывод. С вероятностью 0,683 можно утверждать, что в генеральной совокупности организаций доля организаций с уровнем производительности труда 264 тыс. руб./чел. и более будет находиться в пределах от 28,8% до 44,6%.
Задание 4.
Имеются следующие данные по организации об использовании рабочего времени за год (365 дней), чел.-дней:
Таблица 2.15
Исходные данные
| Отработано рабочими | 52665 |
| Целодневные простои | 625 |
| Неявки на работу: | |
| очередные ежегодные отпуска | 9800 |
| отпуска по учебе | 150 |
| отпуска по беременности и родам | 360 |
| по болезни | 1800 |
| прочие неявки по причинам,предусмотренным законом | 390 |
| с разрешения администрации | 820 |
| прогулы | 160 |
| праздничные и выходные дни | 24480 |
По приведенным данным:
1. Составьте баланс использования рабочего времени.
2. Рассчитайте показатели структуры максимально возможного фонда времени (расчет представьте в таблице).
3. Определите экономический эффект, который можно получить в виде дополнительного выпуска продукции при условии ликвидации потерь рабочего времени, считая, что средняя дневная выработка составит 1,5 тыс. руб.
Выполнение Задания 4.
1.Составление баланса использования рабочего времени.
Баланс рабочего времени - это совокупность ресурсов рабочего времени, а также их использование и распределение по видам затрат труда. Известные данные об использовании рабочего времени организации позволяют составить баланс использования рабочего времени. Одну часть баланса будут составлять ресурсы рабочего времени, а другую — использование рабочего времени.
Таблица 2.16
Баланс использования рабочего времени
|
Ресурсы рабочего времени, чел.-день |
Использование рабочего времени, чел.-день |
||
| Календарный фонд времени | 91250 | Фактически отработанное время | 52665 |
| Праздничные и выходные дни | 24480 |
Время, неиспользованное по уважительным причинам: -неявки по болезни -отпуска по учебе -отпуска по семейным или. личным обстоятельствам -прочие неявки, предусмотренные законом |
1800 150 360 390 |
| Табельный фонд времени | 66770 |
Потери рабочего времени: -неявки с разрешения администрации -прогулы -целодневные простои |
820 160 625 |
| Очередные отпуска | 9800 | ||
|
Максимально возможный фонд времени |
56970 |
Максимально возможный фонд времени |
56970 |
Для составления баланса были произведены дополнительные расчеты. Календарный фонд был расчитан как сумма всех показателей исходных данных:
Фк = 91250 чел.-дней
Расчет табельного фонда времени:
Фт = Фк - Фпразд = 91250 — 24480 = 66770 чел.-дней
Итоговым результатом баланса является значение максимально возможного фонда времени (Фmax). В левой части баланса он получается путем вычитания:
Фmax = Фт - Фотп = 66770 — 9800 =56970 чел.-дней
В правой части баланса максимально возможный фонд времени подсчитывается как сумма всех показателей, которые в ней находятся
Фmax = Ффакт + Фнеяв = 52665 +4305 = 56970 чел.-дней
2. Расчет показателей структуры максимально возможного фонда времени.
На основе данных баланса можно рассчитать показатели использования фондов времени равен:
Таблица 2.17
| № п/п | Наименование показателя | Расчет | Значение |
| 1. | Коэффициент использования максимально возможного фонда рабочего времени кmax | Ффакт / Фmax | 0,9244 |
| 2. | Коэффициент использования календарного фонда времени ккф | Ффакт / Фк | 0,5771 |
| 3. | Коэффициент использования табельного фонда времени ктф | Ффакт / Фт | 0,7887 |
Коэффициент использования максимально возможного фонда рабочего времени характеризует степень фактического использования того времени, которое максимально могли отработать рабочие предприятия. Неиспользованное рабочее время на предприятии составило 7,56% (100%-92,44%). Это время, не отработанное по уважительным причинам (отпуска учебные и в связи с родами, дни болезни и неявок, разрешенных законом), а также потери рабочего времени (простои, неявки с разрешения администрации, прогулы).
Основываясь на приведенных выше данных, рассчитаем относительные показатели неиспользованного рабочего времени.
Удельный вес времени, не использованного по уважительным причинам, в максимально возможном фонде рабочего времени представляет собой отношение числа человеко-дней неявок на работу по уважительным причинам к максимально возможному фонду рабочего времени в человеко-днях:
Фнеяв ув. / Фmax = 2700/56970 =0,0474
Удельный вес потерь рабочего времени в максимально возможном его фонде равен отношению суммы числа человеко-дней целодневных простоев и неявок по неуважительным причинам к максимально возможному фонду рабочего времени:
(Фнеяв неув. + Фпрост ) / Фmax = 1605/56970 = 0,0282
Таким образом, максимально возможный фонд рабочего времени в рассматриваемом примере распределяется следующим образом, (%):
Таблица 2.18
| Отработаное время | 92,44 % |
| Время не использованное по уважительным причинам | 4,74 % |
| Потери рабочего времени | 2,82 % |
| Максимально вазможный фонд рабочего времени | 100,00 % |
3. Определение экономического эффекта в виде дополнительного выпуска продукции при условии ликвидации потерь рабочего времени, считая, что средняя дневная выработка составит 1,5 тыс. руб.
Средняя дневная выработка равна отношению объема произведенной продукции к числу человеко-дней, фактически отработанных всеми рабочими предприятиями:
Wд = Q / Ффакт
Данный показатель характеризует среднюю выработку одного рабочего за один день фактической работы (т.е. без учета целодневных потерь рабочего времени).
Определим экономический эффект при ликвидации потерь рабочего времени. В исходных данных Wд = 1,5 тыс. руб., Ффакт = 52665 чел./дней, Фп.р.в.= 1605 чел./дней.
Рассчитаем объем произведенной продукции:
Q1 = Wд · Ффакт = 1,5·52665 = 78997,5 тыс. руб.
Рассчитаем объем произведенной продукции при ликвидации потерь рабочего времени:
Q2 = Wд · (Ффакт + Фп.р.в.) = 1,5· (52665 + 1605) = 81405 тыс. руб.
Рассчитаем экономический эффект:
∆Q = Q2 - Q1 = 81405 - 78997,5 = 2407,5 тыс.руб
Таким образом, ликвидация потерь рабочего времени позволит увеличить выпуск продукции на 2407,5 тыс. руб.
3. Аналитическая часть
3.1 Постановка задачи
Для успешной работы любого предприятия необходимо осуществлять анализ использования рабочего времени. От полноты и целостности использования рабочего времени напрямую зависит величина объема выпуска продукции. Правильно проделанный анализ позволит осуществить:
- общую оценку полноты использования рабочего времени;
- определение факторов и размеров их влияния на использование рабочего времени;
- причины целодневных и внутрисменных потерь рабочего времени;
- влияние простоев на производительность труда и изменение объема выпуска.
Имеется собранный статистический материал по использованию рабочего времени на предприятии. Статистический материал содержит данные за два года, включает в себя фактические и плановые показатели. Источниками информации являются плановый и фактический баланс рабочего времени, отчет по труду, табельный учет.
Таблица 3.1
| № п/п | Показатель | 2007 г. | 2008 г. | ||
| Факт. | План. | Факт. | План. | ||
| 1. | Среднесписочная численность работников | 189 | 196 | 186 | 192 |
| 2. | Число отработанных человеко-часов | 338121 | 340256 | 340101 | 334656 |
| 3. | Число отработанных человеко-дней | 50463 | 48608 | 49290 | 47808 |
| 4. | Отработано за год одним рабочим: | ||||
| 5. | дней | 267 | 248 | 265 | 249 |
| 6. | часов | 1789 | 1736 | 1828,5 | 1743 |
| 7. | Средняя продолжительность рабочего дня, ч | 6,70 | 7 | 6,90 | 7 |
| 8. | Фонд рабочего времени, тыс.ч | 341 | 341 | 335 | 335 |
| 9. | В том числе сверхурочно отработанное время, тыс.ч | 0,4 | 0 | 0 | 0 |
Необходимо произвести анализ использования рабочего времени на предприятии, сравнить фактические показатели с показателями предыдущего года, а так же сравнить с плановыми показателями.
3.2 Методика решения задачи
По исходному статистическому материалу необходимо составить аналитический баланс использования рабочего времени. Оценка каждого трудового показателя осуществляется способом абсолютных и относительных отклонений. Суть данного способа заключается в сопоставлении отчетных данных с плановыми показателями, разница показателей выводится в абсолютном (чел., чел.-час, чел.-дни, ч) и в процентном виде.
∆абсол.= Пфакт. - Пп
Пфакт. - Пп
∆отн.= —————
Пп
Далее по полученным отклонениям проводится анализ каждого показателя. По результатам проведенных расчетов необходимо сделать проверку. Затем выявляются причины изменения показателей-факторов (изменение численности, изменение величины целодневных или внутрисменных потерь).
Анализ начинается с общей оценки использования рабочего времени. Объектом анализа является величина отклонения фактически отработанного времени в человеко-часах в отчетном периоде от соответствующего показателя планового показателя.
Изменение продолжительности рабочего года отражает целодневные потери рабочего времени.
Изменение средней продолжительности рабочего дня характеризует величину внутрисменных простоев.
Для выявления причин целодневных и внутрисменных потерь сопоставляются данные фактического и планового баланса рабочего времени. Они могут вызываться разными причинами: невыходами на работу с разрешения администрации, неявками на работу по болезни, прогулами, отсутствием материалов на рабочих местах, отключением электроэнергии, забастовками других коллективов, поддерживаемыми работниками данного коллектива, авариями, простоями из-за неисправности машин и оборудования, и т.д.
3.3 Технология выполнения компьютерных расчетов
Составление аналитического баланса использования рабочего времени и расчеты отклонений трудовых показателей предприятия выполнены с применением пакета прикладных программ обработки электронных таблиц MS Excel в среде Mac OS.
Расположение на рабочем листе Excel исходных данных изображено на рис.1, расчетные формулы (в формате Excel) представлены на рис.2.
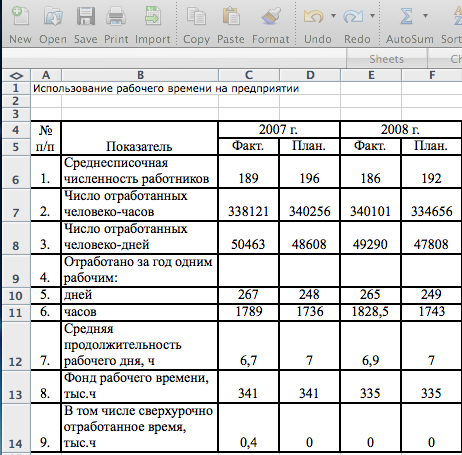
Рис.1
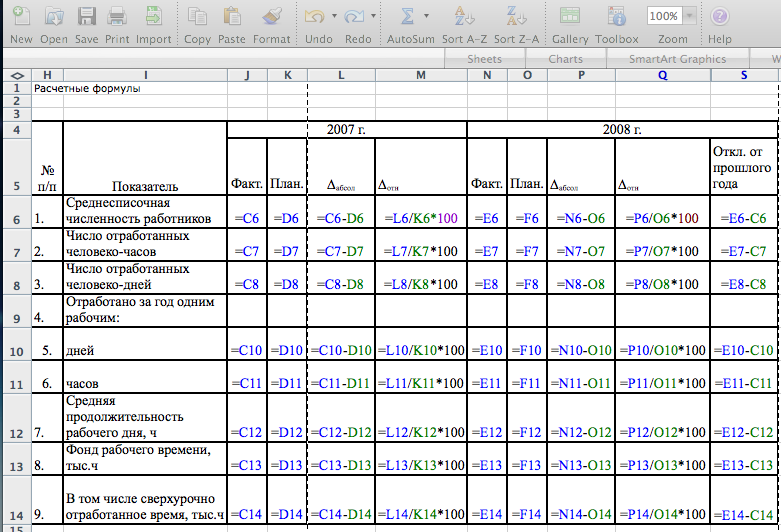
Рис.2
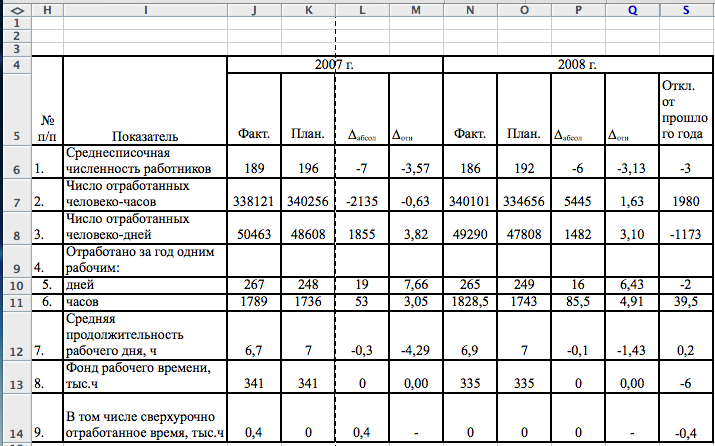
Рис.3 Результирующая таблица с выходными данными
На рис.4 представлено графическое изображение результатов расчета отклонений показателей. Дольнейшее изучение использования рабочего времени на предприятии заключается в выяснении причин отклонений фактических показателей от запланированных.
3.4 Анализ результатов статистических компьютерных расчетов
Полноту использования трудовых ресурсов можно оценить по количеству отработанных часов одним работником за анализируемый период времени, а также по степени использования фонда рабочего времени (таблица 2.2.2).
Следует отметить наметившуюся положительную тенденцию уменьшения числа фактически отработанных дней одним рабочим за рассматриваемый период на 2 дня. Вызвано это может быть увеличением средней продолжительности рабочего дня с 6,7 ч в 2005 году до 6,9 ч в 2006 году. Хочется заметить, что рост объемов продаж дается непросто, несмотря на высокую (превышающую плановую) интенсивность труда персонала сверхурочно отработанное время составило в 2005 году 400 часов, в 2006 году 100 часов. Если оценить это в отработанных сверх нормы рабочих днях, то получится, что каждый рабочий в 2005 году отработал лишних 19 дней, в 2006 - 16. То есть трудящиеся работали практически без выходных и праздников. Это явление требует принятия срочных мер.
Другой вывод, который можно сделать, - это отклонение фактической длительности рабочего дня от плановой. В 2005 году она составляла 6,8 часа, что уже на 0,2 часа меньше плановой длительности, в 2006 году она значительно увеличилась (на 0,2 часа), но по-прежнему не дотягивала до плановой отметки в 7,0 ч. Общие потери рабочего времени вследствие отклонения продолжительности рабочего дня от плановой всеми работниками составили в 2005 году 13315,5 часов или 4,47%, в 2006 году соответственно 4272 часов или 1,45%. Они могут быть вызваны разными объективными и субъективными обстоятельствами, не предусмотренными планом: дополнительными отпусками с разрешения администрации, заболеваниями работников с временной потерей трудоспособности, прогулами, простоями из-за отсутствия отопления, электроэнергии и т. п. Рекомендации по выходу из этого критического положения будут даны в третьей главе.
Однако надо иметь в виду, что потери рабочего времени не всегда приводят к уменьшению объема производства продукции, так как они могут быть компенсированы повышением интенсивности труда работников. При анализе использования трудовых ресурсов большое внимание уделяется изучению показателей производительности труда.
Список использованной литературы
1. Каманина А.М., Кожевникова Г.П., Бармотин А.В. Статистика. Задания по выполнению курсовой работы. 061100 «Менеджмент организации» - М.: ВЗФЭИ, 2003 г.
2. Методические рекомендации к выполнению статистических расчетов курсовых, контрольных и выпускных квалификационных работ. Часть 1. Комплексное использование статистических методов при проведении анализа данных.-М.: ВЗФЭИ, 2007 г.
3. Учебное пособие: Гусаров В.М. Статистика. - М.: ЮНИТИ-ДАНА, 2006.
4. Учебное пособие: Гусаров В.М. Теория статистики.- М .: Аудит, ЮНИТИ, 1998.
5. Октябрьский П.Я. Статистика. – М.: ТК Велби, Проспект, 2006.
6. Переяслова И.Г., Колбачев Е.Б., Переяслова О.Г. Статистика. Серия «Высшее образование». – Ростов н/Д: Феникс, 2003.
7. Шимко П.Д., Власов М.П. Статистика. Серия «Учебники, учебные пособия». – Ростов н/Д: Феникс, 2003.
8. Методологические положения по статистике, вып.5. - М.: Федеральная служба государственной статистики, 2006.
Тема 3. Анализ использования трудовых ресурсов и фонда заработной платы
3.1 Задачи и источники анализа использования трудовых ресурсов
Повышение технико-организационного уровня и других условий в любой отрасли материального производства в конечном счете проявляется в уровне использования всех трех элементов производственного процесса: труда, средств труда и предметов труда.
Качественные показатели использования производственных ресурсов – производительность труда, фондоотдача, материалоемкость и оборачиваемость оборотных средств, отражающие интенсивность использования ресурсов, – являются показателями экономической эффективности.
Результаты производственно-хозяйственной деятельности, выполнение бизнес-плана, динамика выполнения плана производства во многом определяются степенью использования трудовых ресурсов.
В основные задачи анализа использования трудовых ресурсов входят:
– в области использования рабочей силы — оценка обеспеченности предприятия необходимыми кадрами по численности, составу, структуре, уровню квалификации; установление соответствия профессионального состава и уровня квалификации работающих требованиям производства; изучение форм, динамики и причин движения рабочей силы, анализ влияния численности работающих на динамику продукции; проверка данных об использовании рабочего времени и разработка мероприятий по лучшему использованию рабочего времени и устранению его непроизводительных затрат;
– в области производительности труда – установление уровня производительности труда по структурным подразделениям; сопоставление полученных показателей с показателями предыдущих периодов; определение экстенсивных и интенсивных факторов роста производительности труда; оценка факторов, влияющих на рост производительности труда; выявление резервов дальнейшего роста производительности труда и их влияние на динамику выпуска продукции.
Цель анализа трудовых ресурсов состоит в том, чтобы вскрыть резервы повышения эффективности производства за счет производительности труда, более рационального использования численности рабочих, их рабочего времени.
Основными источниками информации, используемой в. анализе трудовых ресурсов, являются: данные отчетности по труду, форма № П-4 «Сведения о численности, зарплате и движении работников», данные табельного учета, единовременный учет работников по профессиям и квалификациям, данные выборочных наблюдений за использованием трудовых ресурсов, сведения о трудоемкости продукции и заданиях по ее снижению.
3.2 Анализ обеспеченности предприятия трудовыми ресурсами
Изучение показателей трудовых ресурсов начинается с анализа обеспеченности предприятия персоналом. К основным объектам такого анализа относятся:
- изучение состава и структуры промышленно-производственного персонала;
-