Специализация и кооперирование и их влияние на эффективность производства
При этом используются следующие варианты учета затрат при расчетах по вышеприведенной формуле:
• полные затраты (капитальные и текущие издержки) за весь срок реализации мероприятия;
• капитальные вложения (инвестиции) на реализацию мероприятия.
В качестве значений эффекта чаще всего используются:
• годовая величина эффекта - в результате расчетов по формуле получается известный показатель - доля прибыли (от величины затрат), реализующейся в течение года; в Советском Союзе существовало даже нормативное значение этого показателя, утвержденное для различных условий в пределах 0,12-0,15;
• полная величина эффекта (за весь период реализации мероприятия) итогом расчетов, в частности, является широко использующийся показатель отдача капитала, т.е. величина получаемой прибыли на каждую единицу вложенных затрат (грн. Прибыли на грн. Затрат)
Примечание
Сказанное во многом объясняет наличие в экономической теории большого числа оценок, называемых показателями эффективности, которые, казалось бы, формально к ним не относятся. Такими, в частности, являются показатели производительности, ресурсоемкости, рентабельности, использования основных и оборотных фондов и др.
При внимательном анализе можно убедиться, что их объединяет то, что все они получены на основе одного и того же методического подхода, а точнее, одной и той же универсальной формулы (аналога формулы 2.2):
Результат
П оказатель
=
Затраты (ресурсы)
в которой числитель или знаменатель приведены к единичному значению (хотя иногда сама эта формула или расчет по ней могут оставаться как бы за кадром). Рассмотрим:
- показатели, приведенные к единице ресурсов:
- показатель производительности показывает значение результатов на единицу затрат труда (на 1 работающего) или времени;
- показатель рентабельности - величину результата (прибыли) на единицу основных и оборотных фондов;
- показатель фондоотдачи - величину результата (например, валовой или реализованной продукции) на единицу основных фондов;
- коэффициент оборачиваемости оборотных средств - величину результата (объема реализованной продукции) на единицу оборотных средств; в данном случае показатель можно интерпретировать как количество оборотов, которые сделают оборотные средства за рассматриваемый период, а можно - как стоимостный объем реализации продукции на единицу оборотных средств (средний остаток оборотных средств);
- показатели, приведенные к единице результата:
- различные показатели ресурсоемкости (трудоемкости, материалоемкости, энергоемкости, фондоемкости) получения единицы результата (произведенной или реализованной продукции);
- показатели ущербоемкости, или природоемкости получения единицы результата (в частности, ущерб от нарушения природной среды или затрат природных ресурсов на единицу ВВП или определенного производимого ресурса).
По своему экономическому содержанию все перечисленные показатели являются различными формами абсолютных показателей экономической эффективности.
Одной из форм показателя абсолютной экономической эффективности является срок окупаемости затрат (капитальных вложений). Он характеризует период, в течение которого полностью возвращаются (за счет получаемого эффекта) понесенные на реализацию мероприятия затраты. Срок окупаемости определяется обратным соотношением затрат и годового эффекта:
Ток
=
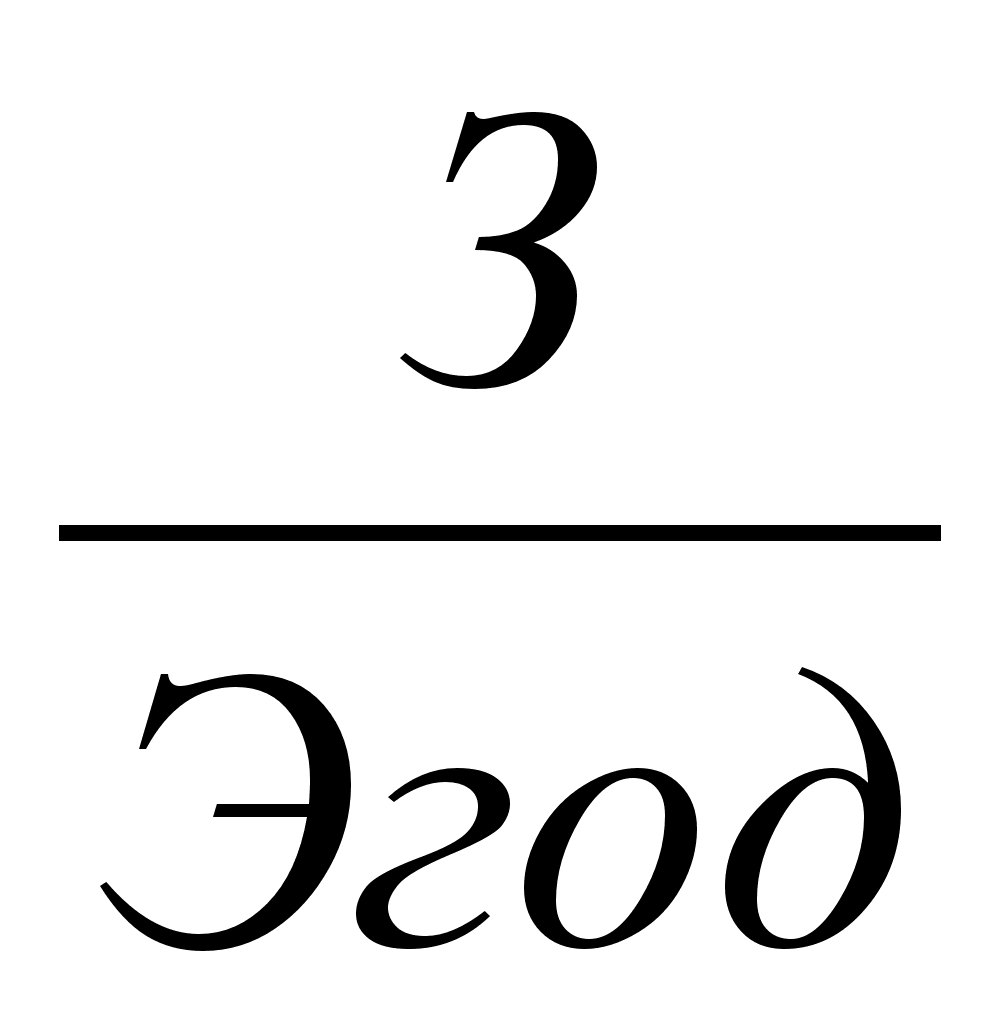 (2.23)
где 3 - затраты на реализацию мероприятия в течение всего его действия; в качестве вариантов могут использоваться величина полных затрат или только капитальных вложений (грн.); Эгод - величина чистого годового экономического эффекта (грн./год).
Модернизация основных фондов (увеличение капитальных вложений) часто позволяет снизить величину текущих (эксплуатационных) издержек.
Пример 8
Модернизация энергетических котлов позволяет значительно сократить расход топлива при том же количестве производимого тепла. Применение изоляционных покрытий позволяет снизить энергозатраты на отопление дома.
В этом случае принято говорить о сроке окупаемости дополнительных капитальных вложений:
К к.в = К2 – К2 / С1 – С2 (2.24)
где К1 и К2- соответственно капитальные вложения до и после проведенного мероприятия; С1 и С2 - соответственно текущие затраты до и после проведенного мероприятия.
Пример 9
Необходимо обосновать целесообразность разработки и внедрения приборов для контроля заготовок сверл.
Внедрение приборов снижает затраты при контроле на каждые 1000 сверл с 5,43 до 1,56 грн. Стоимость прибора составляет 4200 грн. Объем готовой программы - 5900 тыс. сверл. Контролю подвергается 10% готовой продукции. Экономический эффект заключается в снижении затрат на контроль качества заготовок. Годовая программа контролируемых заготовок составляет
Nгод = 5900000 шт. * (10% / 100%) = 590000 шт.
Годовая величина экономического эффекта
Эгод590 • (5,43 - 1,56) = 2283 грн.
Срок окупаемости равен
К 4200
Т
 = = = 18,4 лет
Эгод 2283
В данном случае целесообразность внедрения прибора очевидна: срок окупаемости дополнительных капитальных вложений составит менее 2 лет.
Сравнительные показатели эффективности получаются в результате сопоставления (сравнения) абсолютных показателей двух или больше вариантов реализуемых мероприятий.
На практике болee распространенными ситуациями являются случаи, когда у сравниваемых вариантов неизменными остаются либо затраты (инвестиционная целевая установка), либо результаты/эффекты (ресурсная целевая установка). Иными словами, при подстановке в формулу 2.2 постоянным оказывается либо знаменатель, либо числитель. В этих условиях преимущества получают варианты, у которых соответственно оказывается больше числитель или меньше знаменатель. В первом случае показателем сравнительной экономической эффективности оказывается разница эффектов (Еср.э), во втором - разница затрат (Еср.з).
Практически расчет показателей может быть представлен следующим образом.
При постоянных затратах
Еср.э = Э2 – Э1 (2.25)
где Э2 и Э1 - значения экономических эффектов соответственно у сравниваемого (с индексом 2) и базового (с индексом 1) вариантов.
Если Еср.э> 0 (Э2 < Э1), преимущество получает сравниваемый вариант, если Еср.з Э < 0 (Э2 < Э1), лучшим оказывается базовый вариант.
При постоянном результате
Еср.э = З2 – З1 (2.26)
где 32 и 31 - значения затрат на реализацию соответственно сравниваемого (с индексом 2) и базового (с индексом 1) вариантов.
Если Е ср.з < 0 (32 < 31), преимущество получает сравниваемый вариант, если Еср.э > 0 (З2 > З1), лучшим может считаться базовый вариант.
В самом простом случае (неизменный характер текущих издержек и одинаковый период реализации мероприятия) формула 2.26 может быть записана в следующем виде:
Еср.з = (К2 + С2 * Т) – (К1 + С1 * Т) = (К2 –К1) + Т * (С2 – С1). (2.27)
Для укрупненных расчетов формула 2.27 может использоваться в тех случаях, если у рассматриваемых вариантов несколько отличаются технические параметры (например, производительность или срок службы оборудования). В этом случае затратные показатели у одного из вариантов (обычно базового) приводятся в сопоставимый вид при помощи корректировочных коэффициентов:
Еср.з = З2 – З1 * Кпр * Кср, (2.28)
где Кпр - корректировочный коэффициент, учитывающий различие показателей производительности оборудования.
В2
Кпр
=
В1
где В2 и B1 - показатели производительности соответственно сравниваемого и базового оборудования; Кср - корректировочный коэффициент, учитывающий различие сроков службы оборудования.
Т2
Кпр
=
Т1
где Т2и Т1 - показатели срока службы соответственно сравниваемого и базового оборудования.
Показатели экономической эффективности являются важнейшими инструментами реализации экономической политики на уровне предприятий, регионов, национальной экономики. На уровне предприятий они являются ключевым средством обоснования управленческих решений по организации инвестиционной деятельности, оптимизации расходования ресурсов, совершенствования ценовой политики. На уровне регионов и национальной экономики показатели экономической эффективности призваны служить основой обоснования инвестиционной политики, управления системой кредитования, совершенствования налогообложения.
3. Экономическая эффективность специализации и кооперирования
Экономическая эффективность специализации и кооперирования — результат организационно-плановых мероприятий и повышения технического уровня производства. Эффективность, организационно-плановых мероприятий проявляется в снижении себестоимости вследствие роста производительности труда и уменьшения условно-постоянных расходов, приходящихся на единицу продукции. Основная доля экономического эффекта от специализации приходится на повышение технического уровня производства и качества продукции. Оба эти направления увеличения эффективности производства действуют одновременно.
Специализация — важный фактор повышения эффективности общественного производства, так как она открывает простор для широкого использования новой высокопроизводительной техники, для все более полной механизации и автоматизации производства, делает экономически оправданным ее применение в массовом производстве, ибо это резко повышает производительность труда и качество выпускаемой продукции.
Специализация, таким образом, способствует научно-техническому прогрессу.
Рациональное развитие специализации оказывает большое влияние на все стороны совершенствования общественного производства и на повышение его эффективности. Для определения экономической эффективности специализации производства используются три основных показателя:
1. Экономия текущих затрат на производство продукции и транспортных расходов на ее доставку потребителям.
2. Экономия капитальных вложений и срок их окупаемости.
3. Годовой экономический эффект от специализации производства продукции
Экономическая эффективность специализации и кооперирования промышленного производства определяется рядом факторов.
• Специализация создает условия для расчленения процесса производства продукции на более мелкие операции, каждая из которых закрепляется за рабочими местами, расположенными по ходу технологического процесса.
• Специализация, детализируя и расчленяя производственные процессы, создает предпосылки и благоприятные условия для внедрения эффективных средств комплексной механизации и автоматизации производства.
• Специализация обеспечивает более полное использование действующего оборудования. Любая высокопроизводительная машина может быть использована на полную мощность только при постоянном выпуске конструктивно и технологически однородной продукции на основе ее унификации, типизации и стандартизации. Чем выше производительность машины, тем выше должна быть массовость производства продукции, для изготовления которой она предназначена.
• На специализированных предприятиях технический уровень производства значительно выше, чем на универсальных.
• Специализация позволяет максимально упростить производственную структуру предприятий, т.е. число основных, вспомогательных и обслуживающих цехов и хозяйств. Чем уже номенклатура технологически однородной продукции (иными словами, чем глубже специализировано производство), тем меньшее число структурных подразделений входит в состав предприятий.
• На основе специализации и кооперирования производства возникают более устойчивые связи с поставщиками и потребителями, а следовательно, упрощаются материально-техническое обеспечение и сбыт. Для специализированного предприятия требуется ограниченная номенклатура сырья, материалов и комплектующих изделий, поставляемых по кооперированию.
• Специализация производства способствует развитию и укреплению малого бизнеса.
Условно годовую (сравнительную) экономическую эффективность Эг специализации можно определить по формуле приведенных затрат с учетом изменения себестоимости и транспортных расходов:
Эг= [(С1+ТР1) - (С2+ТP2)] /А2 . (3.1)
С1 и С2 — полная себестоимость единицы продукции соответственно до и после проведения специализации;
ТР1 и ТP2 — транспортные расходы по доставке готовой продукции до и после проведения специализации;
А2 — годовой объем выпуска продукции (по плану) после проведения специализации.
Годовой экономический эффект от специализации можно рассчитать по формуле:
Эгэ = [ ( С1 + Тр1 + Ен * К1 ) – ( С2 + Тр2 + Ен * К2 ) ] / А‘2 (3.2)
где Ен — нормативный коэффициент эффективности капитальных вложений;
К1 и К2 — удельные капитальные вложения соответственно до и после проведения специализации;
А‘2 — годовой объем выпуска продукции (фактический) после проведения специализаций.
Окупаемость капитальных вложений на проведение специализации (Т) определяется по формуле:
К – Ф
Т
=
Эг.э (3.3)
Где К - объем капитальных вложений на осуществление специализации;
Ф - стоимость основных фондов, высвобождаемых в результате специализации и направляемых в другие производства или реализуемых.
Для обоснования эффективности специализации могут приниматься в расчет и другие частные показатели эффективности: средняя годовая выработка на одного работающего, трудоемкость, материалоемкость, фондоотдача, рентабельность и др.
Если капитальные затраты неодинаково распределяются во времени или текущие издержки производства существенно меняются по годам эксплуатации, то при расчетах годового экономического эффекта учитывается фактор времени с коэффициентом приведения разновременных затрат dt к текущему моменту:
dt
= (1+Е)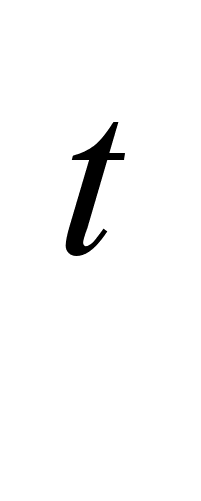 ,
(3.4)
где Е — норматив приведения (0.1);
t — число лет от второго года проведения специализации до года осуществления затрат и получения результатов.
Затраты и получаемые результаты до начала расчетного года умножают на dt, а после начала расчетного года — делят на этот коэффициент.
Развитие специализации и кооперирования производства приносит не только положительный эффект , но отрицательный. При всех преимуществах специализированного производства (использование передовой техники и технологии, сокращение производственного цикла, снижение себестоимости, рост производительности труда, повышение квалификации кадров, развитие стандартизации и унификации, повышение качества выпускаемой продукции и, следовательно, рост конкурентоспособности предприятий) оно становится слишком зависимым от состояния рынка. При колебаниях спроса на продукцию, выпускаемую узкоспециализированным предприятием, его устойчивость оказывается ниже, чем у неспециализированного предприятия. Стремление производителей снизить риск убытков от колебаний спроса и падения цен привело к возникновению тенденции к диверсификации производства.
К недостаткам специализации и кооперирования следует отнести такие моменты:
Рост транспортных расходов на единицу продукции вследствие увеличения радиуса кооперирования;
Монотонность в работе, поэтому в этом случае необходимо принимать определенные меры по снижению отрицательного воздействия этого явления на работника.
Все вышеперечисленные положительные и отрицательные стороны необходимо учитывать при планировании и развитии специализации и кооперирования с целью нахождения оптимального варианта.
Заключение
Рассмотрев все поставленные вопросы данной курсовой работы и усвоив изложенный материал, я смогла понять важность (небходимость) специализации и кооперирования их сущность, экономическую эффективность. Работая над кусовой работой я убедилась в эффективность специализации и кооперирования не смотря не существенные недостатки.
Рассмотрение специализации и кооперирования украинских хозяйствующих субъектов показывает, что в условиях независимого существования обеих стран начала действовать и приобрела распространение такая новая для них форма взаимодействия, как совместные предприятия и совместные проекты. Так, на начало 2000 г. на долю совместных украинско-российских предприятий приходилось 82,6% всего объема например российского экспорта прямых инвестиций в Украину, которые более чем на 10% превысили уровень этого показателя на начало предыдущего года. Это говорит о привлекательности и жизнеспособности такой формы привлечения российских инвестиций в украинскую экономику. С удовлетворением можно отметить факт роста среди СП предприятий, выпускающих продукцию. Так, если на начало 1999 г. на долю таких СП приходилось 28,1% накопленных инвестиций (с росийской стороны), то по прошествии года — уже 58,9%.
В заключение можно сказать, что т.к. специализация и кооперирование экономически эффективны для экономики в целом – стоит повышать уровень специализированных и кооперированных Предприятий!
Литература
1. Економiчна енциклопедiя:/ С.В. Мочерний./ -К.: /Видавничий центр «Академiя», 2000./ - Т. 1..
2. Економiка пiдприемства: /С.Ф. Покропивного./ КНЕУ, 2000
3. Экономика предприятия: /П.Г. Грузинова. / М.: Банки и биржи, ЮНИТИ, 1999.
4. Экономика предприятия: /В.Я. Горфинкеля, В.А. Швандара. / М.: Банки и биржи, ЮНИТИ, 1998.
5. Экономическая энциклопедия /Л.И. Абалкин. / М.: ОАО «Изд-во «Экономика», 1999.
6. Экономика предприятия и отрасли промышленности /А.С Пелиха / 2001 Ростов-на-Дону
7.Экономика Предприятия / В.Я. Гофинкель / 2000 Москва
8. Эконамика предприятия / А.Е. Карлик / 2001 Москва
9. Экономика предприятий / О.А. Усатенко / 2000 Тернополь
10. Международные экономические отношения / Авдокушин Е.Ф. / Учебник. – Москва 1999.
11. Экономика предприятия / О.Л. Усенко / Киев 2000.
12. Методы оценки экономической эффективности ресурсов и затрат в условиях рыночной экономики / А.А. Шершнев / Кривой Рог 1997.
13.Организация и финансирование инвестиции / П.И. Вихрин