Статистическое изучение основных фондов


| № п/п | Предприятия с уровнем фондоотдачи в пределах 1.14-1.22 руб. | |||
| Выпуск продукции |
|
|
|
|
| 1. | 59.752 | 3.62 | 13.12 | 247.50 |
| 2. | 54.720 | -1.41 | 1.99 | 114.49 |
| 3. | 53.392 | -2.74 | 7.5 | 87.83 |
| 4. | 55.680 | -0.45 | 0.20 | 135.96 |
| 5. | 57.128 | 1 | 1 | 171.82 |
|
|
280.672 | - | 23.81 | 757.6 |

 ;
| № п/п | Предприятия с уровнем фондоотдачи в пределах 1.14-1.22 руб. | |||
| Выпуск продукции |
|
|
|
|
| 1. | 79.2 | 8.24 | 67.90 | 1237.63 |
| 2. | 64.575 | -6.39 | 40.77 | 422.51 |
| 3. | 70.72 | -0.29 | 0.06 | 712.89 |
| 4. | 69.345 | -1.62 | 2.61 | 641.36 |
|
|
283.84 | - | 111.34 | 3014.39 |
 ;
1) Определяем средний объем выпускаемой продукции по каждой группе и общий объем выпускаемой продукции, млн. руб. (таблица 10)
2) Определяем внутригрупповую дисперсию по формуле:
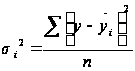
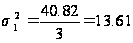 ;
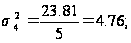
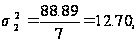
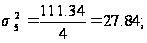
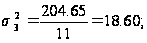
3) Рассчитываем среднюю из внутригрупповой дисперсий (f=n) по формуле:
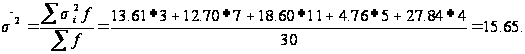
4) Исчислим межгрупповую дисперсию по формуле:
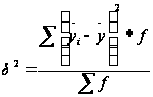
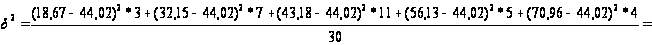
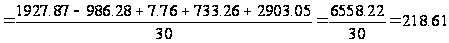
5) Исчислим общую дисперсию по формуле:
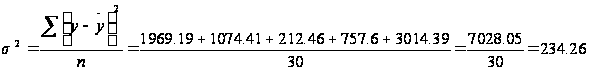
6) Суммирование средней из внутригрупповых дисперсий и межгрупповой дает общую дисперсию:
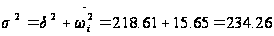
7) Определяем эмпирический коэффициент детерминации по формуле:
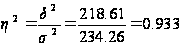
Это означает, что на 93,3% вариации выпуска продукции обусловлена различиями эффективности использования основных производственных фондов и на 6,7% - влияние прочих факторов.
8) Определяем корреляционное отношение по формуле:
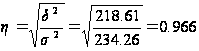
Это свидетельствует о весьма тесной связи между эффективностью использования основных производственных фондов и объема произведенной продукции.
Задание3. Применение выборочного метода в финансово-экономических задачах.
По результатам выполнения задания 1 с вероятностью 0,683 определите:
1. Ошибку выборки среднего уровня фондоотдачи и границы, в которых он будет находиться в генеральной совокупности.
2. Ошибку выборки доли организаций с уровнем фондоотдачи 1,14 руб. и более и границы, в которых будет находиться генеральная доля.
Решение:
1. 1)Определяем предельную ошибку выборки для среднего уровня фондоотдачи по формуле:
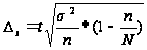
для вероятности 0,683 t = 1

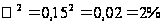
n = 30
 (по условию)
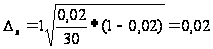
Предельная ошибка равна 2%.
2) Средний уровень фондоотдачи предприятий будет находиться в пределах:
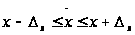


С вероятностью
0,683 можно утверждать,
что средний
уровень фондоотдачи
будет находиться
в пределах 110%
± 2%, или
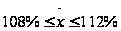 .
2. 1) Определяем выборочную долю по формуле:
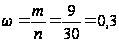
2) Ошибку выборки доли организаций с уровнем фондоотдачи 1,14 руб. и более вычислим по формуле:
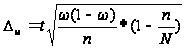
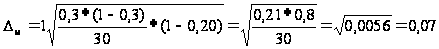 или 7%
3) Доля предприятий
с уровнем фондоотдачи
1,14 руб. и более
будет находиться
в пределах:
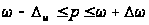
р = 30% ± 7%, или 23% ≤ р ≤ 37%.
Задание 4. Использование одного из статистических методов (балансового, индексного, анализа рядов динамики и др.) в финансово-экономических задачах.
Имеются следующие данные о наличие и движении основных производственных фондов организации за год, млн. руб.
Полная первоначальная стоимость на начало года 50,2
В течение года:
введено новых 7,8
выбыло по стоимости за вычетом износа 0,45
полная стоимость выбывших фондов 4,8
Износ основных фондов на начало года, % 20
Годовая норма амортизации, % 10
По приведенным данным:
1. Постройте баланс основных производственных фондов по полной стоимости; по данным этого баланса рассчитать показатели движения основных фондов.
2. Постройте баланс основных фондов по остаточной стоимости; по данным этого баланса рассчитайте коэффициенты состояния основных производственных фондов на начало и конец года.
Сделайте выводы.
Решение:
1. Постройте баланс основных производственных фондов по полной стоимости по данным этого баланса рассчитать показатели движения основных фондов.
2. Постройте баланс основных фондов по остаточной стоимости; по данным этого баланса рассчитайте коэффициенты состояния основных производственных фондов на начало и конец года.
Сделайте выводы.
Решение.
1. Определяем полную первоначальную стоимость основных фондов на конец года (Офк):
Офк = Офр + П – В
Офк = 50,2 + 7,8 – 4,8 = 53,2 млн. руб.
Таблица 12
Баланс основным фондов по полной стоимости, млн. руб.
| Наличие основных фондов на начало года | Поступило в отчетном году | Выбыло в отчетном году | Наличие основных фондов на конец года | ||
| всего | в том числе новых основных фондов | всего | в том числе ликвидировано | ||
| 1 | 2 | 3 | 4 | 5 | 6 = 1+2-4 |
| 50,2 | 7,8 | 7,8 | 4,8 | - | 53,2 |
Рассчитаем показатели, характеризующие движение основных фондов:
1) коэффициент обновления (Кобн.):
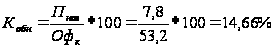
2) коэффициент выбытия (Квыб.):
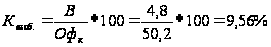
2. Рассчитаем
остаточную
стоимость
основных средств
на начало ( )
и на конец (
 )
года:
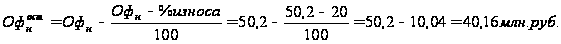
На основании исходных и рассчитанных данных построим баланс по остаточной стоимости:
Таблица 13
Баланс основных фондов по стоимости за вычетом износа, млн. руб.
| Наличие основных фондов на начало года | Поступило в отчетном году | Выбыло в отчетном году | Амортизация (за год) | Наличие основных фондов на конец года | ||
| всего | в том числе новых основных фондов | всего | в том числе ликвидировано | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7=1+2-3-4 |
| 40,16 | 7,8 | 7,8 | 0,45 | - | 5,17 | 42,34 |
На основании данных этого баланса рассчитаем коэффициенты износа и годности:
на начало года:
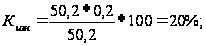
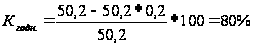
на конец года:
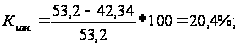
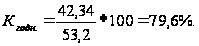
Если сравнивать коэффициенты, характеризующие состояние основных фондов, то можно заметить, что изношенность основных фондов на конец года увеличилась (20,4 – 20 = 0,4%).
АНАЛИТИЧЕСКАЯ ЧАСТЬ
В изучении технического прогресса важную роль играет анализ стоимостных показателей, характеризующих технику, т.е. активную часть основных фондов – машины и оборудование, транспортные средства. Состояние основных фондов, и прежде всего их активной части, является важнейшей экономической проблемой России.
В российской статистике сведения об их видовой структуре содержаться в формах статистического наблюдения № 11 «Сведения о наличии и движении основных фондов (средств) и других нефинансовых активов» (для крупных и средних коммерческих организаций) и № 11 (краткая) «Сведения о наличии и движении основных фондов (средств) некоммерческих организаций». Эти формы утверждены постановлениями Росстата от 1 августа 2005г. № 51. [1, c.22]
По данным Статистического ежегодника о наличии основных фондов промышленности, приведенных в таблице 14, проведем анализ динамики основных фондов, для чего рассчитаем следующие показатели:
- абсолютный прирост;
- темп роста;
- темп прироста;
- абсолютное значение 1% прироста;
- средние за период уровень ряда, абсолютный прирост, темпы роста и прироста.
Таблица 14
Основные фонды промышленности
(по полной учетной стоимости; на начало года; млн. руб.)
| Год | Вся промышленность |
| 2000 | 3869326 |
| 2001 | 4313972 |
| 2002 | 6307183 |
| 2003 | 6581731 |
| 2004 | 7153075 |
| 2005 | 7634670 |
Расчет показателей анализа ряда динамики осуществим по Формулам, представленным в таблице 15.
Таблица 15
Формулы расчета показателей
| Показатель | Базисный | Цепной | Средний |
| Абсолютный прирост |
|
|
|
| Темп роста |
|
|
|
| Темп прироста |
|
|
|

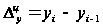


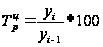
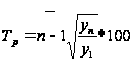


Средний уровень в интервальном ряду динамики вычисляется по формуле:

Для определения абсолютной величины, стоящей за каждым процентом прироста прибыли, рассчитывают показатель абсолютного значения 1% прироста (А%). Один из способов его расчета – расчет по формуле:

Числовые обозначения: у1 – уровень первого периода; уi – уровень сравниваемого периода; уi-1 – уровень предыдущего периода; уп – уровень последнего периода; п – число ряда динамики.
Расчеты показателей анализа динамики основных средств страны выполнены с применением пакета прикладных программ обработки электронных таблиц MS Exel в среде Windows.
Расположение на рабочем листе Exel исходных данных (табл. 14) и расчетных формул (табл. 15) представлено на рис. 5
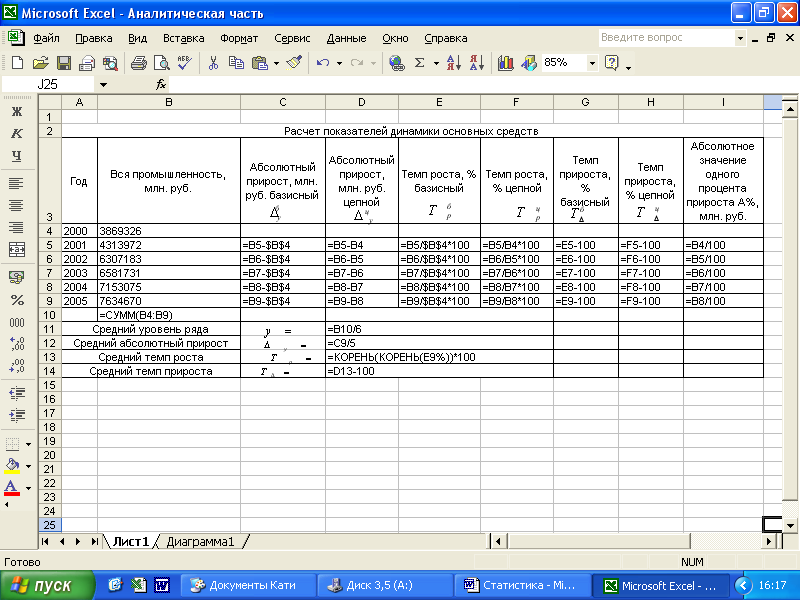
Рис. 5 «Расчетные формулы»
Результаты расчетов приведены на рис. 6.
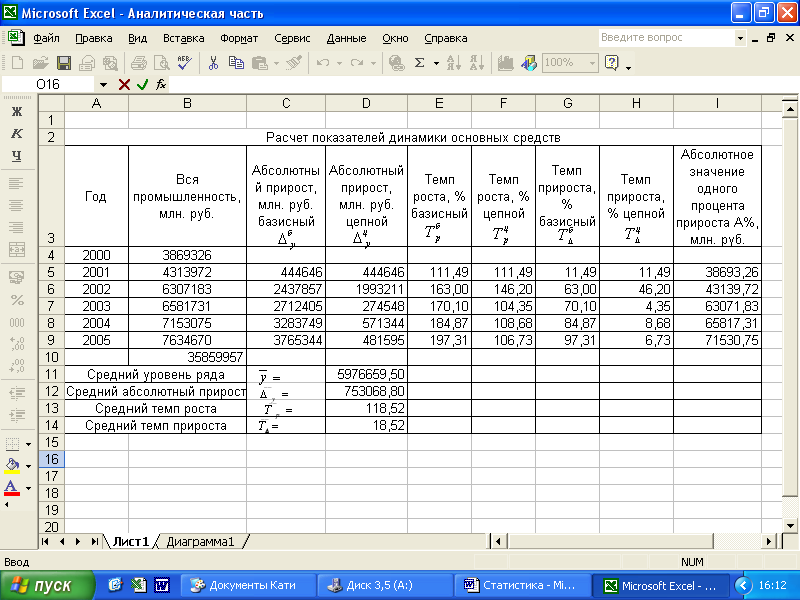
Рис. 6 «Результаты расчетов»
На рисунке 7 представлена графическое изображение изменение наличия основных средств России за 5 лет.
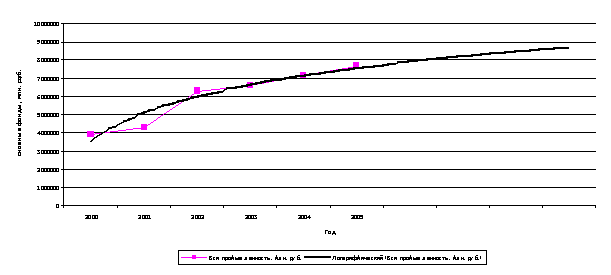
Рис. 7 «Диаграмма динамики основных средств России»
Результаты проведенных расчетов позволяют сделать следующие выводы:
Стоимость основных средств за 6 лет выросла на 97,31%, что в абсолютном выражении составляет 3765344 млн. руб. Наблюдается положительная динамика в течение всего рассматриваемого периода. Но рост не равномерный. Прослеживается резкое увеличение основных средств в 2002г. (абсолютный цепной прирост увеличился на 1548565 млн. руб.). Также на рис. 7 можно увидеть скачкообразное развитие изучаемого явления. Об этом свидетельствует и цепные темпы роста и прироста. Начиная с 2003г. ситуация стабилизируется и отклонения цепных показателей небольшие. Поэтому, рост основных средств происходит без резких непредвиденных изменений. Это позволяет сделать прогноз на несколько лет вперед. На рис. 7 изображена прогнозированное развитие стоимости основных средств на 4 года. Здесь видно, что у изучаемого явления – положительная динамика развития, происходит накопление основных средств и их плавное увеличение.
В течение
анализируемого
шестилетнего
периода средняя
стоимость
основных средств
составила
5976659,50 млн. руб., в
среднем за год
она увеличилась
на 753068,80 млн. руб.
(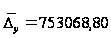 )
или на 18,52% (
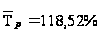 ).
Ускоренный рост стоимости основных средств в стране можно увидеть и по увеличивающемуся абсолютному приросту 1% прироста.
Для более глубокого анализа динамики основных фондов необходимо изучить изменения составляющих ее элементов и направления этих изменений за рассматриваемый период, выявить влияние отдельных факторов.
ЗАКЛЮЧЕНИЕ
Основными фондами являются производственные активы, используемые неоднократно или постоянно в течение длительного периода, но не менее одного года, для производства товаров, оказания рыночных и нерыночных слуг (здания, сооружения, машины и оборудование, измерительные и регулирующие приборы и устройства, жилища, вычислительная техника и оргтехника, транспортные средства).
Единицей статистического изучения является инвентарный объект. Он неоднородный, в поэтому существует типовая классификация, в которой основные фонды делятся на производственные и непроизводственные, а также материальные и нематериальные.
Для учета основных фондов используют стоимостные показатели. Существует несколько видов стоимостных оценок основных фондов: первоначальная стоимость, восстановительная и балансовая. Выделяют также полную и остаточную стоимости, которые отличаются между собой накопленной суммой износа.
Для отражения процесса изменения стоимости основных фондов строят балансы основных фондов. На основе данных баланса можно рассчитать систему показателей, характеризующих движение и состояние основных фондов. К показателям эффективности использования основных фондов относят фондоотдачу и фондоемкость.
На основе данных баланса можно рассчитать такие показатели, как коэффициент динамики, поступления, обновления, выбытия, годности и износа.
Расчетная часть курсовой работы направлена на изучение показателей эффективности и использования основных производственных фондов, а также определение их наличия, состояния и использования. Аналитическая часть посвящена изучению динамики основных фондов России. На основе произведенных расчетов и анализа показателей можно говорить о росте основных фондов России с каждым годом. Этот рост не скачкообразный, а плавный, что свидетельствует о стабильной экономической ситуации на российском рынке и в стране в целом.
СПИСОК ИСПОЛЬЗОВАНОЙ ЛИТЕРАТУРЫ
1. Годонов М.Ю. Статистика основных фондов и проблемы изучения технического прогресса // Вопросы статистики. 2006. № 6
2. Логинов В. Обновление основного капитала // Экономист. 2002. № 3
3. Официальные материалы для бухгалтера, комментарии и консультации. 2006. № 5
4. Положение по бухгалтерскому учету «Учет основных средств» ПБУ 6/01»
5. Промышленность России. 2005: Стат. сб. / Росстат. – М., 2006 – 460 с.
6. Российский статистический ежегодник. 2004: Стат. сб. / Росстат. – М., 2004. – 725 с.
7. Социально-экономическая статистика: Учеб. пособие / И.И. Колесникова. – Мн.: Новое издание, 2002. – 250 с.
8. Статистика / А.И. Гинзбург. – СПб: Питер, 2002. – 128 с.
9. Статистический словарь / Госкомстат РФ. – М.: Финансы и статистика, 1989. - 621 с.
10. Статистика: Учебник / И.И. Елисеева, А.В. Изотов, Е.Б. Капралова; под ред. И.И. Елисеевой. – М.: КНОРУС, 2006. – 552 с.
11. Статистика: Учебник / Под ред. И.И. Елисеевой. – М.: Высшее образование, 2006 – 565 с.
12. Статистика: Учебное пособие / Харченко Л.П., Долженникова В.Г., Ионин В.Г. и др.; Под ред. канд. экон. наук В.Г. Ионина. – Изд. 2-е, перераб. и доп. – М.: ИНФРА – М., 2006. – 384 с.