Прибуток підприємства та механізм його розподілу
відрахування на соціальні заходи (державне пенсійне страхування, соціальне страхування);
амортизація основних засобів і нематеріальних активів;
інші витрати (податки на землю і на транспортні засоби, комунальний податок).
Вплив підприємств на названі елементи витрат є обмеженим. Однак він можливий через належне управління показниками, до яких застосовуються встановлені нормативи відрахувань: витрати на оплату праці; вартість основних виробничих фондів, що належати підприємству, їх структура та визначений підприємством строк їх корисного використання.
Без обчислення собівартості неможливо визначити фінансовий результат виробничо-господарської діяльності підприємства. Скорочення витрат на виробництво продукції, тобто зниження її собівартості, є важливим резервом збільшення прибутку від реалізації. Цього можна досягти за рахунок використання численних факторів, що впливають на зменшення таких витрат. Для цього необхідно знати: повний перелік витрат, особливості складові і формування витрат з урахуванням сфери й галузі діяльності підприємства[13,c.392].
Слід зазначити, що нині підприємства усіх форм власності отримали більше самостійності в прийнятті рішень з формування собівартості. Однак не можуть порушувати чинних законодавчих і нормативних документів, що регламентують ці питання.
Відповідно до положень (стандартів) бухгалтерського обліку, що набули чинності з 2002 року (зокрема за положенням бухгалтерського обліку 16 “Витрати”), собівартість реалізованої продукції складається з виробничої собівартості продукції, які було реалізовано протягом звітного періоду, нерозподілених постійних загальновиробничих витрат та наднормативних виробничих витрат.
З розвитком ринкових відносин з’являються нові фактори формування прибутку, які потребують врахування підчас проведення економічного аналізу. Характерною негативною рисою сучасного становища підприємств є зростання їх дебіторської та кредиторської заборгованості. Дисбаланс між дебіторською та кредиторською заборгованістю перетворюється на важливий фактор формування прибутку. Враховуючи те, що частина підприємств України працює зі збитками, вимагає розгляду питання ефективності залучення банківських кредитів, виходячи з мінімуму збитків. Встановлено, що найбільший ефект від використання залучених коштів досягається на підприємствах, де є високою частка умовно-постійних витрат[13,c.400].
Прибуток має не тільки функціональний, а й інституціональний характер, який виявляється передусім у податковому законодавстві. Тому комбінування або спеціалізація виробництва, приводить до зміни суми сплачених податків. А це, разом зі зміною необхідного розміру обігових коштів, безпосередньо відображається на прибутку підприємства. Методи аналізу прибутку, які враховують вплив цього фактора, підвищують обґрунтування управлінських рішень у галузі утворення господарюючих об’єднань та розукрупнення підприємств. У процесі дослідження було встановлено: якщо розглядати структуру виробництва на підприємстві з позицій обсягу виготовленої продукції, то спостерігається така закономірність: чим більше за розміром підприємство, чим більше воно виготовляє продукції, тим вищий в нього рівень комбінування виробництва. В зв’язку з цим для забезпечення рівних умов господарювання усім суб’єктам ринкових відносин необхідно удосконалити податкове законодавство, передбачивши в ньому встановлення залежності розміру податкової ставки від обсягу одержуваного прибутку[13,c.400-401].
Чинні методики аналізу прибутку не достатньою мірою враховують вплив фактора часу. Як правило, це здійснюється за допомогою дисконтування витрат та прибутку, тобто приведення різночасових витрат до одного моменту часу. Необхідність такого підходу диктується тим, що капітал - це зростаюча за часом вартість[13,c.403].
У сучасній економіці вплив фактора часу на фінансові результати діяльності стає більш різнобічним. Його вплив відображається також через встановлені законами часові інтервали розрахунку прибутку та сплати з нього податків, термін реалізації продукції та віднесення витрат виробництва на собівартість продукції. Таким чином, не фактор часу сам по собі впливає на фінансові результати діяльності підприємств, а різні фактори виробничої та фінансової діяльності, які виявляють себе з перебігом часу. За інших рівних умов у випадку менших встановлених інтервалів часу розрахунків прибутку підприємство сплачує більшу суму податку на прибуток і навпаки. Це пов’язано з тим, що чинне законодавство здебільшого не дозволяє спрямовувати прибуток поточного року на покриття збитків минулого періоду. Складається парадоксальна ситуація, яка полягає в тому, що фактично за чинним законодавством оподаткуванню підлягає не тільки прибуток, а й збитки.
2.2 Аналіз прибутковості вітчизняних підприємств
Функціонування підприємства, незалежно від виду його діяльності і форм власності, в умовах ринку визначається його здатністю приносити достатній прибуток.
Прибуток – один із основних господарських показників роботи підприємства. За його допомогою визначаються рівень рентабельності, тобто прибутковості, а також ефективність функціонування підприємства. Прибуток формується, як різниця між виручкою від реалізації продукції і витратами на виробництво та її продаж. Якщо власні витрати перевищують грошові надходження від реалізації, мають місце збитки від реалізації [14, c. 53].
Фінансові результати діяльності підприємства характеризуються сумою отриманого прибутку та рівнем рентабельності. Прибуток підприємства отримують головним чином від реалізації продукції, а також від інших видів діяльності ( здача в оренду основних фондів, комерційна діяльність на фінансових та валютних біржах та ін.).
Об’єм реалізації і величина прибутку, рівень рентабельності залежать від вибраної маркетингової і фінансової діяльності підприємства, ці показники характеризують всі сторони господарювання.
Основними задачами аналізу фінансових результатів діяльності є:
Систематичний контроль за виконанням планів реалізації та отримання прибутку;
Визначення впливу, як об’єктивних, так і суб’єктивних факторів на фінансові результати;
Вплив резервів збільшення суми прибутку і рентабельності;
Оцінка роботи підприємства за використання можливостей збільшення прибутку та рентабельності;
Розробка заходів, що до використання виявлених резервів.
Рентабельність характеризує відносний ступінь прибутковості підприємства або продукції, що виробляється. У загальній формі рентабельність як відношення прибутку до витрат чи застосованих ресурсів[14, c. 54-56].
Рентабельність застосованих ресурсів є рентабельністю підприємства. Цей показник може бути визначений, як відношення прибутку підприємства до сукупності виробничих фондів, балансових активів, власного чи акціонерного капіталу. Останній показник цікавить насамперед акціонерів і майбутніх інвесторів, оскільки він визначає верхню межу дивідендів.
Рентабельність продукції характеризує ефективність витрат на її виробництво і збут. Перед усім обчислюється рентабельність усієї реалізації, як відношення прибутку від реалізації до повної собівартості реалізованої продукції. Рентабельність продукції можна розрахувати також відношенням прибутку до обсягу реалізованої продукції [15, c. 202].
У багато номенклатурному виробництві в процесі аналізу рентабельності виробів слід застосовувати спосіб групування. Насамперед усі вироби групуються за ознакою, рентабельна чи нерентабельна продукція. При цьому визначають кількість нерентабельних видів продукції розраховують частину у % до загальної кількості виробів, а також їхню частку в обсязі реалізованої продукції.
Треба також визначити, чи є серед нерентабельних виробів такі, що ходять до складу найважливіших профільних видів продукції, чи є нові перспективні вироби [15, c. 203-204].
Дуже важливо здійснити групування продукції, що виробляється, за рівнем рентабельності: а) вироби з низькою рентабельністю; б)вироби з середньою або нормальною рентабельністю; в) вироби високорентабельні.
При цьому потрібно дати оцінку частки кожної групи в загальному обсязі реалізації.
За даними Державного комітету статистики України рентабельність операційної діяльності підприємств за видами економічної діяльності за січень-вересень 2009 року складав:
- Промисловість – 2,0 %
- Будівництво - -0,3%
- Діяльність транспорту і зв’язку – 11,5%
- Освіта – 9,1%
- Фінансова діяльність - -2,2% [17].
Також здійснюють групування виробів за ознакою ступеня та напрямку зміни рентабельності порівняно з попереднім періодом. При цьому визначають кількість виробів, по яких: -рентабельність помітно зросла; -рентабельність суттєво не змінилась;- рентабельність знизилась.
Групування виробів за названими та іншими ознаками дає змогу краще зрозуміти існуючі проблеми та визначити напрями збільшення прибутковості виробництва. При цьому треба врахувати дію на рентабельність продукції таких чинників:
Зміну ринкових цін на продукцію даного підприємства;
Зміну податку на додану вартість;
Зміну рівня собівартості виробу з усіма факторами, які впливають на неї.
Серед чинників, які впливають на собівартість продукції, треба звернути особливу увагу на час випуску продукції. Однією з причин зростання рентабельності або супровідним їй чинником може бути збільшення обсягів виробництва цієї продукції[15, c. 211].
Показник рентабельності продукції в цілому по окремих видах продукції та асортиментно-структурних зрушень у реалізації продукції.
Рентабельність підприємства – найбільш узагальнюючий показник його діяльності. В ньому синтезуються всі фактори виробництва і реалізації продукції, оборотність господарських коштів і позареалізаційних фінансових результатів[16, c.123].
Отже показники рентабельності більш повно ніж прибуток, відображають кінцеві результати господарювання, тому що їх величина показує співвідношення факту з дійсними або використаними ресурсами. Їх використовують для оцінки діяльності підприємства і як інструмент в інвестиційній політиці та ціноутворенні.
Показники рентабельності можливо об’єднати у декілька груп:
Показники, що характеризують окупність витрат виробництва та інвестиційних проектів;
Показники, що характеризують прибутковість продажів;
Показники, що характеризують прибутковість капіталу та його частин.
Всі показники можуть розраховуватись на основі балансового прибутку, прибутку від реалізації продукції та чистого прибутку.
Отже, рентабельність як показник дає уявлення про достатність прибутку порівняно з іншими окремими величинами, що впливають на виробництво, реалізацію і взагалі на фінансово-господарську діяльність підприємства.
2.3 Характеристика розподілу прибутку за кризових умов
Проблема ефективності розподілу прибутку підприємств — одна з найбільш дискутованих в останні роки.
Процес розподілу прибутку підприємства має багаторівневий характер і залежить від багатьох факторів. Прибуток, що залишається в розпорядженні підприємства, має бути розподілено на дві основні частини: а) фонд виплати винагороди власникам підприємства у формі дивідендів на акції або процентів на пайові внески; б) фонди розвитку підприємства в наступному періоді. Процес такого розподілу прибутку називається дивідендною політикою підприємства, варіанти якої визначають його власника та фінансові менеджери.
Наступним етапом розподілу прибутку є формування за рахунок нього конкретних фондів розвитку підприємства. Сучасна практика поділяє ці фонди на три основні групи: а) фонд стимулювання персоналу підприємства; б) фонд інвестування приросту активів підприємства; в) резервний або страховий фонд. Кожен із цих фондів має суто цільове призначення у напрямках майбутнього використання. Формування резервного фонду підприємств регулюється в Україні діючим законодавством [18] .
На завершальному етапі розподілу прибутку планується розподіл коштів кожного із сформованих фондів за окремими напрямками витрачання їх. Так, фонд стимулювання персоналу підприємства може бути розподілено на додаткове преміювання працівників за рахунок прибутку, додаткові соціальні виплати персоналу відповідно до колективних та індивідуальних трудових угод тощо. Фонд інвестування приросту активів підприємства може бути розподілено за видами цих активів — основних фондів, нематеріальних активів, власних оборотних коштів тощо.
Серед найбільш складних і принципових питань, пов’язаних із розподілом прибутку, головне — формування пропорцій цього розподілу між виплатами винагороди власникам і формування фондів розвитку підприємства у наступному періоді.
Остаточна політика дивідендних виплат формує механізм розподілу прибутку підприємства, за яким, у першу чергу, відповідно до потреби мають бути сформовані необхідні фонди його розвитку в наступному періоді, а лише після цього за рахунок суми, що залишилася, формується фонд дивідендних виплат. Цей тип дивідендної політики формується під пріоритетним впливом інвестиційних можливостей підприємства і загальної суми прибутку, що підлягає розподілу. У зв’язку з тим, що такий підхід забезпечує переважне реінвестування прибутку на цілі розвитку підприємства, його ринкова вартість зростає високими темпами. Але за цим типом дивідендної політики власники отримують, як правило, більш низький рівень доходу на вкладений капітал, ніж склався на фінансовому ринку, а в деяких випадках і зовсім не отримують дивідендів. Цього типу дивідендної політики притримується зараз переважна більшість державних виробничих підприємств України з метою забезпечення самофінансування свого розвитку [19, с.153].
Політика стабільного розміру дивідендних виплат характеризує стабільну суму дивідендів на акції протягом певного періоду часу. Як правило, розмір дивідендів відповідає середній нормі прибутку на вкладений капітал і не залежить від економічних результатів діяльності підприємства. Такий тип дивідендної політики створює умови передбачуваності отримання доходів акціонерами. Але провадити таку дивідендну політику підприємства можуть за умови стабільної економіки і кон’юнктури ринку. Брак таких умов на сучасному етапі економічного розвитку України не дає змоги виробничим підприємствам ефективно провадити цей тип дивідендної політики [19, с.155].
Політика мінімального стабільного розміру дивідендів з надбавкою в окремі періоди поєднує в собі риси обох раніше розглянутих її типів. Встановлений мінімальний стабільний розмір дивідендів дає змогу підприємству забезпечити необхідні інвестиційні потреби, а в ті періоди, коли воно одержує більший розмір прибутку або не має ефективних інвестиційних проектів, що передбачаються до реалізації, розмір дивідендів може бути збільшено. Такий тип політики розподілу прибутку дає змогу підприємству найбільшою мірою врахувати економічні умови своєї діяльності і створює в акціонерів відповідні очікування отриманні ”екстра-дивіденду”. Але мінімальний розмір дивіденду, що сплачується акціонерам протягом тривалого періоду, веде до зменшення рівня їхніх доходів (у порівнянні з альтернативним інвестуванням капіталу) і не забезпечує відповідно високих темпів зростання ринкової вартості підприємства. У сучасних економічних умовах лише деякі з виробничих підприємств обирають такий тип дивідендної політики, бо вони не можуть гарантувати акціонерам стабільних виплат дивідендів навіть у мінімальних розмірах.
Політика постійного розміру дивідендів заснована на прирості їх у кожному періоді. У практиці західних країн вона набула певного розвитку на підприємствах, що освоїли нову ринкову нішу і перебувають на ранніх стадіях свого життєвого циклу, для яких постійне зростання власного капіталу є нагальною потребою. Ця потреба задовольняється шляхом постійних додаткових емісій акцій, інвестиційна привабливість яких забезпечується постійним зростанням розміру дивідендів. В Україні цей тип дивідендної політики декларували деякі новостворені акціонерні товариства, але зростання дивідендних виплат забезпечувалось ними не приростом виробничої діяльності (і, відповідно, приростом суми та рівня прибутку), а приростом акціонерного капіталу (тобто за принципом дії так званої ”фінансової піраміди). Така політика призвела до банкрутства більшості таких акціонерних товариств, а решта їх відмовилася від цього типу дивідендної політики.
Для оцінювання ефективності дивідендної політики застосовується коефіцієнт дивідендних виплат, який характеризує частку чистого прибутку підприємства, що спрямована на дивідендні виплати. Розраховується цей показник за такою формулою:
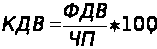
де КДВ — коефіцієнт дивідендних виплат, %; ФДВ — сума фонду дивідендних виплат, сформованого в процесі розподілу прибутку за обраним типом дивідендної політики; ЧП — сума чистого прибутку підприємства, отриманого в звітному періоді, який підлягає розподілу.
Кошти прибутку, спрямовані на розвиток підприємства в наступному періоді, розподіляються за окремими фондами і напрямками відповідно до умов діяльності і конкретних потреб цього розвитку. При цьому пріоритетними мають вважатися напрямки розвитку підприємства, пов’язані з реалізацією його інвестиційних можливостей. Це дає змогу збільшити суму власного капіталу, що використовується, і відповідно, підвищити ринкову вартість підприємств.
Висновки до розділу 2.
1.Прибуток – це підсумковий показник, результат фінансово-господарської діяльності підприємств як суб'єктів господарювання. Тому прибуток відбиває їх результати і зазнає впливу багатьох чинників.
2. Велике значення у формуванні прибутку виробничого підприємства відіграє прибуток від реалізації продукції, товарів, робіт, послуг.
3. Собівартість продукції — це виражені в грошовій формі поточні витрати підприємства на їх виробництво.
4. Існують сучасні фактори формування прибутку: фактор часу, дисбаланс між дебіторською та кредиторською заборгованістю, та ін
5. Прибуток – один із основних господарських показників роботи підприємства. За його допомогою визначаються рівень рентабельності, тобто прибутковості, а також ефективність функціонування підприємства.
6. Аналіз фінансових результатів діяльності підприємства має декілька основних задач.
7. Рентабельність підприємства – найбільш узагальнюючий показник його діяльності. В ньому синтезуються всі фактори виробництва і реалізації продукції, оборотність господарських коштів і позареалізаційних фінансових результатів.
8. Процес розподілу прибутку підприємства має багаторівневий характер і залежить від багатьох факторів.
10. Головне питання пов’язане з розподілом прибутку - формування пропорцій цього розподілу між виплатами винагороди власникам і формування фондів розвитку підприємства у наступному періоді.
Розділ 3. Основні напрями підвищення прибутковості вітчизняних суб’єктів господарюванпя
3.1 Вдосконалення управління прибутком підприємтсва
Кінцевим результатом, який формує фінансові ресурси торговельного підприємства, забезпечує його стабільність і конкурентоспроможність на ринку товарів і послуг, є прибуток. Саме на основі одержаного прибутку будь-яке підприємство незалежно від форми власності та виду діяльності виконує свої функції, спрямовуючи кошти на власний розвиток, на соціальні потреби, у фонд матеріального заохочування та на ін. Тому у сучасних умовах прибуток стає не тільки важливим показником, а й метою роботи комерційних підприємств, об’єднань та інших ринкових структур.
В економічній літературі управління прибутком підприємства широко розглянуте як у теоретичному, так і у практичному аспектах у працях таких зарубіжних вчених, як А. Бабо, А. Томпсон і Д. Формбі, М. Фрідман,Д. Соломон та ін. Серед українських дослідників варто назвати І. Бланка, В. Іващенка, О. Орлова та ін. Однак у сучасних умовах необхідний інший підхід до дослідження теми, який грунтується на освоєнні керівниками підприємств і фінансових менеджерів системи сучасних методів ефективного управління формуванням і розподілом прибутку[20 c.57].
Управління формуванням прибутку містить етапи його аналізу в передплановий період і прогнозування обсягів та оптимального складу його формування у плановому періоді. Основними типовими елементами аналізу прибутку підприємства в передплановий період є: аналіз загальної суми прибутку і показників рентабельності в динаміці; визначення складу загальної суми прибутку за основними його видами; аналіз основних напрямів використання прибутку з метою оцінки достатності прибутку звітного періоду у фінансовому забезпеченні розвитку підприємства та ін. Прогнозування прибутку підприємства проводиться лише в межах його звичайної діяльності в аспекті визначення сум прибутку від операційної діяльності, фінансових операцій та іншої звичайної діяльності [21,c.76].
До методів формування прибутку підприємства від основної діяльності необхідно віднести прямий поасортиментний розрахунок, аналітичний метод планування прибутку та систему аналізу «взаємозв'язок затрат, обсягу реалізації і прибутку».
Поширеними у фінансовому менеджменті способами максимізації і темпів зростання прибутку є:
- метод граничного аналізу з оптимізацією затрат, обсягу виробництва продукції і прибутку, в основу якого покладено зіставлення граничної виручки з граничними витратами;
- метод операційного лівериджу.
Метод операційного лівериджу побудовано на зіставленні виручки від реалізації із загальними витратами, а також змінними та постійними витратами. Використовуючи механізм операційного лівериджу, підприємства можуть цілеспрямовано управляти постійними та змінними витратами з метою визначення такої їх комбінації, за якої б отримувався найбільший прибуток.
Одержання максимального прибутку можливе за оптимального поєднання обсягу реалізації та ціни на продукцію, що випускається. Існують прості і ефективні визначення оптимального співвідношення цін і обсягів реалізації, основною умовою застосування яких єпопередній поділ витрат на постійні та змінні. Для підприємства, яке прагне досягти стійкого становища на ринку, встановлення ціни має ключове значення для успіху обраної стратегії. Ціна є інструментом стимулювання попиту і одночасно головним фактором довгострокової рентабельності. [21 c.174].
Приймаючи управлінське рішення, щодо використання одержаного прибутку, власники (менеджери) повинні всебічно зважити напрями першорядних вкладень, фінансових ресурсів, з огляду на фінансовий стан підприємства, рівень його матеріально-технічної бази,соціальний розвиток колективу, можливості прибуткового розміщення коштів на ринку цінних паперів, у грошово-кредитній сфері тощо.
Політика управління прибутком – це процес напрацювання і прийняття управлінських рішень з усіх основних аспектів його формування, розподілу та використання на підприємстві. Ефективність роботи підприємства значною мірою залежить від якості управлінських рішень, що стосуються формування і використання прибутку підприємства. Забезпечення ефективного управління прибутком підприємства визначає низку вимог до цього процесу, основними з яких є:
- інтегрованість із загальною системою управління підприємством. В якій би сфері діяльності підприємства не приймалося управлінське рішення, воно прямо впливає на прибуток. Управління прибутком безпосередньо пов’язане з менеджментом виробництва, менеджментом персоналу, інноваційним, інвестиційним, фінансовим та іншими видами функціонального менеджменту. Це визначає необхідність органічної інтегрованості системи управління прибутком із загальною системою управління підприємством;
- комплексний характер формування управлінських рішень. Всі управлінські рішенняу сфері формування і використання прибутку тісно взаємопов’язані і прямо або частково впливають на кінцеві результати управління прибутком. У деяких випадках такий вплив може мати негативний характер. Так, наприклад, здійснення високоприбуткових вкладень може викликати дефіцит фінансових ресурсів, що забезпечують виробничий процес, і як наслідок –відчутно знизити величину операційного прибутку. Тому управління прибутком повинне розглядатись як комплексна система дій, що забезпечить розробку взаємозалежних управлінських рішень, кожне з яких робить свій внесок у результативність формування і використання прибутку на підприємстві загалом;
- високий динамізм управління. Навіть найефективніші управлінські рішення у сфері формування і використання прибутку, розроблені і реалізовані на підприємстві в наступному періоді, не завжди можуть бути використані знову на подальших етапах його діяльності. Насамперед це пов’язано з високою динамікою факторів зовнішнього середовища, зокрема зі змінами кон’юнктури товарного та фінансового ринків. Крім того, змінюються в часі і внутрішні умови функціонування підприємства, особливо на етапах переходу до наступних
стадій його життєвого циклу[20 c.138];
- багатоваріантність підходів щодо розробки окремих управлінських рішень.
Реалізація цієї умови передбачає, що підготовка кожного управлінського рішення щодо формування, розподілу та використання прибутку повинна враховувати альтернативні можливості дій. За наявності альтернативних проектів управлінських рішень їх вибір для реалізації повинен ґрунтуватись на системі критеріїв, що визначають політику управління прибутком підприємства. Система таких критеріїв встановлюється самим підприємством;
- орієнтованість на стратегічні завдання розвитку підприємства. Якими прибутковими не здавалися б ті чи інші проекти управлінських рішень у поточному періоді, вони повинні бути відхилені ,якщо суперечать меті підприємства, стратегічним напрямам його розвитку, підривають економічну базу формування високого рівня прибутку в наступному періоді.
Головною метою політики управління прибутком є забезпечення зростання добробуту підприємства, підвищення його ринкової вартості. У процесі діяльностіпідприємство повинно проводити політику максимізації прибутку ,що охоплює управління формуванням прибутком ; управління розподілом прибутку[20 c.412].
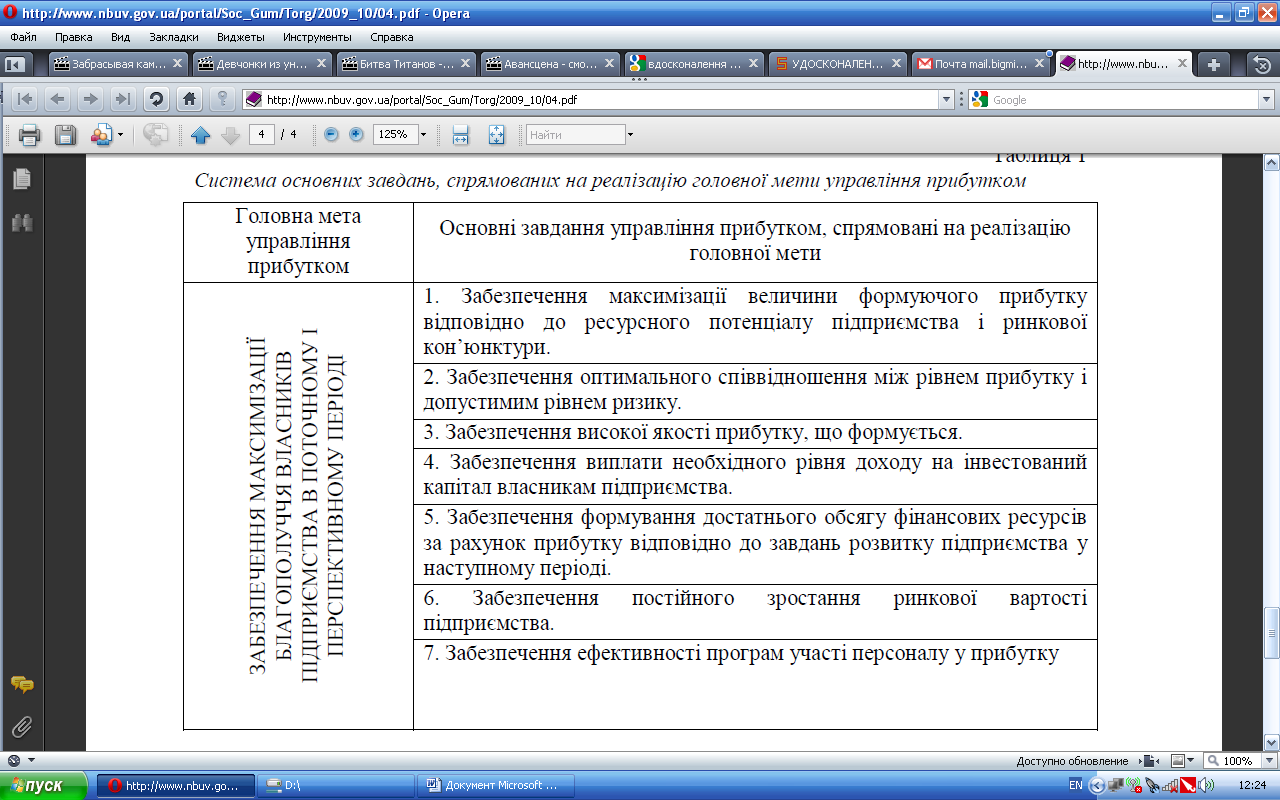
Метою управління прибутком є забезпечення максимізації благополуччя власників підприємства в поточному і перспективному періодах. Вона покликана забезпечувати одночасно гармонізацію інтересів власників з інтересами держави і персоналу підприємства.
Отже, система управління прибутком повинна вирішувати такі основні завдання(табл. 1.).
Таблиця 1
Головними напрямами політики максимізації прибутку в процесі фінансової діяльності є забезпечення підприємства необхідними обсягами капіталу на найбільш вигідних умовах із зовнішніх джерел і обґрунтування оптимального співвідношення власних і залучених коштів.
Управління використанням прибутку охоплює формування дивідендної політики, яка відіграє значну роль у реалізації фінансової стратегії підприємства. Вона впливає на рівень добробуту інвесторів (вкладників капіталу) у поточному періоді; визначає розміри формування власних фінансових ресурсів, а відповідно і темпи виробничого розвитку підприємства на основі самофінансування; впливає на фінансову стійкість підприємства, на вартість використовуваного капіталу і ринкову вартість підприємства [2 c.452].
3.2 Шляхи оптимізації розподілу прибутку
Основною метою розподілу прибутку є оптимізація пропорцій між капіталізованою та спожитою його частинами.
Відповідно до такої мети на підприємстві вирішуються наступні завдання:
· забезпечення отримання власниками необхідної норми прибутку на інвестований капітал;
· забезпечення пріорітетних цілей стратегічного розвитку підприємства за рахунок капіталізованої частини прибутку;
· забезпечення стимулювання трудової активності та додаткового соціального захисту персоналу;
· забезпечення формування в необхідних розмірах резервного та інших фондів підприємства.
Розподіл прибутку здійснюється в різні фонди і за різними напрямками.
Процес цього розподілу базується на наступних принципах:
1) політика розподілу пов’язана із загальною політикою управління прибутком підприємства. Мета і завдання політики розподілу прибутку повинні повністю відповідати меті і завданням загальної політики управління ним, оскільки розподіл прибутку звітного періоду являє собою одночасно процес забезпечення умов формування прибутку наступного періоду;
2) пріоритетність урахування інтересів і менталітету власників підприємства. Прибуток, що формується підприємством і залишається в його розпорядженні після сплати податків, належить його власникам, тому в прогресі його розподілу пріоритетність напрямків його використання визначається ними;
3) стабільність політики розподілу підприємства. Базові принципи розподілу прибутку повинні мати довготривалий характер. Дотримання цього принципу особливо важливо в умовах “розподілу власності”, тобто в акціонерних компаніях з великою кількістю акціонерів;
4) передбачуваність політики розподілу прибутку. При необхідності зміни основних пропорцій розподілу прибутку в зв’язку з коректуванням стратегії розвитку підприємства чи з інших причин, усі інвестори повинні бути заздалегідь попереджені про це. Інформованість інвесторів (акціонерів) є однією з важливих умов забезпечення “прозорості” фондового ринку, що дозволяє формувати реальну вартість акцій, що обертаються;
5) оцінка ефективності розробленої політики розподілу прибутку. Така оцінка проводиться з використанням розрахунків певних показників, що дає змогу зробити аналіз політики розподілу прибутку [ 22, с.35 ].
Специфіка завдань, що стоять перед кожним підприємством, відмінність зовнішніх і внутрішніх умов їх господарської діяльності не дозволяють виробити єдину модель розподілу прибутку, яка б мала універсальний характер. Тому основу механізму розподілу прибутку конкретного підприємства складає аналіз і облік у процесі цього розподілу окремих факторів, які пов’язують цей процес з поточною та майбутньою господарською діяльністю підприємства.
Фактори, що впливають на пропорції та ефективність розподілу прибутку, дуже різноманітні; різною є і міра інтенсивності їх прояву. Так, одна група факторів визначає передумови до зростання капіталізованої частини прибутку; інша група, навпаки, схиляє до збільшення частки споживаної частини прибутку.За характером виникнення всі фактори, що впливають на розподіл прибутку, можна розподілити на дві основні групи:· зовнішні, що генеруються зовнішніми умовами діяльності підприємства;· внутрішні, що генеруються особливостями господарської діяльності даного підприємства [ 22, с.36 ].
Розглянемо більш детального кожну з двох груп факторів.
Зовнішні фактори розглядаються як обмежувальні умови, що визначають межі формування пропорцій розподілу прибутку. До найбільш важливих з них належать:
- правові обмеження. Законодавчі норми визначають загальні фінансові та процедурні питання, пов’язані з розподілом прибутку. Вони формують пріоритетність окремих напрямків використання прибутку (податкових та інших відрахувань), встановлюють нормативні параметри цього використання (ставки податків тощо) та інші умови;
- податкова система. Конкретні ставки окремих податків і система податкових пільг суттєвим чином впливае на пропорції розподілу прибутку. Якщо рівень оподаткування особистих доходів громадян значно нижчий за рівень оподаткування господарської діяльності та майна підприємства, це створює передумови до підвищення частки споживання капіталу. І навпаки, якщо податкова система передбачає пільги для реінвестування прибутку, за його спрямуванням на благодійні та інші цілі, що створює передумови стимулювання таких форм використання прибутку[23, с.274];
- середньоринкова норма прибутку на інвестований капітал. Характер цього показника формує ефективність пропорцій споживання і реінвестування прибутку і є своєрідним критерієм управлінських рішень. В умовах зниження середньоринкового рівня прибутку на капітал зростають тенденції підвищення частки прибутку, що спрямовуються на споживання, і навпаки;
- альтернативні зовнішні джерела формування фінансових ресурсів. Якщо підприємство має можливість залучати фінансові ресурси із зовнішніх джерел на умовах більш низької вартості, ніж середньозважена вартість його капіталу, то підприємство може більший розмір прибутку розподілити серед власників і персоналу. Якщо ж підприємство не має таких джерел, то ефективним буде використання прибутку в інвестиційних цілях;
- темп інфляції. Цей фактор генерує ризик знецінення майбутніх доходів, формуючи схильність власників до зростання їх поточних виплат.
- стадія кон’юктури товарного ринку. В період підйому кон’юнктури ринку, на якому підприємство реалізує свою продукцію, ефективність капіталізації прибутку в процесі його розподілу зростає;
- “прозорість” фондового ринку. Можливість швидкого використання акціонерами інформації про характер розподілу прибутку та рівень виплачуваних дивідендів на акцію дозволяє їм оперативно приймати рішення щодо реінвестування капіталу (при зниженні рівня дивідендних виплат) чи придбанні додаткової кількості акцій (при підвищенні рівня дивідендних виплат);
Внутрішні фактори здійснюють вирішальний вплив на пропорції розподілу прибутку, оскільки дозволяють формувати їх стосовно до конкретних умов і результатів господарювання підприємства. До найважливіших з них належать[23, с.276]:
- менталітет власників підприємства. Це залежить від того, наскільки вони захочуть ризикувати, то таку політику розподілу прибутку і будуть підтримувати. Якщо їх менталітет не буде врахований, то вони реінвестують капітал в іншу компанію;
- рівень рентабельності діяльності. При низькому рівні рентабельності, а відповідно і меншій сумі розподіленого прибутку, свобода формування пропорцій його розподілу суттєво обмежена, оскільки певна частина прибутку поєднана контрактними зобов’язаннями з власниками, персоналом чи обумовлена правовими нормами;
- інвестиційні можливості реалізації високодоходних проектів. Якщо в портфелі підприємства є готові реальні проекти, внутрішня ставка дохідності за якими значно перевищує середньозважену вартість капіталу, і такі проекти можуть бути реалізовані у відносно короткий період, то частка капіталізованого прибутку повинна суттєво зростати;
- необхідність прискорення закінчення розпочатих інвестиційних програм і проектів. Розпочаті раніше інвестиційні програми і проекти, пов’язані із стратегічним напрямком розвитку підприємства, можуть вимагати прискореного завершення. При дефіциті інвестиційних ресурсів для прискорення закінчення їх реалізації необхідно відмовитись від високого рівня споживання прибутку на користь його капіталізації;
- альтернативні внутрішні джерела формування ресурсів. Якщо потреба в інвестиційних ресурсах може бути задоволена за рахунок альтернативних джерел, то можливості використання прибутку на споживання суттєво розширюється, і навпаки;
- стадія життєвого циклу підприємства. На початку свого життєвого циклу підприємства вимушені більше коштів інвестувати в свій розвиток, обмежуючи розміри виплати власникам. У стадії зрілості підприємства мають можливість залучати необхідні їм кредитні ресурси на більш вигідних умовах, а значить, можуть більше виплачувати власникам і персоналу;
- рівень ризиків здійснюваних операцій і видів діяльності. Якщо підприємство веде агресивну, високоризиковану політику в окремих сферах діяльності, то воно вимушене спрямовувати більше коштів з прибутку на формування резервного та інших страхових фондів, оскільки без цього зростає загроза банкрутства підприємства [23, с.278];
- рівень концентрації управління. Якщо в процесі оптимізації структури капіталу виникає необхідність суттєвого збільшення частки власної його частки, а власників хвилює загроза втрати фінансового контролю над управлінням підприємством при залученні капіталу із зовнішніх джерел, то в процесі розподілу прибутку рівень його капіталізації повинен суттєво підвищуватись;
- чисельність персоналу та діючі програми його участі в прибутку. Чим вища чисельність персоналу, чим більший обсяг контрактних зобов’язань підприємства щодо участі персоналу в прибутку, тим відповідно вище повинна бути частка спожитої частини прибутку. Цей фактор формує і внутрішні пропорції розподілу спожитої частини прибутку – між власниками і персоналом;
- рівень поточної платоспроможності підприємства. В умовах низького рівня поточної платоспроможності підприємство не має можливості спрямовувати великі розміри розподіленого прибутку на споживання. Це призвело б до значного зниження рівня ліквідності активів, що підтримують поточну платоспроможність, а також до зростання загрози банкрутства. З позиції генерування фінансового ризику зниження платоспроможності більш небезпечно, ніж зниження рівня дивідендних виплат з його негативним впливом на ринкову ціну акцій [24, с.246];
Урахування розглянутих факторів дозволяє суттєво зменшити діапазон параметрів можливих пропорцій розподілу прибутку в окремих напрямках, в першу чергу – пропорцій капіталізованої та спожитої його частини, що формують головні умови наступного розвитку підприємства.
Висновки до розділу 3.
1. На основі прибутку будь-яке підприємство незалежно від форми власності та виду діяльності виконує свої функції, спрямовуючи кошти на власний розвиток, на соціальні потреби, у фонд матеріального заохочування та на ін.
2. Існує декілька типових елементів аналізу прибутку підприємства в перед плановий період: аналіз загальної суми прибутку і показників рентабельності в динаміці; визначення складу загальної суми прибутку за основними його видами та ін.
3. Існуть способи, які сприяють максимізації і темпу зростання прибутку.
4. Політика управління прибутком – це процес напрацювання і прийняття управлінських рішень з усіх основних аспектів його формування, розподілу та використання на підприємстві.
5 Головною метою політики управління прибутком є забезпечення зростання добробуту підприємства, підвищення його ринкової вартості.
6. Основною метою