Перспективы развития отрасли печати
| Москва: |
| Первая Образцовая типография |
| Детская книга |
| Типография "Наука" РАН АИЦ |
| Типография "Молодая гвардия" |
| Московская типография № 2 |
| Типография "Полиграфиздат" (г. Электросталь) |
| ОАО Типография "Новости" |
| Спутники: |
| Тверской полиграфкомбинат детской литературы |
| Тверской полиграфкомбинат |
| Можайский полиграфкомбинат |
| Смоленский полиграфкомбинат |
| Ярославский полиграфкомбинат |
| Владимирская книжная типография |
| Смоленская областная типография |
| Тульская типография |
| Санкт-Петербург: |
| Типография "Печатный двор" |
| Типография "Искусство России" |
| "Техническая книга" |
| Типография "Наука" № 1 |
| Лениздат |
| Другие: |
| Ульяновский Дом печати |
| Саратовский полиграфкомбинат |
| "Уральский рабочий" (г. Екатеринбург) |
| "Нижполиграф" (г. Нижний Новгород) |
| Самарский Дом печати |
| "Дом печати - ВЯТКА" |
Источник: данные издательской группы АСТ.
Таблица 5. Динамика натурального выпуска книг (2005-2007 гг.)
|
2005 |
2006 |
2007 |
Темпы |
||
|
2006/2005,% |
2007/2006,% |
||||
| Книги и брошюры (тыс. экз) | 691572 | 727939 | 771192 | 105,3 | 105,9 |
| Книги в переплете (тыс. экз) | 201353 | 211260 | 229657 | 104,9 | 108,7 |
| Брошюры подборкой (тыс. экз) | 202094 | 187068 | 194050 | 92,6 | 103,7 |
| Брошюры вкладкой (тыс. экз) | 288125 | 329611 | 347485 | 114,4 | 105,4 |
Источник: Отдел полиграфических предприятий Федерального агентства по печати и массовым коммуникациям.
Определенное расхождение с официальными данными Российской книжной палаты о выпуске книжной продукции связаны, по всей вероятности с тем, что не все издающие организации в стране предоставляют обязательные экземпляры в данную организацию.
За последние 10 лет в результате упадка региональной издательской деятельности в отечественной полиграфии произошло значительное сужение книжного производства, утратили былое значение в этом секторе большинство региональных газетно-журнальных комплексов, которые ранее выпускали по 5 7 млн. экземпляров книг в год, а также многие областные книжные типографии. За эти годы в стране не было построено ни одного книжного полиграфического предприятия.
Уже в течение многих лет сохраняется крайне низкий уровень рентабельности книжного полиграфического производства, особенно в области черно-белой печати. В среднем по специализированным типографиям он не превышает и 7,0%. Все это стимулирует существующие предприятия к диверсификации производства, а вновь создаваемые - к работе в других более динамичных секторах рынка полиграфических работ. Если в последние годы рост объемов производства в секторах упаковки, этикетки, журналов и акцидентной продукции достигал 20%, то книжное производство оставалось практически на одном уровне.
Серьезное влияние на эффективность книжного производства в последнее время оказало изменение характера издательского предложения. Сейчас в производстве книг тиражи изданий до 5 тыс. экземпляров уже составляют почти 50%, тиражи от 5 до 10 тыс. экз. - 35%, от 10 до 20 - 10% и выше,20 тыс. экз. всего - 7%. В общем объеме выпуска книг издания по характеру оформления распределяются следующим образом: твердый переплет - 30%, брошюра подборкой - 25%, брошюра вкладкой - 45% (см. рис.2).
Полиграфическая промышленность страны сегодня значительно отличается от той, которая функционировала десять лет тому назад. Постоянное и существенное инвестирование, особенно в секторах газетно-журнального и упаковочно-этикеточного производства, обеспечило быстрое техническое развитие отрасли. Некоторое исключение составляют только книжные предприятия, на долю которых приходится сравнительно небольшая составляющая от ежегодного объема инвестиций. В результате обновление оборудования идет достаточно медленно, комплексная модернизация производства присутствует не на всех предприятиях, решаются только самые неотложные, локальные задачи. При этом, как хорошо известно, основной производственный парк этих предприятий уже давно перешагнул допустимые нормы морального и физического износа.
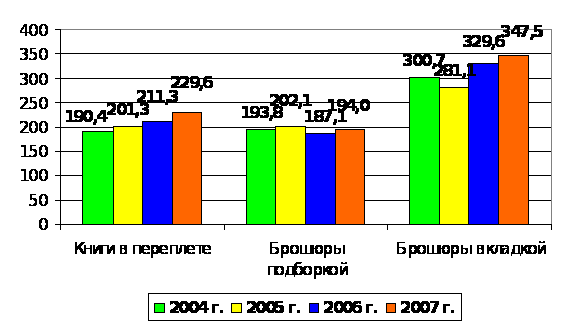
Рисунок 2. Выпуск изданий в форме книг и брошюр в 2004-2007 гг. (млн. экз.)
Источник: Федеральная служба государственной статистики.
В то же время следует отметить, что в модернизации книжных типографий в течение 2007-2008 гг. наступил определенный перелом. Эти предприятия начали активно внедрять системы CtP для прямой связи с издательствами, обновлять печатную технику. Проблемы расширения вариантов отделки книжной продукции, сокращения ручного труда в брошюровочно-переплетном процессах наиболее эффективно решаются за счет широкого внедрения пооперационного оборудования и в отдельных случаях, современных поточных линий.
Еще совсем недавно отмечалось, что в секторе книжного полиграфического производства образовался переизбыток производственных мощностей, в результате чего имела место систематическая недогрузка со всеми вытекающими отсюда последствиями для типографий. А уже сегодня можно говорить об определенном напряжении на рынке книжных полиграфических услуг, о складывающемся дефиците в секторе изготовления многокрасочной качественной книги. И не только. Буквально на протяжении 2007 - 2008 гг. обозначилась новая ситуация - дефицит производственных мощностей по печати черно-белых изданий. Многолетняя нерентабельность в полиграфии по этой позиции обернулась для издателей новыми проблемами. Уже исчезли некогда известные предприятия: московские типографии №№ 4, 5 и 7 "Искра революции", типографии "Внешторгиздат" и "Красный пролетарий" в Москве, типографии "Иван Федоров", "Детская книга № 2", типография № 6 в Санкт-Петербурге, а "Янтарный сказ" в Калининграде, сохранив другие направления, свернул книжное производство.
Кроме того, доля предлагаемых полиграфических работ по производству книг повышенной сложности в изготовлении (твердый переплет, многокрасочная печать) составляют наименьшее значение во всем перечне работ книжного производства. Так объем книг в твердом переплете составляет менее 30% в общем выпуске книжных изданий, а красочность их печати не превышает 35% (см. рис.3).
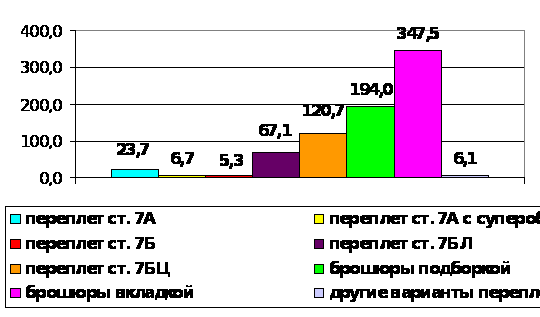
Рисунок 3. Распределение изданий по видам полиграфического оформления (млн. экз.)
Источник: Межрегиональная ассоциация полиграфистов.
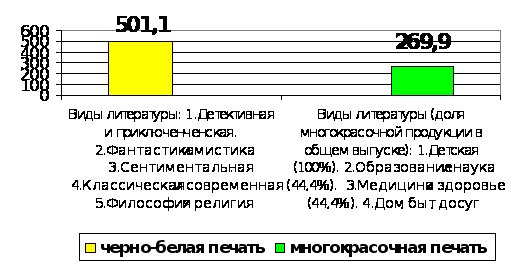
Рисунок 4. Распределение книжных изданий по красочности (млн. экз.)
Источник: Межрегиональная ассоциация полиграфистов.
Примечательно и то, что размеры этих секторов постоянно уменьшаются. Подтверждением этого служат данные, приведенные на диаграмме "Структура рынка многокрасочной книжной печати за период 2004-2007 гг. в натуральном выражении" (см. Рис.6). С каждым годом объем выпуска многокрасочных книг в твердом переплете постоянно снижается, в то время как, по мнению экспертов, предложение со стороны издательств на изготовление такой продукции возрастает. Объем рынка книжной продукции этого вида в денежном выражении практически остается на одном уровне (см. рис.7).
Таким образом, на основании вышеизложенного можно констатировать некоторые тенденции складывающиеся за последние несколько лет. А именно, в секторе книжного производства совокупный тираж книг, изданных в различном полиграфическом исполнении, стабилизировался, сохраняется практически на одном уровне. Отмечается увеличение объема натурального выпуска, в экземплярах, книг в твердом переплете и одновременно - снижение темпов роста тиражей объемных и особенно малообъемных брошюр.
В связи с этим нельзя не отметить увеличивающийся за последние годы спрос на малотиражные высококачественные книги с неординарной отделкой, и как следствие, возникновение большого числа цифровых типографий, оснащенных цифровыми печатными машинами (ЦПМ) промышленного типа. Как правило, в этом случае ЦПМ агрегатированы с линиями изготовления книг и дополнены другим отделочным оборудованием.
Эти предприятия обеспечивают выпуск книг малыми тиражами (в пределах от 1 до 1000 экз.) в очень сжатые сроки, располагают возможностями печати переменных данных и печати по требованию "book-on-demand".
Состояние книжного рынка, особенно в секторе качественных многотиражных книг, не могло не отразиться на структуре полиграфического производства. Во-первых, в этом секторе полиграфии происходит существенное снижение объема рулонной печати, во-вторых, как следствие, концентрация работ в этой сфере, что находит отражение в росте удельного веса ограниченного числа крупных субъектов на полиграфическом рынке.
Несмотря на увеличение совокупного тиража книг в твердом переплете, в этом секторе полиграфии почти ничего не меняется. Состав основных субъектов этого рынка полиграфических работ остается постоянным (см. табл.6) и их удельный вес в общем объеме выпуска многокрасочных книг в твердом переплете достигает 95%. Определенные изменения в эти показатели вносят и будут вносить объемы продукции, выполненные на зарубежной полиграфической базе по заказам отечественных издающих организаций.
В заключении следует отметить, что состояние книжного рынка оказывает заметное влияние на характер изменений в секторе книжного полиграфического производства, в том числе продолжающаяся концентрация книжных издательств в Москве и Санкт-Петербурге. Происходит естественное перераспределение книжных потоков между участниками рынка: крупные производители становятся мощнее, оттесняя более мелкие типографии за черту значимости. Тем не менее, учитывая общие тенденции книжного рынка (ассортимент, тиражность), полностью вытеснить их за пределы сектора вряд ли удастся, учитывая достаточно интенсивное внедрение цифровой печати.
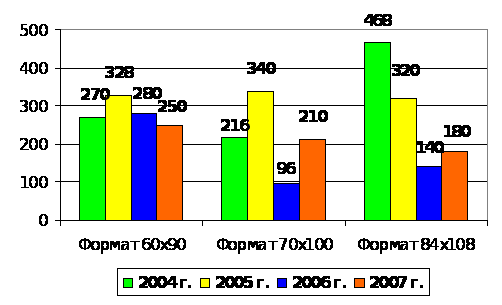
Рисунок 6. Структура рынка многокрасочной книжной печати за период 2004-2007 гг. в натуральном выражении (млн. л. – отт.)
Источник: Межрегиональная ассоциация полиграфистов.
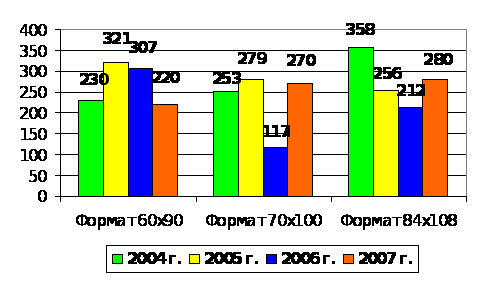
Рисунок 7. Структура рынка многокрасочной книжной печати за период 2004-2007 гг. в денежном выражении (млн. руб.)
Источник: Межрегиональная ассоциация полиграфистов.
Таблица 6. Отечественные полиграфические базы (2008 г.)
| Полиграфическая база |
Доля на рынке, % от кол-ва экз. |
Офсетная листовая печать, млн. краско-отт. |
Производство книжной продукции, млн. краско - отт. |
Книги в переплете, тыс. экз. |
Оценочная стоимость книжного тиража, млн. руб. |
| ОАО "Тверской полиграфический комбинат детской литературы" | 13 | 710,80 | 595,70 | 25 795,30 | 389,02 |
| ОАО "Ярославский полиграфкомбинат" | 4,4 | 499,86 | 30 000,00 | 322,72 | |
| ОАО "Смоленский полиграфкомбинат" | 4,4 | 243,90 | 562,00 | 16 412,00 | 320,98 |
| ОАО "Тульская типография" | 4,6 | 210,50 | 383,40 | 12 280,10 | 104,69 |
| ОАО "Ульяновский Дом печати" | 7,8 | 162,2 | 707,70 | 17 262,10 | 501,60 |
| ОАО "Саратовский полиграфкомбинат | 3,8 | 152,10 | 318,50 | 10 752,40 | 126,77 |
| ОАО "Первая Образцовая типография" | 1,7 | 139,50 | 185,60 | 5 983,00 | - |
| ОАО "Можайский полиграфкомбинат | 5,8 | 72,00 | 857,80 | 20 400,00 | 346,15 |
| ОАО "Нижполиграф" | 2,3 | 45,00 | 339,10 | 12 180,00 | - |
| ОАО "Тверской полиграфкомбинат" | 11,3 | 735,08 | н/д | 20 167,00 | 366,84 |
Источник: Отдел полиграфических предприятий Федерального агентства по печати и массовым коммуникациям.
Следует отметить, что в ближайшие годы произойдет размежевание производителей по технологическому принципу. Офсетная печать и поточные линии для изготовления книг останутся для тиражной продукции, цифровые технологии и операционная послепечатная техника - для тиражей в десятки и сотни экземпляров, а также для персонализованной книжной продукции. Нельзя не отметить и еще одну тенденцию в организации книжного производства в стране, складывающейся в последние годы. Речь идет о все больших объемах печати книг на зарубежной полиграфической базе (Украина, Беларусь, Китай).
1.5 Журнальный сектор полиграфического производства
Журнальный рынок начал бурно развиваться в России, начиная с середины 90-х годов. Рост наименований, тематическая многоплановость, высокие темпы прироста журнальной рекламы, а также активный вывод на российский рынок русифицированных версий известных мировых журнальных брендов и многое другое, поставили перед отечественной полиграфией принципиально новые задачи по обеспечению выпуска высококачественных, иллюстрированных журналов в многокрасочном исполнении.
Следует признать, что в этот момент отечественная полиграфия была совершенно не готова к такому обороту событий. Ее производственная база не соответствовала новым требованиям производства журнальной периодики. В результате в стране начался массовый отток заказов издателей на зарубежную полиграфическую базу.
Этому процессу в значительной степени содействовало присоединение Российской Федерации в 1994 году к Соглашению о ввозе печатных материалов, относящихся к образованию, науке и культуре и Протоколу к нему (Флорентийское соглашение). Данная ситуация сделала весьма проблематичным перспективу развития данного сектора отечественной полиграфии.
Отрицательная сторона реализуемой до настоящего времени таможенной политики заключается в том, что при производстве одинаковой по всем параметрам журнальной продукции, российские полиграфисты становятся неконкурентоспособными в сравнении со своими зарубежными коллегами, из-за того, что вынуждены платить высокие ввозные таможенные пошлины и НДС за бумагу и другие полиграфические материалы, которые не производятся в России (ранее отмечалось, что российская полиграфия в настоящее время из-за ликвидации отечественной инфраструктуры, полностью импортозависимая). В тоже время, зарубежные производители печатной продукции этих пошлин и НДС не платят, ввозя готовую продукцию на таможенную территорию Российской Федерации беспошлинно.
В 2007 году импорт печатных изданий (главным образом высококачественных журналов) составил по официальным данным таможенной статистики 726,3 млн. долл. США, а за десять месяцев 2008 года - 1055 млн. долл. США, т.е. рост - 145%. Это очень значительная по масштабам статья импорта полиграфического происхождения и назначения, опережающая непосредственный импорт мелованных сортов бумаги и картона для печати (498 млн. долл. США в 2007г. и 570 млн. долл. за 10 месяцев 2008 г). Для сравнения: стоимость импортируемого полиграфического оборудования, которое используется не только в полиграфии, но и в пищевой, текстильной и других обрабатывающих отраслях, а также в сфере копировально-множительного производства оценивается в 1,6 млрд. долл. США.
Тем не менее, сегодня можно констатировать, что последовательное развитие отечественного рынка полиграфических работ вообще и в секторе журнального производства, в частности, усиление конкурентоспособности, в значительной степени содействовали преодолению отставания отечественной полиграфии, сложившегося в прошлый период времени.
Начавшиеся в стране после дефолта 1998 года процессы импортозамещения, дали импульс масштабного технического переоснащения существующих полиграфических предприятий, создания новых современных типографий разной специализации.
Несмотря на неблагоприятные таможенные и налоговые условия в стране для организации печатного производства, особенно в журнальном секторе, в последующие годы были созданы несколько крупных комплексов: “АСТ-МПД", ПК “Пушкинская площадь", “Первый полиграфкомбинат” (г. Москва) и “МДМ-Печать" (г. Санкт-Петербург). Одновременно, целый ряд действующих типографий осуществили комплексную модернизацию, обеспечивающую производство тиражной, высококачественной журнальной продукции на базе современных рулонных офсетных печатных агрегатов, среди которых: “Медиа-Пресса", “Пол Стар” (г. Москва), Можайский полиграфкомбинат, “Советская Сибирь", “Вояж" (г. Новосибирск), "Лазурь" (г. Реж, Свердловская обл.) и ряд других.
В 2008 году, так же как и в предыдущем, темпы роста выпуска журнальной продукции на отечественной полиграфической базе были самыми высокими по сравнению с другими секторами производства печатной продукции. Это было связано, главным образом, с появлением на рынке большого количества крупных журнальных проектов, увеличением тиражности существующих изданий, а также достаточно быстрым развитием журнального предложения в регионах. Увеличение объемов печати журнальной продукции на целом ряде региональных типографий еще вызвано и тем, что в 2008 году продолжалось расширение географии сетевых изданий и преобразование объемных газет в журнальные издания (ассортиментный сдвиг) за счет возрастания красочности и возможности использования современных газетных агрегатов для печати на легкомелованных бумагах.
Естественно, расширение технических возможностей полиграфический базы в регионах вносит определенные изменения в показатель концентрации журнального производства в целом по стране, отмеченные выше. Сегодня уже можно говорить о более 30 центрах печати журналов различных видов, которые, за некоторым исключением, сосредоточены в столицах регионов. Примечательно, что это территории наиболее отдаленные от воздействия центральной сферы производства (гг. Москва, Санкт - Петербург) и представлены Сибирским, Дальневосточным, Уральским и Южным Федеральным округами.
Одновременно, на фоне положительных сдвигов нельзя не отметить и всю сложность настоящей ситуации в секторе печати журнальной продукции, обусловленной в первую очередь острейшей конкуренцией на внутреннем рынке в связи с появлением новых мощных полиграфических комплексов и потерей былого значения многими федеральными типографиями, занимавшими ранее значимое место в этом секторе полиграфии.
Драматизм данной ситуации усугубляется острой конкуренцией отечественных печатников с зарубежной полиграфической базой, где, как уже отмечалось, печатается более 60% объема журнальной продукции по заказам российских издательств. Это обстоятельство накладывает отпечаток на всю перспективу дальнейшего развития этого сектора полиграфии, инвестиционную политику и реализацию мер по поддержке отечественного производства.
Если в прошлые годы в качестве основных причин, заставляющих российских издателей обращаться к услугам зарубежных полиграфистов, назывались теми же издателями недостаточные производственные мощности отечественной полиграфической базы и ее техническая отсталость, то теперь эти аргументы не очень состоятельны, так же, как и претензии по качеству печатаемой журнальной продукции. Реально остался главный фактор, ограничивающий конкурентоспособность российских полиграфических предприятий, специализированных на выпуске журналов - вышеназванная таможенная политика.
Это положение уже подтверждается работой ведущих предприятий в этом секторе, а также целым рядом типографий, специализирующихся на выпуске среднетиражных журналов повышенного качества: Московская типография № 13, Немецкая офсетная фабрика (г. Москва), типография “Любавич” (г. Санкт-Петербург), Санкт-Петербургская Образцовая типография и ряд других региональных предприятий.
Ввод современных мощностей, ориентированных на производство журналов, значительно повысил конкурентоспособность отечественной полиграфии в этой сфере деятельности, но, одновременно, значительно усилил конкуренцию на внутреннем рынке полиграфических работ, привел к определенному перераспределению заказов между отечественными предприятиями, т.к. основной ежегодный прирост рынка журналов (более 20%) продолжает уходить на печать за рубеж: в Словению, Финляндию, Польшу, Литву. Другими словами, укрепление полиграфической базы в стране пока не повлияло на серьезные изменения в масштабах импорта печатной продукции.
Качество печати, цена и график выпуска - это сегодня главные категории выбора типографии издателем, причем показатель качества все в большей степени становится главным критерием. Особенно это относится к тем видам “глянцевых” изданий, где основная часть бизнеса их издателей включает доходы от рекламы.
Немаловажным фактором при определении полиграфического предприятия является его техническая оснащенность, наличие дублирующего печатного оборудования, доступа в Интернет. При размещении заказа на печать высокотиражного журнала, выходящего не реже чем раз в две недели, издатель должен быть уверен, что в случае выхода из строя той или иной машины срок поступления тиража в свет не будет нарушен.
К сожалению, такими возможностями обладают только несколько центральных российских типографий. В региональной сфере производства журнальной продукции отмечается использование кооперации между типографиями, расположенных даже в разных регионах, для печати региональной составляющей изданий центральных издательских домов с учетом особенности логистики. Хотя, это известная общеевропейская практика, приходится констатировать, что еще в основе ее организации лежит не корпоративное начало, а вынужденная необходимость издателя в решении производственной задачи.
Еще одним фактором, определяющим увеличение оттока заказов за рубеж, является заинтересованность издателей в предоставлении дополнительного сервиса для рекламодателя. Имеется в виду возможности типографии осуществлять процессы дополнительной вставки различных элементов, вклейки, вырубки и т.п. во время изготовления тиража, а также печать отдельных тетрадей издания на более плотных сортах бумаги. В условиях крупнотиражного производства пока это выполняют только европейские типографии.
И, тем не менее, данный сектор отечественной полиграфии в 2008 году продолжал развиваться. Сохранились тенденции увеличения мощностей в различных сегментах рынка журнального производства за счет:
продолжения реализации инвестиционных проектов издательскими компаниями по созданию крупных специализированных полиграфических комплексов;
мировой тенденции “ожурналивания” газетного оформления, использования “гибридных” печатных агрегатов в газетном производстве, способных обеспечивать высокое качество печати на легкомелованных бумагах, расширения применения таблоидных форматов.
Следовательно, осуществляемая в настоящее время модернизация газетных типографий создает предпосылки для параллельной организации журнального производства. Данное организационно-технологическое направление позволит восстановить утерянную конкурентоспособность целого ряда полиграфических комплексов, бывших ранее в федеральном подчинении, за счет оптимизации технической и инвестиционной политики, материальной логистики и финансовых потоков.
1.6 Полиграфическая база для изготовления печатной продукции производственно-технического назначения
Самым заметным событием в развитии отечественной полиграфии за последнее десятилетие можно назвать создание рынка полиграфических работ по изготовлению печатной продукции производственно-технического назначения: этикетки, упаковки, рекламной продукции, сопроводительной документации и т.п. Другими словами, всей той печатной продукции, которая не имеет прямого потребительского назначения.
Следует отметить, что быстрое развитие процессов, связанных с выпуском печатной продукции производственно-технического назначения, оказало огромное влияние на совершенствование всей отечественной полиграфии, масштабное внедрение современных технологий и оборудования, особенно флексографской и трафаретной печати, на повышение конкурентоспособности полиграфических предприятий страны.
Степень насыщения рынка этикеточной продукции и уровень конкуренции среди производителей этого вида печатных изделий достигли высокого уровня, особенно, в сегменте производства традиционной “сухой” (на бумажной основе) и самоклеящихся этикеток. Именно здесь задействовано наибольшее количество типографий с различной степенью специализации и технологических возможностей.
Всего, в 2010 году в России насчитывается 518 предприятий - производителей этикеточной продукции, при этом: 55% типографий располагается в Москве; 72% производителей осуществляют выпуск этикеток на базе листовой многокрасочной офсетной печати, пока самого распространенного способа печати в этом секторе производства. Примечательно, что почти 20% производителей этого вида продукции располагают современными средствами для осуществления необходимых послепечатных операций: высечки, тиснения фольгой, ламинирования, сплошного и выборочного лакирования.
В состав ведущих типографий в этом секторе полиграфии входят: “Лиматон-Каменка”, “Линия График”, “МДМ+БМ" (Москва) и “Эдас-Пак" (Московская область), “Неопринт”, “Окил", “Полипак-Дизайн" (Санкт-Петербург), “Д-Графикс” (Н-Новгород), “Форт-пресс" (Новосибирск).
Этот уже сложившийся специализированный потенциал отечественной полиграфии постоянно возрастает за счет ввода все новых и новых производственных мощностей. Так, в 2008 году полиграфический комплекс “Неопринт" - один из лидеров по производству самоклеящейся этикетки в России создал филиал в Москве, Санкт-Петербургская типография “Аляска - Полиграфоформление”, специализирующаяся на выпуске самоклеющихся этикеток и ярлыков, увеличила свой парк узкорулонных флексографских машин, вступил в строй новый полиграфический комбинат “Сибирь" в г. Барнауле по производству высококачественной этикетки и ряд других.
Сегодня в России уже более 200 типографий способных печатать рулонную самоклеящуюся этикетку. Среди них: около 50 предприятий с объемом производства не менее 1 млн. кв. м., 10 ведущих типографий обладают современным производством с “неограниченными” производственными мощностями. Состав этого сегмента этикеточного производства достаточно ограниченный и стабильный, так как порог вхождения на этот рынок весьма высокий, а перспективы его дальнейшего развития обнадеживающие. Например, переход ряда известных пивных брендов на использование для своих изделий самоклеящиеся этикетки.
По общему признанию, настоящее техническое оснащение российских типографий, работающих в секторе производства этикетки, в своем подавляющем большинстве не уступает зарубежным предприятиям. Они полностью конкурентоспособны на внутреннем рынке и некоторые из них успешно экспортируют продукцию в ряд зарубежных стран.
В результате этого импорт этикеточной продукции в нашу страну постоянно снижался и в 2007 году составил менее 5% в общем объеме импорта печатной продукции, а экспорт в этот период увеличился на 10% по отношению к предыдущему году. И в этом случае, как отмечалось ранее, интенсивность импорта определяется таможенной политикой в стране.
В последнее время в России, как и в мировой практике, на вооружение целого ряда типографий этого сектора рынка стали поступать цифровые печатные машины нового поколения - промышленное оборудование, рассчитанное на работу в условиях интенсивного производства. Такие предприятия создают в нашей стране новый сегмент рынка, предлагая заказчикам малые и многовидовые тиражи высококачественных этикеток и гибкой упаковки. Печать этикеток на цифровом оборудовании становится очень перспективным технологическим направлением в этой области и находит признание у конечного потребителя. Особенно это находит применение в таких отраслях, как фармацевтика, гигиена, здравоохранение, производство витаминов, средств бытовой химии и красок, продуктов питания и т.д. Цифровая печать сегодня выходит за рамки мелкотиражного производства. Она уже имеет не только самостоятельное значение в организации производства, но и как важная составляющая часть во флексографском или офсетном производстве этикеток.
С развитием рыночных отношений, а также быстрым ростом производства обрабатывающих отраслей промышленности, в отечественной полиграфии получило широкое распространение направление деятельности, связанное с изготовлением разнообразной упаковки для продуктов питания, лекарств, парфюмерно-косметических товаров, стиральных порошков, бытовых изделий и т.п. Среди всего ассортимента печатной упаковочной продукции одно из основных мест - 40% занимает производство картонной упаковки.
Типографии, занятые в этом секторе полиграфических работ, можно разделить на три вида: крупные комплексы, выпускающие картонную упаковку в промышленных масштабах, традиционные предприятия, для которых данное производство не является основным, а организовано в порядке диверсификации своей деятельности, а также небольшие полиграфические фирмы, специализирующиеся на изготовлении неординарной, например, фирменной или сувенирной упаковки малыми тиражами.
Из-за территориальной близости к основным потребителям упаковки - производителям потребительских товаров, наибольшее число типографий, занятых производством картонной упаковки, базируются в Центральном (54%) и Северо-Западном федеральных округах (23%). (Рис.8) Тем не менее, практически в каждом регионе присутствуют 1 - 3 предприятия, которые доминируют не только на местном рынке производства этого вида продукции, но и занимают активные позиции на межрегиональном пространстве.
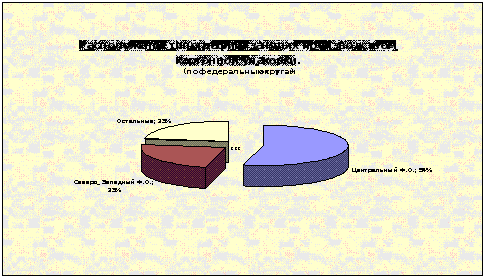
Рис. 8
В Центральном федеральном округе среди значимых предприятий следует отметить: “ГОТЭК-Принт”, “Альфа-Дизайн", “Линия График", “Московский КПК”, “Дрофа Принт", ИПК “Кострома", “Можайский полиграфкомбинат", “Pol. s. tar. Group" “Планета упаковки” и др.
В Северо-Западном округе: “Полиграфоформление”, “Санкт-Петербургская Образцовая типография”, “Амкор Реич Новгород", “ЛогиПак". В других регионах можно выделить: в Поволжье - “Дом печати - Вятка", группа компаний “Маури-Принт” и “Парадигма"; в Сибирском округе - “Платина", “Советская Сибирь"; в Южном - “Ростовская картонажная фабрика”.
Так же, как и в этикеточном сегменте полиграфического производства с каждым годом количество предприятий упаковочной направленности постоянно увеличивается.
В производстве картонной упаковки основной базой является листовая офсетная печать. Этот вид печатной техники используется 70% типографий - субъектами данного рынка полиграфических работ.
В тоже время, несмотря на значительные объемы производства картонной упаковки отечественными предприятиями, поставки этой продукции по импорту составляют более 30% от общего потребления в стране. Отечественные производители доминируют на внутреннем рынке по видам изделий для пищевой, ликероводочной продукции, косметики, парфюмерии и других непродовольственных товаров. Зарубежные поставщики составляют конкуренцию, главным образом, в упаковке для табачных изделий и жидких продуктов.
Отмечая рост производства упаковочной продукции вообще и картонной упаковки, в частности, следует констатировать, что в последнее время, получает все большее распространение изготовление гибкой упаковки на основе применения пленочных материалов с использованием флексографической и глубокой печати. Уже четко прослеживаются тенденция, когда наиболее актуальным становится не просто наращивание отдельными предприятиями объемов производства, но и его смещение в сторону более сложной продукции, организации выпуска высококачественных и высокотехнологичных видов упаковки.
Привлекательность этого внутреннего сектора рынка полиграфии характеризуется тем, что уже международные корпорации, в том числе “Tetra Pak”, “Alean Packaging”, “Amoco”, начинают организовывать производства на российской территории. Здесь прочно себя позиционируют и отечественные производители: “Комус-Упаковка”, “Полиграфоформление-ФЛЕКСО", “НБ-Ретал", “Веда-Пак" и другие.
Успешное развитие этого перспективного сектора российского рынка полиграфических работ подтвердили прошедшие в 2008 году в Москве международные выставки “Упаковка/УпакИталия 2008”, “Этикетка 2008” и “РосУпак 2008".
Оценивая в целом данный сектор рынка полиграфических работ, нельзя не сказать о тех глубинных процессах, которые он переживает в настоящий момент. Это, прежде всего нестабильный процесс “спроса-предложения”, усиление конкуренции и снижение рентабельности производства, влияние зарубежной полиграфической базы.
Еще несколько лет назад считалось, что производство упаковки для полиграфии - это неисчерпаемый источник прибыли. Но, как и в случае с производством этикеточной продукции, изготовление тиражной упаковки становится все менее прибыльным, в то время как для выпуска сложной высококачественной продукции необходима более совершенная техническая база.
В секторе изготовления потребительской упаковки время небольших типографий уходит. Развитие рынка требует мощных производственных и финансовых ресурсов. Перед этим сектором бизнеса все более четко встает дилемма: либо расширять производство и инвестировать дополнительные средства в модернизацию типографии, либо прекращать заниматься этим видом производства.
Глава 2. Вопросы технической политики в отрасли печати
Для того, чтобы оценить конкурентоспособность отечественной полиграфии, современность ее фондовооруженности, направленность и тенденции дальнейшего технического развития в отрасли, необходимо иметь четкое представление о направлении движения технического прогресса в мировом печатном деле и основных индикаторах, подтверждающих жизненность принятых решений на данном этапе.
Таким индикатором сегодня является международная выставка “DRUPA-2008", состоявшаяся в Германии в середине 2008 года. По масштабности и содержательности эта выставка не имеет себе равных вообще среди специализированных выставок в мире. Более того, несмотря на системные проблемы в экономике большинства стран участников выставки, этот профессиональный форум с каждым разом становится все более и более представительным, а содержание экспозиций все более широким и уникальным. Так было в 2004 году, так произошло и на 14-й выставке технологий и оборудования для издательско-полиграфической и целлюлозно-бумажной сфер деятельности.
Профессиональная общественность уже привыкла, что каждая “DRUPA” в той или иной мере связана с определенным “эпохальным" событием в медиа индустрии. Так, были выставки “фотонабора", “офсета", CtP и цифровой печати. На последней выставке такого однозначного прорыва не было, но непрерывный прогресс по всем направлениям был очевиден.
И в этой связи, конечно, нельзя не отметить все расширяющееся применение цифровых технологий во всех сферах производства: допечатных и послепечатных, а также значительное продвижение в создании цифровых печатных устройств промышленного применения.
Естественно, все последнее время полиграфистов не мог не волновать вопрос о перспективе развития отрасли печати, сбудутся ли прогнозы по утрате печатными СМИ, книгоизданием и полиграфией своего значения в мире Интернета и других электронных средств информации, о грядущей победе цифровой печати над офсетом.
Выставка “DRUPA” показала, что этого не происходит. Это нашло отражение в выступлении президента выставки г-на А. Больца-Шюнемана, что “бумага по-прежнему остается информационным и рекламным носителем № 1. Конечно, перемены неизбежны. В процессы производства печатной продукции активно внедряются электронные технологии, а цифровая и офсетная печать дополняют друг друга или определяются в своих специфических нишах производства, открывая пространства для возникновения новых видов бизнеса".
Более того, прошедшая выставка показала, что в противостоянии последних лет “офсет - цифра" именно офсетный способ печати в данный момент выигрывает в этом соревновании. Практически все традиционные производители этого вида техники представили новое поколение печатных машин, которое по своим технологическим возможностям позволяют существенно повысить эффективность печатного производства и качество выпускаемой продукции.
И, наоборот, производители ЦПМ признают, что цифровой печати необходим еще один мощный импульс к развитию, с целью улучшения качества печати, повышения производительности создаваемого оборудования и значительного расширения области применения этой техники.
Несмотря на определенную условность в определениях, в сложившейся в течение уже многих лет практике, принято характеризовать оснащенность полиграфического производства по трем основным направлениям: допечатные процессы (PrePress), печатное производство (Press) и послепечатные процессы (PostPress), каждое из которых включает определенные виды оборудования, систем, аппаратного и программного обеспечения.
2.1 Рынок полиграфического оборудования и материалов
В период, начиная с 1995 года, в России в корне изменился количественный и качественный состав инфраструктуры для полиграфии. К этому времени практически полностью прекратили свою производственную деятельность для полиграфии все основные отечественные предприятия по изготовлению оборудования, полиграфических материалов, закончились поставки техники по линии СЭВ из ГДР и Чехословакии, а также клиринговые поступления печатных машин из Индии.
В России начал быстро формироваться новый рынок полиграфического оборудования и материалов на основе расширения импорта этого вида современной техники. Развитие этого процесса в стране обеспечивалось двумя основными факторами:
легализацией издательско-полиграфического бизнеса и необходимостью быстрого создания современной, конкурентоспособной полиграфической базы - рынка полиграфических работ;
неконкурентоспособностью существующей инфраструктуры для полиграфии в стране и отсутствия реальных предпосылок для ее реализации.
В течение десяти лет в России были организованы представительства, филиалы и сервисные центры большинства ведущих фирм Западной Европы, Японии, Индии - производителей полиграфического оборудования, бумаги, картона и других полиграфических материалов (формных пластин, краски, переплетных тканей и