Визначення собівартості і ціни виробу

| Чисельність робітників прийнята |
|
- | - | - | - | - | - | - | 32 |

| Новий вироб |
| Трудомісткість виробу, нормогод |
|
902 | 451 | 676,5 | 676,5 | 902 | 451 | 451 | 4510 |

| Трудомісткість річного випуску, нормогод |
|
67650 | 33825 | 50737,5 | 50737,5 | 67650 | 33825 | 33825 | 338250 |

|
Трудомісткість річного випуску, людиногод |
|
615 | 307,5 | 461,25 | 461,25 | 615 | 307,5 | 307,5 | 3075 |

| Чисельність робітників розрахункова |
|
7,39 | 3,7 | 5,54 | 5,54 | 7,39 | 3,7 | 3,7 | 36,96 |
| Чисельність робітників прийнята |
|
- | - | - | - | - | - | - | 37 |

Розрахунок річного фонду заробітної плати виробничих виробників, грн.
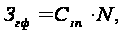 (3.7)
де Сзп – фонд заробітньої плати основних виробничих виробників на один виріб, грн.;
N – річний випуск виробу, шт.;
Річний фонд заробітної плати виробничих виробників по базовому виробу:
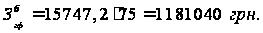
Річний фонд заробітної плати виробничих виробників по новому виробу:
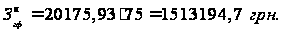
Середньомісячна заробітна плата одного робітника, грн.
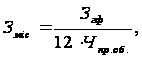 (3.8)
де Чпр.об. – прийнята чисельність робітників загальна (по всіх професіях).
Середньомісячна заробітна плата одного робітника для базового виробу:
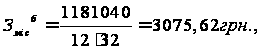
Середньомісячна заробітна плата одного робітника для нового виробу:
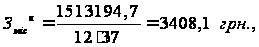
Розрахунки річного фонду і середньомісячної заробітної плати виробничих робітників зведені у таблицю 3.4
Таблиця 3.4 – Розрахунок фонду заробітної плати виробничих робітників, грн.
| Показники | Позначен-ня | Виріб | |
| базовий | новий | ||
|
Фонд заробітньої плати на один виріб |
Сзп | 15747,2 | 20175,93 |
|
Річний фонд заробітної плати виробничих |
Згф | 1181040 |
|
| Чисельність виробничих робітників | Чпр.об. | 32 | 37 |
|
Середньомісячна заробітна плата одного робітника з урахуванням коефіцієнта |
Зміс | 3075,62 | 3408,1 |

3.3 Визначення продуктивності праці
Річна продуктивність праці ( вироблення ) на одного працівника по новому і базовому виробах визначається по формулі:
 (3.9)
де Чпр.об. – прийнята чисельність працюючих на підприємстві.
Річна продуктивність праці на одного працівника по базовому виробу дорівнює:
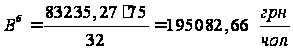
Річна продуктивність праці на одного працівника по новому виробу дорівнює:
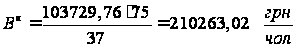
3.4 Визначення фондовіддачі
Показник фондовіддачі, що характеризує випуск продукції на 1 грн. основних виробничих виробників:
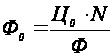 ,
(3.10)
де Ф - вартість основних виробничих фондів, грн.
Показник фондовіддачі, що характеризує випуск продукції на 1 грн. основних виробничих виробників по базовому виробу:
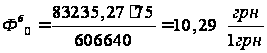 ,
Показник фондовіддачі, що характеризує випуск продукції на 1 грн. основних виробничих виробників по новому виробу:
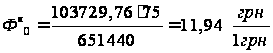 .

4 ВИЗНАЧЕННЯ ЕКОНОМІЧНОГО ЕФЕКТУ
Рішення про доцільність створення і впровадження нового виробу приймається на основі економічного ефекту обумовленого на річний випуск нового виробу в розрахунковому році (річного економічного ефекту). Визначення річного економічного ефекту ґрунтується на зіставлені приведених витрат по базовому і новому виробах.
Приведені витрати являють собою суму собівартості і нормативного прибутку, грн.
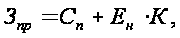 (4.1)
де Зпр – приведені витрати на одиницю продукції, грн.;
Сп – повна собівартість одиниці продукції, грн.;
К – питомі капітальні вкладення в виробничі фонди, грн.;
Ен – нормативний коефіцієнт ефективності капітальних вкладень (прийняти 0,15).
При визначенні річного економічного ефекту повинна бути забезпечена порівнянність порівнювальних виробів по обсягу виробленої ними продукції (роботи) і якісним параметрам.
4.1 Розрахунок річного економічного ефекту
Розрахунок річного економічного ефекту можна зробити по формулі:
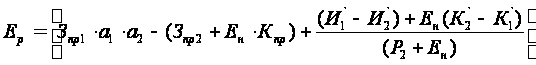 ∙N,
(4.2)
де Зпр 1 і Зпр2 – приведені витрати виготовлювача на одиницю продукції відповідно до базового і нового виробу, грн.
а1 – коефіцієнт росту продуктивності праці:
 ,
(4.3)
де B1 і B2 – потужність виробу продукції відповідно базового і нового виробу;
а2 – коефіцієнт урахування зміни терміну служби виробу, a2=1.
Таким чином, маємо:
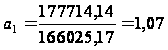
де И`1і И`2 – річні експлуатаційні витрати споживача при використанні базового і нового виробу без обліку амортизаційних відрахувань на реновацію виробу, грн., (узяти 10% від оптової ціни виробу);
N – річний обсяг випуску нового виробу в натуральних одиницях;
Кпр – загальна сума капітальних вкладень на розробку нового виробу, приведених до розрахункового року, грн.;
Приведені витрати виготовлювача для базового і нового виробів доцільно визначити по формулі 4.1:
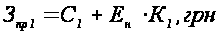
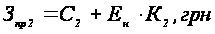
Питомі капітальні вкладення розрахувати розподілом вартості основних виробничих фондів на річний випуск виробу:
 (4.4)
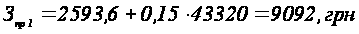
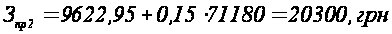
Супутні капітальні вкладення К` (капітальні вкладення без обліку вартості розглянутих виробів ) включають витрати на транспортування, монтаж і налагодження виробу, а також вартість комплектуючих виробів, додаткових пристроїв та інші витрати, зв`язані з упровадженням виробу, їхню величину можна прийняти в розмірі 15% від оптової ціни виробу.
Річні експлуатаційні витрати споживача при використанні базового і нового виробів:
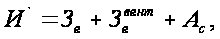 грн.
(4.5)
де Зе – затрати на споживану виробом електроенергію, грн.;
Зевент – витрати на електроенергію, споживану вентиляційною установкою, грн.;
Ас – амортизаційні відрахування від супутніх капітальних витрат, грн.
Витрати на споживану виробом електроенергію можна визначити по формулі:
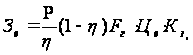 грн.
(4.6)
де Р – потужність виробу, кВт;
η – коефіцієнт корисної дії виробу;
Fг – річний фонд часу виробу, год;
Кз – коефіцієнт, завантаження виробу за часом (0.8);
Цє – ціна 1 кВт/ч електроенергії, грн.
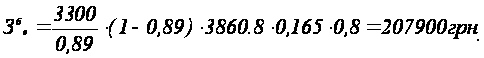
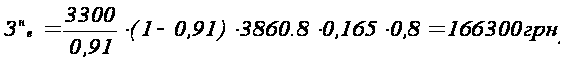
Амортизаційні відрахування від супутніх капітальних витрат можна визначити по формулі:
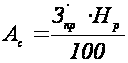 ,грн.
(4.7)
де З`пр – приведені витрати на одиницю виробу в споживача (10% від витрат виготовлювача), грн.;
Нр – норма амортизації на реновацію, %.
Таким чином, амортизаційні відрахування від супутніх капітальних витрат для базового виробу можна визначити по формулі:
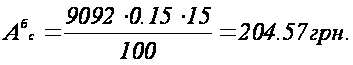
Таким чином, амортизаційні відрахування від супутніх капітальних витрат для нового виробу можна визначити по формулі:
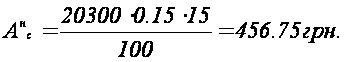
Витрати на електроенергію, що витрачається вентиляційною установкою, грн.:
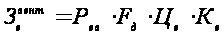 ,
(4.8)
де Рев – витрати електроенергії у вентиляційній установці, кВт.
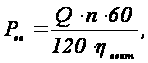 (4.9)
де Q – витрата повітря на одну установку, м3;
n – кількість вентиляційних установок;
ηвент – КПД вентиляційної установки.
Витрати електроенергії у вентиляційній установці для базового виробу визначається по формулі:
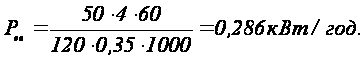
Витрати електроенергії у вентиляційній установці для базового виробу визначається по формулі:
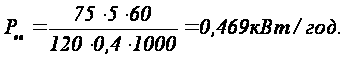
Таким чином, витрати на електроенергію, що витрачається вентиляційною установкою, для базового виробу визначається по формулі, грн.:
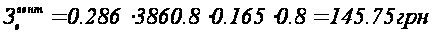
Таким чином, витрати на електроенергію, що витрачається вентиляційною установкою, для нового виробу визначається по формулі, грн.:
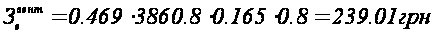
Річні експлуатаційні витрати споживача при використанні базового виробу дорівнюють:
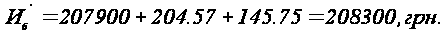
Річні експлуатаційні витрати споживача при використанні нового виробу дорівнюють:
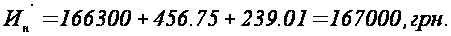
Загальна сума приведених до розрахункового року капітальних вкладень на розробку нового виробу:
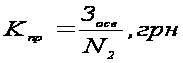 (4.10)
де Зосв – витрати на освоєння виробу з урахуванням фактора часу.
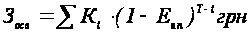 ,
(4.11)
де Кt – капітальні вкладення, здійснювані в t – ому році, грн.;
Енп – норматив приведення різночасних витрат, чисельно дорівнює нормативу ефективності капітальних вкладень;
T – кількість років на розробку.
Витрати на освоєння виробу з урахуванням фактора часу визначається по формулі:
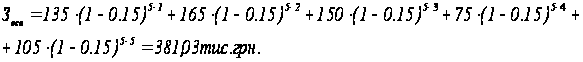
Таким чином, загальна сума приведених до розрахункового року капітальних вкладень на розробку нового виробу дорівнює:
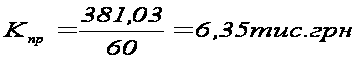
Результати розрахунку річного економічного ефекту зведені у таблицю 4.1
Таблиця 4.1 – Розрахунок економічного ефекту
| Показники | Сума, грн. |
|
Економія виготовлювача
|
- 11500 |
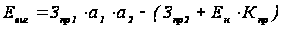
|
Економія споживача
|
195200 |
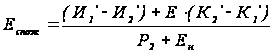
|
Економічний ефект на одиницю виробу
|
183700 |
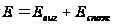
|
Річний економічний ефект
|
11020000 |
