Анализ финансовых результатов от реализации продукции растениеводства в ОАО ОПХ ПЗ "Ленинский путь"
- объема продаж
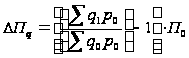 ;
(30)
- структуры реализованной продукции
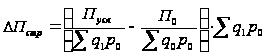 ,
(31)
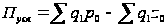 ,
(32)
Общее изменение прибыли за счет изучаемых факторов:
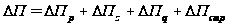 ,
(33)
Относительным показателем, характеризующим прибыльность работы предприятия, является рентабельность[1;с.67].
Проведем расчеты:
 45444-28583=
16861 т. р.
 142472-113889=28583
т. р.
 123280-77836=45444
т. р.
 123280-90632=32648
т. р.
 71051-77836=
-6785 т. р.
 [(90632/142472)-1]·28583=[-10400,2]=10400,2
т. р.
 90632-71051=19581
т. р.
 (
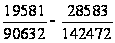 )·90632=1359,5
т. р.
32648+(-6785)+(-10400,2)+1359,5=16822
т. р.
Увеличение прибыли от реализации продукции растениеводства в 2008 году по сравнению с 2006 годом составило 16861 т. р. На это повлияли следующие факторы:
- общее увеличение цен оказало положительное влияние на изменение прибыли, прибыль за счет изменения цен увеличилась на 32648 т. р.;
- общее увеличение себестоимости продукции привело к уменьшению прибыли на 6785 т. р.;
-общее увеличение объема продаж положительно отразилось на изменении прибыли, прибыль в результате повысилась на 10400,2 т. р.
- доля рентабельных культур в структуре реализованной продукции растениеводства увеличилась, что положительно повлияло на изменение прибыли, увеличение прибыли составило 1359,5 т. р.
Таблица 10 - Показатели реализации продукции в ОАО ОПХ ПЗ «Ленинский путь»
| Вид продукции | Продано продукции в натуре, ц | Полная себестоимость 1 ц, руб | Цена реализации, руб | Полная себестоимость проданной продукции, тыс. руб | Выручено от реализации продукции, тыс. руб |
| 2006 | 2008 | 2006 | 2008 | 2006 | 2008 | 2006 | 2008 | условное значение | 2006 | 2008 | условное значение | |
| Зерно | 249365 | 183545 | 262 | 305 | 357 | 509 | 65333 | 55981 | 48088 | 89023 | 93424 | 65525 |
| Подсолнечник | 29652 | 11633 | 419 | 574 | 514 | 815 | 12424 | 6677 | 4874 | 15241 | 9480 | 5979 |
| Сахарная свекла | 415311 | 207921 | 87 | 73 | 92 | 98 | 36132 | 15178 | 18089 | 38208 | 20376 | 19128 |
| Итого | 694328 | 403099 | 768 | 952 | 963 | 1422 | 113889 | 77836 | 71051 | 142472 | 123280 | 90632 |
4. Экономико-статистический анализ факторов, влияющих на финансовый результат от реализации продукции
4.1 Выявление факторов, влияющих на изменение финансовых результатов от реализации продукции растениеводства методом статистических группировок
Статистическая группировка – это разбиение совокупности на группы однородные по какому-либо признаку или объединение отдельных единиц совокупности в группы однородные по каким-либо признакам. Результаты группировок оформляются в виде таблиц.
Этот метод обеспечивает обобщение данных, представление их в компактном обозримом виде. Группировка создает основу для анализа данных.
Существуют следующие виды группировок:
типологическая - это группировка, приводящая к выделению социально-экономических типов явлений. Типологические группировки позволяют получить качественно однородные совокупности;
структурная – это разбиение однородной совокупности на группы, характеризующие ее структуру по определенному группировочному признаку;
аналитическая – группировка, приводящая к выявлению взаимосвязей между признаками-факторами и признаками-результатами, при этом группировочный признак количественный.
Группировочный признак – это основание группировки, может быть атрибутивным или количественным[19;с.12].
В качестве основания группировки используются только существенные признаки.
Число наименований атрибутивного признака определяет число определенных групп. При составлении группировок по количественному признаку необходимо определить количество групп, границы групп и величину интервала.
Величина интервала – это разность между максимальным и минимальным значениями признака в каждой группе[19;с.15].
Группы могут иметь как равные так и неравные интервалы. Неравные интервалы применяются когда изменение группировочного признака по единицам совокупности происходит неравномерно и в значительных пределах. Оптимальное количество групп определяется по формуле Стержеса:
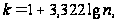 (34)
где
 -
количество
групп;
 -
количество
единиц совокупности.
Величина интервала для группировки с равными интервалами определяется по формуле:
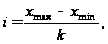 (35)
где
 -
величина интервала;
 -
максимальное
значение признака;
 -
минимальное
значение признака;
-
количество
групп.
Границы групп определяются по формулам:
для первой группы
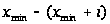 ;(36)
для второй группы
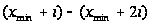 ;(37)
для третьей группы
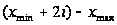 ;(38)
Методом статистических группировок по совокупности сельскохозяйственных предприятий выявим влияние себестоимости 1 ц зерна на величину прибыли от реализации продукции в расчете на 1 ц продукции.
Исходя из характера изменения себестоимости 1 ц зерна, совокупность разбиваем на три группы с равными интервалами. Для этого определим величину интервала:
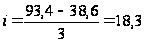 .
Определим границы интервалов:
1 группа: 38,6 – (38,6+18,3), 38,6 – 56,9;
2 группа: 56,9 – (38,6+36,6), 56,9 – 75,2;
3 группа: 75,2 – 93,4.
При помощи вспомогательной таблицы построим аналитическую и определим влияние себестоимости 1 ц зерна на величину прибыли от реализации зерна в расчете на 1 ц продукции. Влияние данного фактора на финансовый результат деятельности предприятий показан в таблице 11.
Таблица 11 - Влияние себестоимости реализованного зерна на финансовые результаты реализации зерна
| Группы хозяйств по себестоимости 1 ц зерна, руб | Число хозяйств в группе | Средняя себестоимость 1 ц зерна, руб | Стоимость реализованного зерна, полученного на 1 га посевной площади, руб | Уровень товарности зерна, % | Получено прибыли от реализации 1 ц зерна, руб | Уровень рентабельности зерна, % |
| 38,6-56,9 | 10 | 47,2 | 2783,9 | 70,4 | 66,2 | 140,1 |
| 56,9-75,2 | 11 | 66,4 | 3053,5 | 72,1 | 50,2 | 75,5 |
| 75,2-93,4 | 7 | 87,4 | 2952,9 | 56,4 | 38,3 | 43,9 |
| В среднем | 28 | 67,0 | 1851,8 | 67,7 | 53,9 | 46,1 |
При увеличении группировочного признака – себестоимости 1 ц зерна, прибыль от реализации 1 ц зерна, рентабельность уменьшаются, отсюда следует, что связь между признаками обратная. Стоимость реализованного зерна, полученного на 1 га посевной площади и уровень товарности, при переходе от первой группы ко второй увеличивается, а при переходе от второй группы к третьей – увеличивается.
Выявим влияние цены реализации 1 ц зерна на прибыль от реализации 1 ц продукции.
Исходя из изменения цены реализации 1 ц зерна, совокупность разбиваем на три группы с равными интервалами. Для этого определим величину интервала:
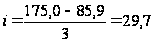 .
Определим границы интервалов:
1 группа: 85,9 – 115,6;
2 группа: 115,6 – 145,3;
3 группа: 145,3 – 175,0.
При помощи вспомогательной таблицы построим аналитическую и определим влияние цены реализации 1 ц зерна на прибыль от реализации 1 ц продукции. Влияние данного фактора на финансовый результат деятельности предприятий показан в таблице 12.
При увеличении группировочного признака – цены реализации 1 ц зерна, прибыль от реализации 1 ц зерна, себестоимость 1 ц зерна, стоимость реализованного зерна, полученного на 1 га посевной площади и рентабельность, увеличиваются, отсюда следует, что связь между признаками прямая.
При увеличении цены реализации 1 ц зерна уровень товарности уменьшается, следовательно, связь между признаками обратная.
Таблица 12 - Влияние цены реализации зерна на финансовые результаты реализации
| Группы хозяйств по цене реализации 1 ц зерна, руб | Число хозяйств в группе | Средняя цена реализации 1 ц зерна, руб | Себестоимость 1 ц зерна, руб | Уровень товарности зерна, % | Стоимость реализованного зерна, полученного на 1 га посевной площади, руб | Получено прибыли от реализации 1 ц зерна, руб | Уровень рентабельности зерна, % |
| 85,9-115,6 | 11 | 96,1 | 60,5 | 72,0 | 2302,5 | 35,5 | 58,7 |
| 115,6-145,3 | 13 | 124,9 | 63,2 | 66,3 | 3216,5 | 61,7 | 97,7 |
| 145,3-175,0 | 4 | 157,3 | 72,9 | 60,2 | 3951,5 | 84,4 | 115,7 |
| В среднем | 28 | 126,1 | 63,2 | 67,7 | 1851,8 | 53,9 | 46,1 |
Выявим влияние товарности зерна на прибыль от реализации 1 ц зерна.
Исходя из изменения уровня товарности зерна, совокупность разбиваем на три группы с равными интервалами. Для этого определим величину интервала:
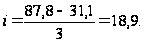
Определим границы интервалов:
1 группа: 31,1 – 50,0;
2 группа: 50,0 – 68,9;
3 группа: 68,9 – 87,8.
При помощи вспомогательной таблицы построим аналитическую и определим влияние уровня товарности зерна на прибыль от реализации 1 ц продукции. Влияние данного фактора на финансовый результат деятельности предприятий показан в таблице 13.
Таблица 13 - Влияние уровня товарности зерна на финансовые результаты от реализации зерна
| Группы хозяйств по уровню товарности зерна, % | Число хозяйств в группе | Средний уровень товарности зерна, % | Себестоимость 1 ц зерна, руб | Стоимость реализованного зерна, полученного на 1 га посевной площади, руб | Получено прибыли от реализации 1 ц зерна, руб | Уровень рентабельности зерна, % |
| 31,1-50,0 | 2 | 34,7 | 86,8 | 2725,9 | 63,7 | 73,3 |
| 50,0-68,9 | 9 | 62,3 | 61,4 | 2821,7 | 57,5 | 93,7 |
| 68,9-87,8 | 17 | 75,6 | 62,5 | 2999,3 | 51,6 | 82,6 |
| В среднем | 28 | 57,5 | 63,2 | 1851,8 | 53,9 | 46,1 |
При увеличении группировочного признака – уровня товарности зерна, прибыль от реализации 1 ц зерна, себестоимость 1 ц зерна уменьшаются, отсюда следует, что связь между признаками обратная.
При увеличении уровня товарности зерна, стоимость реализованного зерна, полученного на 1 га посевной площади, увеличивается, следовательно, связь между признаками прямая.
Уровень рентабельности зерна при переходе от первой группы ко второй увеличивается, а при переходе от второй к третьей – уменьшается.
Выявим влияние урожайности зерна на прибыль от реализации 1 ц зерна.
Исходя из изменения уровня урожайности зерна, совокупность разбиваем на три группы с равными интервалами. Для этого определим величину интервала:
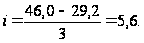
Определим границы интервалов:
1 группа: 29,2 – 34,8;
2 группа: 34,8 – 40,4;
3 группа: 40,4 – 46,0.
При помощи вспомогательной таблицы построим аналитическую и определим влияние уровня урожайности зерна на прибыль от реализации 1 ц продукции. Влияние данного фактора на финансовый результат деятельности предприятий показан в таблице 14.
Таблица 14 - Влияние количества реализованного зерна на финансовые результаты от реализации зерна
| Группы хозяйств по урожайности зерна, ц/га | Число хозяйств в группе | Средняя урожайность зерна, ц/га | Себестоимость 1 ц зерна, руб | Уровень товарности зерна, % | Стоимость реализованного зерна, полученного на 1 га посевной площади, руб | Получено прибыли от реализации 1 ц зерна, руб | Уровень рентабельности зерна, % |
| 29,2-34,8 | 10 | 32,1 | 57,5 | 72,7 | 2484,2 | 48,9 | 84,9 |
| 34,8-40,0 | 11 | 37,1 | 63,9 | 74,1 | 3385,8 | 59,3 | 92,8 |
| 40,0-46,0 | 7 | 43,1 | 76,4 | 65,4 | 3955,0 | 63,9 | 83,7 |
| В среднем | 10 | 37,4 | 63,2 | 67,7 | 1851,8 | 53,9 | 46,1 |
При увеличении группировочного признака – урожайности зерна, прибыль от реализации 1 ц зерна, себестоимость 1 ц зерна и стоимость реализованного зерна, полученного на 1 га посевной площади, увеличиваются, отсюда следует, что связь между признаками прямая.
Уровень товарности зерна и уровень рентабельности при переходе от первой группы ко второй – увеличивается, а при переходе от второй к третьей – уменьшается.
4.2 Корреляционно-регрессионный анализ финансовых результатов от реализации продукции растениеводства
В экономических
исследованиях
результативный
признак
 формируется,
как правило,
под влиянием
нескольких
признаков
 Уравнение
множественной
регрессии имеет
вид:
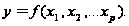 (39)
При построении уравнения множественной регрессии обычно используются следующие функции:
линейная-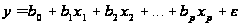 ;
(40)
степенная
-
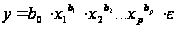 ;
(41)
экспонента
-
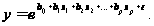 (42)
Часто
применяются
и другие виды
функций, например:
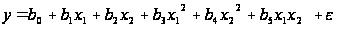 ,
Если уравнение нелинейное, то оно вначале приводится к линейному. Параметры линейного уравнения множественной регрессии находятся методом наименьших квадратов, для чего строится и решается следующая система нормальных уравнений:
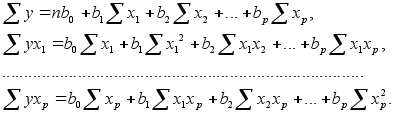
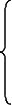
Множественный
коэффициент
регрессии
 показывает,
насколько
единиц изменяется
в среднем
результативный
признак
,
если
-тый
признак
 увеличить
на единицу, при
условии, что
все другие
факторы в линейной
модели закреплены
на постоянном,
обычно среднем,
уровне[19;с.11].
Уравнение множественной регрессии может быть построено в стандартизованном масштабе, когда единицей измерения признаков принимается их среднее квадратическое отклонение:
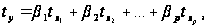 (43)
 (44)
 (45)
где
 -
стандартизованные
коэффициенты
регрессии;
 -
среднее квадратическое
отклонение.
Для оценки тесноты связи между признаками применяются парные, частные и множественные коэффициенты (индексы) корреляции и детерминации. Если изучение зависимости проводится по выборочным данным, то оценивается значимость коэффициентов регрессии, корреляции и всего уравнения множественной регрессии в целом[19;с.12].
Проведем корреляционно-регрессионный анализ для выявления влияния себестоимости 1 ц зерна, цены реализации 1 ц зерна, товарности и урожайности на изменение прибыли от реализации 1 ц зерна.
В результате проведенных расчетов получено следующее уравнение регрессии:
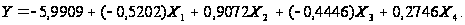
При увеличении себестоимости 1 ц зерна на 1 тыс. руб, прибыль от реализации 1 ц зерна в среднем снижается на 502,2 руб.; при увеличении цены реализации 1 ц зерна на 1 тыс. руб, прибыль от реализации 1 ц зерна в среднем увеличивается на 907,2 руб.; при увеличении товарности зерна на 1 % прибыль от реализации 1 ц зерна в среднем снижается на 444,6 руб.; при увеличении урожайности зерна на 1 ц/га прибыль от реализации 1 ц зерна в среднем увеличивается на 274,6 руб.
Рассмотрим колеблемость изучаемых признаков с помощью показателей таблицы 15.
Таблица 15 - Колеблемость признаков, включенных в математическую модель
| Показатели | Среднее значение | Стандартное отклонение | Коэффициент вариации |
|
|
|
|
|
|
|
68,207 | 39,205 | 57,480 |
|
|
82,148 | 27,865 | 33,920 |
|
|
151,552 | 51,510 | 33,724 |
|
|
69,690 | 25,725 | 36,914 |
|
|
37,966 | 7,179 | 18,909 |


Так как
для факторов
 коэффициент
вариации больше
33 %, то совокупности
предприятий
по факторам
модели уравнения
однородны, а
так как для
фактора
