Комплексный анализ финансово-хозяйственной деятельности ОАО "Сигнал"
Rск1 = Кл0*Д ак0*Коб.а.0* Rпр0 = 0,35*3,85* 0,81*9,723= 10,61
Rск2 = Кл0*Д ак0*Коб.а.0* Rпр1 = 0,35*2,33* 0,81*9,723= 6,42
Rск3 = Кл0*Д ак0*Коб.а.1* Rпр1 = 0,35*2,33* 0,81*9,678= 6,39
Rск4 = Кл0*Д ак1*Коб.а.1* Rпр1 = 0,35*2,33* 0,72*9,678= 5,68
Rск5 = Кл1*Д ак1*Коб.а.1* Rпр1 = 0,75*2,33 *0,72*9,678= 12,18
∆ Ra1 = 12,18 - 5,68 = 6,5
∆ Ra2 = 5,68 – 6,39 = - 0,71
∆ Ra3 = 6,39 – 6,42 = - 0,03
∆ Ra4 = 6,42 – 10,61 = - 4,19
Проверка: 6,5-0,71-0,03-4,19 = 1,57
Вывод: Анализ показателей рентабельности позволяет обеспечить предприятию высокий уровень планирования финансовых результатов. Рентабельность собственного капитала показывает, сколько чистой прибыли получило предприятие на каждый рубль собственного капитала вложенного в предприятие. Для оценки рентабельности собственного капитала используется показатель чистой прибыли. По данным видно, что чистая прибыль в течение года увеличилась на 3430 тысяч рублей и составила 17480 тысяч рублей, что дает предприятию использовать эти денежные средства на свои цели. Так же в таблице видно, что рентабельность собственного капитала составила 10,630. Рентабельность продаж показывает, сколько прибыли от реализации товарной продукции получило предприятие на каждый рубль выручки. Из таблицы видно, что рентабельность продаж составила 9,723, т.е. на каждый рубль выручки предприятие получило 9,723 руб. прибыли от реализации продукции. Данный показатель уменьшился в течение года на 0,045, это свидетельствует о том, что коммерческая деятельность предприятия пошла на убыль.
Задание 7. Рассчитав показатели оборачиваемости оборотных активов, дать оценку эффективности использования капитала вложенного в оборотные активы. Определить влияние на ускорение (замедление) оборачиваемости изменений по сравнению с предыдущим годом объема продаж и среднегодовых остатков оборотных средств. Подсчитать сумму высвобождения (в результате ускорения оборачиваемости) или привлечения (при замедлении оборачиваемости) капитала в отчетном году по сравнению с предыдущим годом. Результаты расчетов представить в таблице 8.
Таблица 8
Расчет эффективности использования оборотного капитала
| Показатель | Предыдущий год | Отчетный год |
| А | 1 | 2 |
| 1. Выручка от реализации, тыс. руб. | 144500 | 180625 |
| 2. Среднегодовые остатки оборотных активов, тыс. руб. | 99012 | 111338 |
| 3. Оборачиваемость ( с точностью до 0,1), сут. | 246,7 | 227,9 |
| 4. Ускорение (-), замедление (+) оборачиваемости, сут. | Х | -18,8 |
| 5. Сумма высвобождения (-), привлечения (+) оборотных активов в результате изменения оборачиваемости, (п.3, гр.2-п.3, гр.1)ґп.1,гр.2:360, тыс. руб. | Х | -948 |
| 6. Коэффициент оборачиваемости ( с точностью до 0,01) | 1,46 | 1,58 |
| 7. Коэффициент оборачиваемости при объеме реализации отчетного периода и среднегодовых остатках прошлого года | Х | 1,824 |
|
8. Влияние на изменение коэффициента оборачиваемости: а) объема реализации (п.6, гр.2-п.7 гр.2) б) среднегодовых остатков оборотных активов (п.7, гр.2-п.6, гр.1) |
Х Х |
-0,244 0,365 |
Вывод:
Особое значение имеет показатель высвобождения (дополнительного привлечения) оборотных активов. По данным таблицы можно сделать следующий вывод о том, что сумма высвобождения оборотных активов равна -948 тысяч рублей, это говорит о том, что эта сумма является дополнительным высвобождением оборотных активов, которая снова вложится в оборот. В общем предприятие работает эффективно, т.е. затраты на производство и реализацию продукции окупаются и предприятие получает прибыль. Важнейшей задачей руководства предприятия в управлении оборотными средствами будет обеспечение непрерывности процесса производства и реализации продукции с наименьшими затратами оборотных средств; а так же определение на каком этапе кругооборота возможно ускорить оборачиваемость оборотных средств.
Задание 8. На основании показателей таблицы 9 произвести комплексную оценку эффективности использования капитала.
Таблица 9
Комплексная оценка эффективности использования капитала, вовлеченного в хозяйственную деятельность.
| Показатель | Обозначение |
Единица Измере-ния |
Прошлый год |
Отчетный год |
Измене-ние | |
| 1 | Выручка (нетто) от продаж товаров, продукции, работ, услуг. | N | т.р. | 144500 | 180625 | 1,25 |
| 2 | Чистая (нераспределенная) прибыль. | Пч | т.р. | 14050 | 17480 | 3430 |
| Среднегодовая стоимость активов. | А | т.р. | 178511 | 251113 | 72602 | |
| 4 | Среднегодовая стоимость собственного капитала. | СК | т.р. | 132175 | 143480 | 11305 |
| 5 | Среднегодовая стоимость оборотных активов. | ОА | т.р. | 99012 | 114338 | 1,15 |
| 6 | Рентабельность активов. | RА | % | 7,87 | 6,96 | 0,88 |
| 7 | Рентабельность собственного капитала. | RСК | % | 10,63 | 12,18 | 1,15 |
| 8 | Рентабельность продаж (исходя из чистой прибыли). | RN | % | 9,72 | 9,68 | 0,99 |
| 9 | Оборачиваемость оборотных активов. | КООА | 1,46 | 1,58 | 1,08 | |
| 10 | Комплексная оценка финансовой эффективности активов, собственного капитала, продаж и отдачи оборотных активов. | - | - | 1,23 |
Справочно:
Расчет комплексной итоговой оценки производят методом среднегеометрической
Х= ;
Вывод:
Увеличение потребностей в материальных ресурсах предприятия обеспечивается двумя путями экстенсивным и интенсивным.
4
К экст. = √1,24 * 1,406 * 1,085 * 1,15 = 1,21
4
К инт. = √1,15 * 0,88 * 0,99 * 1,08 = 1,02
К экст. * К инт. = К общ. = 1,21 * 1,02 = 1,23
В результате которых экстенсивный путь обеспечивает приобретение большего количества сырья, материалов и других материальных ресурсов, этот путь ведет к увеличению материальных затрат на единицу продукции. Если бы предприятие использовало интенсивный путь, то материальные ресурсы использовались, бы более экономично и рационально в процессе производства и это привело бы к сокращению материальных ресурсов на единицу продукции. Для предприятия предпочтительнее интенсивный путь так, как сокращаются общие материальные затраты и это способствует увеличению выручки и прибыли. Из таблицы видно, что рентабельность продаж за отчетный год составила 9,68, т.е. на каждый рубль выручки предприятие получило 9,68 руб. прибыли от реализации продукции. Так же увеличилась и чистая прибыль на 3430 тысяч рублей и составила 17480 тысяч рублей, это говорит о том, что предприятие может вложить дополнительные средства для расширения производства.
Задание 9. Рассчитать показатели, используемые для оценки финансовой устойчивости организации, проанализировать их динамику и обосновать влияние их на изменение финансового состояния предприятия (таблица 10).
Таблица 10
Динамика показателей оценки устойчивости организации за 2001 г.
| Показатель | Оптимальное значение | Предыдущий год | Отчетный год | Изменения в течение года |
| 1. Коэффициент автономии (финансовой независимости): СК/А | і0,5 |
0,57 | 0,58 | 0,01 |
| 2. Коэффициент финансовой устойчивости: (СК+ДК)/А | і0,7 |
0,57 | 0,58 | 0,01 |
| 3. Коэффициент финансовой зависимости: ЗК/А | і0,5 |
0,43 | 0,42 | -0,01 |
| 4. Коэффициент финансирования: СК/ЗК | і1 |
1,3 | 1,36 | 0,06 |
| 5. Коэффициент инвестирования: СК/ВА | 0,5-0,7 | 0,99 | 1,11 | 0,12 |
| 6. Коэффициент постоянного актива: ВА/СК | >0,5-0,8 |
1,01 | 0,89 | -0,12 |
| 7. Финансовый леверидж (рычаг): ЗК/СК | 0,5 | 0,77 | 0,73 | -0,04 |
| 8. Коэффициент маневренности (СК-ВА)/СК | 0,5 |
-0,01 | 0,1 | 0,11 |
| 9. Коэффициент обеспеченности оборотных активов собственными средствами КОСС: (СК-ВА)/ОА | 0,1 |
-0,015 | 0,12 | 0,135 |
Вывод:
По данным таблицы можно сделать вывод о том, что доля собственного капитала имеет тенденцию к повышению. За отчетный период она повысилась на 0,01 и составила 0,58. Плечо финансового рычага уменьшилось на 0,04 и составило 0,73. это свидетельствует о том, что финансовая зависимость предприятия от внешних инвесторов уменьшилась. Коэффициент маневренности показывает, какая часть собственного капитала находится в обороте, то есть в той форме, которая позволяет свободно маневрировать этими средствами. Коэффициент в течение года увеличился на 0,11 и составил 0,1, что обеспечивает гибкость в использовании собственных средств предприятия. Как показывают приведенные данные, на анализируемом предприятии запасы больше собственного оборотного капитала, но меньше плановых источников их финансирования. Следовательно, его состояние можно классифицировать как удовлетворительное.
Задание 10. На основании показателей таблицы 11, заполненной исходя из результатов расчета показателей таблицы 10, дать комплексную оценку финансовой устойчивости ОАО «Сигнал».
Таблица 11
Комплексная оценка финансовой устойчивости ОАО «Сигнал»
| Показатели | Обозначения | Прошлый год | Отчетный год | Измене-ние | |
| 1 | Коэффициент автономии (финансовой независимости) | kа | 0,57 | 0,58 | 0,01 |
| 2 | Коэффициент инвестирования | kи | 0,988 | 1,112 | 0,12 |
| 3 | Kоэффициент финансового рычага (левериджа) | kл | 0,767 | 0,734 | -0,04 |
| 4 | Коэффициент обеспеченности оборотных активов собственными средствами | kоос | -0,015 | 0,121 | 0,135 |
| 5 | Комплексная оценка финансовой устойчивости | kКу | 0,686 | 0,728 | 0,04 |
Справочно:
Расчет комплексной итоговой оценки производят методом среднегеометрической
Х=
или
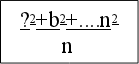




Вывод:
Коэффициент финансовой автономии в течение года увеличился на 0,01 и составил 0,58, этот коэффициент показывает удельный вес собственного капитала в общей валюте баланса. Коэффициент инвестирования также увеличивается в течение года на 0,12 и составляет 1,112, этот коэффициент показывает отношение собственного капитала к общей валюте баланса. Коэффициент обеспеченности оборотных активов собственными средствами в течение года имеет тенденцию к увеличению на 0,135 и на отчетную дату он составил 0,121, этот коэффициент показывает отношение собственного капитала к заемному. Коэффициент финансового рычага (левериджа) в течение года уменьшился на 0,04 и составил 7,34, этот коэффициент показывает отношение заемного капитала к собственному. Чем выше уровень первого, второго, четвертого показателей и чем ниже уровень третьего показателя, тем устойчивее финансовое состояние предприятия. Так как финансовый рычаг уменьшился, это привело к тому, что финансовая зависимость предприятия от внешних инвесторов снизилась. В целом на конец года предприятие имеет устойчивое финансовое положение.
Задание 11. Сгруппировав активы по уровню ликвидности, а пассивы по срокам погашения обязательств дать предварительную оценку финансового состояния (таблица 12).
Таблица 12
Группировка активов по уровню их ликвидности и обязательств по срочности их оплаты
| Группа | Группировка активов (А) | Сумма на | Группа | Группировка пассивов (В) | Сумма на | ||
| На начало | На конец | На начало | На конец | ||||
| А1 |
Наиболее ликвидные активы 250+260 |
2280 | 3000 | П1 |
Наиболее срочные обязательства 620 |
73970 | 72086 |
| А2 |
Быстро реализуемые активы 240 |
62080 | 58636 | П2 |
Краткосрочные обязательства 610+630+660+ 650 |
32140 | 36830 |
| А3 |
Медленно реализуемые активы 210+220 |
39780 | 62100 | П3 |
Долгосрочные обязательства и пассивы будущих 590 |
- | - |
| А4 |
Трудно реализуемые активы 190+230 |
140560 | 133790 | П4 |
Собственный капитал и другие постоянные пассивы 490+640 |
138590 | 148610 |
Баланс является абсолютно ликвидным, если соблюдаются следующие соотношения:
А1іП1, А2іП2, А3іП3, А4ЈП4.
При расчетах группы «Наиболее срочные обязательства» включить просроченную кредиторскую задолженность, используя информацию формы 5, раздел 2, исключив ее из группы «краткосрочные обязательства».
Вывод:
Первое неравенство (А1іП1) на начало и конец года не выполняется, т.е. предприятие имеет недостаток наиболее ликвидных активов для погашения наиболее срочных обязательств. Этот недостаток на конец года по сравнению с началом года практически остался без изменения; на конец года недостаток составляет 69086 тысяч рублей, что является отрицательным фактором.
Второе неравенство (А2іП2) выполняется как на начало года так и на конец года, так как предприятие имеет избыток средств по быстро реализуемым активам для погашения краткосрочных обязательств. На конец года этот избыток составляет 21806 тыс. руб., и в случае необходимости он может быть направлен на погашение наиболее срочных обязательств.
Третье неравенство (А3іП3) выполняется, так как предприятие не имеет долгосрочных обязательств. Избыток средств по медленно реализуемым активам на конец года составляет 62100 тысяч рублей и в случае необходимости эти средства могут быть использованы для погашения наиболее срочных обязательств, краткосрочных и долгосрочных обязательств.
Четвертое неравенство (А4ЈП4) выполняется только на конец года. Следовательно, в течение года предприятие приобретает собственные оборотные средства в размере 14820 тысяч рублей, что является одним из условий финансовой устойчивости.
Из четырех неравенств не выполняется первое неравенство значит предприятие имеет относительно ликвидный баланс и относительную платежеспособность, т.е. оно может рассчитаться по своим обязательствам, но в более длительные сроки с учетом поступления дебиторской задолженности, производства и реализации продукции в будущем.
Задание 12. Рассчитать показатели ликвидности и оценить их динамику (таблица 13).
Таблица13
Динамика показателей ликвидности оборотных активов
| Показатель | Прошлый год | Отчетный год | Изменение | Темп роста |
| 1. Коэффициент общей ликвидности | 0,50 | 0,56 | 0,06 | 112 |
| 2. Коэффициент текущей ликвидности | 0,97 | 1,124 | 0,15 | 115,46 |
| 3. Коэффициент промежуточной (критической) ликвидности | 0,61 | 0,57 | -0,04 | 93,44 |
| 4. Коэффициент абсолютной ликвидности | 0,021 | 0,028 | 0,007 | 133,33 |
| 5. Превышение (непокрытие) оборотных (текущих) активов над краткосрочными обязательствами (превышение «+», непокрытие «-») | -1590 | 15000 | 16590 | 943,4 |
Вывод:
При анализе относительных показателей ликвидности определяют следующие финансовые коэффициенты:
- коэффициент текущей ликвидности: показывает степень покрытия оборотными активами оборотных пассивов, чем он больше, тем больше кредиторы будут уверены в том, что долги будут погашены. В нашем случае коэффициент меньше нормы (>2), и составляет 1,124, но в течение года наметилась тенденция к его увеличению.
К т.л. = 290-220-230 (строки баланса)
610+620+630+650+660
На начало года:
К т.л. = 104640-1190-500 = 0,97
32000+73970+60+80
На конец года:
К т.л. = 124036-1300-300 = 1,12
36700+72086+50+80
Изменение: 1,12-0,97 = 0,15
Темп роста: 1,12/0,97*100% = 115,46
- коэффициент критической ликвидности за отчетный год составил 0,57, что ниже нормативного значения (>0,7), а также он имеет тенденцию к снижению.
К кр.л. = 290-210-220-230 (строки баланса)
610+620+630+650+660
На начало года:
К кр.л. = 104640-38590-1190-500 = 0,61
32000+73970+60+80
На конец года:
К кр.л. = 124036-60800-1300-300 = 0,57
36700+72086+50+80
Темп роста: 0,57/0,61*100% = 93,44
- коэффициент абсолютной ликвидности в течение года увеличился на 0,007 и составил 0,028, это говорит о том, что предприятие за счет имеющихся денежных средств сразу может погасить только 3% краткосрочных обязательств, значение показателя является недостаточным, что является отрицательным фактором. Достаточный уровень коэффициента абсолютной ликвидности равен 0,20-0,25.
К а.л. = 250+260 (строки баланса)
610+620+630+650+660
На начало:
К а.л. = 2050+230 = 0,021
106110
На конец:
К а.л. = 2850+150 = 0,028
108916
Темп роста = 0,028/0,021*100% = 133,33
-коэффициент общей ликвидности в течение года увеличился на 0,06 и составил 0,56, это говорит о то, что предприятие может изыскать платежные средства за счет внутренних источников, а также может привлечь заемные средства со стороны, если у него имеется соответствующий имидж в деловом мире и достаточно высокий уровень инвестиционной привлекательности. Ликвидность характеризует как текущее состояние расчетов, так и перспективу. В нашем случае предприятие имеет недостаточные показатели ликвидности, но имеется тенденция к их увеличению и может быть в будущем оно будет более платежеспособным и будет иметь более благоприятные возможности.
К общ.л. = А1+0,5 * А2 + 0,3 * А3
П1 + 0,5 * П2 + 0,3 * П3
- на начало
К общ.л. = 2280+0,5*62080+0,3*39780 = 0,503
73970+0,5*32140+0,3
- на конец
К общ.л. = 3000+0,5*58636+0,3*62100 = 0,563
72086+0,5*36830+0,3
Темп роста = 0,56/0,5*100% = 112,0
- превышение (непокрытие) оборотных (текущих) активов над краткосрочными обязательствами (превышение «+», непокрытие «-»):
Оборотные активы (290) – краткосрочные обязательства (690)
На начало года:
104640 – 106230 = -1590
На конец года:
124036 – 109036 = 15000
Изменение: 15000-1590 = 13410
Темп роста = 15000/1590*100% = 943,4
По данным таблицы можно сделать вывод о том, что на начало года прослеживается непокрытие оборотных активов над краткосрочными обязательствами, а в конце года их превышение.
Задание 13. Используя результаты расчета коэффициента общей ликвидности в таблице 13, и рассчитав коэффициенты восстановления (утраты) платежеспособности, оценить удовлетворительную (неудовлетворительную) структуру баланса по состоянию на конец года. Расчеты представить в таблице 14.
Таблица 14
Оценка удовлетворительной (неудовлетворительной) структуры баланса по данным отчетности (ф.№1)
| Коэффициент |
Нормативный – согласно распоряжению 31р. от 1994 г. Фактический – согласно расчету по данным баланса |
|
Текущей ликвидности: а) нормативный б) фактический на начало года в) фактический на конец года |
≥1,5 0,97 1,12 |
|
Восстановления платежеспособности за 6 месяцев: а) нормативный б) фактический |
≥1 0,8 |
|
Утраты платежеспособности за 3 месяца: а) нормативный б) фактический |
- |
|
Обеспеченности собственными оборотными средствами (КОСС) на конец года: а) нормативный б) фактический |
≥0,1 0,12 |
П р и м е ч а н и е. Коэффициент восстановления платежеспособности рассчитывается, если коэффициент общей ликвидности ниже нормативного, но имеет тенденцию к повышению в течение года. Коэффициент утраты платежеспособности рассчитывается, если коэффициент ликвидности ниже нормативного и имеет тенденцию к снижению в течение анализируемого периода.
Вывод:
К тл1+6 (Ктл1 – Ктл0)
К в.п. = Т ≥ 1
К тл норматив
К в.п. – коэффициент восстановления платежеспособности;
К Тл – коэффициент текущей ликвидности;
1 – отчетный год;
Т – отчетный период (12 месяцев);
0 – предыдущий период;
Норматив = 1,5.
1,12 + 6 (1,12 – 0,97)
К в.п. = 12 = 1,195 = 0,8
1,5 1,5
Коэффициент текущей ликвидности в течение года увеличился на 0,15, и составил 1,12, что ниже норматива 1,5. Это говорит о том, что в 1,12 раз текущие активы превышают текущие обязательства. Превышение текущих активов над текущими обязательствами является гарантией безопасности предприятия в случае приостановки поступления денежных средств и других непредвиденных обстоятельств. Усилия предприятия должны быть направлены на оптимизацию производственных запасов, затрат и дебиторской задолженности. Эффективное использование активов предприятия повышает платежеспособность предприятия.
Коэффициент восстановления платежеспособности рассчитывается, так как коэффициент общей ликвидности ниже нормативного и составляет на начало года 0,50, и имеет тенденцию к повышению в течение года, это повышение составило 0,06.Коэффициент восстановления платежеспособности равен 0,8, что меньше нормативного значения (1), поэтому структура баланса считается неудовлетворительной.
Коэффициент утраты платежеспособности не рассчитывается, так как коэффициент ликвидности ниже нормативного, но имеет тенденцию к увеличению в течение анализируемого периода
Собственные оборотные средства за год увеличиваются на 0,135 и составляют 0,12, что выше норматива, который составляет 0,1. Их наличие и рост свидетельствуют о повышении финансовой устойчивости предприятия, увеличении платежеспособности предприятия.
Задание 14. Используя результаты аналитических расчетов в таблицах 13 и 14 дать комплексную оценку уровня ликвидности и её изменения в течение года. Результаты оформить в таблице 15.
Таблица 15
Комплексная оценка текущей платежеспособности на основании показателей ликвидности активов
| Показатели | Обозначения | Прошлый год | Отчетный год | Изменение | |
| 1. | Коэффициент текущей ликвидности | kтл | 0,97 | 1,12 | 1,15 |
| 2. | Коэффициент промежуточной (критической) ликвидности | kпл | 0,60 | 0,57 | 0,03 |
| 3. | Kоэффициент абсолютной ликвидности | kал | 0,021 | 0,028 | 0.007 |
| 4. | Коэффициент восстановления (утраты) платежеспособности | kв(у) | 0,75 | 0,91 | 0.16 |
| 5. | Комплексная оценка текущей платежеспособности на основании коэффициента ликвидности | kкл | - | 1.098 | - |
Справочно:
Расчет комплексной итоговой оценки производят методом среднегеометрической
Х=;
Вывод:
Ктл = Д/1Д2Х 0,57x0,028x0,79 = 1,098
Оценкой платежеспособности предприятия на основе изучения потоков денежных средств является коэффициент платежеспособности, нормативное значение которого равно 1.
К п.= Остатки ден. ср. на начало года + Общая сумма пост. ден. ср. за год.
Общая сумма израсходованных денежных средств за год
На основании данных таблицы можно сказать о том, что все показатели ликвидности в течение года увеличились. Так как ликвидность является основой платежеспособности и ликвидности предприятия. Иными словами, ликвидность это способ поддержания платежеспособности. Предприятие может покрыть долговые обязательства своими активами. Так как имеется тенденция в повышению коэффициентов ликвидности, то возможность отвечать по своим обязательствам также возрастает.
В отчетном году комплексная оценка текущей платежеспособности на основании коэффициента ликвидности выросла до 1,098, т.е предприятие стало платежеспособнее, чем в предыдущем году.
Задание 15. Используя данные годового отчета (ф. № 4), проанализировать движение денежных потоков за год в целом по предприятию и по основным видам деятельности, указать влияние их на финансовое состояние и платежеспособность; рассчитать коэффициент платежеспособности ОАО «Сигнал». Результаты анализа отразить в аналитической записке.
Таблица
| Платежные средства |
Сумма , в тыс.руб |
Платежное обязательство | Сумма, в тыс. руб. |
| 1 . Остаток денежных средств: - в кассе - на счетах в банке | 3320 | Выплаты заработной платы | 194200 |
| 2. Ценные бумаги со сроком погашения до 10.01. | - | Отчисления в фонд соц. защиты | 79500 |
|
3. Поступление денежных средств до 10.01. -от реализации продукции -от прочей реализации -от финансовой деятельности |
617400 1600 150 | Платежи в бюджет и внебюджетные фонды | 156000 |
| 4. Авансы полученные от покупателей | 14000 | Оплаты счетов поставщиков и подрядчиков | 302740 |
| 5. Кредиты, займы | 8000 | Оплата процентов за кредиты в банке | 7200 |
| 6. Погашение просроченной дебиторской задолженности | - | Возврат кредита | - |
| 7. Прочие | 114350 | Погашение прочей кредитной задолженности | - |
| Прочие платежи | 17500 | ||
| ИТОГО | 757140 | ||
| Превышение платежных средств над обязательствами | 1680 | ||
| Баланс | 758820 | Баланса | 758820 |
Кпл. = 3320 + 755500 = 1,002
757140
Коэффициент платежеспособности в целом по предприятию развивался эффективно.
Задание 16. Используя данные «Отчета о прибылях и убытках» (ф. №2) и таблицы 16, рассчитать «критический» объем продаж, обеспечивающий получение прогнозируемой прибыли на следующий год, точку безубыточности, зону финансовой прочности, уровень запаса финансовой прочности, операционный рычаг. Проверить правильность расчета «критического» объема продаж, позволяющего возместить возросшие переменные затраты и получение прогнозируемой прибыли при сохранении постоянных на уровне отчетного года. Расчеты представить в таблице 16.
Таблица 16
Расчет объема реализации («критического объема продаж»), обеспечивающего прогнозируемую прибыль
| Показатель | Сумма, тыс. руб. |
| 1. Объем реализации за отчетный год (выручка от реализации согласно ф.2) | 180625 |
| 2. Переменные затраты за отчетный год (согласно данным учета, ф. №2) | 126400 |
| 3. Маржинальный доход в составе выручки от реализации отчетного периода (п.1 - п.2) | 54225 |
| 4. Уровень маржинального дохода с точностью до 0,001 (п.3 : п.1), коэффициент | 0,3002 |
| 5. Прибыль от реализации в отчетном году (ф.2) | 23400 |
| 6. Постоянные затраты за отчетный год (п.3 – п.5) | 30825 |
| 7. Прогнозируемая прибыль от реализации на следующий год (согласно финансовым расчетам) | 25000 |
| 8. «Критическая» точка безубыточности (п.6 : п.4) | 102681,55 |
| 9. «Критический» объем продаж, обеспечивающий получение прогнозируемой прибыли [(п.6+п.7) : п.4} | 185959,36 |
| 10. Запас финансовой прочности (п.9 – п.8) по прогнозу | 83277,81 |
| 11. Уровень запаса финансовой прочности, % (п.10 : п.9) по прогнозу | 44,8 |
|
12. Операционный
рычаг, %
|
217 |
|
13. Проверка соответствия покрытия прогнозируемых затрат и прибыли «критическому» объему реализации: а) переменные затраты с учетом критического объема продаж (п.2ґп.9 : п.1) тыс. руб. б) соответствие рассчитанного «критического» объема продаж величине совокупных затрат и прогнозируемой прибыли (п.13а + п.6 + п.7), тыс. руб. |
130133 185958 |
| 14. Запас финансовой прочности в отчетном году, (п.1-п.8) | 77943,45 |
| 15. Уровень запаса финансовой прочности в объеме продаж отчетного года, % (п.14/п.1) | 43,15 |
| 16. Операционный рычаг, отчетный год, % (п.3/п.5) | 2,317 |
 по прогнозу
Вывод: Уровень маржинального дохода в отчетном году составил 0,300. При таком уровне маржинального дохода «критическая» точка безубыточности составила 102681,55 тысяч рублей. Переменные затраты с учетом критического объема продаж составили 130132,9 тысяч рублей. При проверке соответствия рассчитанного «критического объема продаж к величине совокупных затрат и прогнозируемой прибыли наблюдается небольшое отклонение, которое вызвано округлением вычислений. Запас финансовой прочности при критическом объеме продаж составил 77943,45 тысяч рублей. Уровень финансовой прочности в объеме продаж отчетного года составил 43,15%.Операционный рычаг, который показывает, на сколько процентов увеличится прибыль предприятия при росте объема сбыта (выручки) на 1%, и составил 2,317%
Задание 17. Дать краткую обобщающую оценку финансового состояния, используя результаты проведенного анализа ОАО «Сигнал». Привести рекомендации по стабилизации финансово-хозяйственной деятельности, повышения доходности.
По данным таблиц можно сделать обобщающий вывод