Определение средней и предельной цены капитала
5. Необходимость учета цены амортизационных отчислений. Как было отмечено в предыдущем параграфе, амортизация является важнейшим источником капитала, который, так же как и любые другие, имеет свою цену. Цена амортизации равна средним издержкам на капитал – величине WACC – при условии, что весь собственный капитал состоит только из нераспределенной прибыли. Поэтому отсутствует необходимость включать амортизационные отчисления в формулу (6.4.1) для расчета средней цены капитала, цена амортизации всегда будет равна WACC1 – средним издержкам на капитал до эмиссии обыкновенных акций. С другой стороны, сумму амортизационных отчислений нельзя не учитывать при формировании бюджета капвложений, так как она является реальным источником финансовых ресурсов. Амортизация добавляется к сумме привлекаемого капитала, но она не изменяет его среднюю цену. То есть, на ее величину график WACC сдвигается вправо по оси абсцисс, но его положение относительно оси ординат остается неизменным. Причем увеличивается сумма капитала, привлекаемого на самом первом этапе, когда весь собственный капитал представлен только нераспределенной прибылью. Таким образом, первый интервал на графике WACC становится длиннее на величину, соответствующую сумме амортизационных отчислений. В результате, и все остальные точки графика, находящиеся правее первой точки излома, сдвигаются еще дальше вправо.
Например, если предприятие планирует начислить в предстоящем периоде амортизацию в сумме 5 млн. рублей, то его реальный бюджет капвложений составит уже не 75, а 80 млн. рублей, причем все показатели WACC (точки на оси ординат графика) останутся неизменными. Зато изменится положение графика относительно оси абсцисс. Применительно к графику на рис. 6.4.3 это означает, что первый его излом произойдет в точке 25 млн. рублей, второй – в точке 55 млн. рублей, а конечная точка на оси абсцисс будет равна 80 млн. рублей. Иными словами, весь график сместится по оси абсцисс вправо на 5 млн. рублей. Причем, данное смещение произойдет за счет увеличения только первого отрезка, показывающего сумму финансирования при условии, что весь собственный капитал состоит только из нераспределенной прибыли.
Для лучшего усвоения изложенного выше материала рассмотрим сквозной пример, охватывающий вопросы, затронутые не только в данном, но и в предыдущих параграфах. Это позволит более глубоко вникнуть в особенности расчетов, выполняемых на отдельных стадиях процесса определения цены капитала.
Комплексный сквозной пример расчета средней цены капитала (WACC)
I. Исходные данные
Для покрытия своих инвестиционных потребностей предприятие планирует в будущем году привлечь следующие виды капитала:
Нераспределенная прибыль в сумме 50 млн. рублей.
Эмиссия обыкновенных акций в объеме 200 млн. рублей. Расходы по эмиссии планируются в размере 4% от фактически вырученной суммы. Дивиденды за первый год составят 80 рублей на 1 акцию. Затем они будут ежегодно увеличиваться на 1%. Изучение финансового рынка показало, что для привлечения акционерного капитала в объеме 100 млн. рублей цена 1 акции должна быть установлена на уровне 400 рублей. Для удовлетворения дополнительной потребности в капитале акции придется продавать по цене 320 рублей.
Эмиссия привилегированных акций в сумме 50 млн. рублей. Расходы по эмиссии планируются в размере 4% от фактически вырученной суммы, дивиденды – 100 рублей. Первая эмиссия в объеме 20 млн. рублей может быть размещена по цене 600 рублей за акцию. Для привлечения остающихся 30 млн. рублей цену 1 акции необходимо снизить до 550 рублей.
Эмиссия купонных пятилетних облигаций на сумму 200 млн. рублей. Номинал 1 облигации 10 тыс. рублей, курс 100, расходы по размещению составят 3% от фактической выручки. Для облигаций первого выпуска (70 млн. рублей) установлен годовой купон 17% (выплата 1 раз в год). По второму выпуску купонная ставка составит 20%. Предприятие уплачивает налог на прибыль по ставке 35%.
Плановые амортизационные отчисления составят 25 млн. рублей за год.
Для расчета WACC предприятие использует маржинальное взвешивание.
II. Решение
II.1. Расчет издержек (цены) отдельных источников капитала:
а) Цена заемного капитала (Kd)
Предприятие сможет разместить только 35% (70 млн. рублей) облигационного займа с купонной ставкой 17%. С учетом расходов по эмиссии (3%) выручка от продажи 1 облигации составит 9700 рублей (10000 * (1 - 0,03)). Следовательно, денежный поток от первого выпуска облигаций: 9700; -1700; -1700; -1700; -1700; -11700. Воспользовавшись формулой (5.2.2), построим уравнение для нахождения IRR этого потока:
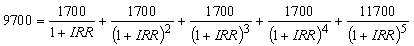
Решением данного уравнения является IRR = 17,958%. Скорректировав это значение на эффект налогового щита (t = 35%), получим:
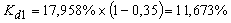
То есть, предприятие сможет привлечь заемный капитал в объеме 70 млн. рублей по средней цене 11,673%.
По остальным 130 млн. рублей займа предприятие должно выплачивать купон в размере 20%. Следовательно, денежный поток будет выглядеть следующим образом: 9700; -2000; -2000; -2000; -2000; -12000. IRR этого потока составит 21,026%. Скорректировав это значение на ставку налогообложения, получим:
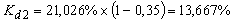
б) Цена капитала от эмиссии привилегированных акций (Kps)
Цена привилегированных акций при объеме их эмиссии до 20 млн. рублей составит 600 рублей за 1 акцию. С учетом расходов на эмиссию (4%) предприятие получит от продажи 1 акции 576 рублей (600 – 600 * 0,04). Так как дивиденд установлен в размере 100 рублей, по формуле (5.3.4) находим:
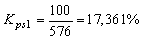
Чтобы получить следующие 30 млн. рублей, предприятие должно снизить цену 1 акции до 550 рублей. Доход от продажи акции составит 528 рублей (550 – 550 * 0,04). Издержки по привлечению капитала составят:
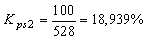
в) Цена обыкновенного акционерного капитала (Kes)
Для нахождения цены обыкновенного акционерного капитала воспользуемся моделью Гордона (6.3.1). Для первой эмиссии (100 млн. рублей) получаем:
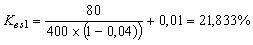
Цена следующих 100 млн. рублей будет равна:
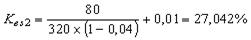
г) Цена нераспределенной прибыли (Kre)
Цена нераспределенной прибыли равна цене акционерного капитала без учета расходов на эмиссию. Из двух рассчитанных ранее цен Kes1 и Kes2 следует выбрать первую, так как она относится к тому выпуску акций, который последует сразу за использованием нераспределенной прибыли. Скорректировав ее на величину расходов по эмиссии, получим:
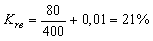
II.2. Определение структуры капитала и точек излома графика WACC:
а) Структура капитала
Предприятие использует маржинальное взвешивание, поэтому следует рассчитать удельные веса вновь привлекаемых источников ресурсов. Всего предприятие планирует получить 500 млн. рублей, в том числе: собственный капитал на сумму 250 млн. рублей (50 млн. рублей – нераспределенная прибыль и 200 млн. рублей – обыкновенные акции); привилегированный акционерный капитал на сумму 50 млн. рублей; заемный капитал на сумму 200 млн. рублей. Амортизационные отчисления (25 млн. рублей) на данном этапе расчетов не учитываются, так как их величина не влияет на среднюю цену капитала. Следовательно, маржинальная структура капитала характеризуется следующими данными:
доля собственного капитала (we) – 50% (250 / 500);
доля привилегированных акций (wps) – 10% (50 / 500);
доля заемного капитала (wd) – 40% (200 / 500).
б) Нахождение точек излома графика WACC
В точках излома (BPi) происходит увеличение средней цены капитала в результате замены менее дорогого источника более дорогим. Каждая такая точка будет находиться в конце интервала, на котором средняя цена капитала постоянна. Первый перелом графика WACC произойдет после того, как предприятие исчерпает нераспределенную прибыль и перейдет к внешнему финансированию за счет выпуска обыкновенных акций. Так как плановый объем нераспределеной прибыли равен 50 млн. рублей, а удельный вес собственного капитала (we) 50%, BP1 = 100 млн. рублей (50 / 0,5). Аналогичным образом найдем другие точки перелома, не указывая пока их порядковых номеров, так как на графике они будут отражены не по очередности их расчета, а по мере возрастания абсолютной величины:
вторая эмиссия акций произойдет после того как предприятие израсходует 50 млн. рублей нераспределенной прибыли и 100 млн. рублей доходов от первой эмиссии. Общая сумма менее дорогого собственного капитала составит 150 млн. рублей (100 + 50). BP = 300 млн. рублей (150 / 0,5);
вторая эмиссия привилегированных акций будет осуществлена по мере исчерпания капитала, полученного от первой эмиссии (20 млн. рублей). В общем объеме капитала удельный вес привилегированных акций составляет 10%, поэтому BP будет равна 200 млн. рублей (20 / 0,1);
выпуск облигаций с более высокой купонной ставкой (20%) последует за использованием 70 млн. рублей, полученных от первой эмиссии. Доля заемного капитала (wd) равна 40%, следовательно BP составит 175 млн. рублей (70 / 0,4).
Всего на графике будет четыре точки излома WACC. Упорядочив их по возрастанию абсолютной величины, получим:
BP1 = 100 млн. рублей;
BP2 = 175 млн. рублей;
BP3 = 200 млн. рублей;
BP4 = 300 млн. рублей.
II.3. Расчет предельных значений WACC:
Наличие четырех точек излома означает, что на графике WACC будет 5 горизонтальных отрезков: от 0 до 100, от 100 до 175, от 175 до 200, от 200 до 300, от 300 до 500 млн. рублей. Рассчитаем среднюю цену капитала для каждого из них, используя формулу (6.4.1).
На первом интервале собственный капитал будет представлен в виде нераспределенной прибыли, цена которой равна 21%. Цена привилегированного акционерного капитала на этом интервале составит 17,361%, а цена заемного капитала – 11,673%.
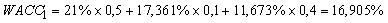
На втором интервале произойдет переход от использования нераспределенной прибыли к первой эмиссии обыкновенных акций. Собственный капитал теперь будет представлен акционерным капиталом, цена которого составит 21,833%. Остальные слагаемые средней цены остаются неизменными.
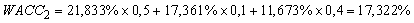
На третьем интервале предприятие исчерпает возможности финансирования за счет более дешевого заемного капитала и начнет выпускать облигации с более высокой купонной ставкой. Цена заемного капитала на этом этапе составит 13,667%. Остальные элементы выражения (6.4.2) будут такими же, как и на втором интервале.
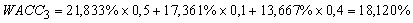
На четвертом интервале предприятие осуществит вторую эмиссию привилегированных акций, которая обойдется ему дороже, чем первая. Цена привлеченного таким образом капитала составит 18,939%. Цены собственного и заемного капитала не изменятся в сравнении с предыдущим интервалом.
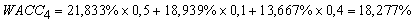
На последнем, пятом интервале произойдет вторая эмиссия обыкновенных акций. В результате этого резко возрасте цена собственного капитала – до 27,042%. Цены остальных источников капитала останутся такими же, как и на четвертом этапе.
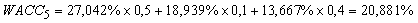
II.4. Построение графиков WACC:
На рис. 6.4.4 представлен график WACC, построенный по данным предыдущих расчетов. На нем нашли отражение все 5 интервалов и 4 точки излома. Как хорошо видно на графике, наиболее резкий скачок цены капитала происходит в его правой части, при переходе предприятия к самому дорогому источнику финансирования – второй эмиссии обыкновенных акций – цена которого превышает 27%. Безусловно, предприятие должно располагать очень вескими причинами для того, чтобы согласиться привлекать столь дорогой капитал. Из содержания настоящего пособия вытекает, что единственным основанием для подобного решения может являться только наличие у предприятия инвестиционных проектов, ожидаемая доходность которых выше цены капитала, привлекаемого для финансирования этих проектов.
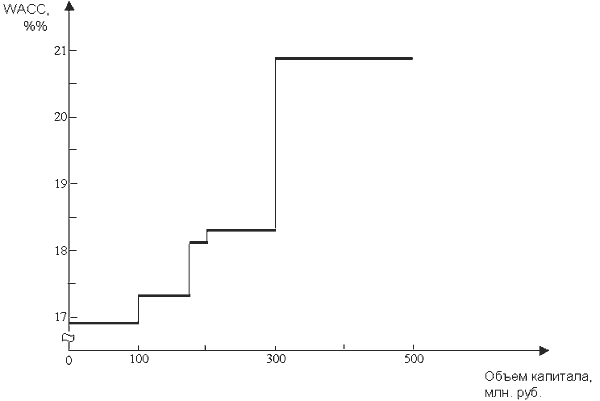
Рисунок 6.4.4. График WACC без учета амортизационных отчислений
На рис. 6.4.4. не отражены амортизационные отчисления в сумме 25 млн. рублей. Цена этого источника равна WACC1 (16,905%).
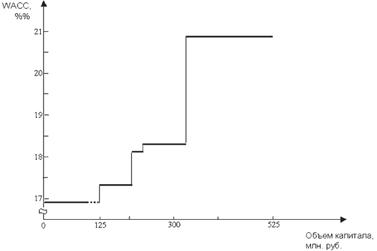
Рисунок 6.4.5. График WACC с учетом амортизационных отчислений
Чтобы отразить амортизацию на графике (рис. 6.4.5), нужно увеличить крайний левый горизонтальный интервал на величину, соответствующую сумме 25 млн. рублей. Одновременно на эту же самую величину сдвинется вправо весь график. Теперь общий бюджет капвложений составляет 525 млн. рублей, а объем ресурсов, доступных предприятию до первой эмиссии обыкновенных акций равен 125 млн. рублей. Следует отметить, что изменилось положение графика только относительно оси абсцисс. Координаты по оси ординат остались неизменными. Цена амортизации как источника капитала равна его средней цене и поэтому не может повлиять на изменение WACC.
Список литературы
Для подготовки данной работы были использованы материалы с сайта cfin/