Внутрифирменное планирование
 - наращивание
производственной
мощности в
результате
реконструкции
или расширения;
 - увеличение
или уменьшение
мощности в
результате
изменений в
номенклатуре
и ассортименте;
 - уменьшение
мощности вследствие
ее выбытия.
Кроме входной и выходной мощностей определяется величина среднегодовой мощности (Nср. г):
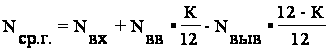 ;
(1.2)
где
 - входная мощность
предприятия;
 - вводимая мощность
предприятия
в расчетном
периоде, которая
рассчитывается
по формуле:
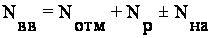 ;
(1.3)
 - количество
месяцев эксплуатации
оборудования
с определенной
мощностью на
протяжении
года.
″Отношение планового, или фактического, выпуска продукции к величине производственной мощности называется коэффициентом использования производственной мощности1) ″:
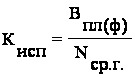 ;
(1.4)
где
 - плановый, или
фактический,
объем производства
в натуральных
единицах.
Величина производственной мощности находится под влиянием различных факторов. Наибольшее влияние оказывает группа технических факторов. К ним относятся:
а) количественный состав основных фондов, их структура, удельный вес активной части основных фондов;
б) качественный состав основных фондов, уровень прогрессивности используемого оборудования на всех стадиях производственного процесса;
в) возрастной состав оборудования с учетом морального износа, темпы обновления основных фондов;
г) степень прогрессивности, механизации и автоматизации действующих технологических процессов;
д) степень прогрессивности применяемых видов технологической оснастки, инструментов, приспособлений;
е) степень пропорциональности по мощности (пропускной способности) между агрегатами, группами взаимозаменяемого оборудования, участками, цехами, устранение узких мест.
В состав организационных факторов входит степень специализации, концентрации, кооперирования, комбинирования производства, уровень организации производства, труда и управления.
К группе экономических факторов относятся: формы оплаты труда рабочих, наличие материального стимулирования и т.д.
Социальные факторы включают профессиональный, квалификационный и образовательный уровень коллектива работников предприятия и т.п.
Указанные группы факторов влияют как на величину производственной мощности, так и на уровень ее использования.
Производственная мощность предприятия определяется по мощности ведущих производственных единиц, цехов, участков, агрегатов. Расчет мощности предприятия осуществляется по всем его производственным подразделениям - от группы технически однотипного оборудования к производственным участкам, от участков к цехам и т.д. Мощность ведущего подразделения данной ступени определяет мощность подразделения следующей ступени; по мощности ведущего участка устанавливают мощность цеха и т.д.
″При наличии на предприятии нескольких ведущих производств, цехов, участков, агрегатов или групп оборудования его производственная мощность определяется по тем из них, которые выполняют наибольший по трудоемкости объем работ.1) ″
Расчет производственной мощности включает все действующее и недействующее в результате неисправности оборудование основных цехов, оборудование, которое пребывает на складе и должно быть введено в эксплуатацию в расчетном периоде, сверхнормативное резервное оборудование.
Мощность станка, оборудования, агрегата определяется по формуле:
 ;
(1.5)
где
 - действительный
фонд времени
работы оборудования;
 - норма времени
на единицу
продукции.
Производственная мощность поточной линии определяется по формуле:
 ;
(1.6)
где Ч – такт поточной линии единицы за период.
Производственная мощность агрегатов непрерывного действия определяется по формуле:
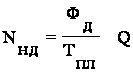 ;
(1.7)
где
 - время на одну
плавку;
 - объем металла,
выплавляемый
за одну плавку.
Режим работы предприятия как важнейшее условие расчета производственной мощности определяется исходя из числа смен работы, продолжительности рабочего дня и рабочей недели. При этом различают календарный, режимный и действительный (рабочий) фонды времени использования основных производственных фондов. Календарный фонд времени равен количеству календарных дней в плановом периоде, умноженному на 24 ч. Режимный фонд времени определяется режимом производства. Он равен произведению числа рабочих дней в плановом периоде на число часов в рабочих сменах. Действительный (рабочий) фонд времени работы оборудования равен режимному за вычетом времени планово-предупредительного ремонта, рассчитанного по установленным нормам.
Расчеты использования производственных мощностей позволяют обнаружить их резервы. ″Критерием, определяющим необходимость развития и создания резервов производственных мощностей, является выявленная потребность в продукции и перспективное ее удовлетворение.1) ″
1.3.2. Проект производственных мощностей
Балансовый метод широко применяется при перспективном проектировании развития мощностей предприятия. Задания по приросту и вводу в действие производственных мощностей определяются в следующем порядке:
а) Уточняется общая потребность в увеличении производственных мощностей по годам для обеспечения намечаемого выпуска продукции.
б) Уточняется принятый в планах максимально возможный размер прироста мощностей на действующих производствах по годам за счет технического перевооружения и реконструкции.
в) Определяется необходимый размер новых мощностей за счет расширения действующих и строительства новых предприятий.
г) Определяется перечень строек, которые должны быть начаты и закончены строительством в планируемом периоде.
Уменьшение производственных мощностей за счет изменения номенклатуры и ассортимента продукции (увеличение трудоемкости); выбытия мощности вследствие ветхости зданий, сооружений, списания оборудования, исчерпания запасов полезных ископаемых и других природных ресурсов, передачи и продажи основных фондов в установленном порядке должно быть учтено в плане развития производственной мощности.
Технико-экономические расчеты, осуществляемые для составления баланса производственных мощностей основываются на применении нормативов, определяющих для отдельных видов производств оптимальные мощности предприятий, сроки освоения проектных мощностей, удельные капитальные вложения и др.
1.4. Основные разделы и показатели плана развития предприятия
План развития предприятия (фирмы) включает следующие основные разделы:
а) план производства промышленной продукции (производственная программа);
б) план развития науки и техники;
в) план повышения экономической эффективности производства;
г) план капитальных вложений и капитального строительства;
д) план материально-технического обеспечения;
е) план по труду и кадрам;
ж план по издержкам производства и реализации продукции;
з) финансовый план;
и) план социального развития коллективов предприятий и объединений;
к) план мероприятий по охране природы и рациональному использованию природных ресурсов.
″Центральный раздел плана развития предприятия - план производства продукции (производственная программа), в котором устанавливаются задания по производству отдельных видов продукции в натуральном и стоимостном выражении, предусматривается дальнейшее повышение качества продукции.1) ″ Для определения объема продукции в стоимостном выражении используются показатели реализуемой, товарной и валовой продукции.
Главное его назначение плана развития науки и техники - ускорение научно-технического прогресса, поэтому он включает мероприятия по научно-исследовательским работам, освоению производства новых видов продукции, внедрению прогрессивной технологии, механизации и автоматизации производственных процессов, научной организации труда.
Большое значение в современных условиях приобретает внедрение вычислительной техники. В плане развития науки и техники предусматриваются важнейшие мероприятия по созданию автоматизированных систем управления, концентрации средств вычислительной техники на важнейших объектах, по увязке проводимых мероприятий, по созданию и внедрению отраслевых автоматизированных систем управления и систем обработки информации общегосударственного значения.
Показатели плана развития науки и техники: продукция, осваиваемая производством впервые в стране; уровень механизации и автоматизации труда с выделением основного и вспомогательного производства; относительное уменьшение численности работников, рост производительности труда и снижение себестоимости товарной продукции в планируемом периоде в результате мероприятий, повышающих технический уровень производства, и др., а также специфические для предприятий промышленности и производств показатели качества выпускаемой продукции, использования оборудования, материалоемкости производства, производительности труда в натуральном выражении и др.
В плане повышения экономической эффективности производства даются как обобщающие показатели повышения экономической эффективности производства, так и показатели повышения эффективности использования живого труда, основных фондов, оборотных средств, капитальных вложений, материальных ресурсов. В числе этих показателей: темпы роста производства чистой и товарной (валовой) продукции; общая рентабельность; затраты на 1 грн. товарной (валовой) продукции; темпы роста производительности труда и доля прироста чистой и товарной (валовой) продукции вследствие повышения производительности труда; производство чистой и товарной (валовой) продукции на 1 грн. среднегодовой стоимости основных производственных фондов (фондоотдача); оборачиваемость оборотных средств; показатели капиталоемкости и материалоемкости.
План капитального строительства предусматривает строительство новых, расширение и реконструкцию действующих предприятий, строительство и расширение крупных цехов и объектов на действующих предприятиях, техническое перевооружение действующего производства - модернизацию оборудования, замену устаревшего оборудования новым, более производительным, совершенствование технологии производства, механизацию и автоматизацию производственных процессов.
Основные показатели плана капитального строительства: ввод в действие основных фондов и производственных мощностей, отдельных объектов и сооружений производственного назначения; прирост производственных мощностей на действующих предприятиях в результате их технического перевооружения и осуществления организационно-технических мероприятий, объем капитальных вложений и строительно-монтажных работ; объем незавершенного производства.
″План материально-технического обеспечения представляет собой систему материальных расчетов, отражающих производство и потребление важнейших видов промышленной продукции, планов их реализации.1) ″
План материально-технического обеспечения разрабатывается с расчетами по снижению удельных расходов сырья, материалов, топлива, энергии. Потребности промышленного производства в материальных ресурсах, их распределение и использование должны определяться на основе прогрессивных технически обоснованных норм расхода сырья, материалов, топлива и энергии, а также научно обоснованных нормативов использования оборудования, машин, механизмов.
Основного условия увеличения объема производства и повышения его эффективности - систематическое повышение производительности труда. Это главная задача плана по труду и кадрам. Основные показатели плана по труду и кадрам: показатель производительности труда, фонд заработной платы, средняя заработная плата. Показатель производительности труда рассчитывается как годовая выработка нормативно-чистой, товарной (валовой) продукции в сопоставимых ценах в расчете на одного среднесписочного работника промышленно-производственного персонала. Здесь же рассчитывается фонд заработной платы и средняя заработная плата работников. Для определения потребности предприятий в рабочей силе разрабатывается балансовый расчет дополнительной потребности в рабочих и служащих и источников ее обеспечения.
Все разделы плана развития предприятия тесно взаимосвязаны. Обобщающим разделом плана, в котором находят отражение результаты предыдущих разделов, является план по издержкам производства и реализации продукции. При его разработке ставится задача повышения эффективности производства, наиболее рационального использования материальных, трудовых и финансовых ресурсов. Непосредственная цель планирования себестоимости - экономически обоснованное определение величины затрат на производство, необходимых для изготовления предусмотренной планом продукции, а задача планирования прибыли - исчисление величины дохода, получаемого в результате производственной деятельности.
План по издержкам составляется на основе плана производства и реализации продукции, внедрения достижений науки и техники и других разделов.
В финансовом плане устанавливаются важнейшие финансовые показатели: расчет потребности в собственных оборотных средствах и задание по ускорению их оборачиваемости; взаимодействие предприятия с государственным бюджетом; создание и использование основных производственных фондов, задание по прибыли. Важная часть финансового плана - кредитный план.
Мероприятия по решению задач социального развития, улучшения условий труда, отдыха и быта рассматриваются в плане социального развития коллективов предприятий и объединений. Предусматривается усиление воздействия социальных мероприятий на развитие производства и повышение его эффективности.
Для предотвращения загрязнения окружающей среды, а также рационального использования природных ресурсов создается план мероприятий по охране природы и рациональному использованию природных ресурсов, включающий такие направления: охрана и рациональное использование водных ресурсов, охрана воздушного бассейна, охрана и рациональное использование земель, охрана и рациональное использование минеральных ресурсов. Предусматривается развитие комбинированных производств, обеспечивающих полное и комплексное использование природных ресурсов, сырья и материалов, исключающих или существенно снижающих вредное воздействие на окружающую среду, широкое внедрение малоотходных и безотходных технологических процессов.
1.5. Разработка производственной программы
1.5.1. Варианты производственной программы
Производственная программа (план производства и реализации продукции) – это система адресных заданий по производству и доставке продукции потребителю в развернутой номенклатуре и ассортименте соответствующего качества и в установленные сроки.
″Основой для определения в плане объема продукции в стоимостном выражении служит план производства промышленной продукции в натуральном выражении.1) ″
Единицах измерения, которые устанавливаются на задания по производству продукции в натуральном выражении должны учитывать особенности потребления отдельных видов изделий. Такими единицами могут быть тонны, метры, киловатт-часы, штуки, комплекты и т.д. Единица измерения должна отражать специфику производства и потребления разных видов продукции, стимулировать производство наиболее эффективных и высококачественных изделий и способствовать использованию материальных, трудовых и финансовых ресурсов.
Чтобы обеспечить выполнение производственной программы в предусмотренном ассортименте, выполнение плана кооперированных поставок и плана поставок по договорам, а также для увязки производственной программы с показателями качества продукции необходимо использовать только те единицы измерения продукции, которые установлены в плане.
Качество важнейших видов продукции должно отвечать по своим технико-экономическим показателям высшим достижениям отечественной и зарубежной техники на всех стадиях проектирования и изготовления продукции. В соответствии с этими требованиями предусматриваются замена и снятие с производства устаревшей продукции или модернизация устаревших изделий, улучшение основных технических характеристик выпускаемой продукции, соблюдение требований стандартов, технических условий и другой технической документации.
Для устаревших видов изделий, т.е. продукции, не соответствующей современным требованиям национальной экономики и населения страны, морально устаревшей предусматриваются задания по снятию с производства с указанием конкретных сроков замены устаревших изделий, а также новые виды изделий (типы, модели), их заменяющие.
Работа по составлению производственной программы имеет свои особенности для разных типов производства. ″Для единичного и мелкосерийного производства производственная программа разрабатывается на основе графика изготовления изделий в соответствии с утвержденными сроками сдачи продукции потребителям.1) ″Календарный график выпуска изделий разрабатывается на основе длительности производственного цикла по всем видам работ (испытание, сборка, механическая обработка, подача заготовок), в порядке, обратном ходу технологического процесса.
Серийного производства осуществляет выпуск продукции с учетом незавершенного производства на всех стадиях производственного процесса и изменения номенклатуры запускаемых в производство изделий на протяжении года.
Массовое производство осуществляется поточным методом, и в связи с этим производственная программа разрабатывается одновременно по предприятию и всем основным цехам, с разбивкой по кварталам и месяцам.
Предприятие имеет возможность разрабатывать различные варианты производственной программы выпуска продукции во времени в целях достижения полной и равномерной загрузки оборудования и рабочих мест. Число вариантов распределения (комбинации) выпуска изделий при любом типе производства может быть значительным.
1.5.2. Показатели производственной программы
Стоимостными показателями производственной программы являются: объем реализации, товарная, валовая продукция.
По объему реализуемой продукции оценивается производственно-хозяйственная деятельность отраслей, объединений и предприятий. Реализуемая продукция – продукция, которая отгружена потребителю, за которую пришла оплата на расчетный счет предприятия-поставщика. Определяется как стоимость предназначенных к поставке и подлежащих оплате в плановом периоде: готовых изделий; полуфабрикатов собственного производства; работ промышленного характера, предназначаемых к реализации на сторону (включая капитальный ремонт своего оборудования и транспортных средств), а также как реализация продукции и выполнение работ для своего капитального строительства и других непромышленных хозяйств, находящихся на балансе предприятия.
Объем реализуемой продукции (РП) можно определить по следующей формуле:
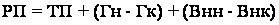 ;
(1.8)
где ТП - объем товарной продукции по плану;
Гк, Гн - остатки нереализованной продукции на начало и конец расчетного периода соответственно;
Внн, Внк - остатки продукции отгруженной, за которую срок оплаты не наступил и продукция на соответственном хранении у потребителя соответственно на начало и конец расчетного периода.
″Важными показателями плана, позволяющими определить общий объем промышленной продукции, ее структуру, темпы роста производительности труда, фондоотдачу и другие экономические показатели, служат товарная и валовая продукция.1) ″
Объем товарной продукции в плане включает стоимость: готовой продукции, услуг, ремонтных работ, полуфабрикатов и вспомогательной продукции, предназначенных к отпуску на сторону. Объем товарной продукции можно определить по формуле:
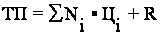 ;
(1.9)
где
 - объем продукции
i-того вида
в натуральных
единицах измерения;
 - оптовая цена
предприятия
единицы изделия
i-того вида;
 - стоимость
работ и услуг
на сторону,
т.е. сторонним
организациям.
Объем валовой продукции ВП включает всю продукцию в стоимостном выражении, независимо от степени ее готовности и определяется по следующей формуле:
ВП=ТП-(НЗПн - НЗПк) - (Iн - Iк); (1.10)
где НЗПн, НЗПк - стоимость остатков незавершенного производства соответственно на начало и конец расчетного периода;
Iн, Iк – стоимость инструмента для собственных нужд соответственно на начало и конец расчетного периода.
Объем реализуемой продукции так же, как и товарной, в плане определяется в действующих оптовых ценах предприятий. В отчете - как в сопоставимых оптовых ценах предприятий на определенную дату (так называемых неизменных ценах), необходимых для определения динамики производства, так и в оптовых ценах предприятий, действующих в отчетном периоде (для использования в расчетах себестоимости).
В целях выявления результатов производственной деятельности, динамики производства продукции и зависящих от предприятий показателей производства ряд производств осуществляет планирование и оценку деятельности по чистой продукции вместо объема реализованной продукции.
Объем чистой продукции определяется вычитанием из товарной продукции (в оптовых ценах предприятий) материальных затрат в тех же ценах (т.е. в ценах, принятых при разработке плана), а также суммы амортизации основных фондов:
ЧП = ТП – (М – А); (1.11)
где ЧП – объем чистой продукции;
М – материальные затраты на производство продукции;
А – сумма амортизационных отчислений.
Применение показателя чистой продукции позволяет исключить повторный счет продукции, более точно определить уровень выполнения ряда важнейших качественных показателей производительности труда, фондоотдачи и др.
1.6. Содержание и порядок разработки бизнес-плана
1.6.1. Бизнес-план, его назначение и роль в системе перспектив развития производства
На Западе среди бизнесменов распространено выражение: "Предприниматель, который планирует неудовлетворительно, планирует провал дела.1)" Бизнес-план помогает тщательно продумать стратегию, избегнуть ошибок, а отсюда и убытков из-за неправильного определения направления развития производства.
Бизнес-план предприятия или организации - это письменный документ, в котором изложена суть, направления и способы реализации предпринимательской идеи, охарактеризованы рыночные, производственные, организационные и финансовые аспекты будущего бизнеса, а также особенности его управления. Он является основанием для осуществления предпринимательской деятельности, необходимой предпосылкой привлечения инвестиций для разработки и реализации предпринимательской идеи, любых инновационно-инвестиционных проектов.
Бизнес-план выступает инструментом малого и среднего бизнеса, нуждавшегося во внешней помощи (партнера или инвестора) для реализации проектов. Сегодня бизнес-планы разрабатываются практически всеми ведущими зарубежными компаниями на постоянной основе. ″Бизнес-план являются как бы стержнем всей системы внутрифирменного планирования.2) ″ Их разрабатывают заводы и отделы, цеха, производственные подразделения и филиалы. Бизнес-планы структурных подразделений анализируются и обобщаются в бизнес-планы корпораций.
Возрастание роли бизнес-плана в планировании за последние десятилетия связано со следующими причинами:
а) Осложнение внешней хозяйственной среды потребовало от компаний высокой гибкости в управлении, умения постоянно просчитывать множество вариантов управленческих решений в комплексе, с учетом всех факторов.
б) Возросла роль стратегического маркетинга, умения находить и оценивать возможные новые, перспективные направления хозяйственной деятельности.
в) Расширилась самостоятельность производственных подразделений. В современных условиях увидеть все варианты хозяйственного развития можно лишь на нижнем уровне, а оценить их привлекательность с точки зрения корпорации в целом, проанализировать с учетом интересов владельцев капитала можно на высшем уровне.
Разработка бизнес-плана не имеет строгой регламентации, но при его подготовке главное внимание обращают на то, что:
а) Бизнес-план должен быть простым, понятным и доступным для пользования и, вместе с тем, профессионально составленным.
б) Бизнес-план формулирует задачу и конечную цель производственной деятельности. Любой инвестор должен легко найти в нем собственную заинтересованность (здесь должны быть таблицы, схемы, графики и др.).
в) Относительно качества и достоверности бизнес-плана рекомендуется независимый аудиторский вывод.
г) Бизнес-план является конфиденциальной информацией, и любой его экземпляр должен контролироваться.
Функции бизнес-плана: внешняя (ознакомление заинтересованных деловых людей с сущностью и эффективностью реализации новой предпринимательской идеи) и внутренняя (управление реализацией предпринимательского проекта).
Целями разработки бизнес-плана являются:
а) установление деловых отношений между предпринимателем и будущими поставщиками, продавцами и нанимаемыми работниками;
б) проектирование системы управления начатым бизнесом в конкретной сфере деятельности;
в) своевременное предусмотрение возможных препятствий и проблем пути к успеху организации собственного дела;
г) формирование и развитие управленческих качеств предпринимателя;
д) проверка жизнеспособности предпринимательской идеи еще до ее фактической реализации.
″Бизнес-план всегда носит вероятностный характер, предполагает возможность различных вариантов делового поведения предприятия.1) ″
Бизнес-план - это план возможных действий предприятия на рынке. Любая информация, представленная в бизнес-плане (хозяйственная стратегия, формулы распределения прибыли, схемы работы с поставщиками и субподрядчиками и т.п.), может стать предметом обсуждения, дальнейшего анализа.
Бизнес-план всегда имеет адресата. Им может быть партнер-инвестор, вышестоящее руководство или органы государственного управления, поэтому в любом случае в бизнес-плане должны быть учтены интересы того, кому он адресован.
1.6.2. Содержание и методика составления отдельных разделов бизнес-планов
Общая методика разработки бизнес-плана охватывает три стадии: начальную, подготовительную и основную.
На начальной стадии необходимо учитывать фактор времени, поскольку эта стадия является обязательной при условии открытия нового дела. Необходимо рассчитать, как во времени будет выглядеть прибыль, когда возвратятся средства, израсходованные на воплощение проекта в жизнь, и как повлияют возможные инфляционные процессы.
На подготовительной стадии формируются конкретные цели, информационное поле, оцениваются сильные и слабые стороны деятельности предприятия, разрабатывается стратегия развития деятельности. Должно разрабатываться не менее 2-3 вариантов с целью выбора оптимального.
На основной стадии осуществляется непосредственная разработка конкретного бизнес-плана.
В Украине сегодня есть большое количество разнообразных методик по подготовке бизнес-планов, которые связанны с требованиями банков и инвесторов.
″На содержание и структуру бизнес-плана существенно влияют: цели разработки бизнес-плана; аудитория, для которой рассчитан бизнес-план; сфера и размеры бизнеса; характеристика продукции; финансовые возможности предприятия. ″1)
Обобщенную структуру бизнес-плана можно представить такими обязательными разделами:
а) Общая информация о проекте и его цели (концепция проекта, цели и стратегия, описание продукта (вида услуг), отмечаются руководители проекта);
б) Описание окружающей среды - рынка сбыта, потребителей товара, поставщиков сырья и материалов, возможных конкурентов, стратегии, конъюнктуры рынка;
в) План инвестиций - необходимый объем средств для реализации проекта, источник и форма получения необходимых средств, сроки предоставления и возвращения привлеченных средств, эффективность вложенных средств;
г) План производства - сводные и основные параметры показателей плана, характеристика конечного продукта очерченного плана, области использования продукции, специальные показатели (качество, приспособленность, окупаемость гарантии и т.д.);
д) План маркетинга - исследование, анализ и оценка конъюнктуры рынка, продвижение продукции (услуг), реклама, стимулирование спроса, обслуживание после продажи, гарантийная характеристика.
План маркетинга показывает результаты исследования рынка для нового бизнеса, оценивает профиль потребителя, сильные и слабые стороны конкурентов, географические и иные факторы рынка. Здесь находят отражение результаты маркетингового исследования, которое лежит в основе бизнес-плана.
Назначение данного раздела бизнес-плана - показать, что на рынке имеется достаточное число потребителей данного продукта, обосновать, что потребители предпочтут именно эту продукцию или торговую марку конкурентам, показать, на чем следует сделать основные акценты в стратегии рекламы и сбыта продукции, в ценовой политике.
е) Финансовый план - затраты на производство продукции, отчет о финансовом состоянии (прибыль, убытки), отчет об обороте денежной наличности, баланс предприятия, график достижения безубыточности.
ж) Юридический план - форма собственности, правовой статус организации.
з) Организационный план - описание организации, его структура, численность работников, их функции и обязанности, кадровое обеспечение, короткая характеристика команды управления.
и) Оценка рисков и страхование - организационные мероприятия с профилактикой рисков, программа страхования рисков.
к) Обобщение и выводы из основных положений бизнес-плана.
″Данная структура существенно отличается от структуры бизнес-плана, общепринятой в западном деловом мире, которая рекомендуется научной литературой для предприятий.1) ″
Существуют различные специализированные формы бизнес-планов, которые предлагаются разнообразными фондами содействия и помощи (Государственный инновационный фонд, Фонд мелких частных предприятий в Украине, Украинско-Канадская программа SВЕDІF (г. Ивано-Франковск) и т.д.
2. РАСЧЕТНАЯ ЧАСТЬ
Изучаемое предприятие (это может быть предприятие тяжелого машиностроения) выпускает два вида деталей: А (материал сталь А12, Ш 38) и Б (материал латунь ЛС59-1, Ш 16). Станочный парк предприятия включает следующие агрегаты: токарный станок, фрезерный станок, шлифовальный станок.
Задание.
Расчетный вариант № 3
|
изделие А изделие Б Цена 1 т. материала, грн. сталь А12, ш 38 латунь ЛС 59-1, ш 16 Расход топлива технологического, т. изделие А изделие Б 4. Оптовая цена станка, грн. токарного фрезерного шлифовального 5. Рентабельность изделий для расчета оптовой цены предприятия,% изделие А изделие Б 6. Стоимость внедряемых машин, аппаратов, приборов, грн. 7. Увеличение выпуска изделий А после внедрения новой технологии,% |
1050 1320 1630 7500 0,517 0,607 24410 31000 26000 21 21 2700000 4 |
995 1265 1630 7500 0,517 0,607 23360 29950 24950 21 21 2698000 4 |
2.1. Составление сметы затрат на изготовление продукции
2.1.1. Расчет стоимости основных материалов
Расчет затрат на материалы за вычетом отходов на каждую выпускаемую деталь выполняется по формуле:
М = Ц1к m 1 - Ц2 m 2, грн., (2.1)
где к - коэффициент, учитывающий дополнительные затраты на транспортно-заготовительные работы, принимать от 5 до 15%;
Ц1 - цена 1 т. материала, тыс. грн.;
m1 - масса заготовки, т.;
Ц2 - цена 1 т. отходов, тыс. грн.;
m 2 - масса отходов, т.
Норма расхода и цена материалов приведены в табл.2.1.
Таблица 2.1.
| Деталь | Материал (мерка) | Масса заготовки | Цена 1 т., тыс. грн. | ||
| черновой | чистовой | материала | отходов | ||
|
А Б |
Сталь А12, Ш38 Латунь ЛС 59-1, Ш16 |
1,8 2,0 |
1,65 1,6 |
1630 7500 |
410 1890 |
Расчет затрат на материалы за вычетом отходов на каждую выпускаемую деталь
А:
МА= 1630 • 1,1 • 1,8 – 410 • (1,8 - 1,65) = 3227,4 - 61,5 = 3165,90 грн.
Расчет затрат на материалы за вычетом отходов на каждую выпускаемую деталь Б:
МБ= 7500 • 1,1 • 2,0 – 1890 • (2,0 – 1,6) = 16500 – 756 = 15744,00 грн.
2.1.2. Расчет топливно-энергетических затрат
Расчет прямых текущих расходов на топливо и электроэнергию следует определяется по формуле:
РТnэ = n • Ц, грн., (2.2)
где n - расход ресурса (топлива или энергии) на единицу продукции, т, кг, кВт-час;
Ц - стоимостное значение единицы ресурса, грн.
В табл.2.2. представлены нормы расхода и цены на топливно-энергетические ресурсы.
Таблица 2.2.
| Деталь | Вид ресурсов |
Расходный коэффициент на единицу продукции |
Цена единицы ресурса, грн. |
| А |
Топливо технологическое, т. Электроэнергия на технологические нужды, кВт-час |
0,517 1600 |
375 0,14 |
| Б |
Топливо технологическое, т. Электроэнергия на технологические нужды, кВт-час |
0,607 2000 |
375 0,14 |
Расчет прямых текущих расходов на топливо по детали А:
РТА = 0,517 • 375 = 193,88 грн.
Расчет прямых текущих расходов на электроэнергию по детали А:
РЭА = 1600 • 0,14 = 224 грн.
Расчет прямых текущих расходов на топливо по детали Б:
РТБ = 0,607 • 375 = 227,63 грн.
Расчет прямых текущих расходов на электроэнергию по детали Б:
РЭБ = 2000 • 0,14 = 280 грн.
2.1.3. Расчет фонда оплаты труда основных рабочих.
Исходные данные для расчета фонда оплаты труда представлены в табл.2.3.
Таблица 2.3.
|
№ п/п |
Операция |
Норма времени на операцию, ч. | Разряд работы | Часовая тарифная ставка, грн. | |
| Деталь А | Деталь Б | ||||
|
1 2 3 4 5 |
Токарная Фрезерование шлицев Фрезерование зубьев Шлифование шлицев Шлифование зубьев |
39,17 144.17 288,33 88,33 312,17 |
45 164,17 305 123,33 334,17 |
3 3 3 4 4 |
1,42 1,42 1,42 1,55 1,55 |
Фонд тарифной заработной платы определяется по формуле (расчет выполняется для каждого вида деталей):
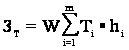 ,
грн., (2.3)
где W - количество изготовляемых деталей, шт.;
Т - норма времени на операцию, час;
h - часовая тарифная ставка, грн.
Фонд тарифной заработной платы по детали А:
ЗТА = 995 • ((39,17 • 1,42) + (144,17 • 1,42) + (288,33 • 1,42) + (88,33 • 1,55) + (312,17 • 1,55) = 1284089,29 грн.
Фонд тарифной заработной платы по детали Б:
ЗТБ = 1265 • ((45 • 1,42) + (164,17 • 1,42) + (305 • 1,42) + (123,33 • 1,55) + (334,17 • • 1,55) = 1820641,13 грн.
Расчет премии из фонда оплаты труда выполняется по формуле:
ЗП =0,3 • ЗТ, грн. (2.4)
Премия из фонда оплаты труда по детали А: