Економічний ризик
МІНІСТЕРСТВО ОСВІТИ І НАУКИ УКРАЇНИ
ДОНБАСЬКА ДЕРЖАВНА АКАДЕМІЯ БУДІВНИЦТВА і АРХІТЕКТУРИ
КАФЕДРА «ЕКОНОМІКА ПІДПРИЄМСТВ»
КОНСПЕКТ ЛЕКЦІЙ
З ДИСЦИПЛІНИ «ЕКОНОМІЧНИЙ РИЗИК»
МАКІЇВКА, 2003
Вступ
Економічна сутність ризику
Проблема ризику і доходу є однієї з ключових концепцій у фінансовій і виробничій діяльності підприємств.
У словнику Вебстера «ризик» визначається як «небезпека, можливість чи збитку». Отже, ризик відноситься до можливості настання якої-небудь несприятливої події. Під «ризиком» прийнято розуміти імовірність (погрозу) утрати підприємством частини своїх ресурсів, недоодержання чи доходів появи додаткових витрат у результаті здійснення визначеної виробничої і фінансової діяльності.
Сучасне ринкове середовище немислиме без ризику. Прийнято розрізняти наступні основні види ризиків:
виробничий ризик, зв'язаний з можливістю невиконання фірмою своїх зобов'язань за контрактом чи договором із замовником;
фінансовий (кредитний) ризик, зв'язаний з можливістю невиконання фірмою своїх фінансових зобов'язань перед інвестором у результаті використання для фінансування діяльності фірми боргу;
інвестиційний ризик, зв'язаний з можливим знецінюванням інвестиційно-фінансового портфеля, що складає як із власних цінних паперів, так і придбаних;
ринковий ризик, зв'язаний з можливим коливанням ринкових процентних ставок як власної національної грошової одиниці, так і закордонних курсів валют.
Аналіз ризику виробляється в послідовності, приведеної на мал. 1.1.
Всі учасники проекту зацікавлені в тім. Щоб виключити можливість повного провалу чи проекту хоча б уникнути збитку для себе. В умовах нестабільної, швидко мінливі ситуації, учасники змушені враховувати всі можливі наслідки від дії своїх конкурентів. А також зміна ринкової ситуації.
Призначення – аналізу ризику дати потенційним партнерам необхідні дані для прийняття рішень про доцільність участі в проекті і передбачити заходу для захисту від можливих фінансових утрат.
1. Загальні принципи аналізу ризику
Коли говорять про необхідність обліку чи ризику керуванні проектами, звичайно мають на увазі основних його учасників: замовника, інвестора. Виконавця (підрядчика) чи продавця, інвестора і покупця, а також страхову компанію.
При аналізі ризику кожного з учасників проекту використовуються критерії, запропоновані відомим американським експертом Б. Берлимером:
утрати від ризику незалежний друг від друга;
утрата по одному напрямку з «портфеля ризиків» не обов'язково збільшують імовірність утрати по іншому (за винятком форс-мажорних обставин);
максимальний можливий збиток не повинний перевищувати фінансових можливостей учасника.
Динамічний ризик – це ризик непередбачених змін вартості основного капіталу в наслідку прийняття управлінських чи рішень непередбачених змін ринкових чи політичних обставин. Такі зміни можуть привести як до втрат, так і до додаткових доходів.
Статичний ризик – це ризик утрат реальних активів внаслідок нанесення збитку власності, а також утрат доходу через недієздатність організації. Цей ризик може привести тільки до втрат.
Аналіз ризиків можна підрозділити на два взаємно доповнюють один одного виду: якісний і кількісний.
Якісний аналіз може бути порівняно простим, його головна задача – визначити фактори ризику, етапи і роботи, при виконанні яких ризик виникає і т.д., тобто, установити потенційні області ризику, після чого – ідентифікувати всі можливі ризики.
Кількісний аналіз ризику, тобто чисельне визначення розмірів окремих ризиків і ризику проекту в цілому – проблема більш складна.
Усі фактори, так чи інакше впливають на ріст ступеня ризику в проекті, можна умовно розділити на двох груп: об'єктивні і суб'єктивні.
До об'єктивних факторів відносяться фактори, що не залежать безпосередньо від самої фірми: це інфляція, конкуренція, анархія, політичні й економічні кризи, екологія, таможні мита, наявності режиму найбільшого благоприяцтва, можлива робота в зонах вільного економічного підприємництва і т.д.
До суб'єктивних факторів відносяться фактори, що характеризують безпосередньо дану фірму: це виробничий потенціал, технічне оснащення, рівень предметної і технологічної спеціалізації. Організація праці, рівень продуктивності праці, ступінь кооперативних зв'язків, рівень техніки безпеки, вибір типу контрактів з чи інвестором замовником і т.д. Останній фактор відіграє важливу роль для фірми, тому що від типу контракту залежить ступінь ризику і величина винагороди по закінченні проекту.
Різні методи аналізу ризиків
2.1 Кількісний аналіз конкретного виду ризику
При кількісному аналізі ризику можуть використовуватися різні методи. В даний час найбільш розповсюдженими є:
статистичний;
аналіз доцільності витрат;
метод експертних оцінок;
аналітичний;
використання аналогів.
А. Статистичний метод
Статистичний метод по визначенню ризику проекту використовується в системі ПЕРТ для обчислення очікуваної тривалості кожної роботи і проекту в цілому. Суть цього методу полягає в тім, що для розрахунку ймовірностей виникнення втрат аналізуються всі статистичні дані, що стосуються результативності здійснення фірмою розглянутих операцій. Частота виникнення деякого рівня втрат знаходиться по наступній формулі:
 ; (2.1.)
де
 – частота виникнення
деякого рівня
втрат;
 – число випадків
настання конкретного
рівня втрат;
 – загальне
число випадків
у статистичній
вибірці, що
включає й успішно
здійснені
операції даного
виду.
Для побудови кривої ризику і визначення рівня втрат нам буде потрібно ввести поняття областей ризику.
Областю ризику називається деяка зона загальних утрат ринку, у границях якої втрати не перевищують граничного значення встановленого рівня ризику.
На мал. 2.1. показані основні області ризику, що повинні прийматися при розрахунку загального рівня ризику з урахуванням достатності всього капіталу інвестиційної компанії. При оцінці достатності капіталу враховуються два поняття: статутний капітал і весь капітал. Тобто достатність капіталу інвестиційної компанії (наприклад, банку) визначається максимально припустимим розміром її статутного капіталу і граничним співвідношенням усього капіталу компанії до суми її активів, називаний коефіцієнтом ризику – (Н).
Якщо за основу встановлення таких областей узяти вимоги Центрального Банку Росії по оцінці стану активів будь-якого комерційного банку. Те можна виділити 5 основних областей ризику діяльності будь-якої фірми в умовах ринкової економіки:
безризикова область;
область мінімального ризику;
область підвищеного ризику;
область критичного ризику;
область неприпустимого ризику.
Розглянемо характеристику кожної з областей:
Безризикова
область

Ця область характеризується відсутністю яких-небудь утрат при здійсненні операцій з гарантією одержання, як мінімум, розрахункового прибутку. Теоретично прибуток фірми при виконанні проекту не обмежена.
Коефіцієнт
ризику
 ,
де індекс 1 – перша область (див. мал. 2.1.).
Область
мінімального
ризику
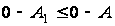 .
Ця область
характеризується
рівнем утрат,
не перевищуючі
розміри чистого
прибутку в
інтервалі
 .
Коефіцієнт
ризику
 в другій області
знаходиться
в межах 0–25%. У цій
області можливе:
здійснення
операцій з
цінними паперами
уряду Росії;
цінними паперами
муніципальних
органів; одержання
необхідних
позичок, гарантованих
урядом Росії;
участь у виконанні
робіт з будівництва
будинків, споруджень,
і т.д., фінансованих
державними
органами. У цій
області фірма
ризикує тим,
що в результаті
своєї діяльності
в гіршому випадку
вона не одержить
чистого прибутку,
тому що будуть
покриті всі
податки на
прибуток, і
вона не зможе
виплатити
дивіденди по
випущених
цінних паперах.
Можливі випадки
незначної
втрати, але
основна суть
чистого прибутку
буде отримана.
Область
підвищеного
ризику
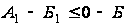 .
Область
характеризується
рівнем утрат,
не перевищуючі
розміри розрахункового
прибутку. Коефіцієнт
ризику
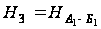 в третій області
знаходиться
в межах 25–50%. У цій
області можливе
здійснення
виробничої
діяльності
фірмою, у тому
числі за рахунок
отриманих
кредитів в
інвестиційних
компаніях і
банках на термін
до одного року,
за мінусом
позичок, гарантованих
урядом. Фірма
ризикує тим,
що в результаті
своєї діяльності
вона в гіршому
випадку зробить
покриття усіх
витрат (рентні
платежі, комунальні
платежі, накладні
витрати, реклама,
оголошення
й інші), а в кращому
– одержить
прибуток набагато
менше розрахункового
рівня.
Область
критичного
ризику
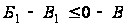 .
У границях
цієї області
можливі втрати,
величина яких
перевищує
розміри розрахункового
прибутку, але
не перевищує
загальної
величини валового
прибутку. Коефіцієнт
ризику
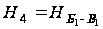 в четвертій
області знаходиться
в межах 50–75%. У цій
області фірма
може здійснювати
різні види
лізингу: оперативний
лізинг (підприємства,
фірми-виробники
не реалізують
свою продукцію,
а передають
її в оренду);
лізинг нерухомості
(передача в
оренду цільових
об'єктів терміном
на 15–20 років);
лізинг, що фінансує,
(лізингові
компанії передають
в оренду машини
й устаткування,
виготовлені
різними підприємствами
і фірмами терміном
від 2 до 6 років);
вкладати фінансові
інвестиції
в придбання
цінних паперів
інших акціонерних
товариств і
підприємств.
Такий ризик
не бажаний,
оскільки фірма
піддається
небезпеки
утратити весь
свій виторг
від даної операції.
Область
неприпустимого
ризику
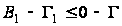 .
У границях цієї області можливі втрати, близькі до розміру власних засобів, тобто настання повного банкрутства фірми. У цьому випадку прострочена заборгованість за позикою складає 100%, великий ризик зв'язаний із вкладенням коштів і майна в заставу під банківські кредити.
Коефіцієнт
ризику
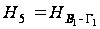 в п'ятої області
знаходиться
в межах 75–100%.
Приклад
2.1. Для визначення
максимального
рівня ризику
 по одному з
видів господарської
діяльності
фірми, наприклад.
Зведення будинків
і споруджень
і їхнє фінансування
за рахунок
державних
капітальних
вкладень з
гарантією уряду
Росії, використовуються
статистичні
дані про виконання
такої роботи
фірмою за ряд
останнього
років. Для цієї
мети використовується
графік Лоренца.
Таблиця 1.
| Черговість (рік |
Частота
виникнення
втрат
|
||||
| Безризикова область | Область мінімального ризику | Область підвищеного ризику | Область критичного ризику | Область неприпустимого ризику | |
|
|
|
|
|
|
|
| 2000 | 0,75 | 0,32 (42%) | 0,33 (44%) | 0,05 (7%) | 0,05 (7%) |
| 2001 | 0,80 | 0,35 (44%) | 0,2 (25%) | 0,2 (25%) | 0,05 (6%) |
| 2002 | 0,85 | 0,05 (6%) | 0,17 (20%) | 0,25 (29%) | 0,38 (45%) |


Припустимо,
що загальна
частота виникнення
утрат фірми
 визначається
по формулі
2.1.;
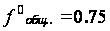 у 2000 році,
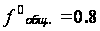 у 2001 році,
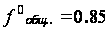 у 2002 році. Це відповідає
сумі частот
виникнення
втрат у 2–5 областях
ризику (див.
мал. 2.1.) з розподілом
у крапках А1,
Б1, У1 , Г1, згідно
даних, приведених
у таблиці 1. Рівень
ризику
визначається
по частоті
виникнення
втрат. Для побудови
графіка частоти
вибудовуються
у висхідний
ранжирований
ряд по обсязі
явищ, потім
обчислюються
кумулятивні
(накопичені)
підсумки. У
нашому прикладі
кумулятивні
підсумки за
2002 рік означають,
що частота
утрат у II області
– 5%, III-я – 25%, IV-я – 65%, і
в V-й – 100% усіх утрат.
Далі береться
квадрат 100х100 і
на вертикальній
осі відкладають
кумулятивні
підсумки частот,
а на горизонтальної
– кількість
областей, для
чого відкладений
відрізок розбивається
на рівні частини
по числу цих
областей. Відклавши
на графіку
проти відповідних
кумулятивних
підсумків
крапки і з'єднавши
їхньої плавної
кривої, одержимо
лінію Лоренца
(мал. 2.2.). При відсутності
втрат, тобто
при роботі
фірми в безризиковій
області,
 ,
лінія Лоренца
буде представляти
пряму. Якщо
 ,
тобто рівень
ризику підвищується,
частота виникнення
втрат буде
розподілятися
нерівномірно.
Чим вище
 ,
тим більше
опукла лінія
Лоренца, тим
більше буде
відрізок, обмежений
цією лінією
і лінією рівності.
Якщо з 1 відняти
відношення
довжини відрізка
 до довжини
всієї напівдіагоналі
 ,
то одержимо
значення
.
У нашому випадку:
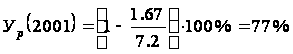 .
Кривизна лінії Лоренца може мати і протилежне зображення в залежності від значень кумулятивних підсумків. Якщо лінія Лоренца має протилежне зображення, тобто частота виникнення втрат в областях критичного ризику і неприпустимого ризику не значна, те 1 у формулі не присутня.
Побудова
декількох ліній
Лоренца по
різних періодах
дозволяє порівнювати
по ступені
кривизни цих
ліній.
Таблица 2.2.
| Черговість за областями ризику | Номер в ранжированом спадному ряді | Розподіл частоти втрат f0 по черговості визначення | ||||||||
| 2000 | 2001 | 2002 | ||||||||
| Частота виникнення втрат – f0 | В% к безризиковій області | Розрахункова графа гр. 4 х гр. 2 | Частота виникнення втрат – f0 | В% к безрисковій області | Розрахункова графа гр. 7 х гр. 2 | Частота виникнення втрат – – f0 | В% к безрисковій області | Розрахункова графа гр. 10 х гр. 2 | ||
|
|
0 | 0.32 | 42 | - | 0.35 | 44 | - | 0.05 | 5 | - |
|
|
1 | 0.33 | 44 | 44 | 0.20 | 26 | 26 | 0.17 | 20 | 20 |
|
|
2 | 0.05 | 7 | 14 | 0.20 | 25 | 50 | 0.25 | 30 | 60 |
|
|
3 | 0.05 | 7 | 21 | 0.05 | 5 | 15 | 0.38 | 45 | 135 |
| Усього | 0,75 | 100% | 79 | 0,80 | 100% | 91 | 0,81 | 100% | 215 | |
Приклад
2.2. При визначенні
за допомогою
графіка Лоренца
мається один
недолік –
не буде дорівнює
1 при його максимальному
значенні, він
буде лише прагнути
до 1. Цей недолік
можна усунути
за допомогою
ідеї, висловленої
професором
П.П. Масловим,
і установити
наступну формулу
визначення
індексу ризику:
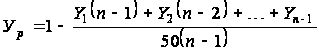 , (2.2)
де
– рівень
ризику за визначений
період часу;
 – число одиниць
сукупностей;
 - питома
вага частоти
виникнення
втрат
.
Пропонований показник (індекс ризику) визначається з використанням даних табл. 2.2.
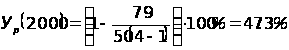
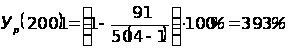
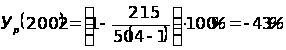
Знак «–
«означає, що
в порівнянні
з 2000 роком ризик
зріс на 43%, тому
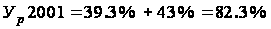 .
Порівняння
цих методів
показує, що
різниця при
визначенні
складає 5,3%, а
погрішність
– 6,43%
 ,
що цілком припустимо.
Надалі будуть розглянуті питання визначення максимального розміру ризику і встановлення його оптимального рівня.
Останнім часом став популярний метод статистичних іспитів (метод «Монте-Карло»).
Достоїнством цього методу є можливість аналізувати й оцінювати різні «сценарії» реалізації проекту і враховувати різні фактори ризиків у рамках одного підходу. Різні типи проектів різні у своїй уразливості з боку ризиків, що з'ясовується при моделюванні. Недоліком методу статистичних іспитів є те, що для оцінок і висновків використовується імовірні характеристики, що не дуже зручно для безпосереднього практичного застосування і це не задовольняє менеджерів проекту. Однак, незважаючи на зазначені недоліки, цей метод дає можливість виявити ризик, сполучений з тими проектами, у відношенні яких прийняте рішення не перетерпить змін.
Б. Аналіз доцільності витрат
Аналіз доцільності витрат орієнтований на ідентифікацію потенційних зон ризику.
Перевитрата витрат може бути викликаний одним з чотирьох основних чи факторів їх комбінацією:
первісною недооцінкою вартості;
зміною границь проектування;
розходженням у продуктивності;
збільшенням первісної вартості.
Ці основні фактори можуть бути деталізовані. На базі типового переліку можна скласти докладний контрольний перелік для конкретного чи проекту його елементів.
Мається можливість звести до мінімуму капітал, що піддається ризику, шляхом розбивки процесу твердження асигнувань проекту на стадії (області). Стадії твердження повинні бути зв'язані з проектними фазами і ґрунтуватися на додатковій інформації про проект у міру його розробки. На кожній стадії твердження, маючи аналіз засобів, що піддаються ризику, інвестор може прийняти рішення про припинення інвестицій.
Деякі вчені-економісти пропонують визначати три показники фінансової стійкості фірми, з метою визначення ступеня ризику фінансових засобів.
Такими показниками є:
надлишок
(+) чи недолік
(–) власних засобів
 ;
надлишок
(+) чи недолік
(–) власних,
середньострокових
і довгострокових
позикових
джерел формування
запасів і витрат
 ;
надлишок
(+) чи недолік
(–) загальної
величини основних
джерел для
формування
запасів і витрат
 .
Ці показники відповідають показникам забезпеченості запасів і витрат джерелом їхнього формування.
Балансова модель стійкості фінансового стану фірми має наступний вид:
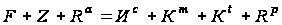 , (2.3)
де
 – основні
засоби вкладення;
 – запаси
і витрати;
 – кошти,
короткострокові
фінансові
вкладення,
дебіторська
заборгованість
та інші активи;
 – джерело
власних засобів;
 – середньострокові,
довгострокові
кредити і позикові
засоби;
 – короткострокові
кредити (до 1
року), позички,
не погашені
в термін;
 – кредиторська
заборгованість
і позикові
засоби.
Для аналізу засобів, що піддаються ризику, загальний фінансовий стан фірми варто розділити на п'ять фінансових областей:
область абсолютної стійкості, коли мінімальна величина запасів і витрат, відповідає безризикової області (див. мал. 2.1.);
область нормальної стійкості відповідає області мінімального ризику, коли мається нормальна величина запасів і витрат;
область хитливого стану відповідає області підвищеного ризику, коли мається надлишкова величина запасів і витрат;
область критичного стану відповідає області критичного ризику, коли є присутнім затовареність готової продукції, низький попит на продукцію і т.д.;
область кризового стану відповідає області неприпустимого ризику, коли маються надмірні запаси і затовареність готової продукції, і фірма знаходиться на грані банкрутства.
Обчислення трьох показників фінансової стійкості дозволяє визначити для кожної фінансової області ступінь їхньої стійкості.
Наявність власних оборотних коштів дорівнює різниці величини джерел власних засобів і величини основних засобів і вкладень:
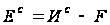 , (2.4)
тоді надлишок (+) чи недолік (–) власних засобів:
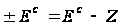 . (2.5)
Надлишок (+) чи недолік (–) власних і середньострокових, довгострокових джерел формування запасів і витрат:
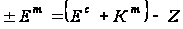 . (2.6)
Надлишок (+) чи недолік (–) загальної величини основних джерел для формування запасів і витрат:
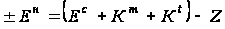 . (2.7)
При ідентифікації області фінансової ситуації використовується наступний трикомпонентний показник:
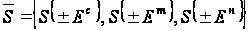 . (2.8)
Де функція визначається в такий спосіб:
 ,
якщо

 ,
якщо
 (2.9)
Виходячи з вищесказаного випливає, що:
абсолютна стійкість фінансового стану задається умовами:
 ,
 ,
 (2.10)
 ;
нормальна стійкість фінансового стану задається умовами:
 ,
 , (2.11)
 ;
хитливий фінансовий стан, що дозволяє відновити рівновага платоспроможності фірми, задається умовами:
 ,
,  (2.12)
 ;
критичний фінансовий стан задається умовами:
,
 ,
 (2.13)
,
кризовий фінансовий стан задається умовами:
,
,  (2.14)
 .
На малюнку
2.3. пояснюється
економічний
зміст класифікації
фінансових
ситуацій у
залежності
від основних
областей ризику.
При цьому
 виходячи з
формул 2.10 і 2.11.
З малюнка видно, що аналіз абсолютних показників фінансової стійкості, що містить у собі дослідження стану запасів і витрат, дорівнює можливим втратам в області ризику.
Приклад
2.3. На основі
показників
 ,
 ,
 і
 ,
 ,
 ,
а також запропонованої
класифікації,
виконаємо
заглиблене
дослідження
фінансової
стійкості фірми
на основі побудови
балансу платоспроможності.
В. Метод експертних оцінок
На показник ступеня ризику впливають дві групи – об'єктивні і суб'єктивні.
Приклад 2.4. У ході опитування, проведеного Гостроєм України, серед підрядних фірм і фірм-замовників (див. дані в таблиці 2.4) визначений вплив факторів на ступінь ризику. По ступені впливу на показник рівня ризику фактори розташувалися в такий спосіб: на першому місці – вартість проекту, на другому – обсяги робіт, потім – терміни виконання робіт і т.д.
У більшості випадків реалізації проектів виникаючі чи перерви зміни у виконанні робіт приводять до підвищення витрат