Анализ оборачиваемости оборотных средств предприятия
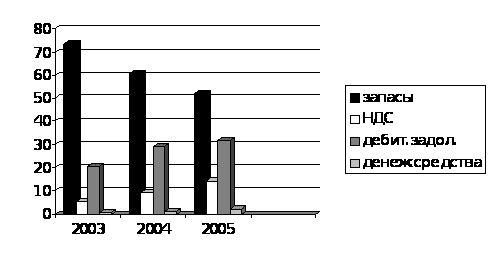
Рисунок 1 - Структура оборотного капитала ОАО «НефАЗ» за 2003 – 2005 гг.
Как свидетельствуют данные таблицы 2, в 2004 и 2005 гг. оборотные активы соответственно увеличились на 227303 тыс.руб. и 43948 тыс.руб. Из них запасы увеличились в 2004 году по сравнению с 2003 годом на 63334 тыс.руб., при этом в запасах вырос удельный вес сырья и материалов (с 73% до 83%) за счет роста объемов производства (табл.3). И сократилась величина готовой продукции в два раза, что свидетельствует о положительной динамике сбыта. Удельный вес готовой продукции сократился на 10%. В 2004 году по сравнению с 2003 годом запасы уменьшились на 46850 тыс.руб. В 2004 году уменьшение запасов связано с уменьшением сырья и материалов на 121376 тыс.руб., и с резким ростом прочих запасов на 4035 тыс.руб., расходов будущих периодов на 16191 тыс.руб., увеличением объемов незавершенного производства и готовой продукции почти в два раза.
Таблица 2
Динамика состава и структуры оборотного капитала ОАО «НефАЗ», тыс.руб.
| Показатель | Остатки по балансу, тыс.руб. | Структура, % | ||||||||
| 2003 | 2004 | Откл-е | 2005 | Откл-е | 2003 | 2004 | Откл-е | 2005 | Откл-е | |
| Оборотные активы – всего | 574709 | 802012 | +227303 | 845960 | +43948 | 100 | 100 | - | 100 | - |
| В том числе: | ||||||||||
| запасы | 424419 | 487753 | +63334 | 440903 | -46850 | 73,8 | 60,8 | -13 | 52,1 | -8,7 |
| налог на добавленную стоимость по приобре-тенным ценностям | 30208 | 72867 | +42659 | 118550 | +45683 | 5,2 | 9,1 | +3,9 | 14,1 | +5,0 |
| дебиторская задол-женность (более 12 месяцев) | 26778 | 19700 | -7078 | 20185 | +485 | 4,7 | 2,4 | -2,3 | 2,4 | - |
| дебиторская задол-женность (менее 12 месяцев) | 89732 | 213364 | +123632 | 248500 | +35136 | 15,6 | 26,7 | +11,1 | 29,4 | +2,8 |
| краткосрочные финансовые вложения | - | - | - | - | - | - | - | - | - | - |
| денежные средства | 3572 | 8328 | +4756 | 17842 | +9514 | 0,6 | 1,0 | +0,4 | 2,0 | +1,0 |
| прочие оборотные активы | - | - | - | - | - | |||||
Таблица 3
Динамика состава и структуры запасов
| Запасы | Сумма, тыс.руб | Структура, % | Изменение, тыс.руб. | Изменение, % | ||||||
| 2003 | 2004 | 2005 | 2003 | 2004 | 2005 | 2004-03 | 2005-04 | 2004-03 | 2005-04 | |
| Сырье и материалы | 312879 | 402864 | 281488 | 73,8 | 82,6 | 63,8 | 89985 | -121376 | 8,8 | -18,8 |
| Незавершенное произ-во | 31933 | 43344 | 78364 | 7,5 | 8,9 | 17,8 | 11411 | 35020 | 1,4 | 8,9 |
| Готовая продукция | 78417 | 37082 | 56362 | 18,4 | 7,6 | 12,8 | -41335 | 19280 | -10,8 | 5,2 |
| Расходы будущих периодов | 871 | 4116 | 20307 | 0,2 | 0,8 | 4,6 | 3245 | 16191 | 0,6 | 3,8 |
| Прочие | 319 | 347 | 4382 | 0,1 | 0,1 | 1,0 | 28 | 4035 | 0,0 | 0,9 |
| Всего | 424419 | 487753 | 440903 | 100,0 | 100,0 | 100,0 | 63334 | -46850 | 0,0 | 0,0 |
Таблица 4
Динамика состава и структуры дебиторской задолженности
| Дебиторская задолженность (менее 12 месяцев) | Сумма, тыс.руб | Структура, % | Изменение, тыс.руб. | Изменение, % | ||||||
| 2003 | 2004 | 2005 | 2003 | 2004 | 2005 | 2004-03 | 2005-04 | 2004-03 | 2005-04 | |
| Покупатели и заказчики | 28528 | 73800 | 207147 | 31,8 | 34,6 | 83,4 | 45272 | 133347 | 2,8 | 48,8 |
| Векселя к получению | - | - | - | - | - | - | - | - | - | - |
| Задолженность дочерних организаций | 13801 | - | - | 15,4 | - | - | -13801 | - | -15,4 | - |
| Авансы выданные | 36414 | 126191 | 4198 | 40,6 | 59,1 | 1,7 | 89777 | -121993 | 18,6 | -57,5 |
| Прочие дебиторы | 10989 | 13373 | 37155 | 12,2 | 6,3 | 15,0 | 2384 | 23782 | -6,0 | 8,7 |
| Всего | 89732 | 213364 | 248500 | 100,0 | 100,0 | 100,0 | 123632 | 35136 | - | - |
Дебиторская задолженность (менее 12 месяцев) соответственно увеличилась на 123632 тыс.руб. и 35136 тыс.руб. (табл.4). В 2004 г. дебиторская задолженность выросла в связи с увеличением дебиторской задолженности по покупателям и заказчикам на 45272 тыс.руб. и с ликвидацией задолженности дочерних предприятий -13801 тыс.руб., с ростом авансов, выданных на 89777 тыс.руб. (табл. 4). В 2005 году дебиторская задолженность увеличилась за счет роста по покупателям и заказчикам на 133347 тыс.руб. и сокращением авансов выданных на 121993 тыс.руб. При этом рост дебиторской задолженности связан с ростом объемов производства и реализации, т.е. расширением деятельности и может рассматриваться как положительное явление с точки зрения завоевания рынков сбыта. Что бы снизить риск данной кредитной политики необходимо увеличить долю обеспеченной дебиторской задолженности, например используя расчеты векселями. Положительным является снижение дебиторской задолженности, сроком более 12 месяцев (на начало 2005 г. по сравнению с 2003 г. она снизилась на 24%.
Денежные средства также увеличились соответственно на 4756 тыс.руб. и 9514 тыс.руб. (табл. 2). Увеличение или уменьшение остатков денежной наличности обуславливается уровнем несбалансированности денежных потоков. Превышение положительного денежного потока над отрицательным увеличивает остаток свободной наличности и наоборот, превышение оттоков над потоками приводит к нехватке денежных средств и увеличению потребности в кредите.
Как дефицит, так и избыток денежных ресурсов отрицательно влияют на финансовое состояние предприятия.
Останавливаясь на структуре следует отметить, что в оборотных активах наибольшую долю в 2005 году занимают запасы 52,1%; на дебиторскую задолженность приходится 31,8%; денежные средства составляют 2%. При этом следует отметить, что хотя удельный вес запасов в оборотных активах и занимает в 2005 году значительную долю, она все же уменьшилась по сравнению с 2004 годом на 8,7 пункта. Удельный вес дебиторской задолженности в активах в 2005 году по сравнению с 2004 годом увеличился на 12,8 пункта, а денежных средств — на 1 пункт. Все это, конечно, отражается на финансовом положении организации, которая имеет на конец 2005 года свободные денежные средства (+9514 тыс. руб.) и в любое время по своему усмотрению может пустить их в оборот либо для пополнения материальных оборотных активов, либо на инвестиции (долгосрочные или краткосрочные), чтобы получить новые доходы на вложенные средства.
Раскрытие сущности, состава и структуры собственного и заемного капитала позволяет определиться в методах, подходах и показателях, необходимых для анализа источников финансирования хозяйственной деятельности организации. Цель анализа состава, динамики и структуры капитала предприятия состоит в оценке тенденций изменения структуры и разработке организационно – экономических механизмов повышения качества использования. Информационной базой анализа является форма № 1 «Бухгалтерский баланс».
Динамика состава и структура собственного и заемного капитала ОАО «НефАЗ» представлена в таблице 5 и на рисунке 2.
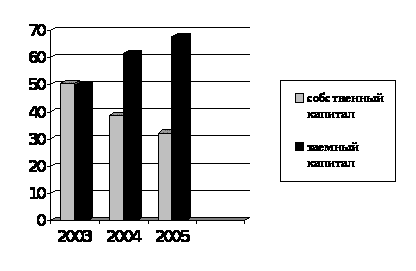
Рисунок 2 - Структура собственного и заемного капитала ОАО «НефАЗ» за 2003 – 2005 гг.
В период с 2003 года по 2004 год произошли существенные изменения в структуре источников формирования имущества ОАО «НефАЗ» (табл. 5). Так, собственный капитал в 2004 году по сравнению с 2003 годом увеличился на 120732 тыс.руб., а в 2005 году по сравнению с 2004 годом уменьшился на 158195 тыс. руб. Соответственно, заемный капитал в 2004 году увеличился на 174643 тыс.руб., а в 2005 году – на 421449 тыс. руб.
Таблица 5
Динамика состава и структура собственного и заемного капитала ОАО «НефАЗ»
| Показатели | 2003 | 2004 | 2005 | Изменение (+,-), тыс.руб. | Изменение структуры, % | |||||
| Тыс.руб | % к итогу |
Тыс. руб |
% к итогу |
Тыс. руб. |
% к итогу | 2004 к 2003 | 2005 к 2004 | 2004 к 2003 | 2005 к 2004 | |
| 1. Собственный капитал – всего, в т.ч. | 608582 | 50,40 | 729314 | 48,53 | 571119 | 32,34 | 120732 | -158195 | -1,87 | -16,19 |
| 1.1. Уставный капитал | 5908 | 0,49 | 5908 | 0,39 | 5908 | 0,33 | - | - | -0,1 | -0,06 |
| 1.2. Добавочный капитал | 442263 | 36,66 | 715296 | 47,60 | 557079 | 31,54 | +273033 | -158217 | +10,94 | -16,06 |
| 1.3. Резервный капитал | 886 | 0,06 | 886 | 0,06 | 886 | 0,06 | - | - | - | - |
| 1.4. Фонд накопления | 13689 | 1,13 | - | - | - | - | -13689 | - | -1,13 | - |
| 1.5. Фонд социальной сферы | 130150 | 10,77 | - | - | - | - | -130150 | - | -10,77 | - |
| 1.6.Нераспределенная прибыль отчетного года | 15687 | 1,29 | 7224 | 0,48 | 7246 | 0,41 | -8463 | +22 | 46,71 | -0,07 |
| 2. Заемный капитал | 598825 | 49,60 | 773468 | 51,46 | 1194917 | 67,66 | +174643 | +421449 | +1,86 | +16,2 |
| В т.ч. | ||||||||||
| 2.1. Долгосрочные обяз. | - | - | - | - | - | - | - | - | - | - |
| 2.2. Краткосрочные обязательства | 598825 | 49,60 | 773468 | 51,46 | 1194917 | 67,66 | +174043 | +421449 | +1,86 | +16,2 |
| 2.2.1. Займы и кредиты | 61590 | 5,10 | 152798 | 10,17 | 481029 | 27,24 | +91208 | +328234 | +5,07 | +17,07 |
| 2.2.2. Кредиторская задолж. | 531851 | 44,05 | 611051 | 40,66 | 687337 | 38,92 | +792200 | +76286 | -3,39 | -1,74 |
| 2.2.3. Задолженность участ-никам по выплате доходов | - | - | - | - | 4637 | 0,26 | - | +4637 | - | +0,26 |
| 2.2.4. Доходы будущих периодов | - | - | 7728 | 0,51 | 11463 | 0,65 | +7728 | +3735 | +0,51 | +0,14 |
| 2.2.5. Резервы предстоящих расходов | 8384 | 0,44 | 1891 | 0,13 | 10451 | 0,59 | -3493 | +8560 | -0,31 | +0,46 |
| 3. Валюта баланса | 1207407 | 100 | 1502782 | 100 | 1766036 | 100 | +295375 | +263254 | - | - |
| 4. Собственный капитал в валюте баланса, % | 50,40 | - | 48,53 | - | 32,34 | - | - | - | - | - |
| 5. Заемный капитал в валюте баланса, %. | 49,60 | - | 51,46 | - | 67,66 | - | - | - | - | - |
В процентном отношении: если в 2003 году доля собственного капитала в формировании активов составляла 50,4%, а доля заемного капитала - 49,6 %, то в 2005 году доля собственного капитала уменьшилась на 18,06 пунктов и составляла 32,34 %. Заемный капитал в 2005 году соответственно увеличился по сравнению с 2003 годом на 18,06 пункта и составлял 67,66 %. Заемный капитал увеличился за счет увеличения займов и кредитов в 2005 году по сравнению с 2004 годом на 328234 тыс.руб.
В общей сумме заемного капитала кредиторская задолженность в 2004 году составляла 79,0 %, а в 2005 году она увеличилась до 57,52 %. Хотя в сумме она увеличилась на 76286 тыс.руб., и в процентном отношении к валюте баланса кредиторская задолженность также уменьшилась с 4,66 % до 38,92 %. Из всего этого видно, что ОАО «НефАЗ», стараясь поправить свое финансовое положение, обращалось в банк за кредитами и займами.
2.3. Анализ оборачиваемости оборотного капитала
Финансовое положение любого предприятия находится в непосредственной зависимости от того, насколько быстро средства, вложенные в активы, превращаются в реальные деньги. Отдельные виды активов предприятия имеют различную скорость оборота. Так, наибольший период имеют недвижимое имущество и прочие вне оборотные активы (основные средства, нематериальные активы). Все остальные активы, называемые текущими (оборотными), будучи предназначенными для реализации или потребления, могут неоднократно менять свою форму (материально-вещественную на денежную и наоборот) в течении одного операционного цикла предприятия.
Длительность нахождения средств в обороте определяется совокупным влиянием ряда разнонаправленных факторов внешнего и внутреннего характера. К числу первых следует отнести сферу деятельности предприятия: производственная, посредническая, снабженческо-сбытовая и др., масштабы предприятия, экономическая ситуация в стране, инфляционные процессы и т.д. В то же время период нахождения средств в обороте зависит от деятельности предприятия, от эффективности стратегии управления его активами.
Эффективность использования оборотных средств характеризуется прежде всего их оборачиваемостью. Под оборачиваемостью средств понимается продолжительность прохождения средствами отдельных стадий производства и обращения. Время, в течении которого оборотные средства находятся в обороте, т.е. последовательно переходят из одной стадии в другую, составляет период оборота оборотных средств. Оборачиваемость оборотных средств исчисляется продолжительностью одного оборота в днях или количеством оборотов за отчетный период – коэффициент оборачиваемости. Эти показатели определяются следующим образом:
Продолжительность одного оборота в днях – определяется как отношение суммы среднего остатка оборотных средств к сумме однодневной выручки за анализируемый период:
До=ОС * Дк / ВРП, (4)
где: До – продолжительность одного оборота, дн.;
ОС – средний остаток оборотных средств;
Дк – число дней анализируемого периода (90,180,360);
ВРП – выручка от реализации продукции за анализируемый период.
Средний остаток оборотных средств определяется как средняя величина:
ОС = (ОСнг + ОСкг ) / 2, (5)
где: ОСнг и ОСкг - остаток оборотных средств на начало и конец года.
Коэффициент оборачиваемости средств – определяется путем отношения количества дней анализируемого периода к продолжительности одного оборота в днях:
Ко = Дк / До, (6)
Рост данного коэффициента свидетельствует о более эффективном использовании оборотных средств.
Коэффициент загрузки средств в обороте – определяется как отношение среднего остатка оборотных средств к сумме выручки от реализации продукции:
Кз = ОС / ВРП, (7)
Данный коэффициент характеризует сумму оборотных средств, авансируемых на 1 рубль выручки от реализации продукции, т.е. затраты оборотных средств для получения 1 рубля реализованной продукции (работ, услуг). Коэффициент загрузки средств в обороте – величина, обратная коэффициенту оборачиваемости средств. Чем меньше коэффициент загрузки средств, тем эффективнее используются оборотные средства.
В процессе анализа рассчитываются данные коэффициенты на конец и начало года и сравниваются между собой. Кроме того, выявляют влияние факторов под воздействием которых произошло изменение скорости оборота оборотных средств:
Влияние изменения выручки от реализации продукции – определяется путем сравнения вновь исчисленной продолжительности одного оборота, исходя из среднего остатка оборотных средств за предшествующий период и однодневной выручки за отчетный период с продолжительностью одного оборота за предшествующий период:
DДо = До / ВН - До / ПР, (8)
где До / ВН - продолжительности одного оборота, исходя из среднего
остатка оборотных средств за предшествующий период;
До / ПР - однодневной выручки за отчетный период с
продолжительностью одного оборота за предшествующий
период.
2. Влияние изменения среднего остатка оборотных средств – определяется как отношение изменение остатка за отчетный период оборотных средств к однодневной выручке:
DДо = DДо / ВРП одн, (9)
где DДо - изменение остатка за отчетный период оборотных средств;
ВРП одн - однодневная выручка.
Общее влияние двух факторов равно изменению продолжительности оборачиваемости оборотных средств.
В результате ускорения (замедления) оборачиваемости оборотных средств из оборота высвобождаются (вовлекаются) денежные средства. Эта сумма определяется путем умножения полученного изменения продолжительности одного оборота на однодневную выручку от реализации продукции за отчетный период:
± DОС = До * ВРПодн, (10)
Анализ оборачиваемости оборотного капитала представлен в таблице 6.
Таблица 6
Анализ оборачиваемости оборотного капитала
| Показатели | 2003 | 2004 | Откл-е | 2005 | Откл-е |
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1. ВРП, тыс.руб. | 1692017 | 2274391 | +582374 | 2643174 | +568783 |
| 2. Количество дней, периода анализа | 360 | 360 | - | 360 | - |
| 3. Однодневная выручка, тыс.руб. (стр 1/ стр.2) | 4700 | 6317,8 | +1617,8 | 7342,15 | +1024,35 |
| 4. Стоимость оборотных средств (итог 2раздела баланса) | 574709 | 802012 | +227303 | 845960 | +43948 |
|
5. Коэффициент оборачи-ваемости оборотных активов, в оборотах (стр. 1 / стр. 4) |
2,94 | 2,84 | -0,1 | 3,12 | +0,28 |
| 6. Продолжительность одного оборота всех оборотных активов , дней ((стр. 4 / стр. 1) * стр. 2) | 122,27 | 126,95 | +4,68 | 115,21 | -11,74 |
|
7. Коэффициент загрузки оборотных средств в 1 руб. выручки от продаж (стр. 4 / стр.1) |
33,96 | 35,26 | +1,3 | 32,0 | -3,26 |
Расчет влияния факторов на изменение продолжительности одного оборота: (2003 – 2004 гг.)
Влияние изменения ВРП
DДо = 574709 / 6317,8 – 122,27 = - 31,30 дней
2. Влияние изменение стоимости оборотных средств
DДо = + 227303 / 6317,8 = + 35,97 дней
3. Общее влияние факторов:+4,67.
4. Сумма вовлечения дополнительных оборотных средств, в результате замедления оборачиваемости оборотных средств
DОС = + 4,67 * 6317,8 = 29504,1 тыс. руб.
(2004 – 2005 гг.)
1. Влияние изменения ВРП
DДо = 802012 / 7342,15– 126,95 = - 17,71 дней
2. Влияние изменение стоимости оборотных средств
DДо = + 43948 / 7342,15 = + 5,97 дней
3. Общее влияние факторов: –11,73.
4. Сумма высвобождения дополнительных оборотных средств, в результате ускорения оборачиваемости оборотных средств
DОС = -11,73 * 7372,15 = -86123,41 тыс. руб.
Из приведенных расчетов видно, что ОАО «НефАЗ» в 2004 году оборотные средства использовало неэффективно, допустило замедление оборачиваемости оборотных средств на 4,67 дней, сократило скорость оборота. На каждый рубль реализованной продукции затрачивало больше средств на 1,3 коп. Дополнительно в свой оборот предприятие привлекло оборотных средств на сумму 29504,1 тыс.руб. В 2005 году ускорилась оборачиваемость оборотных активов на 0,28 оборота в год. Сократилась продолжительность обращения одного оборота на 11,73 дня. Уменьшилось более чем в 0,5 раза закрепление оборотных средств в 1 руб. выручки от продаж – с 35,26 коп в 2004 году до 32,0 коп. в 2005 году.
В 2005 году одним из основных направлений ОАО «НефАЗ» по привлечению дополнительных денежных средств и целенаправленному использованию финансовых ресурсов было ускорение оборачиваемости запасов и дебиторской задолженности, что обеспечивалось путем:
организации мероприятий по востребованию просроченной дебиторской задолженности;
жесткого соблюдения установленных нормативов запасов оборотных средств;
реализации излишних, неприменяемых в производстве материальных ценностей и оборудования;
разрешения споров по взысканию задолженности в судебном порядке;
ежемесячного анализа состояния оборотных средств и скорости их оборота, выполнения нормативов, оценки деятельности ответственных работников и мероприятий по ускорению оборачиваемости.
2.4. Анализ движения денежных средств
Анализ движения денежных средств проводится по данным отчетного периода. На первый взгляд такой анализ, как и любой другой раздел ретроспективного анализа, имеет сравнительно невысокую ценность для финансового менеджера; однако можно привести аргументы, в известной степени оправдывающие его проведение.
Важная роль анализа денежных потоков, создающего основу для формирования эффективной политики и принятия управленческих решений руководством организации, обусловлена рядом причин: денежные потоки обслуживают функционирование организации практически во всех аспектах деятельности; оптимальные денежные потоки обеспечивают финансовую устойчивость и платежеспособность организации; рационализация денежных потоков способствует достижению ритмичности производственно-коммерческого процесса организации; эффективное управление денежными потоками сокращает потребность организации в привлечении заемного капитала; оптимизация денежных потоков является предпосылкой ускорения оборачиваемости капитала организации в целом.
Цель анализа денежных потоков - получение необходимого объема их параметров, дающих объективную, точную и своевременную характеристику направлений поступления и расходования денежных средств, объемов, состава, структуры, объективных и субъективных, внешних и внутренних факторов, оказывающих различное влияние на изменение денежных потоков.
В таблице 7 представлены данные отчетов о движении денежных средств ОАО «НефАЗ» за 2003, 2004 и 2005 годы, которые послужили основой для анализа денежных потоков. В результате осуществления в 2005 году производственно – коммерческой деятельности организация существенно увеличила объем денежной массы в части как поступления денежных средств, так и их оттока. Данную ситуацию можно оценить положительно, поскольку она является следствием роста масштабов производства и реализации продукции. Позитивный момент превышение притока денежных средств над их оттоком в 2003 и 2005 годах, которое обеспечило достижение положительного значения чистого денежного потока в размере соответственно 4680 т.руб. и 9722 тыс.руб. Сумма положительного денежного потока в 2005 году увеличилась по сравнению с 2004 годом на 602672 тысяч рублей, а в 2004 году по сравнению с 2003 годом увеличилась на 1650518 тыс.руб. Темп прироста в 2005 году составил 21,1 %, а в 2004 году – 137,6 %. Рассматривая показатели денежных потоков по видам деятельности, следует отметить, что наибольший объем денежной массы обеспечивает основную текущую деятельность организации. В 2003 и 2004 гг. денежные средства предприятия представлены в разрезе текущей деятельности. Сумма притока денежных средств по текущей деятельности в 2005 г. составила 3325416 тыс.руб., что на 475417 тыс.руб. больше, чем в предыдущем году. Удельный вес данного показателя в общем объеме всех денежных поступлений составил в 2003 году – 96,31 %. Это объясняется относительной активизацией инвестиционной и финансовой деятельности предприятия. По данным таблицы 8 и 9 можно проанализировать структуру поступления и выбытия денежных средств ОАО «НефАЗ» за 2003 – 2005 гг. Показатели, характеризующие отдельные элементы положительных денежных потоков, объединены в три группы (таблица 8).
Таблица 7
Отчет о движении денежных средств ОАО «НефАЗ»
| Показатель | Код строки | 2003 | 2004 | 2005 | |||||||||
| Сумма | Текущая деят-ть | Инвестиционная деят-ть | Финан-совая деят-ть | Сумма | Текущая деят-ть | Инвестиц. деят-ть | Финан-совая деят-ть | Сумма | Текущая деят-ть | Инвестиционная деят-ть | Финансовая деят-ть | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 |
| 1. Остаток денежных средств на начало года | 010 | 6698 | 3408 | 8088 | |||||||||
| 2. Поступило денежных средств – всего | 020 | 1199481 | 1199481 | 2849999 | 2849999 | 3452671 | 3325416 | 127255 | |||||
| Выручка от продажи товаров | 030 | 843222 | 843222 | 1408724 | 1408724 | 1520646 | 1520646 | ||||||
| Выручка от продажи основных средств и иного имущества | 040 | 697 | 697 | 10605 | 10605 | 11452 | 11148 | 304 | |||||
| Авансы, полученные от покупателей | 050 | 46603 | 46603 | 429116 | 429116 | 462377 | 462377 | ||||||
| Бюджетные ассигнования и иное целевое финан-ние | 060 | 472 | 472 | 553 | 553 | 100 | 100 | ||||||
| Безвозмездно | 070 | ||||||||||||
| Кредиты полученные | 080 | 230492 | 230492 | 536628 | 536628 | 765559 | 743608 | 21951 | |||||
| Займы полученные | 085 | 47178 | 47178 | 168572 | 63572 | 105000 | |||||||
| Прочие поступления | 110 | 77995 | 77995 | 417195 | 417195 | 523965 | 523965 | ||||||
| 3. Направлено ден. средств – всего | 120 | 1202607 | 1202607 | 2845319 | 2486842 | 3442949 | 2950319 | 83078 | 12201 | ||||
| На оплату приобретенных товаров | 130 | 601281 | 601281 | 1368066 | 1368066 | 1445876 | 1445876 | ||||||
| На оплату труда | 140 | 100916 | 187620 | 268738 | |||||||||
| Отчисления в гос. внебюдж. фонды | 150 | 88351 | 131691 | 128613 | |||||||||
| На выдачу подотчетных сумм | 160 | 14955 | 14955 | 22256 | 22256 | 36304 | 36304 | ||||||
| На выдачу авансов | 170 | 88030 | 88030 | ||||||||||
| На оплату долевого участив в стр-ве | 180 | ||||||||||||
| На оплату машин, оборудования и транспортных средств | 190 | 38416 | 83078 | 83078 | |||||||||
| На финансовые вложения | 200 | 750 | 10112 | ||||||||||
| На выплату дивидендов, % по ЦБ | 210 | 2089 | |||||||||||
| На расчеты с бюджетом | 220 | 141639 | 141639 | 250956 | 250956 | 228162 | 228162 | ||||||
| На оплату % и основной суммы по полученным кредитам, займам | 230 | 152193 | 152193 | 424990 | 424990 | 547560 | 547560 | ||||||
| Прочие выплаты, перечисления | 250 | 103272 | 103272 | 420574 | 420574 | 604387 | 604387 | ||||||
| 4. Остаток ден. средств на кон пер-да | 260 | 3572 | 8088 | 17810 | |||||||||
Таблица 8
Структура притока денежных средств ОАО «НефАЗ»
| Показатель | Сумма денежных средств, тыс.руб. | Темп роста в 2004 по сравнению с 2003 | Темп роста в 2005 по сравнению с 2004 | Удельный вес, % | ||||||||
| 2003 | 2004 | Откл-е | 2005 | Абсол. отклон. | 2003 | 2004 | Откл-е | 2005 | Откл-е | |||
| 1. Выручка от продаж и авансы (строки 030+040+050) | 890522 | 1848445 | +957923 | 1994475 | +146030 | 207,6 | 107,9 | 74,2 | 64,9 | -9,3 | 57,8 | -7,1 |
| 2. Кредиты, займы и прочие заемные сред-ства (строки 060 +070+080+085) |
230964 |
584359 | +353395 | 934231 | +349872 | 253,0 | 159,9 | 19,3 | 20,5 | +1,2 | 27,1 | +6,6 |
| 3. Дивиденды, проценты и прочие поступления (строки 090+110) | 77995 | 417195 | +339200 | 523965 | +106770 | 534,9 | 125,6 | 6,5 | 14,6 | +8,1 | 15,1 | +0,5 |
| 4. Всего поступило денежных средств (стр.020) | 1199481 | 2849999 | +1650518 | 3452671 | +602672 | 237,6 | 121,1 | 100 | 100 | - | 100 | - |
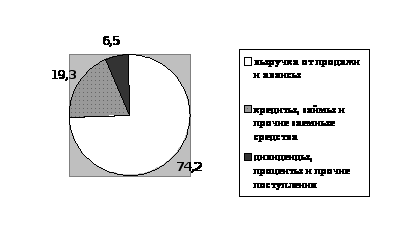
Рисунок 3 - Структура притока денежных средств за 2003 г., %
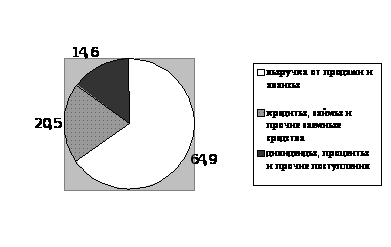
Рисунок 4 - Структура притока денежных средств за 2004 г., %
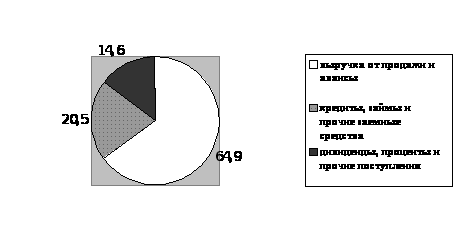
Рисунок 5 - Структура притока денежных средств за 2005 г., %
Как видно из таблицы 8, наибольший приток денежных средств ОАО «НефАЗ» в 2003-2005 гг. был обеспечен за счет выручки от продаж и полученных авансов. Абсолютная величина прироста этих показателей в 2004 году по сравнению с 2003 г. возросла на 957923 тыс.рублей, а в 2005 г. по сравнению с 2004 г. увеличилась на 146030 т.руб. Темп роста в 2004 г. по сравнению с 2003 годом составил 207,6 %, а в 2005 г. по сравнению с 2004 г. – 107,9 %.
Вместе с тем сравнение относительных показателей структуры притока денежных средств показало снижение в 2004 году по сравнению с 2003 годом удельного веса поступлений в виде выручки и авансов на 9,3 %, в 2005 г. по сравнению с 2004 годом на 7,1 %. Сумма поступлений в виде займов и кредитов в 2004 году и в 2005 году увеличились соответственно на 353395 т.руб. и 349872 тыс.руб. Удельный вес тоже увеличился как в 2004 году, так и в 2005 году соответственно на 1,2 % и 6,6 %. Это обстоятельство свидетельствует об уменьшении собственных ресурсов денежных средств организации и снижении финансовой независимости от заемного капитала.
В 2004 году наблюдался рост денежных поступлений от прочих видов деятельности организации (дивиденды, проценты, доходы от продажи имущества), сумма которых возросла практически в 5 раз, удельный вес увеличился на 8,1 %. Это свидетельствует об эффективности принимаемых решений в организации.
Показатели, отражающие структуру отрицательных денежных потоков, объединены в группы исходя из их экономического содержания и сущности хозяйственных операций, связанных с оттоком денежных средств.
По данным таблицы 9, отток денежных средств в 2003 – 2005 гг. в большей степени обусловлен хозяйственными операциями по оплате труда и начисления на оплату труда. Отток денежных средств по этой причине возрос в 2004 году на 774086 тысяч рублей, а в 2005 году – на 179888 тыс.руб. Однако в 2004 и в 2005 гг. удельный вес снизился соответственно на 2,6 % и 3,2 % и составил 48,8 % и 45,6 % от общей суммы отрицательного денежного потока.
Таблица 9
Структура оттока денежных средств ОАО «НефАЗ»
| Показатель | Сумма денежных средств, тыс.руб. | Темп роста в 2004 по сравнению с 2003 | Темп роста в 2005 по сравнению с 2004 | Удельный вес, % | ||||||||
| 2003 | 2004 | Откл-е | 2005 | Абсол. отклон. | 2003 | 2004 | Откл-е | 2005 | Откл-е | |||
| 1. Оплата товаров, работ, услуг, авансы и подотчетные сред-ства выданные (стр. 130 + 160 + 170) | 616236 | 1390322 | +774086 | 1570210 | +179888 | 225,6 | 112,9 | 51,4 | 48,8 | -2,6 | 45,6 | -3,2 |
| 2. Оплата труда и начисления на оплату труда (стр. 140+150) | 189267 | 319311 | +130044 | 397351 | +78040 | 168,7 | 124,4 | 15,9 | 11,2 | -4,7 | 11,5 | +0,3 |
| 3. Оплата основных средств и долевого участия в строит-ве (стр. 180+190) | 38416 | +38416 | 83078 | +83078 | 100 | 216,3 | - | 1,4 | +1,4 | 2,4 | +1,0 | |
| 4. Финансовые вложения (стр.200) | 750 | +750 | 10112 | +9362 | 100 | 1348,3 | - | 0,1 | +0,1 | 0,3 | +0,2 | |
| 5. Выплаченные дивиденды, процен-ты, кредиты, займы и прочие (стр. 210+ 230 + 250) | 255465 | 845564 | +590099 | 1154036 | +308472 | 330,9 | 136,5 | 21,4 | 29,7 | +8,3 | 33,5 | +3,8 |
| 6. Расчеты с бюджетом (стр.220) | 141639 | 250956 | +109317 | 228162 | -22794 | 177,2 | 90,9 | 11,3 | 8,8 | -2,5 | 6,7 | -2,1 |
| 7. Всего израсходо-вано (стр 120) | 1202607 | 2844319 | +1641712 | 3442949 | +597630 | 236,5 | 121,0 | 100 | 100 | - | 100 | - |
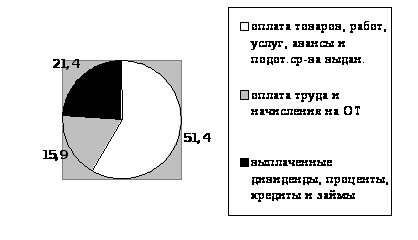
Рисунок 6 - Структура оттока денежных средств за 2003 г., %
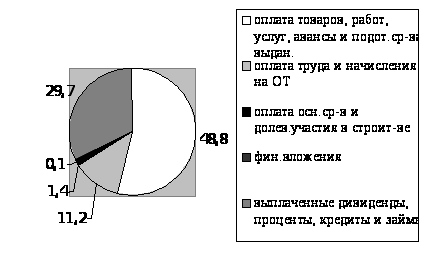
Рисунок 7 - Структура оттока денежных средств за 2004 г., %
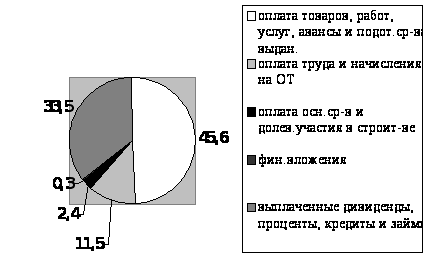
Рисунок 8 - Структура оттока денежных средств за 2005 г., %
В 2004 году рост абсолютных показателей оттоков денежных средств наблюдался почти по всем составляющим элементам, кроме хозяйственных операций по расчетам с бюджетом в 2005 году по сравнению с 2004 годом. Оценивая данную ситуацию и сравнивая масштабы отрицательных и положительного денежных потоков в 2005 году в целом, можно сделать вывод, что рост оттока денежных средств является следствием роста объемов производственно – хозяйственной деятельности ОАО «НефАЗ», что несомненно, можно оценить положительно.
Таким образом, оценка эффективности использования оборотного капитала показала, что на ОАО «НефАЗ» запасы используются нерационально, нет нормирования запасов по подразделениям. Правильное и своевременное определение оптимальной стратегии управления запасами, а также нормативного уровня запасов позволяет высвободить значительные оборотные средства, замороженные в виде запасов, что в конечном счете повышает эффективность используемых ресурсов.
Проведенный анализ является основой для разработки мероприятий по эффективному управлению оборотным капиталом, а в конечном итоге для укрепления финансового состояния предприятия.
ГЛАВА 3. Предложения по повышению эффективности ИСПОЛЬЗОВАНИЯ ОБОРОТНОГО КАПИТАЛА
3.1. Ввод норматива материально - производственных запасов на предприятии
Норматив оборотных средств в условиях рынка представляет собой потребность предприятия в оборотных средствах, необходимых для создания оптимальных материальных запасов.
Норматив собственных оборотных средств на материалы определяется как произведение стоимости однодневного расхода и нормы оборотных средств в днях. Средняя норма оборотных средств на материалы в днях исчисляется в целом как средневзвешенная от норм запаса оборотных средств по отдельным видам материалов.
Норма запасов материальных ресурсов Доб определяется в днях суммой следующих нормативов:
Доб = Дт + Дп + Дтек + Дстр, (11)
где Дт – время пребывания в пути материальных ресурсов, оплаченных предприятием (транспортный запас), дней;
Дп – время для выгрузки, доставки материалов на склады предприятия, приемки и складирования, а также время подготовки материалов к производству (подготовительный запас), дней;
Дтек – время нахождения материальных ресурсов в составе текущего запаса, дней;
Дстр – время нахождения материальных ресурсов в составе страхового запаса, дней.
Норма оборотных средств на образование текущего запаса зависит от частоты и равномерности поставок сырья и основных материалов.
Средний интервал между поставками определяется на основе фактического поступления по данным складского учета за отчетный год. При этом, если в один день совпали два или несколько поступлений одного и того же вида сырья и материалов от одного или нескольких поставщиков, они принимаются в расчет интервала общей суммой, как одна поставка.
Мелкие случайные партии в расчет среднего интервала не учитываются. К ним относятся партии, полученные со складов снабженческих и сбытовых организаций, в тех случаях, когда данный вид материала поступает в порядке транзитного снабжения.
Для сырья и материалов (трубы и ферросплавов), поступающих периодически с примерно равными интервалами и партиями, средний интервал определяется путем деления количества дней в квартале (90) на