Оценка финансового состояния организации ООО "Информгеосервис"
Другой важный источник ошибок финансового анализа положения организации (впрочем, и любого другого экономического анализа) – игнорирование возможного поведения участников рынка. Макроэкономический анализ сегодняшней российской экономики наводит на предположения о её специфическом характере как экономике банкротства. Это экономика, участники которой приспособились к неблагоприятным условиям сверхвысокой инфляции и спада отечественного производства, применяя определённые приёмы выживания. Модели хозяйствования, нацеленные только на выживание, противоречат поведению капиталистических организаций, нацеленных на производство прибыли, накопление. На странности в поведении организаций наталкивались многие исследователи кризисных ситуаций в экономике. Так, например, слабые организации в кризисной ситуации оказываются более живучими, чем сильные. Объяснить это можно поведением банков, кредитующих слабые организации активнее, чем сильные, из-за опасений широкого распространения банкротств. В наших условиях такое неэффективное поведение подкрепляется дополнительными институциональными причинами. Значительная часть наших банков создана самими организациями, которые являются акционерами. Такие «карманные» банки вынуждены выдавать кредиты своим акционерам, а потери компенсировать более рискованными кредитами торговым организациям или валютными операциями.
Определённые корректировки расчётов необходимы также в связи с известными недостатками отчётных форм.
Таким образом, неудовлетворительные показатели финансового состояния организации, перспектив ее развития свидетельствуют о необходимости перейти к новой идеологии в управлении, либо отказаться от прежнего профиля организации. В этом случае можно разрабатывать стратегические меры: миссию, мотивацию, стратегический и оперативный контроллинг. Первоначальная миссия организации, дающая импульс к разработке её основной концепции, цели и задач с учётом перспектив, открывающихся перед компанией, и их долгосрочных оценок, должна обеспечивать возможность поддержания определённого статуса фирмы и давать ей конкурентные преимущества продолжительное время.
финансовый информационный экономический
ГЛАВА 2. ОЦЕНКА ФИНАНСОВОГО СОСТОЯНИЯ ООО «ИНФОРМГЕОСЕРВИС»
2.1 Краткая характеристика ООО «ИнформГеоСервис» и основные технико- экономические показатели его работы
Общество с ограниченной ответственностью «ИнформГеоСервис» создано по соглашению Учредителей путем объединения их вкладов в целях осуществления хозяйственной деятельности, предусмотренной Уставом.
ООО «ИнформГеоСервис» начало действовать 19.07.2001 г., территориально расположено в г. Пенза, ул. Урожайная, 4 А.
Общество является юридическим лицом по законодательству России с момента государственной регистрации администрацией Октябрьского района г. Пензы. Общество руководствуется в своей деятельности Гражданским кодексом Российской Федерации, Уставом Общества, внутренними документами Общества и законодательством, действующим на территории Российской Федерации. Пользуется правами и выполняет обязанности, связанные с его деятельностью, имеет самостоятельный баланс, расчетный и иные счета в учреждениях банков, печать со своим наименованием на русском языке, штампы, бланки, фирменный и товарный знак и другие атрибуты.
Форма собственности - частная
Учредителем Общества является Сергеев С.В.
Целью деятельности Общества является концентрация интеллектуальных способностей, финансовых и материальных средств Учредителей (участников) для получения прибыли от его деятельности, удовлетворения потребности юридических лиц и граждан в товарах народного потребления и продукции производственно-технического назначения, а также создание дополнительных рабочих мест.
Предметом основной деятельности Общества является оказание геодезических услуг.
Общество вправе осуществлять различные виды сделок, кроме прямо запрещенных законодательством РФ, с контрагентами.
Общество имеет гражданские права и исполняет обязанности, необходимые для осуществления любых видов деятельности, не запрещенных Федеральными законами.
Отдельными видами деятельности, перечень которых определяется Федеральными законами, Общество может заниматься только на основании специального разрешения (лицензии).
Для реализации своих целей Общество имеет право самостоятельно распоряжаться своим имуществом, использовать по своему усмотрению, независимо от источников образования, имеющиеся в распоряжении финансовые ресурсы.
Имущество Общества формируется из уставного капитала, имущества, переданного ему Учредителями (участниками), продукции (работ, услуг), произведенной Обществом в результате хозяйственной деятельности, безвозмездных перечислений и дарений, производимых на имя Общества, а также иных законных дарений и поступлений, полученных доходов, а также иного имущества, приобретенного им по другим основаниям, допускаемым действующим законодательством.
Общество самостоятельно определяет цены и тарифы на свою продукцию и услуги.
Оперативный, бухгалтерский и статистический учет в Обществе ведется в соответствии с законодательством, регулирующим вопросы финансового учета и отчетности в Обществах с ограниченной ответственностью.
Генеральный Директор и главный бухгалтер несут персональную ответственность за соблюдение порядка ведения и достоверностью учета и отчетности. Главный бухгалтер Общества подчиняется непосредственно Генеральному Директору, несет ответственность и пользуется правами, установленными действующим законодательством для главных бухгалтеров. В обязанности главного бухгалтера входит:
организация работы по постановке и ведению бухгалтерского учета в целях получения заинтересованными внутренними и внешними пользователями полной и достоверной информации о его финансово-хозяйственной деятельности и финансовом положении;
формировать учетную политику исходя из специфики условий хозяйствования, структуры, размеров, отраслевой принадлежности и других особенностей.
возглавлять работу по подготовке и утверждению рабочего плата счетов бухгалтерского учета.
Органами управления Общества являются:
Общее собрание Учредителей (участников);
Ген.Директор.
Органом контроля Общества является:
Ревизионная комиссия (ревизор).
Высшим органом управления Общества является Общее Собрание Учредителей (участников).
Исполнительным органом Общества является Генеральный Директор, осуществляющий текущее руководство деятельностью Общества. Генеральный директор подотчетен Общему собранию учредителей и организует выполнение его решений. Он не вправе принимать решения, обязательные для Учредителей (участников) Общества.
Все финансовые и бухгалтерские документы должны иметь две подписи - Генерального Директора и Главного бухгалтера Общества или лиц, надлежащим образом уполномоченных на право подписи от их имени.
Контроль за финансово-хозяйственной деятельностью Исполнительного органа Общества осуществляется Ревизионной комиссией, избираемой из числа Учредителей (участников) или их представителей. Ревизионная комиссия составляет заключение по годовым отчетам и балансам.
Ответственность общества
Общество несет ответственность по своим долгам любым своим имуществом. Учредители (участники) Общества не отвечают по его обязательствам и несут риск убытков, связанных с деятельностью Общества, в пределах стоимости внесенных ими вкладов. Учредители (участники) Общества не полностью внесшие свои вклады, несут солидарную ответственность по обязательствам Общества, в пределах стоимости неоплаченной части вклада каждого из Учредителей (участников). Общество не несет ответственности по обязательствам Учредителей (участников). Возможные убытки Общества покрываются за счет его резервного (страхового) фонда. При недостатке резервного (страхового) фонда для покрытия убытков, решение об источниках покрытия убытков принимается Общим собранием Учредителей Общества.
По результатам оценки организационной структуры ООО «ИнформГеоСервис» следует признать, что управление в организации осуществляется успешно и эффективно.
На основе данных бухгалтерского учета и отчетности проведена комплексная оценка хозяйственно-финансовой деятельности организации (см. приложение 1).
2.2 Оценка имущественного положения, платежеспособности, ликвидности и финансовой устойчивости организации
Проведем анализ финансовой отчетности с помощью баланса организации (см. приложение 2) в таблице 2 (приложение 4).
Исходя из таблицы 2, на 1 января 2006 года общая стоимость имущества организации составляла 385 тыс. руб. В течение анализируемого периода стоимость имущества снизилась на 37 тыс. руб., или на 9,61%, и составила 348 тыс. руб. Имущество (активы) любой организации состоит из внеоборотных и оборотных средств. Снижение стоимости имущества организации произошло из-за того, что снизилась стоимость как оборотных, так и внеоборотных активов. Стоимость оборотных активов снизилась на 29 тыс. руб., или на 8,06%, а стоимость внеоборотных активов снизилась на 8 тыс. руб., или на 32%.
Проанализируем структуру активов. На 1 января 2006 года внеоборотные активы, а именно основные средства, составили 6,49%, а оборотные - соответственно 93,51%. На конец анализируемого периода внеоборотные активы составили всего лишь 4,89% , а оборотные- 95,12%.
Проведем теперь отдельно анализ структуры оборотных активов. Их можно разделить на две группы: денежные средства и прочие оборотные активы. В начале анализируемого периода доля денежных средств 3,90 % от общей стоимости имущества, к концу анализируемого периода доля денежных средств снизилась до 1,15%.
Вторая группа оборотных активов - прочие оборотные активы. На начало анализируемого периода их доля составила 89,61% стоимости имущества, а на конец анализируемого периода - 93,97%.
Перейдем к анализу пассива баланса организации.
В течение всего анализируемого периода наблюдается недостаточность собственных источников финансирования. При этом никак не изменилась абсолютная величина уставного капитала (10 тыс. руб.). У организации нет в распоряжении нераспределенной прибыли как собственного источника финансирования, а наоборот, имеет непокрытый убыток, который к концу анализируемого периода увеличился еще на 123,71%.
Произошел рост кредиторской задолженности. В начале периода она составляла 472 тыс. руб.( или 122,60% от общей стоимости имущества), а в конце периода возросла на 83 тыс.руб., составив 555 тыс. руб. Это произошло из-за увеличения долгов организации перед персоналом, перед государственными внебюджетными фондами и прочими кредиторами, а также из-за увеличения задолженности по налогам и сборам.
Анализ финансовых результатов ООО «ИнформГеоСервис» по данным формы №2 (см. приложение 3).
Таблица 3
Анализ финансовых результатов организации, тыс. руб.
| Показатели | Код строки | 2005 г. | 2006 г. | 2007 г. |
| 1 | 2 | 3 | 4 | 5 |
| Выручка от продажи товаров, работ, услуг | 010 | 1679 | 1371 | 1583 |
| услуги | 011 | 1371 | 1583 | |
| Себестоимость проданных товаров, продукции, работ, услуг | 020 | 1793 | 1452 | 1569 |
| услуги | 021 | 1452 | 1569 | |
| Валовая прибыль | 029 | (114) | (81) | 14 |
| Коммерческие расходы | 030 | |||
| Управленческие расходы | 040 | |||
| Прибыль (убыток) от продаж | 050 | (114) | (81) | 14 |
| Прочие доходы | 090 | |||
| Прочие расходы | 100 | 2 | 1 | |
| Прибыль (убыток) до налогообложения | 140 | (116) | (81) | 13 |
| Текущий налог на прибыль | 150 | 3 | ||
| Чистая прибыль (убыток) | 190 | (116) | (81) | 10 |
Выручка о реализации в 2005 году составила 1679 тыс. руб. В 2006 году выручка сократилась на 308 тыс. руб., или на 18,34% и составила 1371 тыс. руб. В 2007 году выручка снова немного увеличилась и составила 1583 тыс. руб., что на 15,46% выше уровня 2006 года.
За период с 2005 по 2006 год организация не получала чистой прибыли, а имела лишь убытки. А в 2007 году чистая прибыль составила 10 тыс. руб.
Для того, чтобы получить более наглядное представление по данным таблицы 2 построена диаграмма на рис. 1.
Несмотря на то, что в 2007 году себестоимость увеличилась по сравнению с 2006 годом, организация смогла получить чистую прибыль в размере 10 тыс. руб. Это связано с одновременным увеличение выручки от реализации и превышением ее над себестоимостью.
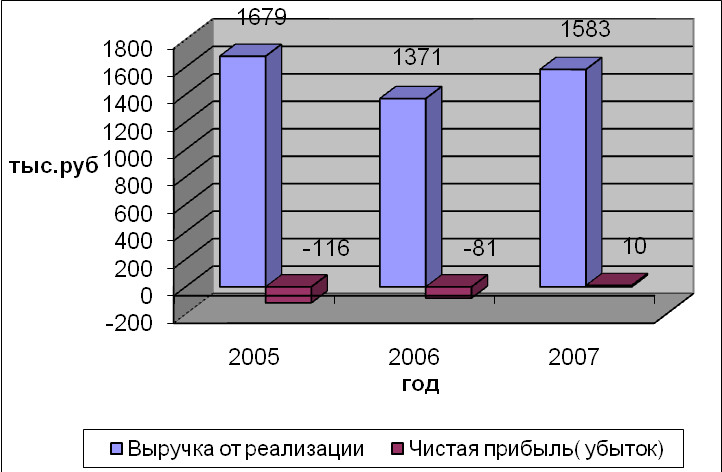
Рис.1. Динамика выручки и чистой прибыли ООО «ИнформГеоСервис»
Проведем оценку ликвидности баланса и платежеспособности предприятия.
Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени убывающей ликвидности, с краткосрочными обязательствами по пассиву, которые группируются по степени срочности их погашения.
Изучение соотношений этих групп активов и пассивов за несколько периодов позволит установить тенденции изменения в структуре баланса и его ликвидности в таблице 4.
Таблица 4
Анализ ликвидности баланса, тыс. руб.
| АКТИВ |
На 01.01. 2006 |
На 01.01. 2007 |
На 01.01. 2008 |
ПАССИВ |
На 01.01. 2006 |
На 01.01. 2007 |
На 01.01. 2008 |
| 1. Наиболее ликвидные активы (А1) | 15 | 1 | 4 | 1. Наиболее срочные обязательства (П1) | 472 | 497 | 555 |
| 2. Быстро-реализуемые активы (А2) | 0 | 0 | 0 | 2. Краткосрочные пассивы (П2) | 0 | 0 | 0 |
| 3. Медленно-реализуемые активы (А3) | 345 | 295 | 327 | 3. Долгосрочные пассивы (П3) | 0 | 0 | 0 |
| 4. Трудно-реализуемые активы (А4) | 25 | 30 | 17 | 4. Устойчивые пассивы (П4) | -87 | -171 | -207 |
На исследуемой организации соотношение групп активов и пассивов составило:
На 01.01.2006 г.:
А1 < П1 : 15 < 472
А3 > П3 : 345 > 0
А4 > П4 : 25 > -87
На 01.01.2007 г.:
А1 < П1 : 1 < 497
А3 > П3 : 295 > 0
А4 > П4 : 30 > -171
На 01.01.2008 г.:
А1 < П1 : 4 > 555
А3 > П3 : 327 > 0
А4 > П4 : 17 > -207
Баланс считается абсолютно ликвидным, если имеет место соотношения:
А1 і П1 , А2 і П2 ; А3 і П3 ; А4 ≤ П4
Полученные результаты показывают, что за весь анализируемый период баланс организации не является ликвидным, так как требуемые соотношения не выполняются.
Рассчитаем абсолютные и относительные показатели ликвидности.
Таблица 5
Абсолютные и относительные показатели ликвидности
| Показатель | Порядок расчета | Норматив | На 01.01.2006 | На 01.01.2007 | На 01.01.2008 | |
| 1 | 2 | 3 | 4 | 5 | 6 | |
| Абсолютные показатели (тыс.руб) | ||||||
| Текущая ликвидность | (А1 + А2) – (П1 + П2) | - 457 | - 496 | -551 | ||
| Перспективная ликвидность | А3 – П3 | 345 | 295 | 327 | ||
| Относительные показатели | ||||||
| Общий показатель ликвидности |
|
≥ 1 | 0,251 | 0,180 | 0,184 | |
| Коэффициент абсолютной ликвидности | L2=(денежные средства + +краткосрочные финансовые вложения)/текущие обязательства |
L2=(c.250+c.260)/ /(с.610+с.620+с.630+с.660) |
≥0,2 – 0,5 | 0,032 | 0,002 | 0,007 |
| Коэффициент быстрой ликвидности | L3=(денежные средства + +текущие финансовые вложения + +краткосрочная дебиторская задолженность)/текущие обязательства |
L3=(с.250+с.260+с.240)/ /(с.610+с.620+с.630+с.660) |
≥1 | 0,032 | 0,002 | 0,007 |
| Коэффициент текущей ликвидности | L4=оборотные активы/ текущие обязательства |
L4=с.290/(с.610+с.620 +с.630+с.660) |
≥2 | 0,763 | 0,598 | 0,596 |
| Коэффициент маневренности функционирующего капитала | L5= медленно реализуемые активы/(оборотные активы- текущие обязательства) |
L5=(с.210+с.220+с.230 +с.270)/( с.290-с.610- -с.620-с.630-с.660) |
Уменьшение показателя в динамике-положительный факт | -3,080 | -1,468 | -1,460 |
| Доля оборотных средств в активах | L6= оборотные активы/валюта баланса | L6=c.290/с.300 | ≥ 0,5 | 0,935 | 0,908 | 0,951 |
| Коэффициент обеспеченности собственными средствами | L7=( собственный капитал-внеоборотные активы)/оборотные активы | L7= (c.490-с.190)/с.290 | ≥ 0,1 | -0,311 | -0,679 | -0,677 |
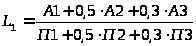
Сравнение абсолютно ликвидных и быстрореализуемых активов со срочными и краткосрочными обязательствами показывает, что для анализируемой организации условия ликвидности баланса не выполняются. Это говорит о ее неплатежеспособности.
Абсолютные показатели текущей ликвидности имеют отрицательные значения. Это говорит о том, что абсолютно ликвидные и быстрореализуемые активы не превышают краткосрочные обязательства организации. Значения перспективной ликвидности свидетельствуют о том, что медленно реализуемые активы больше долгосрочных обязательств.
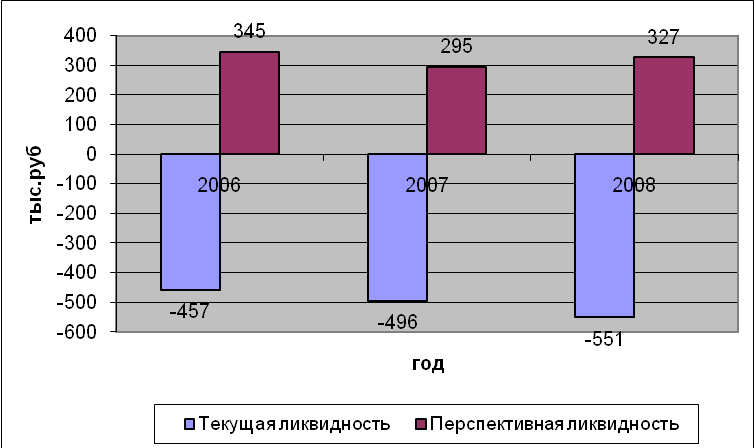
Рис.2. Динамика абсолютных показателей ликвидности на начало периода
Все относительные показатели ликвидности ниже нормы, что свидетельствует о неплатежеспособности организации. На начало анализируемого периода организация могла оплатить лишь 3,2 % своих краткосрочных обязательств. А к 2008 году этот показатель снизился до 0,7%.
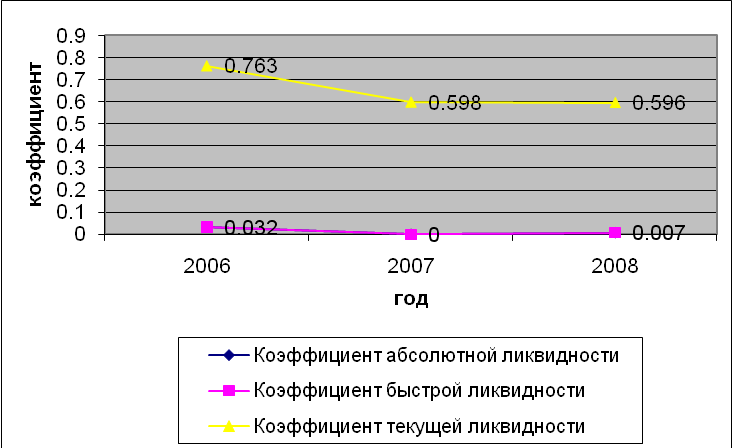
Рис.3. Динамика основных относительных показателей ликвидности на начало периода
Низкие значения рассчитанных коэффициентов объясняются тем, что у организации очень мала сумма внеоборотных активов, низкая доля денежных средств, а краткосрочные обязательства очень велики.
Организация не способна оплатить свои краткосрочные обязательства за счет наиболее ликвидных активов, т.е. за счет денежных средств .
Для оценки ликвидности баланса в целом используется общий показатель ликвидности. Полученный показатель и на начало и на конец периода меньше 1, что свидетельствует о неликвидности баланса анализируемой организации.
Итак, ООО «ИнформГеоСервис» не является платежеспособным.
Оценка финансовой устойчивости организации
Одной из характеристик стабильного положения ООО «ИнформГеоСервис» служит его финансовая устойчивость. Финансовое положение организации считается устойчивым, если оно покрывает собственными средствами не менее 50% финансовых ресурсов, необходимых для осуществления нормальной хозяйственной деятельности, эффективно использует финансовые ресурсы, соблюдает финансовую, кредитную и расчетную дисциплину, иными словами, является платежеспособным.
Анализ финансовой устойчивости компании рекомендуется проводить как коэффициентным методом, так и с помощью анализа показателя "чистых активов".
Для поддержания финансовой устойчивости организации необходим чистый оборотный капитал (работающий капитал), поскольку превышение оборотных средств над краткосрочными обязательствами означает, что организация не только может погасить свои обязательства, но и имеет финансовые ресурсы для расширения своей деятельности в будущем.
Чистый оборотный капитал – это работающий капитал, который необходим для поддержания финансовой устойчивости организации, поскольку превышение оборотных средств над краткосрочными обязательствами означает, что предприятие не только может погасить свои обязательства, но и имеет финансовые ресурсы для расширяющейся деятельности в будущем (таблица 6).
Таблица 6
Анализ чистого оборотного капитала
| Показатель |
На 01.01. 2006 г. |
На 01.01. 2007г. |
На 01.01. 2008 г. |
Отклонения | |
| абсолютное | темп прироста, % | ||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| Запасы, всего | 0 | 0 | 0 | - | - |
| Дебиторская задолженность, КФВ, денежные средства, прочие оборотные активы | 360 | 296 | 331 | -29 | -8,06 |
| Оборотные активы, всего | 360 | 296 | 331 | -29 | -8,06 |
| Долгосрочные пассивы, всего | 0 | 0 | 0 | - | - |
| Краткосрочные пассивы, всего | 472 | 497 | 555 | +168 | 17,59 |
| Всего обязательств | 472 | 497 | 555 | +168 | 17,59 |
| Чистый оборотный капитал | -112 | -201 | -224 | -112 | 100 |
Чистый оборотный капитал анализируемой организации имеет отрицательное значение, причем наблюдается его снижение за период с 2005 по 2007 год. Это обстоятельство можно расценить как отрицательное, т.к. общество не может в любой момент расплатиться по своим краткосрочным долгам.
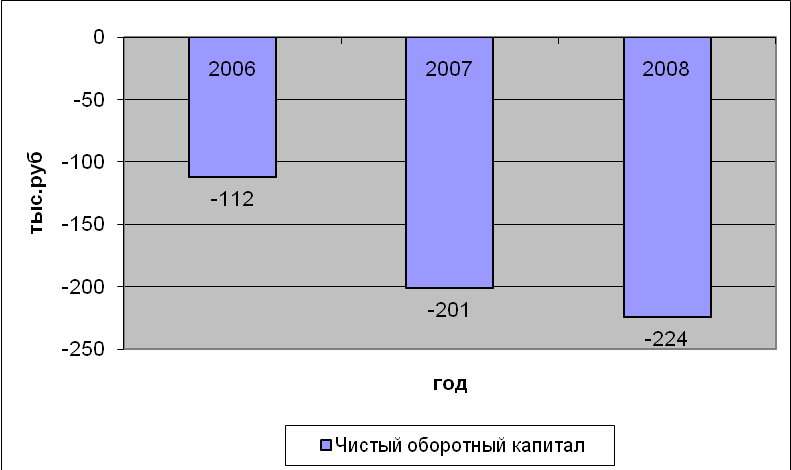
Рис.4. Динамика чистого оборотного капитала на начало периода
Наряду с абсолютными показателями финансовую устойчивость организации характеризуют также финансовые коэффициенты.
Для оценки финансовой устойчивости организации рассчитаем систему коэффициентов.
Таблица 7
Показатели финансовой устойчивости организации
| Наименование показателя | Способ расчета | Нормальное ограничение |
На 01.01. 2006 г. |
На 01.01. 2007 г |
На 01.01. 2008 г. |
|
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Коэффициент капитализации (плечо финансового рычага) |
U1= |
U1= |
U1≤1 | - 5,425 | -2,906 | -2,681 |
| Коэффициент обеспеченности собственными источниками финансирования |
U2= |
U2= |
U2≥0,1 | -0,311 | -0,679 | -0,677 |
| Коэффициент финансовой независимости (автономии) |
U3= |
U3= |
U3≥0,5 | -0,225 | -0,525 | -0,595 |
| Коэффициент финансирования |
U4= |
U4= |
U4≥0,7; оpt.≈1,5 |
-0,184 | -0,344 | -0,373 |
| Коэффициент финансовой устойчивости |
U5= |
U5= |
U5≥0,75 | -0,225 | -0,525 | -0,595 |
| Коэффициент маневренности собственного капитала |
U6= |
U6= |
U6 оpt.≈0,2-0,5 | 1,287 | 1,175 | 1,082 |


На протяжении анализируемого периода коэффициент капитализации, который показывает, сколько заемных средств организация привлекла на 1 рубль вложенных в активы собственных средств, имел отрицательное значение. Это связано с тем, что показатель собственного капитала неположительный. Данный факт свидетельствует о преобладании только заемного капитала.
Коэффициент обеспеченности собственными источниками финансирования показывает, какая часть оборотных активов финансируется за счет собственных источников. Значение данного коэффициента отрицательно для периода 2005-2007 год. Это говорит о том, что оборотные активы не финансируются за счет собственных источников.
Коэффициент финансовой независимости показывает удельный вес собственных средств в общей сумме источников финансирования. Значение данного показателя отрицательно и не удовлетворяет установленному ограничению в течение всего анализируемого периода. С экономической точки зрения это означает, что все обязательства ООО «ИнформГеоСервис» не могут быть покрыты его собственными средствами. Общество не является в достаточной степени финансово устойчивым. С точки зрения кредиторов это не обеспечивает гарантированность организацией своих обязательств.
Коэффициент финансирования показывает, какая часть деятельности финансируется за счет собственных, а какая- за счет заемных средств. Данный показатель имеет отрицательное значение и не удовлетворяет нормальному ограничению в течение трех лет.
Коэффициент финансовой устойчивости показывает, какая часть актива финансируется за счет устойчивых источников. Расчет свидетельствует о неустойчивом финансовом состоянии по данному критерию.
Коэффициент маневренности показывает, какая часть собственного капитала используется для финансирования текущей деятельности, т.е. вложена в оборотные средства, а какая часть капитализирована. Высокие значения коэффициента маневренности положительно характеризуют финансовую устойчивость. При отсутствии жестких ограничений по этому коэффициенту иногда рекомендуется использовать его значение в размере 0,5 как оптимальное.
В период с 01.01.06 по 01.01.08 компания характеризовалась положительными значениями коэффициента маневренности. Причем, следует заметить, что коэффициент маневренности на начало анализируемого периода равен 1,28, а на конец анализируемого периода – 1,08. Это связано с тем, что весь собственный капитал вложен в оборотные активы.
Таким образом, расчетные коэффициентыООО «ИнформГеоСервис» ниже, чем предельные ограничения указанных коэффициентов. Это свидетельствует о его неустойчивом финансовом состоянии.
2.3 Оценка деловой активности и рентабельности организации
Одним из направлений анализа результативности является оценка деловой активности анализируемого объекта. Деловая активность в финансовом аспекте проявляется прежде всего в скорости оборота средств.
Рассчитаем основные показатели оборачиваемости ООО «ИнформГеоСервис» (таблица 8).
Таблица 8
Коэффициенты деловой активности
| Наименование коэффициента | Способ расчета |
На 01.01. 2006 г. |
На 01.01. 2007 г. |
На 01.01. 2008 г. |
|
| 1 | 2 | 3 | 4 | 5 | |
| Коэффициент общей оборачиваемости капитала( ресурсоотдача) | d1=выручка от продажи/среднегодовая стоимость активов |
/(с.190+с.290)(ф№1) (оборотов) |
3,969 | 3,857 | 4,697 |
| Коэффициент оборачиваемости оборотных средств | d2=выручка от продажи/среднегодовая стоимость оборотных активов |
d2= c.010(ф№2)/ /с.290(ф№1) (оборотов) |
4,997 | 4,180 | 5,049 |
| Фондоотдача | d3=выручка от продажи/среднzz стоимость основных средств |
d3= c.010(ф№2)/ /с.120(ф№1) (оборотов) |
19,299 | 49,855 | 67,362 |
| Коэффициент отдачи собственного капитала | d4=выручка от продажи/среднzz стоимость собственного капитала |
d4= c.010(ф№2)/ /с.490(ф№1) (оборотов) |
-93,278 | -10,628 | -8,376 |
| Коэффициент оборачиваемости кредиторской задолженности | d5=выручка от продажи/средняя стоимость кредиторской задолженности |
d5= c.010(ф№2)/ /с.620(ф№1) (оборотов) |
3,807 | 2,830 | 3,010 |
| Срок погашения кредиторской задолженности | d6= средняя стоимость кредиторской задолженности*t/выручка от продажи |
d6= с. 620(ф№1)*t/ /с.010(ф№2) (в днях) |
95 | 127 | 120 |
 d1=
c.010(ф№2)/
Коэффициент общей оборачиваемости показывает эффективность использования имущества. Отражает скорость оборота (в количестве оборотов за период всего капитала организации). Данные таблицы 8 показывают, что за изучаемый период этот показатель сначала уменьшился, т.е. в организации медленнее совершался цикл обращения, приносящий прибыль. А к 2008 году этот показатель вырос. Коэффициент общей оборачиваемости капитала( ресурсоотдача) имеет большое аналитическое значение, так как он тесно связан с прибыльностью организации, а следовательно влияет на результативность ее финансово- хозяйственной деятельности.
Коэффициент оборачиваемости оборотных средств показывает скорость оборота всех оборотных средств организации. К 2007 году скорость оборота оборотных средств снизилась. А к 2008 году этот показатель изменился в сторону увеличения.
Фондоотдача показывает эффективность использования только основных средств организации. Этот показатель рос на протяжение всего анализируемого периода.
Коэффициент отдачи собственного капитала показывает скорость оборота собственного капитала. Сколько тыс. рублей приходится на одну тыс. рублей вложенного собственного капитала. В исследуемом периоде ООО «ИнформГеоСервис» имеет отрицательные значения этого показателя. Это свидетельствует о бездействии собственных средств.
Коэффициент оборачиваемости кредиторской задолженности показывает расширение или снижение коммерческого кредита, предоставляемого организации. Данный показатель изменялся сначала в сторону уменьшения, а затем немного вырос. Устойчивость финансового положения анализируемого объекта и его деловая активность характеризуются соотношением дебиторской и кредиторской задолженности. В ООО «ИнформГеоСервис» дебиторская задолженность отсутствует. Такая ситуация ведет к дефициту платежных средств, что приводит к неплатежеспособности организации.
Срок погашения кредиторской задолженности показывает средний срок возврата долгов организации по текущим обязательствам. Этот показатель сначала увеличился, а затем снова изменился в сторону снижения.
По данным «Отчета о прибылях и убытках» (ф.№2) можно проанализировать динамику рентабельности продаж, чистой рентабельности отчетного года, а также влияние факторов на изменение этих показателей.
Рентабельность продаж (Rп)- это отношение суммы прибыли от продаж к объему реализованной продукции:
Rп=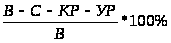 =

Из этой факторной модели следует, что на рентабельность продаж влияют те же факторы, которые влияют на прибыль от продажи. Чтобы определить, как каждый фактор повлиял на рентабельность продаж, необходимо осуществить следующие расчеты.
1.Влияние изменения выручки от продажи на Rп :
∆ Rп(в)=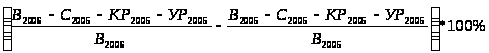 ,
где В2006 и В2005- выручка в 2006 и 2005 году соответственно;
С2006 и С2005- себестоимость в 2006 и 2005 году соответственно;
КР2006 и КР2005-коммерческие расходы в 2006 и 2005 году соответственно;
УР2006 и УР2005- управленческие расходы в 2006 и 2005 году соответственно;
∆ Rп(в)=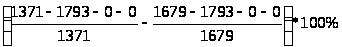 =-24%
Снижение выручки от продаж в 2006 году влечет за собой снижение рентабельности продаж на 24% по сравнению с 2005 годом.
∆ Rп(в)=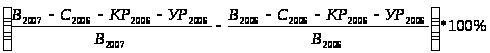 ,
где В2007 и В2006- выручка в 2007 и 2006 году соответственно;
С2007 и С2006- себестоимость в 2007 и 2006 году соответственно;
КР2007 и КР2006-коммерческие расходы в 2007 и 2006 году соответственно;
УР2007 и УР2006- управленческие расходы в 2007 и 2006 году соответственно;
∆ Rп(в)=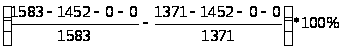 =+
14,2%
Увеличение выручки от продаж в 2007 году влечет за собой рост рентабельности продаж на 14,2% по сравнению с 2006 годом.
Влияние изменения себестоимости продажи на Rп :
∆ Rп(с)=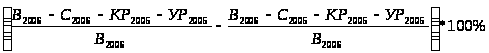 ,
∆ Rп(с)=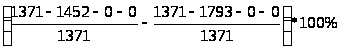 =
+24,9%
Снижение себестоимости в 2006 году влечет за собой рост рентабельности продаж на 24,9% по сравнению с 2005 годом.
∆ Rп(с)=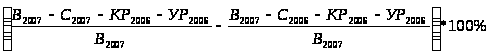 ,
∆ Rп(с)=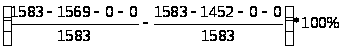 =
-7,4%
Увеличение себестоимости в 2007 году влечет за собой снижение рентабельности продаж на 7,4% по сравнению с 2006 годом.
Влияние изменения коммерческих расходов на рентабельность продаж Rп :
∆ Rп(кр)=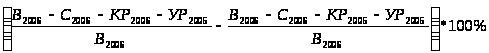
∆ Rп(кр)=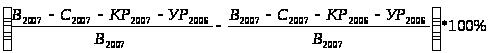
Влияние изменения управленческих расходов на рентабельность продаж Rп :
∆ Rп(ур)=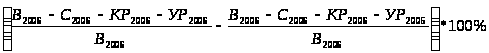
∆ Rп(ур)=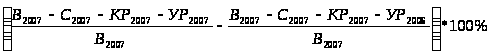
ООО «ИнформГеоСервис» не имеет ни коммерческих, ни управленческих расходов в течение анализируемого периода. Поэтому пункты 3,4 не рассчитываются.
Совокупное влияние факторов
∆ Rп = ±∆ Rв ± ∆ Rс ± ∆ Rкр ± ∆ Rур,
∆ Rп =-24%+24,9%+0+0= +0,9%
∆ Rп= +14,2%-7,4% =+ 6,8%
Рентабельность продаж в 2006 году увеличилась по сравнению с рентабельностью 2005 года на 0,9%.
Рентабельность продаж в 2007 году увеличилась по сравнению с рентабельностью 2006 года на 6,8%.
Чистая рентабельность организации в отчетном периоде рассчитывается как отношение суммы чистой прибыли отчетного периода к выручке от продажи:
RЧ=
RЧ2005=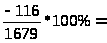 -6,909%
RЧ2006=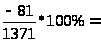 -5,908%
RЧ2007=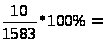 0,632%
Деятельность ООО «ИнформГеоСервис» в 2005 и 2006 годах была убыточной. Показатель чистой рентабельности организации достиг положительного значения только в 2007 году.
Таблица 9
Показатели, характеризующие прибыльность (рентабельность),%
| Показатели | Способ расчета |
На 01.01. 2006 г. |
На 01.01. 2007 г. |
На 01.01. 2008 г. |
|
| 1 | 2 | 3 | 4 | 5 | |
| Рентабельность продаж | R 1= прибыль от продаж/выручка от продаж * 100 % |
R1=с.050 (ф№2)/ /с.010 (ф№2)*100% |
-6,790 | -5,908 | 0,884 |
| Бухгалтерская рентабельность от обычной деятельности | R2 = прибыль от налогообложения / выручка от продаж *100 % |
R2=с.140 (ф№2)/ /с.010 (ф№2)*100% |
-6,909 | -5,908 | 0,821 |
| Чистая рентабельность | R 3= чистая прибыль/выручка от продаж * 100 % |
R1=с.190 (ф№2)/ /с.010 (ф№2)*100% |
-6,909 | -5,908 | 0,632 |
| Экономическая рентабельность | R4 = чистая прибыль / средняя стоимость имущества * 100 % |
R1=с.190 (ф№2)/ /с.300 (ф№1)*100% |
-27,423 | -22,785 | 2,967 |
| Рентабельность собственного капитала | R5 = чистая прибыль/средняя стоимость собственного капитала * 100 % |
R1=с.190 (ф№2)/ /с.490 (ф№1)*100% |
6,444 | 62,791 | -5,291 |
Рентабельность продаж показывает, сколько прибыли приходится на единицу реализованной продукции.
Бухгалтерская рентабельность от обычной деятельности показывает уровень прибыли до выплаты налога.
Чистая рентабельность показывает сколько чистой прибыли приходится на единицу выручки.
Экономическая рентабельность показывает эффективность использования всего имущества организации.
Рентабельность собственного капитала показывает эффективность использования капитала, вложенного в деятельность организации на длительный срок.
Рассчитанные показатели таблицы 9 позволяют сделать вывод о том, что значения рентабельности достигли положительного значения только к 2008 году, кроме рентабельности собственного капитала организации.
ГЛАВА 3. МЕРОПРИЯТИЯ ПО УЛУЧШЕНИЮ ОЦЕНКИ