Анализ деятельности предприятия
Вся сумма амортизационных отчислений и 30% чистой прибыли направляются на развитие производства.
В результате внедрения мероприятий научно-технического прогресса со второго полугодия нормы расхода металла снизились на 8% при повышении цен на металл на 5%; квартальный объем производства и соответственно производительность труда повысилась в 1,1 раз без увеличения численности работников; заработная плата производственных рабочих выросла на 6%; условно-постоянные расходы увеличились на 3%.
Исходные данные для выполнения расчета приведены в таблицах 3.1-3.4 и в виде мероприятий НТП.
Таблица 3.1
Затраты на изготовление продукции в 1 квартале
-
Изделие А
Изделие Б
Выпуск (шт.)
1400
1600
Нормы расхода металла (т/шт.)
0,12
0,28
Нормы расхода топлива (т/шт.)
0,018
0,007
Нормы расхода электроэнергии (кВт*ч/шт.)
630
670
Сдельные расценки (руб./шт.)
290
260
Рентабельность %
17
28
Таблица 3.2
Потребление и продажа материальных ресурсов
-
Количество
Цена приобритения
Цена продажи
Металл
700 т
12 тыс.руб./т.
Металл
84 т
15 тыс.руб./т.
Топливо
65 т
10 тыс.руб./т.
Электроэнергия
2,3 млн. кВТ*ч
1 руб./кВТ*ч
Таблица 3.3
Состояние основных фондов
-
Стоимость млн.руб.
Норма амортизации,%
Здания и сооружения
17
1,7
Машины и оборудование
22
16
Таблица 3.4
Финансовые показатели работы предприятия
-
Абсолютные величины
%
Ставка НДС
18
Численность работников
100
Среднемесячная зарплата одного работника
4500
Единый социальный налог от фонда оплаты труда
26
Доход от сдачи помещений в аренду (ежемесячно)
45
Дивиденды по ценным бумагам(ежеквартально)
100
Налоги из прибыли за квартал
85
Ставка налога на прибыль
24
Ставка налога на доходы по ценным бумагам
15
Экономические санкции за квартал
85
3.2 Составление сметы затрат на производство и реализацию продукции
Стоимость материальных затрат определяется на основе цен приобретения материальных ресурсов без учета НДС и количества израсходованных материальных ресурсов.
Фонд заработанной платы определяется на основе среднемесячной заработанной платы численности работников предприятия и количества месяцев в расчетном периоде.
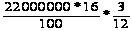
Амортизационные отчисления определяют исходя из стоимости основных фондов по видам, норм амортизации и количества месяцев в расчетном периоде.
Величина прочих расходов составляет 10-15 % от суммы стоимости материальных затрат, фонда заработанной платы работника предприятия и амортизации основных фондов (по данному варианту расчета 15%).
Таблица 3.5
Смета затрат
|
Экономические элементы затрат |
Цена приобретения |
Цена без НДС |
Израсходовано |
Сумма (тыс.руб.) |
|
1 |
2 |
3 |
4 |
5=3*4 |
|
Металл |
12 тыс.руб./т. |
10,17 тыс.руб./т. |
616 |
6264,72 |
|
Топливо |
10 тыс.руб./т. |
8,475 тыс.руб./т. |
65 |
485,875 |
|
Электроэнергия |
1 руб./кВт*ч |
0,847руб./кВт*ч |
2,3 млн.кВт |
1949,135 |
|
Заработная плата |
4500*100*3 |
1350 |
||
|
Единый социальный налог |
1350*0,26 |
351 |
||
|
Амортизация зданий |
|
72,25 |
||
|
Амортизация машин и оборудования |
|
880 |
||
|
Прочие расходы |
1702,947 |
|||
|
Итого затрат |
13055,927 |
|||
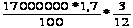
3.3 Расчет себестоимости изготовления продукции
Стоимость материальных затрат на технологические нужды определяется на основе норм расхода материалов, топлива, энергии и цен на них без учета НДС.
Заработная плата производственных рабочих (сдельщиков) определяется на основе сдельных расценок.
Величина накладных расходов (условно-постоянных) рассчитывается как разность между общей суммой затрат по смете и величиной условно-переменных расходов. Распределение накладных расходов по изделиям производится в соответствии с трудоемкостью изготовления изделия, по коэффициенту заработной платы. Коэффициент заработной платы рассчитывается как отношение заработной платы производственных рабочих на весь выпуск изделия к общей сумме заработной платы производственных рабочих на выпуск всех изделий.
 ,
(3.1)
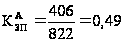 ;
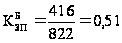 .
где
 -
коэффициент
заработной
платы по i-ому
изделию;
 -
заработная
плата производственных
рабочих по
i-ому изделию;
 -
общая заработная
плата производственных
рабочих;
Таблица 3.6
Калькуляция себестоимости изделий А и Б
|
калькуляционная статья расходов |
изделие А - 1400шт. |
изделие Б - 1600шт. |
А+Б(тыс.руб./т.) |
||||||
|
норма расхода |
Цена без НДС |
затраты на ед. прод.(тыс.руб./т.) |
затраты на весь выпуск (тыс.руб./т.) |
норма расхода |
Цена без НДС |
затраты на ед. прод.(тыс.руб./т.) |
затраты на весь выпуск (тыс.руб./т.) |
||
|
металл на технологические нужды |
0,120 |
10,170 |
1,220 |
1708,560 |
0,280 |
10,170 |
2,848 |
4556,160 |
6264,720 |
|
Топливо |
0,018 |
8,475 |
0,153 |
213,570 |
0,007 |
8,475 |
0,059 |
94,920 |
308,490 |
|
Электроэнергия |
630,000 |
0,001 |
0,534 |
747,054 |
670,000 |
0,001 |
0,567 |
907,984 |
1655,038 |
|
Зарплата производственных рабочих(сдельщиков) |
0,290 |
406,000 |
0,260 |
416,000 |
822,000 |
||||
|
ЕСН от ФОТ |
0,075 |
105,560 |
0,068 |
108,160 |
213,720 |
||||
|
Итого переменные расходы |
2,272 |
3180,744 |
3,802 |
6083,224 |
9263,968 |
||||
|
Накладные(условно-постоянные) расходы |
1,327 |
1858,060 |
1,209 |
1933,899 |
3791,959 |
||||
|
Полная себестоимость |
3,599 |
5038,804 |
5,011 |
8017,123 |
13055,927 |
||||
3.4 Определение цены продукции
Оптовая цена предприятия:

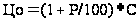 (3.2)
где P-рентабельность изделия, %
С - себестоимость единицы продукции, тыс.руб./шт.
Изделие А:
ЦАО=(1+17/100)*3,599 = 4,211 тыс.руб./шт.
Изделие Б:
ЦБО= (1+28/100)* 5,011 = 6,414 тыс.руб./шт.
Отпускная цена:
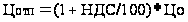 (3.3.)
где НДС - ставка налога на добавленную стоимость
Изделие А:
ЦАОТП (1+18/100)* 4,211= 4,969 тыс.руб./шт.
Изделие Б:
ЦБОТП=(1+18/100)* 6,414 = 7,568 тыс.руб./шт.
Объем реализации в оптовых ценах:
VP= ЦАО* VА+ ЦБО* VБ (3.4)
где VА и VБ - объем реализации в натуральном выражении
VP= 4,211*1400 + 6,414 *1600=16157, 318 тыс.руб.
3.5 Формирование прибыли
Валовая прибыль:
ПВ = ПР+ПВРД; (3.5)
где ПР - прибыль по реализационной деятельности;
ПВРД - прибыль по внереализационной деятельности.
ПР = ПП+ПК; (3.6)
где ПП - прибыль по основной производственной деятельности;
ПК - прибыль по коммерческой деятельности (реализация имущества, товаров).
ПП = VP-СP (3.7)
ПП = 16157,318–13055,927= 3101,391 тыс.руб.
где VP-объем реализации продукции (изделий А и Б), тыс.руб.;
СP-себестоимость продукции (изделий А и Б), тыс.руб.
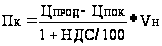 (3.8)
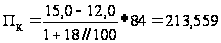 тыс.руб.
где ЦПРОД и ЦПОК - цена продажи и цена покупки товара (металла), тыс.руб.;
VН - объем продажи в натуральном выражении, т.
Прибыль по внереализационной деятельности:
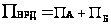 (3.9)
где
 -
прибыль от
сданного в
аренду имущества:
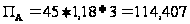 тыс.руб.
ПБ - дивиденды по ценным бумагам, тыс.руб.
Итого валовая прибыль:
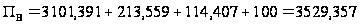 тыс.руб.
3.6 Распределение прибыли
Налогооблагаемая прибыль:
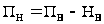 ,
(3.10)
где
 -
налоги, выплачиваемые
из валовой
прибыли (первоочередные
платежи).
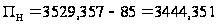 тыс.руб.
Налог на доход по ценным бумагам:
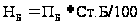 ,
(3.11)
где
 -дивиденды
по ценным бумагам
и банковский
депозит, тыс.руб.;
 -
ставка налога
на доход по
ценным бумагам
и банковским
депозитам, %
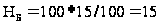 тыс.руб.
Налог на прибыль по основной деятельности и от аренды:
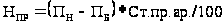 ,
(3.12)
где
 -
ставка налога
на прибыль и
аренду, %
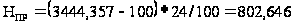 тыс.руб.
Прибыль, остающаяся в распоряжении предприятия:
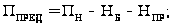 (3.13)
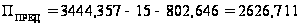 тыс.руб.
Чистая прибыль:
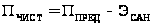 ,
(3.14)
где
 -
экономические
санкции, тыс.руб.;
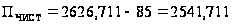 тыс.руб.
3.7 Расчет капитальных вложений на развитие производства
Капитальные вложения на развитие производства складываются:
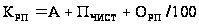 ,
(3.15)
где
 -амортизация
зданий и машин
(оборудования),
тыс.руб;
 -отчисления
от чистой прибыли
на развитие
производства,
%
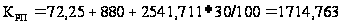 тыс.руб.
3.8 Определение снижения себестоимости изготовления продукции от внедрения мероприятий НТП
Изделие А:
Экономия по металлу:
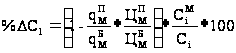 ,
(3.16)
где
 -
нормы расхода
материалов
соответственно
в отчетном
(базовом) и плановом
периодах, т;
 -
цена материалов
соответственно
в отчетном
(базовом) и плановом
периодах,
тыс.руб./т;
 -
значение стоимости
материалов
в себестоимости
i-го изделия,
тыс.руб./шт.;
 -
значение
себестоимости
i-го изделия,
тыс.руб./шт.;
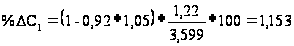 %;
Экономия по зарплате ( и отчислениям с зарплаты) производственных рабочих:
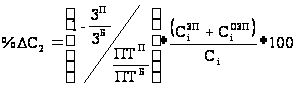 ;
(3.17)
где
 -
заработная
плата соответственно
в отчетном
(базовом) и плановом
периодах, тыс.руб.;
 -
производительность
труда соответственно
в отчетном
(базовом) и плановом
периодах, шт.;
 -
значение заработной
платы в себестоимости
i-го изделия,
тыс.руб./шт.;
 -
значение отчислений
заработной
платы в себестоимости
i-го изделия,
тыс.руб./шт.;
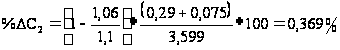 ;
Экономия по условно-постоянным расходам:
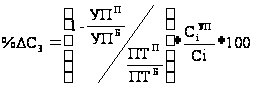 ,
(3.18)
где
 -
условно-постоянные
расходы соответственно
в отчетном
(базовом) и плановом
периодах, тыс.руб.;
 -
значение
условно-постоянных
расходов платы
в себестоимости
i-го изделия,
тыс.руб./шт.;
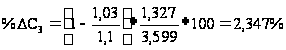 ;
Итого, общий процент снижения себестоимости по изделию А составит:
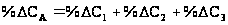 ,
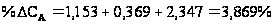 ;
Снижение себестоимости по изделию А:
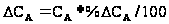 ,
где
 -
себестоимость
изделия А,
тыс.руб./шт.;
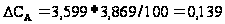 тыс.руб./шт.;
Изделие Б:
Экономия по металлу:
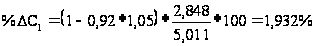 ;
Экономия по зарплате (и отчислениям с зарплаты) производственных рабочих:
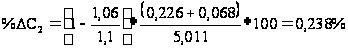 ;
Экономия по условно-постоянным расходам:
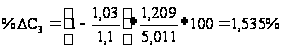 ;
Итого, общий процент снижения себестоимости по изделию Б составит:
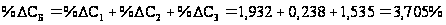 ;
Снижение себестоимости по изделию Б:
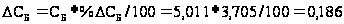 тыс.руб./шт.
3.9 Расчет экономического эффекта за счет экономии затрат (от снижения себестоимости)
а) экономия от снижения себестоимости за второе полугодие:
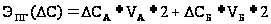 ;
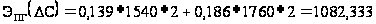 тыс.руб.
где
 шт. и
 1760
шт. – количество
произведенной
продукции (А
и Б соответственно)
за квартал
после внедрения
мероприятий
научно-технического
прогресса;
б) годовая экономия от снижения себестоимости:
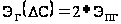 ,
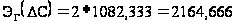 тыс.руб.
3.10 Расчет и анализ объемов безубыточности и запаса финансовой прочности по каждому изделию предприятия
Точка безубыточности – это такой объем реализации, при котором полученные доходы обеспечивают возмещение всех затрат и расходов, но не дают возможности получать прибыль, иначе говоря, это нижний предельный объем выпуска продукции, при котором прибыль равна нулю.
Точка безубыточности характеризуется следующими показателями:
1. Критический(пороговый) объем реализации (КОР)= Постоянные расходы на объем реализации / Цена – средние переменные затраты на единицу продукции
2. Порог рентабельности (ПР)= Критический объем реализации, шт.* Цена, руб.
3. Запас финансовой прочности (ЗФП), = Выручка от реализации, руб. - Порог рентабельности, руб.
4. Маржа безопасности (МБ) = Объем реализации, шт. - Критический объем реализации, шт.
Порог рентабельности – это такая выручка о реализации, при которой предприятие уже не имеет ни убытков, но еще не получает прибыли.
Запас финансовой прочности – это сумма, на которую предприятие может себе позволить снизить выручку, не выходя из зоны прибылей.
Исходные данные для расчета критического объема реализации и запаса финансовой прочности, сформированных на основании таблиц приведенных выше представлены в таблице 3.7.
Таблица 3.7
Исходные данные для расчета КОР, ПР, ЗФП и МБ
-
Показатель
Ед..изм.
Значение показателя
Изделие А
Изделие Б
1
Цена
тыс.руб./шт.
4,211
6,414
2
Объем от реализации
шт.
1400
1600
3
Выручка от реализации
тыс.руб.
5895,4006
10261,91756
4
Полная себестоимость за расчетный период(1 квартал)
тыс.руб.
5038,804
8017,123
4.1
Переменные затраты
тыс.руб.
3180,744
6083,224
4.2
Постоянные затраты
тыс.руб.
1858,060
1933,899
5
Переменные расходы приходящиеся на 1 изделие
тыс.руб.
2,272
3,802
Приведем расчет точек безубыточности для изделий.
Изделие А:
КОР = 1858,06 тыс. руб./ (4,211-2,272) тыс. руб./шт. =958 шт.
ПР = 958 шт. * 4,211 тыс. руб./шт. = 4035,136 тыс. руб.
ЗФП = 5895,401 тыс. руб. – 4035,136 тыс. руб.= 1860,265 тыс. руб.
МБ = 1400 шт. -958 шт. = 442 шт.
Изделие Б:
КОР = 1933,899 тыс. руб./ (6,414– 3,802) тыс. руб. = 740 шт.
ПР = 740 шт. * 6,414 тыс. руб./шт. =4749,215 тыс. руб.
ЗФП = 10261,918 тыс. руб. – 4749,215 тыс. руб. = 5512,703 тыс. руб.
МБ = 1600 шт. – 740 шт. = 860 шт.
Данные расчета КОР, ПР, ЗФП и МБ по изделиям А и Б сведены в таблицу 3.8.
Таблица 3.8
Значение показателей КОР, ПР, ЗФП и МБ для изделий А и Б
-
Показатель
Единица измерения
Значение показателя
изделие А
изделие Б
Критический объем реализации
шт.
958
740
Порог рентабельности
тыс.руб.
4035,136
4749,215
Запас финансовой прочности
тыс.руб.
1860,265
5512,703
Маржа безопасности
шт.
442
860
Графический анализ критического объема реализации изделия А показан на рис.1.
Таким образом при объеме реализации 958 шт. для изделия А и 744 шт. для изделия Б и выручке соответственно 4035,136 тыс. руб. и 4749,215 тыс. руб., предприятие возмещает все расходы полученными доходами, при этом прибыль предприятия равна нулю, а запас финансовой прочности составляет для изделия А = 1860,265 тыс. руб.; для изделия Б = 5512,703 тыс. руб.
Чем больше разность между фактическим объемом производства и критическим, тем выше «финансовая прочность» предприятия, а, следовательно, и его финансовая устойчивость.
Предприятие с малой долей постоянных расходов может производить относительно меньше продукции, чем предприятие с большей долей постоянных расходов, чтобы обеспечить безубыточность и безопасность своего производства. Предприятие с высокой долей постоянных расходов должно в значительно большей мере опасаться снижения объема производства.
Заключение
При выполнении курсовой работы были изучены организационно-правовые формы предприятия. Подробно изучив характеристику закрытого акционерного общества (ЗАО), можно выделить некоторые особенности ЗАО:
акции распределяются только среди учредителей или заранее определенного круга лиц;
ЗАО не вправе проводить открытую подписку;
право преимущественного приобретения акционерами продаваемых другими акционерами акций;
количество акционеров не более 50 человек
минимальный размер уставного капитала должен составлять не менее 100 МРОТ.
Для содержания и устойчивого развития сети автомобильных дорог общего пользования нужны значительные финансовые ресурсы. Источниками образования таких ресурсов являются налоговые поступления в федеральные и территориальные дорожные фонды. В дорожные фонды зачисляются: налоги на пользователей автомобильных дорог, налог с владельцев транспортных средств.
С помощью анализа расчёта, приведенного в курсовой работе, можно сделать следующие выводы:
Полная себестоимость изготовления продукций составила 13055,927 тыс. руб.
Оптовая цена – для изд. А составляет - 4,512 тыс. руб./шт., для изд. Б – 6,414 тыс. руб./шт., объем реализации в оптовых ценах -16157,318 тыс. руб.
Валовая прибыль составила 3529,327 тыс.руб.
Налогооблагаемая прибыль - 3444,357 тыс.руб.
Прибыль, остающаяся в распоряжении предприятия - 2626,711 тыс.руб.
Чистая прибыль составила 2541,711 тыс.руб.
Капитальные вложения на развитие производства - 1714,763 тыс.руб.
Снижение себестоимости по изделию А – 0,139% и для изделия Б – 0,186%;
Годовая экономия от снижения себестоимости – 2164,666 тыс. руб.
Выводы по объему безубыточности и запасу финансовой прочности: при объеме реализации 958 шт. для изделия А и 744 шт. для изделия Б и выручке соответственно 4035,136 тыс. руб. и 4749,215 тыс. руб., предприятие возмещает все расходы полученными доходами, при этом прибыль предприятия равна нулю, а запас финансовой прочности составляет для изделия А = 1860,265 тыс. руб.; для изделия Б = 5512,703 тыс. руб.
Выполнение курсовой работы позволила расширить, систематизировать и закрепить знания, полученных при изучении курса «Экономика и организация производства», а также дала возможность творческого использования теоретических знаний в практической деятельности.
Список использованной и литературы
1.Бюджетная система России: Учебник для вузов/ Под редакцией проф. Г.Б. Поляка.-М.: Юнити – Дана,2000.-550с.
2.Волков О.И., Скляренко В.К. Экономика предприятия: Курс лекций - М.: ИНФРА-М;2003.-280с.
3.Киперман Г.Я.Экономика предприятия: Словарь. - М.:Юристъ,2000.-272с.
4.Пелих А.С.Экономика предприятия:100 экзаменационных ответов. Экспресс-справочник для студентов вузов. Изд.-е 5-е переработанное и дополненное.-М.:НКЦ «МарТ»;Ростов н/Д:издательский центр «МарТ», 2005.-352с.
5.Перов А.В., Толкушнин А.В.Налоги и налогообложение: Учеб. пособие.-5-е изд. перераб. и доп.-М.:Юрайт-Издат,2005.-720с.
6.Финансы предприятий: Учебник для вузов/ Под редакцией проф. Н.В.Колчиной- 2-е изд., перераб. и доп.-М.: Юнити – Дана,2003.-447с.