Хаос и упорядоченность современных экономических форм
Дмитриев Сергей Васильевич
Краснодар, Кубанский государственный технологический университет, кафедра экономической теории
Рассмотрены условия нелинейности в системе и причинность в действиях хозяйствующих субъектов, которые своим поведением и взаимодействием порождают и воспроизводят случайность, (детерминированный хаос), в рамках упорядочивающего действия "институтов" в соответствии с принципом необратимости [5].
Структурный релятивизм, лежащий в основании спектральных хаотических отображений, применяемый автором, один из принципов, смещающих акцент внимания с особенной экономической формы (время) на отображаемый элемент всеобщности - обобщенный закон стоимости и темпоральные связи в пространственно-временном многообразии (дублет, спектр, квант). Это дает возможность представлять современные экономические формы (на примере простейшей схематизации хаоса и упорядоченности) в познаваемой форме, в которой случайность и упорядоченность имеют или могут иметь равное значение.
Общепризнанно в экономической науке представление экономической формы в виде экономических категорий - особых форм научного мышления, которые отражают отдельные аспекты экономической реальности. Особенные экономические формы - будь то прибыль, капитал, товары, услуги, доходность, стоимость и т.д. требуют точно установленных границ и / или параметрической системы координат, в которых наблюдается, исследуется движение данной экономической формы [1,4]. Без этого, так называемого предметного системного поля - содержание любой экономической формы становится неопределенным, (бессодержательным). В ряде работ [1,4] обосновано основополагающее теоретическое значение (принцип) соотношений в многообразиях (многомасштабных отображений множеств) экономической формы и структурного релятивизма суммы стоимостей..
Таким образом, объективная интерпретация форм экономического мышления использует многообразия в составе некоторого целого (закона стоимости), которое может быть представлено в виде всеобщей экономической формы, "информативной системы".
Существенно также, что экономическая форма в виде многообразия не обладает свойством фиксированности, определенности, а, следовательно, в таком виде удается избежать условности бесконечности (присутствующей в экономических теориях) в определении самого экономического целого (универсального) в мере его структурного релятивизма, т.е. как время, как пространство или пространственно-временное многообразие.
1. Двумерные квантовые критические явления доходностиКак показано в работе [1], скорость обращения агрегата
денежной массы формируется на финансовых рынках, в значительной степени
валютной биржей, объемами (квантами потока) и, главное, строгой периодичностью
торгов. Взаимная однозначность и дополнительность (комплиментарность) этих
структурных элементов ликвидного рынка в сочетании с многомасштабностью
спектральных отображений обеспечивает целостное представление транзакционной
последовательности k фазового информационного трека. Совершенно естественно
обращенное значение этого коэффициента k характеризует меру ликвидности
потоков,  , на рынке финансов и капиталов.
В агрегированной денежной массе будем выделять квант потока
 ,
равный по величине отношению двух констант:
 и
 ,
где
 связана
с дрейфом в относительном (экономическом) времени "возвращения" рынка
финансов и капиталов), S (расщепление, дублет)- с информационным треком
установления статистического равновесия, т.н. фрактальный "термализованный
шум" в системе.
На рынке финансов и капиталов при оценке обращения
финансовых агрегатов, в смысле доходности, используется параметрическая система
(2DES) в координатах Ликвидность/xx - Доходность/xy. В этих координатах размеры
ликвидности денежной массы в основном определяются вертикальными xy изменениями
масштаба (меры) денежных потоков в 2DES финансовой системе, где  .
Из теоретических соображений комплексности отображений [1]
пространственно-временная трансдукционная зависимость размеров этих агрегатов
равна  .
В частности, здесь получает естественное теоретическое обоснование эмпирический
множитель
 [2].
Следовательно, для зависимости m или ПВ-трансдукционных
явлений во времени, например, в финансовой системе США, получим вид очень
близкий к экспоненциальному. Иначе, имеем 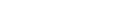 .
Найденное нами значение в многомасштабном отображении значения константы const
= 0.25 - 250 [1]. Для примера, в ЕЕС наихудший показатель
 в
этом смысле у Великобритании, что вызвано особенностями построения ее
банковской системы и относительной неразвитостью фондового рынка в Западной
Европе [1,2]. Существование уникального "внутреннего" относительного
экономического времени предопределяет "причинность" существования
хаотических циркуляций множества агрегатов {
 }
под периодическим ускоряющим действием доходности Mxx в экономической системе. Это вызывает определенную
дискретизацию непрерывного трансдукционного процесса,
 .
Определим это как релятивистский i-период обращения в экономической системе.
Главная черта хаотических систем состоит в том, что в
существенно квантовом пределе малое возмущение начальных условий для
динамической переменной или же малое возмущение самой нелинейной динамической
системы, вызванное, например, неудачно выбранным периодическим и длительным
воздействием на рынке ценных бумаг, (иррационализм инвесторов) приводит к
непредсказуемым результатам за конечное время. Как следует из
квазиэкспоненциальной зависимости меры потока,  асимптотически
стремится к нулю. Следовательно, для выделенных интервалов xx, xy:
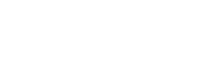
Таким образом, для зоны операций на рынке капитала
существует своеобразный горизонт предсказуемости как по времени установления
"статистического" равновесия так и по стоимостным объемам акций и
обязательств, обращающихся на ликвидных сегментах рынков. Следовательно, может
возникать типичная картина осцилляций Mxy
двумерного развития информационного трека на уровне фазовых траекторий в
динамическом хаосе. Эти осцилляции Mxy
отражают уширение так называемых "плато" дискретной структуры
множества агрегатов  .
Соответственно развитие за конечный промежуток времени осцилляций приводит к
возрастанию неопределенности в системе. Естественной границей для этих
осцилляций является плотность агрегата денежной массы около единицы на
финансовом рынке. С экономической точки зрения это нулевая доходность, т.е.
когда достигается максимум размытости (неопределенность доходности) на
финансовом рынке между банками, фондами взаимного страхования, брокерами,
страховыми компаниями, внутренними и внешними инвесторами и другими финансовыми
агентами. Временная динамика этого процесса контролируется и регулируется,
например, в США, регулирующим воздействием ФРС (Fed) на уровень процентных и
учетных ставок на финансовом рынке.
Эта своеобразная причинность предопределяет возникновение
циркуляций множества агрегатов  под
периодическим ускоряющим действием Mxx в
экономической системе. Воздействие периодического ускорения вызывает
определенную дискретизацию - выборку из непрерывного циркуляционного процесса
переноса суммы стоимостей
 .
Вследствие своеобразия хаоса и взаимодействий, в двумерной финансовой системе
возникают локализованные состояния и наблюдаются фазовые переходы из состояния
локализации в состояние делокализации. Двумерные критические явления
пространственно-временных переходов в системе происходят при
 и
 .
В содержательном смысле это перенос кванта стоимости в процессе ее непрерывного
самоизмерения и самовозрастания на рынке финансов / капиталов. Для того чтобы соотнести
эти соображения с эмпирическими данными можно использовать простые соображения,
связанные с отображением этой зависимости в виде ступенек (скэйлинг). В данном
случае ступенчатая зависимость сводится к тому, что переходные области между
плато подчиняются универсальной степенной зависимости от плотности денежных
агрегатов циркулирующих в системе. В нашем случае использования понятий
математической морфологии и параметрической (численной) характеристики
пространственно-временных (ПВ) темпоральных связей в сложных хаотических
системах это естественная обобщающая характеристика (Mxy )-k с универсальной постоянной k в качестве показателя степени
(е-1), обоснование которой сделано в наших работах.
Рис.1. Двумерные квантовые критические явления переноса в
параметрической системе.
Источник: ãPrincipia Simplex.
С уменьшением Mxy диапазон энтропийных полей, при которых существуют делокализованные состояния, становится более узким. В равной степени это относится и к размерам "плато" (Рис.1) существующим в областях локализации фазового информационного трека. Это прекрасная возможность демонстрации двумерных квантовых критических явлений переноса стоимости в параметрической системе, отображенная на рисунке Рис.1.
Большие изменения непрерывного параметра (непрерывный случай) в такой системе могут приводить к скэйлингу (ступенчатый разрыв /сингулярность). Этот релятивизм в сочетании с фрактальными распределениями естественным образом объясняет причину октябрьских событий 1929, 1978, 1987, на фондовых рынках США [2] . Недостаток ликвидности или глобальное ограничение (сингулярность) Mxx, стало причиной "внезапного разрыва". Иначе, непрерывное многообразие ценообразования на этих рынках, может совершать переход в дискретное многообразие цен, что собственно фиксируется спектральным отображением (дельта-функция дублетов). Таким образом, ценообразованию на рынках финансов и капиталов присуще не только фрактальное распределение внутри дублета, эмпирически исследованное в [2], но и своеобразный релятивизм в периодах [1,4].
2. Метризованное фазовое топологическое пространство ценообразования
Эволюционируя во времени, расширенный воспроизводственный процесс в современной экономике приобрел характерные черты интернационализации. История интеграционных процессов связана с неравномерностью различных сторон воспроизводства. На начальных этапах интеграционные процессы проявляются в создании своеобразных международных рынков товаров, услуг, рабочей силы, капиталов, поскольку эти сферы обнаруживают на начальных этапах наибольшую податливость к интеграции. Дальнейшая интенсификация хозяйственных связей способствует усилению роли валютных отношений в осуществлении операций обращения товаров в области внешней торговли, формирования мировых рынков финансов и капиталов, оказания услуг и т.д. На определенном этапе интеграция рынков капиталов, являясь составной частью общей системы экономической интеграции, становится важным фактором поступательного движения экономической формы.
Теоретическая траектория движения современных форм ( на примере элементарной схематизации) экономик различного типа, представлена на рисунке Рис.2 в плоскости abc параметров цикл- цены- инвестиции ( экономическое время) - скорость обращения в платежной системе. Воспроизводственный процесс, как это показано в настоящей работе, в значительной степени определяется ускоряющим действием доходности Mxx в системе. На Рис. 2 ось X фрактальное распределение, по линии b-c нелинейность (иррационализм "рыночных сил").
Несмотря на институальные отличия финансового рынка ЕЕС от центров рынка Северной Америки, по коэффициенту интеграции [3] в мировое хозяйство, оба этих центра достигли равных показателей. На рисунке это экономическая зона В. Под числом транзакций в инвестиционном процессе здесь понимается внутреннее экономическое время, отражающее темп освоения технических новаций/деградаций мощностей в системе. Эти два мировых рынка капитала характеризуются двумя разными типами заемного финансирования торговых и промышленных корпораций. Важной чертой европейского рынка ссудного капитала является "консервативный" тип заемного финансирования. На кредитном рынке заемщики действуют через банковских посредников. Например, объемы облигаций нефинансовых корпораций в странах континентальной Европы существенно отстают от Великобритании, США и Японии. Так в 1995 году корпорации Германии эмитировали на внутреннем рынке облигаций на сумму 0.142 млрд. долл., французские на 6.4 млрд. долл., в то время как английские на 20.7 млрд. долл., японские на 77.2 млрд. долл., американские 154.3 млрд. долл.[rbc]/ .
Эта тенденция
отчетливо прослеживается на Рис.2 по линиям a-c и a-b плоскости А и B. Линия
a-b характерна для американской модели, в которой концентрируется интерес в
наибольшей прибыли на авансируемый капитал, и размерность . Такая
система концентрирует в себе системные риски, поскольку она включает все
множество периодов обращения {
 }
разнесенных пространственно фазами. Активнейшим стимулятором денежного рынка
является правительство США, действующее по принципу "максимального
промедления", естественного отождествления принципа с функционированием
нелинейности "рыночных сил".
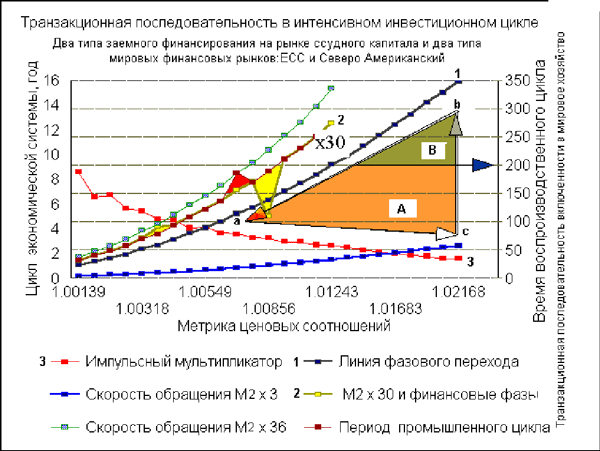
Рис.2.
Простейшая модель эволюции мировых рынков финансов и капиталов.
Источник: ãPrincipia Simplex.На рисунке по линии фазового перехода
"1" топологической поверхности зона раздела хаоса и взаимодействия
современных рынков финансов и капиталов.
Полезно сравнить "трансдукционные явления", где эти нечеткие определения характеризуются конкретным значением "7-8%" и " 7 дней". Таким образом, в экономике США с необходимостью присутствует своеобразный арбитражный центр в виде Федеральной резервной системы Fed, выступающий как продавец и покупатель на денежном рынке, управляющий учетной и процентной ставкой. Фискальная политика, влияние на финансовый рынок осуществляется Казначейством через спрос на деньги. Спрос на деньги со стороны правительства США удовлетворяет оперативные потребности (казначейские ноты) воспроизводственного процесса и является импульсным мультипликатором в теории, а на практике это казначейские ноты и векселя, посредством которых осуществляется перенос стоимости на авансированный капитал.
3. Хаос и взаимодействие в современных системах рынков
Теоретические выводы к эволюции современных экономических форм и обоснования перераспределения стоимости в "универсальной экономической форме" адекватны концепции учитывающей структурный релятивизм в современных процессах, происходящих на реальных рынках капиталов и финансов.
Современную ситуацию на рынках можно охарактеризовать как процесс перегруппировки и локализации. Он идет среди эмитентов, свидетельством чему является рост слияний и поглощения компаний, среди инвесторов, которые стремятся оптимизировать свои инвестиционные портфели, и на самом рынке, что проявляется в постоянном совершенствовании, консолидации и глобализации рыночной инфраструктуры. Такая перегруппировка, как свидетельствует история развития фондового рынка, проанализированная Р. Шиллером за 120 лет индекса S&P500 (Shiller R., 1989, 2000) [2], предшествует новому "хаотическому" состоянию фондового рынка, источником которого являются рост отдачи на вложенный капитал и иррациональных ожиданий, распространение новых технологий в различных отраслях мирового хозяйства, повышение эффективности вложений (цена капитала), "декапитализация". К числу новых интересных явлений можно отнести, например, развитие рынка прямых розничных услуг. Возникающие торговые системы на базе интернет-технологий предоставляют нефинансовым компаниям возможность осуществлять операции купли - продажи валюты между собой.Новыми становятся отношения между банками и их клиентами. Снижается роль банков в качестве посредника. Банки начинают выступать в новой для себя роли - в качестве организатора торговли, стремящегося создать максимально удобные и комфортные условия для работы клиентов на валютном рынке. Так, шесть ведущих мировых банков - Bank of Tokyo-Mitsubishi, французский банк BNP Paribas, Dresdner Kleinwort Benson, Royal Bank of Canada, Royal Bank of Scotland, австралийский Westpac Banking Corp - объявили о своем намерении открыть специализированную валютную интернет-биржу. Эта биржа, которая получила условное название FX Alliance LLC, позволит крупным клиентам банков, в частности, международным корпорациям, инвесторам и инвестиционным фондам, осуществлять круглосуточно операции с иностранной валютой
В августе 2000 года три крупнейших участника - Deutsche Bank, Chase Manhattan и Citygroup, с 28% объема операций на мировом валютном рынке, - объединившись с информационным агентством Рейтер, создали информационную площадку, предварительно названную Atriax. Это сделано для того, чтобы дать возможность своим клиентам сравнивать и выбирать котировки валют, торгуемых этими банками.О намерении создать объединенную торговую площадку - FXall - объявили семь ведущих финансовых институтов Запада: JPMorgan, Bank of America, Morgan Stanley Dean Witter, Goldman Sachs, HSBC, UBS Warburg, Credit Swiss First Boston.На российском валютном рынке интернет-технологии существенным образом расширили информационные и торговые возможности внутреннего финансового рынка. В сети Интернет имеется сайт ММВБ, пользователи которого имеют возможность получать информацию о ходе торгов в реальном режиме времени. Расширяется круг клиентов, пользующихся информацией ММВБ не только на территории России, но и в странах ближнего зарубежья.