Экономическая эффективность использования основных производственных фондов сельскохозяйственного назначения
где  – средний возраст
оборудования;
Хс – середина
интервала i-ой
группы оборудования
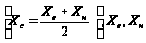 – соответственно
верхнее и нижнее
значение интервала
группы;
УД – удельный вес оборудования каждой интервальной группы в общем количестве.
Для характеристики состояния рабочих машин, оборудования, инструментов, приспособлений применяют группировку по технической пригодности: пригодное оборудование; оборудование, требующее капитального ремонта; непригодное оборудование, которое нужно списать.
Обеспеченность предприятия отдельными видами машин, механизмов, оборудования, помещениями устанавливается сравнением фактического их наличия с плановой потребностью, необходимой для выполнения плана по выпуску продукции. Обобщающими показателями, характеризующими этот уровень обеспеченности предприятия основными производственными фондами, являются фондовооруженность труда и техническая вооруженность труда. Показатель общей фондовооруженности труда рассчитывается отношением среднегодовой стоимости промышленно-производственных фондов к среднесписочной численности рабочих в наибольшую смену (имеется в виду, что рабочие, занятые в других сменах, используют те же средства труда). Уровень технической вооруженности труда определяется отношением стоимости производственного оборудования к среднесписочному числу рабочих в наибольшую смену. Темпы его роста сопоставляются с темпами роста производительности труда. Желательно, чтобы темпы роста производительности труда опережали темпы роста технической вооруженности труда.
Таблица№7
Обеспеченность предприятия основными фондами.
| Показатели | 2006 год | 2007 год | 2007 г. в % к 2006г. |
| 1.Среднегодовая стоимость ОПФ сельскохозяйственного назначения, тыс. руб. | 27070 | 22298 | 82,4 |
| 2. Площадь сельхоз угодий, га | 5515 | 5508 | 99,9 |
| 3. Энергетические мощности, л.с. | 13324 | 12843 | 96,4 |
| 4. Численность работников занятых в сельскохозяйственном производстве, человек | 189 | 190 | 100,5 |
| Показатели: | |||
| 1. Фондообеспеченность, тыс.руб. | 490,8 | 404,8 | 82,5 |
| 2. Фондовооруженность, тыс.руб. | 143,2 | 117,4 | 82 |
| 3. Энергообеспеченность, л.с. | 241,6 | 233,2 | 96,5 |
| 4. Энерговооруженность, л.с. | 70,5 | 67,6 | 95,9 |
Оценив обеспеченность предприятия основными фондами можно сделать вывод, что среднегодовая стоимость основных производственных фондов сельскохозяйственного назначения в 2006г. составила 27070 тыс. руб., а в 2007г. 22298 тыс. руб., снизилась на 17,6%. Площадь сельскохозяйственных угодий в прошлом году 5515 тыс. руб., в отчетном году 5508 тыс. руб., она уменьшилась на 0,1%. Энергетическая мощность в 2006г. составила 13324 лошадиных силы, а в 2007г. составила 12843 лошадиных сил и снизилась на 3,6%. Численность работников занятых в сельскохозяйственном производстве в отчетном году составила 190 человек, а в прошлом 189 человек, то есть повысилась на 0,5%. Фондообеспеченность в 2006г. составила 490,8 тыс. руб., в 2007г. составила 404,8. по сравнению с прошлым годом она снизилась на 17,5%. Фондовооруженность в прошлом году составила 143,2 тысяч рублей, в отчетном году составила 117,4 тыс. руб. и уменьшилась на 18%. Энергообеспеченность в 2007г. 233,2 лошадиных сил, а в 2006г. составила 241,6 лошадиных сил и снизилась на 3,5%. Энерговооруженность в отчетном году составила 67,6 лошадиных сил, а в прошлом году 70,5 лошадиных сил и уменьшилась на 4,1%.
2.3 Эффективность использования основных производственных фондов
ОФ на предприятий учитываются в натуральном и денежном выражении. Учет фондов в натуральном выражении позволяет определить производственные мощность и возможности предприятия, срок службы подвижного состава, оценить техническое состояние фондов, а также найти пути повышения эффективности их использования. ОФ предприятия в стоимостном выражении представляют собой основные средства. Учитывают их по первоначальной (балансовой) стоимости, т.е. по сумме затрат на их изготовление, транспортировку, монтаж и другие виды работ, связанные с вводом основных фондов в эксплуатацию. Обобщающим показателем, характеризующим использование основных фондов на предприятии, является показатель фондоотдачи. Показатель фондоотдачи (фo) рассчитывается по формуле:
Фo = V/Ф
где V — стоимость произведенной за год продукции в натуральном или стоимостном выражении;
Ф — среднегодовая стоимость ОПФ.
Если числитель и знаменатель данной формулы разделим на среднесписочную численность, то получим:где: ПТ — производительность труда (выработка) на предприятии;

W — фондовооруженность труда.
Эта формула может быть использована для более детального анализа уровня использования основных производственных фондов. Она показывает взаимосвязь между выработкой и фондовооруженностью труда. Идеальным вариантом считается вариант, когда выработка на предприятии растет более быстрыми темпами, чем фондовооруженность труда, так как в этом случае достигается максимальная эффективность производства.
Первоначальная стоимость основных производственных фондов рассчитывается по формуле 1:
 Фосн.
= Спр.
+ Стр.
+ См.
+ Сдр.,
где Спр. - стоимость приобретенных ОФ, руб.;
Стр. - затраты на транспортировку, руб.;
См. - затраты на монтажные работы,руб.;
Сдр. - другие виды затрат, руб.
Оценка ОФ по первоначальной стоимости проводится с целью определения общей их стоимости по предприятиям. По первоначальной стоимости исчисляют суммы амортизации, платежей в бюджет за пользование ОФ, технике- экономические показатели, характеризующие деятельность предприятия и уровень использования ОФ. Оценка ОФ может производиться как по полной, так и по остаточной стоимости. Остаточную стоимость ОФ (Фосн.ост.) определяют в результате вычитания из первоначальной стоимости фондов (Фосн.) стоимости их износа (Сизн.) по формуле 2:

Фосн.ост = Фосн. - Сизн = Фосн.(1 - Тэкс.На/100)
где Тэкс.- срок, в течение которого эксплуатировались ОФ, год;
На - норма амортизации на восстановление ОФ,
Экономическое значение учета ОФ по остаточной стоимости заключается в том, что она показывает ту часть стоимости, которая сохранилась в действующих ОФ.
Таблица №8.
Эффективность использования основных производственных фондов.
| Показатели | 2006г. | 2007г. |
2007г. в % к 2006г. |
| 1. Стоимость ОПФ сельскохозяйственного назначения, тыс. руб. | 27070 | 22298 | 82,37 |
| 2. Валовая продукция в текущих ценах, тыс. руб. | 15752 | 18084 | 114.8 |
|
Показатели: Фондоотдача, руб. Фондоемкость, руб. |
0,58 1,72 |
0,81 1,23 |
136,66 71,51 |
Оценив эффективность использования основных производственных фондов, можно сделать вывод, что стоимость основных производственных фондов сельскохозяйственного назначения в 2006г. составила 27070 тыс. руб., в 2007г. – 22298 тыс. руб. В отчетном году стоимость уменьшилась на 17,67% по сравнению с предшествующим годом. Валовая продукция в 2006г. составила 15752 тыс. руб., в 2007г. составила 18008 тыс. руб., увеличившись на 14,8%. Фондоотдача в 2006г. составила 0,58 руб., а в 2007г. – 0,81руб., увеличившись на 39,66%. Фондоемкость в 2007г. составила 1,27руб., в 2006 году составила 1,72руб. В 2007г. По сравнению с 2006г. Фондоемкость уменьшилась на 28,49%.
2.4 Расчет нормы прибыли
НОРМА ПРИБЫЛИ - показатель, отражающий отношение прибыли, полученной предприятием, к стоимости имущества за вычетом его обязательств. Используется для регулирования цен монополии. Поскольку определение предельных средних издержек и предельного дохода, а также уровня наклона кривой спроса сложно, норма прибыли используется для определения того уровня цен, которые были бы наиболее полезны для общества. Эта деятельность включает в себя несколько этапов. Первый - определение стоимости собственного капитала предприятий. Второй - определение средней для отрасли нормы прибыли и расчет нормы прибыли у предприятия, чья цена должна регулироваться. Третий - установление необходимой цены, которая приносила бы предприятию среднюю норму прибыли и не более.
На каждом предприятии должны предусматриваться плановые мероприятия по увеличению прибыли. В общем плане эти мероприятия могут быть следующего характера:
- увеличение выпуска продукции,
- улучшение качества продукции,
- продажа излишнего оборудования и другого имущества или сдача его в аренду,
-снижение себестоимости продукции за счет более рационального использования материальных ресурсов, производственных мощностей и площадей, рабочей силы и рабочего времени,
- диверсификация производства,
- расширение рынка продаж и др.
Из этого перечня мероприятий вытекает, что они тесно связаны с другими мероприятиями на предприятии, направленными на снижение издержек производства, улучшения качества продукции и использование факторов производства.
Таблица №9.
Расчет нормы прибыли.
| Показатели | 2006г. | 2007г. |
Отклонения (+;-) |
| 1. Балансовая прибыль, тыс. руб. | -486 | -826 | -340 |
| 2. Среднегодовая стоимость ОПФ сельскохозяйственного назначения, тыс. руб. | 27070 | 22298 | -4772 |
| 3. Среднегодовая стоимость оборотных производственных фондов, тыс. руб. | 12326 | 15399 | 13073 |
|
Показатели: Норма прибыли, %. |
- | - | - |
Оценив расчет нормы прибыли, можно придти к выводу:
Балансовая прибыль в 2006г. составила -486тыс. руб., а в 2007г. составила -826тыс. руб. Убыток в отчетном году увеличился на 340тыс. руб. по сравнению с предшествующим. Среднегодовая стоимость основных производственных фондов сельскохозяйственного назначения в 2006г. составила 27070тыс. руб., в 2007г. составила 22298тыс. руб. Убыток в 2007г. по сравнению с 2006г. увеличился на 4772тыс. руб. Среднегодовая стоимость оборотных производственных фондов в 2006г. составила 12326тыс. руб., в 2007г. составила 15399тыс. руб. Стоимость оборотных производственных фондов увеличилась на 13073тыс. руб. в отчетном году. Стоимость прибыли не рассчитывается, так как предприятие и в 2006г. и в 2007г. понесло убытки.
Список использованных источников
1. Экономика отрасли: учебное пособие / Н.Б.Карабанова с.70
2. Экономика, анализ и планирование на предприятии торговли. Под ред. А.Н. Соломатина. с.34-36
3. Экономика сельского хозяйства. В.А. Добрынин, А.В. Беляева, П.П. Дунаев и др.; Под ред. В.А. Добрынина. - 3-е изд. перераб. и доп. - М.: Агропроиздат, 1990. - 476 с.
4. inventech/lib/predpr/predpr0025/
5. businesscom.biz/biblio/ebooks/economics/52.html
6. ru./wiki
7. fictionbook/author
1 Экономика отрасли: учебное пособие / Н.Б.Карабанова с.70
2 Экономика, анализ и планирование на предприятии торговли. Под ред. А.Н. Соломатина. с.34-36