Безналичный денежный оборот
покрытые (депонированные) или непокрытые (гарантированные);
отзывные или безотзывные.
Покрытыми (депонированными) считаются аккредитивы, при открытии которых банк-эмитент перечисляет собственные средства плательщика или предоставляет ему кредит в распоряжение банка поставщика (исполняющий банк) на весь срок действия обязательств банка эмитента (рис.1).
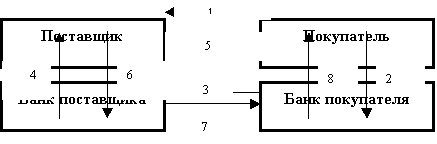 |
Рис.1 Аккредитивная форма расчётов с предварительным депонированием средств.
1 – заключение договора о расчётах с использованием аккредитивной формы расчётов с предварительным депонированием средств на отдельном счёте в банке; 2 – передача в банк заявления на открытие аккредитива, платежного поручения о депонировании средств, а затем списание средств со счёта покупателя; 3 – перевод средств в банк поставщика и зачисление средств на счёт «Аккредитивы»; 4 – сообщение поставщику об открытии аккредитива; 5 – поставка товара (оказание услуг); 6 – расчётные документы, подтверждающие отгрузку товара (оказание услуг), в соответствии с условиями договора направляются в банк поставщика, и осуществляется списание средств со счёта «Аккредитивы» и зачисление средств на счёт поставщика; 7 – сообщение об использовании аккредитива направляется в банк покупателя; 8 – сообщение покупателю об использовании аккредитива.
При установлении между банками корреспондентских отношений непокрытый
(гарантированный) аккредитив может открываться в исполняющем банке путем предоставления ему права списывать всю сумму аккредитива с ведущегося у него счёта банка-эмитента (рис.2).
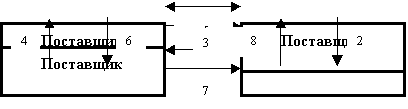 |
Рис.2 Аккредитивная форма расчётов с использованием банковской гарантии:
1 – заключение договора о расчётах с использованием аккредитивной формы расчётов с предоставлением банком покупателя гарантии платежа; 2 – передача в банк заявления на открытие аккредитива под гарантию банка и отражение открытия аккредитива по внебалансовому счёту «Гарантии и поручительства банка»; 3 – сообщение об открытии аккредитива и отражение открытия аккредитива по внебалансовому счёту; 4 – сообщение поставщику об открытии аккредитива; 5 – поставка товара (оказание услуг); 6 – расчётные документы, подтверждающие отгрузку товара (оказание услуг), в соответствии с условиями договора направляются в банк поставщика и осуществляется зачисление средств на счёт поставщика; 7 – дебетовое авизо направляется в банк покупателя, где производится списание средств со счёта покупателя, при отсутствии средств на счёте покупателя банк предоставляет плательщику кредит; 8 – сообщение покупателю о списании средств со счёта.
Безотзывной аккредитив не может быть изменен или аннулирован без согласия поставщика, в пользу которого он был открыт. Поставщик может досрочно отказаться от использования аккредитива, если это предусмотрено условиями аккредитива.
В России аккредитив может быть предназначен для расчётов только с одним поставщиком и не может быть переадресован. Выплата с аккредитива наличными деньгами не допускается.
Использование аккредитивов в международных расчётах регламентируется Унифицированными правилами и обычаями для документарных аккредитивов, утвержденных Международной торговой палатой в декабре 1993 г.
Срок действия и порядок расчётов по аккредитиву устанавливается в договоре между плательщиком и поставщиком.
Открытие банком-эмитентом гарантированных аккредитивов осуществляется по
договоренности с покупателем и в соответствии с условиями корреспондентских отношений с другим банком. Выплаты по аккредитиву производятся в течение срока его действия, установленного в договоре сторон.
При аккредитивной форме расчётов полностью соблюдаются все основные правила осуществления расчётов: продукция оплачивается после её отгрузки; оплата производится с согласия плательщика, выраженного в данном случае самим фактом открытия аккредитива; плательщику предоставляется право отказаться от оплаты, если обнаружены нарушения условий договора; аккредитив открывается за счёт средств покупателя или кредита банка, если покупатель имеет право на его получение. Положительной стороной аккредитивной формы расчётов является гарантия платежа. Вместе с тем этой форме расчётов присущ ряд существенных недостатков, которые и предопределили ограниченную сферу ее применения: средства покупателя в сумме аккредитива отвлекаются из его хозяйственного оборота на срок действия аккредитива; замедляется товарооборот, так как поставщик до извещения об открытии аккредитива не может отгрузить уже готовую продукцию и несёт дополнительные затраты по хранению.
2.3 Современные формы безналичных расчётов.
Развитие электронной техники позволило широко использовать безналичные расчёты в форме платёжных карточек, содержащих зашифрованную информацию, позволяющую их владельцам осуществить платежи и получить наличные деньги.
Платёжная карточка представляет собой пластиковую пластинку с нанесённой магнитной полосой или встроенным микропроцессором (смарт-карты), дающей ключ к специальному карточному счёту в банке.
Магнитные карточки содержат в себе магнитную полосу (как правило, на обратной стороне карты), которая предназначена для хранения информации, считывающейся специальным устройством. Магнитная полоса содержит в себе сведения (обычно около 100 байтов информации) о фамилии и имени пользователя, сроке её действия, номер карточного счёта в банке, ПИН-код (секретный личный код владельца) для идентификации клиента.
Варианты использования банковских пластиковых карточек зависят от цели и места их применения. Если владелец карты желает в любое удобное для него время получить наличные деньги, он обращается к помощи банкомата: вставляет в него карточку, набирает свой ПИН-код и после осуществления авторизации дает команду выдать необходимое количество денежных средств.
При обслуживании клиентов в торговых предприятиях и сервисных организациях пользователь карточки передает её работнику данной фирмы (продавцу, кассиру, официанту и т.д), который должен вставить её в импринтер (обрабатывающее контрольно-кассовое устройство), распечатать три экземпляра счёта (слипа), передав их для подписания клиенту. Один слип остается у покупателя товара (пользователя услуг), второй – у продавца, а третий направляется в компанию (банк), выпустивший карточку в обращение. Поступивший в банк слип является основанием для перечисления указанной в нем суммы со счёта держателя карты на счёт организации, его обслужившей.
Идея безопасного и оперативного использования банковских пластиковых карт заключается прежде всего в том, что скрытая на магнитной полосе информация должна считываться специальными техническими устройствами и проверяться по всем необходимым параметрам. Такую функцию успешно выполняют интерактивные системы, включающие в себя импринтер, соединённый через модем и стандартную телефонную линию с центральным компьютером, который автоматически проверяет, не украдена ли карта, не внесена ли она по другим причинам в стоп-лист, не превышен ли её лимит, не числятся ли за владельцем карты какие-либо нарушения правил ее использования. При наличии в компьютере «противопоказаний» к совершению сделки, он не даёт разрешения на её осуществление. Безусловное достоинство такой схемы заключается в максимальном устранении человека от участия в автоматически осуществляемой авторизации.
Как и все иные пластиковые карточки, микропроцессорные карты имеют свои разновидности. Самым простым вариантом выступает «карта памяти», имеющая встроенную микросхему, которая соответственно названию содержит только память. Из карточек с подобным механизмом наибольшее распространение получили телефонные карты. Они избавили клиентов от необходимости поиска «телефонной мелочи».
Самый совершенный тип микропроцессорной карты называется «смарт-карта» (от «smart» - умный, сообразительный), представляющая собой по сути мини-компьютер, способный выполнять расчёты при помощи включенной в него операционной системы.
Банковские смарт-карты (иногда их называют «финансовые карты») используются при расчётах следующим образом: владелец карты, выбрав приобретаемый им товар, предъявляет свои покупки кассиру магазина вместе с пластиковой смарт-картой, которая после этого вставляется в специальный кассовый аппарат (аналог импринтера), оборудованный считывающим устройством. Владелец вводит на клавиатуре свой ПИН-код, подтверждая правомерность пользования карточкой. Считывающее устройство кассового аппарата в считанные секунды проверяет подлинность карты и "добропорядочность" её предъявителя, снимает нужную сумму и зачисляет её на счёт магазина.
Существенной особенностью внедряемых в практику финансовых операций подобных смарт-карт выступает возможность реального перемещения средств с банковского счёта держателя карты в ее память. Использование этого «электронного кошелька» замыкает цепочку расчётов при покупке на моменте контакта карты с кассовым аппаратом, ликвидируя как ненужную стадию взаиморасчётов с банком клиента. Подобные карты получили название «предоплаченных»; их владелец вправе по мере расходования денег, находящихся в «электронном кошельке», обратиться в свой банк для пополнения.
В зависимости от принципа, положенного в основу финансовых взаимоотношений банка и пользователя карточек , они делятся на дебетовые (расчётные) и кредитные. Дебетовая карточка предполагает внесение приобретающим её лицом на счёт в банке определенной суммы, в рамках которой он может в последствии осуществлять свои расходы. Именно этот вид пластиковой банковской карточки получил наибольшее распространение в России. В отличии от кредитной дебетовая карточка для её владельца – более удобное средство совершения платежных операций, поскольку при её использовании происходит прямое уменьшение долга. Дебетовая карточка с юридической точки зрения может стать кредитной, если наделяется какой-либо специфической чертой кредита, например, возможностью предоставления овердрафта. Во втором случае механизм функционирования кредитной карточки предусматривает лимит кредита банка пользователю в течение определенного промежутка времени и оговоренной договором суммы. Оплачивая оформляемые при обслуживании в торгово-сервисных точках счёта (слипы), банк в дальнейшем предъявляет счёт для оплаты пользователю пластиковой карточки, который в свою очередь оплачивает счёт банку. Однако по причине нестабильной экономической ситуации в стране, отсутствия практики ведения «кредитных историй» юридических и физических лиц, а также высокого уровня мошеничеств, данный вид пластиковых карточек выдается для пользования весьма ограниченному кругу лиц.
В зависимости от степени индивидуализации владельца, карточки делятся на индивидуальные (предназначаются для лиц с высокой кредитоспособностью и предусматривают множество льгот для пользователей ) и корпоративные (рассчитанные на использование некоторым числом уполномоченных лиц, работающих в одной организации). Ответственность перед банком по корпоративному счёту несёт организация, а не индивидуальные владельцы корпоративных карточек.
На российском рынке в настоящее время представлены все основные международные карточки, получившие распространение во всем мире. Российский рынок пластиковых банковских карточек поделен между иностранными платежными системами в следующей пропорции:
American Express – 47%;
Visa – 27%;
Europay – 19%;
Diner Club – 7%;
JCB – мене 1%.
Заключение.
В современных условиях деньги являются неотъемлемым атрибутом хозяйственной жизни. Поэтому все сделки, связанные с поставками материальных ценностей и оказанием услуг, завершаются денежными расчетами. Организация денежных расчетов с использованием безналичных денег гораздо предпочтительнее платежей наличными деньгами. Поскольку в первом случае достигается значительная экономия на издержках обращения в виде дополнительных затрат на печать, хранение, перевозку, пересчет огромного количества денежных знаков, которые потребовались бы при расчетах наличными деньгами. В то же время безналичные расчеты при четкой работе банков позволяют лучше регулировать платежный оборот и в конечном счете ускорять оборачиваемость оборотных средств и совершение платежей. Широкому применению безналичных расчетов способствует разветвленная сеть банков, а также заинтересованность государства в их развитии как по выше отмеченной причине, так и с целью изучения и регулирования макроэкономических процессов.
Дальнейшее развитие и совершенствованию банковских технологий в России, в частности, внедрение пластиковых карточек повсюду должно совершенствовать сокращение использования наличности и ускорения и повышения надежности безналичных расчетов. Помимо того пластиковые карточки, как одна из наиболее новых и надежных форм безналичных платежей, позволяют банкам аккумулировать средства держателей карточек, затрудняют злоумышленникам пути завладения чужими денежными средствами, выступают в ряде случаев как средство кредитования. Но и здесь не все так просто. Главной проблемой российских юридических лиц, осуществляющих расчеты с помощью пластиковых банковских карточек, является недостаточный уровень их технической оснащенности, что обуславливает необходимость применения примитивных способов авторизации предъявителя пластиковой карточки (по фотографии, по дополнительным данным, получаемым по телефону в результате звонков в расчетные центры банков или компаний). К тому же, к сожалению, на сегодняшний день следует констатировать, что в Российской Федерации отсутствует единый нормативный акт, регламентирующий порядок обращения пластиковых карточек.
Особенностью функционирования денежной сферы в РФ в условиях переходной экономики является несвоевременное завершение платежей. Размеры неплатежей в РФ в мае 1998 года превысили 2 трлн деноминированных рублей. Особое место среди факторов, влияющих на существование и развитие платежного кризиса, занимает проводимая в РФ в течение ряда лет денежно-кредитная политика, направляемая на уменьшение массы денег в обороте. Основная задача такой политики состояла в том, чтобы с помощью ограничения объема денежной массы преодолеть инфляцию, уменьшить платежеспособный спрос и тем самым оказать воздействие на предотвращение роста цен.
Однако применение мер по ограничению денежной массы привело к широкому использованию в обороте различных способов безналичных расчетов, в том числе с помощью бартера, зачетов, векселей, на долю которых в последние годы приходилась преобладающая часть расчетов.
В условиях платежного кризиса, широкого применения бартера во многом утрачивается значение такой важной особенности рыночной экономики, как конкуренция.
Поставленный в трудное экономическое положение каждый участник денежного оборота не пользуется для покупки или реализации рынком, где имеется возможность выбора контрагента, во взаимоотношениях с которым он расходует или получает деньги, а ищет контрагента, имеющего встречную равновеликую потребность в материальных ресурсах и согласного на зачет, бартер или применение векселя. В результате подобных операций продавец остается без требуемых денежных средств для других последующих расчетов, что ограничивает его возможности приобретения нужных материальных ресурсов и других расходов (платежи бюджету, выдачу заработной платы и п.т.).
Следует иметь в виду, что расчеты между предприятиями, осуществляемые минуя банки и без оборота денег, стали преобладающими в хозяйственной практике. Так в начале 1998 г. до 90% выручки предприятий приходилось на денежные суррогаты и бартер.
Таким образом, существование платежного кризиса означает в определенной мере отказ от условий функционирования рыночной экономики. Это проявляется прежде всего в существенном ослаблении значения присущих рыночной экономике взаимоотношений платежеспособного спроса на различные товары и предложения. Такие взаимоотношения во многом заменяются обособленными сделками между отдельными контрагентами с применением зачетов, бартера, векселей. При проведении подобных сделок существенно снижается роль денег и ослабляется действие рычагов, присущих рыночной экономике.
Вместе с тем самостоятельной задачей являются совершенствование организации расчетов, обеспечение оборота достаточной массой платежных средств. Трудности и недостатки, присущие расчетам с помощью зачета , бартера, векселя, и ограниченные возможности их применения обусловили поиск иных способов расчетов в условиях платежного кризиса.
Одной из мер в этом направлении служит образование негосударственных, небанковских расчетных и