Экономический анализ деятельности и его роль в управлении медицинским учреждением
246011
Таким образом на одного больного в среднем затрачено 12,5 минут рабочего времени.
Выполнение плана посещений за 2004 год рассчитывается по формуле:
Число посещений фактическое
Выполнение = ───────────────────── х 100 (7)
плана посещений число посещений плановое
расчет: 246011 : 300000 = 82%
Таким образом годовой план за 2004 год выполнен поликлиникой на 82 %.
Другим оценочным показателем деятельности поликлиники может служить динамика посещений. В таблице 9, на Рис.5 проведен такой анализ за последние три года.
Таблица 9 - Динамика посещений поликлиники
2002 |
2003 |
2004 |
Отклонения | ||
|
2003 к 2002 |
2004 к 2002 |
2004 к 2003 |
|||
| 198177 | 182512 | 246011 | -15665 | +47834 | +63499 |
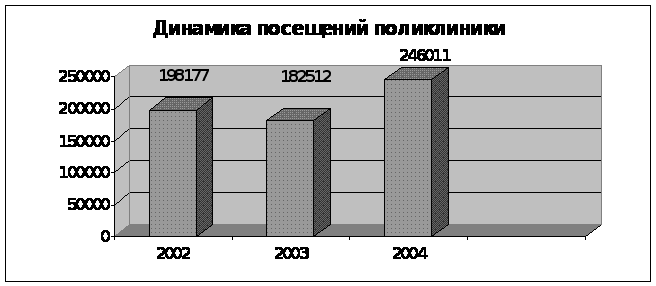
Рис.5
Как видно из таблицы, число посещений то увеличивается, то снижается год от года, но тем не менее наблюдается положительная динамика в плане выполнения Госзаказа. В 2002 году поликлиника начала работать в эксперименте по реформированию амбулаторно-поликлинической помощи, увеличилась обращаемость населения за медицинской помощью. На рисунке 1 показана динамика посещений, наглядно демонстрирующая показатели работы поликлиники. Некий скачок связан именно с внедрением эксперимента по реформированию АПП. В переходный период несколько снизились производственные показатели, которые затем возросли.
3 ФИНАНСОВЫЙ АНАЛИЗ ДЕЯТЕЛЬНОСТИ МЕДИЦИНСКОГО УЧРЕЖДЕНИЯ
3.1 Общие подходы к финансовому анализу
Одной из основных задач экономического анализа является обеспечение финансовой устойчивости медицинских учреждений. Эта задача должна решаться как путем разработки механизма стабильного финансирования учреждения, так и созданием стимулов к рационализации использования средств внутри самого ЛПУ. В связи с этим особую важность представляют методы финансового анализа деятельности медицинского учреждения.
Финансовый анализ медицинского учреждения является составной частью экономического анализа. Он представляет собой совокупность методов сбора и обработки данных о производственно-финансовой деятельности, обеспечивающих оценку и принятие управленческих решений.
Финансовый анализ важен не только для определения стратегии деятельности самих медицинских учреждений, но и для организации контроля со стороны вышестоящих органов, территориального фонда и страховых медицинских организаций за рациональностью использования средств, для оценки эффективности действующего хозяйственного механизма в целом.
Изучение финансового положения медицинских учреждений является относительно новым направлением экономического анализа, получившим распространение в последние годы. При традиционном бюджетном финансировании, обеспечивающем гарантированное поступление средств. Анализ финансового положения больницы не имел смысла. В нынешней же ситуации данное направление выходит на передний план, поскольку от этого зависит само выживание учреждения. Причем, для него важно знать не только сумму поступивших средств, но и размер потенциально возможных доходов и, соответственно размер упущенной выгоды.
Можно выделить две основные группы факторов, влияющих на финансовое состояние медицинского учреждения:
1) Внешние факторы
2) Внутренние факторы
Внешние факторы определяют разновыгодность тех или иных видов медицинской помощи, направлений деятельности и т.д. вне связи с реальными показателями работы медицинского учреждения. Это те ориентиры, которым должны следовать ЛПУ в выборе наиболее рациональных с экономической точки зрения направлений деятельности в данных условиях. Хотя не обязательно это наиболее эффективные виды деятельности с точки зрения общества в целом или с медицинской точки зрения.
Внутренние факторы определяются особенностями самого медицинского учреждения. Это те факторы, на которые медицинское учреждение может оказать влияние, изменив что-то в своей работе.
Например, из-за недостаточного уровня тарифов на оказываемые услуги в системе ОМС, медицинское учреждение даже при хороших производственных показателях может испытывать серьезные финансовые трудности или, наоборот, благодаря стабильному бюджетному финансированию иметь хорошее финансовое положение при низких производственных показателях.
Общая схема изучения результатов финансовой деятельности медицинского учреждения в разрезе источников финансирования и подразделений может быть представлена в форме, приведенной ниже.
3.2 Анализ финансовых показателей стационара
Анализ финансовых показателей проведен в разрезе источников: бюджет, ОМС, платные услуги и в разрезе подразделений: стационар и поликлиника. В данном случае рассматривается финансирование, фактические и кассовые расходы. В таблице 10 представлены доходы учреждения за период с 2002 года по 2004 год. Из таблицы видно, что доходы от платных услуг составляют незначительную долю доходов в целом, тем более, что платные услуги – это не основная деятельность учреждения. Расходная часть таблицы заполнена по фактическим расходам.
Таблица 10 – Анализ финансовой деятельности Камышловской ЦРБ
Подразделения |
Доходы (финансирование) тыс.руб. | |||||||||||||||||
Бюджет |
ОМС |
Платные услуги |
Отклонения,% | |||||||||||||||
| Бюджет | ОМС | Платные услуги | ||||||||||||||||
| 2002 | 2003 | 2004 | 2002 | 2003 | 2004 | 2002 | 2003 | 2004 | 2003 к 2002 | 2004 к 2003 | 2004 к 2002 | 2003 к 2002 | 2004 к 2003 | 2004 к 2002 | 2003 к 2023 | 2004 к 2003 | 2004 к 2002 | |
| Стационар | 10890 | 11802 | 13908 | 14528 | 16109 | 17116 | - | - |
- |
108 | 118 | 128 | 111 | 106 | 118 | - |
- |
- |
| Поликлиника | 7999 | 8354 | 9272 | 6338 | 7605 | 8954 | 1108 | 1402 | 1916 | 104 | 111 | 116 | 120 | 118 | 141 | 126 | 137 | 173 |
| Итого | 18889 | 20156 | 23180 | 20866 | 23714 | 26070 | 1108 | 1402 | 1916 | 107 | 115 | 123 | 114 | 110 | 125 | 126 | 137 | 173 |
Продолжение табл. 10
|
Подразделения |
Расходы (фактические) | Отклонения,% | ||||||||||||||||
| Бюджет | ОМС | Платные услуги | Бюджет | ОМС | Платные услуги | |||||||||||||
| 2002 | 2003 | 2004 | 2002 | 2003 | 2004 | 2002 | 2003 | 2004 | 2003 к 2002 | 2004 к 2003 | 2004 к 2002 | 2003 к 2002 | 2004 к 2003 | 2004 к 2002 | 2003 к 2002 | 2004 к 2003 | 2004 к 2002 | |
| Стационар | 10880 | 11802 | 13953 | 13990 | 15985 | 17116 | - | 108 | 118 | 128 | 114 | 107 | 122 | |||||
| Поликлиника | 8100 | 8650 | 9887 | 6250 | 7712 | 8102 | 985 | 1358 | 1916 | 107 | 114 | 122 | 123 | 105 | 130 | 138 | 141 | 195 |
| ИТОГО | 18980 | 20452 | 23840 | 20240 | 23697 | 25218 | 985 | 1358 | 1916 | 108 | 117 | 126 | 117 | 106 | 125 | 138 | 141 | 195 |
Как видно из таблицы, фактические расходы учреждения по бюджету оказались выше, чем доходы, это свидетельствует о неблагоприятной ситуации, хотя нужно отметить, что финансирование увеличивается из года в год, т.е. имеет положительную тенденцию. Однако поскольку эта таблица характеризует только финансовую деятельность за определенный период и не отражает кредиторскую и дебиторскую задолженность, а также наличие средств на счетах, то, таким образом, она не дает истинной характеристики финансов учреждения. Анализ финансовой деятельности необходимо дополнить анализом финансового состояния. Схема анализа представлена в таблице 11.
Таблица 11 – Финансовое состояние медицинского учреждения на 01.01.2005 г
Показатели |
ИСТОЧНИКИ ФИНАНСИРОВАНИЯ | |||
Бюджет |
ОМС |
Платные Услуги |
ИТОГО |
|
| АКТИВЫ | ||||
| 1.Остатки средств на счетах | 1188 | 550 | - | 1738 |
| 2.Задолженность ОМС | - | - | - | |
| 3.Другая дебиторская задолженность | 138 | 138 | ||
| ИТОГО | 1188 | 550 | 138 | 1876 |
| ПАССИВЫ | ||||
| 1.Задолженность поставщикам | 1064 | 550 | 1614 | |
| 2.Прочая кредиторская задолженность | 784 | 784 | ||
| ИТОГО | 1848 | 550 | 2398 | |
| САЛЬДО | -660 | 0 | +138 | -522 |
Активы в данной таблице характеризуют средства, которыми реально или потенциально обладает медицинское учреждение, а пассивы- средства, которые должны будут потрачены, поскольку они уже использованы учреждением. Отрицательное сальдо характеризует превышение задолженности учреждения над имеющимися у него средствами.
Далее исследуем основные показатели работы стационара – таблица 12.
Необходимо отметить, что финансовые показатели в расчете на 1 койко-день или на 1 больного будут корректны в случае отсутствия в учреждении стационара дневного пребывания. Такового в отделении нет. Анализ финансовых показателей произведен в динамике по годам. Количество коек в отделениях соответствует лицензии, плановые показатели – утвержденный Госзаказ. Фактические данные взяты из отчета экономической службы Камышловской ЦРБ.
Таблица 12 - Основные показатели работы стационара (руб.)
| Показатели | План | Факт | Отклонения,% факт к плану | ||||||
| 2002 | 2003 | 2004 | 2002 | 2003 | 2004 | 2002 | 2003 | 2004 | |
| Количество коек | 287 | 287 | 287 | 287 | 287 | 287 | 0 | 0 | 0 |
| Пролечено больных | 6200 | 6200 | 6200 | 6101 | 5989 | 6139 | 98 | 97 | 99 |
| Проведено койко-дней | 82500 | 82500 | 82500 | 71822 | 69358 | 73954 | 87 | 84 | 90 |
| Средние сроки лечения | 13,3 |
13,3 |
13,3 |
11,8 |
11,6 |
12,1 |
89 |
87 |
91 |
| Занятость койки (дни) | 295 | 295 | 295 | 293 | 290 | 294 | 99 | 98 | 99,7 |
| Оборот койки | 21,6 | 21,6 | 21,6 | 21,3 | 20,7 | 23,7 | 98,6 | 95,8 | 110 |
| Выставлено счетов | 1922050 | 2180200 | 2256800 | 1883551 | 1753400 | 1988500 | 98 | 80 | 88 |
| Доход на 1 больного | 310 | 352 | 364 | 308,7 | 292,8 | 323,9 | 99,6 | 83,2 | 89 |
| Доход на 1 койко-день | 23,3 | 26,4 | 27,3 | 26,2 | 25,3 | 26,8 | 112 | 96 | 98 |
Сопоставление фактических показателей с плановыми показало, что при уменьшении числа пролеченных больных уменьшаются средние сроки лечения , уменьшается оборот койки, и, также, уменьшаются доходы на 1 больного и на 1 койко-день. Правда, уменьшилось количество койко-дней и занятость койки, что и повлияло на уменьшение дохода стационара. Финансирование медицинских учреждений в системе ОМС производится за 1 пролеченного больного в зависимости от фактического срока лечения. Поэтому сокращение сроков лечения и уменьшение количества койко-дней обернулось против самого учреждения. Оно и стало причиной уменьшения дохода на 1 больного.
4 РОЛЬ АНАЛИЗА В ДЕЯТЕЛЬНОСТИ МЕДИЦИНСКОГО УЧРЕЖДЕНИЯ
4.1 Проблемы в системе управления здравоохранением
Одной из проблем отрасли является несовершенство системы управления здравоохранением. В значительной степени был утрачен комплексный подход к охране здоровья. Функционирование здравоохранения как единой системы осложняется разобщением как на областном, так и на муниципальном уровне. Процесс децентрализации управленческих функций затронул и стратегические вопросы деятельности отрасли как системы: основополагающие принципы организации здравоохранения, стратегию развития ресурсов, финансирование, стандартизацию, защиту от неблагоприятного влияния факторов внешней среды на здоровье населения, мониторинг и оценку деятельности отрасли. В значительной степени были утрачены функции стратегического и текущего планирования.
В системе здравоохранения имеются нерешенные организационные проблемы и структурные диспропорции. Наблюдается несбалансированность структуры оказания медицинской помощи: в условиях дефицита средств в отрасли отмечается смещение медицинской помощи в сторону дорогостоящих и специализированных видов, тогда как первичное звено оказания медицинской помощи развито крайне слабо. Недостаточной остается эффективность использования имеющихся ресурсов. Система здравоохранения финансируется по остаточному принципу, но функционирует - по затратному.
Предпринятые меры по совершенствованию нормативно-правовой базы, финансирования и управления здравоохранением , по структурной перестройке отрасли позволили достичь определенных позитивных изменений.
В Свердловской области за последний год отмечено некоторое улучшение медико-демографической ситуации: значительно снизилась младенческая смертность, несколько уменьшилась материнская и общая смертность, смертность среди трудоспособного населения, стабилизировалась рождаемость, отмечено снижение общей и первичной заболеваемости населения, в том числе социально значимыми болезнями, такими как туберкулез, злокачественные новообразования,
венерические болезни. В большинстве муниципальных образований проведен анализ заболеваемости и расчет потребности в медицинской помощи в соответствии с нормативами, что позволило определить оптимальную структуру коечной сети и схему оказания медицинской помощи.
В результате проводимой реформы стационарного звена уменьшился коечный фонд. Обеспеченность койками достигла среднего уровня по Российской Федерации. Снизился уровень госпитализации, увеличилось количество больных, пролеченных в дневных стационарах, проводится реформа амбулаторно-поликлинического звена.
Достигнута определенная стабилизация финансовой ситуации. Закреплена тенденция полного и своевременного финансирования областного бюджета здравоохранения денежными средствами. За последний год увеличение объемов финансирования происходило практически по всем направлениям деятельности финансирование медицинских учреждений, государственных функций, платежей за неработающее население в Территориальный фонд обязательного медицинского страхования, областных целевых программ.
4.2 Пути развития отрасли
В совершенствовании системы управления здравоохранением области определяющую роль приобретает развитие нормативно-правовой базы здравоохранения. Принятие Закона Свердловской области от 21 августа 1997 года N 54-ОЗ "О здравоохранении в Свердловской области" обеспечило утверждение основ организации и деятельности системы здравоохранения и ее субъектов, принципов организации лечебно-диагностической, медико-социальной и лекарственной помощи населению, финансово-экономическую основу деятельности системы здравоохранения и ее функционирования.
Основным принципом управления отраслью является единство стратегических целей деятельности на областном и муниципальном уровнях управления.
Управление здравоохранением должно обеспечивать эффективность деятельности системы для получения гражданами качественной медицинской и лекарственной
помощи, проведение профилактической работы с реальными конечными результатами, действенный санитарно-эпидемиологический надзор.
В современных условиях требуется расширение прав и повышение ответственности областного органа управления здравоохранением.
Важнейшим условием проведения государственной политики в области здравоохранения является единая система стратегического и текущего планирования, обеспечивающая рациональное построение системы организации здравоохранения в современных социально-экономических условиях.
Планирование строится на определении четких целей и финансово обеспеченных обязательств государства по предоставлению медицинской помощи и развитию системы здравоохранения.
Основой системы планирования может стать программа развития здравоохранения Свердловской области на долгосрочную перспективу. Программа развития здравоохранения формируется с учетом целей социально-экономического развития Свердловской области, федеральных планов и программ, анализа состояния здоровья населения, имеющихся ресурсов и оценки эффективности их использования. Важным компонентом планирования здравоохранения является система нормативов и стандартов, устанавливающая единые требования к качеству и доступности медицинской помощи, эффективности использования ресурсов.
Основным направлением реформирования стационарной помощи является оптимизация объемов и сроков госпитализации в сочетании со структурной реорганизацией стационаров.
Как и в Российской Федерации, в Свердловской области наблюдаются диспропорции в объеме финансирования основных видов медицинской помощи (65-70 процентов всех ресурсов приходится на стационарное звено при оптимальной доле 35-45 процентов); высокий уровень госпитализации; длительные сроки госпитализации.
Отправной точкой реорганизации больничных учреждений является система нормативов и стандартов стационарной помощи, которая носит рекомендательный
характер и может использоваться для расчетов при формировании оптимальной структуры.
Спецификой областной системы здравоохранения является традиционная концентрация большинства специализированных видов стационарной медицинской помощи на базе крупных муниципальных и областных больниц с формированием центров специализированной медицинской помощи, привлекающих население соседних территорий.
Поэтому реорганизация системы оказания специализированной стационарной медицинской помощи является предметом совместного ведения областного и муниципального здравоохранения с регулированием на областном уровне. Она основывается на рациональном планировании объемов специализированных видов помощи в сочетании с управлением потоками больных.
Планирование объемов и управление потоками специализированной медицинской помощи населению предполагают:
1) разработку модели оптимизации потоков экстерриториальной специализированной медицинской помощи;
2) определение зон "притяжения" населения к центрам медицинской помощи, уточнение объемов, потребностей и маршрутов направления межрегиональной помощи;
3) формирование и реализация предложений по оптимизации структуры и дальнейшему развитию межрайонных центров медицинской помощи;
4) обеспечение мониторинга видов медицинской помощи, динамики объемных показателей деятельности медицинских учреждений и потоков обращаемости населения за медицинской помощью;
5) обеспечение управления качеством медицинской помощи через систему стандартизации и аккредитации.
Система финансирования здравоохранения должна обеспечить использование ресурсов в качестве экономического инструмента повышения эффективности и качества медицинской помощи. В этих целях необходимо:
1) обеспечить сбалансированность объемов медицинской помощи, утвержденных Территориальной программой государственных гарантий, и ресурсов на их выполнение путем:
- увеличения объемов финансирования здравоохранения из средств областного и местных бюджетов, постепенного приведения в соответствие с федеральными рекомендациями платежей на обязательное медицинское страхование неработающего населения;
- оптимизации объемов бесплатной медицинской помощи, предусмотренных медико-экономическими стандартами.
2) разработать и внедрить современные методы планирования финансовых ресурсов и оплаты медицинской помощи, соответствующие целям и задачам реализации Территориальной программы государственных гарантий с учетом показателей качества лечебно-профилактической деятельности;
3) продолжить целевое финансирование приоритетных направлений деятельности, определяемых ежегодно на основе программно-целевого метода планирования.
4) обеспечить выполнение мероприятий по эффективному и рациональному использованию средств бюджетов и обязательного медицинского страхования:
реализация конкурсной системы закупки лекарственных средств, изделий медицинского назначения и медицинской техники;
обеспечение строгого учета товарно-материальных ценностей и контроля их сохранности в медицинских учреждениях;
соблюдение штатной и финансово-хозяйственной дисциплины;
5) повысить эффективность работы медицинского персонала путем разработки и использования методов оплаты труда за конечные результаты;
6) обеспечить развитие страхового принципа охраны здоровья населения, усиление государственного регулирования платной медицинской помощи, оказываемой в государственных и муниципальных учреждениях здравоохранения.
ЗАКЛЮЧЕНИЕ
Как видно из проделанной работы, использование методов экономического анализа зачастую приводит к выводам, существенно отличающимся от тех, что получены путем простого сопоставления цифр. Это требует самого серьезного отношения к экономическому анализу. Упрощенный подход, недооценка значимости научных методов анализа приводят к искаженному представлению о реальном финансовом положении медицинского учреждения со всеми вытекающими отсюда негативными последствиями.
Полученные в работе данные позволяют сделать вывод, что в целом наблюдается увеличение объемов оказанных услуг, объемов финансирования, т.е. динамика положительная. Но нужно учесть, например, что при снижении показателей работы койки в стационаре, уменьшается соответственно и доход. Следовательно, необходимо обратить внимание на более эффективное использование коечного фонда и на сроки лечения больных. Тем более, что анализ финансового состояния учреждения показывает наличие кредиторской задолженности, т.е. полученное отрицательное сальдо характеризует превышение задолженности учреждения над имеющимися у него средствами.
Следует обратить внимание на то, что анализ финансовой деятельности медицинского учреждения – это не просто анализ показателей работы, а анализ сквозь призму экономических отношений, в которых находится медицинское учреждение. Показатели работы медицинского учреждения должно соответствовать существующему хозяйственному механизму – только в этом случае можно добиться наилучших экономических результатов
Целью работы ставилось анализ экономической деятельности Камышловской ЦРБ для принятия управленческого решения. Выводы, сделанные в работе, могут служить базой для такого решения и использоваться в дальнейшей работе как экономической службы учреждения так и в целом для ЛПУ.
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ
Гун.Г.Е., Дорофеев В.М. Актуальные вопросы статистического исследования и анализа в деятельности лечебно-профилактических учреждений. М., 1994.
Генкин А.Г. Совершенствование системы оплаты труда работников здравоохранения// Сов.здравоохранение. 1998.№2.
Гата А.С. Пантелеева Е.В. Основные направления реализации государственной политики в области здравоохранения// Здравоохранение . 2003, №10.
Кадыров Ф.Н. Экономическая служба лечебно-профилактических учреждений. М.: ГРАНТЪ, 2000. 800 с.
Клименко Г.Я. Система оценки качества медицинской помощи населению // Здравоохранение. 1997. №7.
Малеина М.Н. Человек и медицина в современном праве. М.: Издательство БЕК,1995.
Пронина Л.И. Сравнительный анализ обязательного и добровольного медицинского страхования // Экономика здравоохранения. 1996. №12.
Справочник главного врача: В 2-х т. М.: Изд-во ГРАНТЪ, 2000.
ТихомировА.В. Медицинская услуга. Правовые аспекты. М.: Информационно-издательский дом «ФИЛИНЪ»,1996.