Стандартный аукцион с участниками торгов, которые имеют ограниченные финансовые возможности (перевод)
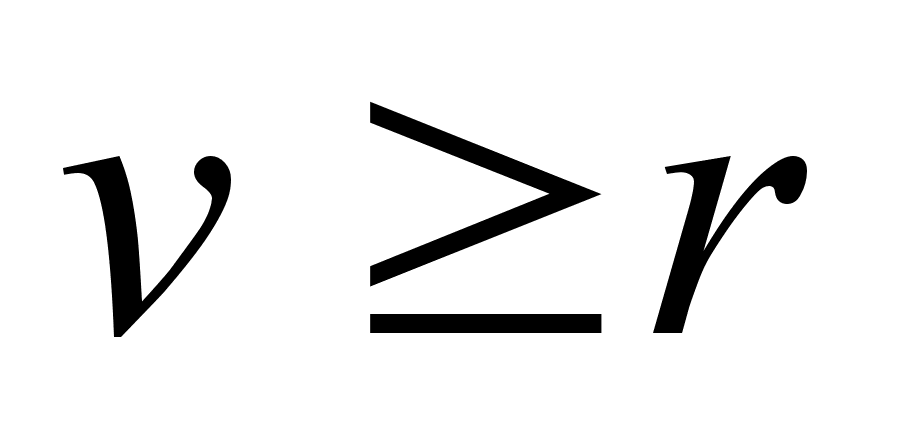 согласно Факту
1. Неравенство
подразумевает,
что всякий раз
это строго
оплачивают,
чтобы понизить
резервную цену
на вторичном
аукционе, это
также делается
и на первичном
аукционе. Тогда
следует, что,
учитывая
максимизирущую
доход резервную
цену на вторичном
аукционе, чуть
слабее максимизирует
резервную цену
ожидаемый доход
на первичном
аукционе. С
резервной
ценой, которая
незначительно
ниже, ясно вытекает
оценка Суждения
1: оценка дохода
следует из
Суждения 1, а
показанным
предпочтением
продавца, и
оценка социального
активного
сальдо следуют
из Теоремы 1
для
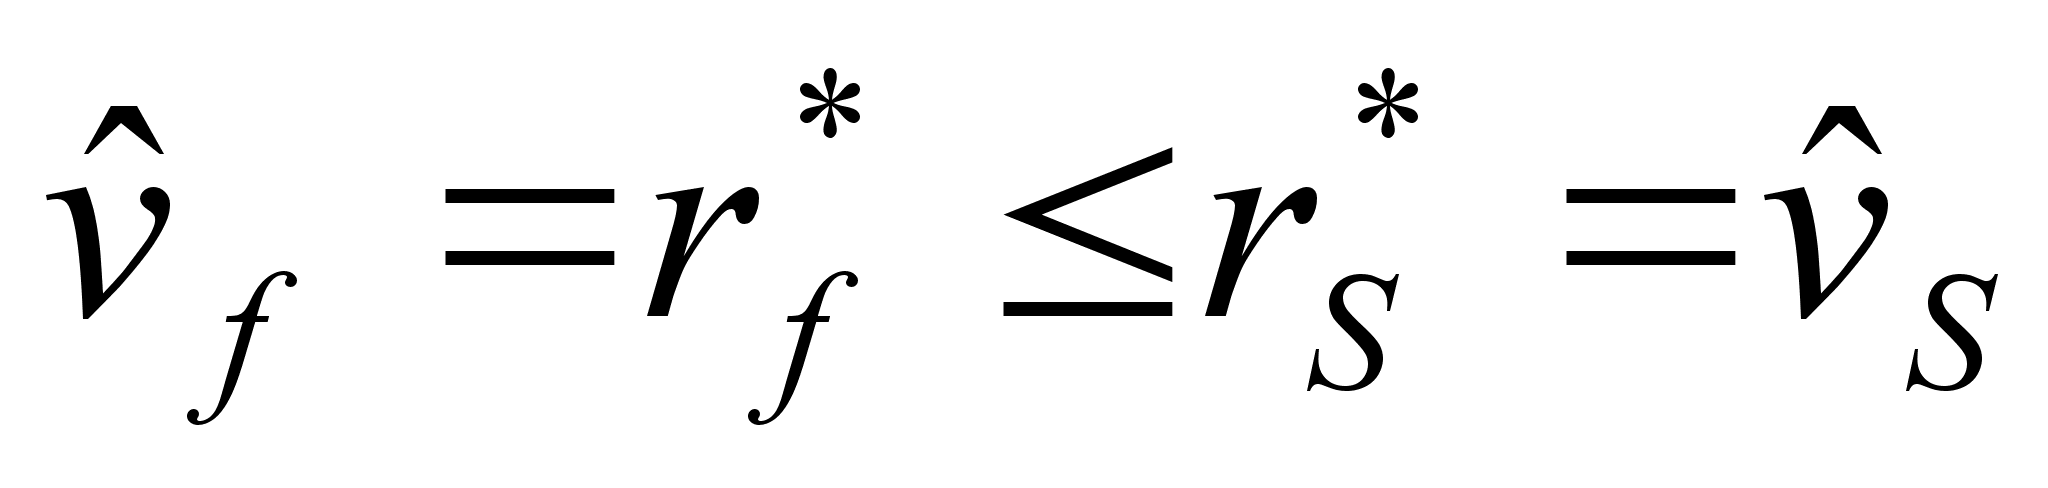 .
||
Доказательство Леммы 2
Ясно, что P1 удовлетворен по определению вторичного аукциона. Покажем, что другие свойства выполняются по порядку.
(i)
P2: Мы построили
доминирующую
стратегию в
тексте, и мы
показываем
её непрерывность
здесь. Для любого
(w, v),
равновесное
предложение
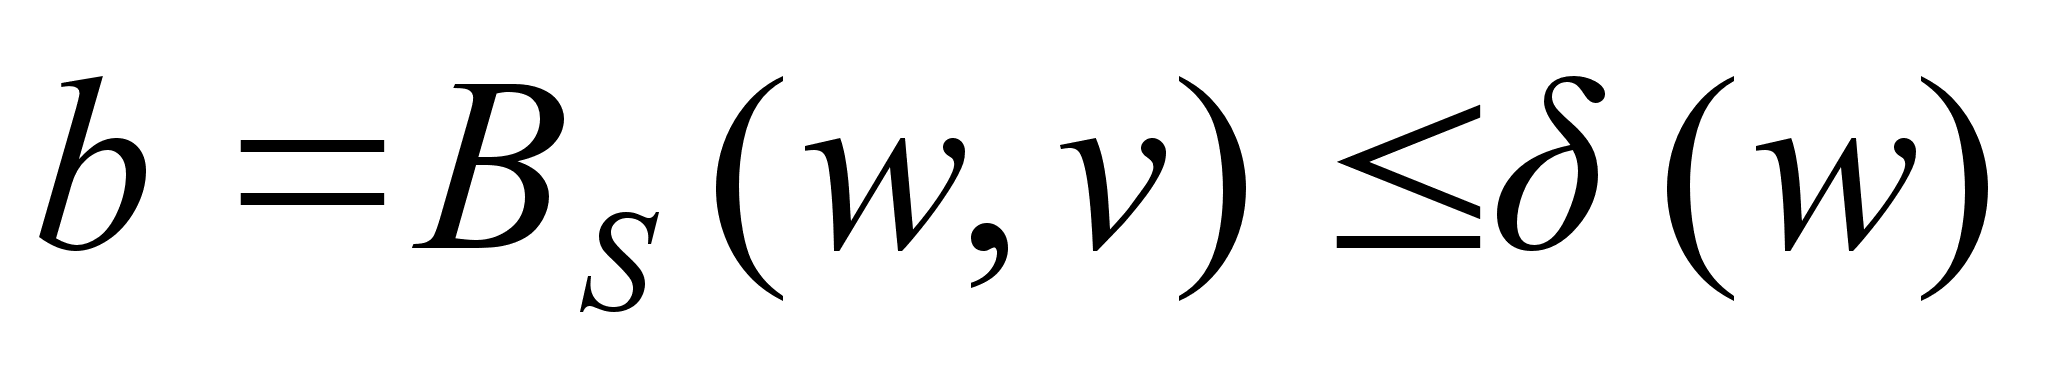 самое высокое
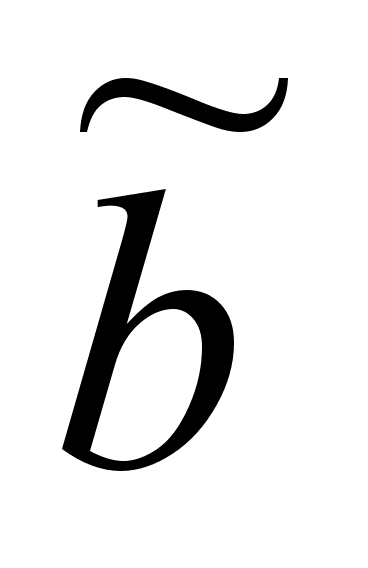 удовлетворяет
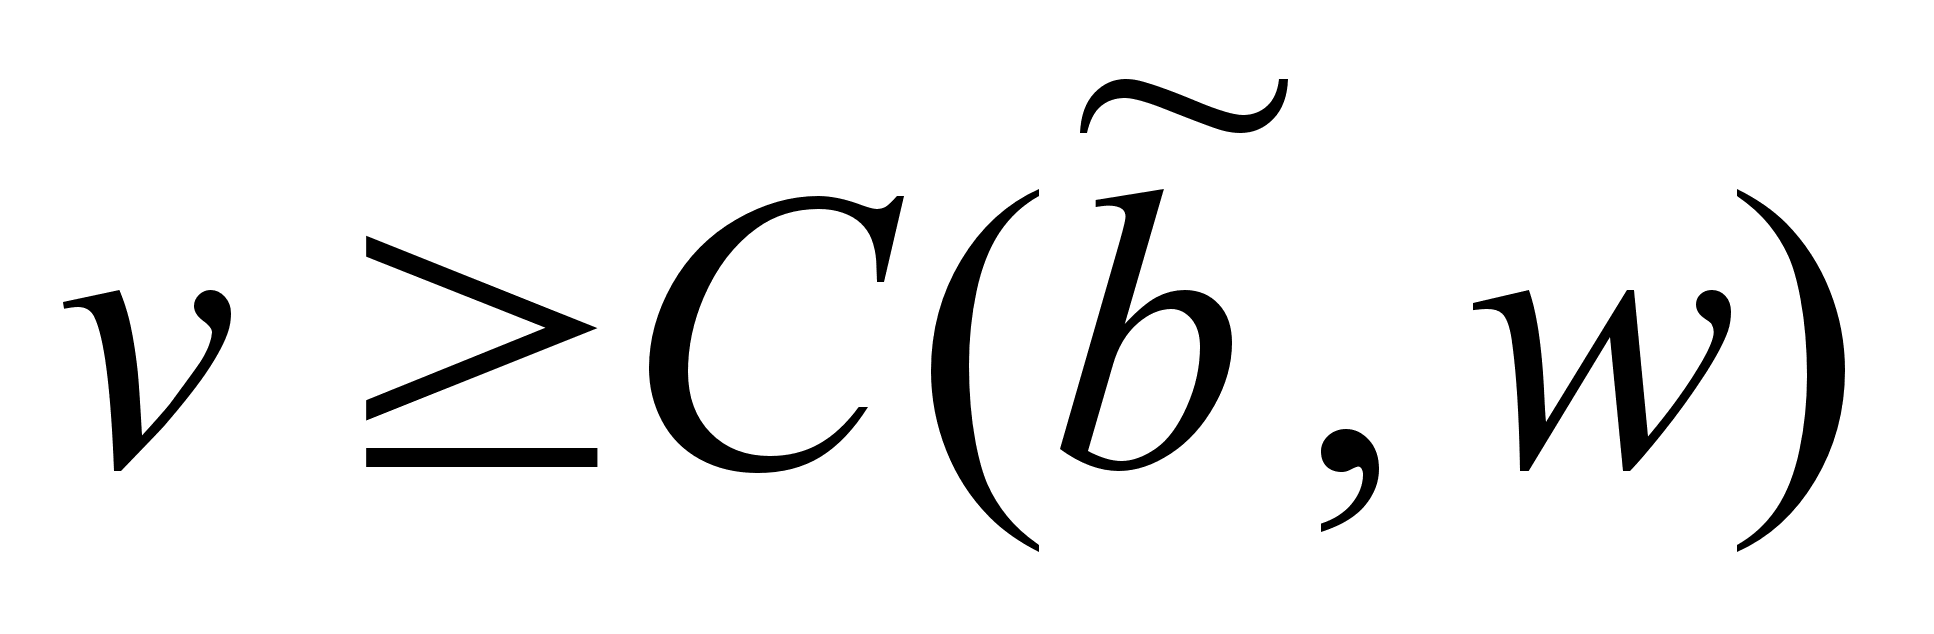 .
Мы показываем
что, для любого
интервала
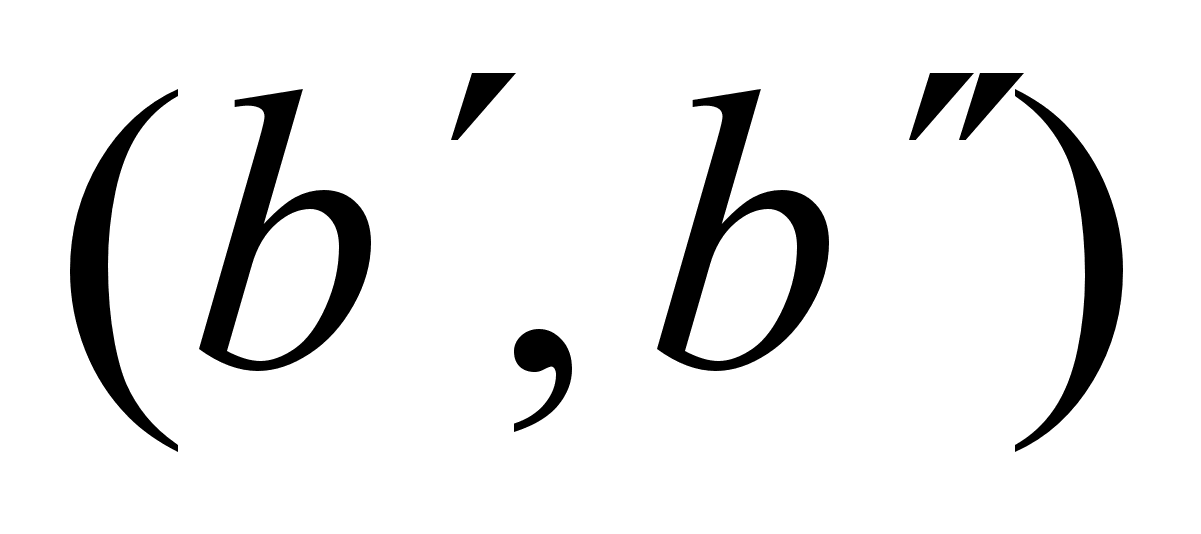 содержащей
b, равновесие
для типа
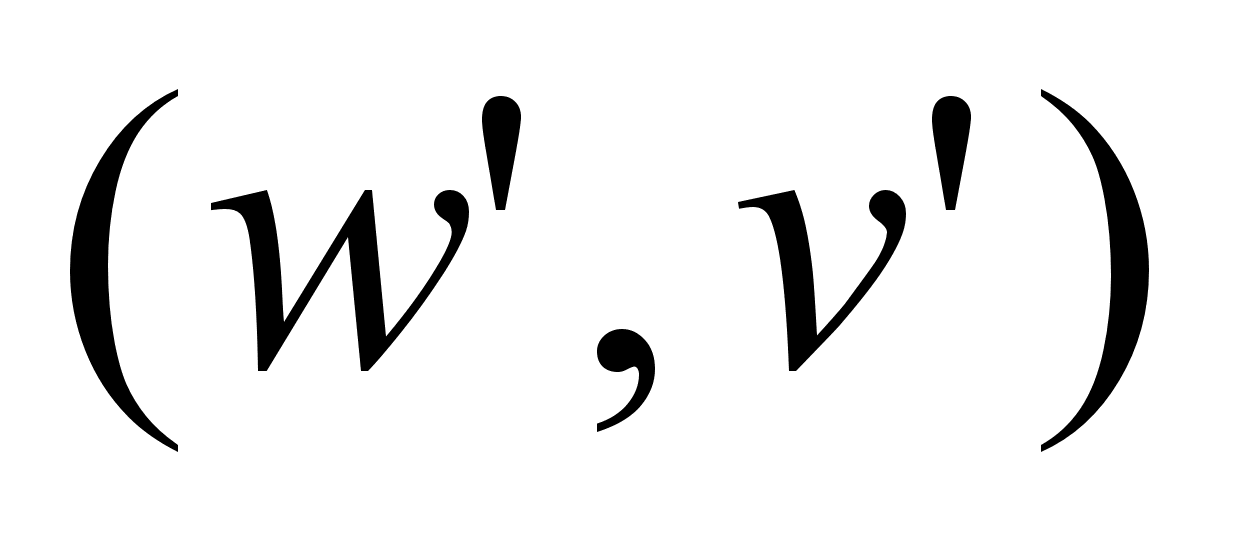 также содержится
в этом интервале,
если
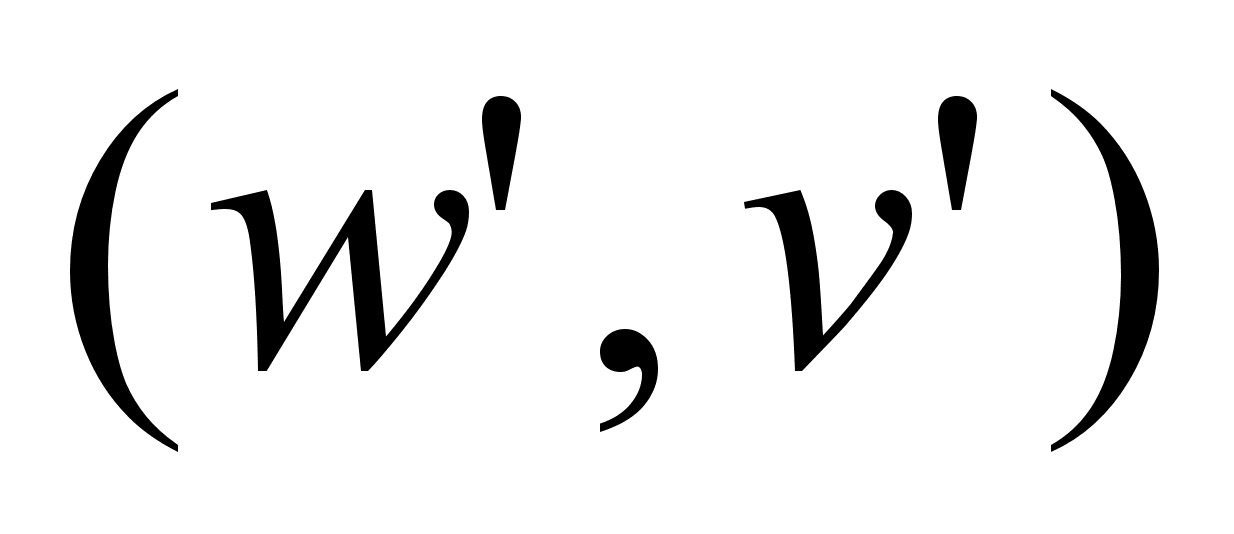 достаточно
близко к
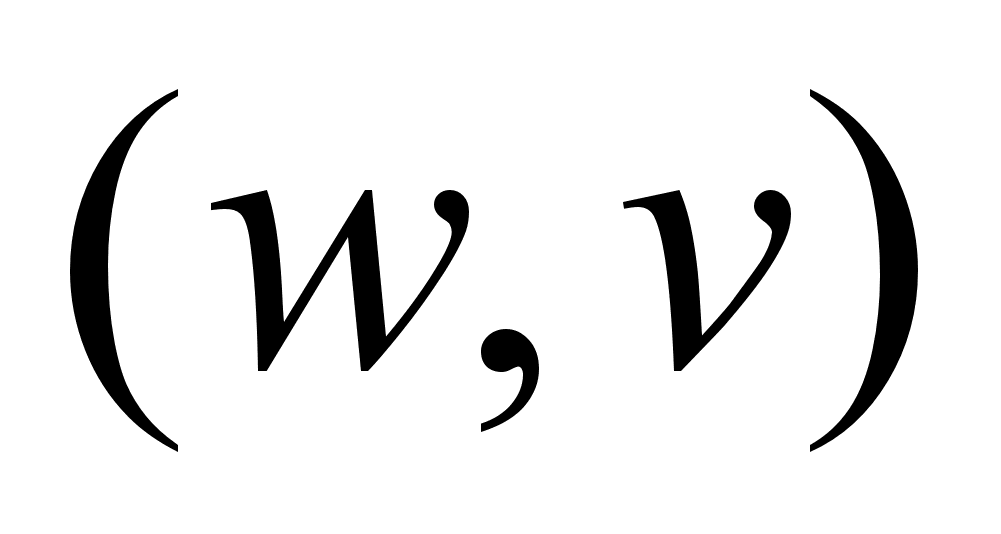 .
Выберем любое
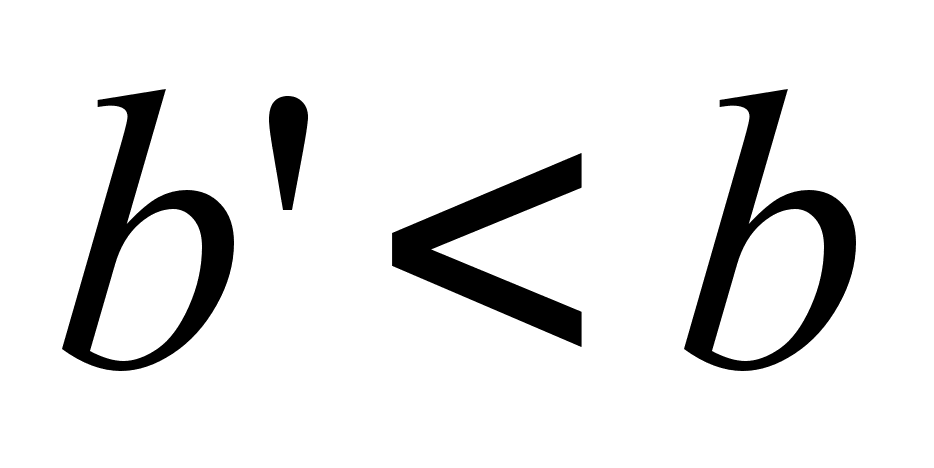 ,
и рассмотрим
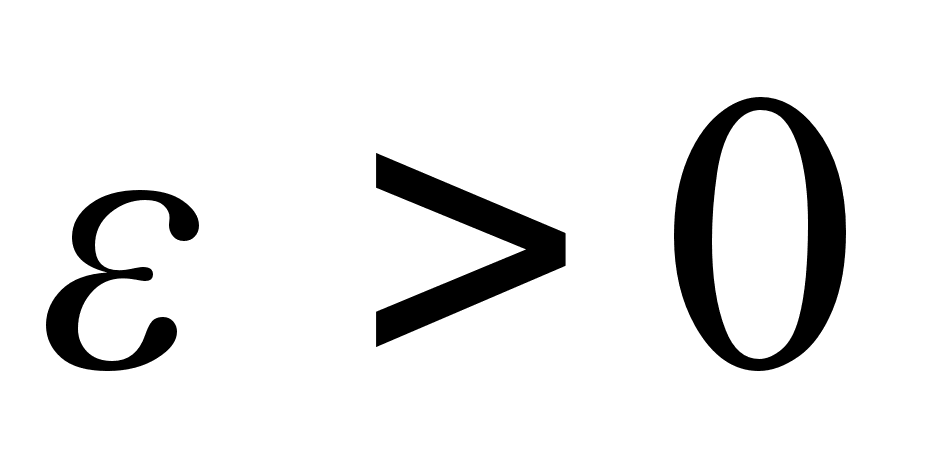 ,
такое что
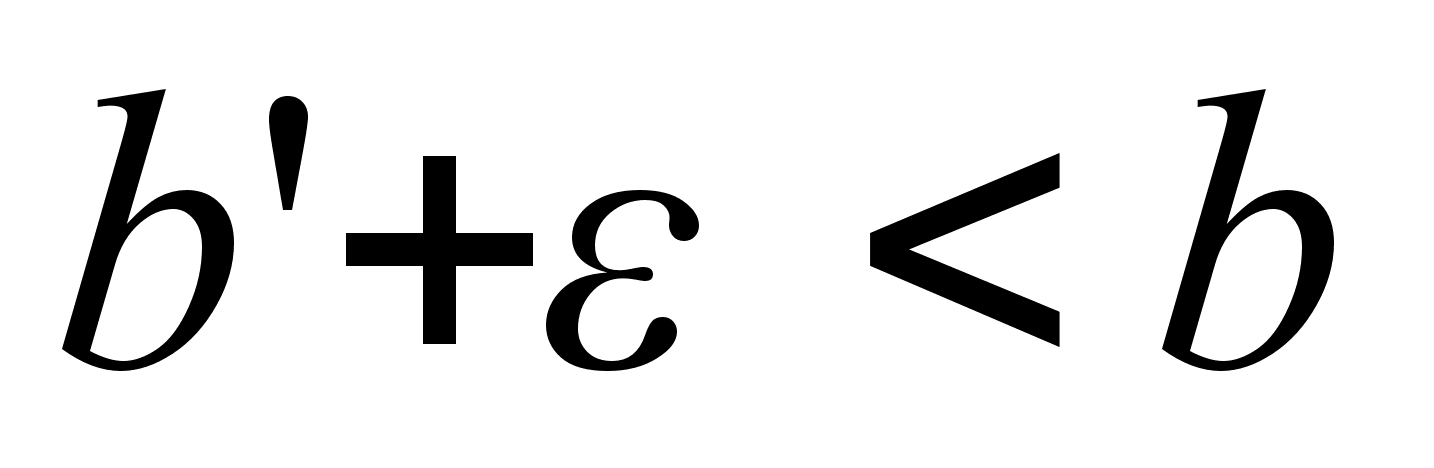 .
Так как
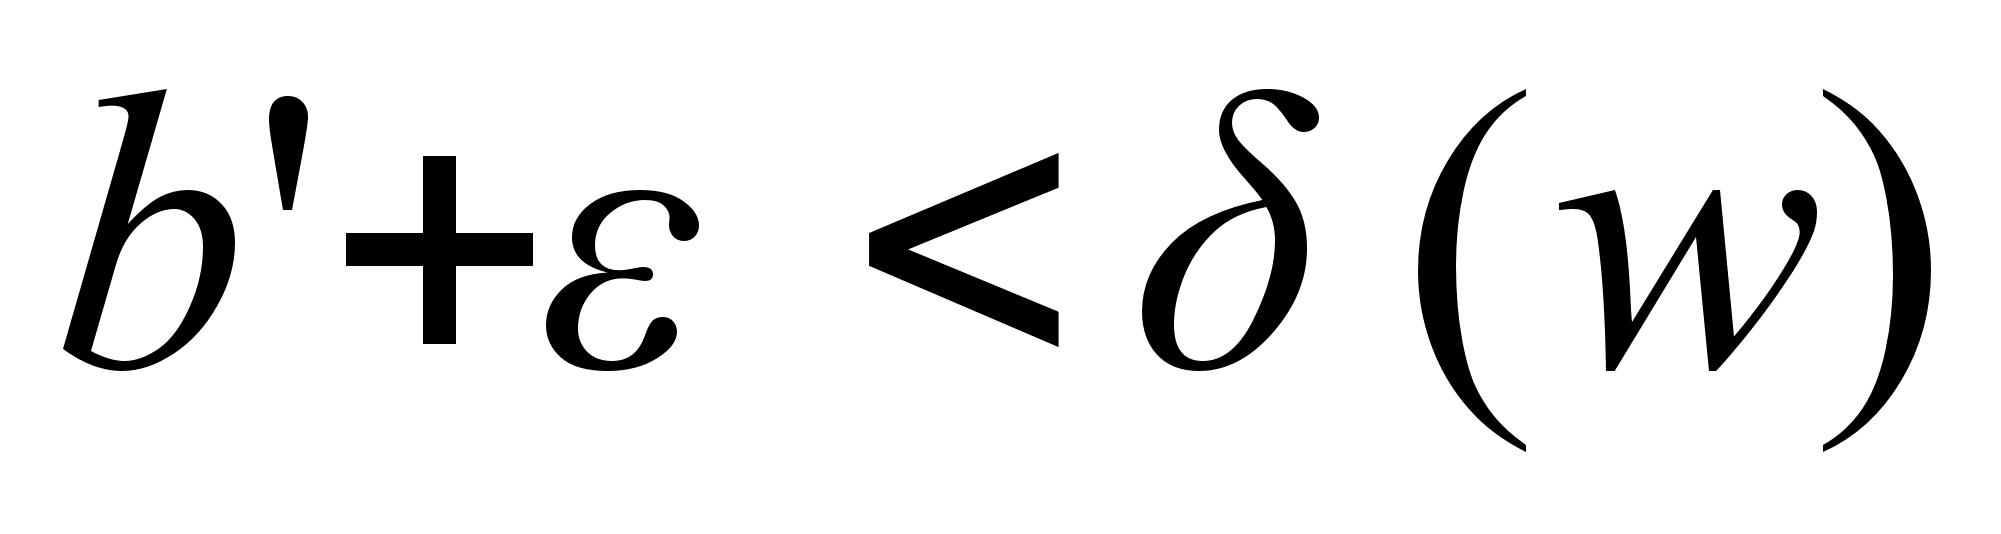 ,
Предположение
2 подразумевает,
что
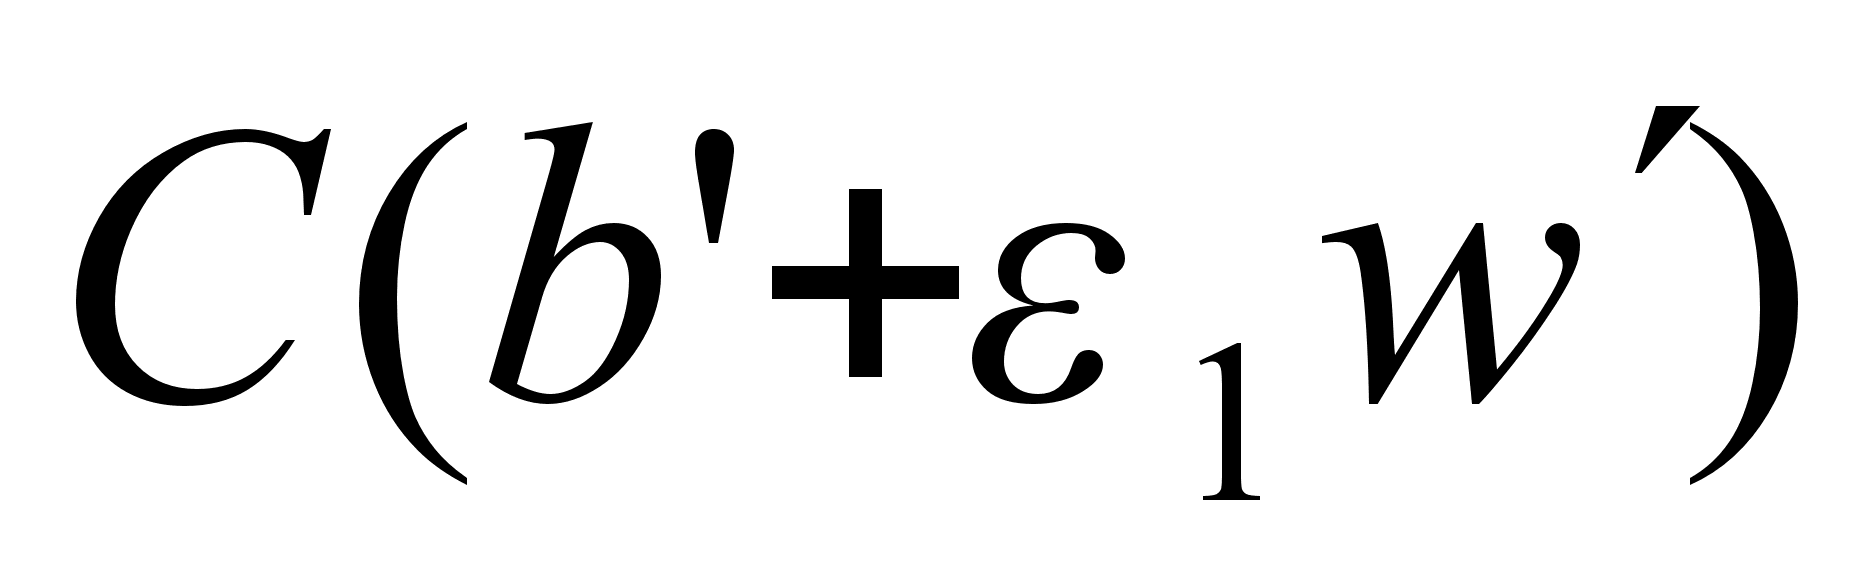 стремится к
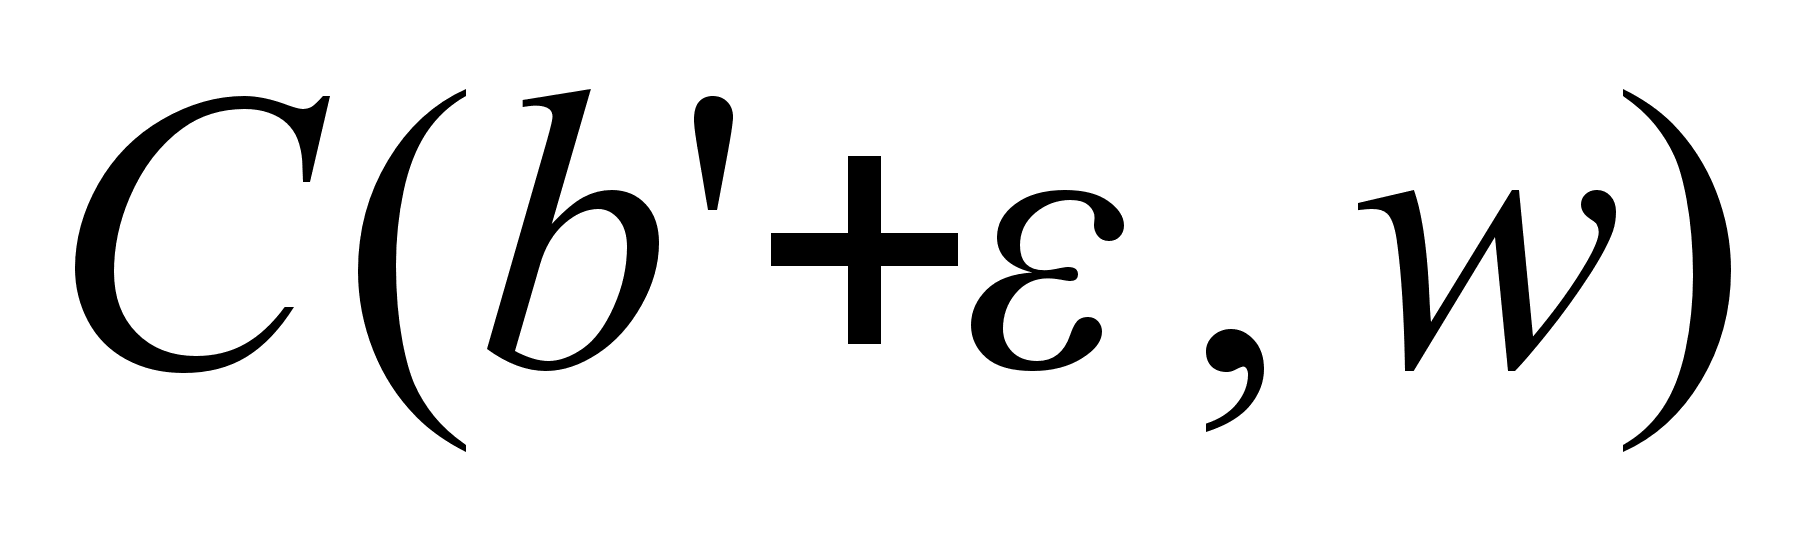 поскольку
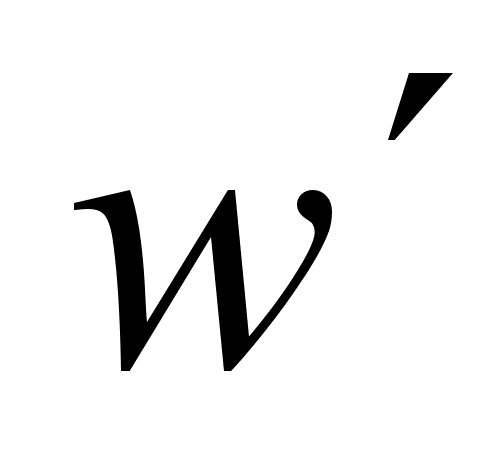 стремится к
w. Поэтому
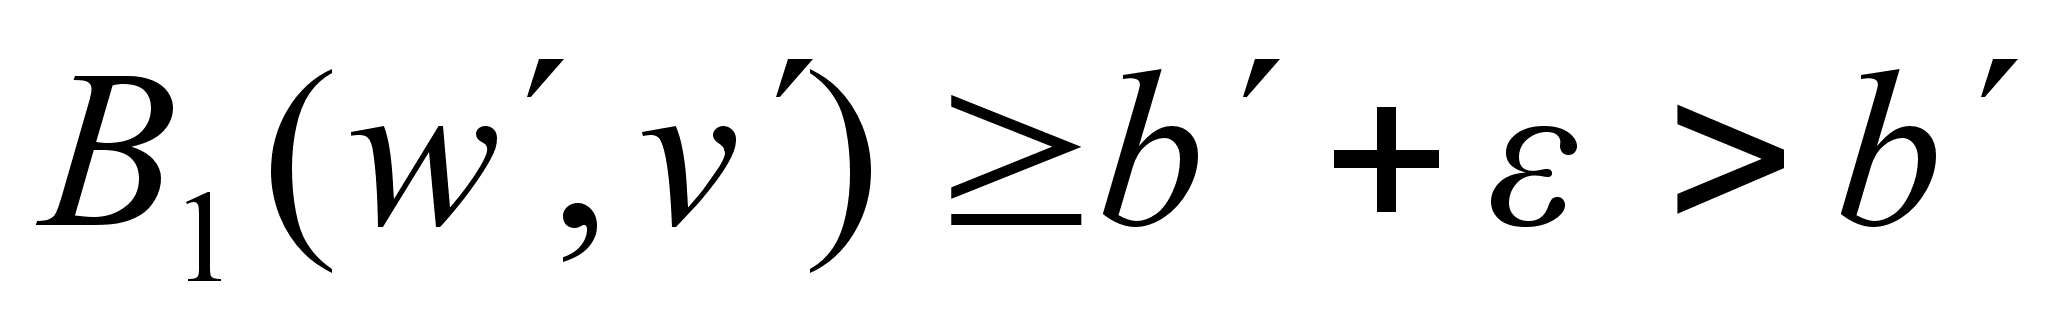 для
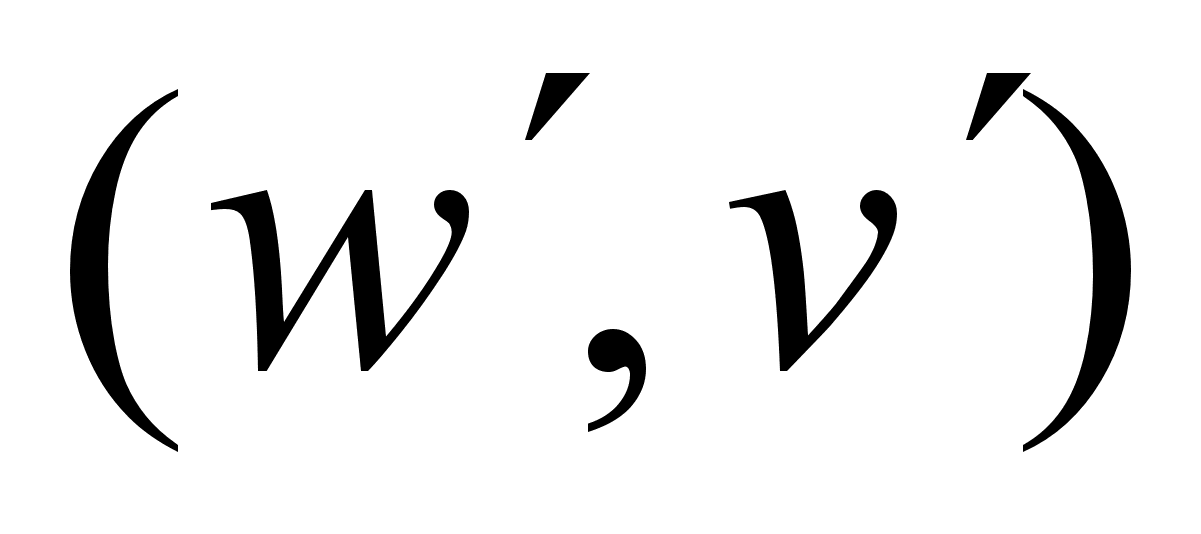 ,
достаточно
близкого к (w,
v). Теперь
выберем любое
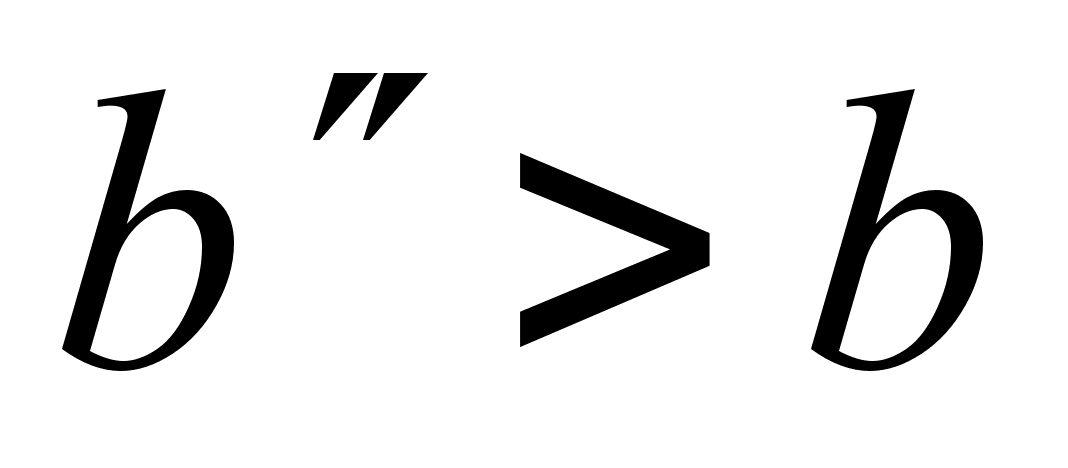 .
Если
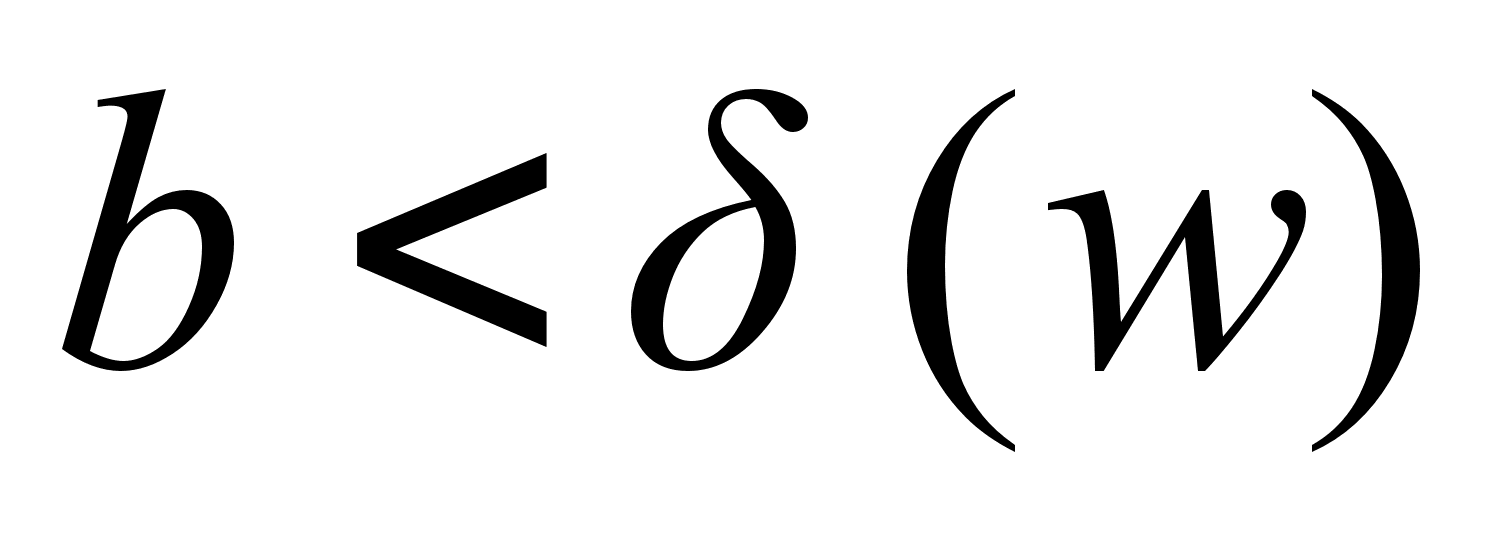 ,
тогда
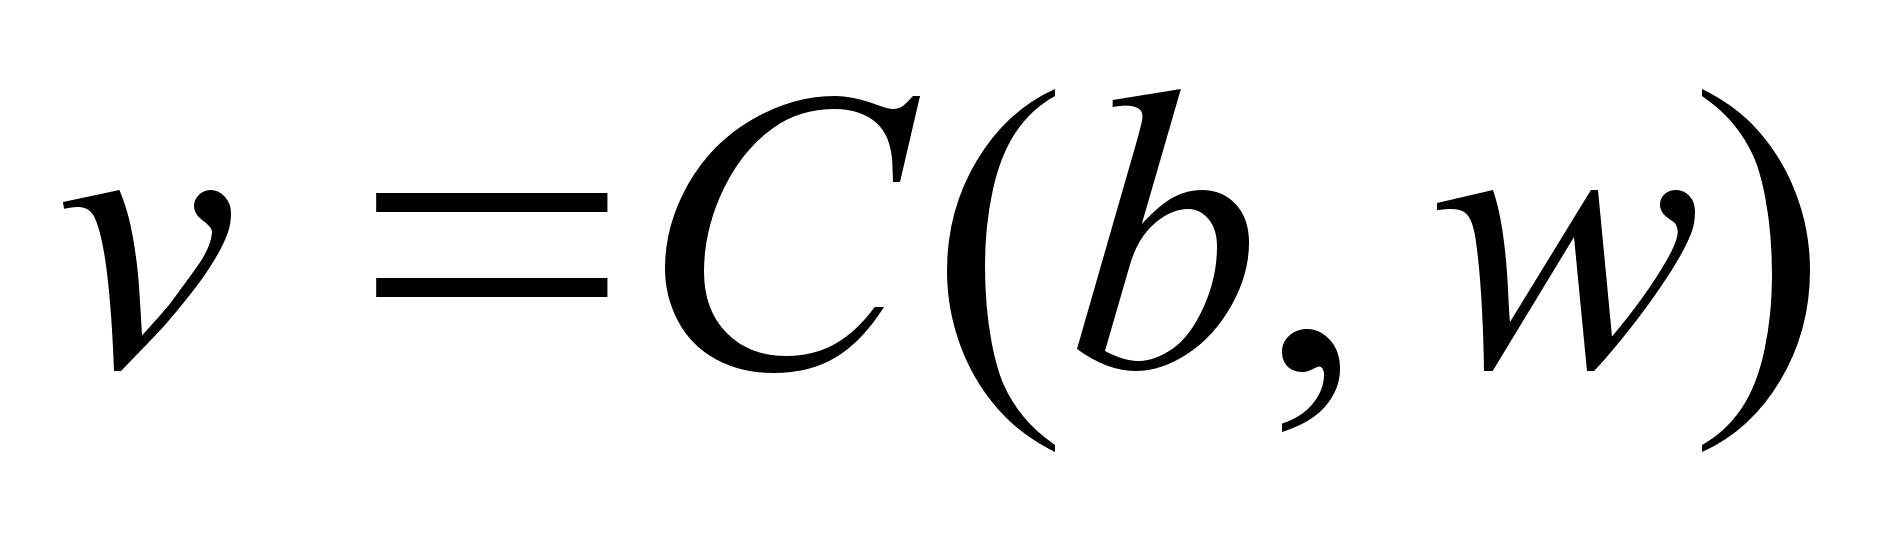 (так как C (x,w)
непрерывен
в х для
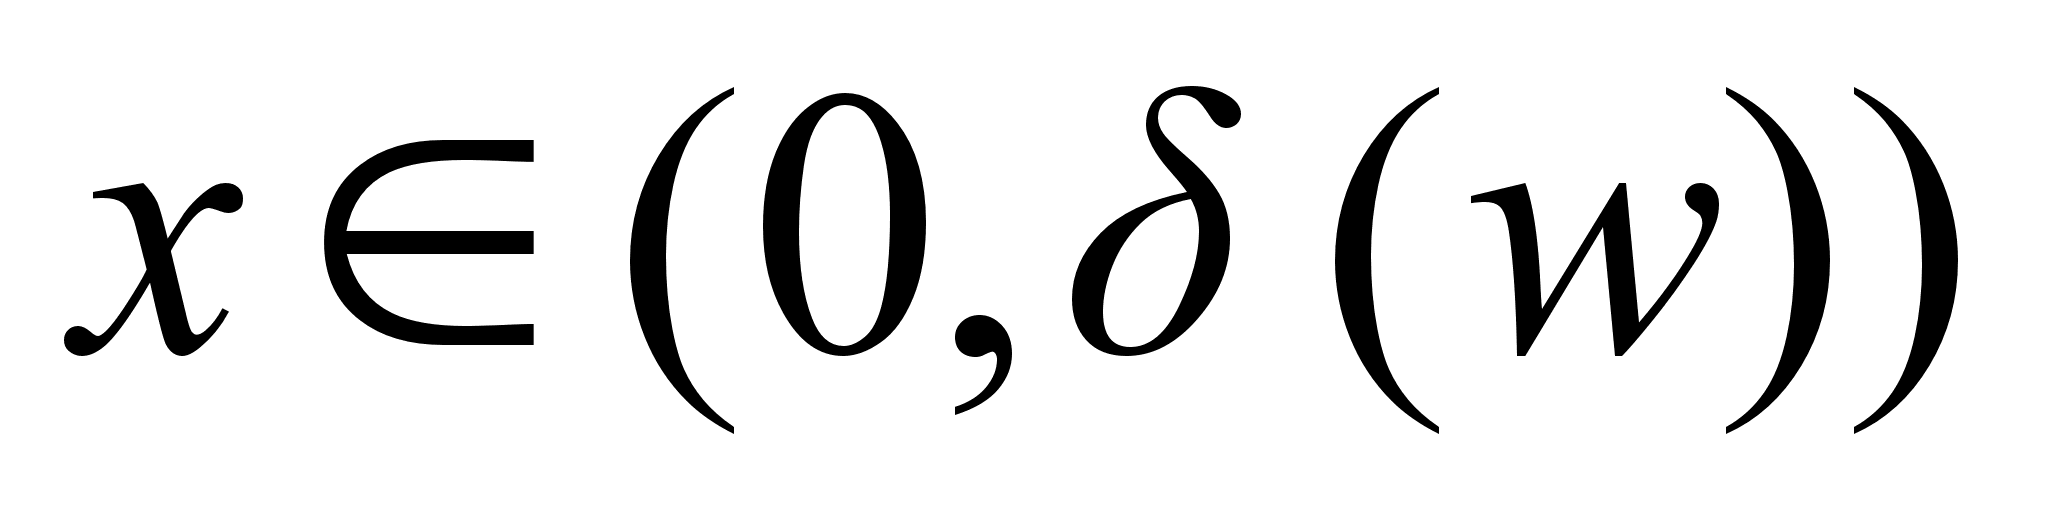 ,
выпуклостью),
поэтому
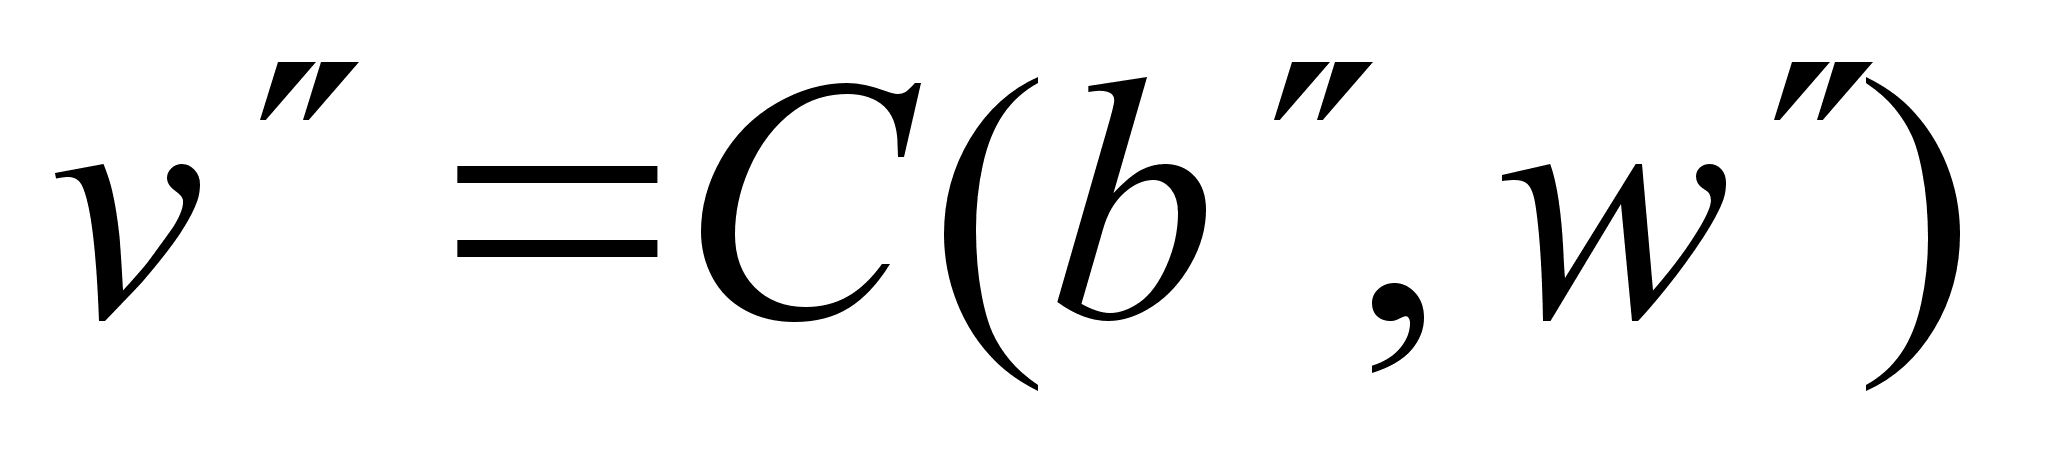 для
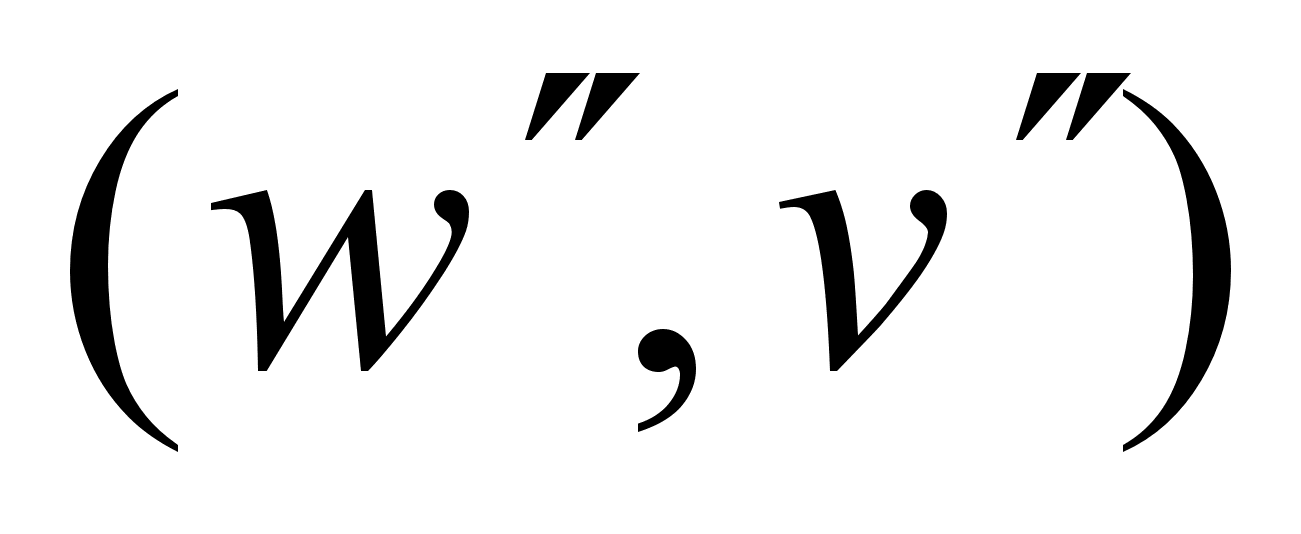 ,
достаточно
близкого к (w,
v). Теперь,
предположим
что
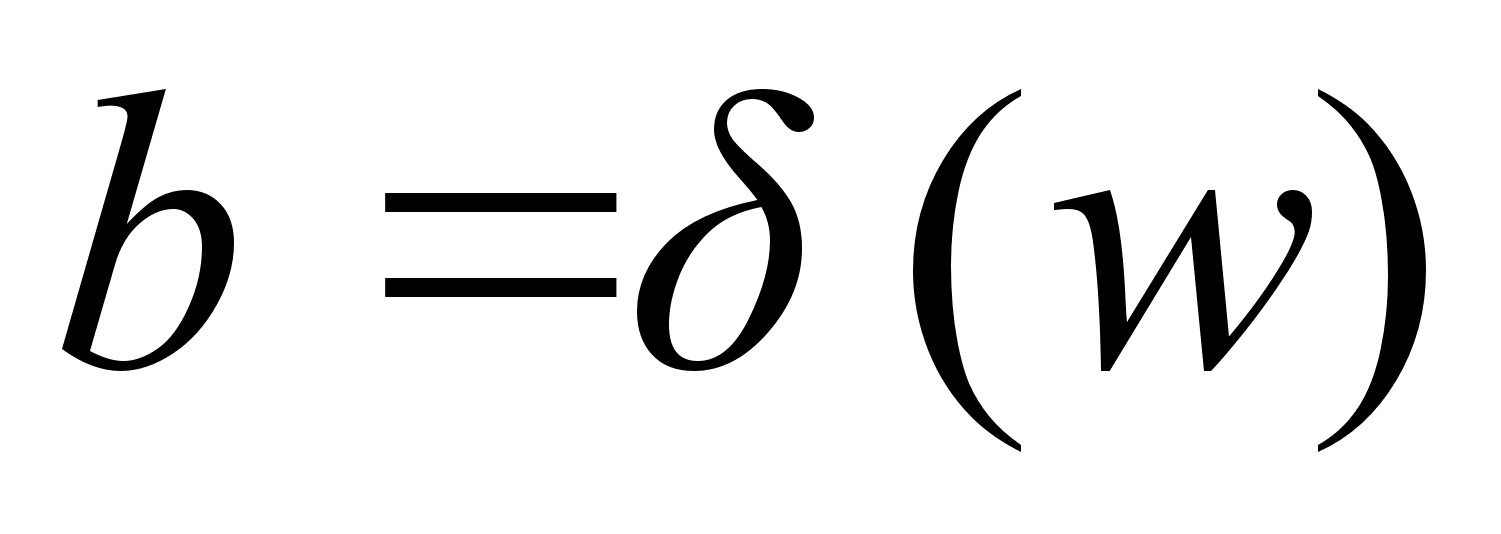 .
Предположение
.2 подразумевает,
что
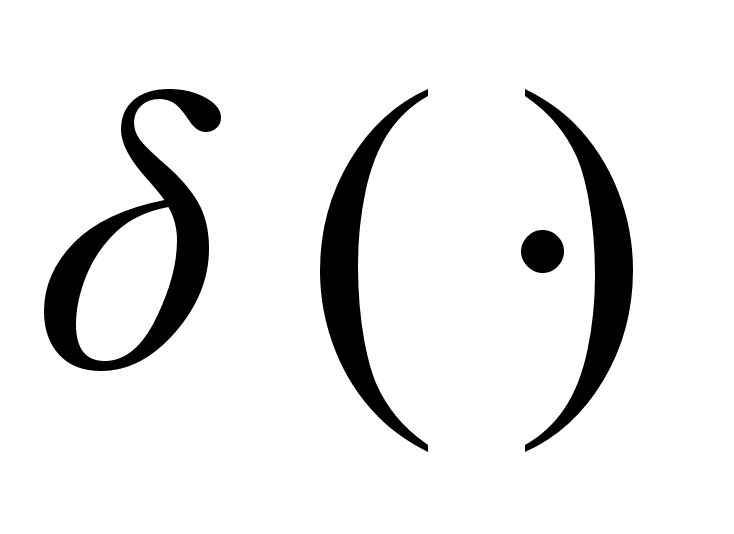 непрерывна,
поэтому
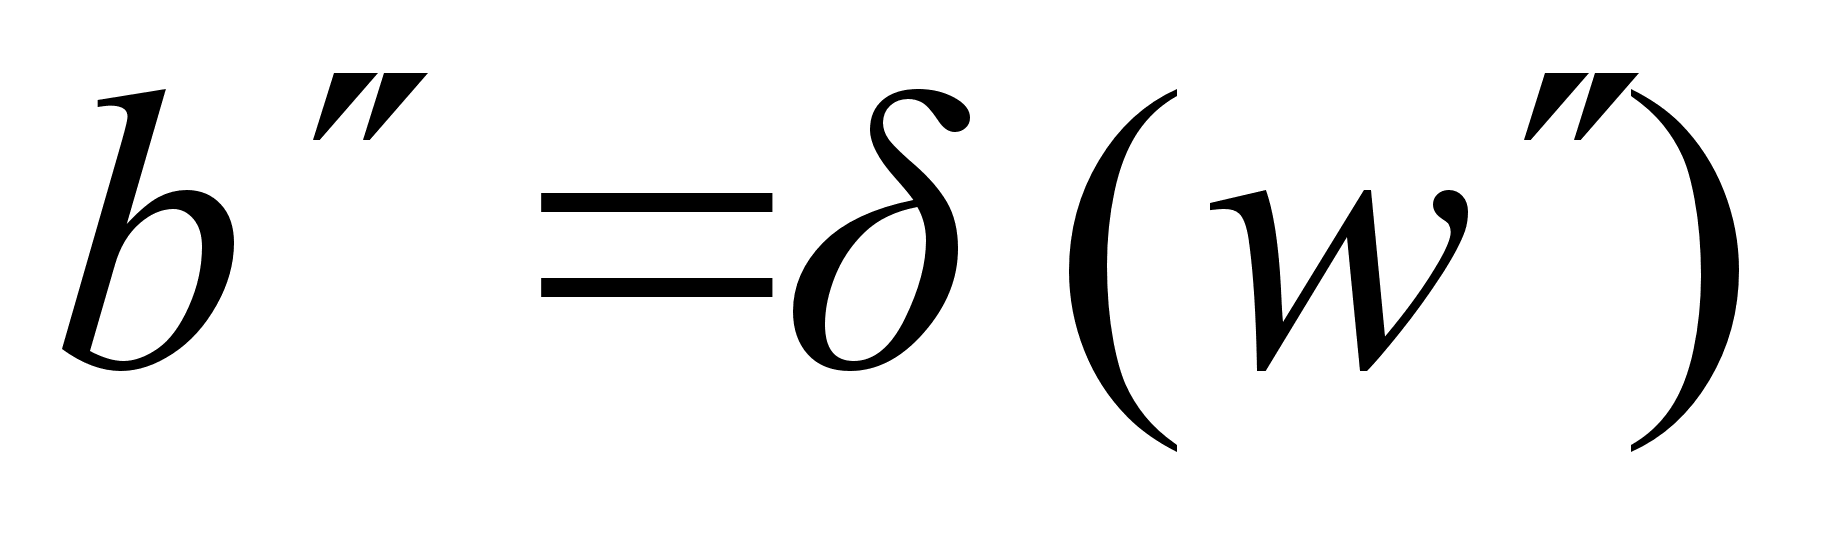 для
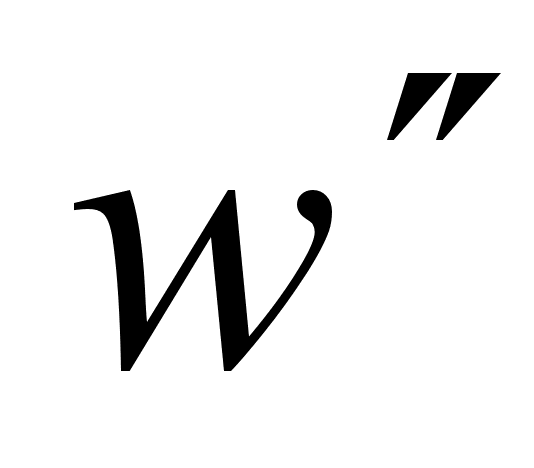 достаточно
близкого к w,
это подразумевает,
что
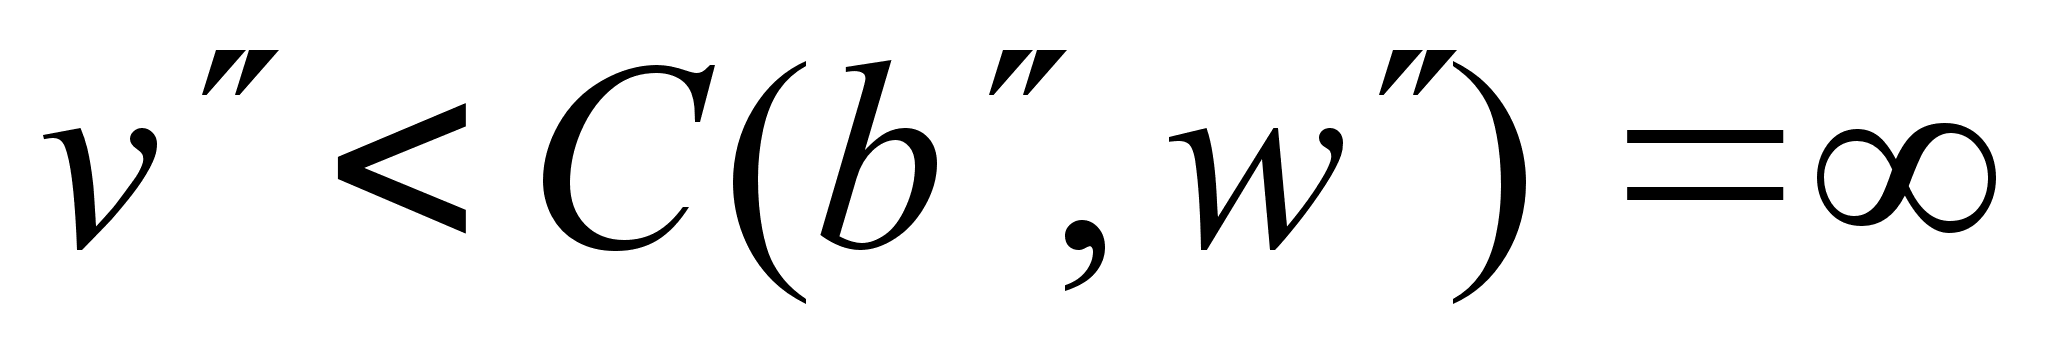 для
,достаточно
близкого к (w,
v). В сумме
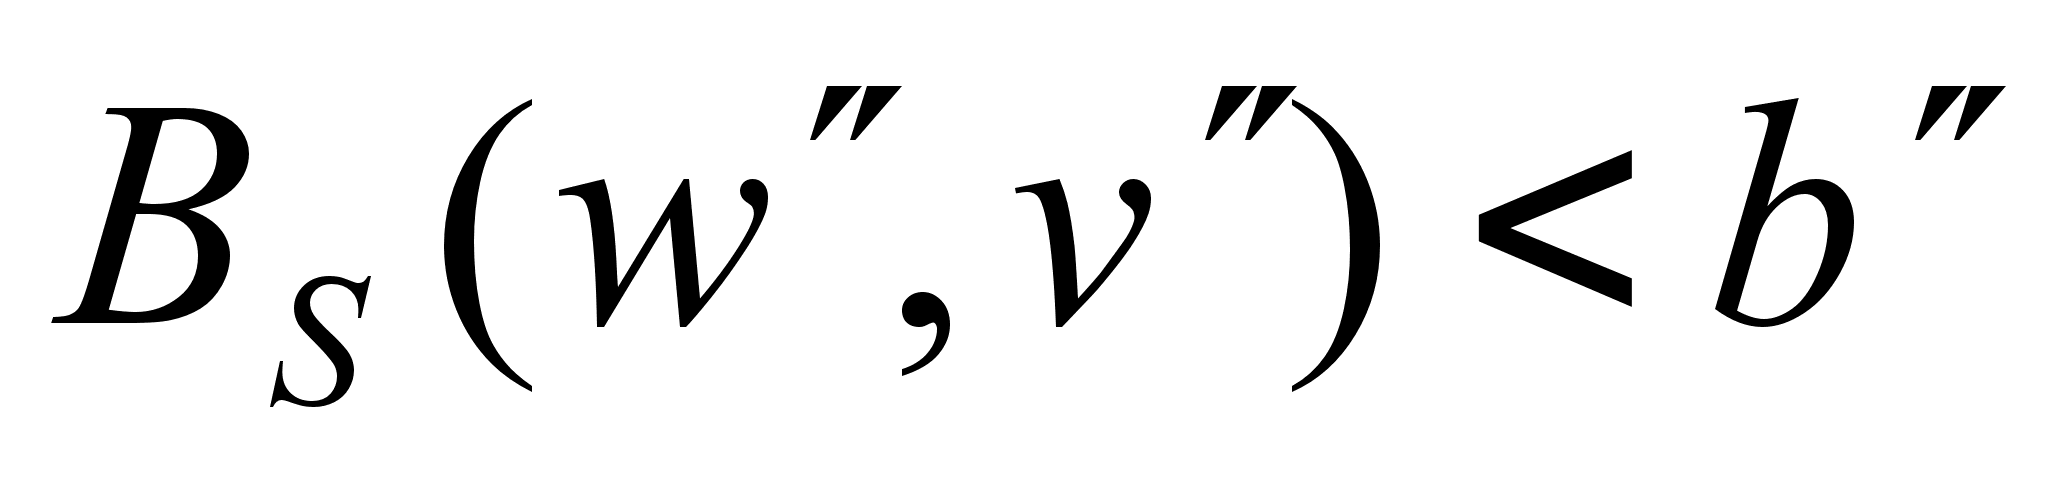 для
,
достаточно
близкого к (w,
v). Объединяя
эти два доказательства,
мы делаем вывод
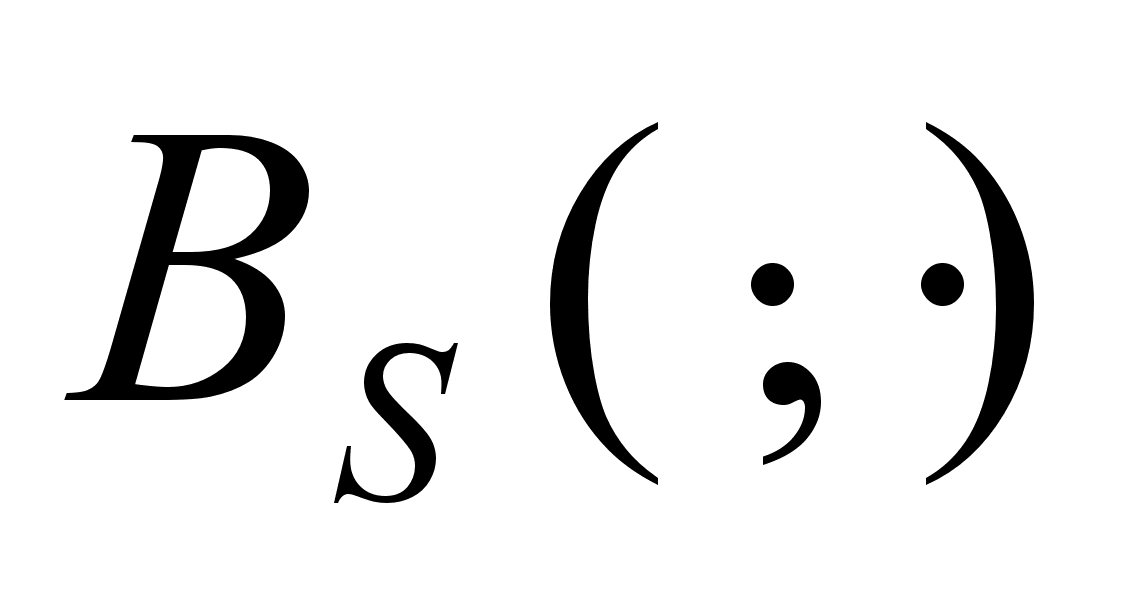 непрерывно.
(ii)
P3- Слабая монотонность
следует легко
из Предположений
1, 3, и 4, которые
подразумевают
что C (x, w) не возрастающая
в
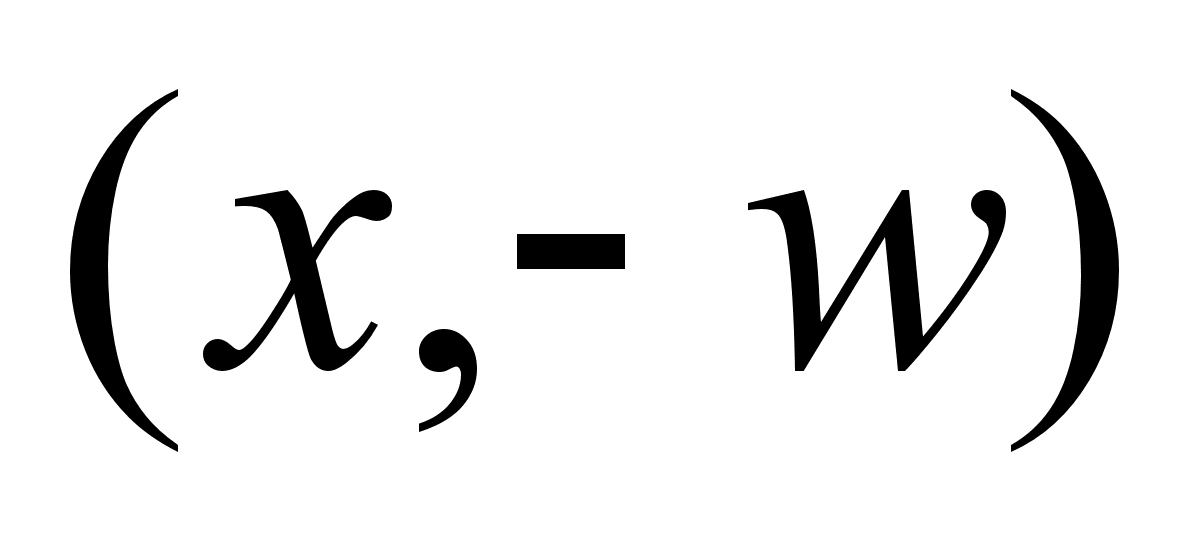 .
Чтобы показать
строгую монотонность,
для любого (w,
v), снова
предположим
что
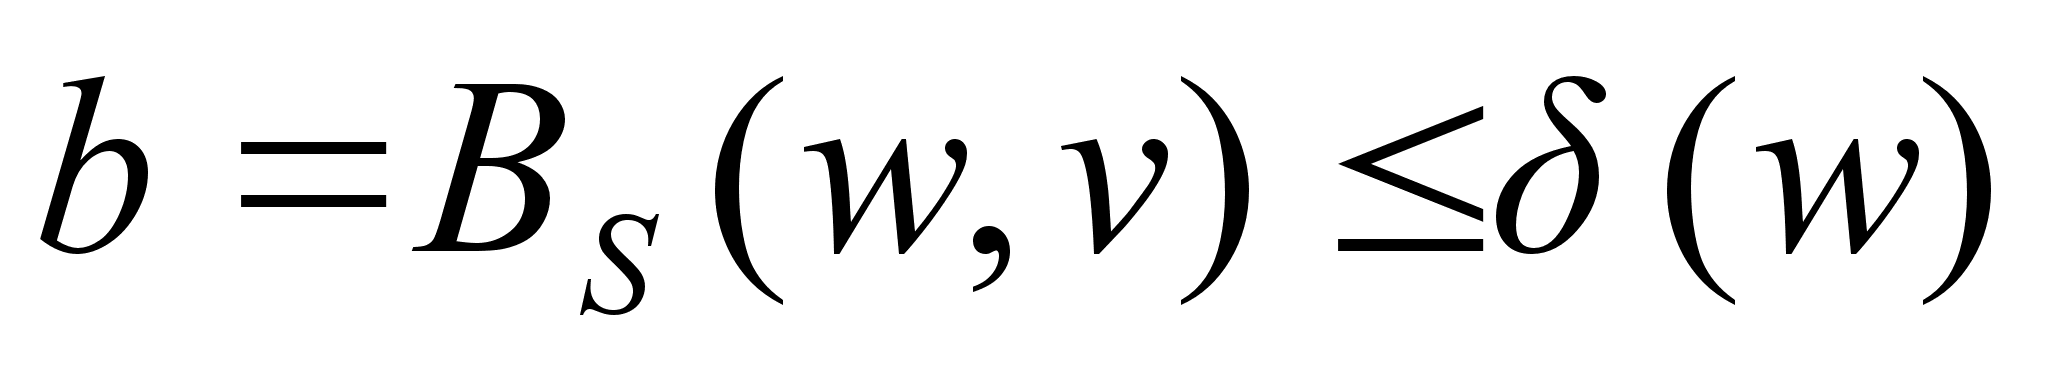 ,
самое высокое
значение
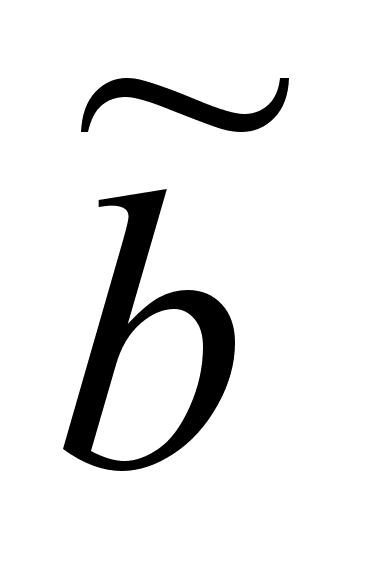 удовлетворяет
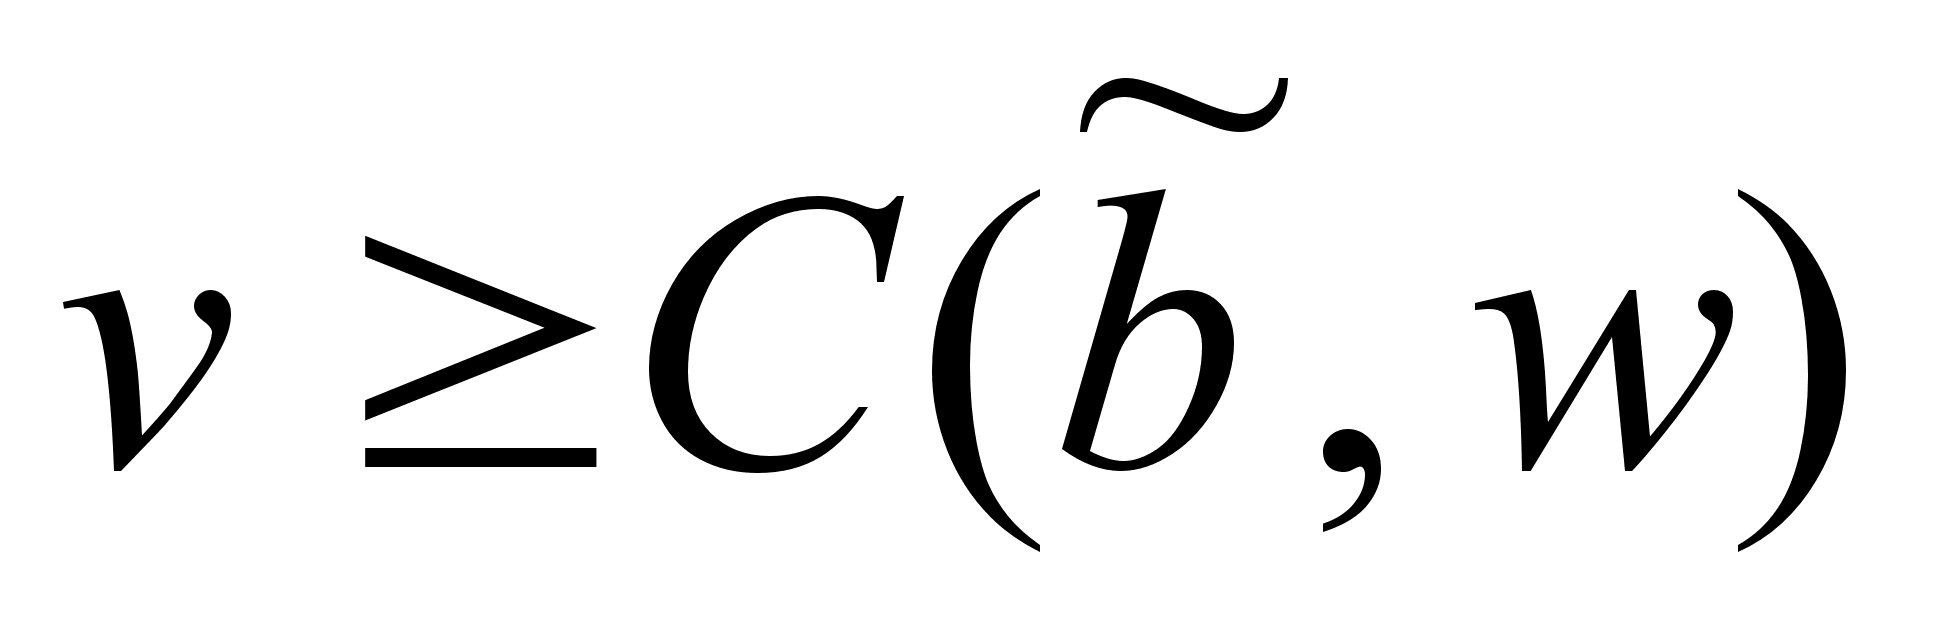 .
Рассмотрим
любой
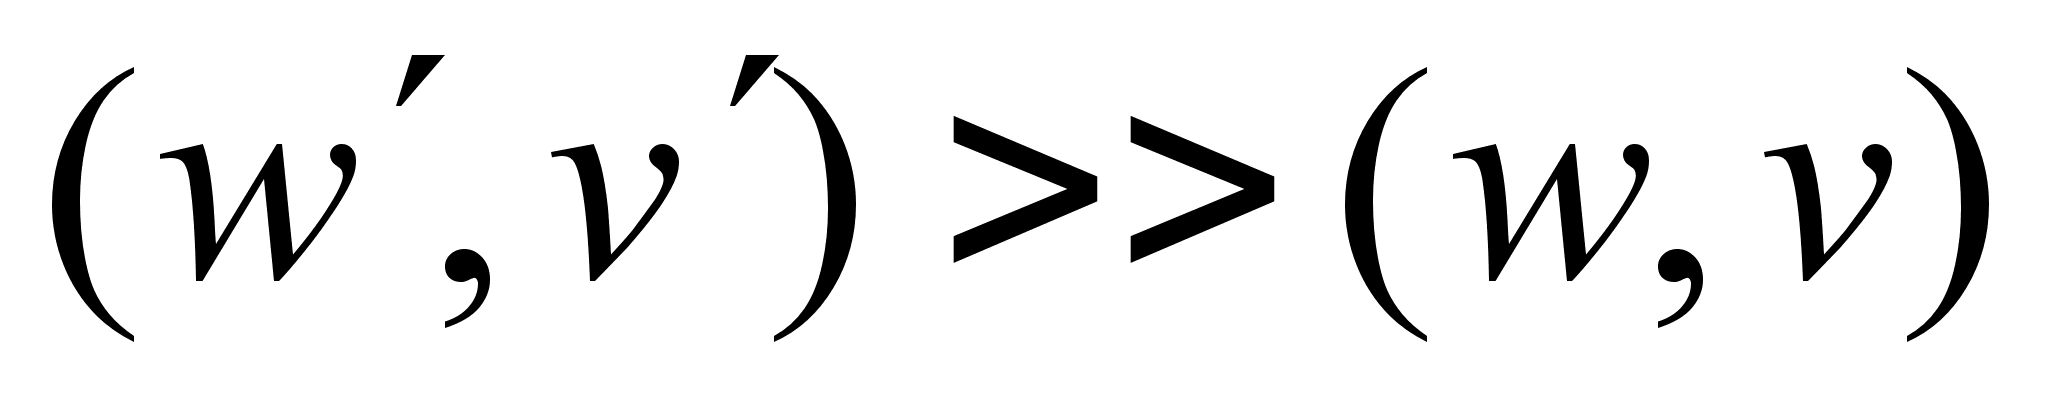 .
В соответствии
с Предположением
3 для любого
там существует
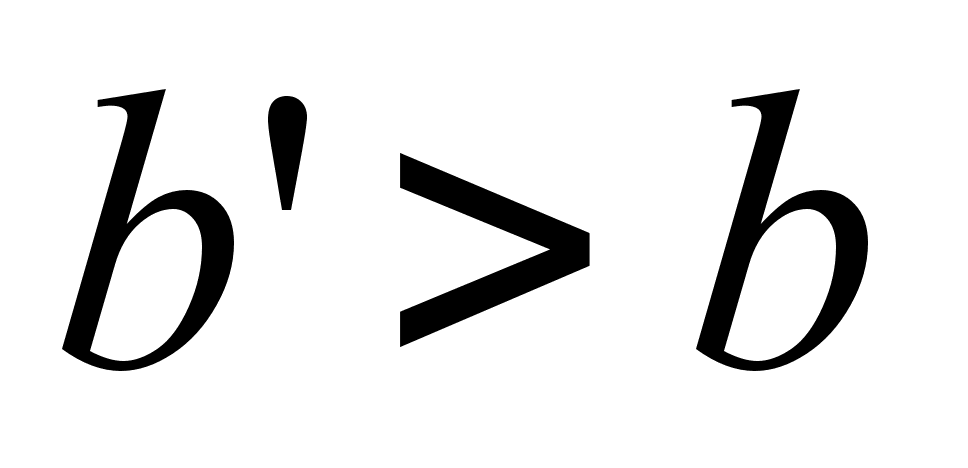 ,
такое что
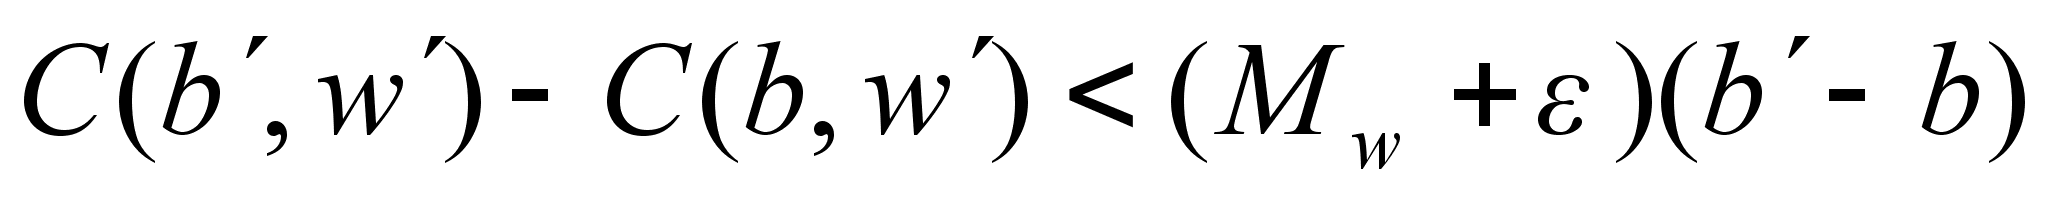 .
тогда
следует, что
существует
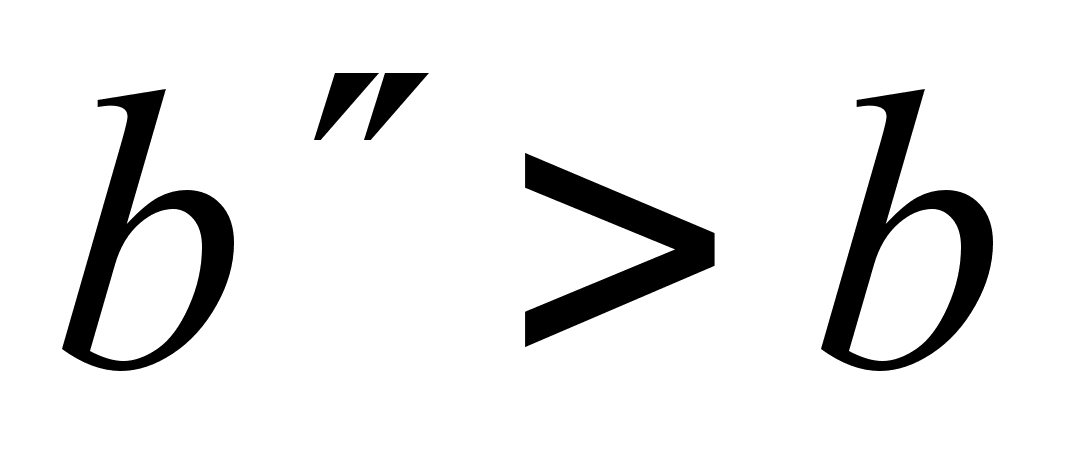 такое что
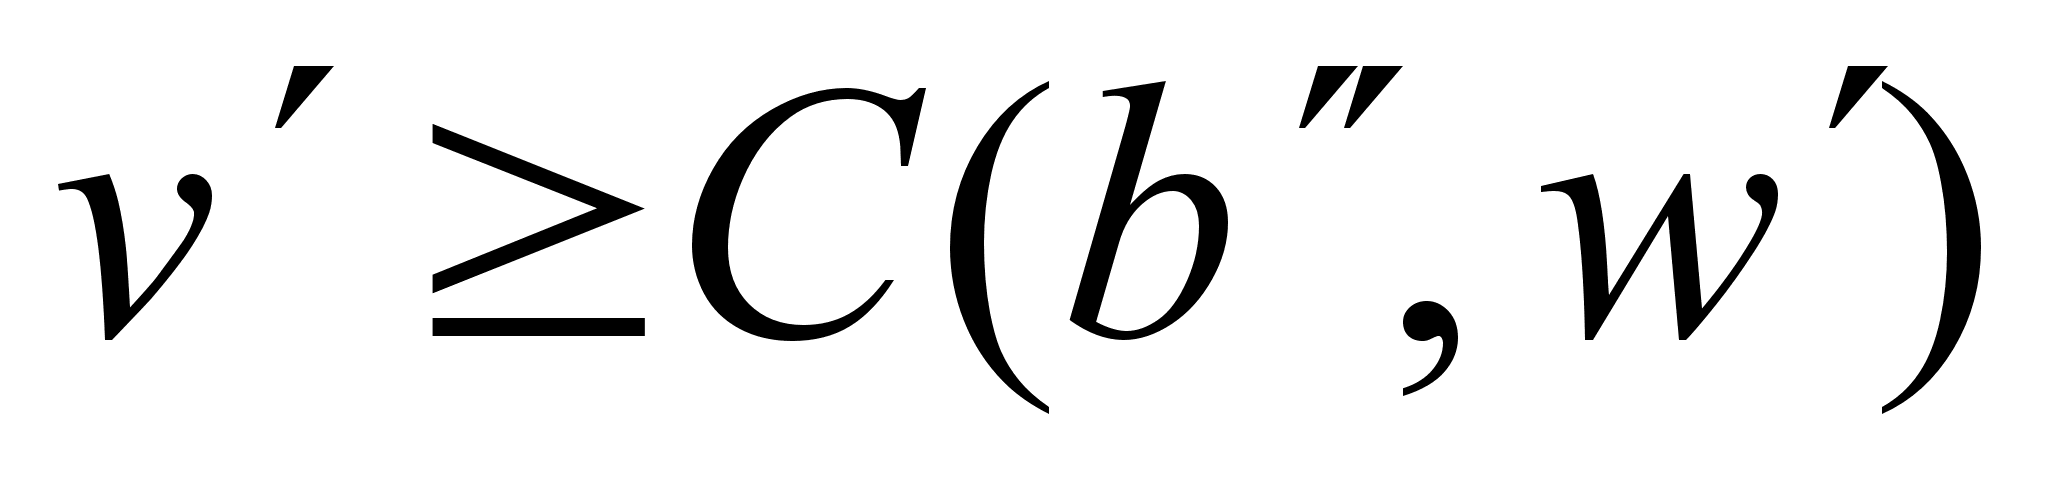 который подразумевает
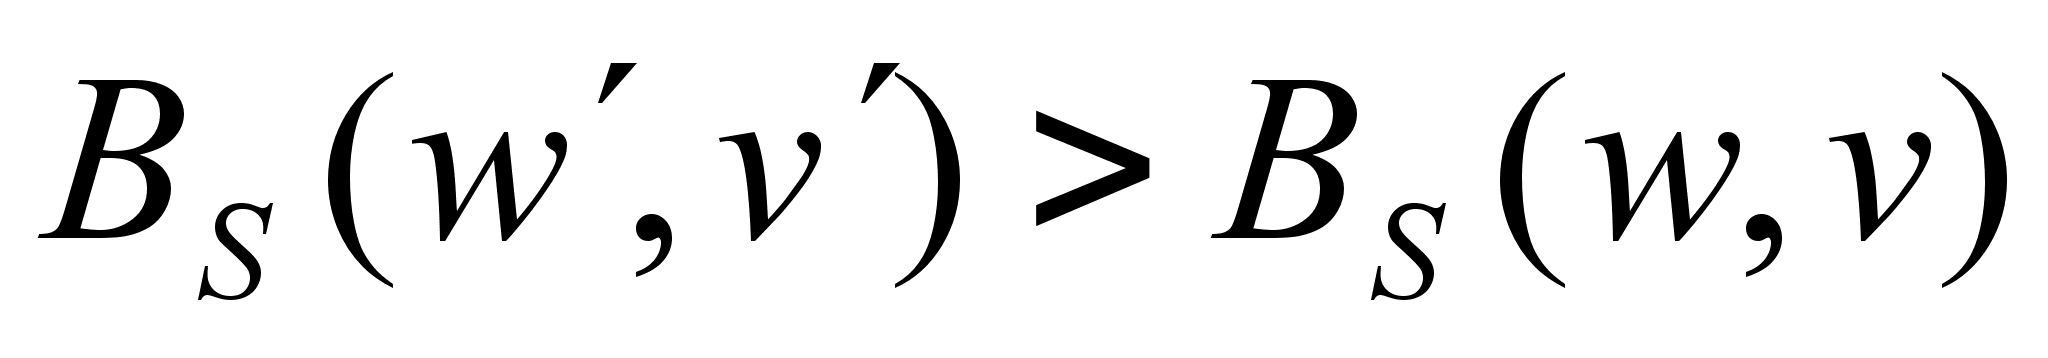 .
(iii)
P4: Согласно
данным P3 и Предположения
4, претендент
типа делает
самым высоким
предложение,
6, и доброволен.
Точно так же
тип -
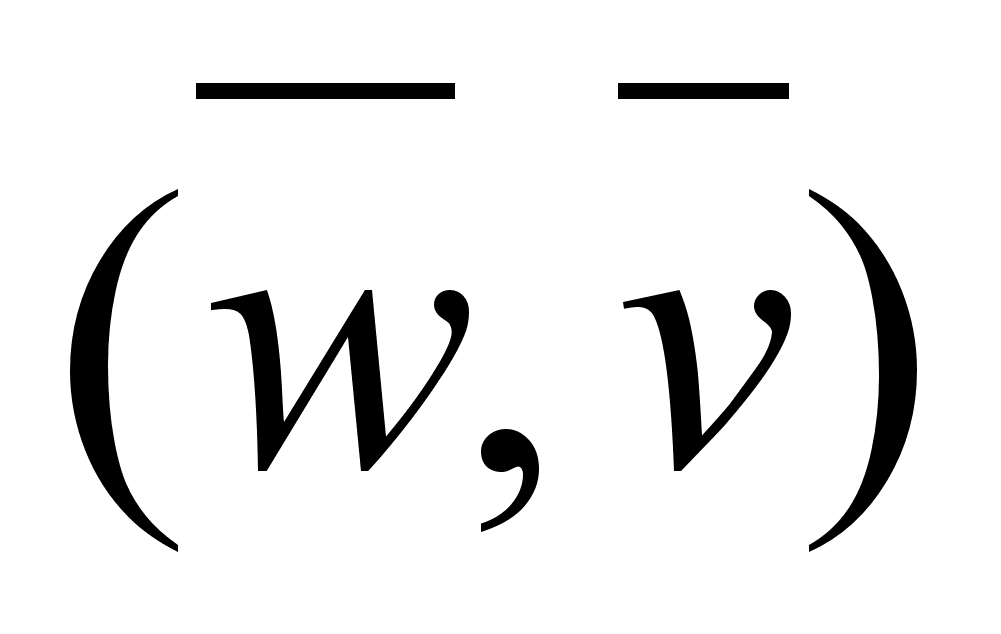 претендент
делает самое
низкое и добровольное
предложение
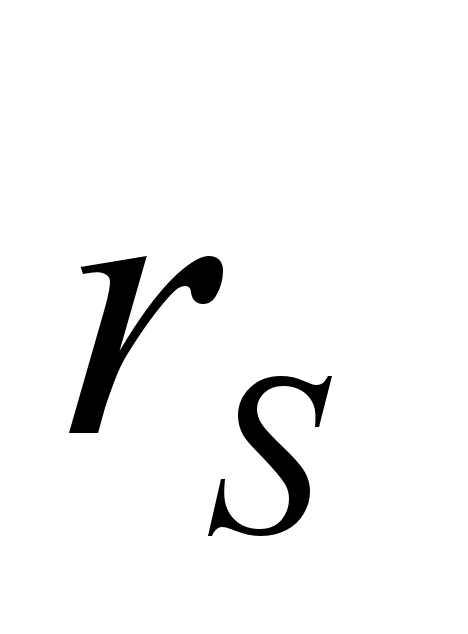 .
Если, учитывая
непрерывность
функции
,
тогда выполняется
P4 . ||
Доказательство Леммы 3
Учитывая
непрерывность
равновесия
Bayes-Nash, монотонность
слабо сохраняется
т.к. плата увеличивается
с предложением
в смысле стохастического
господства
первого порядка
(см. сноску 16).
Предложение
равновесия
должно возрастать
строго, когда
и w и v возрастают
(строго монотонно),
иначе существовал
бы прямоугольник
типов, который
делал бы те же
самые предложения,
которые непоследовательны
с равновесием,
т.к. предпочтительнее
возрастание
подъема предложения.
Таким образом,
P3 выполняется.
Учитывая
непрерывность
и монотонность
предложений,
P4 также выполняется,
так как претенденты
с
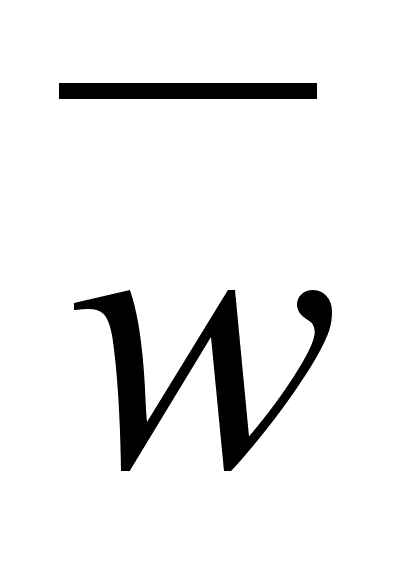 делают, и максимальные
и минимальные
предложения
равновесия,
и они добровольны,
в соответствии
с Предположением
4
Теперь
мы покажем, что
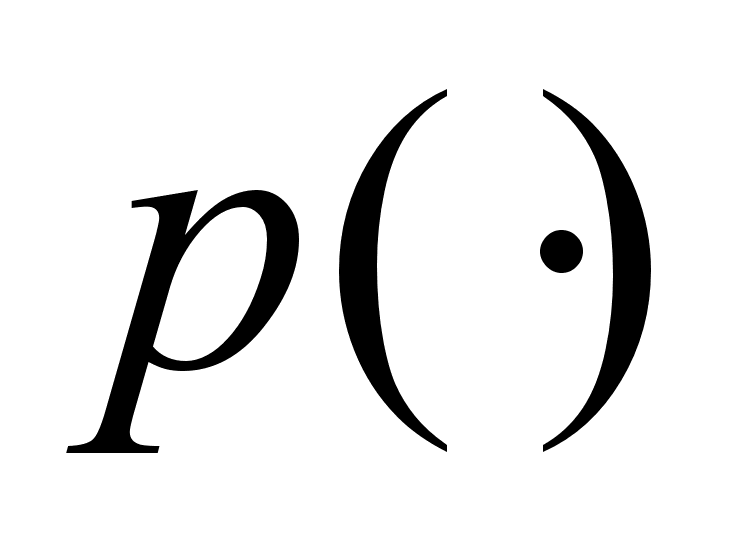 строго возрастает,
и дифференцируемо
внутри интервала
предложений
равновесия.
Строгая монотонность
очевидна, так
как никакое
предложение
не может быть
сделано с
положительной
вероятностью.
Если
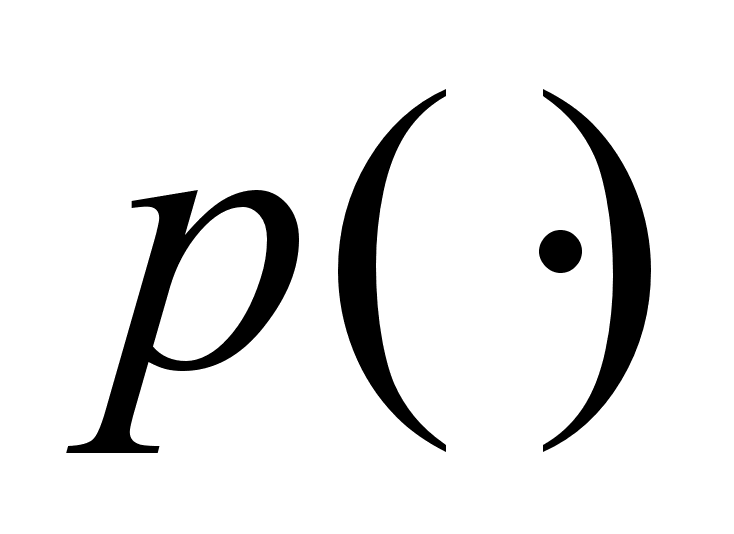 возрастает,
оно дифференцируемо
почти по всему
этому интервалу.
Выберем произвольное
b внутри интервала
предложений
равновесия
и пусть
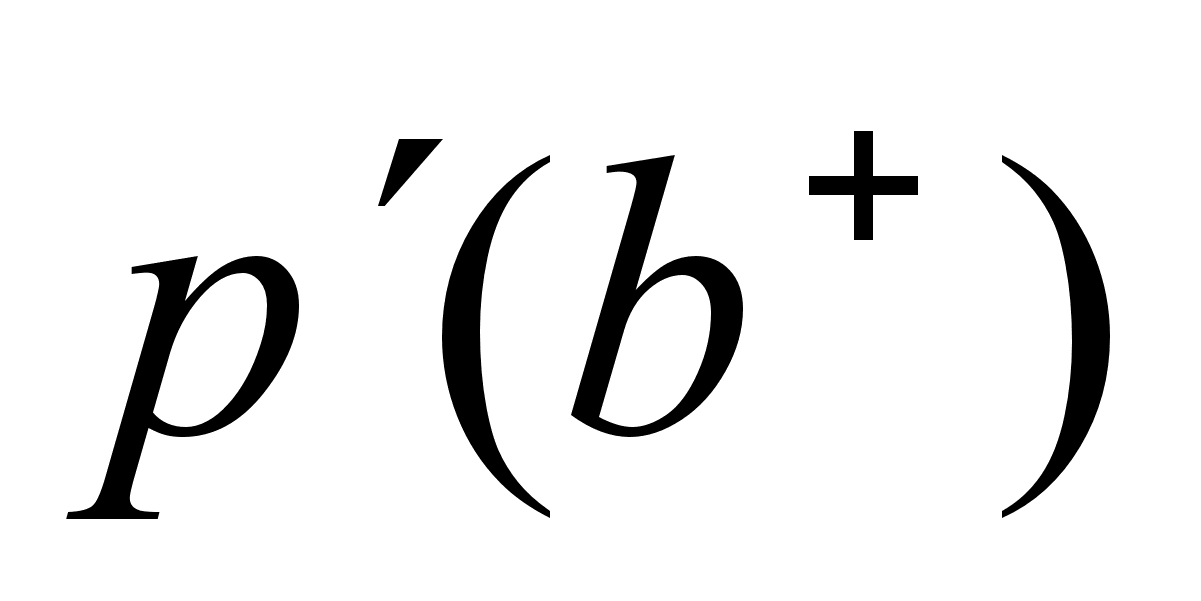 и
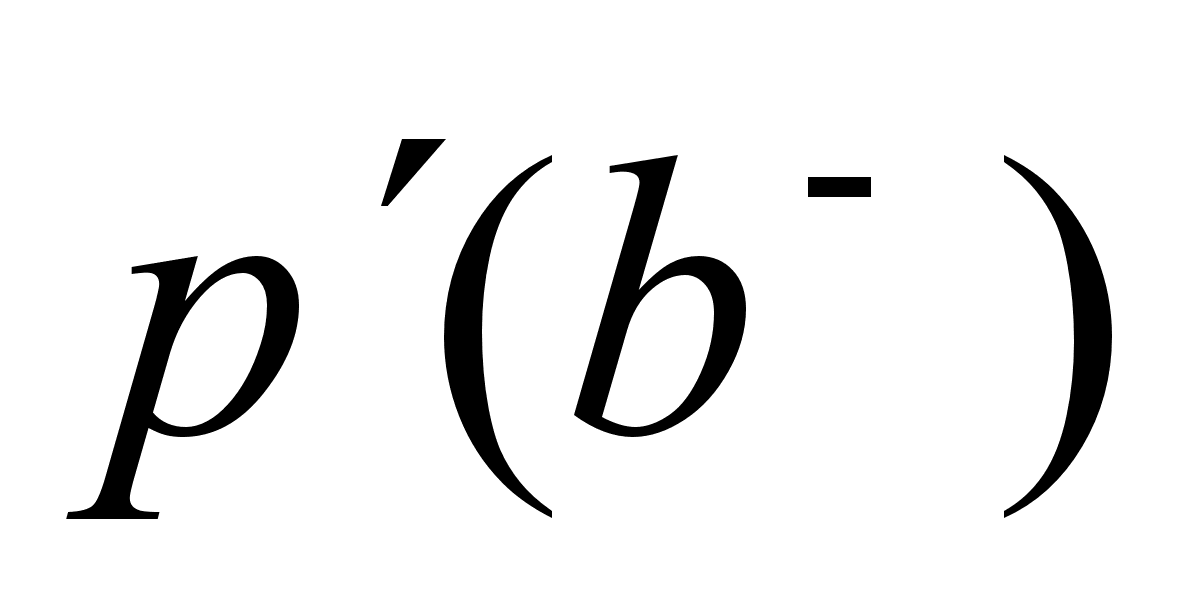 обозначают
правые и левые
производные
в b, соответственно.
(Правые и левые
пределы
в b оба равный
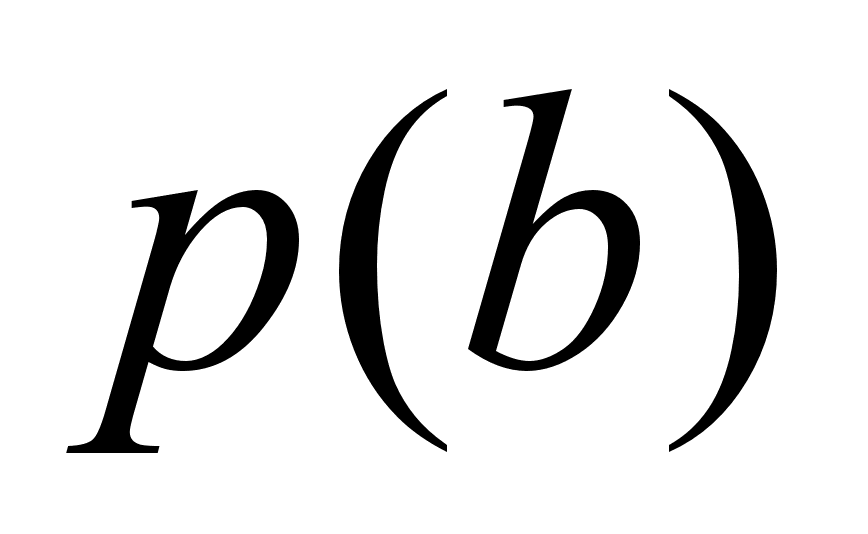 ,
так как
непрерывна).
Так как b находится
внутри предложений
равновесия,
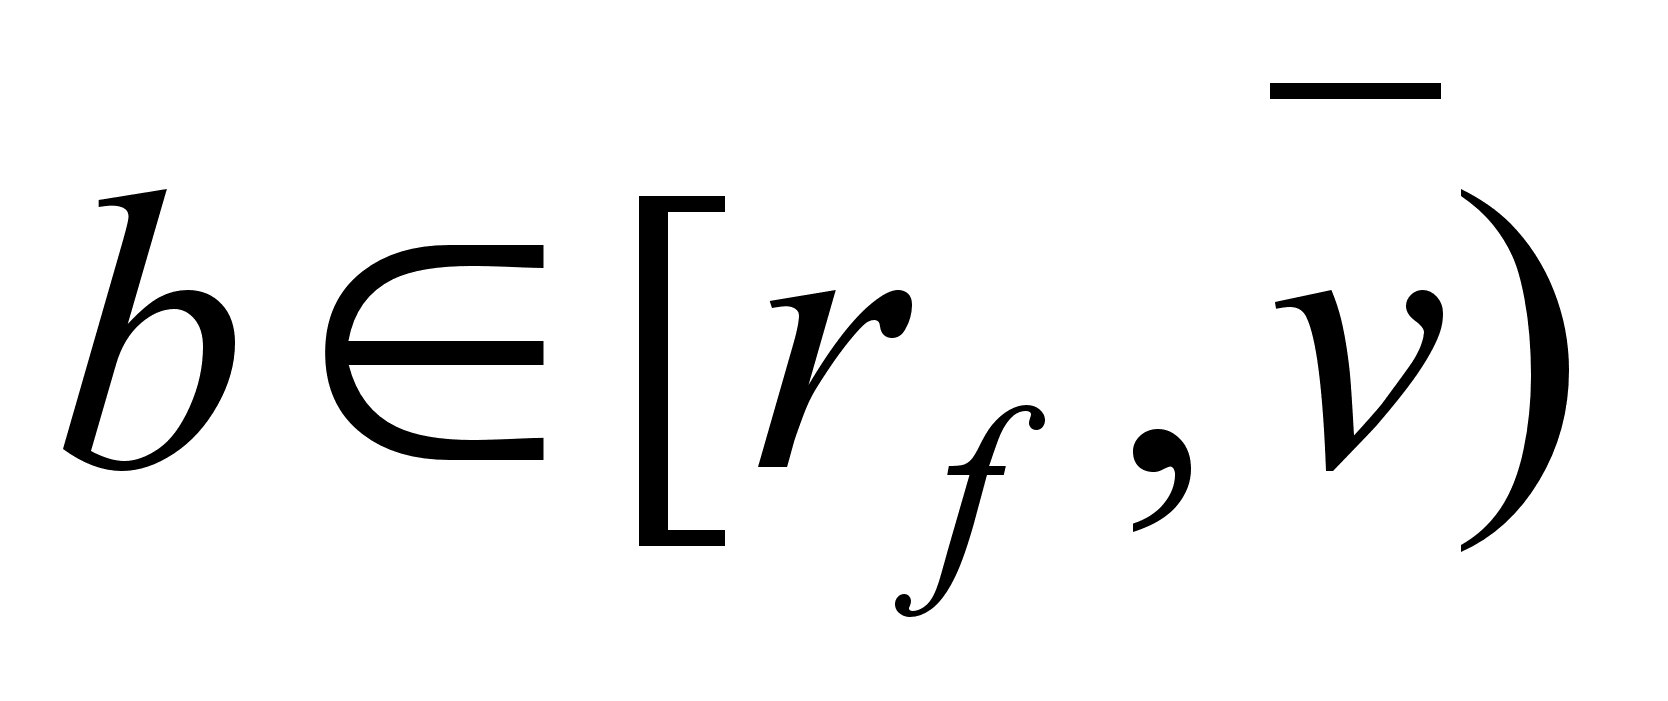 .
Кроме того, там
существует
тип
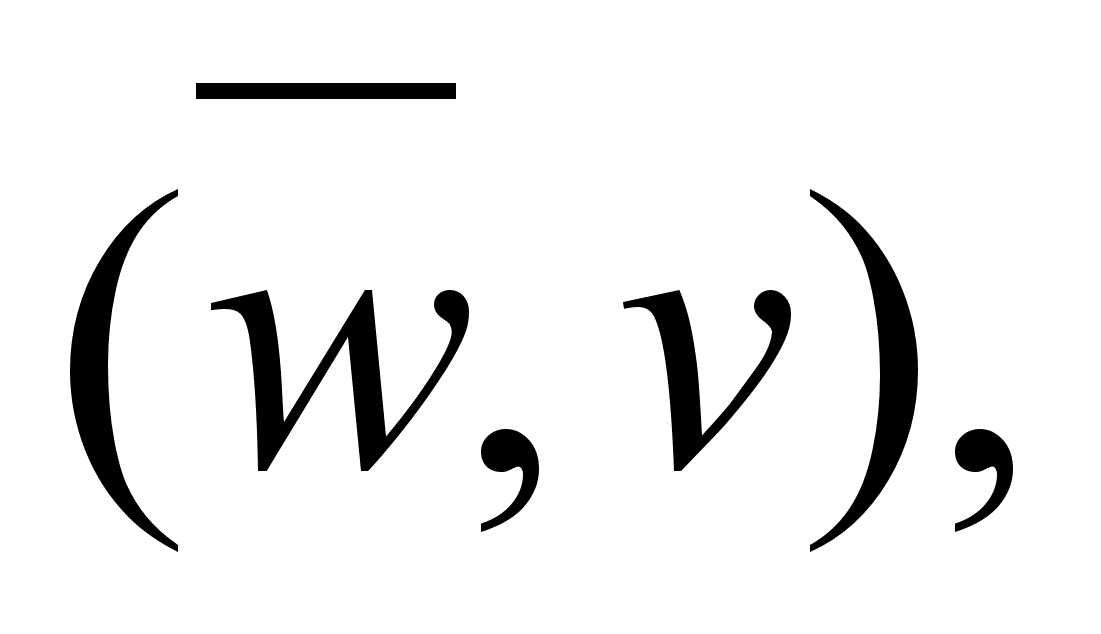
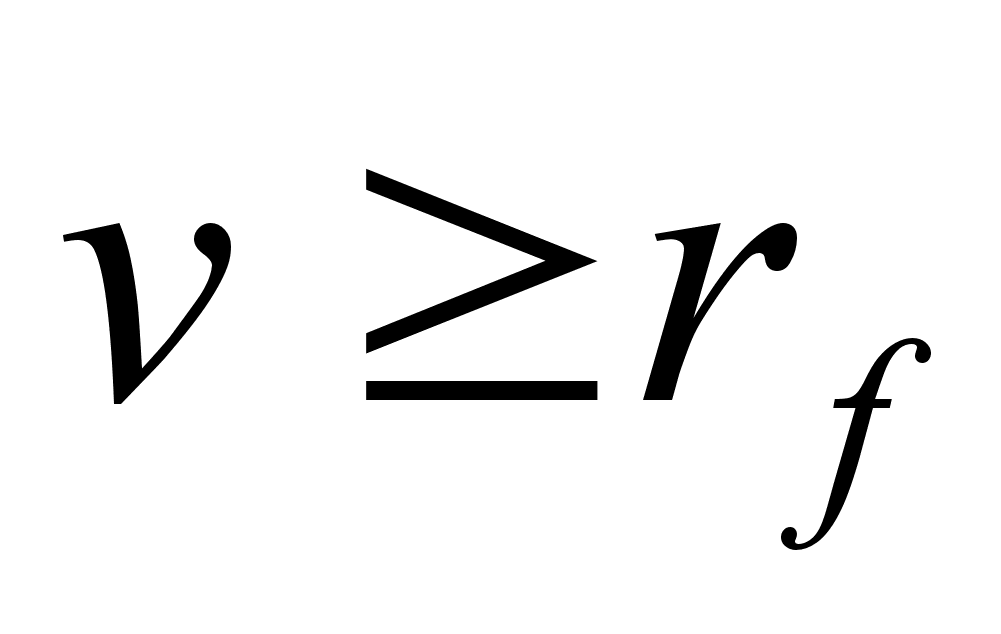 который предлагает
b (согласно P4). В
соответствии
с Предположением
4,
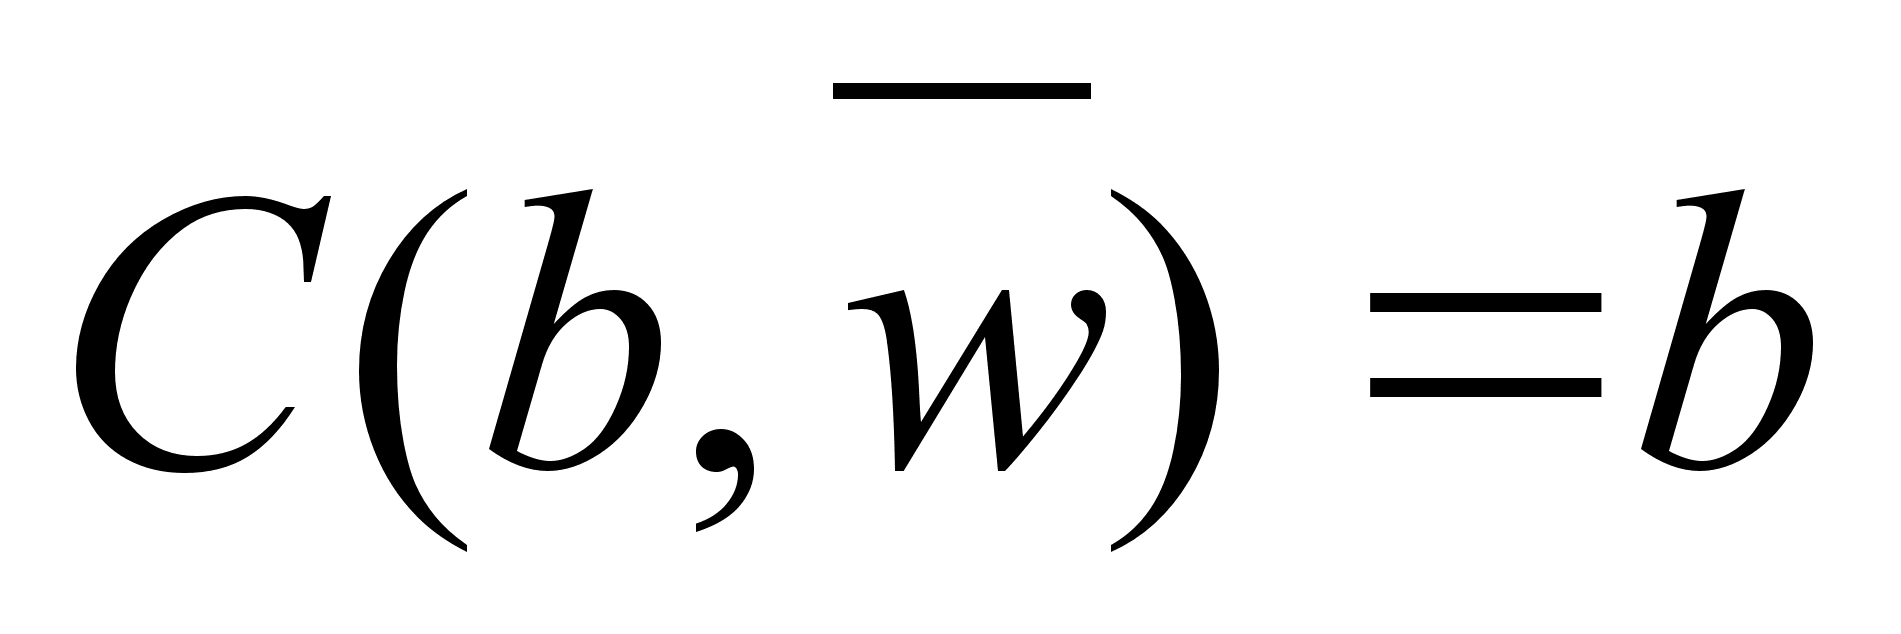 для
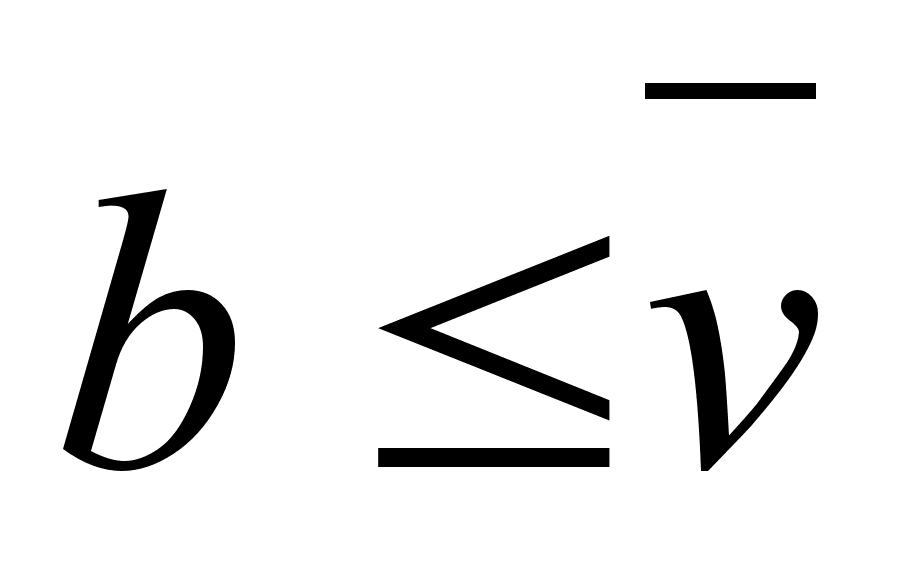 ,
поэтому
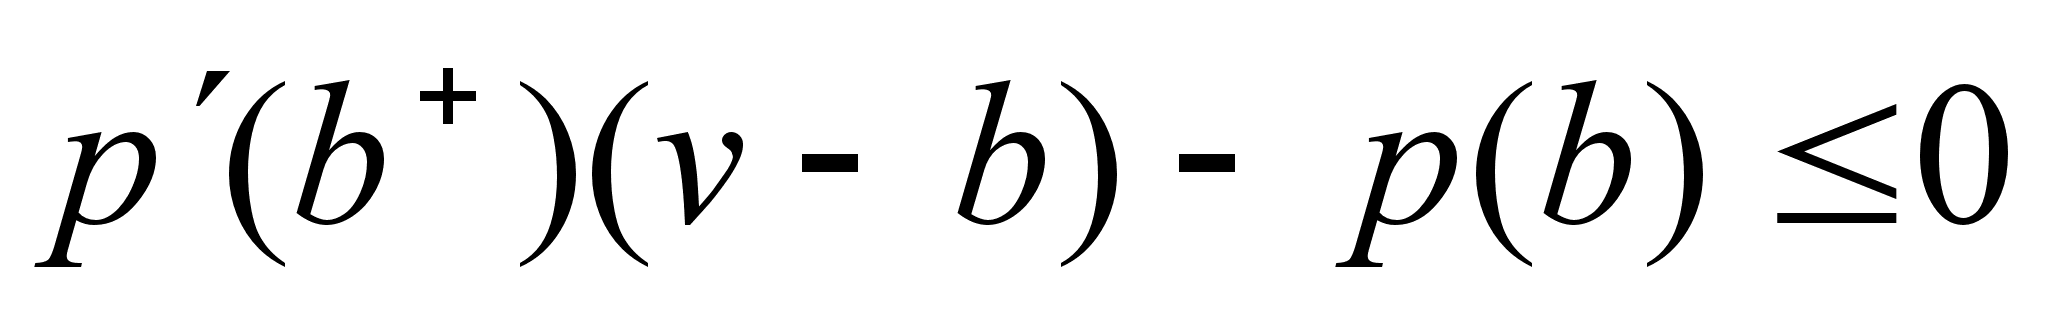 .
(Al)
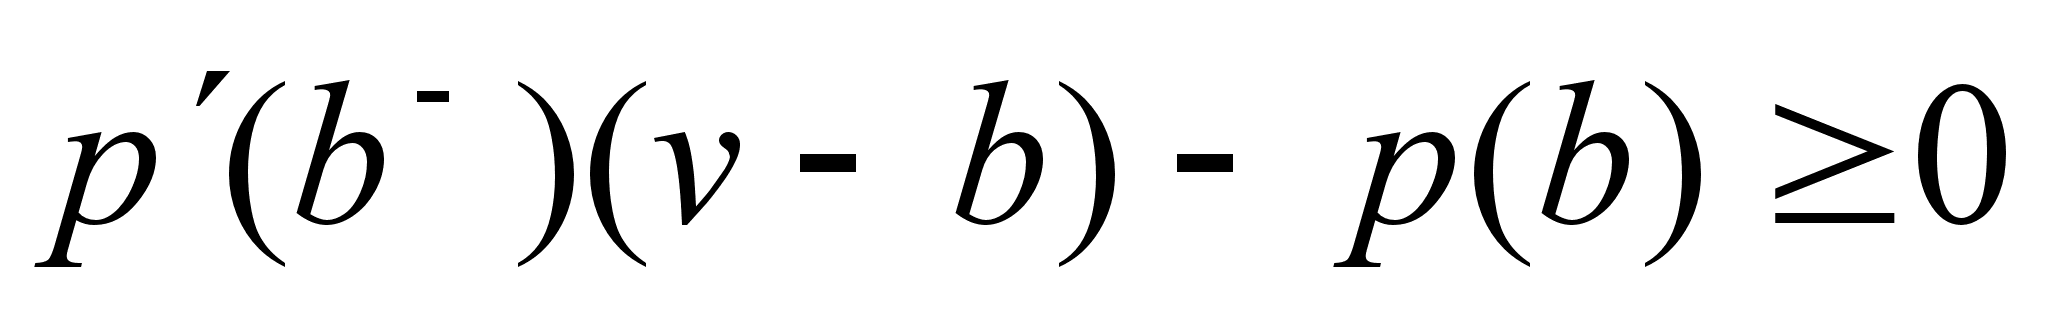 .
( A2)
Предположим,
что (А1) выполняется
со строгим
неравенством.
Тогда, имеется
открытый
прямоугольник
типов достаточно
близких к
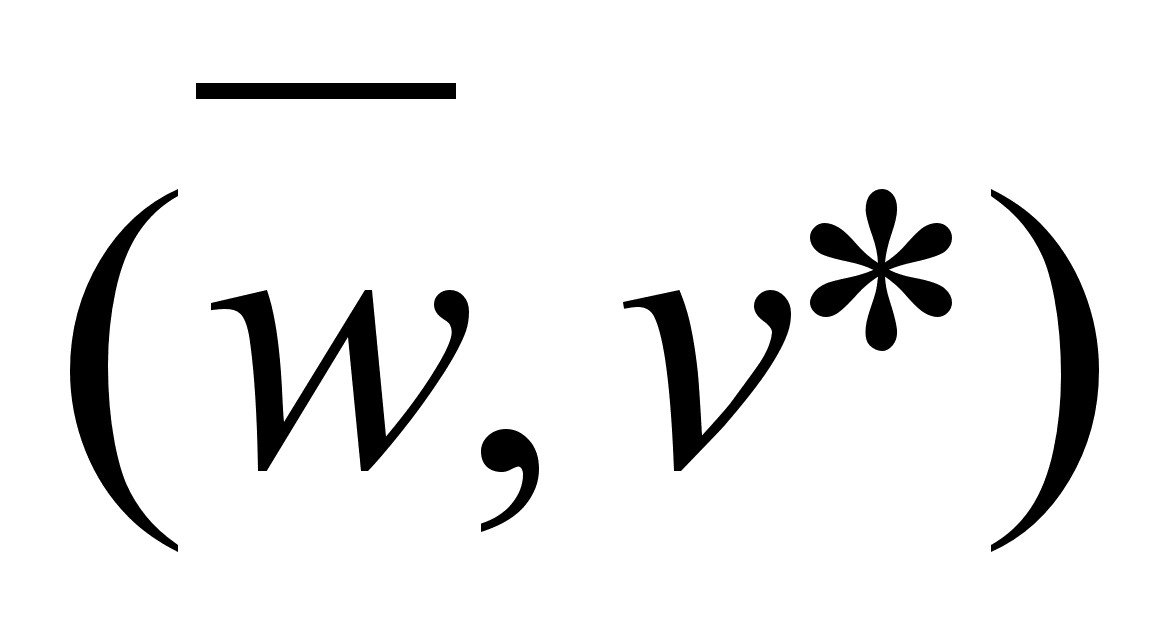 ,
с
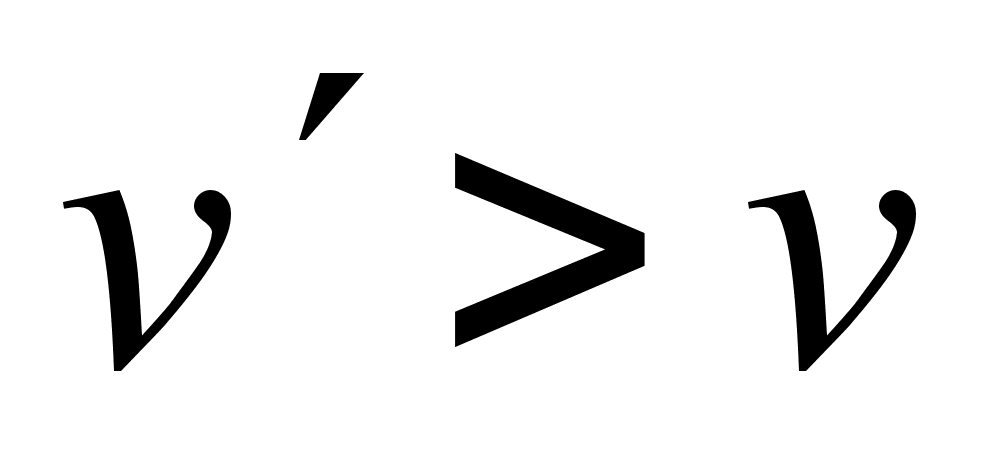 ,
которые также
предпочитают
предлагать
b. Следовательно,
предложение
b представлено
с положительной
вероятностью,
что не может
происходить
в равновесии,
так как тогда
было бы тогда
лучше предложить
немного более
высокую цену
b. Поэтому, (А1)
должно выполнятся
с равенством.
Но и симметричное
доказательство
(A2) выполняется
с равенством.
Мы делаем вывод
что
=.
||
СПИСОК ЛИТЕРАТУРЫ:
AGHION, P., HART, 0. and MOORE, J. (1994), "Improving Bankruptcy Procedure", (Mimeo., Harvard University).
ARMSTRONG, M. (1996), "Optimal Nonlinear Pricing by a Multiproduct Firm". Econometrica, 64, 51 75.
AYRES, Г. and CRAMTON, P. (1996), "Pursuing Deficit Reduction through Diversity: How Affirmative Action at the FCC Increased Auction Competition", Stanford Law Review (forthcoming).
BAIRD, D. G. (1986), "The Uneasy Case for Corporate Reorganizations", Journal of Legal Studies 15 127-147. BEROSTEN, С. F., ELLIOTT. К. A., SCHOTT, J. J. and TAKACS, W. E, (1987) Auction Quotas and United States Trade Policy (Washington: Institute for International Economics).
BLACK, J. and DE MEZA, D. (1992), "Systematic Price Differences Between Successive Auctions arc No Anomaly", Journal of Economics and Management Strategy, 1, 607-628.
СНЕ, Y.-K. and GALE. 1. (1995), "Auctions with Financially-Constrained Buyers", (SSRI Working Paper No.9452R, University of Wisconsin-Madison).
СНЕ, Y.-K. and GALE, I. (1996a), "The Optima.! Mechanism for Selling to Budget-Constrained Buyers", Mimeo., University of Wisconsin-Madison).
СНЕ, V.-K. and GALE, (. (1996b), "Entry Fees vs. Reserve Prices in First-Price Sealed-Bid Auctions", (Mimeo., University of Wisconsin-Madison).
CRAMTON, P. C. (1995a), "Money out of Thin Air: The Nationwide Narrowband PCS Auction", Journal of economics and Management Strategy, 4, 267-343.
CRAMTON, P. C. (l995b), "The PCS Spectrum Auctions; An Early Assessment" (Miroeo., University of Maryland).
FAZZARI, S. M., HUBBARD, R. G., and PETERSEN, B. C. (1988a), "Financing Constraints and Corporate Investment", Broolcings Paper м Economic Activity, 1, 141-95.
FAZZARI, S. M., HUBBARD, R. G„ and PETERSEN, B. C, (1988b), "Investment, Financing Decisions, and Tax Policy", American Economic Review, 78, 200-205.
FUDENBERG, D, and TIROLE, J. (1991) Game Theory (Cambridge: The МГГ press).
GALE, I., and HAUSCH, D. (1994), "Bottom-Fishing and Declining Prices in Sequential Auctions", Games and Economic Behavior, ^, 318-331.
GENESOVE, D. (1993), "Adverse Selection in the Wholesale Used Car Market", Journal of Political Economy, 102, 53-75.
GERTLER, M., and GILCHRIST, S. (1994), "Monetary Policy, Business Cycles and the Behavior of Small Manufacturing Firms", Quarterly Journal of Economics, 109, 309-340.
HART, 0. (1991), "Theories of Optimal Capital Structure: A Principal-Agent Perspective", Paper prepared for the Brookings Conference on Takeovers, LBO's, and Changing Corporate Forms.
HENDRICKS, K. and PORTER, R. (1992), "Joint Bidding in Federal OCS Auctions", American Economic Review, Sl, 506-511
HOLT, C. A., Jr. (1980), "Competitive Bidding for Contracts under Alternative Auction Procedures", Journal of Political Economy, 88, 433-445.
HOLTZ-EAKIN, D„ JOULFAIAN, D. and ROSEN, H. S. (1994a), "Sticking It Out: Entrepreneurial Decisions and Liquidity Constraints", Journal of Political Economy, 102, 53-75.
HOLTZ-EAKIN, D., JOULFAIAN, D. and ROSEN, H. S. (1994b), "Entrepreneurial Decisions and Liquidity Constraints", Rand Journal of Economics, 25, 334-347.
MASK.IN, E. (1992), "Auctions and Privatization", in H. Siebcrt, (ed.), Privatization (Kiel: Institut fur Weltwirt-scha.ft an der Universitat Kiel).
MASKIN, E. and RILEY, J. (1984), "Optimal Auctions with Risk Averse Buyers", Ecmometrica., 52, 1473-1518.
MATTHEWS, S. A. (1983), "Selling to Risk Averse Buyers with Unobservable Tastes", Journal of Economic Theory, 30, 370-400,
MCMILLAN, J. (1994), "Selling Spectrum Rights", Journal of Economic Perspectives, 8, 145-162.
MEAD, W., SCHNIEPP, M., and WATSON, R. (1981), "The Effectiveness of Competition and Appraisals in the Auction Markets for National Forest Timber in the Pacific Northwest", prepared for the U.S. ForestService, September 30.
MILGROM, P. R. (1989), "Auctions and Bidding: A Primer", Journal of Economic Perspectives, 3, 3-22.
MILGROM, P. R. and WEBER, R. (1982), "A Theory of Auctions and Competitive Bidding", Ecwomelrica, 50, 1089-1122.
PALFREY, Т. R. (1980), "Multiple-Object, Discriminatory Auctions with Bidding Constraints: A Game-Theoretic Analysis", Management Science, 26, 935-946.
PALFREY, Т. R. (1983), "Bundling Decisions by a Multiproduct Monopolist with Incomplete Information", Economeinca, 51, 463-483.
PITCHIK, C. (1994), "Budget-Constrained Sequential Auctions with Incomplete Information", (Mimeo.)
PITCHIK, C. and SCHOTTER, A. (1988), "Perfect Equilibria in Budget-Constrained Sequential Auctions: An Experimental Study", Rand Journal of Economics, 19, 363-388
RILEY, J. and SAMUELSON, W. (1981), "Optimal Auctions", American Economic Review, 71, 381-392.
RILEY, J. and ZECKHAUSER, R. (1983), "Optimal Selling Strategics; When to Haggle, When lo Hold Firm", Quarterly Journal of Economics, 98, 267-289.
ROCHET, J. C. and CHONE, P. (1997), "Ironing, Sweeping and Multidimensional Screening", (Mimeo., University de Toulouse).
ROTHKOPF, M. H. (1977), "Bidding in Simultaneous Auctions with a Constraint in Exposure", Operations Research, 25, 620-629.
1 Дефициты рынка капитала были предметом многих теоретических и практических исследований. Причины, по которым внутренне финансирование может быть менее дорогостоящим нежили внешнее колеблются от операционных затрат, налоговых преимуществ и проблем посредников до дезинформации. Изучение опытным путём финансовых ограничений и их разнообразия было проведено на примере частных лиц, и были зарегистрированы то как принимаются решения об инвестициях (F), решения о расходах, и даже решения стать предпринимателями.
2 Несколько компаний кабельного телевидения, получившие услуги на PC, были рассмотрены Службой Инвесторов Муди для возможного понижения их необеспеченного долга. (см. "Moody's—PCS Auction Hazardous To Financial Health.," Newsbytes News Network.., December 19, 1994.
3 Hart (1991) предлагает, чтобы создали такие долгосрочные долговые обязательства которые контролируют побудительные мотивы заёмщиков инвестировать плохие проекты, когда поток наличных средств в данный проект высок, и которые принуждают заёмщиков инвестировать хорошие проекты, когда поток наличных средств в эти проекты низок.
4 Shieifcr и Vishny (1992) приводят множество примеров наложения арестов на неликвидное имущество: розничная продажа имущества фирмы Campcau принесла только около 68% от того что можно было бы получить в случае продажи в обычном порядке. Быстрая распродажа обесценила имущество фирмы Trump Shuttle более чем на 50%, а распродажа в результате леквидации ряда фирм производящих механические инструменты составляла 50 – 70% от их обычных цен.
5 Постановление о разработке минеральных ресурсов континентального шельфа (OCS) явно ограничивает размер арендных договоров, позволяет закреплять договоры после предложения окончательной цены. Это постановление ограничивает арендные договоры после предложения сроком 5 – 10 лет для продуктивных и не продуктивных участков соответственно.
6 Почему претендент предлагает не больше, чем его бюджет, оправдано в разделе 3.
7 К тому же самому выводу можно прийти рассматривая случай с одним покупателем. Предположим те же 2 случая, но с одним покупателем. В 1 случае (без влияния ограничений) оптимальной стратегией для продавца является выдвинуть предложение 1/2. Во 2 случае с влиянием финансового ограничения продавец может повысить тот же самый ожидаемый доход, назначив цену 1/2, но он может добиться большего. Удерживая опцион покупок на уровне 1/2 продавец может предложить лотерею которая, вероятно, повысит цену до 1/3. покупатель будет всё ещё стремиться оплатить 1/2, если его бюджет больше 1/2. но если его бюджет между 1/3 и 1/2, покупатель выберет лотерею. Таким образом теперь для продавца оптимально предлагать перечень лотерей. Che и Gale (1996л) определяют оптимальный механизм продажи в том случае когда единственный покупатель имеет двумерную частную информацию о его оценке товара и его бюджете. Это противоречит результатам исследований, таким образом оптимальный механизм включает в себя меню лотерей.
8 Минимум v и w всё ещё работает в качестве достаточных статистических данных для аукционов по назначению вторичной цены стратегия равновесия в последнем случае объясняется следующим образом. Если другой претендент последует этой стратегии, тогда ожидаемый доход увеличится непосредственно предложения цены на цены ниже 1/4. поэтому оптимально назначать цену бюджета если w< 1/4. тот кто назначает w≥1/4 выигрывает с вероятностью [16(1/2-b)] = 1/16, поэтому претенденту безразличны любые предложения превышающие 1/4. это значит, что не будут оплачены цены откланяющееся от предложенной стратегии если w > 1 /4.
9 Этот пример не предлагает ни каких резервных цен которые являются действительно оптимальными для продавца на первичном аукционе. На вторичном аукционе, однако, резервная цена 1/2 является оптимальной и приносит ожидаемый доход в 0-375, который всё же меньше чем на первичном аукционе.
10 Предположим что другой претендент следует этой стратегии, если кто-то назначает цену b, то он выигрывает с вероятностью 2b, поэтому его ожидаемая плата составит (1/2)(2b)-b=0, эта нейтральная позиция означает то, что не нужно платить что бы изменить курс.
11 Если существует связывающая действия резервная цена товар может быть и не продан. Возможность неэффективного размещения кредитов признавалась в моделях аукционов где распродажа происходит партиями. Продажа товаров партиями создаёт неэффективность, когда участник торгов получает партию содержащую такой товар, который он не оценил по максимому покупая партией, а не поштучно. Неэффективность возникает также на многоступенчатых аукционах.
12 Цель нашего изучения – формы стандартных аукционов. Оптимальные механизмы с многомерной частной информацией были проанализированы в других исследованиях (см. Armstrong (1996) и Rochet и Chone (1996)), к примеру Che и Gale характеризуют оптимальный механизм продаж в такой среде, которая рассматривается здесь, но с единственным покупателем и с абсолютными бюджетными ограничениями.
13 В тех же направлениях работали Palfrey (1980) и Rothkopf(1977), которые изучали участников торгов с фиксированными ресурсами в многочисленных аукционах.
14 Мы используем это предположение только в нашем анализе дохода, где присутствие добровольных покупателей облегчает вычисление ожидаемого дохода. Предположение не ограничительно т.к. добавление произвольно малой плотности добровольных типов не оказывает заметного влияния на ожидаемый доход.
15 Связи беспорядочно нарушены на всех аукционах, которые мы рассматриваем.
16 Аукционы, в которых PI выполняется, включают, например, аукцион с полной оплатой и любую форму аукциона, где выигравший участник платит a, положительную линейную комбинацию его предложения и самого высокого предложения потери. Правила аукциона могут включать резервные цены, предлагая субсидии, или вступительную плату, учитывая P2 и Предположения 1-4. Слабая монотонность в P3 удовлетворена, если повышения оплаты с предложением в смысле стохастического господства первого порядка (см. Che и Бурю (1995) для деталей), которое держится для всех стандартных аукционов, внесенных в список выше. Кроме того, с P2, строгая монотонность также удовлетворен. Данне P2 (с его свойством непрерывности),P3 и P4 выполняются, если существует тип с w, который делает самое низкое предложение равновесия. Эта последняя особенность характерна для всех вышеуказанных форм аукциона, кроме некоторых аукционов со вступительной платой. Рассмотрим P2 для первичных и вторичных аукционов с абсолютными бюджетами (Раздел 3) и для вторичного аукциона в более общем случае(Раздел 4).
17 Когда заимствование невозможно, покупатели не несут никакие финансовые затраты ф. См. раздел 3.
18 В принципе, претенденты с различными оценками могли бы оказаться в равных условиях в обеих формах аукциона, но вероятность происхождения такого случая равна нулю.
19 В то время как этот подход требует существования добровольных типов, основное предположение (Предположение 4) не является ограничивающим до определённой степени, добавление произвольно маленькой плотности добровольных типов, не очень затрагивает ожидаемый доход, учитывая P2.
20 Для совокупной функции распределения K (•), функция распределения для второго порядка статистические данные: