Учет и оценка основных фондов предприятия
Во время эксплуатации основных фондов наступает период, когда их необходимо ремонтировать или заменять новыми, для этого нужны денежные средства. Они создаются и накапливаются при эксплуатации машины, так как в процессе труда часть стоимости ее переносится на созданный продукт, указанная часть стоимости машины включается в затраты на производство продукции в виде амортизации. Следует отметить, что износ и амортизация не тождественные понятия, т.к. амортизация в денежной форме выражает износ основных фондов и может не совпадать с размером износа в отдельные промежутки года.
Итак, амортизация - это плановое погашение стоимости основных фондов (по мере их износа) путем ее перенесения на изготовляемую продукцию, выполняемые работы, оказываемые услуги. Она выполняет следующие задачи:
позволяет определить совокупные общественные издержки производства для исчисления объема и динамики национального дохода в стране:
характеризует в обобщенной форме степень износа основных фондов, что необходимо для планирования процесса их воспроизводства;
создает денежный фонд на предприятиях для замены износившихся средств труда (основных фондов) и их капитального ремонта.
Амортизация тесно связана с осуществлением научно-технического прогресса посредством установления научно обоснованных норм амортизации основных фондов. Поэтому одной из главных задач в области НТП является разработка и введение новых, более коротких сроков амортизации производственного оборудования с ограничением объемов мало эффектного капитального ремонта и увеличением доли амортизационных отчислений, выделяемых на замену изношенного и морально устаревшего оборудования.
Величина стоимости, включаемая посредством амортизации в издержки производства, представляет собой амортизационные отчисления, они производятся на основе норм амортизации, которые устанавливаются по каждому виду основных фондов. Определяются они путем отнесения сумм годовых амортизационных отчислений к стоимости основных фондов и выражаются в процентах:
Н а = А н / Ф п/в * 100 (7)
где Н а - годовая норма амортизации;
А н - размер амортизационных отчислений за год;
Ф п/в– стоимость фондов (первоначальная/ восстановительная).
В настоящее время начисление амортизации на предприятиях регламентируется стандартом ПБУ 6/01 «Учет основных средств». При исчислении амортизации предприятие самостоятельно определяет норму амортизации и метод начисления амортизации, при этом основную роль играет срок полезного использования основных фондов, т.е. это период, в течение которого использование объекта призвано приносить доход или служить для выполнения основных целей деятельности предприятия. Начисление амортизации может производиться одним из четырех методов, при этом годовая сумма амортизационных отчислений (Аг.) определяется при каждом методе по-разному: [5]
линейный метод (способ равномерного, пропорционального списания стоимости фондов) - сумма амортизационных отчислений определяется исходя из первоначальной стоимости объекта основных фондов и нормой амортизации, исчисленной исходя из срока полезного использования этого объекта
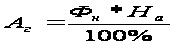 (8)
где Аг - сумма амортизационных отчислений;
Ф п - первоначальная стоимость основных фондов;
На. – норма амортизации.
2) способ уменьшения остатка - сумма амортизационных отчислений определяется, исходя из остаточной стоимости объекта основных средств на начало года, нормы амортизации, определенной на основе срока полезного использования и коэффициента ускорения (утверждается Законодательством РФ)
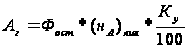 (9)
где Ф ост - остаточная стоимость основных фондов;
Ку – коэффициент ускорения
(НА)лин. – норма амортизации, исчисленная при линейном способе.
3) способ списания стоимости по сумме чисел лет срока полезного использования (куммулятивный способ) сумма амортизационных отчислений определяется, исходя из первоначальной стоимости и соотношения n/S
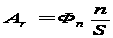 (10)
где Ф п - первоначальная стоимость основных фондов;
n – число лет до окончания нормативного срока эксплуатации объекта;
S – сумма чисел лет срока полезного использования.
4) способ списания стоимости пропорционально объему продукции (работ).
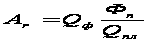 (11)
где Ф п - первоначальная стоимость основных фондов;
Qф –фактический объем продукции в отчетном периоде.
Qпл– плановый объем продукции за весь срок полезного использования
Амортизационные отчисления производятся ежемесячно в размере 1/12 суммы годовой амортизации, независимо от способа начисления амортизации.
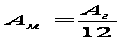 (12)
На введенные в действие основные фонды амортизация начинает начисляться с 1-го числа следующего за датой введения месяца. На выбывающие основные средства начисления амортизации прекращается с 1-го числа следующего за датой выбытия месяца. Итоги работы предприятий показывают, что используя средства фонда развития производства, среди которых амортизационные отчисления значительны, они заменяют устаревшее оборудование, внедряют новую технику, совершенствуют организацию производства, добиваясь значительных успехов в повышении производительности труда, снижении себестоимости и улучшении качества продукции, рентабельности производства.
Для оценки эффективности использования основных средств используется система показателей, которая включает в себя общие и частные показатели. Общие показатели характеризуют эффективность использования всей совокупности основных средств. При этом используется их стоимостная оценка.
Показатель фондоотдачи основных средств (фондов):
Фотд = Q / Ф, (13)
где Q - объем произведенной продукции;
Ф – средний показатель стоимости основных средств.
Показатель фондоемкости основных средств (фондов):
Фемк = 1/ (Q / Ф) = 1 / Фотд. (14)
где Ф – средний показатель стоимости основных средств;
Q - объем произведенной продукции;
Фотд – показатель фондоотдачи.
Частные показатели используются для оценки эффективности использования отдельных элементов основных средств: это коэффициент загрузки площадей; коэффициент сменности работы оборудования; коэффициент интенсивной, экстенсивной и интегральной загрузки оборудования и т.п.
2 Анализ основных фондов на внутрифирменном уровне
2.1 Фирменное досье предприятия
Объектом исследования является ООО ПКП «Тальмен-Ко». Это частное предприятие пищевой промышленности, представляет собой общество с ограниченной ответственностью, и ведет свою деятельность в соответствии с Гражданским кодексом РФ и Законом РФ «Об обществах с ограниченной ответственностью». Учредителями общества являются физические лица с равными долями в уставном капитале. Высшим органом управления на предприятии является собрание учредителей, исполнительным органом является генеральный директор. На предприятии работает 100 человек, включая управленческий состав. Учредительным документом является Устав, его требования обязательны для исполнения всеми органами предприятия и его работниками.
ООО ПКП «Тальмен-Ко» является юридическим лицом, права и обязанности которого, предприятие приобрело с даты его регистрации, оно имеет собственное имущество, самостоятельный баланс и расчетные счета в банках.
Предприятие зарегистрировано администрацией п.г.т. Тальменка Тальменского района Алтайского края по юридическому адресу: 658000, Алтайский край Тальменский район п.г.т. Тальменка ул. Партизанская, 11.
ООО ПКП «Тальмен-Ко» имеет печать со своим наименованием на русском языке и указанием на место его нахождения, штампы и бланки со своим наименованием, собственную эмблему, а также зарегистрированный в установленном порядке товарный знак и другие средства визуальной идентификации.
Главной целью осуществляемой деятельности ООО ПКП «Тальмен-Ко» является получение прибыли. Предприятие находится на рынке уже более восьми лет, успело себя зарекомендовать, как хороший производитель кондитерских и молочных изделий, нашло свой круг покупателей и в данный момент никаких особых финансовых трудностей не испытывает, т.е. находится на высокой стадии деловой активности и «твердо стоит на ногах».
Для реализации целей деятельности ООО ПКП «Тальмен-Ко» осуществляет следующие виды деятельности:
производство и реализация товаров народного потребления и продуктов питания, в т.ч. через сеть фирменных магазинов и торговых точек;
заготовка, переработка, обработка, производство и реализация сельскохозяйственной продукции животноводства;
торговля продовольственными и промышленными товарами;
обработка древесины и реализация изделий из нее;
строительно-монтажные работы;
оказание транспортных и иных платных услуг.
Согласно уставным документам основным видом деятельности ООО ПКП «Тальмен-Ко» является – производство кондитерских изделий и сгущенного молока. Предприятие занимает лидирующие позиции на местном и региональном рынке кондитерских изделий и сгущенного молока. В этом сегменте доля предприятия за 2006 год составила 28,4%. По данным отдела продаж предприятия самый высокий показатель приходится на кондитерскую продукцию. В 2006 году объем продаж кондитерских изделий вырос на 11,7% и составил 20 тысяч тонн (см. приложение 1).
Руководство предприятия своей деятельностью ориентируется на максимальное удовлетворение потребности населения в продукции ООО ПКП «Тальмен-Ко» (кондитерские изделия, сгущенные молочные продукты, газированные напитки) и максимальное насыщение рынка (местного и регионального) своей продукцией, и в качестве одной из главных своих задач главным считает - повышение качества производимой продукции.
В результате своей деятельности ООО ПКП «Тальмен-Ко» производит следующие виды продукции:
1. Кондитерские изделия (более 20 наименований): ирис «Детский», ирис «Сливочный», ирис «Молочно-ореховый», помадка «Сливочная», драже: «Арахис в шоколаде», «Арахис в сахаре», «Лимончик», «Изюм в шоколаде», «Морские камушки», «Мармеладики», «Зефирчики», щербет, пастила и пр.
2. Молочные изделия: молоко сгущенное 1,5 % жирности, молоко сгущенное 5 % жирности, молоко сгущенное 8,5 % жирности, какао сгущенное, молоко сгущенное «ВАРЕНКА», масло сливочное и пр.
3.Газированные напитки: «Лимонад», «Буратино», «Ситро», «Крем-сода».
Самыми популярными изделиями предприятия являются – ирис «Детский», ирис «Молочно-ореховый», помадка «Сливочная», драже «Арахис в шоколаде», драже «Арахис в сахаре», «Мармеладики», «Зефирчики», сгущенное молоко «ВАРЕНКА», сгущенное какао и масло сливочное.
ООО ПКП «Тальмен-Ко» состоит из следующих основных и вспомогательных цехов и участков: кондитерский цех, молочный цех, лимонадный цех, склад сырья и готовой продукции, гараж и административное здание.
В перспективе на будущее предприятие предполагает расширить ассортимент выпускаемой продукции и стремиться к улучшению ее качества, как видно из таблицы 2 предпосылки к этому имеются.
Таблица 2 Размеры производства ООО ПКП «Тальмен-Ко» за 2004-2006 г.г.
|
Показатель |
2004 |
2005 |
2006 |
2006 к 2004 % |
| Стоимость товарной продукции, тыс. руб. (форма № 2, стр.010) | 29910 | 41510 | 46270 | 154,7 |
| Среднегодовая численность работников, чел (штатное расписание) | 88 | 105 | 101 | 114,8 |
| Среднегодовая стоимость основных фондов, тыс. руб. (Гл. книга, сч.01,02) | 48 394 | 49 718 | 59 498 | 123 |
Рассматривая показатели, отражающие размеры производства предприятия за 2004 – 2006 гг. можно сказать следующее. В целом за анализируемый период ООО ПКП «Тальмен-Ко» имеет положительную тенденцию к дальнейшему развитию – расширению размеров своего производства. Об этом говорит приобретение новых объектов основных средств (фондов), привлечение в производство дополнительной рабочей силы, а также значительное увеличение объема выпуска и реализации товарной продукции.
Таблица 3 Финансовые результаты от продаж ООО ПКП
«Тальмен-Ко»
|
Показатель |
2004 |
2005 |
2006 |
2006 к 2004 % |
| Выручка от реализации продукции, тыс. руб. (форма № 2, стр.010) | 29910 | 41510 | 46270 | 154,7 |
| Себестоимость реализованной продукции, тыс. руб. (форма № 2, стр. 020) | 14080 | 17790 | 22770 | 161,7 |
| Валовая прибыль = Выручка - Себестоимость, тыс. руб. | 15830 | 23720 | 23500 | 148,5 |
|
В т.ч. прибыль от реализации, тыс. руб. (форма № 2, стр. 050). |
15650 |
23160 |
22880 |
146,2 |
| Рентабельность = Прибыль от реализации/ Выручку от реализации, % | 52,4 | 55,8 | 49,5 | X |
Рассмотрев данные показатели, можно сделать вывод о том, что предприятие получает стабильный доход от своей деятельности. На протяжении трех лет наблюдается положительная тенденция увеличения прибыли от продаж.
Таблица 4 Баланс ООО ПКП «Тальмен-Ко» за 2006 г., тыс.руб.
|
Статьи баланса |
Усл. обозначен |
На нач 2006 г. |
На кон 2006 г. |
Измен +,- |
|
АКТИВ |
||||
| 1.Основные средства и иные внеоборотные активы (ф.№1 стр.190) | СВ | 24390 | 30422 | +6032 |
| 2. Текущие активы: (ф.№1 стр.290) | ТА | 44754 | 56319 | +11565 |
| Денежные средства(ф.№1 стр.260) | ДС | 6724 | 5093 | -1631 |
| Расчеты с дебиторами(ф.№1 стр.240) | ДЗ | 16153 | 22268 | +6115 |
| Запасы и затраты(ф.№1 стр.210) | ЗЗ | 21877 | 28958 | +7081 |
| Прочие активы | ПА | 0 | 0 | 0 |
| Баланс (ф.№1 стр.300) | Б | 69144 | 86741 | +17597 |
|
ПАССИВ |
||||
| 1.Собственный капитал (ф.№1 стр.490) | СК | 67389 | 83824 | +16435 |
| 2.Привлеченный капитал: | ПК | 1755 | 2917 | +1162 |
| Текущие обязательства (ф.№1 стр. 690) | ТО | 1755 | 2917 | +1162 |
| Долгосрочные обязательства | ДО | 0 | 0 | 0 |
| Баланс (ф.№1 стр.700) | Б | 69144 | 86741 | +17597 |
Таблица 5 Расчет показателей финансовой устойчивости ООО ПКП «Тальмен-Ко»
|
Коэффициенты |
Усл. обозн |
Формула расчета |
На нач 2006г |
На кон 2006г |
| 1.Финансовой автономии (независимости) | К ав | СК/Б | 0,97 | 0,97 |
| 2.Финансовой зависимости | К фз | ПК/Б | 0,03 | 0,03 |
| 3.Текущей задолженности | К тз | ТО/Б | 0,03 | 0,03 |
| 4.Долгосрочной финансовой независимости | К д фн | (СК+ДО)/Б | 0,97 | 0,97 |
| 5.Покрытия долгов собственным капиталом | К пд | СК/ПК | 38,3 | 28,7 |
| 6.Финансового риска | К фр | ПК/СК | 0,03 | 0,04 |
| 7.Финансовой маневренности | К м | ТА/СК | 0,66 | 0,67 |
| 8.Инвестирования | К и | СК/СВ | 2,76 | 2,76 |
| 9.Обеспеченности оборотных активов собственными средствами | К сс | (СК-СВ)/ТА | 0,96 | 0,95 |
Анализируя показатели финансовой устойчивости ООО ПКП «Тальмен-Ко» за 2004 – 2006 гг. можно сказать следующее. Данное предприятие находится на высокой стадии деловой активности, финансово устойчиво и платежеспособно и имеет все предпосылки к расширению производства.
Рассчитанные показатели говорят о том, что собственный капитал анализируемого предприятия занимает доминирующее место в валюте баланса, и предприятие практически не использует заемные средства (как долгосрочные, так и краткосрочные), что в современных условиях является очень положительной чертой, потому как ООО ПКП «Тальмен-Ко» в состоянии покрыть свои обязательства всем имеющимся капиталом и активами, и это является хорошей предпосылкой к расширению кондитерского производства.
Стоит заметить, что собственные оборотные средства предприятия очень маневренны и ООО ПКП «Тальмен-Ко» при необходимости в состоянии инвестировать собственным капиталом внеоборотные активы, т.е. оборотные средства предприятия обеспечены собственными средствами по максимуму.
ООО ПКП «Тальмен-Ко» является одним из сильнейших и стабильных производственных предприятий в Тальменском районе, оно обеспечивает рабочими местами население районного центра – п.г.т. Тальменка и многих близлежащих деревень (Луговое, Озерки, Среднесибирская). При расширении производства соответственно будет увеличено и количество рабочих мест, что в непростых современных условиях является очень положительным фактором.
Тем не менее, у данного предприятия имеются и некоторые недостатки, основными из которых являются: - недостаток практического опыта в части формулирования стратегии фирмы, гибкости производственных линий, в отличие от конкурентов, где наиболее слабыми местами выступает внедрение в производственный процесс новых информационных технологий, разработки фазы “жизненного цикла” у важнейших производимых продуктов.
Достоинствами предприятия выступает активное внедрение новых технологий, достижений научно-технического прогресса в свое производство; по другим параметрам, таким как организация производства, подбор квалифицированных кадров, финансовому состоянию наблюдается паритетное соотношение достоинств и недостатков предприятия и основных конкурентов.
Сильными сторонами производимой продукции, в частности сгущенных молочных продуктов и кондитерских изделий, выступает высокое качество продукции и экологическая чистота используемого сырья и производства, а также высокая конкурентоспособность по качеству продукции и приемлемой цене, стимулированию спроса и сбыта и месту расположения.
Маркетинговой службой предприятия ООО ПКП «Тальмен-Ко» разработаны методы эффективной и быстрой доставки продукции до конечных потребителей собственным автотранспортом, снабженным экспедиторским персоналом, что значительно облегчает процесс доставки, как для потребителей, так и для предприятия. На данном предприятии разрабатывается производственная идея по адекватной защите торговой и фабричной марки производимой продукции (молочных сгущенных продуктов, безалкогольных газированных напитков и некоторых видов кондитерских изделий).
К основным недостаткам производимой продукции на предприятии можно отнести недоработанность ассортимента выпускаемой продукции, хотя ассортиментная группа очень разнообразна и содержит в себе более 30 наименований выпускаемых изделий. Но следует отметить, что у данного предприятия имеются неиспользованные производственные мощности, в качестве законсервированных производственных участков (цех по производству халвы, цех по производству кукурузной палочки), что является хорошей предпосылкой для расширения ассортимента продукции в будущем.
Большое значение на предприятии уделяется и анализу сильных и слабых сторон своего товара. Предприятие в состоянии самостоятельно определять тот сегмент рынка, на который нацелена его продукция. Это в частности рынок пищевых продуктов, кондитерских изделий, который в настоящее время приобретает дополнительное количество покупателей и постепенно расширяется.
Маркетинговой службой предприятия изучаются запросы клиентов, посредством опросов, анкетирования. По итогам этих проводимых исследований Предприятие выясняет, какими преимуществами обладает выпускаемая продукция, пользуется ли она спросом у населения и т.д.
Продукция Предприятия успешно находит своего покупателя, она узнаваема, популярна и любима. То есть Предприятие довольно эффективно доводит свою продукцию до тех потребителей, на которых она рассчитана. Выпускаемая продукция успешно конкурирует с аналогичной продукцией других производителей, в частности в отношении высокого качества, доступной цены, красочного и яркого оформления изделий, узнаваемой упаковки.
Маркетинговой службой Предприятия предпринимаются действия по поводу выпуска новых видов продукции. Также Предприятием проводится своевременная модификация выпускаемой продукции в соответствии с запросами клиентов. Политика создания новинок в ООО ПКП «Тальмен-Ко» - основной инструмент борьбы с конкурентами и удержания своих позиций на рынке. Предприятием своевременно отслеживаются возможные жалобы покупателей на качество, упаковку, вид товара и принимаются соответствующие меры.
2.2 Анализ состояния основных фондов
Обеспеченность предприятия основными средствами производства и эффективность их использования являются важными факторами, от которых зависят результаты хозяйственной деятельности, в частности качество и объем производства продукции, ее себестоимость и финансовое состояние предприятия.
Следует отметить, что основные фонды ООО ПКП «Тальмен-Ко» представлены достаточно разнообразным составом (см. таблицу 6), что объясняется следующими факторами. В 2004 году предприятием были приобретены основные фонды ликвидированного Колхоз «Рассвет», в частности это – рабочий скот, продуктивный скот и многолетние насаждения. Это значительно облегчило производственный процесс, потому как теперь предприятие отказалось от многих поставщиков цельного молока, которое является основным видом сырья в производстве предприятия. Теперь цельное молоко ООО ПКП «Тальмен-Ко» поставляет себе само, что значительно сказалось на себестоимости продукции, увеличении прибыли и соответственно рентабельности производства.
Таблица 6 Состав, структура и динамика основных фондов ООО ПКП «Тальмен-Ко» за 2004 - 2006 гг., тыс. руб.
|
2004 год |
2005 год |
2006 год |
||||
| Сумма | % к итогу | Сумма | % к итогу | Сумма | % к итогу | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Здания | 14 228 | 29, 40 | 13 328 | 26, 81 | 17 665 | 29, 69 |
| Сооружения | 12 833 | 26, 51 | 12 833 | 25, 81 | 12 833 | 21, 57 |
| Машины и оборудование | 9 996 | 20, 66 | 11 785 | 23, 70 | 14 698 | 24, 70 |
| Транспортные средства | 4 548 | 9, 40 | 4 697 | 9, 45 | 5 488 | 9, 22 |
| Производствен. инвентарь | 107 | 0, 22 | 107 | 0, 22 | 832 | 1, 40 |
| Рабочий скот | 227 | 0, 47 | 303 | 0, 61 | 320 | 0, 54 |
| Продуктивный скот | 5 955 | 12, 31 | 6 165 | 12, 40 | 7 162 | 12, 40 |
| Многолетние насаждения | 20 | 0, 04 | 20 | 0, 04 | 20 | 0, 03 |
| Другие виды фондов | 480 | 0, 99 | 480 | 0, 96 | 480 | 0, 81 |
| Итого | 48 394 | 100 | 49 718 | 100 | 59 498 | 100 |
| в т.ч. производственные | 42 671 | 44 895 | 54 809 | |||
| непроизводственные | 5 723 | 4 823 | 4 689 | |||
По данным приведенной таблицы можно сделать следующие выводы. В целом состав основных фондов ООО ПКП «Тальмен-Ко» остается неизменным в течение последних трех лет, хотя в структуре основных фондов предприятия произошли незначительные изменения.