Анализ хозяйственной деятельности автосервиса
Д3-5 (н. г.) 2008=365/7,5=49
Д3-5 (н. г.) 2008=365/4,0=91
На начало года оборот кредиторской задолженности составил 10,3 оборота за 35 дней, к концу года оборот уменьшился до 5,9 оборота за 62 дня. Таким образом, оборачиваемость кредиторской задолженности (выплата поставщикам) происходит более активно, чем дебиторской задолженности, что способствует ускоренной выплате кредиторских обязательств "инвестрам", но при этом такие оплаты кредиторам требуют дополнительных источников финансирования, т.к. поставщики платят медленнее, чем предприятие рассчитывается по своим обязательствам.
Вывод: оборотные средства повышаются за отчетный период, число оборотов капитала снижается. При постоянном росте активов рассчитаться с кредиторами будет возможно быстрее, т.е. количество дней оборота задолженности будет снижаться. Из расчетов видно, что предприятие платит кредиторам быстрее, чем платят дебиторы. Но на конец отчетного 2008 г число оборотов дебиторской задолженности существенно выше дебиторской. Ситуация с выплатами меняется и кредиторы платят медленней, чем предприятие рассчитывается с дебиторами.
2.1.8 Коэффициенты рентабельности предприятия
Цель любой предпринимательской деятельности основана на обороте капитала и является получением максимальной прибыли при минимальных затратах. Поэтому эффективность такой деятельности использования капитала характеризуется степенью достижения этой цели, то есть, прибыльностью (рентабельностью).
В финансовом анализе выделяют две группы показателей рентабельности:
1) рентабельность вложений в активы предприятия (рентабельность капитала и отдельных его элементов).
2) рентабельность реализации.
К4-1 - коэффициент рентабельности капитала
Отражает размер чистой прибыли получаемой предприятием с каждого рубля вложенного в деятельность предприятия. До 10% низко рентабельна, от 10% до 20% средне рентабельная и от 20% и выше высоко рентабельная.
К4-1 = чист. прибыль/∑А (Б)
К4-1 (н. г.) = 15 616/1 175 138= 0,01
К4-1 (к. г) = 1 233/1 241 319= 9,9
На начало 2007 года чистая прибыль с каждого рубля меньше намного, чем на конец года. Чистая прибыль увеличилась на 9,89, что при округлении составит 10% и следовательно предприятие обладает средней рентабельностью.
К4-2 - коэффициент рентабельности основных средств
отражает эффективность использования основных средств и прочих необоротных активов.
К4-2 = чистая прибыль/ОС
К4-2 (н. г.) = 15 616/533 944=0,003
К4-2 (к. г) =1 233/823 484=0,001
На начало года с каждого вложенного рубля в основные средства предприятие получило 0,003 рубля, а на конец года прибыль от вложений уменьшилась до 0,001 рублей с каждого вложенного рубля.
К4-3 - коэффициент общей рентабельности реализации
Один из важнейших показателей деятельности предприятия по которому судят о способности предприятия контролировать себестоимость выпускаемой продукции, а так же его политику ценообразования. Данный показатель часто называется коэффициентом конкурентоспособности.
К4-3 = чистая прибыль/выручка
К4-3 (н. г.) = 15 616/2 447 029= 0,01
К4-3 (к. г) =1 233/2 113 474= 5,8
Выручка с каждого рубля на Н.Г. составляет 0,01 тыс. р., и на К.Г. ситуация изменилась и выручка с каждого вложенного рубля составила 5,8 тыс. р.
К4-4 - коэффициент рентабельности продаж.
Характеризует долю прибыли от продаж в каждом рубле выручки.
Данный коэффициент напрямую связан с динамикой цен и уровнем затрат предприятия на производство и реализацию продукции. Может быть полезен как для правильной интерпретации данных об обороте, так и для экономических прогнозов в условиях ограниченного объема рынка, сдерживающего рост продаж. Также, рентабельность продаж является важным показателем для сравнения эффективности организации бизнеса в компаниях, работающих в одной отрасли (конкурентоспособность)
К4-4 = прибыль от продаж/выручку
К4-4 (н. г.) = 100 095/2 447 029= 0,04
К4-4 (к. г) = - 57 503/2 113 474= - 0,03
На Н.Г. доля прибыли в каждом заработанном рубле 0,04 тыс. р., НА К.Г. ситуация заметно ухудшилась и предприятие перестало получать прибыль с каждого рубля и ушло в убыток на 0,03 тыс. р.
Вывод: предприятие нерентабельно, т.к. прибыли от вложений нет (убыток 0,01 тыс. р. на рубль вложений). Хотя в предыдущем 2007 году оно было низко рентабельным на конец года, в отчетном стало полностью нерентабельным. Прибыли от вложений в основные средства почти нет, собственных средств тоже нет. Общая рентабельность организации в 2007 г. была неплохой, оно получало прибыль 5,8 тыс. рублей на 1 рубль вложений, а на конец отчетного года стало работать в убыток - 0,003 тыс. руб. на 1 рубль вложений.
2.1.9 Сводная таблица финансово-оперативных коэффициентов 2007 г.
Таблица 7
| Обозначение | Название коэффициентов | Формула расчета | Норматив | НГ | КГ | ∆ |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
|
Коэффициенты ликвидности |
||||||
| К1-1 | Коэффициент абсолютной ликвидности | ДС+КФВ/КО | 0,2 | 0,04 | 0,25 | 0,2 |
| К1-2 | Коэффициент промежуточного покрытия | НМОС/КО | 0,8-1,0 | 0,72 | 1,05 | 0,3 |
| К1-3 | Коэффициент текущей ликвидности | ТА/КО | 2,0 | 1,22 | 2,0 | 0,78 |
| Коэффициенты платежеспособности | ||||||
| К2-1 | Коэффициент автономии | III П/Б | 0,5 | 0,02 | 0,02 | 0 |
| К2-2 | Коэффициент заемных ресурсов | 1 - К2-1 | 0,5 | 0,98 | 0,98 | 0 |
| К2-3 | Коэффициент мобильности СС | СОС/СК | - |
(-33,86) 0 |
(-20,29) 0 |
(13,5) 0 |
| К2-4 | Коэффициент финансовой напряженности | V П/Б | 0,2 | 0,4 | 0,4 | 0 |
| К2-5 | Коэффициент кредиторской задолженности | КЗ/ЗК | - | 0,2 | 0,3 | 0,1 |
| Показатели деловой активности | ||||||
| К3-1 | Коэффициент общей оборачиваемости капитала | Выручка/∑ (А) Б | 1 | 2,1 | 1,7 | -0,4 |
| К3-2 | Коэффициент мобильности активов | IIA/ Б | - | 0,45 | 0,66 | 0,21 |
| К3-3 | Коэффициент оборачиваемости оборотных активов | Выручка/ОС | - | 4,58 | 2,57 | -2,01 |
| К3-4 | Коэффициент оборачиваемости дебиторской задолженности | Выручка/ДЗ | - | 8,2 | 5,1 | -3,1 |
| К3-5 | Коэффициент оборачиваемости кредиторской задолженности | Выручка/КЗ | - | 10,3 | 5,9 | -4,4 |
| Коэффициенты рентабельности | ||||||
| К4-1 | Коэффициент рентабельности капитала | Чистая прибыль/∑ (А) Б | 0,01 | 9,9 | 9,8 | |
| К4-2 | Коэффициент рентабельности основных средств | Чистая прибыль/ОС | - | 0,003 | 0,001 | -0,002 |
| К4-3 | Коэффициент общей рентабельности организации | Чистая прибыль/выручка | - | 0,01 | 5,8 | 5,7 |
| К4-4 | Коэффициент рентабельности продаж | Прибыль от продаж/выручку | - | 0,04 | -0,03 | -0,07 |
Аналогичным образом рассчитаны и приведены в таблице 8 коэффициенты ликвидности, финансовой устойчивости, деловой активности, рентабельности предприятия за 2008 год:
Таблица 8
Сводная таблица финансово-оперативных коэффициентов 2008 г
|
Обозна- чение |
Название коэффициентов | Формула расчета | Норматив | НГ | КГ | ∆ |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Коэффициенты ликвидности | ||||||
| К1-1 | Коэффициент абсолютной ликвидности | ДС+КФВ/КО | 0,2 | 0,25 | 0,58 | 0,23 |
| К1-2 | Коэффициент промежуточного покрытия | НМОС/КО | 0,8-1,0 | 1,06 | 1,98 | 0,92 |
| К1-3 | Коэффициент текущей ликвидности | ОС/КО | 2,0 | 1,6 | 2,6 | 1,0 |
| Коэффициенты платежеспособности | ||||||
| К2-1 | Коэффициент автономии | III П/Б | 0,5 | 0,02 | 0,01 | -0,01 |
| К2-2 | Коэффициент заемных ресурсов | 1 - К2-1 | 0,5 | 0,98 | 0,99 | 0,01 |
| К2-3 | Коэффициент мобильности СС | СОС/СК | - |
(-20,29) 0 |
(-22,77) 0 |
(-2,48) 0 |
| К2-4 | Коэффициент финансовой напряженности | V П/Б | 0,2 | 0,41 | 0,3 | -0,11 |
| К2-5 | Коэффициент кредиторской задолженности | КЗ/ЗК | - | 0,3 | 0,2 | -0,01 |
| Показатели деловой активности | ||||||
| К3-1 | Коэффициент общей оборачиваемости капитала, оборотов | Выручка/∑ (А) Б | 1 | 2,2 | 0,9 | -1,3 |
| К3-2 | Коэффициент мобильности активов | IIA/ Б | - | 0,66 | 0,79 | 0,13 |
| К3-3 | Коэффициент оборачиваемости оборотных активов | Выручка/ОС | - | 3,3 | 1,2 | -2,1 |
| К3-4 | Коэффициент оборачиваемости дебиторской задолженности, оборотов | Выручка/ДЗ | - | 6,5 | 2,2 | -4,3 |
| К3-5 | Коэффициент оборачиваемости кредиторской задолженности, оборотоов | Выручка/КЗ | - | 7,5 | 4,0 | -3,5 |
| Коэффициенты рентабельности | ||||||
| К4-1 | Коэффициент рентабельности капитала | Чистая прибыль/∑ (А) Б | 0,001 | 0,001 | 0 | |
| К4-2 | Коэффициент рентабельности основных средств | Чистая прибыль/ОС | - | 0,001 | 0,002 | 0,001 |
| К4-3 | Коэффициент общей рентабельности организации | Чистая прибыль/выручка | - | 0,0002 | 0,001 | -0,002 |
| К4-4 | Коэффициент рентабельности продаж | Прибыль от продаж/выручку | - | 0,003 | -0,003 | -0,01 |
Выводы и предложения по 2.1.3: рассчитав коэффициенты финансовых показателей, можно сделать вывод, что предприятие на данный отчётный период фиктивно банкрот, т.к. СОС отсутствуют, доля собственного капитала очень мала (1,5% и наблюдается снижение до 0,8%), что требует финансирования хозяйственной деятельности заёмными средствами. Поэтому если кредиторы одновременно потребуют рассчитаться по долгам, предприятие не в состоянии удовлетворить все требования при помощи самой лёгкой части реализации баланса Денежных средств и краткосрочных финансовых вложений. Коэффициент оборачиваемости капитала постоянно снижается, а доля заёмного капитала составляет 98-99% и за исследуемый период росла. Увеличить оборачиваемость капитала возможно за счёт своевременных расчётов с дебиторами, увеличения продаж. Уменьшить оборачиваемость дебиторской задолженности следует отслеживанием своевременного погашения задолженностей дебиторами. Но если должники не в состоянии вовремя рассчитаться, то в договоре купли-продажи закрепить пункт о наложении штрафов, т.к. инфляция на день расчетов снижает стоимость товаров при просрочках, время которых исчисляются неделями или месяцами. Рост дебиторской задолженности увеличивает общий размер оборотных средств, но при этом расчеты с кредиторами происходят замедленно. При своевременном погашении дебиторской задолженности предприятие сможет вести непрерывную хозяйственную деятельность с более низкой потребностью в займах и кредитах, и своевременно рассчитываться с кредиторами.
2.1.10 Анализ финансовой устойчивости предприятия
Финансовая устойчивость, как основа производственно-хозяйственной деятельности предприятия отражает его:
финансовую независимость (наличие достаточного количества собственного капитала)
способность маневрировать собственными средствами (наличие собственных оборотных средств)
достаточную финансовую обеспеченность бесперебойного производственного процесса.
Финансовая устойчивость характеризуется оптимальной структурой активов и наличием соответствующих источников их формирования.
Сущность финансовой устойчивости предприятия состоит в обеспеченности материальных оборотных средств соответствующими источниками формирования, которыми выступают собственные оборотные средства и долгосрочные обязательства.
Если это условие выполняется (материальные оборотные средства формируются за счет собственных оборотных средств и долгосрочных обязательств), предприятие считается финансово устойчивым и это внутренняя характеристика финансового состояния. В этом случае внешним проявлением финансовой устойчивости выступает принцип текущей платежеспособности предприятие, который предполагает погашение краткосрочных обязательств за счет не материальных оборотных средств. Таким образом эти две важнейшие характеристики финансового состояния неразрывно связаны между собой, т.е. если предприятие внутренне финансово-устойчиво, то внешне оно платежеспособно и тогда структура баланса считается удовлетворительной и есть основание полагать, что оборот капитала на предприятии протекает нормально, без сбоя и наоборот.
Типы ситуаций по степени финансовой устойчивости предприятия
Для характеристики финансовой устойчивости предприятия применяется несколько показателей характеризующих различные виды финансовых источников для формирования материальных оборотных средств.
И1 - СОС = СК - внеоборотные активы
И2 = СОС + ДО, И3 = СОС + ДО+ КиЗ
Вычислив эти три источника формирования МОС их величину сравниваем с размером материальных оборотных активов. Рассчитывая при этом недостаток (излишек) средств для формирования материальных оборотных активов. В общем виде:
∆И = И - МОС
Трем основным ∆И соответствует 4 ситуации финансовой устойчивости, которые рассчитываются по шагово.
1 шаг ∆И1 = И1 - МОС
∆И1 больше 0 - абсолютная финансовая устойчивость
∆И1 меньше 0 - переходим к шагу 2
2 шаг ∆И2 = И2 - МОС
∆И2 больше 0 - нормальная финансовая устойчивость
∆И2 меньше 0 - переходим к шагу 3
3 шаг ∆И3 = И3 - МОС
∆И3 больше 0 - неустойчивая финансовая устойчивость
∆И3 меньше 0 - кризисная финансовая устойчивость
В этом случае можно говорить о нарушении текущей платежеспособности предприятия, которая находится на грани банкротства, т.к. в данном случае нематериальные оборотные активы не покрывают даже кредиторскую задолженность предприятия, следовательно, для снятия финансовой напряженности предприятию необходимо:
1. оптимизировать структуру финансовых источников за счет пополнения собственных оборотных средств (за счет прибыли) и привлечения долгосрочных обязательств.
2. сокращение излишних элементов материальных оборотных средств: производственных запасов, незавершенного производства, апасов готовой продукции на складах.
Это задачи уже внутреннего финансового анализа.
Пошаговые расчеты ∆И осуществляются до момента, пока ∆И не станет больше 0.
Таблица 9
Расчет финансовой устойчивости предприятия 2007 г., тыс. р.
| Показатели | Начало года, тыс. р. | Конец года, тыс. р. |
|
И1 = СОС И2 = СОС + ДО И3 = И2 + КиЗ И4 = МОС |
18 391 737 129 937 152 218 338 |
19 624 727 724 880 187 279 366 |
| ∆И1 = И1-МОС | -199 947 | -259 742 |
1 шаг ∆И1 н. г. = И1 - МОС=18 391-218 338= - 199 947 т. р.
∆И1 к. г. = И1 - МОС=19 624-279 366= - 259 742 т. р. т. р.
∆И1 меньше 0 - переходим к шагу 2
2 шаг ∆И2 = И2 - МОС
∆И2н. г. =737 129-218 338=518 791 т. р.
∆И2 больше 0 - нормальная финансовая устойчивость. На начало года у предприятия нормальная финансовая устойчивость. МОС на предприятии созданы за счет СОС (собственных оборотных средств) и ДО (долгосрочных обязательств).
Таблица 10
Расчет финансовой устойчивости предприятия 2008 г., тыс. р.
| Показатели | Начало года, тыс. р. | Конец года, тыс. р. |
|
И1 = СОС И2 = СОС + ДО И3 = И2 + КиЗ И4 = МОС |
19 624 727 724 880 187 279 366 |
20 312 1 584 203 1 730 303 441 957 |
| ∆И1 = И1-МОС | -259 742 | -421 645 |
1 шаг ∆И1 н. г. = И1 - МОС=19 624-279 366=-259 742 т. р.
∆И1 к. г. = И1 - МОС=20 312-441 957=-421 645 т. р.
∆И1 меньше 0 - переходим к шагу 2
2 шаг ∆И2 = И2 - МОС
∆И2н. г. =727 724-279 366=448 358 т. р.
∆И2 больше 0 - нормальная финансовая устойчивость.
На начало года у предприятия нормальная финансовая устойчивость. МОС на предприятии созданы за счет СОС (собственных оборотных средств) и ДО (долгосрочных обязательств).
Вывод и предложения: расчет финансовой устойчивости предприятия за 2 года выявил, что оно платёжеспособно. Но средства для оплаты созданы в большей степени за счёт долгосрочных обязательств (кредитов и займов). Предприятию необходимо увеличивать долю собственного капитала (собственных оборотных средств) для повышения своей финансовой независимости. Например, при помощи маркетинга (урегулировать сбыт товарных запасов на рынке) либо пересмотреть конъюнктуру рынка и начать поставлять товар на рынок с большим спросом, это увечит уровень продаж, а следовательно и оборачиваемость капитала. Прибыль возрастёт, а вместе с ней и собственные оборотные средства.
Выводы по разделу:
Обобщающая оценка финансового состояния предприятия.
В целом можно сказать, что финансовое состояние ООО Аларм-Сервис стабильно, хотя капитал создан полностью из заёмных средств как в денежном выражении (займы и кредиты), так и в виде кредиторской задолженности. Баланс предприятия далёк от абсолютной ликвидности, так как уравнение суммы легкореализуемых активов и быстрореализуемых не равна сумме текущих обязательств.
Предприятие обладает перспективной платёжеспособностью, т.к. достаточно дебиторской задолженности, но следует отметить, что за год немного увеличилось количество денежных средств и краткосрочных финансовых вложений, и если такая динамика самой ликвидной части активов продолжится, то предприятие уже будет обладать повышенной текущей платежеспособностью. Значит необходимо увеличивать дальше эту часть баланса.
Что касается деловой активности предприятия, то из расчетов видно, что длительность оборота капитала увеличена, больше нормативного значения 1. Оборот активов растёт и если дебиторы будут рассчитываться своевременно, обороты капитала возрастут и коэффициент кредиторской задолженности пойдёт на понижение, т.к. появятся денежные средства для расчетов с поставщиками.
Коэффициенты рентабельности активов и реализации показывают, что предприятие получает слишком мало чистой прибыли, чтобы прочно держаться на рынке и быть конкурентоспособным. В целом деятельность можно назвать экономически-целесообразной, но для более устойчивого состояния необходимо сократить затраты на производство выпускаемой продукции, что б можно было конкурировать при помощи себестоимости товаров. В заключении можно сказать, что данное предприятие обладает нормальной финансовой устойчивостью, которая к концу исследуемого года только укрепляется.
2.1.11 Анализ хозяйственной деятельности предприятия
В широком смысле слова экономический анализ представляет собой метод исследования процессов и явлений хозяйственной жизни. Он может выступать как самостоятельный, так и составной частью управленческой деятельности.
Суть его состоит в том, что он изучает, обобщает и систематизирует различную информацию о структуре, качестве изучаемого объекта, а также о закономерностях его функционирования. В условиях рыночной экономики особое значение приобретает экономический анализ на микроуровне, т.е. анализ хозяйственной деятельности предприятия.
Таким образом, объектом экономического анализа является производственно-хозяйственная единица претворяющая в жизнь современные закономерности создания и реализации товаров, услуг и работ. Предметом экономического анализа выступают хозяйственные процессы и экономические результаты деятельности предприятия, отраженные в системе показателей.
Задачами экономического анализа являются:
Объективная оценка деятельности предприятия и контроль выполнения плана.
Выявление внутренних резервов повышения эффективности производства.
Обоснования разработки оптимальных управленческих решений.
Выявление и оценка отклонений полученных результатов от плана или нормы показателей.
Установление количественной характеристики, действия определенных факторов на конечные показатели деятельности, исходя из знания закономерностей получения этих результатов.
В основе методологии проведения исследования характера использования производственных ресурсов современного предприятия и влияние этого использования на конечные результаты деятельности лежит "Схема получения конечных результатов деятельности предприятия"
2.1.12 Схема получения конечных результатов деятельности предприятия
| Производственные ресурсы | Факторы использования ресурсов | Элементы прямых затрат | |
| Экстенсивный | Интенсивный | ||
| Трудовые ресурсы | Ч |
|
ФЗ |
| Основные средства (средства труда) | ОПФ |
|
АО |
| Оборотные средства (предметы труда) | ОБС |
|
Материалы + косвенные расходы |


О = ЭКСТЕНСИВНЫЙ * ИНТЕНСИВНЫЙ
Использование основных производственных ресурсов на предприятии характеризуется двумя видами факторов: экстенсивным и интенсивным.
Экстенсивный фактор характеризует использование ресурсов с количественной стороны, т.е. отражает размер используемого ресурса.
Интенсивный фактор характеризует то, как используют ресурсы, т.е. эффективность использования.
Произведение экстенсивного и интенсивного факторов при использовании ресурсов дает объем реализации (выручку).
Таким образом, получается двухсторонняя модель использования ресурсов, которая позволяет проводить количественную оценку влияния указанных факторов на результирующий показатель.
В соответствии с ней различают преимущественно экстенсивный, либо преимущественно интенсивный путь выполнения производственных программ. При этом экстенсивный путь достижения конечных результатов свидетельствует о дополнительном вовлечении ресурсов производства, что приводит к дополнительным затратам и росту себестоимости. Уровень прибыли в этом случае снижается.
Преимущественно интенсивный путь ведет к снижению уровня затрат и соответствующему росту уровню прибыли. Таким образом, повышение эффективности деятельности предприятия возможно на основе эффективного использования основных производственных ресурсов предприятия.
Таблица 12
ИСХОДНЫЕ ДАННЫЕ 2007 г
| п/п | Показатели | Обозначения | Н.Г. | К.Г. |
| 1 | 2 | 3 | 4 | 5 |
| 1 | Объем реализации (выручка), тыс. р. | О | 2 447 029 | 2 113 474 |
| 2 | Численность работников, чел. | Ч | 291 | 284 |
| 3 | Основные средства, тыс. р. | ОПФ | 60 790 | 106 945 |
| 4 | Оборотные средства, тыс. р. | ОБС | 533 944 | 823 484 |
| 5 | Себестоимость, тыс. р. | С/с | (2 226 533) | (2 047 384) |
| Прибыль, тыс. р. | ||||
| 6 | Валовая прибыль, тыс. р. | Пв=О-С/с | 220 496 | 66 090 |
7 |
Прибыль от продаж, тыс. р. | П=Пв-Ру-Рк | 100 095 | -57 503 |
| 8 | Прибыль до налогообложения, тыс. р. | Пн | 3 155 | 17 609 |
| 9 | Выработка (т. р. на 1 человека) | В=О/Ч | 8 409 | 7 441,81 |
| 10 | Фондоотдача (руб/руб) | Фо=О/ОПФ | 40,25 | 19,76 |
| 11 | Коэф. оборачив. ОБС (руб/руб) | Коб=О/ОБС | 4,58 | 2,57 |
| 12 | Уровень затрат (руб/руб) | Уз=С. с. /О | -0,91 | -0,97 |
| 13 | Уровень прибыли (руб/руб) | Уп=Пв/О | 0,09 | -0,03 |
Таблица 13
ИСХОДНЫЕ ДАННЫЕ 2008 г
| п/п | Показатели | Обозначения | Н.Г. | К.Г. |
| 1 | 2 | 3 | 4 | 5 |
| 1 | Объем реализации (выручка), тыс. р. | О | 2 113 474 | 2 692 927 |
| 2 | Численность работников, чел. | Ч | 284 | 331 |
| 3 | Основные средства, тыс. р. | ОПФ | 106 945 | 136 074 |
| 4 | Оборотные средства, тыс. р. | ОБС | 823 484 | 1 776 124 |
| 5 | Себестоимость, тыс. р. | С/с | (2 047 384) | (2 522 923) |
| Прибыль, тыс. р. | ||||
| 6 | Валовая прибыль, тыс. р. | Пв=О-С/с | 66 090 | 170 004 |
7 |
Прибыль от продаж, тыс. р. | П=Пв-Ру-Рк | (57 503) | 82 377 |
| 8 | Прибыль до налогообложения, тыс. р. | Пн | 3 155 | 3 187 |
| 9 | Выработка (т. р. на 1 человека) | В=О/Ч | 7 441,81 | 8 135,7 |
| 10 | Фондоотдача (руб/руб) | Фо=О/ОПФ | 19,76 | 19,79 |
| 11 | Коэф. оборачив. ОБС (руб/руб) | Коб=О/ОБС | 2,57 | 1,52 |
| 12 | Уровень затрат (руб/руб) | Уз=С. с. /О | -0,97 | (0,94) |
| 13 | Уровень прибыли (руб/руб) | Уп=Пв/О | 0,03 | 0,06 |
2.1.13 Анализ выполнения производственной программы
Основными задачами экономического анализа объёма производства и реализации продукции является следующее:
1) оценка динамики по основным показателям объёма, структуры и качества продукции;
2) проверка сбалансированности и напряжённости плана, а так же его реальности;
3) выявление степени влияния основных факторов производства на показатели, объёма производства и реализации продукции;
4) разработка важнейших мероприятий по использованию внутри хозяйственных резервов для повышения темпов прироста продукции, повышения её качества и улучшение ассортимента.
Таблица 14
Оценка динамики объёмов реализации по основным направлениям 2007г, тыс. р.
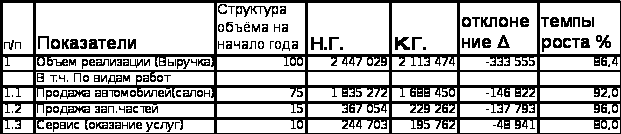
Выводы: В организации ООО Аларм Сервис за исследуемый 2007 г объёмы реализации уменьшились на 333 555 тыс. рублей. Этот спад по отношению к предыдущему 2006 году составил в среднем по всем видам работ 13,6%
Аналогичным образом проведём расчеты оценки динамики объёмов реализации по итогам баланса работы предприятия за 2008г:
Таблица 15
Оценка динамики объёмов реализации по основным направлениям 2008г, тыс. р.
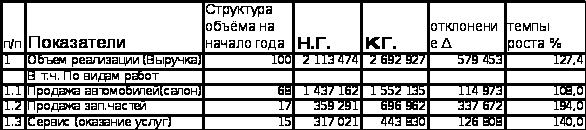
Выводы: В организации ООО Аларм Сервис за исследуемый 2008 г объёмы реализации (выручка) увеличились на 579 453 тыс. рублей, что в среднем составило по темпу роста 127,4% по всем видам работ. По отношению к предыдущему 2007 году темп роста по организации составил 27,4%
2.1.14 Оценка искажающего влияния инфляции
Работы могут измеряться в стоимостных и натуральных единицах измерения. ООО Аларм Сервис использует для изготовления продукции сырьё и материалы, которое само не выпускает. Для продаж в салоне - автомобили покупаются у завода-изготовителя; запчасти к автомобилям и материалы для различного сервисного ремонта тоже закупаются у посреднических фирм либо завода-изготовителя. Таким образом предприятие вносит свой вклад только в виде трудовых затрат и капитала на приобретение сырья и его реализацию в виде готовой продукции.
Важнейшими показателями экономической эффективности общественного производства служат трудоемкость, материалоемкость, капиталоемкость и фондоемкость.
Материальные затраты и материалоемкость
Материальные затраты (М) следует подразделить на две группы. Первая - сырье, основные материалы и полуфабрикаты (М1). Эта группа материальных затрат образует вещественную субстанцию создаваемых потребительских стоимостей и являются в т. ч. затратами прошлого труда. Вторая группа - вспомогательные материалы, топливо и энергия (М2). Эти материальные затраты непосредственно обеспечивают функционирование основных производственных фондов и технологический процесс.
Наибольшая доля затрат приходится на вещественные материальные затраты, которые составляют основную часть оборотных производственных фондов. Материалоемкость продукции является обобщающим синтетическим показателем, характеризующим эффективность использования материальных ресурсов. Таким образом, материалоёмкость влияет на конечный результат стоимостного выражения, а так же в результате конечной деятельности предприятия по выпуску продукции его вклад оценивают по трудовым показателям (человеко/час, человек/дня, человек/смена). Для выполненных и реализованных объёмов работ как обобщающего показателя деятельности предприятия существуют различные виды измерителей, каждый из которых характеризует этот результат с различных точек зрения:
реальный вклад предприятия в создание вещественно-материальных ценностей национального богатства общества характеризуется натуральными показателями. Именно эти натуральные измерители отражают потребительские стоимости, которые предприятие реализует своим покупателям. Потребительские стоимости можно учесть на уровне отдельных предприятий, а можно на уровне народного хозяйства (статистический учёт). Есть недостаток по учёту натуральных измерителей - не можем сложить разные виды работ, т.к. их большое разнообразие. Невозможность сложить вместе натуральные измерители так же не позволяет обобщить результаты деятельности предприятия в целом, выявить динамику совокупности показателей, нельзя сравнить предприятия в целом между собой. А самое главное, натуральных измерителей недостаточно в товарно - денежных отношениях для расчета таких показателей как себестоимость и прибыль.
другой необходимый измеритель вклада предприятия в конечный результат самой организации - это трудовой измеритель, который оценивает деятельность подразделений и организации в целом по показателям трудоёмкости.
Натуральные и трудовые измерители не учитывают затрат прошлого труда и более точно характеризуют результаты деятельности самого предприятия. Наиболее универсальным считается стоимостной показатель. С одной стороны он обезличивает результаты, а с другой позволяет проводить с ними любые расчеты: Обобщать деятельность различных подразделений, оценивать результаты в динамике в целом по организации, позволяет проводить сравнение различных подразделений различных предприятий, а так же выделять в выручке Себестоимость и Прибыль. Стоимостной показатель подвержен искажающим факторам и в этом случае неправильно отражают оцениваемые результаты! Для выявления влияния искажающих факторов на стоимостной показатель необходимо один и тот же результат деятельности (объёмы реализации работ) сопоставить во всех трёх измерителях. К искажающим факторам относятся:
А. инфляция
1. удорожание исходных материалов и другие виды инфляции
2. изменение структуры работ. В работу входят прошлые затраты на материалы
3. изменение продолжительности производственного цикла (переменные+постоянные затраты)
4. выполнение работ с браком, простои и т.д.
Таблица 16
Оценка искажающего фактора инфляции 2007г., тыс. р.
| № | Виды работ |
Цена за ед. т. р. Н.Г. |
Натуральные показатели, | Стоимостные показатели, тыс. р. | ||||
| Н.Г. | К.Г. | Т.Р. % | Н.Г. | К.Г. | Т.Р. % | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| 1 | Продажа автомобилей (салон) | 450 | 4 078,3 | 3 181 | 78,0 | 1 835 272 | 1 688 450 | 92,0 |
| 1а | Без удорожания | 1 835 272 | 1 431 512 | 78,0 | ||||
| 2 | Продажа запчастей | 1,1 | 333 685 | 276959 | 83,0 | 367 054 | 229 262 | 98,0 |
| 2а | Без удорожания | 367 054 | 304 655 | 83,0 | ||||
| 3 | Сервис (оказание услуг) | 1,4 | 174 788 | 129343 | 74,0 | 244 703 | 195 762 | 80,0 |
| 3а | Без удорожания | 244 703 | 181 080 | 74,0 | ||||
| ИТОГО | 2 447 029 | 2 113 474 | 86,4 | |||||
| ИТОГО без удорожания | 2 447 029 | 2 917 247 | 78,4 | |||||
Гр.5=гр.6/100*гр.4
Гр.8а=гр.7*гр.9/100
Аналогичным образом делаем расчеты видам натуральных и стоимостных измерителей по итогам работы 2008 года.
Таблица 17
Оценка искажающего фактора инфляции 2008г., тыс. р.
| № | Виды работ |
Цена за ед. т. р. Н.Г. |
Натуральные показатели | Стоимостные показатели, тыс. р. | ||||
| Н.Г. | К.Г. | Т.Р. % | Н.Г. | К.Г. | Т.Р. % | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| 1 | Продажа автомобилей (салон) | 460 | 3 124,3 | 2 968 | 95,0 | 1 437 162 | 1 552 135 | 108,0 |
| 1а | Без удорожания | 1 437 162 | 1 365 304 | 95,0 | ||||
| 2 | Продажа запчастей | 1,3 | 276 377 | 483660 | 175,0 | 359 291 | 696 962 | 194,0 |
| 2а | Без удорожания | 359 291 | 628 759 | 175,0 | ||||
| 3 | Сервис (оказание услуг) | 1,7 | 186 483 | 233104 | 125,0 | 317 021 | 443 830 | 140,0 |
| 3а | Без удорожания | 317 021 | 396 276 | 125,0 | ||||
| ИТОГО | 2 113 474 | 2 692 927 | 127,4 | |||||
| ИТОГО без удорожания | 2 113 474 | 2 390 339 | 113,1 | |||||
Вывод: расчеты, приведённые в таблицах, показали, что темпы роста стоимостных измерителей опережают натуральные измерители по отдельным видам работ. Это говорит о том, что стоимостные измерители в течении исследуемых лет подвергались влиянию искажающего фактора - инфляции. Значит стоимостные измерители неправильно отражают результаты работы за год, завышают их. Реальные результаты деятельности организации отражены в натуральных показателях, но в этих измеирителях невозможно обобщить результаты в целом по организации. Для выявления искажающего влияния фактора инфляции сделаем предположение, что инфляция не действовала и в этом случае темп роста стоимостных измерителей будут совпадать с темпами роста натуральных измерителей по отдельным видам работ. Пересчитаем по этим темпам роста стоимостные показатели на конец года и таким образом избавимся от удорожания работ. Эти новые стоимостные показатели обобщаем в целом по организации (на конец года) и получаем новые темпы роста за год, которые составили за 2007 г 78,4%, за 2008 г 113,1%. Итого удорожание, вызванное инфляцией составило в предыдущем году 8%, а в исследуемом 14,3%. Таким образом, инфляция в 2008 г оказалась больше, чем в предыдущем году на 6,3%, а по отдельным видам работ в стоимостном отношении в 2008г:
по продажам автомобилей 186 831 тыс. руб.
по продажам запчастей 68 203 тыс. руб.
по сервису (оказание услуг) на 47 554 тыс. руб.
2.1.15 Анализ ритмичности производства
Под ритмичностью работ понимают календарно-плановые пропорции выполнения этих работ и их соответствие запланированному графику работ.
Для характеристики ритмичности выполнения работ календарно-плановые пропорции определяются в динамике по различным интервалам времени: кварталам, месяцам, декадам и так далее. В тоже время необходимо учитывать выполнение объём работ по этим периодам нарастающим итогом. Ритмично считается такая работа, при которой фактические объёмы соответствуют запланированным показателям.
Таблица 18
Ритмичность выполнения работ 2007 г., тыс. р.
| № квартала | Объёмы по кварталам, тыс. р. | Объёмы нарастающим итогом, тыс. р. | ||||
| график | фактичес-ки | Т.Р. % | график | фактически | Темпы роста % | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| I | 528368,5 | 422 695,8 | 80 | 528 368,5 | 422 695,8 | 80 |
| II | 528368,5 | 496 666,3 | 94 | 1 056 737 | 919 362,1 | 87 |
| III | 528368,5 | 565 354,4 | 107 | 1 585 105,5 | 1 484 716,5 | 93 |
| IV | 528368,5 | 628 757,5 | 119 | 2 113 474 | 2 113 474 | 100 |
| Итого: | 2 113 474 | 2 113 474 | 100 | 2 113 474 | 2 113 474 | 100 |
Таблица 19
Ритмичность выполнения работ 2008 г., тыс. р.
| № квартала | Объёмы по кварталам, тыс. р. | Объёмы нарастающим итогом, тыс. р. | ||||
| график | фактически | Т.Р. % | график | фактически | Темпы роста % | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| I | 673 231,75 | 605 908,6 | 90 | 673 231,8 | 605 908,6 | 90 |
| II | 673 231,75 | 525 120,7 | 78 | 1 346 463,5 | 1 131 028,13 | 84 |
| III | 673 231,75 | 653 034,7 | 97 | 2 019 695,3 | 1 784 065,1 | 88 |
| IV | 673 231,75 | 908 863 | 135 | 2 692 927 | 2 692 927 | 100 |
| Итого: | 2 692 927 | 2 692 927 | 100 | 2 692 927 | 2 692 927 | 100 |
Вывод: сопоставление фактически выполненных объёмов работ по отдельным кварталам с запланированными объёмами по графику показывает их несовпадение, что позволяет сделать вывод о неритмичной работе организации в течении исследуемого и предыдущем годах. Несмотря на это, в IV кварталах в показателях нарастающим итогом видно, что весь год предприятие отставало от графика и только в этом квартале удалось преодолеть отставание от плана и выйти на 100% выполнение годового объёма. Всё это говорит о том, что в течении года в работа организации и управление отдельными процессами на предприятии было удовлетворительно.
2.1.16 Анализ использования трудовых ресурсов
Включает 2 основные части:
1) Оценка обеспеченности и эффективности использования трудовых ресурсов;
2) Анализ использования фонда заработной платы.
К трудовым ресурсам относится та часть населения, которая обладает необходимыми физическими данными, знаниями и навыками труда в соответствующей отрасли. Достаточная обеспеченность предприятий нужными трудовыми ресурсами, их рациональное использование, высокий уровень производительности труда