Экономическая характеристика Оскольского электрометаллургического комбината
Содержание
Введение
1. Организационно – экономическая характеристика «ОЭМК»
1.1 Общая характеристика исследуемого предприятия и его продукции
1.2 Финансовая устойчивость и платёжеспособность комбината
1.3 Анализ маркетинговой деятельности на предприятии
2. Товарная политика ОАО «ОЭМК» в системе маркетинга
2.1 Сущность управления товарной политикой
2.2 Обеспечение конкурентоспособности продукции «ОЭМК»
2.3 Анализ обеспечения качества продукции на «ОЭМК»
3. Анализ конкурентных преимуществ ОАО «ОЭМК» при повышении качества продукции
Анализ влияния повышения качества металлопродукции на деятельность ОЭМК и конкурентоспособность её продукции на основе использования экономико-математической модели
4. Специальное задание: Оценка влияния повышения качества металлопродукции на ее конкурентоспособность
4.1 Методология определения уровня конкурентоспособности
4.2 Определение уровня конкурентоспособности до внедрения мероприятий по улучшению качества металлопродукции
4.3 Определение уровня конкурентоспособности после внедрения мероприятий по улучшению качества металлопродукции
5. Охрана труда и окружающей среды
Заключение
Список использованных источников
Приложения
Введение
В современных условиях перевода экономики страны на рыночную основу хозяйствования в центр внимания попадает отдельно взятое предприятие - субъект хозяйствования, - рассматриваемое в качестве обособленного товаропроизводителя, и его проблемы. Существовавшая длительное время в экономике нашей страны система хозяйствования не способствовала развитию самостоятельности предприятий, их ориентации на интересы потребителей. Имея жестко закрепленную номенклатуру выпускаемой продукции, поставщиков и потребителей, установленные цены и гарантированный рынок сбыта, предприятия-изготовители свои усилия направляли только на сохранение стереотипов в функционировании, потому что стабильное положение обеспечивало получение высокой прибыли. Всякое изменение, и в первую очередь, изменение товарной стратегии выпускаемой продукции, связанное с постановкой на производство новых изделий, вносило возмущение в деятельность субъекта хозяйствования и потому отторгалось им.
Поворот к рыночным отношениям поставил перед отечественными предприятиями целый ряд проблем и главная среди них - выживание предприятия в условиях рынка. Главная задача предусматривает решение целой серии обеспечивающих вопросов, доминирующими среди которых являются формирование товарной политики на предприятии, повышение качества товара и обеспечение его конкурентоспособности.
Именно в рыночных условиях перед предприятием стоит проблема формирования товарной политики, которая бы в полной мере реализовывала возможности предприятия по удовлетворению потребностей покупателей и обеспечивала бы самому производителю коммерческий успех.
В качестве основной цели дипломной работы выступает изучение аспектов управления товарной политикой на реально существующем российском предприятии, анализ конкурентоспособности предприятия и разработка путей ее повышения.
Для достижения целей данной работы были поставлены следующие задачи:
Краткий анализ существующего положения предприятия в целом;
Анализ технико-экономических характеристик основного товарного ассортимента;
Рассмотрение товарной политики предприятия;
Рассмотрение ассортиментной политики;
Оценка системы обеспечения качества выпускаемой продукции;
Оценка конкурентоспособности товара (рассматривается какой – то определённый вид продукции);
Разработка мероприятий по совершенствованию товарной политики предприятия и оценка полученного от их внедрения эффекта.
В качестве объекта исследования выбрано ОАО «Оскольский электрометаллургический комбинат».
«ОЭМК» является наиболее современным, высокоавтоматизированным и высокопроизводительным предприятием в России, и в целом нетипично для российской сталеплавильной промышленности. Благодаря высокому качеству производственного оборудования и современным технологиям производства металлопродукции, комбинат выпускает высококачественные сорта стали, сертифицированные по западным стандартам. В связи с этим «ОЭМК» не имеет ряда проблем, присущих российской сталепрокатной промышленности.
Основными направлениями деятельности «ОЭМК» являются:
производство окисленных и металлизованных окатышей, литой заготовки, проката;
производство строительных материалов и санкерамики;
производство и переработка сельскохозяйственной продукции;
производство товаров народного потребления и оказание услуг населению.
В соответствии с поставленными целями и задачами работа состоит из 5-и глав, введения, заключения, списка используемой литературы и приложений.
В качестве теоретической базы для написания выпускной работы была использована литература и периодические издания последних лет. При проведении практического анализа применялись данные отчетных форм и статистические материалы предприятия.
Практическое значение данной работы состоит в том, чтобы показать преимущества и недостатки существующей товарной политики на «ОЭМК» и предложить пути её совершенствования.
1. Организационно – экономическая характеристика «ОЭМК»
1.1 Общая характеристика исследуемого предприятия и его продукции
ОАО «Оскольский электрометаллургический комбинат» является современным высокоавтоматизированным металлургическим предприятием, производящим высококачественный прокат из углеродистых, низколегированных и легированных марок стали.
В 1974 году было подписано соглашение о сотрудничестве при создании в СССР металлургического комбината на базе процесса прямого восстановления железа с группой германских фирм “Зальцгиттер”, “Корф-Шталь АГ”, “Фридрих Крупп”, “Сименс”, “Демаг”.
В ноябре 1982 года в цехе окомкования Оскольского электрометаллургического была получена первая промышленная продукция - окисленные окатыши.
В настоящее время ОАО ОЭМК является наиболее современным Российским металлургическим предприятием и единственным, на котором производится прямое получение железа из руд с применением технологии, исключающей коксохимическое, агломерационное и доменное производства.
ОЭМК расположен вблизи крупных месторождений высококачественных железных руд, входящих в состав Курской магнитной аномалии.
В настоящее время завершено строительство 1 этапа комбината в составе цеха по производству окисленных окатышей мощностью 2600 тысяч тонн и металлизированных окатышей мощностью 1700 тысяч тонн, электросталеплавильного цеха мощностью 1600 тысяч тонн непрерывно-литой заготовки, крупносортно-заготовочного стана “700” мощностью 1400 тысяч тонн.
Среднесписочная численность работающих на 01.01.98 г. составляет 18363 человека, в том числе 12177 человек промышленно-производственного персонала.
На предприятии действует линейно-функциональная структура управления (Приложение 1). Организационная структура управления комбинатом направлена, прежде всего, на установление четких взаимосвязей между отдельными подразделениями фирмы, распределение между ними прав и ответственности. В ней реализуются различные требования по совершенствованию системы управления, находящие выражение в тех или иных принципах управления. Недостатком, сложившейся на комбинате структуры управления является высокая степень централизации управления. А в современных условиях всё более отчётливо проявляются тенденции централизации отдельных подразделений предприятий. Это вызвано тем, что в настоящих условиях необходима более гибкая система управления, способная быстро перестраиваться под влиянием изменения технических коммерческих и прочих условий. А создание такой структуры возможно при сочетании в управлении принципов централизации и децентрализации.
В настоящее время руководство комбината проводит мероприятия по улучшению организационной структуры. Организационно правовая форма ОЭМК – акционерное общество открытого типа. ОАО «ОЭМК» функционирует как единый финансово экономический комплекс. Существующее сегодня централизованное управление работой комбината будет сохраняться и совершенствоваться.
С 29 апреля 1993 г зарегистрировано открытое акционерное общество “Оскольский электрометаллургический комбинат”.
Металл, производимый в ОАО ОЭМК, по своим качественным показателям значительно превосходит обычный металл, имеет содержание серы, фосфора и примесей цветных металлов в несколько раз ниже, чем в металле, произведенном традиционными способами, и, по существу, является металлом нового уровня качества. Этот металл внутри России поставляется не по обычным российским стандартам, а по специальным техническим условиям, требования которых значительно превосходят нормы этих стандартов.
Основными потребителями металлопродукции в Российской Федерации являются машиностроительные, тракторные, автомобильные, трубные и подшипниковые заводы, в том числе ЗИЛ, ГАЗ, ВАЗ, КАМАЗ, Первоуральский и Синарский трубные заводы.
Однако, в настоящее время экономика комбината все в большей степени зависит от внешнеэкономической деятельности.
Металл, производимый ОАО ОЭМК, с 1989 года поставляют на экспорт - в Англию, Францию, Германию, Италию, США, Южную Корею, Чехию, Швецию, Тайвань и другие страны мира. Только в 1994 г освоено производство 106 новых марок стали, в том числе 86 марок для поставки на экспорт.
Освоено производство марок стали с повышенным содержанием серы, алюминия, содержащих кальций, с узкими пределами содержания углерода, марганца, хрома, т.е. марок стали, которые комбинат ранее не производил.
Для того, чтобы удовлетворить потребность зарубежных потребителей, темпы освоения новых марок стали пришлось ускорить в несколько раз.
Исследования продукции ОАО ОЭМК на зарубежных заводах-потребителях показали, что по основным показателям - химическому составу, макро- и микроструктуре, прокаливаемости, неметаллическим включениям, механическим свойствам, точности геометрических размеров и др. он соответствует требованиям потребителей.
Освоение работы ОАО ОЭМК было не простым. Себестоимость продукции ОЭМК была выше, чем продукции, выпускаемой на обычных металлургических предприятиях, и сбыт металлизированных окатышей, литой заготовки и проката был затруднен. Потребовалась большая работа, чтобы убедить потребителей в преимуществах металла ОЭМК в том, что более высокая стоимость этой продукции окупается ее высоким качеством.
Эта работа завершилась разработкой специальных технических условий на продукцию ОАО ОЭМК, в которой зафиксированы повышенные требования к качеству продукции.
Металл ОЭМК имеет фирменный индекс - ПВ (прямое восстановление). Последние годы спрос на продукцию ОАО ОЭМК превышает его производственные мощности.
Благодаря применению современной технологии и производству продукции высокого качества, ОАО ОЭМК сумел не допустить спад производства. В 1997 году производство всех металлургических цехов превысило их проектные мощности, а 1998 год характеризуется увеличением объёмов производства (Таблица 1.1.)
Таблица 1.1. Производство продукции за 1997-1998 года
| Наименование |
ед. измерения |
Производство В 1997 г. |
Производство В 1998 г. |
Отклонение,% |
| Окисленные окатыши | тыс.тонн | 1711,5 | 1836,2 | 6,80 |
| Металлизованные окатыши | тыс.тонн | 1211,1 | 1300,1 | 6,85 |
| Литая заготовка | тыс.тонн | 1124,8 | 1231,5 | 8,66 |
| Прокат | тыс.тонн | 1037,2 | 1040,1 | 0,30 |
| Трубы электросварные | тыс.тонн | 1,4 | 1,5 | 6,67 |
| Кирпич силикатный | тыс.шт. | 44860,8 | 44588,5 | -0,61 |
| Кирпич керамический | тыс.шт. | 55225,4 | 55682,2 | 0,82 |
| Черепиц | тыс.шт. | 7,8 | 10,0 | 22,00 |
| Плитка облицовочная | тыс.кв.м. | 1507,4 | 1515,4 | 0,53 |
| Плитка для пола | тыс.кв.м. | 787,8 | 780,6 | -1,00 |
| Санкерамика | тыс.шт. | 253,2 | 215,8 | -17,00 |
Данные таблицы 1.1. показывают увеличение объемов производства по основным видам продукции в 1998 г., по сравнению с 1997 г.
Себестоимость и рентабельность продукции - это качественные показатели оценки деятельности предприятия, они отражает эффективность использования всех ресурсов в процессе производства. Основной задачей анализа себестоимости является - общая оценка выполнения плана по себестоимости; выявление причин отклонения фактических показателей от плановых, определяющих влияние различных факторов на уровень себестоимости, разработка предложений по мобилизации факторов снижения себестоимости. Данные себестоимости и рентабельности по основным видам производимой продукции «ОЭМК» приведены в таблице 1.2.
Таблица 1.2. Рентабельность отдельных видов продукции ОАО “ОЭМК” в 1997 г.
| Наименование |
Реализация млн. руб. |
Себестоимость реализованной продукции млн. руб. |
Затраты на 1 руб. Реализованной прод. в коп. |
Рентабельность к издержкам % |
| Окисленные окатыши | 365,4 | 236,17 | 65,00 | 54,7 |
| Металлизованные окатыши | 647,4 |
472,28 |
73,00 |
37,1 |
| Заготовка для переката | 1197,060 |
1644,996 |
137,42 |
-27,2 |
| Трубная заготовка | 2299,145 | 1822,422 | 79,27 | 16,2 |
| Сталь крупносортная | 1550,126 |
1192,173 |
76,91 |
30,0 |
| Сталь сортировочная конструкционная | 209,487 |
2046,245 |
97,68 |
2,4 |
| Заготовка осевая | 3346,280 | 1387,393 | 47,44 | 110,8 |
| Сталь сортировочная никельсодержащая | 2490,638 |
2821,228 |
113,27 |
-11,7 |
| Сталь сортировочная подшипниковая | 4885,032 |
1996,265 |
40,86 |
144,7 |
| Заготовка для штамповки | 1614,648 | 1744,886 | 108,07 | -7,5 |
Нерентабельный вид продукции: заготовки для переката, сталь сортировочная никельсодержащая, заготовка для штамповки. Это произошло из-за высоких затрат на 1 рубль. Теперь проведём анализ себестоимости продукции, занимающей наибольший удельный вес в объеме производства.
Далее проведем сравнение показателей себестоимости производства металлизованных и окисленных окатышей по данным: план 1998 г., факт 1997 г. – с фактом 1998 г. Данные сведём в Таблицу 1.3.
Таблица 1.3. Сравнение себестоимости окисленных окатышей и металлизованных окатышей в 1997 – 1998 г.г.
| Виды продукции | выпуск в натуральном выражении | себестоимость, млн.руб. |
Отклонение себестоимости + - |
|||||||
|
прошл. год |
план тыс. тонн |
факт тыс. тонн |
прошл. год |
план | Факт | от прошлого года | от плана | |||
|
на ед. прод |
на весь выпу-ск |
на ед. прод |
на весь выпу- ск |
|||||||
Окисленные окатыши |
2410,0 |
2799,5 |
2500,3 |
204,12 |
258,03 |
236,17 |
+0,01 |
+32,05 |
-0,005 |
-21,86 |
Металлизованные окатыши |
1730,3 |
1200,0 |
1300,1 |
513,25 |
684,08 |
590,35 |
+0,16 |
+57,22 |
-0,06 |
-93,73 |
Данные показывают, что эти два вида продукции играли определяющую роль в плановом задании по снижению затрат. Чтобы найти полученную экономию, рассмотрим затраты на 1 рубль данного вида продукции.
Таблица 1.4. Затраты на 1 рубль окисленных и металлизованных окатышей за 1997-1998 года.
| Наименование показателей | Прошлый год |
Отчетный год 1998г. |
|
| млн.руб. | план | факт | |
| Затраты на 1 рубль окисленных окатышей, копеек | 71 | 60 | 65 |
| Затраты на 1 рубль металлизованных окатышей, копеек | 76 | 68 | 73 |
Из данных таблиц 1.3., 1.4. видно, что в плане предприятия предусматривалось снизить затраты на 1 рубль товарной продукции на
100 – [(60,0 / 71,0) * 100%] = 15,5%
За счет этого комбинат планировал получить экономию в размере:
(258,03 * 15,5) / 100% = 39,99 млн. руб.
Фактически предприятию удалось в отчетном году добиться снижения затрат
100 - [(65,0 / 71,0) * 100% ]= 8,45%
Экономия фактически составила:
(236,17 * 8,45%) / 100% = 19,96 млн. руб.
Себестоимость продукции фактически оказалась ниже запланированной. Но в тоже время себестоимость продукции увеличилась по сравнению с прошлым годом. Причины этого отклонения можно выяснить проведя постатейный анализ затрат по каждому из вышерассмотренных видов продукции.
Таблица 1.5. Анализ статей затрат по окисленным окатышам
| Статьи затрат |
факт 1998г |
прош. 1997г |
план 1998г |
от прошлого года | от плана | ||||||
| млн.руб | млн.руб | млн.руб | абсолютная | относительная | абсолютная | относительная | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | ||||
| Концентрат железнорудный | 161,50 |
145,05 |
168,50 |
16,45 |
11,34 |
7,00 |
-4,15 |
||||
| Шламы газоочисток | 0,50 |
0,38 |
0,59 |
0,12 |
31,58 |
0,09 |
-15,25 |
||||
| Окалина | 0,60 | 0,52 | 0,73 | 0,08 | 15,38 | 0,13 | -17,80 | ||||
| Бетонит | 5,00 | 4,50 | 6,35 | 0,50 | 11,11 | 1,35 | -21,25 | ||||
| Отсев известняка | 0,10 |
0,07 |
0,13 |
0,03 |
42,86 |
0,03 |
-23,07 |
||||
|
Всего сырья |
167,70 |
150,52 |
176,30 |
17,18 |
112,27 |
8,60 |
-81,52 |
||||
|
Расходы по переделу |
|||||||||||
| Топливо технологическое | 14,60 |
12,23 |
16,32 |
2,37 |
19,38 |
1,72 |
-10,53 |
||||
| газ природный, 1000 куб.м. | 14,50 |
12,60 |
16,15 |
1,9 |
15,08 |
1,65 |
-10,21 |
||||
| подача газа | 0,10 | 0,06 | 0,12 | 0,04 | 66,6 | 0,02 | -16,68 | ||||
| Энергетические затраты | |||||||||||
|
электроэнергия, 1000квт.час |
43,00 |
37,50 |
45,00 |
5,50 |
14,66 |
2,00 |
-4,44 |
||||
| Продолжение Таблицы 1.5. | |||||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | ||||
| услуги ЦСП | 2,00 | 1,40 | 2,70 | 0,6 | 42,86 | 0,7 | -25,9 | ||||
| от ЛГОКа | 0,84 | 0,70 | 1,08 | 0,14 | 20,00 | 0,24 | -22,2 | ||||
| пар, Гкал | 1,20 | 0,98 | 1,35 | 0,22 | 22,45 | 0,15 | -11,11 | ||||
| сжатый воздух, 1000 куб.м. |
2,40 |
1,98 |
2,65 |
0,42 |
21,21 |
0,25 |
-9,43 |
||||
| сжатый воздух, ЛГОКа 1000куб.м. | 0,02 |
0,01 |
0,04 |
0,01 |
100 |
0,02 |
-50 |
||||
| вода техническая, куб.м. | 3,00 |
2,80 |
3,90 |
0,2 |
7,14 |
0,9 |
-23,07 |
||||
|
Итого энергозатрат |
52,46 |
45,37 |
56,72 |
7,09 |
11,46 |
4,26 |
-7,51 |
||||
| Зарплата | 2,00 | 1,80 | 2,30 | 0,20 | 11,11 | 0,3 | -13,04 | ||||
| Отчисления на соцнужды | 0,79 |
0,61 |
0,89 |
29,51 |
0,1 |
0,1 |
-11,23 |
||||
| Износ инструмента | 0,40 |
0,30 |
0,45 |
0,10 |
33,33 |
0,05 |
-11,11 |
||||
| Содержание основных средств | |||||||||||
| зарплата | 0,40 | 0,37 | 0,49 | 0,03 | 8,11 | 0,09 | -18,36 | ||||
| соцстрах | 0,16 | 0,14 | 0,18 | 0,02 | 14,28 | 0,02 | -11,11 | ||||
| материалы | 1,00 | 0,70 | 1,40 | 0,30 | 42,85 | 0,40 | -28,5 | ||||
|
электроэнергия 1000квт.ч. по тарифу |
0,64 |
0,57 |
0,75 |
0,07 |
12,28 |
0,11 |
-14,66 |
||||
| Продолжение Таблицы 1.5. | |||||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | ||||
|
электроэнергия 1000квт.ч услуги ЦСП |
0,03 |
0,02 |
0,04 |
0,01 |
50 |
0,01 |
-25 |
||||
|
теплоэнергия (ЛГОК)Гкал |
0,02 | 0,01 | 0,03 | 0,01 | 50 | 0,01 | -33,33 | ||||
| теплоэнергия (ТСЦ) Гкал | 0,19 | 0,14 | 0,21 | 0,05 | 35,7 | 0,02 | -9,52 | ||||
| вода хозпитьвая (ЛГОК), куб.м. | 0,03 | 0,02 | 0,04 | 0,01 | 50 | 0,01 | -25 | ||||
|
вода хозпитьевая (ЦВС), куб.м. |
0,07 | 0,06 | 0,09 | 0,01 | 50 | 0,02 | -22,2 | ||||
|
очистка стоков (ЛГОК), куб.м. |
0,06 | 0,04 | 0,08 | 0,02 | 50 | 0,02 | -25 | ||||
|
очистка стоков (ЦВС),куб.м. |
0,19 | 0,17 | 0,21 | 0,02 | 11,7 | 0.02 | -9,52 | ||||
| перекачка стоков, куб.м. | 0,16 | 0,14 | 0,18 | 0,02 | 14.28 | 0.02 | -11,1 | ||||
| услуги УАМ | 1,00 | 0,9 | 1,3 | 0,1 | 11,1 | 0,3 | -23,1 | ||||
| проверка приборов | 0,01 |
0,01 |
0,02 |
0 |
0 |
0.01 |
-50 |
||||
|
ИТОГО |
3,96 |
3,29 |
5,02 |
0,67 |
20,4 |
1,06 |
-21,1 |
||||
| Внутризаво.перемещ.грузов | 0,40 | 0,35 | 0,47 | 0,05 | -88,5 | 0,07 | -14,9 | ||||
| Амортизация | 4,00 | 3,70 | 4,50 | 0,30 | 8,1 | 0,50 | -11,1 | ||||
| Продолжение Таблицы 1.5. | |||||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | ||||
| Капитальный ремонт | 6,00 |
5,40 |
7,30 |
0,6 |
11,1 |
1,30 |
-17,8 |
||||
| Текущий ремонт | 5,00 | 4,30 | 6,20 | 0,7 | 16,2 | 1,20 | -19,3 | ||||
| Прочие расходы | 2,00 | 1,70 | 2,30 | 0,30 | 17,6 | 0,30 | -13,04 | ||||
|
Итого расходов по переделу |
106,21 |
91,71 |
118,74 |
14,5 |
15,8 |
12,53 |
-10,55 |
||||
| Цеховая себестоимость | 273,91 |
242,23 |
295,00 |
31,68 |
13,07 |
21,13 |
-7,16 |
||||
| Общезаводские расходы | 3,94 |
3,57 |
4,67 |
0,37 |
10,36 |
0,73 |
-15,6 |
||||
|
Производственная себестоимость |
277,85 |
245,80 |
299,71 |
32,05 |
13,03 |
-21,86 |
-7,29 |
||||
Из таблицы 1.5. видно, что по всем статьям окисленных окатышей получена экономия в размере 21,86 млн. рублей от плана и произошло увеличение себестоимости производства окисленных окатышей на 32,5 млн. рублей по сравнению с прошлым годом.
Таблица 1.6. Анализ статей затрат металлизованных окатышей
| Статьи затрат |
факт 1998 |
прош. 1997 |
план 1998 |
от прошлого года | от плана | ||
| млн.руб | млн.руб | млн.руб | абсолютн. | отностельн. | абсолютная | относительная | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Окисленные окатыши | 277,85 |
245,80 |
299,71 |
32,05 |
13,03 |
21,86 |
-7,29 |
|
Металлосодер. отходы |
0,70 |
0,57 |
0,83 |
0,13 |
22,8 |
0,13 |
-15,66 |
| Отходы (-) | |||||||
| шламы газоочисток | 0,50 |
0,38 |
0,59 |
0,12 |
31,5 |
0,09 |
-15,25 |
| мелочь мет.окатышей | 1,00 |
0,98 |
1,33 |
0,21 |
2,04 |
0,33 |
-24,8 |
| безвозвратные потери | |||||||
|
Итого задано за выч.отходов |
277,05 |
245,01 |
298,62 |
31,85 |
2,29 |
21,57 |
-17,10 |
| Вспомогательные материалы | 3,20 |
2,87 |
3,75 |
0,33 |
11,5 |
0,55 |
-14,6 |
| шлам технол. | 0,70 | 0,63 | 0,81 | 0.07 | 11,1 | 0,11 | -13,5 |
| реагент | 2,50 | 2,13 | 3,02 | 0,37 | 17,4 | 0,52 | -17,21 |
| Топливо технологическое | 14,60 |
12,23 |
16,32 |
2,37 |
19,4 |
1,72 |
-10,53 |
| газ природный, 1000 куб.м. | 14,50 |
12,60 |
16,15 |
1,90 |
15,1 |
1,65 |
-10,21 |
| подача газа | 0,10 | 0,06 | 0,12 | 0,04 | 66,6 | 0.02 | -16,6 |
|
Расходы по переделу |
|||||||
| Энергетические затраты | |||||||
|
электроэнергия, 1000 квт,ч. |
43,00 |
37,50 |
45,00 |
5,50 |
14,6 |
2,00 |
-4,44 |
| услуги ЦСП | 2,00 | 1,40 | 2,70 | 0,60 | 40 | 0,70 | -25,9 |
|
сжатый воздух, 1000 куб.м. |
2,40 |
1,98 |
2,65 |
0,42 |
21,2 |
0,25 |
-9,4 |
| вода техническая, куб.м. | 3,00 |
2,80 |
3,90 |
0,2 |
7,1 |
0,09 |
-23,07 |
| очистка стоков куб.м. | 1,85 |
1,48 |
2,02 |
0,37 |
25 |
0,17 |
-8,41 |
| азот, 1000 куб.м. | 150,00 |
134,00 |
163,00 |
16.00 |
11,9 |
13,00 |
-7,9 |
| Зарплата | 2,00 | 1,80 | 2,30 | 0,2 | 11,1 | 0,30 | -13,04 |
| Соцстрах | 0,79 | 0,61 | 0,89 | 0,18 | 29,5 | 0,1 | -11,23 |
| Износ инструментов | 0,40 |
0,30 |
0,45 |
0,10 |
33,3 |
0.05 |
-11,11 |
| Содержание основных средств | 4,00 |
3,50 |
4,38 |
0,50 |
14,2 |
0,38 |
-8,67 |
|
Внутризавод. перемещение груз |
0,40 |
0,35 |
0,47 |
0,05 |
14,3 |
0,07 |
-14,89 |
| Амортизация | 4,00 | 3,70 | 4,50 | 0,30 | 8,1 | 0,50 | -11,11 |
| Капитальный ремонт | 6,00 |
5,40 |
7,30 |
0,60 |
11,1 |
1,30 |
-17,8 |
| Текущий ремонт | 5,00 | 4,30 | 6,20 | 0,70 | 16,3 | 1,20 | -19,35 |
| Прочие расходы | 2,00 | 1,70 | 2,30 | 0,30 | 17,6 | 0,30 | -13,04 |
|
Итого расходов по переделу |
226,84 |
200,74 |
248,06 |
26,7 |
13,00 |
21,22 |
-8,55 |
| Цеховая себестоимость | 503,89 |
445,75 |
546,68 |
58,55 |
15,29 |
42,79 |
-22,74 |
| Общезаводские расходы | 10,00 |
8,00 |
12,00 |
2,00 |
25,00 |
2,00 |
-16,66 |
|
Производственная себестоимость |
513,89 |
453,75 |
558,68 |
60,14 |
40,29 |
44,79 |
-39,40 |
Из таблицы 1.6. видно, что по всем статьям металлизованных окатышей получена экономия в размере 44,79 млн. рублей от плана. И произошло увеличение себестоимости продукции в размере 60,14 млн. рублей по сравнению с прошлым годом. Постатейный анализ себестоимости продукции позволяет выяснить причину полученного отклонения. Сведём полученные данные в таблицу 1.7.
Таблицу 1.7. Сводные данные по статьям затрат полной себестоимости производства окисленных и металлизованных окатышей за 1997 – 1998 гг.
| Статьи затрат |
1998г факт млн.руб |
1997г прош. млн.руб |
1998г план млн.руб |
| Окисленные окатыши | |||
| 1 | 2 | 3 | 4 |
| Всего сырья | 167.70 | 150.52 | 176.30 |
| Расходы по переделу | 106.21 | 91.71 | 118.74 |
| Общезаводские расходы | 3.94 | 3.57 | 4,67 |
| Производственная себестоимость | 277,85 | 245,80 | 299,71 |
| Металлизованные окатыши | |||
| Продолжение Таблицы 1.7. | |||
| 1 | 2 | 3 | 4 |
| Всего сырья | 277,05 |
245,01 |
298,62 |
| Расходы по переделу | 226,84 |
200,74 |
248,06 |
| Общезаводские расходы | 10,00 | 8,00 | 12,00 |
| Производственная себестоимость | 513,89 | 453,75 | 558,68 |
Из данной таблицы следует, что увеличение себестоимости в 1998 г. по сравнению с 1997 г. произошло вследствие увеличения стоимости сырья, увеличения стоимости энергозатрат и т.д., что в свою очередь было вызвано общим повышением уровня цен в стране.
1.2 Анализ финансового состояния «ОЭМК»
Данный анализ производился на основе финансовой отчетности за 1997 год /34/. Валюта баланса на начало периода принята с учетом переоценки основных средств.
Таблица 1.8. Баланс предприятия (относительные величины)
| Показатели | Процент к валюте баланса | Изменения | |
| На начало | На конец | ||
| года | года | ||
| Актив | |||
|
1. Основные средства и прочие |
|||
| внеоборотные активы: | |||
| основные средства | 82.00 | 76.00 | -6.00 |
| прочие внеоборотные активы | - | - | - |
| Продолжение Таблицы 1.8. | |||
| Итого: | 82.00 | 76.00 | -6.00 |
|
2. Оборотные средства: |
|||
| Запасы и затраты | 11.00 | 18.00 | 7.00 |
| Расчеты с дебиторами | 5.00 | 4.80 | -0.20 |
| Денежные средства и прочие | 2.00 | 1.20 | -0.80 |
| активы | |||
|
Итого: |
18.00 | 24.00 | 6.00 |
|
Баланс: |
100.00 | 100.00 | 0.00 |
|
Пассив |
|||
|
1 Собственный капитал |
|||
| Фонды собственных средств | 90.00 | 88.00 | -2.00 |
| Прибыль | 5.00 | 6.00 | 1.00 |
| Итого: | 95.00 | 94.00 | -1.00 |
|
2. Привлеченные средства: |
|||
| Долгосрочные ссуды и займы | 0.70 | 1.10 | 0.40 |
| Краткосрочные ссуды и займы | 0.50 | 0.50 | 0.00 |
| Расчеты с кредиторами | 0.90 | 1.40 | 0.50 |
| Прочие пассивы | 2.90 | 3.00 | 0.10 |
| Итого: | 5.00 | 6.00 | 1.00 |
| Баланс: | 100.00 | 100.00 | 0.00 |
Как видно из представленных в таблице 1.8. данных, доля основных средств в активах предприятия на конец отчетного периода значительно снизилась. При этом, анализ состояния товарно-материальных ценностей находящихся на предприятии, показывает, что величина производственных запасов, товаров и готовой продукции в натуральном выражении увеличилась. Основными же причинами направления прироста источников на пополнение оборотных средств предприятия был связан прежде всего с высокими темпами инфляции и ростом задолженности потребителей продукции комбината.
Наряду с этими причинами следует обратить внимание и на применяемые в настоящее время принципы бухгалтерского учета, которые не учитывают последствий гиперинфляции. В целом, отдельные компоненты оборотных средств постоянно подвергаются воздействию инфляции, что вызывает соответствующее снижение стоимости основных средств, долгосрочной задолженности и капитала. Как следствие этого, бухгалтерский баланс на основе фактической себестоимости с течением времени все меньше соответствует действительности.
Для решения проблем девальвации и инфляции предусматривается переоценка основных средств в соответствие с текущими ценами и условиями для их восстановления. Однако такая практика корректировок редка и не учитывает масштабы инфляции и девальвации. Кроме того, при оценке не учитывается физическое состояние конкретных основных средств.
Необходимо отметить сокращение денежных средств в абсолютном выражении, в результате чего, соответственно, уменьшилась их доля в балансе.
Таким образом, рассмотрев структурные изменения активов и пассивов предприятия, можно прийти к выводу о финансовой независимости предприятия, несмотря на произошедшие изменения. Но в силу указанных выше причин, данная методика характеристики структуры имущества предприятия является приближенной. Поэтому ещё необходимо произвести анализ финансовой устойчивости предприятия, который даёт интегральную оценку степень обеспеченности товарно-материальных запасов и затрат (раздел 2 актива баланса) источниками формирования /45/.
Для оценки финансовой устойчивости применяется следующая система коэффициентов /49/:
Коэффициент концентрации собственного капитала (автономии, независимости) Ккс
Ккс=СК/ВБ (1)
где СК - собственный капитал; ВБ - валюта баланса.
Ккснп=95/100=0,95; Ккскп=94/100=0,94;
Этот показатель характеризует долю владельцев предприятия в общей сумме средств, авансированных в его деятельность. Чем выше значение этого коэффициента, тем более финансово устойчиво, стабильно и независимо от внешних кредиторов предприятие.
Дополнением к этому показателю является коэффициент концентрации заемного капитала Ккп:
Ккп=ЗК/ВБ (2)
Ккпнп=5/100=0,05; Ккпкп=6/100=0,06;
где ЗК - заемный капитал.
Эти два коэффициента в сумме: Ккс + Ккп = 1.
Коэффициент соотношения заемного и собственного капитала Кс:
Кс=ЗК/СК (3)
где Кс- коэффициент соотношения заемного и собственного капитала.
Кснп=5/95=0.05; Кскп=6/94=0.06;
Он показывает величину заемных средств, приходящихся на каждый рубль собственных средств, вложенных в активы предприятия.
Коэффициент маневренности собственных средств Км:
Км=СОС/СК (4)
где СОС - собственные оборотные средства
СОС=СК + ДП - BA=(IV +V- I). (5)
где ВА - внеоборотные активы.
причём СОС рассчитанные по данной формуле, предполагают, что долгосрочные пассивы предназначаются для финансирования основных средств и капитальных вложений.
СОСнп=95 + 0,7 – 82 = 13,7; СОСкп=94 + 1,1 – 76 = 19,1;
Кмнп=13,7/95=0.14; Кмкп=19,1/94=0.20;
Этот коэффициент показывает, какая часть собственного капитала используется для финансирования текущей деятельности, т. е вложена в оборотные средства, а какая часть капитализирована. Значение этого показателя может существенно изменяться в зависимости от вида деятельности предприятия и структуры его активов, в том числе оборотных активов.
Коэффициент структуры долгосрочных вложений Ксв:
Ксв=ДП/ВА (6)
где ДП- долгосрочные пассивы;
Ксвнп=0,7/82=0.01; Ксвкп=1,1/76=0.01;
Коэффициент показывает, какая часть основных средств и других внеоборотных активов профинансирована за счет долгосрочных заемных источников.
Исходя из имеющихся данных можно также определить тип финансовой устойчивости комбината сравнивая запасы и затраты с суммой собственного оборотного капитала и кредитов банка под ТМЦ (КР т.м.ц.)
З < СОС + КР т.м.ц. (7)
На начало периода
11<18,00 + 0,70
11<18,07 – условие выполняется.
На конец периода
18<24,00 + 1,10
18<25,1–условие выполняется
При этом для коэффициента обеспеченности запасов и затрат источниками средств (Кц) должно выполняться следующее условие:
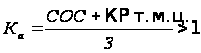 ;
(8)
На начало периода
Ка = 1.68
На конец периода
Ка=1.53
Приведённый расчёт определяет тип финансовой устойчивости комбината как абсолютный.
Результаты анализа сведём в таблицу
Таблица 1.9. Коэффициенты финансовой устойчивости “ОЭМК”
| № П/п | Показатель | На начало года | На конец года | Изменение |
| 1 | Ккс | 0.95 | 0.94 | -0.01 |
| Ккп | 0.05 | 0.06 | 0.01 | |
| 2 | Кс | 0.05 | 0.06 | 0.01 |
| 3 | Км | 0.14 | 0.20 | 0.06 |
| СОС | 13.70 | 19.10 | 5.40 | |
| 4 | Ксв | 0.01 | 0.01 | 0.01 |
| 5 | Тип устойчивости | абсолютная | абсолютная | - |
Данная таблица и проведённый выше анализ баланса ОАО "Оскольский электрометаллургический комбинат", позволяют сделать вывод об устойчивом финансовом состоянии комбината.
В конце анализируемого периода предприятие работало прибыльно. Несмотря на снижение доли собственных средств в общей сумме источников, соотношение заемных и собственных средств на конец рассматриваемого периода осталось на нормальном уровне, т.е. все обязательства комбината перекрываются его собственными средствами. В течение анализируемого периода состояние акционерного общества, с точки зрения источников формирования запасов и затрат, характеризовалось как "абсолютная устойчивость".
В целом же, состояние расчетов предприятия, в условиях высокого уровня взаимозадолженностей между предприятиями, нормальное. Все это подтверждает устойчивость комбината, несмотря на кризисное состояние экономики России.
1.3 Анализ маркетинговой деятельности на предприятии
Благодаря высокому качеству продукция ОЭМК высоко цениться не только потребителями в странах СНГ, но и находит широкий сбыт на мировом рынке металла.
Результаты деятельности ОЭМК во многом определяются общими тенденциями развития российской и мировой экономики, а также сталеплавильной промышленности в целом. Следует констатировать факт сохранения негативной ситуации в области расчетно-финансовых отношений. Поскольку 87% отгруженной металлопродукции на внутренний рынок обеспечивалось товарным обменом, в то время как потребность в денежных средствах для обеспечения производства, налоговых отчислений и выплаты зарплаты составила около 60%. Таким образом, для обеспечения жизнеспособности комбинат был вынужден экспортировать большую часть своей продукции. В связи с этим мы сочли необходимым произвести анализ проводящейся на комбинате маркетинговой деятельности.
Управление маркетинга на предприятии ОАО ОЭМК образовалось сравнительно недавно (в начале июня 1997 года), поэтому оно не имеет четкой организационной структуры и у персонала нет конкретных представлений об ее деятельности и не имеют должностных инструкций. Руководством службы сбыта была разработана организационная структура службы маркетинга и примерно определены ее функции и задачи.
Отдел конъюнктуры рынка, обращения ценных бумаг и рекламы - изучение конъюнктуры рынка, его тенденций, изучение и анализ рынка ценных бумаг, выработка стратегий действия предприятия, изготовление и размещение рекламы.
Отдел по работе с филиалами - получение заказов, оценка их работы и взаимодействие с филиалами ОАО ОЭМК (ОЭМК Урал, ОЭМК Ростов, ОЭМК Балтика, ОЭМК Нальчик).
Отдел машиностроения и подшипниковых заводов - осуществляет работу на данном рынке, продажа сортового проката, подшипниковой стали, осуществление взаимозачетов с предприятиями данного рынка.
Отдел нефтегазового рынка - осуществляет работу на данном рынке, продажа трубной заготовки нефтегазового назначения, осуществление взаимозачетов с предприятиями данного рынка.
Отдел энергетики и министерства путей сообщения - осуществление расчетов поставкой металлопродукции и рельсовой заготовки.
Маркетинговую службу создали на базе службы сбыта, не ликвидируя первую, подчинили ее управляющему по маркетингу и сбыту предприятия, а его в свою очередь заместителю генерального директора по коммерции.
Управление внешнеэкономическими связями и управление маркетинга и сбыта, ранее управление сбыта, - имеют идентичные функции на внешнем и внутреннем рынках, но несогласованность их действий мешает развитию эффективной системы маркетинга на комбинате. И, тем не менее, благодаря работе этих отделов продукция комбината (пассивированные металлизованные окатыши, и др.) сегодня экспортируются морским путем в Италию, Египет, Испанию, Турцию, Югославию, США и Грецию. Экспортная программа ОЭМК в 1997 году составила по литой заготовки и прокату 1208,9 тыс. т, что на 20% выше объема предыдущего года. Работа по повышению эффективности экспортных продаж в 1997 году велась как за счет ресурсосбережения, так и за счет изменения профильного и марочного сортамента металлопродукции. В результате рентабельность экспортных продаж проката увеличена на 10%. В настоящее время прорабатывается возможность дальнейшего увеличения доли качественного металла с высокой добавочной стоимостью, которая на сегодня составляет менее 30% от общего объема экспорта металла.
Комбинат поставляет продукцию на тысячи предприятий стран СНГ. Основные потребители представлены в Приложении 4. В отношении сбыта металлопродукции ключевой проблемой по-прежнему остается высокий уровень неопределенности развития внутреннего рынка. Заказы поступили в результате истощения запасов продукции из высококачественной стали, что в скором времени приведет к улучшению ситуации, поскольку другие внутренние производители стали не могут конкурировать с Оскольским комбинатом по высококачественным маркам. Истощение запасов у внутренних потребителей является существенным фактором повышения спроса в ближайшем будущем. Ожидается, что спрос на трубы будет расти в результате того, что потребители будут отдавать предпочтение более высококачественной продукции ОЭМК.
При анализе данной структуры маркетинга комбината и взаимодействия ее с заказчиками и основным производством можно сделать вывод о коренном реформировании и усовершенствовании, а в частности:
совмещение управления внешнеэкономическими связями и управления маркетинга и сбыта, тем самым исключить дублирующие функции этих отделов и поставить внешнеэкономическую деятельность предприятия на маркетинговую основу;
привлечь к работе в маркетинговом отделе специалистов и разработать им должностные инструкции;
разбить отдел конъюнктуры рынка, обращения ценных бумаг и рекламы на отдельные бюро и подчинить их управляющему маркетинга (на данный момент в отделе работает 4 человека, которые занимаются рекламой и стимулированием сбыта, а остальные функции не производятся в силу недопонимания их значимости и нехватки специалистов);
Товарная политика ОАО «ОЭМК» в системе маркетинга
2.1 Сущность управления товарной политикой «ОЭМК»
Товар - сложное, многоаспектное понятие, включающее совокупность многих свойств, главными среди которых являются потребительские свойства, т.е. способность товара удовлетворять потребности того, кто им владеет. Соответственно для того, чтобы товар имел спрос на рынке, производитель должен предпринять определённые действия. Товарная политика предприятия – это как раз комплекс тех мероприятий, которые увеличивают потребительскую ценность товара и обеспечивают его сбыт. Поскольку потребительская ценность – это совокупность свойств, связанных непосредственно как с самим товаром, так и сопутствующими услугами, то товарная политика предполагает определенный курс действий товаропроизводителя или наличие у него заранее обдуманных принципов поведения. Она призвана обеспечить преемственность решений и мер по:
формированию ассортимента продукции и его контролю;
нахождению для товаров оптимальных товарных ниш (сегментов);
поддержанию конкурентоспособности товаров на требуемом уровне;
обеспечению лучшего качества производимой продукции;
разработке и осуществлению стратегии обслуживания товаров.
Сущность планирования, формирования и управления ассортиментом заключается в том, чтобы товаропроизводитель своевременно предлагал определенную совокупность товаров, которые бы, соответствуя в целом профилю его производственной деятельности, наиболее полно удовлетворяли требованиям определенных категорий покупателей. Товарная номенклатура - это вся совокупность изделий, выпускаемых предприятием. В состав номенклатуры ОЭМК входит продукция трёх основных ассортиментных групп: окатыши, литая заготовка, металлопрокат. Ассортимент каждой из них слагается их нескольких подгрупп товаров. Так, например, ассортимент окатышей можно подразделить на следующие товарные группы:
окисленные окатыши,
металлизованные окатыши.
Каждая из товарных групп, в свою очередь, делится на подгруппы. Так товарный ассортимент проката и литой заготовки за 1997 год выглядит следующим образом (Таблица 2.1.).
Таблица 2.1. Марочный сортамент товарного проката и литой заготовки
| Сортамент стали | Товарный выпуск, тыс.т | в т.ч. экспорт, тыс.т |
| Углеродистые конструкционные качественные | 810,8 | 621,5 |
| Легированные конструктивные качественные | 164,7 | 103,3 |
| Инструментальные | 0,3 | – |
| Рессорно-пружинные | 14,0 | 3,0 |
| Подшипниковые | 60,4 | 4,2 |
| Трубные (нефтяного и котельного сортамента) | 130,5 | 11,2 |
| Рельсовые | 45,6 | 0,1 |
| Углеродистые и низколегированные обычного качества | 293,1 | 238,2 |
| Итого | 1519,4 | 981,5 |
Проведённые исследования рынка металлопроката показали, что на сегодняшний день потребитель нуждается в большом объёме мелкосортной заготовки. Поэтому для более полной широты ассортимента предлагаемого потребителю ОАО