Концепция оплаты труда в современных условиях хозяйствования
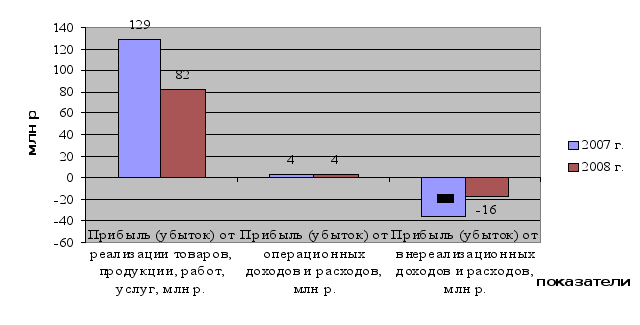
Рисунок 1.9-Динамика источников формирования прибыли (убытка) РДРСУП «Стройучасток» за 2007 - 2008 гг.
Используя данные бухгалтерской отчетности: формы № 1 «Бухгалтерский баланс» (Приложение ) и формы № 5 «Приложение к бухгалтерскому балансу» (Приложение ) проведем анализ динамики и соответствия теоретически допустимым значениям показателей ликвидности, которые раскрывают реальную и прогнозную платежеспособность организации (таблица 1.6).
Таблица 1.6-Динамика показателей ликвидности и платежеспособности РДРСУП «Стройучасток» за 2008 г.
| Показатели | На 01.01.2008г. | На 01.01.2009г. | Отклонение (+;-) |
| 1. Оборотные активы, млн р. | 137 | 129 | -8 |
| 2. Денежные средства, млн р. | 43 | 20 | -23 |
| 3. Финансовые вложения | - | - | - |
| 4. Краткосрочная дебиторская задолженность, млн р. | 61 | 58 | -3 |
| 5. Краткосрочные обязательства, млн р. | 37 | 28 | -9 |
| 6. Показатели ликвидности и платежеспособности: | |||
| 6.1. Коэффициент абсолютной ликвидности [(стр.2 + стр.3) : стр. 5] | 1,1622 | 0,7143 | -0,4479 |
| 6.2. Коэффициент промежуточной ликвидности [(стр.2 + стр.3 + стр. 4): стр.5] | 2,8108 | 2,7857 | -0,0251 |
| 6.3. Коэффициент текущей ликвидности [стр. 1 : стр.5] | 3,7027 . | 4,6071 | 0,9044 |
По результатам анализа показателей ликвидности и платежеспособности РДРСУП «Стройучасток» по данным таблицы 1.6 установлено, что коэффициент абсолютной ликвидности на конец 2008 г. уменьшился на 0,4479. Следовательно удельный вес краткосрочных обязательств, которые могут быть погашены на 1 января 2009 г. за счет абсолютно ликвидных активов (денежных средств и финансовых вложений) составляет 71,43 %, что, несмотря на существенное снижение, значительно выше рекомендуемое его значение (должно быть не менее 0,2).
За счет имеющихся остатков денежных средств, реализации финансовых вложений и ожидаемых поступлений от погашения краткосрочной дебиторской задолженности исследуемое предприятие на 1 января 2009 г. сможет погасить все обязательства.
Показатели ликвидности и платежеспособности РДРСУП «Стройучасток» достаточно высокие, что свидетельствует способности погашать свои долги вовремя.
На рисунке 1.10 динамика показателей ликвидности и платежеспособности исследуемого предприятия за 2008 г. представлена наглядно.
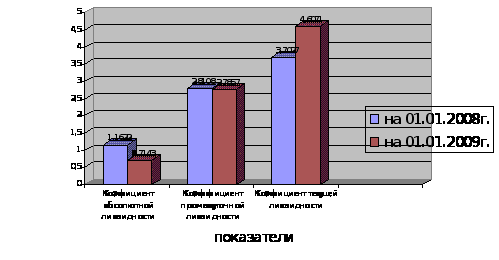
Рисунок 1.10-Динамика показателей ликвидности и платежеспособности РДРСУП «Стройучасток» за 2008 г.
Используя данные бухгалтерской отчетности: формы № 1 «Бухгалтерский баланс» (Приложение ) и формы № 5 «Приложение к бухгалтерскому балансу» (Приложение ) проведем анализ динамики показателей структуры капитала Республиканского Дочернего ремонтно-строительного унитарного предприятия «Стройучасток» за 2008 г. Результаты анализа представлены в таблица 1.7.
Таблица 1.7-Динамика показателей финансовой независимости РДРСУП «Стройучасток» за 2008 г.
| Показатели | На 1.01.2008г. | На 1.01.2009г. | Отклонение (+; -) или темп изменения, % |
| 1. Валюта баланса, млн р. | 343 | 332 | -11 |
| 2. Капитал и резервы, млн р. | 306 | 304 | -2 |
| 3. Заемные источники финансирования, млн р. (стр. 1 -стр. 2) | 37 | 28 | -9 |
| 4. Собственные оборотные средства, млн р. | 100 | 101 | 1 |
| 5. Просроченная кредиторская задолженность, млн р. | - | - | - |
| 6. Оборотные активы, млн р. | 137 | 129 | -8 |
| 7. Показатели финансовой независимости: | |||
| 7.1. Коэффициент финансовой независимости (стр. 2 : стр. 1) | 0,8921 | 0,9157 | 0,0236 |
| 7.2. Коэффициент обеспеченности финансовых обязательств активами (стр.3 : стр.1) | 0,1079 | 0,0843 | -0,0236 |
| 7.3. Коэффициент финансового риска (стр.3 : стр. 2) | 0,1209 | 0,0921 | -0,0288 |
| 7.4. Коэффициент маневренности собственных средств (стр. 4 : стр. 2) | 0,3268 | 0,3322 | 0,0054 |
| 7.5. Коэффициент обеспеченности собственными оборотными средствами (стр. 4 : стр. 6) | 0,7299 | 0,7829 | 0,0530 |
Данные таблицы 1.7 свидетельствуют о стабильном финансовом положении РДРСУП «Стройучасток». На конец 2008 г. коэффициент финансовой независимости увеличился на 2,36%. Долевое участие собственных источников финансирования в формировании активов исследуемого предприятия на 1 января 2009 г. составило 91,51%. Долевое участие заемных и привлечённых источников финансирования в формировании активов РДРСУП «Стройучасток» на 1 января 2009 г. составляет 8,43 %. Доля собственных средств в формировании оборотных активов составляет 78,29%), при нормативе 15%).
Коэффициент финансового риска в 2008 г. снизился на 2,88%о и характеризует сумму заемных и привлеченных источников финансирования, приходящуюся на 1 рубль собственных средств. Снижение значения данного коэффициента свидетельствует об уменьшении зависимости предприятия от внешних источников финансирования.
Доля собственных средств, участвующих в формировании оборотных активов, в общей сумме собственных источников финансирования предприятия в 2008 г. увеличилась на 5,3%.
Данные анализ таблицы 1.7 свидетельствуют о финансовой самостоятельности исследуемого предприятия. Наглядно динамика показателей финансовой независимости РДРСУП «Стройучасток» за 2008 г. представлена на рисунке 1.11.
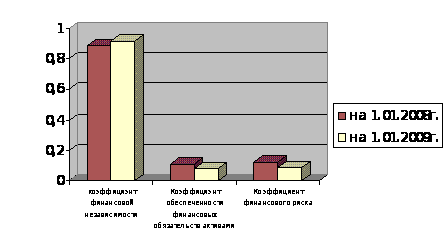
Рисунок 1.11 - Динамика показателей финансовой независимости РДРСУП «Стройучасток» за 2008 г.
Таблица 1.8 - Динамика показателей деловой активности РДРСУП «Стройучасток» за 2007 - 2008 гг.
| Показатели | 2007 г. | 2008г. | Отклонение (+; -) или темп изменения, % |
| 1 .Средняя стоимость оборотных активов, всего, млн р. В том числе: | 160 | 133 | 83,1 |
| 1.1. Материальных оборотных активов, млн р. | 30 | 38 | 126,7 |
| 1.2. Дебиторской задолженности, млн р. | 67 | 60 | 89,6 |
| 2. Средняя величина кредиторской задолженности, млн р. | 69 | 33 | 47,8 |
|
3. Выручка от реализации товаров, продукции, работ, услуг, млн Р- 4. Себестоимость реализованных товаров, продукции, работ, услуг, млн р. |
891 603 | 980 739 | 110,0 122,6 |
| 5. Оборачиваемость в днях: | |||
| 5.1. Оборотных активов (стр. 1 • 360 : стр.3) | 65 | 49 | -16 |
| 5.2. Материальных оборотных активов (стр. 1.1. • 360 : стр. 4) | 18 | 19 | 1 |
| 5.3. Дебиторской задолженности (стр. 1.2. • 360 : стр. 3) | 27 | 22 | -5 |
| 5.4. Кредиторской задолженности (стр. 2 • 360 : стр. 4) | 41 | 16 | -25 |
| 10. Продолжительность операционного цикла (стр. 5.2. + стр. 5.3.) | 45 | 41 | -4 |
Используя данные бухгалтерской отчетности: формы № 1 «Бухгалтерский баланс» (Приложение ) и формы № 2 «Отчет о прибылях и убытках» (Приложение ) проведем анализ показателей деловой активности РДРСУП «Стройучасток» за 2007-2008 гг. Результаты анализа представлены в Данные таблицы 1.8 свидетельствуют об ускорении оборачиваемости оборотных активов в 2008 г. по сравнению с 2007 г. на 16 дней, что привело к высвобождению средств из оборота.
Определим сумму высвобождения средств из оборота в результате ускорения обращения оборотных активов по следующей формуле :
Тщв)=^л (1.6)
где, — сумма привлечения (высвобождения) средств в (из) оборот(а) в результате замедления (ускорения) времени обращения оборотных активов;
АОдн — отклонение оборачиваемости оборотных активов в днях в отчетном периоде по сравнению с прошлым;
В1 — выручка от реализации товаров, продукции, работ, услуг в отчетном периоде;
Д — количество дней в периоде.
Таким образом сумма высвобождения средств из оборота в результате ускорения обращения оборотных активов составила 43,5 млн р. (-16*980/360).
Время нахождения средств в запасах и затратах и налогах по приобретённым ценностям в 2008 г. составляет 19 дней, что на 1 день больше чем в 2007 г. Оборачиваемость средств в расчетах с дебиторами характеризует средние сроки погашения дебиторской задолженности.
Ускорение оборачиваемости дебиторской задолженности приводит к притоку денежных средств в оборот, и наоборот, замедление средств в расчетах с дебиторами — к их оттоку из оборота. Оборачиваемость кредиторской задолженности ускорилась на 25 дней. Продолжительность операционного цикла в 2008 г. составляет 41 день и уменьшилась по сравнению с 2007 г. на 4 дня. Данный показатель характеризует время нахождения средств в товарно-материальной и финансовой форме.
Отсюда следует, что все показатели оборачиваемости (кроме оборачиваемости материальных оборотных активов) ускорились, что характеризуется положительно, так как не требуется дополнительно вовлекать средства в оборот.
Используя данные бухгалтерской отчетности: формы № 1 «Бухгалтерский баланс» (Приложение ) и формы № 2 «Отчет о прибылях и убытках» (Приложение ) проведем анализ показателей рентабельности деятельности Республиканского Дочернего ремонтно-строительного унитарного предприятия оформив результаты в таблице 1.9.
Таблица 1.9 - Динамика показателей рентабельности (убыточности) РДРСУП «Стройучасток» за 2007 - 2008 гг.
| Показатели | 2007 г. | 2008 г. | Отклонение (+; -) или темп изменения, % |
| 1. Средняя стоимость активов, млн.р. | 359 | 338 | 94,2 |
| 2. Выручка от реализации товаров, продукции, работ, услуг, млн р. | 891 | 980 | 110,0 |
| 3. Полная себестоимость реализованных товаров, продукции, работ, услуг, млн р. | 603 | 739 | 122,6 |
| 4. Прибыль (убыток) от реализации товаров, продукции, работ, услуг, млн р. | 129 | 82 | 63,6 |
| 5. Чистая прибыль (убыток), млн р. | 19 | 2 | 10,5 |
| 6. Показатели рентабельности (убыточности), % | |||
| 6.1. Рентабельность (убыточность) продаж (стр. 4 : стр. 2 • 100) | 14,5 | 8,4 | -6,1 |
| 6.2. Рентабельность (убыточность) расходов (стр. 4 : стр. 3 • 100) | 21,4 | 11,1 | -10,3 |
| 6.3 Рентабельность (убыточность) активов (стр. 5 : стр. 1 • 100) | 5,3 | 0,6 | -4,7 |
Снижение рентабельности активов свидетельствует о не эффективном использовании активов, об опережающем темпе роста изменения активов организации по сравнению с темпом чистой прибыли.
Рентабельность продаж в 2008 г. по сравнению с 2007 г. снизилась на 6,1 %, что свидетельствует об увеличении темпов роста выручки над темпами роста прибыли от реализацией продукции (товаров, работ, услуг).
Снижение рентабельности расходов на 10% свидетельствует о снижении прибыли на 1 рубль себестоимости реализованных товаров.
Аналогичная ситуация складывается с рентабельностью активов, которая в исследуемом периоде снизилась на 4,7%
Таким образом, РДРСУП «Стройучасток» имеет удовлетворительные показатели финансово-хозяйственной деятельности, но имеется тенденция к снижению рентабельности. Поэтому в исследуемом предприятии следует по возможности сокращать себестоимость реализации, избегать внереализационных потерь и расходов, в то же время, увеличивая внереализационные и операционные доходы.