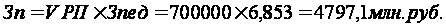Анализ и выявление путей повышения рентабельности
По технико-экономическим показателям можно сказать, что предприятие в 2007 году работало более эффективно, чем в 2006 году. Это выражено ростом прибыли отчетного периода на 299 млн. руб. по сравнению с предыдущим годом. На данный показатель оказало положительное влияние выручка от реализации продукции, которая возросла на 929 млн. руб. А также рост объема реализованной продукции на 76,7 тыс. шт. (559,8-483,1). Так как увеличился объем производства на предприятии возникла необходимость в дополнительном персонале, поэтому в 2007 году в штатное расписание были введены 8 дополнительных единиц работников. Из них 3 человека специалисты, а 5 человек рабочие производственных цехов.
Среднегодовая стоимость основных средств увеличилась в 2007 году по сравнению с 2006 годом на 43 млн. руб. Прибыль отчетного периода возросла на 299 млн. руб., в том числе за счет роста прибыли реализованной продукции на 466 млн. руб., за счет увеличения прибыли от операционных доходов на 2 млн. руб. и за счет убытка от внереализационной деятельности прибыль отчетного периода снизилась на 169 млн. руб.
Анализ технико-экономических показателей как за 2006 год, так и за 2007 год свидетельствует об эффективности хозяйственной деятельности предприятия, о том, что организация обеспечила соответствующим выпуском продукции всех заказчиков, с которыми были заключены договора, предприятие поставляет свою продукцию в соответствии со спросом на данные изделия. Также показатели предприятия говорят о том, что организация эффективно использует имеющиеся оборудование, материалы и трудовые ресурсы, и выпускает конкурентоспособную продукцию.
Проанализировав данные, рассчитаем рентабельность продукции и рентабельность продаж. Полученные результаты показывают положительные тенденции в развитии предприятия. Уровень рентабельности продукции в 2007 году увеличился на 10,8 п.п. по сравнению с 2006 годом, уровень рентабельности продаж возрос на 9,2п.п. Следовательно, предприятие в 2007 году эффективнее вело хозяйственную деятельность, это обуславливается производством рентабельной продукции и увеличением уровня рентабельности продаж.
2.2 Анализ рентабельности производства
Для того чтобы провести анализ рентабельности производства нам необходимы следующие данные: прибыль предприятия, среднегодовая стоимость основных средств и нормируемые оборотные средства.
Все вышеперечисленные показатели можно взять из отчета о прибылях и убытках, баланса предприятия, а также из таблицы по технико-экономическим показателям.
По формуле (1.1) определим рентабельность производства, как отношение прибыли предприятия к сумме среднегодовой стоимости основных средств и нормируемых оборотных средств.
Рассчитаем данный показатель для нашего предприятия на 2006, и 2007 года.
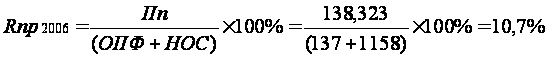
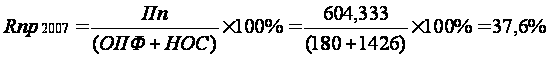
На основании произведенных расчетов можно сказать, что организация в 2007 году увеличила уровень использования основных средств и оборотных средств на 26,9п.п. в сравнении с 2006 годом. Данное изменение было вызвано увеличением прибыли предприятия на 466,01 млн. руб.
Для того чтобы произвести факторный анализ основных показателей характеризующих рентабельность предприятия, рассчитаем первоначально все вышеперечисленные в первом разделе показатели рентабельности. Для определения всех показателей данные берутся в балансе предприятия, отчете о прибылях и убытках, а также в таблице по технико-экономическим показателям.
Рентабельность оборота определяется по формуле (1.2), это отношение прибыли предприятия к выручке от реализации продукции. Этот показатель характеризует эффективность производственной и коммерческой деятельности: сколько прибыли имеет предприятие с рубля продаж. Рентабельность оборота (продаж) рассчитывается в целом по предприятию и отдельным видам продукции.
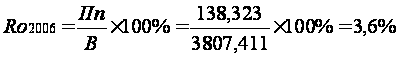
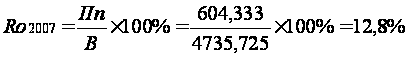
Данный показатель характеризует эффективность производственной и сбытовой деятельности: сколько прибыли имеет предприятие с рубля продаж. Рассчитанные показатели показывают, что предприятие в 2006 году имела 3,6% прибыли с рубля продаж, в 2007 году данный показатель увеличился на 9,2 п.п. и составил 12,8% прибыли, получаемой с рубля продаж.
Рентабельность текущих активов определяется по формуле (1.3), это отношение чистой прибыли предприятия на сумму средней величины текущих активов. Текущие активы – это оборотные активы. Сумма текущих активов равна итого по II разделу актива. По данным сумма текущих активов на начало 2006 года составляла 1047,688 млн. руб., на конец года – 1268,890 млн. руб. Средняя величина текущих активов за 2006 год составит 1158,289 млн. руб. (ТА = (1047,688+1268,890)/2=1158,289 млн. руб.). Таким же образом рассчитаем сумму текущих активов за 2007 год, она составит 1426,244 млн. руб.
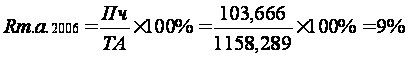
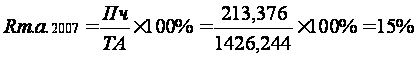
Рентабельность текущих активов увеличилась в 2007 году на 6п.п., по сравнению с 2006 годом. Это изменение было обусловлено ростом чистой прибыли организации на 109,71 млн. руб. Данный показатель характеризует эффективность хозяйственной деятельности предприятия, а рассчитанные данные свидетельствуют об эффективном ведении деятельности организации в 2007 году.
Рентабельность собственного капитала определяется по формуле (1.4),это отношение чистой прибыли к величине собственного капитала на определенную дату (среднюю за период). Собственный капитал равен итого по разделу III пассива. В бухгалтерском балансе по предприятию собственный капитал за 2006 год на начало периода составлял 261,503 млн. руб., на конец периода – 370,351 млн. руб. Средняя величина за 2006 год составляет 315,927 млн. руб. (СК=(370,351+261,503)/2=315,927 млн. руб.). За 2007 год собственный капитал составит 471,053 млн. руб.
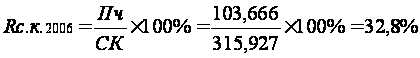
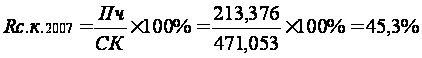
Полученные данные расчета говорят о росте показателя рентабельности собственного капитала на 12,5 п.п., в 2006 году данный показатель составил 32,8%, в 2007 году 45,3%. Таким образом, в 2007 году предприятие более эффективно использовала собственный капитал. А это важный показатель любого предприятия, в котором сходятся все стороны деятельности хозяйствующего субъекта.
Рентабельность изделия определяется по формуле (1.5), как отношение прибыли за единицу продукции к себестоимости единицы продукции. Рассчитаем рентабельность бюстгальтера. По данным предприятия за 2006 год прибыль на единицу изделия составляет 0,29 тыс. руб., в 2007 году этот показатель равнялся 1,08 тыс. руб. При этом себестоимость единицы изделия за 2006 год равна 7,59 тыс. руб., в 2007 году данный показатель был равен 7,38 тыс. руб.
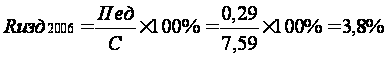
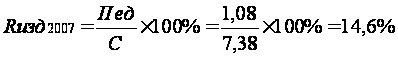
Рентабельность изделия показывает процент прибыли, который распределяется на единицу изделия. На нашем предприятии показатель рентабельности изделия возрос в 2007 году по сравнению с 2006 годом на 10,8п.п, это было обусловлено снижением себестоимости единицы продукции и ростом прибыли предприятия. В 2006 году предприятие получало 3,8% прибыли, распределяемой на единицу изделия, в 2007 году данный показатель составил 14,6%.
Рентабельность совокупного капитала исчисляется отношением брутто-прибыли до выплаты процентов и налогов к среднегодовой стоимости всего совокупного капитала. При этом под общим (совокупным) капиталом принимается средства, которыми располагает субъект хозяйствования для осуществления своей деятельности с целью получения прибыли. Сумма совокупного капитала представляет собой общую стоимость имущества предприятия, сформированного как за счет собственных, так и за счет заемных средств, т.е. общий нетто-баланс. По данным бухгалтерского баланса за 2006-2007 года, средняя величина совокупного капитала за 2006 год составляет 1251,049 млн. руб., за 2007 год – 1590,793 млн. руб.
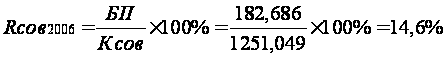
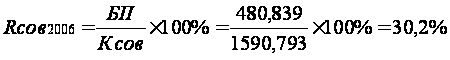
Показатель рентабельности совокупного капитала показывает, сколько прибыли зарабатывает предприятие на рубль совокупного капитала, вложенного в его активы, для всех заинтересованных сторон. По данным предприятия показатель рентабельности совокупного капитала в 2006 году составил 14,6%, в 2007 году 30,2%. Это указывает на то, что в 2007 году организация имела прибыли на рубль совокупного капитала больше на 15,6п.п., чем в 2006 году.
Рентабельность (доходность) операционного капитала исчисляется отношением прибыли от операционной деятельности до выплаты процентов и налогов к среднегодовой сумме операционного капитала. Показатель рентабельности операционного капитала характеризует доходность капитала, задействованного в операционном процессе. Операционные активы – это активы предприятия, непосредственно задействованные в его производственной деятельности. При определении объема операционных активов из общего состава исключаются долгосрочные и краткосрочные финансовые вложения, незавершенное капитальное строительство, неустановленное и выведенное из эксплуатации оборудование, дебиторская задолженность по ссудам, предоставленным персоналу, и другие аналогичные их виды. По данным бухгалтерского баланса предприятия за 2006, 2007 года операционный капитал за 2006 год составляет 1231,295 млн. руб., за 2007 год – 1553,361 млн. руб.
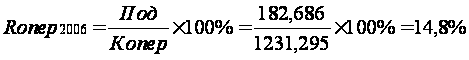
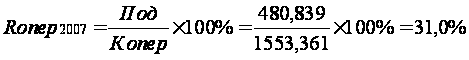
Расчеты показывают, что рентабельность операционного капитала в 2006 году составляет 14,8%, в 2007 году – 31,0%. Данный показатель свидетельствует о том, что организация в 2007 году увеличила доходность капитала, задействованного в операционном капитале на 16,2п.п.
2.3 Факторный анализ рентабельности продукции
Теперь произведем факторный анализ основных показателей рентабельности.
Анализ рентабельности реализованной продукции предполагает, прежде всего, определение величины этого показателя, уточнение его слагаемых. В учетно-аналитической практике Республики Беларусь рентабельность реализованной продукции представляет собой отношение прибыли от реализации продукции к затратам (себестоимость) реализованной продукции.
Эффективность основной деятельности предприятия по производству и реализации товаров, работ и услуг характеризуется уровнем рентабельности продукции. Этот показатель может быть широко использован в аналитических целях, так как позволяет производить расчеты, соотнося различные показатели прибыли с различными показателями затрат на продукцию.
Кроме того, на основе показателей рентабельности продукции можно проводить внутризаводские и межзаводские сравнения, как по общему объему продукции, так и по отдельным их видам.
Методика анализа рентабельности реализованной продукции состоит в определении величины изменения рентабельности и факторов. При анализе факторов изменения рентабельности реализованной продукции, определяемой как отношение прибыли к себестоимости, на рентабельность будут влиять прибыль и себестоимость (затраты) реализованной продукции. С факторной моделью показателя рентабельности продукции мы познакомились в первом разделе дипломной работы, в соответствии с формулой (1.10) проведем факторный анализ рентабельности продукции на предприятии.
Для анализа рентабельности продукции необходимы следующие данные, которые берутся из баланса предприятия и отчета о прибылях и убытках, они отражены в таблице 2.2.
Таблица 2.2 – Данные для анализа рентабельности продукции*
| Наименование показателей | Единицы измерения | Значение показателей | Отклонение, (+, -) | |
| Предыдущий период (2006г.) |
Отчетный период (2007г.) |
|||
| 1 Выручка от реализации продукции | млн. руб. |
3807,411 |
4735,725 |
+928,314 |
| 2 Полная себестоимость | млн. руб. |
3669,088 |
4131,392 |
+462,304 |
| 3 Цена ед. продукции | тыс. руб. |
7,881 |
8,459 |
+0,58 |
| 4 Себестоимость ед. продукции | тыс. руб. |
7,595 |
7,38 |
-0,21 |
| 5 Объем реализованной продукции | тыс.шт. |
483,1 |
559,8 |
+76,7 |
| 6 Прибыль от реализации продукции | млн.руб. |
138,323 |
604,333 |
+466,01 |
| 7 Рентабельность продукции | % | 3,8 | 14,6 | +10,8 |
Расчет влияния факторов первого уровня на изменение рентабельности в целом по предприятию можно выполнить способом цепной подстановки, по следующим формулам, выведенным на основании формулы (1.10).
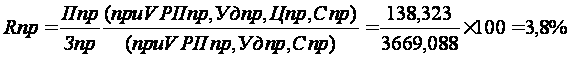
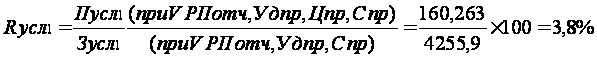
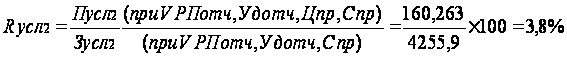
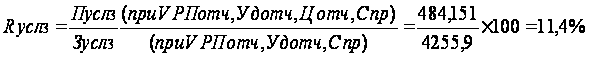
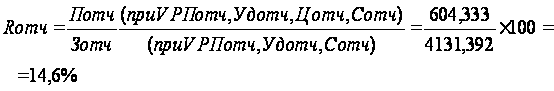
Анализ показателя рентабельности продукции на основании факторной модели показывает, что уровень рентабельности в отчетном периоде выше уровня рентабельности предыдущего года на 10,8п.п.
∆Rобщ= RОТЧ-RПР=14,6-3,8=+10,8п.п.
В том числе данное изменение было вызвано за счет изменения следующих факторов:
- объема реализованной продукции ∆RVРП=RУСЛ1-RПР=3,8-3,8=0;
- удельного веса продукции ∆RУД= RУСЛ2-R УСЛ1=3,8-3,8=0;
- цены продукции ∆RЦ= RУСЛ3-R УСЛ2=11,4-3,8=+7,6п.п.;
- себестоимости продукции ∆RС= RОТЧ-R УСЛ3=14,6-11,4=+3,2п.п.
Полученные результаты свидетельствуют о том, что уровень рентабельности повысился на 7,6п.п. в связи с увеличением уровня цен на 0,58 тыс. руб., а также в связи со снижением себестоимости продукции на 0,21 тыс. руб. уровень рентабельности увеличился на 3,2п.п. Увеличение объема реализованной продукции, а также удельный вес продукции не оказали влияние на изменение уровня рентабельности продукции.
2.4 Факторный анализ рентабельности продаж
Рентабельность продаж (оборота) рассчитывается делением прибыли от реализации продукции, работ и услуг, или чистой прибыли, или чистого денежного потока на сумму полученной выручки. Характеризует эффективность производственной и коммерческой деятельности: сколько прибыли имеет предприятие с рубля продаж. Широкое применение этот показатель получил в рыночной экономике.
Факторный анализ рентабельности продаж (оборота) производится примерно таким же образом, как факторный анализ рентабельности продукции. Факторная модель рентабельности продаж в целом по предприятию указана в разделе первом формула (1.12). На основании данной факторной модели рассчитаем влияние факторов на рентабельность продаж способом цепной подстановки. Данные для подсчета влияния факторов на уровень рентабельности продаж будут браться из таблицы 2.2.
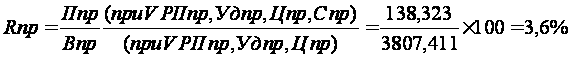
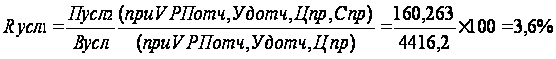
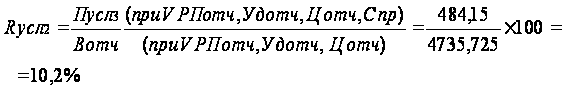
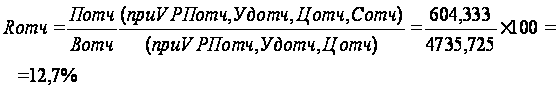
Приведенные данные показывают, что уровень рентабельности продаж в отчетном периоде выше уровня рентабельности продаж предыдущего года на 9,1п.п.
∆Rобщ=RОТЧ-RПР=12,7-3,6=+9,1п.п.
В том числе данное изменение было вызвано за счет изменения следующих факторов:
- удельного веса продукции ∆RУД= RУСЛ1-R ПР=3,6-3,6=0;
- цены продукции ∆RЦ= RУСЛ2-R УСЛ1=10,2-3,6=+6,6п.п.;
- себестоимости продукции ∆RС= RОТЧ-R УСЛ2=12,7-10,2=+2,5п.п.
Полученные результаты свидетельствуют о том, что уровень рентабельности продаж повысился на 6,6п.п. в связи с увеличением уровня цен на 0,58 тыс. руб., а также в связи со снижением себестоимости продукции на 0,21 тыс. руб. уровень рентабельности возрос на 2,5п.п. Общее увеличение рентабельности продаж составляет 9,1 п.п.. Данное увеличение уровня рентабельности характеризует эффективность производственной и коммерческой деятельности предприятия.
2.5 Факторный анализ рентабельности капитала
Эффективность деятельности предприятия в условиях рыночной экономики определяет его способность к финансовому выживанию, привлечению источников финансирования и их прибыльное использование. В значительной мере она может быть охарактеризована показателями эффективности использования капитала, рассчитываемыми как отношение полученной прибыли к величине используемых ресурсов.
Факторный анализ рентабельности капитала осуществляется также аналогично предыдущим факторным анализам. С помощью данной модели изучается влияние на уровень рентабельности капитала следующих факторов: удельного веса i-го вида продукции, цены изделия, себестоимости продукции, финансовых результатов от прочих видов деятельности, не связанных с реализацией продукции, коэффициента оборачиваемости.
Коэффициент оборачиваемости определяется отношением выручки к среднегодовой сумме основного и оборотного капитала. Среднегодовая сумма основного и оборотного капитала зависит от объема продаж и скорости оборота капитала. Чем быстрее оборачивается капитал на предприятии, тем меньше его требуется для обеспечения запланированного объема продаж. И наоборот, замедление оборачиваемости капитала требует дополнительного привлечения средств для обеспечения того же объема производства и реализации продукции.
Взаимосвязь названных факторов с уровнем рентабельности совокупного капитала отражена в факторной модели в разделе 1 формулой (1.14).
Для определения влияния факторов используем данные приведенные в таблице 2.3. Все данные берутся из баланса предприятия и отчета о прибылях и убытках, а также из таблицы по технико-экономическим показателям.
Таблица 2.3 – Данные для анализа рентабельности капитала*
| Наименование показателей | Значение показателей | Отклонение (+,-) | |
| за предыдущий период (2006год) | за отчетный период (2007год) | ||
| 1 Прибыль от реализации продукции, млн. руб. | 138,323 | 604,333 | +466,01 |
| 2 Финансовые результаты от прочих видов деятельности, не связанных с реализацией продукции, млн. руб. | 44,363 | -123,494 | -167,857 |
| 3 Сумма прибыли за отчетный период, млн. руб. | 182,686 | 480,839 | +298,153 |
| 4 Среднегодовая сумма основного и оборотного капитала, млн. руб. | 1251 | 1590,8 | +339,8 |
| 5 Выручка от реализации продукции, млн. руб. | 3807,411 | 4735,725 | +928,314 |
| 6 Коэффициент оборачиваемости капитала | 3,04 | 2,98 | -0,06 |
Расчет влияния факторов на изменение рентабельности капитала можно выполнить способом цепной подстановки, по следующим формулам, выведенным на основании формулы (1.14).
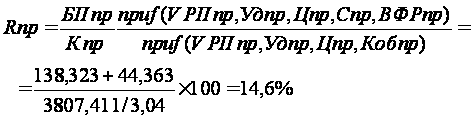
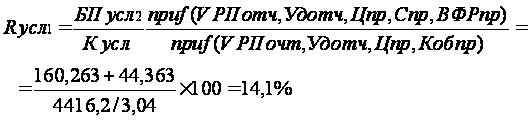
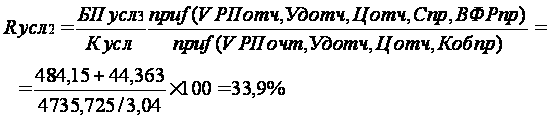
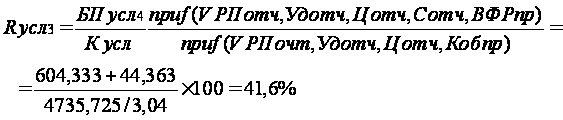
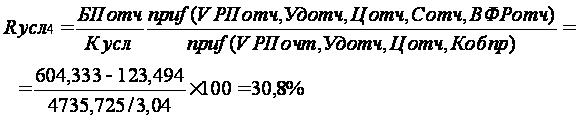
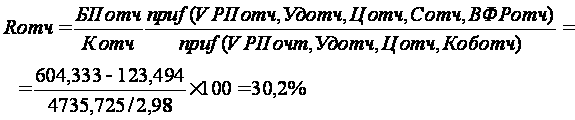
Общее отклонение от предыдущего года по уровню рентабельности составляет:
∆Rобщ=RОТЧ-RПР=30,2-14,6=+15,6п.п.
В том числе данное изменение было обусловлено за счет изменения следующих факторов:
- удельного веса продукции ∆RУД= RУСЛ1-R ПР=14,1-14,6=-0,5п.п.;
- цены продукции ∆RЦ= RУСЛ2-R УСЛ1=33,9-14,1=+19,8п.п.;
- себестоимости продукции ∆RС= RУСЛ3-R УСЛ2=41,6-33,9=+7,7п.п.;
- финансовых результатов от прочих видов деятельности, не связанных с реализацией продукции ∆RВФР= RУСЛ4-R УСЛ3=30,8-41,6=-10,8п.п.;
- коэффициента оборачиваемости ∆RКоб= RОТЧ-R УСЛ4=30,2-30,8=-0,6п.п.
Полученные результаты свидетельствуют о том, что уровень рентабельности капитала в 2006 году составлял 14,6%, а в 2007 году составлял 30,2%. Увеличение уровня рентабельности капитала на 15,6п.п. было вызвано следующими факторами:
- увеличением уровня цен на 0,58 тыс. руб., что привело к росту рентабельности капитала на 19,8п.п.;
- снижением себестоимости продукции на 0,21 тыс. руб. повлияло на уровень рентабельности положительно на 7,7п.п.;
- рост финансовых результатов от прочих видов деятельности, не связанных с реализацией продукции на 928,314 млн. руб. вызвал снижение уровня рентабельности на 10,8п.п.;
- уменьшение коэффициента оборачиваемости капитала привело к незначительному уменьшению уровня рентабельности на 0,6п.п.
Теперь произведем анализ показателей эффективности использования капитала предприятия методом абсолютных разниц.
В процессе анализа необходимо изучить динамику показателей рентабельности капитала, установить тенденции их изменения, провести сравнительный анализ их уровня с целью более полной оценки эффективности работы предприятия. После этого следует провести факторный анализ изменения уровня данных показателей, который поможет выявить сильные и слабые стороны предприятия.
Расчет влияния факторов первого порядка на изменение уровня рентабельности совокупного капитала произведем методом абсолютных разниц:
- коэффициента оборачиваемости - ∆RОФ=∆Коб х Rоб0;
- рентабельности оборота - ∆RОФ=Коб1 х ∆Rоб.
Совокупный капитал представляет собой средства, которыми располагает субъект хозяйствования для осуществления своей деятельности с целью получения прибыли. В данной дипломной работе под совокупным капиталом мы будем понимать общую стоимость имущества предприятия, сформированного как за счет собственных, так и за счет заемных средств, т.е. общий нетто-баланс.
Операционный капитал – это активы предприятия, непосредственно задействованные в его производственной деятельности. При определении объема оперативных активов из общего состава исключаются долгосрочные и краткосрочные финансовые вложения, незавершенное капитальное строительство, неустановленное и выведенное из эксплуатации оборудование, дебиторская задолженность по ссудам, предоставленным персоналу, и другие аналогичные их виды.
Рассмотрим в таблице 2.4 показатели эффективности использования совокупного капитала, и их влияние на изменение уровня рентабельности данного показателя.
Таблица 2.4 – Показатели эффективности использования совокупного капитала*
| Основные показатели | Ед. измерения | Предыдущий период | Отчетный период |
Отклонения, (+,-) |
| 1 Прибыль отчетного периода (убыток) | млн. руб. | 182,686 | 480,839 | +298,153 |
| 2 Выручка от реализации продукции | млн. руб. | 3807,411 | 4735,725 | +928,314 |
| 3 Среднегодовая сумма совокупного капитала | млн. руб. | 1251 | 1590,8 | +339,8 |
| 4 Рентабельность совокупного капитала | % | 14,6 | 30,2 | +15,6 |
| 5 Рентабельность оборачиваемости совокупного капитала | % | 4,80 | 10,15 | +5,4 |
| 6 Коэффициент оборачиваемости совокупного капитала | 3,04 | 2,98 | -0,06 | |
| 7 Изменение рентабельности совокупного капитала за счет: | ||||
| коэффициента оборачиваемости | (2,98-3,04)х4,8= -0,288% | |||
| рентабельности продаж | (10,15-4,8)х2,98= +15,943% | |||
| Всего 15,6п.п. | ||||
В таблице 2.4 отражены следующие данные: прибыль отчетного периода, которая увеличилась на 298,153 млн. руб. в сравнении с предыдущим периодом; выручка от реализации продукции возросла на 928,314 млн. руб. Среднегодовая стоимость совокупного капитала повысилась на 339,8 млн. руб. в сравнении с предыдущим годом.
Вышеперечисленные данные показывают, что доходность капитала за отчетный период выросла на 15,6п.п. (30,2-14,6).
Данное изменение связано с ростом рентабельности продаж. Этот показатель возрос на 15,943%, а за счет снижения коэффициента оборачиваемости на 0,06 уровень рентабельности совокупного капитала уменьшился на 0,288%.
Далее необходимо проанализировать эффективность использования операционного капитала, обслуживающего процесс основной деятельности предприятия в таблице 2.5 отражены все необходимые данные для анализа.
Таблица 2.5 – Показатели эффективности использования операционного капитала*
| Основные показатели | Ед. измерения | Предыдущий год | Отчетный период | Отклонения |
| 1 Прибыль отчетного периода (убыток) | млн. руб. | 182,686 | 480,839 | +298,153 |
| 2 Выручка от реализации продукции | млн. руб. | 3807,411 | 4735,725 | +928,314 |
| 3 Среднегодовая сумма операционного капитала | млн. руб. | 1231,295 | 1553,361 | +322,066 |
| 4 Рентабельность операционного капитала | % | 14,8 | 31,0 | +16,2 |
| 5 Рентабельность оборота | % | 4,80 | 10,15 | +5,4 |
| 6 Коэффициент оборачиваемости операционного капитала | 3,09 | 3,05 | -0,04 | |
| 7 Изменение рентабельности операционного капитала за счет: | ||||
| коэффициента оборачиваемости | (3,05-3,09)х4,8= -0,192% | |||
| рентабельности продаж | (10,15-4,8)х3,05= +16,317% | |||
| Всего 16,2п.п. | ||||
Данные таблицы 2.5 показывают наглядно эффективность использования операционного капитала предприятия, обслуживающего процесс основной деятельности предприятия. Среднегодовая сумма операционного капитала в 2007 году по сравнению с 2006 годом возросла на 322,066 млн. руб.
По данным таблицы 2.5 рассчитаем рентабельность операционного капитала как отношение прибыли отчетного периода к среднегодовой сумме операционного капитала, а также рентабельность оборота как отношение прибыли отчетного периода к выручки от реализации продукции.
Полученные данные свидетельствуют о доходности операционного капитала, которая повысилась на 16,317% за счет увеличения рентабельности продаж на 5,4п.п. и снизилась на 0,192% за счет уменьшения коэффициента оборачиваемости на 0,04.
Проанализировав данные предприятия за 2006-2007 года и осуществив во второй главе дипломной работы факторный анализ показателей рентабельности (рентабельность продукции, рентабельность продаж, рентабельность капитала) можно сказать, что хозяйственная деятельность данного предприятия эффективна. Организация в 2007 году повысила все показатели уровня рентабельности, в основном за счет увеличения цены, и снижения себестоимости. Соответственно эти изменения привели к росту прибыли, а, следовательно, и к увеличению уровня рентабельности.
Увеличение уровня рентабельности для предприятия является положительной тенденцией развития хозяйственной деятельности организации. Показатели рентабельности характеризуют эффективность работы предприятия в целом, доходность различных направлений деятельности (производственной, предпринимательской, инвестиционной), окупаемость затрат и т.д. Они более полно, чем прибыль, характеризуют окончательные результаты хозяйствования, потому что их величина показывает соотношение эффекта с наличными или использованными ресурсами. Их применяют для оценки деятельности предприятия и как инструмент в инвестиционной политике и ценообразовании.
3 НАПРАВЛЕНИЯ ПОВЫШЕНИЯ РЕНТАБЕЛЬНОСТИ ДЕЯТЕЛЬНОСТИ
В данной главе дипломной работы мы произведем анализ чувствительности, это один из самых эффективных способов прогнозирования результатов деятельности предприятия. Нам следует определить мероприятия повышения рентабельности предприятия, а также определить эффект от внедрения предложенных мероприятий.
Анализ чувствительности лежит в основе принятия управленческих решений. Проведение определенного мероприятия может быть эффективным с точки зрения увеличения производства продукции, но при этом может повыситься ее себестоимость, снизиться прибыль и уровень рентабельности, что для предприятия и общества в целом будет невыгодным. Поэтому, прежде чем проводить определенное мероприятие, необходимо его всесторонне взвесить, оценить.
Основная цель анализа чувствительности — выявить важнейшие факторы, способные наиболее существенно повлиять на эффективность работы предприятия.
В результате проведенного факторного анализа в главе второй мы выяснили, что показатели прибыли и рентабельности за период 2006-2007гг. значительно возросли. В большей степени этому способствовало то, что себестоимость на единицу продукции снижалась, а цена на единицу продукции возрастала.
Снижение себестоимости продукции играет положительную роль в увеличении показателей прибыли и рентабельности любого предприятия. Увеличение цены на единицу продукции при постоянном объеме продаж также оказывает положительное влияние на уровень прибыли и соответственно на уровень рентабельности.
В формировании показателей эффективности участвуют факторы как позитивного, так и негативного характера. Многие из них воздействуют на показатели эффективности опосредованно, через ряд звеньев. Поэтому, чтобы комплексно оценить влияние такого фактора на конечные результаты работы предприятия, необходимо пройтись по всей цепочке показателей, чувствительных к изменению данного фактора.
3.1 Повышение рентабельности путем увеличения объема производства продукции
Предложим предприятию повысить уровень рентабельности за счет увеличения объема производства.
Между объемом реализации и величиной прибыли имеется прямая зависимость. Если рассматривать влияние одного конкретного фактора, то необходимо учитывать, что другие факторы влияния не оказывают, то есть остаются неизменными.
При прочих равных условиях с ростом объема реализации увеличивается и сумма прибыли, уменьшение же объема вызывает соответствующее снижение.
Рассчитаем, какую прибыль может получить предприятие, если изменится объем реализации по сравнению с возможным и фактическим объемом реализации продукции.
На сегодняшний день спрос на корсетные изделия стабилен и имеет тенденцию к росту. Свою продукцию предприятие реализует в Беларуси и России. Максимальная производственная мощность предприятия позволяет выпускать 800 тысяч единиц продукции в год. Мы будем рассматривать возможность предприятия увеличить выпуск объема до 700 тысяч единиц продукции в год.
В настоящее время мы предлагаем потребителям следующую продукцию:
бюстгальтера, трусы, майки различного ассортимента.
Принимая к учету то, что предприятие имеет стабильный спрос на рынке корсетных изделий, организация ставит перед собой одну из целей дальнейшей деятельности – увеличение объемов производства и реализации продукции.
Предприятие намерено заниматься производством и реализацией высококачественной продукции.
Учитывая растущий спрос на продукцию предприятия, увеличивающийся интерес зарубежных покупателей, разработаем план выпуска продукции на 2008 год по кварталам в количестве 700 тыс. шт., представленный в таблице 3.1.
Таблица 3.1 – План выпуска продукции на 2008 год*
| Наименование продукции | Ежеквартальный объем производства на 2008 год, шт. | |||
| 1 квартал | 2 квартал | 3 квартал | 4 квартал | |
| Бюстгальтер | 58000 | 62000 | 65000 | 69000 |
| Трусы | 67000 | 71000 | 76000 | 80000 |
| Майки | 35000 | 37000 | 39000 | 41000 |
| Итого: | 160000 | 170000 | 180000 | 190000 |
Теперь рассчитаем, какую прибыль может получить предприятие, реализуя планируемый выпуск продукции на 2008 год, а также объем выручки от реализации продукции, себестоимость продукции и другие показатели.
По данным предприятия средние переменные затраты на производство и сбыт продукции составляют 6,853 тыс. руб. за единицу продукции. Предприятие реализует свою продукцию по цене 8,459 тыс. руб. за единицу продукции. Постоянные затраты предприятия составляют 295 млн. руб. в год.
Рассчитаем, какую прибыль получит предприятие в 2008 году, если оно увеличит объем выпуска продукции до 700000 штук.
Для этого первоначально рассчитаем сумму выручки от реализации продукции, с учетом средней цены единицы изделия равной 8,459 тыс. руб.
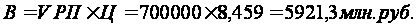
Общая сумма переменных затрат (Зп), с учетом переменных затрат на единицу изделия (ЗпЕД), которая равна 6,853 тыс. руб., составит 4797,1 млн. руб.