Межбюджетные отношения: их развитие и совершенствование
РАСХОДНАЯ ЧАСТЬ БЮДЖЕТА. Общий объем расходов единого бюджета Балашовского района на 2005 год определен в сумме 512,6 млн. руб. В связи с разграничением полномочий снижение против прогнозных показателей 2004 года составило 29,5 млн. руб. (5,4%).73 (Динамика расходов Балашовского района 2003 –2005 г. рассмотрена в приложении 2 – таблица 5.)
В условиях осуществляемых структурных преобразований существенно повышаются требования к концентрации бюджетных ресурсов на наиболее приоритетных направлениях государственной политики, важнейшим из которых на 2005 год остается социальная сфера. Расходы на нее определены в объеме 412,3 млн. руб., или 80,4% единого бюджета района. Значительный объем расходов по данному направлению предусмотрен на финансовое обеспечение возложенных на региональный уровень полномочий. Прирост ассигнований по социальной сфере составит 6%, в том числе по направлениям: образование – 11%, культура, кинематография и средства массовой информации - 35,2%, социальная политика - в 2,9 раза, при планируемой инфляцией 7-8%, таким образом реальный рост ассигнований отрицательный. По здравоохранению снижение ассигнований составит 44,4% в связи с тем, что из областного бюджета в 2005 году будут производиться перечисления в Фонд обязательного медицинского страхования за неработающее население муниципального образования Балашовского района, которые будут направлены на оплату труда с начислениями лечащего персонала, питание, медикаменты, мягкий инвентарь учреждений здравоохранения района.74
К числу ключевых задач на 2005 год отнесено создание на территории района тарифной системы и повышение, размера оплаты труда работников бюджетных учреждений. Формирование расходных параметров бюджета района произведено с учетом увеличения с 1 января 2005 года уровня оплаты труда бюджетников на 20%.75
Расходы на финансирование отрасли жилищно-коммунального хозяйства предусмотрено на 2005 год 74,9 млн. руб. (14,6% расходов бюджета). В 2005 году меняется порядок финансирования субсидий гражданам на оплату жилищно-коммунальных услуг. До конца года будет осуществлен переход к адресной целевой помощи непосредственно гражданам через систему персонифицированных социальных счетов.76
Уровень оплаты населения жилищно-коммунальных услуг на 2005 год утвержден постановлением Правительства РФ от 26.08.04года № 441 в размере 100 процентов от их стоимости. В соответствии с изменением полномочий в 2005 году и с учетом роста тарифов на жилищно-коммунальные услуги расходы на предоставление гражданам субсидий на оплату жилья и коммунальных услуг запланированы в виде субвенций из областного бюджета в размере 55,1 млн. руб., с увеличением относительно прогнозных показателей 2004 года на 5,8 млн. руб. (12 %).77
Расходы единого бюджета района на здравоохранение в 2005 году определены в объеме 75,4 млн. руб. (14,7 процента расходов бюджета). Эти средства позволят обеспечить содержание 60 учреждений здравоохранения района.78
Средства на осуществление платежей за неработающее население в Территориальный фонд обязательного медицинского страхования Саратовской области предусмотрены в областном бюджете на 2005 год в сумме 1258,8 млн. руб. Они будут предоставляться в соответствии с Программой государственных гарантий оказания бесплатной медицинской помощи населению области. Сумма платежа рассчитана исходя из 712,7 руб. в год на одного неработающего жителя, постоянно проживающего на территории области. За счет средств, полученных от Территориального фонда обязательного медицинского страхования Саратовской области, лечебные учреждения района будут осуществлять расходы на заработную плату с начислениями, питание, медикаменты и мягкий инвентарь.79
В течение 2005 года специализированные учреждения здравоохранения (кожно-венерологический диспансер) должны быть переданы в государственную собственность. На его содержание предусмотрено выделение субвенций из областного бюджета в сумме 3,2 млн. руб., в том числе на оплату труда с начислениями в сумме 2,4 млн. руб.80
Расходы единого бюджета района 2005 года на реализацию мероприятий по социальной политике предусмотрены в объеме 83 млн. руб. (16,2 процента расходов бюджета).81
На реализацию Законов Саратовской области «О мерах социальной поддержки отдельных категорий ветеранов Саратовской области» и «О мерах социальной поддержки реабилитированных лиц и лиц, признанных пострадавшими от политических репрессий», включая льготы по оплате жилищно-коммунальных услуг, запланированы субвенции в объемах 72,5 и 1,7 млн. руб. соответственно.82
Право на получение льгот из местного бюджета будут иметь 12569 ветеранов и 156 граждан, пострадавших от политических репрессий. В едином бюджете района на 2005 год предусмотрены субвенции на финансирование расходов по ежемесячным выплатам на содержание детей, находящихся под опекой (попечительством), в объеме 4,8 млн. руб. из расчета 2248 руб. на одного ребенка в месяц.
На оплату льгот по коммунальным услугам отдельным категориям граждан, работающим и проживающим в сельской местности, предусмотрены на 2005 год субвенции на возмещение расходов из областного бюджета в объеме 3,7 млн. руб.83 На доплату муниципальным служащим к пенсии в местном бюджете на 2005 год предусмотрены средства в объеме 357 тыс. руб.84
Из таблицы 6 в приложении 2 видно, что образование профецита в 2002 - 2003гг. образуется только за счет межбюджетных трансфертов из бюджета Саратовской области. К 2005 г. впервые бюджет ОМО г. Балашова и Балашовского района будет самодостаточным, поскольку его сбалансированность будет достигнута при покрытии дефицита в размере 1500 тыс. руб. за счет продажи муниципального имущества. Безусловно, данный момент, без дефицитности бюджета следует считать положительным, но он не может носить долгосрочный характер, и в перспективе сможет еще более усугубить сбалансированность бюджета.
Межбюджетные отношения на примере ОМО Аркадакского района
Прежде чем начать анализ бюджета ОМО Аркадакского района, необходимо отметить, что в бюджете существуют расхождения между текущими данными и итоговыми. В доходах бюджета данная разница занесена в статью «прочие доходы»; в расходах указаны две статьи «итого расходов»: одна на основании подсчетов, другая по данным, указанным в источнике. Дефицит бюджета также был подсчитан по данным источника.
Анализ доходов.
Для анализа процессов, происходивших в сфере формирования доходов местного бюджета Аркадакского района, рассмотрим объем и структуру доходов, а также оценим доли доходов по статьям. Объем и структура доходов по статьям представлены в таблице 3, доля доходов по статьям – в таблице 4.
Таблица 3.
Структура планируемых доходов бюджета Аркадакского района за 2002-2006 гг. 85
|
2002 |
2003 |
2004 |
2005 |
2006 |
|
|
налоговые доходы |
25980,5 |
44163,8 |
35392,6 |
55769,2 |
36816,4 |
| на прибыль | 14727,0 | 28237,9 | 22692,0 | 29986,0 | 24228,4 |
| налог с продаж | 2040,0 | 1754,2 | 201,0 | 0,0 | - |
| налог на совокупный доход | 3393,7 | 3966,2 | 1557,9 | 4077,8 | 3924,1 |
| единый налог | 0,0 | 0,0 | 0,0 | 3784,4 | - |
| на имущество | 2339,0 | 3835,3 | 3799,2 | 19573,6 | 6686,8 |
| за пользование природными ресурсы. | 2260,0 | 5540,9 | 6716,5 | 392,1 | 760,0 |
| прочие налоги и сборы | 1157,8 | 829,3 | 426,0 | 0,0 | - |
|
гос. пошлина |
854,0 |
546,0 |
408,0 |
2131,8 |
1977,1 |
|
неналоговые доходы |
1072,0 |
2238,0 |
1447,8 |
2295,0 |
3726,9 |
|
итого доходов |
27052,5 |
46401,8 |
36840,4 |
58064,2 |
40543,3 |
| дотации | 40902,1 | 40466,2 | 40120,0 | 0,0 | 25412,4 |
| субвенции | 0,0 | 3424,0 | 24959,2 | 0,0 | 47941,8 |
| прочие доходы | 0,0 | 0,0 | 4580,0 | 58763,5 | 0,0 |
|
всего доходов |
67954,6 |
90292,0 |
106499,6 |
116827,7 |
113897,5 |
Таблица 4
Доля доходов Аркадакского бюджета за 2002-2006 гг.по статьям в общем объеме доходов (в % к общему доходу)86.
| 2002 | 2003 | 2004 | 2005 | 2006 | |
| налоговые доходы | 38% | 49% | 33% | 48% | 32% |
| на прибыль | 22% | 31% | 21% | 26% | 21% |
| налог с продаж | 3% | 2% | 0% | 0% | 0% |
| налог на совокупный доход | 5% | 4% | 1% | 3% | 3% |
| единый налог | 0% | 0% | 0% | 3% | 0% |
| на имущество | 3% | 4% | 4% | 17% | 6% |
| за пользование природными ресурсы | 3% | 6% | 6% | 0% | 1% |
| прочие налоги и сборы | 2% | 1% | 0% | 0% | 0% |
| гос. пошлина | 1% | 1% | 0% | 2% | 2% |
| неналоговые доходы | 2% | 5% | 4% | 4% | 9% |
| итого доходов | 40% | 51% | 35% | 50% | 36% |
| дотации | 60% | 45% | 38% | 0% | 22% |
| субвенции | 0% | 4% | 23% | 0% | 42% |
| прочие доходы | 0% | 0% | 4% | 50% | 0% |
Из таблицы 4 видно, что половину, а то и большую часть составляют доходы от дотаций и субвенций. Если смотреть по годам, то какой либо тенденции к увеличению или уменьшению доли дотаций и субвенций не наблюдается, что можно наблюдать и по графику 1.
График 1
График изменения дотаций и субвенций бюджета Аркадакского района с 2002 по 2006 годы87
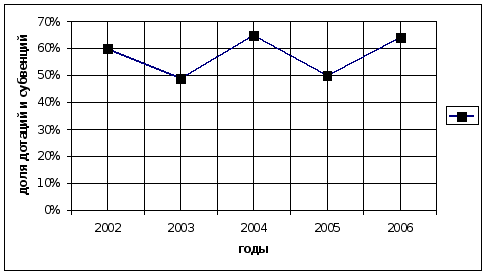
Единственное, что можно отметить: они колеблются от 50% до 65% от общего дохода бюджета. Это говорит о том, что бюджет Аркадакского района носит дотационный характер, т. е. существует в среднем на 55% за счет средств выше стоящих бюджетов.
Далее по значимости идут налоговые доходы. Данные таблицы 4 свидетельствуют о том, что в течение последних пяти лет 40 % - это налоговые поступления. Бюджет Аркадакского района имеет «моно»-бюджет, т. е. в его структуре преобладает один налог – налог на прибыль. В этом случае исчезает возможность «перекрытия» недобора по одному налогу другими. Налог на прибыль является регулирующим налогом, поэтому в данном случае речь должна идти об увеличении поступлений регулирующих налоговых доходов.
Такое положение дел отмечается практически во всей литературе. Авторы даже считают «излишним приводить табличные иллюстрации по бюджетам районов, городов, сел, поселков, других административно-территориальных образований местного уровня. Причина заключается в том, что, за редким исключением, их финансовая устойчивость практически полностью определяется долями и суммами отчислений от регулирующих налогов, а также размерами финансовой помощи из вышестоящих бюджетов в форме дотаций, трансфертов, субвенций и др.»88. Эта ситуация не изменилась и за последние пять лет.
Одна из важнейших пропорций в структуре доходов местных бюджетов – соотношение между налоговыми доходами и финансовой помощью из вышестоящих бюджетов. На диаграмме 1 видно, что финансовая помощь по отношению к налоговым доходам несколько выше, тем не менее налоговые доходы составляют значительную часть бюджета. Из диаграммы также видно, что при снижении доли налоговых доходов наблюдается увеличение финансовой помощи. Это говорит о большой зависимости Аркадакского бюджета от выше стоящего бюджета и о том, что областной бюджет также находится в трудном положении. Такое предположение можно сделать, исходя из того, что финансовая устойчивость областного бюджета в реальных условиях бюджетного регулирования – важнейший фактор финансового благополучия муниципальных образований области
Доля собственных доходов остается невысокой (под собственными доходами с некоторой долей условности понимается сумма поступлений от налога на имущество и неналоговых доходов). Таким образом, собственные доходы формируются за счет одного налога, контингент, платящий налог мал, поэтому доля этого налога очень маленькая. Доход за счет неналоговых поступлений остается незначительным (диаграмма 1). Здесь должен быть поставлен вопрос об увеличении собственных доходов за счет неналоговых поступлений и об увеличении контингента плательщиков налога на имущество. Одним из вариантов повышения неналоговых поступлений должно стать рациональное использование органами местного самоуправления своих финансовых ресурсов, то есть главным направлением использования финансовых ресурсов должно стать «финансирование развития местной производственной базы как основы для получения в будущем собственных доходов»89.
Диаграмма 1.
Укрупненная структура доходов бюджета Аркадакского района за 2002-2006 гг. (в%)90
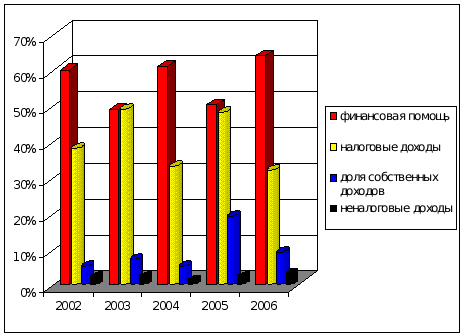
Таблица 5.
Структура доходов местных бюджетов в 2002-2006 годах (в%)91
|
2002 |
2003 |
2004 |
2005 |
2006 |
|
|
налоговые доходы |
38% | 49% | 33% | 48% | 32% |
|
в том числе: |
|||||
| налог на прибыль | 22% | 31% | 21% | 26% | 21% |
| налог с продаж | 3% | 2% | 0% | 0% | 0% |
| налог на совокупный доход | 5% | 4% | 1% | 3% | 3% |
| единый налог | 0% | 0% | 0% | 3% | 0% |
| налог на имущество | 3% | 4% | 4% |
17% |
6% |
| налог за пользование природными ресурсами | 3% | 6% | 6% | 0% | 1% |
| прочие налоги и сборы | 2% | 1% | 0% | 0% | 0% |
|
гос. пошлина |
1% | 1% | 0% | 2% | 2% |
|
неналоговые доходы |
2% | 2% | 1% | 2% | 3% |
|
итого доходов |
40% | 51% | 35% | 50% | 36% |
| дотации | 60% | 45% | 38% | 0% | 22% |
| субвенции | 0% | 4% | 23% | 0% | 42% |
| прчие доходы | 0% | 0% | 4% | 50% | 0% |
|
доля собственных доходов |
5% |
7% |
5% |
19% |
9% |
Доля собственных доходов в доходах местных бюджетов может рассматриваться как индикатор степени их финансовой автономности. В течение 2002-2006 годов этот показатель практически не менялся. Наблюдается небольшой его скачок в 2005 году за счет возрастания налога на имущество. В основном доля собственных доходов очень мала, что говорит о большой зависимости бюджета.
В экспертном сообществе распространено мнение, что вместе с усилением централизации финансовых ресурсов увеличиваются и расходы на выравнивание уровней бюджетной обеспеченности по регионам и муниципалитетам. Данные таблицы 6 этот тезис не подтверждают. В 2006 году финансовая помощь составила 64%, а доход бюджета вырос на 68% к базисному году, в 2005 году финансовая помощь составила 50%, а доход бюджета вырос на 72% к базисному году. Цепные показатели говорят о снижении темпов роста доходов бюджета.
Таблица 6.
Динамика доходов местного бюджета Аркадакского района в 2002-2006 годах (в % к предыдущему году)92
| Темпы роста доходов бюджета |
2002 |
2003 |
2004 |
2005 |
2006 |
| цепные | ___ | 133% | 118% | 110% | 97% |
| базисные (2002 год – 100%) | ___ | 133% | 157% | 172% | 168% |
Анализ показывает, что налоговые поступления устойчиво составляют весьма высокую долю в доходах. Поэтому любые сбои в мобилизации плановых объемов налогов, прежде всего федеральных (как основных регулирующих), крайне отрицательно сказываются на исполнении расходов бюджета любого уровня. Особенно неблагоприятное положение складывается в том случае, если субъект федерации имеет «моно»-бюджет, т. е. в его структуре в силу ряда экономических, природно-климатических и др. факторов преобладают один-два налога, как бюджет Аркадакского района. В этом случае исчезает возможность «перекрытия» недобора по одному налогу другими.
Местные бюджеты всегда требовали особого внимания в части структуры, мобилизации и регулирования налоговых поступлений. В целом ряде из них структура доходов бюджета отличается высоким удельным весом финансовой помощи из вышестоящих бюджетов. Помощи вынужденной, поскольку сумма собственных и регулирующих доходов не обеспечивает финансирования расходов даже на уровне минимальных социальных стандартов. Как видно из выше приведенного анализа бюджета Аркадакского района ситуация не меняется с течением лет – бюджет носит дотационный характер.
Анализ расходов.
Обратимся к анализу процессов, происходивших в области расходных полномочий и расходов бюджета Аркадакского района. Данные об укрупненной структуре расходов бюджета Аркадакского района в 2002-2006 годах представлены в таблице 7.
Таблица 7.
Укрупненная структура расходов бюджета Аркадакского района за 2002-2006 года (тыс. руб.)93
|
2002 |
2003 |
2004 |
2005 |
2006 |
|
|
ЖКХ |
4099,0 | 9617,0 | 9891,0 | 8522,0 | 8670,0 |
|
управление |
6991,6 | 9201,0 | 9497,4 | 14114,2 | 14633,4 |
|
отрасли социально-культурной сферы |
56326,4 | 70895,0 | 87055,7 | 95930,4 | 90670,9 |
|
отрасли экономики |
537,0 | 537,0 | 90,5 | 0,0 | 0,0 |
|
итого расходов |
67954,6 | 90292,0 | 106534,6 | 119865,2 | 113974,3 |
Из таблицы 7 видно, что расходы бюджета растут и за последние пять лет выросли почти в 2 раза. Расходы на управление выросли более чем в 2 раза, почти в 2 раза выросли расходы на отрасли социально-культурной сферы. Расходы на ЖКХ имели рост до 2004 года, после 2004 года наблюдается некоторое их уменьшение. Что касается отрасли экономики, то здесь расходы с 2005 года равны нулю. На диаграмме 2 и в таблице 8 представлена укрупненная структура расходов бюджета Аркадакского района в 2002-2006 годах в процентном соотношении.
Диаграмма 2.
Укрупненная структура расходов бюджета Аркадакского района в 2002-2006 годах (в %)94
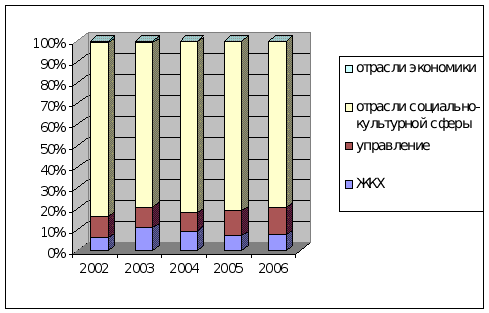
На диаграмме 2 видно, что большая часть расходов идет на социально-культурную сферу: она составляет в среднем 81% расходов. И в течение пяти лет доля затрат на эту сферу резких изменений не претерпела. Далее по объему расходов идет управление. Здесь можно наблюдать некоторый рост доли затрат. За пять лет она выросла на 3%. Доля затрат на ЖКХ в среднем по годам составляет 8%. Каких либо четких тенденций к росту или снижению затрат здесь не наблюдается. Можно сделать вывод о сравнительной устойчивости структуры функциональных расходов бюджета.
Таблица 8.
Укрупненная структура расходов бюджета Аркадакского района в 2002-2006 годах (в %)95
|
2002 |
2003 |
2004 |
2005 |
2006 |
|
|
ЖКХ |
6% | 11% | 9% | 7% | 8% |
|
управление |
10% | 10% | 9% | 12% | 13% |
|
отрасли социально-культурной сферы |
83% | 79% | 82% | 80% | 80% |
|
отрасли экономики |
1% | 1% | 0% | 0% | 0% |
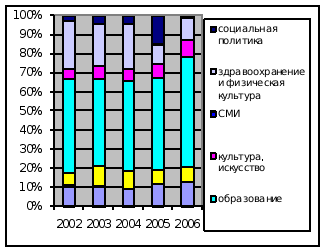
Теперь рассмотрим более подробную структуру бюджета Аркадакского района, как она представлена в источнике, в таблице 9 и на диаграмме 3. Условно к отрасли социально-культурной сферы были отнесены такие статьи бюджета как образование, культура и искусство, СМИ, здравоохранение и физическая культура, социальная политика; к отрасли экономики – сельское хозяйство и рыболовство, транспорт и связь.
Таблица 9.
Структура расходов бюджета Аркадакского района за 2002-2006 года (тыс. руб.)
|
2002 |
2003 |
2004 |
2005 |
2006 |
|
| управление | 6991,6 | 9201,0 | 9497,4 | 14114,2 | 14633,4 |
| с/х и рыболовство | 537,0 | 537,0 | 90,5 | - | - |
| транспорт, связь | 0,0 | 0,0 | 0,0 | - | - |
| ЖКХ | 4099,0 | 9617,0 | 9891,0 | 8522,0 | 8670,0 |
| образование | 33562,0 | 40955,8 | 50604,9 | 56995,2 | 66134,1 |
| культура, искусство | 4046,0 | 5846,9 | 7108,9 | 8817,3 | 9728,6 |
| СМИ | 30,0 | 45,0 | 50,0 | 0,0 | - |
| здравоохранение и физическая культура | 16492,4 | 20433,3 | 24695,0 | 12064,7 | 13023,2 |
| социальная политика | 2196,0 | 3614,0 | 4596,9 | 18053,2 | 1785,0 |
| прочие расходы | 0,0 | 0,0 | 0,0 | 0,0 | - |
| итого расходов (по подсчетам) | 67954,0 | 90250,0 | 106534,6 | 118566,6 | 113974,3 |
| итого расходов | 67954,6 | 90292,0 | 106534,6 | 119865,2 | 113974,3 |
Из диаграммы 3 видно, что в социально-культурной сфере самые большие затраты занимает образование, они составляют почти половину бюджета, а в 2006 году превысили ее и составили 58% затрат бюджета. До 2005 года 23 % бюджета составляли затраты на здравоохранение и физическую культуру. В 2005 и 2006 годах затраты по этой статье расходов были сокращены в 2 раза и составили 10% затрат. По статье искусство и культура можно отметить монотонный рост, но он очень маленький и за пять лет составил всего 2%. Затраты на СМИ на протяжении лет составляли столь незначительную цифру, что она даже не составила 1% расходов бюджета, и с 2005 года затраты на СМИ вошли в статью культура и искусство. Затраты на социальную политику с 2002 по 2004 были стабильными и не превышали 4 %. В 2005 году наблюдается резкий сачок и затраты определяются в 15%, а в 2006 году резкий спад: на социальную политику отведено только 2% бюджета. В сфере экономики в бюджеты 2002-2004 годов были заложены некоторые затраты на с/х и рыболовство. С 2005 года этой статьи в бюджете нет. Что касается транспорта и связи, то на протяжении пяти лет затраты по этой статье не были заложены.
Диаграмма 3.
Структура расходов бюджета Аркадакского района за 2002-2006 года (в %).96
Из выше сказанного можно выявить некоторые тенденции, которые более четко видны на графике 2.
График 2.
График расходов бюджета Аркадакского района за 2002-2006 гг.97
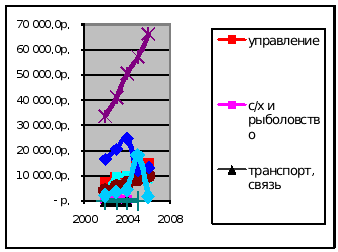
Во-первых, основными расходными статьями, которым уделяется большое внимание, являются управление, образование, культура и искусство. По данным статьям прослеживается стабильный монотонный рост.
Во-вторых, с 2003 года наблюдается некая стабильность в расходах на ЖКХ, можно даже наблюдать некую тенденцию на снижение затрат.
В-третьих, наблюдается нестабильная политика в социальной сфере. Причем наблюдается некий рост до 2004 года, резкий скачок в 2005 году, а затем резкое снижение в 2006 годом. Такая же тенденция видна и в сфере здравоохранения и физической культуры – рост до 2004 года и спад в 2005 и 2006 годах.
В-четвертых, очень незначительные расходы приходятся на сельское хозяйство и рыболовство, транспорт, связь, средства массовой информации. Финансирование транспорта вообще прекратилось с 2005 года.
В целом относительная стабильность структуры расходов местных бюджетов на протяжении последних лет свидетельствует о значительной их предопределенности и об отсутствии у муниципалитетов возможностей для маневра и концентрации ресурсов на каком-либо направлении. Такому положению, в частности, способствует наличие большого количества «федеральных мандатов», т. е. расходных полномочий, возложенных на муниципалитеты в соответствии с законами и постановлениями федерального правительства (в ряде случаев и региональных правительств).
В целом анализ структуры расходов местных бюджетов свидетельствует об их крайней «зарегулированности». Это является следствием хронического дефицита финансовых ресурсов у муниципалитетов, который, в свою очередь, обусловлен отсутствием адекватных финансовых основ местного самоуправления и высокой степенью вертикальной несбалансированности бюджетов на региональном и местном уровнях. Дефицит финансовых ресурсов бюджета Аркадакского района отражен в таблице 10.
Таблица 10.
Дефицит Аркадакского бюджета в 2002-2006 гг.98
|
2002 год |
2003 год |
2004 год |
2005 год |
2006 год |
|
|
всего доходов |
67954,6 | 90292,0 | 106499,6 | 116827,7 | 113897,5 |
|
итого расходов |
67954,6 | 90292,0 | 106534,6 | 119865,2 | 113974,3 |
|
дефицит |
0,0 | 0,0 | -35,0 | -3037,5 | -76,8 |
Анализ устойчивости бюджета ОМО Аркадакского района.
Степень устойчивости территориального бюджета может определяться объемом средств, необходимых для обеспечения минимальных, детерминированных (предопределенных) бюджетных расходов. Минимальные бюджетные расходы — понятие, неоднократно отраженное в законодательных актах Российской Федерации. Это средства, предусмотренные в бюджете для финансирования конституционно гарантированных мероприятий по жизнеобеспечению населения, т.е. направляемые на содержание учреждений, предприятий и организаций, состоящих на бюджете и предоставляющих бесплатные или льготных условиях услуги и товары населению.
Устойчивость бюджета может характеризоваться четырьмя типами его состояния: 1) абсолютно устойчивое состояние; 2) нормальное состояние; 3) неустойчивое состояние; 4) кризисное состояние.
Для определения степени устойчивости Аркадакского бюджета будем использовать методы, приведенные в таблице 11, а результат и подсчеты поместим в таблице 12.
Таблица 11
|
Степень устойчивости территориальных бюджетов |
Условия состояния |
Количественные критерии |
|
1. Абсолютное устойчивое 2. Нормальное состояние 3. Неустойчивое состояние 4. Кризисное состояние |
Рмин<Дс+Др Рмин=Дс+ Др Рмин=Дс+Др+Ддоп Рмин>Дс+Др |
Дс/Д=60- 70 % Др/Д= 30-40 % З/Р=10-15 % Дс/Д= 40-50 % Др/Д= 50-60 % 3/Р = 30-35 % Дс/Д=5- 10 % Др/Д= 90-95 % З/Р=40-50 % |
Примечание: Рмин - минимальные расходы бюджета; Дс — собственнные доходы бюджета; Др- регулирующие доходы бюджета; Ддоп — дополнительно привлеченные финансовые ресурсы (свободные остатки бюджетных средств, внебюджетные средства и др.); Д — общая сумма бюджетных доходов; Р — общая сумма бюджетных расходов; 3 — бюджетная задолженность)
Таблица12.
|
2002 год |
2003 год |
2004 год |
2005 год |
2006 год |
|
|
Дс/Д |
5% | 7% | 5% | 19% | 9% |
|
Др/Д |
35% | 45% | 30% | 33% | 25% |
Сопоставив данные таблицы 9 и таблицы 10, мы видим, что бюджет Аркадакского района по степени устойчивости имеет неустойчивое состояние. Минимальные расходы бюджета складываются из собственных доходов бюджета, регулирующих доходов бюджета и дотаций (Рмин=Дс+Др+Ддоп).
Для более полного представления о состоянии бюджета ОМО Аркадакского района проведем анализ по следующим бюджетным коэффициентам:
коэффициент соотношения регулирующих и собственных бюджетных доходов:
Кр.с = Др/ Дс;,
Таблица 13.
|
2002 год |
2003 год |
2004 год |
2005 год |
2006 год |
|
| Кр.с = Др/ Дс | 6,9 | 6,6 | 6,0 | 1,7 | 2,8 |
Здесь наблюдается снижение коэффициента, что свидетельствует об увеличении собственных доходов и снижении регулирующих.
коэффициент автономии:
Ка= Дс/ Д;
Таблица 14.
|
2002 год |
2003 год |
2004 год |
2005 год |
2006 год |
|
| Ка= Дс/ Д; | 0,1 | 0,1 | 0,0 | 0,2 | 0,1 |
Коэффициент автономности очень мал и ситуация не меняется с течением лет, что говорит о крайней зависимости бюджета.
Коэффициент обеспеченности минимальных расходов собственными доходами:
Ко= Дс/Рмин,
Таблица 15.
|
2002 год |
2003 год |
2004 год |
2005 год |
2006 год |
|
| Ко= Дс/Рмин, | 0,1 | 0,1 | 0,2 | 0,5 | 0,3 |
Коэффициент обеспеченности минимальных расходов собственными доходами также очень мал, что свидетельствует о его несостоятельности и еще раз подтверждает его зависимость от выше стоящих бюджетов.
коэффициент бюджетного покрытия минимальных расходов:
Кб.п = Д/Рмин;
Таблица 16.
|
2002 год |
2003 год |
2004 год |
2005 год |
2006 год |
|
| Кб.п = Д/Рмин; | 1,0 | 1,0 | 0,99 | 0,97 | 0,99 |
Результаты подсчета данного коэффициента показывают, что доходы бюджета ОМО Аркадакского района не всегда покрывает минимум своих расходов. приведенные данные свидетельствуют о низкой бюджетной обеспеченности. Решение вопроса об укреплении доходной базы местных бюджетов с низкой бюджетной обеспеченностью связано прежде всего с наращиванием экономического потенциала, развитием промышленности, сельского хозяйства, сферы услуг, а также с совершенствованием межбюджетных отношений как в части доходов, так и в части расходов.
Глава 3. Совершенствование системы межбюджетных отношений в РФ
3.1 Реформа системы межбюджетных отношений в РФ
Каким же образом осуществляется бюджетный процесс в настоящий момент? Прежде всего, этот процесс включает четыре стадии: составление проекта бюджета; рассмотрение и утверждение бюджета; исполнение бюджета; составление отчета об исполнении бюджета и его утверждение. Составная часть бюджетного процесса — бюджетное регулирование, т.е. частичное перераспределение финансовых ресурсов между бюджетами разных уровней.
Продолжительность бюджетного процесса, включающего все четыре стадии, длится около трех лет: составление проекта бюджета, его рассмотрение и утверждение занимают около 20 месяцев; исполнение, или финансовый год, — 12 месяцев; составление отчета об исполнении бюджета и его утверждение — 5 месяцев.
Разработка бюджета на год начинается обычно в марте предшествующего года. Не позднее мая появляется бюджетное послание Президента, определяющее концепцию очередного бюджета и директивы к его разработке, в конце августа проект бюджета должен быть внесен в Государственную Думу.
Работа начинается с составления прогноза развития экономики на следующий год, в котором должны быть определены, прежде всего, показатели физического объема производства (ВВП, промышленная продукция), темп инфляции (индексы потребительских цен и цен производителей), курс рубля. Прогноз готовится Министерством экономического развития торговли, но у Минфина всегда есть свои расчеты.
Такой прогноз дело вовсе не техническое, в него закладывается и определенная бюджетная политика. Правило, подтвержденное опытом многих лет, говорит, что прогноз должен быть консервативным. Это означает, что объемы производства должны быть занижены, темпы инфляции также занижены, курс рубля несколько завышен. Иначе говоря, от прогноза на практике требуется не точность, а создание предпосылок для утверждения в Думе бюджета, который затем можно было бы исполнить. Так правительство впервые рассматривало проект перспективного трехлетнего бюджета (2006-2008 гг.). Разработанный перспективный финансовый план, отражающий основные задачи бюджетной политики и включающий главные параметры бюджетной системы на период 2006-2008 гг., свидетельствовал о том, что макроэкономическая стабилизация достигнута. Однако темпы экономического роста снижаются (даже при росте цен на нефть).
18 августа 2005 года был утвержден проект бюджета-2006. По словам председателя комитета по бюджету и налогам Государственной Думы Ю.В. Васильева, этот бюджет будет самым богатым в новейшей истории Российского государства. Основу доходов по-прежнему составят НДС, налог на добычу полезных ископаемых, налог на прибыль организаций, акцизы, доходы от внешнеэкономической деятельности.99
Доходы определяются из прогнозных значений ВВП с учетом инфляции и сбора налогов. Налоговые поступления дополняются доходами бюджета из других источников. Например, от использования госимущества. Начиная с 2000г. все бюджеты в России составлялись и исполнялись с профицитом (см. Приложение №2). Если по данным Минфина РФ на сентябрь 2006 г. профицит в этом году может составить 1770,5 млрд. рублей, то по прогнозам в 2007 г. – 1501,8 млрд. рублей, в 2008 г. – 903,9 млрд. рублей, в 2009 г. – 864,7 млрд. рублей.100
Самые крупные налоговые базы относятся к федеральным регулирующим налогам. Налоговый потенциал, например, Саратовской области в 2000 г. формировался за счет контингента по НДС (31,2% к налоговой базе области), налогу на прибыль (22%) и подоходному налогу с граждан (13,5%). Оставленные в ведении региональных и местных бюджетов налоги имеют контингенты, несопоставимые с перечисленными выше. Так, налог на имущество физических лиц составляет 0,2% к налоговому потенциалу; налог с продаж – 3,2%, налог на совокупный доход – 1,5%, налог на имущество предприятий – 7%.101 Естественно, что поступления от этих налогов в бюджет составляют относительно небольшую величину.
Концепция бюджета теперь стала включать показатели доходов, процентных и непроцентных расходов, первичного профицита, дефицита бюджета и источников его покрытия - внутренние и внешние займы, доходы от приватизации, эмиссия.
Только после определения этих показателей (с возможностью некоторых уточнений) можно приступать к развернутым расчетам бюджета. Состав доходов подкрепляется предложениями по