Анализ цены и структуры капитала ЗАО "Термотрон-завод"
2.2 Анализ финансового состояния ЗАО «Термотрон-завод»
Проведем анализ актива баланса, а именно его первого раздела «Внеоборотные активы». Оценим состав и структуру внеоборотных активов. Для того чтобы выяснить эффективность их использования представим необходимые для анализа данные в виде таблицы 3.
Таблица 3 - Состав и структура внеоборотных активов ЗАО «Термотрон – завод» в 2004 – 2006 гг.
| Группа активов | 2004 г. | 2005 г. | 2006 г. | 2006 г. в % к 2004 г. | |||
| Тыс. руб. | % | Тыс. руб. | % | Тыс. руб. | % | ||
| Нематериальные активы | 35 | 0.0 | 30 | 0.0 | 28 | 0.0 | 80.0 |
| Основные средства | 61096 | 55.9 | 61826 | 55.9 | 65182 | 49.1 | 106.7 |
| Незавершенное строительство | 3516 | 3.2 | 4786 | 4.3 | 24343 | 18.3 | 692.3 |
| Долгосрочные финансовые вложения | 42005 | 38.4 | 42005 | 38.0 | 42005 | 31.7 | 100 |
| Отложенные налоговые активы | 157 | 0.1 | 113 | 0.1 | 177 | 0.1 | 112.7 |
| Прочие внеоборотные активы | 2459 | 2.3 | 1854 | 1.7 | 974 | 0.7 | 39.6 |
| Итого внеоборотных активов | 109268 | 100 | 110614 | 100 | 132709 | 100 | 121.5 |
Из исследуемой таблицы следует, что в общей структуре внеоборотных активов наибольший удельный вес занимают основные средства и долгосрочные финансовые вложения. Основные средства занимают более половины всех внеоборотных активов (55,9% - в 2004 году и в 2005, снижаясь на 6,8% в 2006г.). Значительно увеличился показатель незавершенного строительства - в 6,9 раз. Анализируя таблицу видно, что в 2006 году по сравнению с 2004 годом, произошло снижение нематериальных активов на 20% и составило 28 тыс. руб., заметно снизились прочие внеоборотные активы до 974 тыс. руб.
Проведем более детальный анализ основных средств ЗАО «Термотрон – завод». Из таблицы 4 следует вывод о том, что в 2005 году по сравнению с 2004 годом увеличилось число сооружений и передаточных устройств на 36.9%; машин и оборудования стало больше на 24.1%.
В результате общее число основных средств выросло на 21% и составило 88839 тысяч рублей, причем непроизводственные средства увеличились на 57.6% в общей структуре основных средств.
Таблица 4 - Состав и структура основных средств ЗАО «Термотрон – завод» в 2004 – 2006 гг.
| Группы основных средств | 2004 г. | 2005 г. | 2006 г. | 2006 г. в % к 2004 г. | |||
| Тыс. руб. | % | Тыс. руб. | % | Тыс. руб. | % | ||
| Здания | 12114 | 16.5 | 12114 | 15.2 | 12114 | 13.6 | 100 |
| Сооружения и передаточные устройства | 916 | 1.2 | 1254 | 1.6 | 1254 | 1.4 | 136.9 |
| Машины и оборудование | 50868 | 69.3 | 55325 | 69.5 | 63110 | 71.0 | 124.1 |
| Транспортные средства | 5940 | 8.1 | 6451 | 8.1 | 6950 | 7.8 | 117.0 |
| Производственный и хоз. инвентарь | 256 | 0.3 | 256 | 0.3 | 256 | 0.3 | 100 |
| Другие основные средства | 3270 | 4.5 | 4170 | 5.2 | 5155 | 5.8 | 157.6 |
|
Итого основных средств, в т.ч. - производственные - непроизводственные |
73364 70094 3270 |
100 95.5 4.5 |
79570 75400 4170 |
100 94.8 5.2 |
88839 83684 5155 |
100 94.2 5.8 |
121.1 119.4 157.6 |
Исследуя таблицу 5, можно сделать вывод о качественном состоянии основных фондов. Начиная с 2004 г по 2006 г. коэффициент износа увеличился в 1.5 раза, что говорит о росте изношенности основных средств.
Таблица 5 - Показатели состояния и эффективности использования основных средств ЗАО «Термотрон – завод» в 2004 – 2006 гг.
| Показатели | 2004 г. | 2005 г. | 2006 г. | 2006 г. в % к 2004 г. |
| Коэффициент годности, в долях | 0.833 | 0.777 | 0.734 | 88.1 |
| Коэффициент износа, в долях | 0.146 | 0.167 | 0.223 | 152.7 |
| Коэффициент выбытия, в долях | 0.020 | 0.015 | 0.027 | 135.0 |
| Коэффициент обновления, в долях | 0.268 | 0.092 | 0.128 | 47.8 |
| Коэффициент обеспеченности основных средств производственными запасами, в долях | 0.537 | 0.467 | 0.440 | 81.9 |
| Фондоотдача, руб. | 5.626 | 5.229 | 4.966 | 88.3 |
Коэффициент годности постепенно снижается и в 2006 году составил лишь - 0.734. За счет продаж или за счет ликвидации основных средств произошло увеличение показателя выбытия на 35% в 2006 году по сравнению с 2004 годом. В 2006 г., по сравнению с 2004 г., снизилась фондоотдача на 11.7%, это произошло из-за увеличения среднегодовой стоимости основных средств на 21%.
Снижение коэффициента обновления говорит об устаревание оборудования и необходимости перевооружения основных фондов, но так как рассматриваемое предприятие является производственным, то снижение коэффициента обновления основных фондов на 52,2% вполне закономерно.
В производственном процессе размещение оборотных средств приводит к подразделению их на оборотные производственные фонды и фонды обращения (см. таблицу 6). Производственные фонды увеличились на 23.6%, что было вызвано ростом сырья и материалов почти на половину (49,8%). Таким образом, в 2006 г. по сравнению с 2004 г. на 68% увеличились фонды обращения, что связано в первую очередь с ростом денежных средств почти в 2 раза (195,3%) и составили 42641 тыс. руб. Однако произошло снижение готовой продукции на 18.1%.
Таблица 6 - Показатели состава и структуры оборотных средств ЗАО «Термотрон – завод» в 2004 – 2006 гг.
| Группы оборотных фондов | 2004 г. | 2005 г. | 2006 г. | 2006 г. в % к 2004. | |||
| Тыс. руб. | % | Тыс. руб. | % | Тыс. руб. | % | ||
| Фонды обращения | 67742 | 100 | 70051 | 100 | 113804 | 100 | 168.0 |
|
В том числе: денежные средства; краткосрочные фин.вложения; дебиторская задолженность; прочие оборотные активы; готовая продукция/товары для перепродажи |
21839 - 22715 213 22975 |
32.2 - 33.5 0.3 33.9 |
5245 10000 30627 148 24031 |
7.5 14.3 43.7 0.2 34.3 |
42641 15000 37124 213 18826 |
37.5 13.2 32.6 0.2 16.5 |
195.3 - 163.4 100 81.9 |
| Производственные оборотные фонды | 16415 | 100 | 13121 | 100 | 20295 | 100 | 123.6 |
|
В том числе: сырье и материалы; затраты в незавершенном производстве; расходы будущих периодов; |
9638 4524 1647 606 |
58.7 27.6 10.0 3.7 |
8354 3109 1107 551 |
63.7 23.7 8.4 4.2 |
14435 2447 2658 755 |
71.1 12.1 13.1 3.7 |
149.8 54.1 161.4 124.6 |
Рост прочих запасов указывает на увеличение длительности оборота запасов в кругообороте капитала, значительно увеличились расходы будущих периодов в 2006 г. по сравнению с 2004г. В 2005 г. наблюдалось заметное снижение по всем показателям производственных оборотных фондов. Собственные средства (табл. 7) в период с 2004 по 2006 гг. занимают наибольший удельный вес в структуре всех источников финансирования оборотных фондов (более 50%), что говорит о финансовой независимости предприятия. Следует также отметить, что в 2006 году по сравнению с 2004 годом, в 17 раз вырос показатель заемных источников. Но это все же положительно влияет на конечный результат предприятия. В целом за данный период времени сумма обязательств у предприятия увеличилась на 38.2% и составила в 2006 году 270050 тыс. руб.
Таблица 7 - Показатели состава и структуры источников финансирования оборотных средств ЗАО «Термотрон – завод» в 2004 – 2006 гг.
| Источники | 2004 г. | 2005 г. | 2006 г. | 2006 г. в % к 2004 г. | |||
| Тыс.руб. | % | Тыс.руб. | % | Тыс.руб. | % | ||
| Собственные | 101106 | 51.8 | 119380 | 60.8 | 145850 | 54.0 | 144.3 |
| Заемные | 2765 | 1.4 | 10000 | 5.1 | 46800 | 17.3 | 1692.6 |
| Привлеченные | 77450 | 39.6 | 65257 | 33.3 | 77027 | 28.5 | 99.5 |
| Прочие | 14050 | 7.2 | 1605 | 1.2 | 373 | 1.3 | 2.7 |
| Итого | 195371 | 100 | 196242 | 100 | 270050 | 100 | 138.2 |
Из таблицы 8 следует, что рост длительности оборачиваемости оборотных средств (составил увеличение на 3 дня) говорит о замедление кругооборота оборотных средств. В 2006 г. по сравнению с 2004 г. на 19% снизилась оборачиваемость дебиторской задолженности. Что привело к увеличению длительности ее погашения и в 2006г. составила 29 дней.
Таблица 8 - Показатели эффективности использования оборотных фондов ЗАО «Термотрон – завод» в 2004 – 2006 гг.
| Показатели | 2004 г. | 2005 г. | 2006 г. | Изменения в % |
| Коэффициент оборачиваемости оборотных средств, в долях | 4.472 | 4.732 | 4.283 | 95.8 |
| Длительность 1 оборота, в днях | 81 | 76 | 84 | 103.7 |
| Коэффициент оборачиваемости запасов и затрат, в долях | 9.878 | 9.391 | 9.668 | 97.9 |
| Длительность 1 оборота запасов и затрат, в днях | 36 | 38 | 37 | 102.8 |
| Коэффициент оборачиваемости дебиторской задолженности, в долях | 15.267 | 14.992 | 12.344 | 80.9 |
| Длительность периода погашения дебиторской задолженности, в днях | 24 | 24 | 29 | 120.8 |
| Рентабельность оборотных фондов, % | 42.8 | 62.2 | 60.7 | 141.8 |
Положительным моментом является увеличение рентабельности оборотных фондов в 2006 г. по сравнению с 2004г. на 41.8%.
Таблица 9 - Состав и структура пассивов ЗАО «Термотрон – завод»
| Элементы пассивов | 2004г. | 2005г. | 2006г. | 2006 г. в % к 2004 | |||
| Тыс.руб. | % | Тысруб | % | Тыс.руб. | % | ||
| Собственные средства | 101106 | 100 | 119380 | 100 | 145850 | 100 | 144.3 |
|
В том числе: - уставный капитал - добавочный капитал - резервный капитал - нераспределенная прибыль/непокрытый убыток |
38392 - 2729 59787 |
38.0 3.0 59.0 |
38392 - 2729 78061 |
32.2 2.5 65.4 |
38392 2729 104531 |
26.3 2.0 71.7 |
100 - 100 174.8 |
| Заемные средства | 2765 | 100 | 10000 | 100 | 46800 | 100 | 1692.6 |
|
В том числе: - долгосрочные кредиты и займы - краткосрочные кредиты и займы |
2500 265 |
90.4 9.6 |
10000 - |
100 - |
27200 19600 |
58.1 41.9 |
1088 7396.2 |
| Привлеченные средства | 77450 | 100 | 65257 | 100 | 77027 | 100 | 99.5 |
| Прочие средства | 14050 | 100 | 1605 | 100 | 373 | 100 | 2.7 |
На основе данных приведенных в таблице 9 можно сделать следующие выводы: собственный капитал в 2006 году по сравнению с 2004 годом увеличился на 44.3%. Это произошло за счет роста нераспределенной прибыли на 74.8%. Почти в 11 раз (10.9 раз) увеличились долгосрочные кредиты и займы, что может повлиять на платежеспособность общества, кроме этого в 74 р. произошел рост и краткосрочной задолженности.
Проведем анализ конечных финансовых результатов ЗАО «Термотрон - завод». Выясним, за счет каких расходов и доходов были сформированы эти результаты и определим финансовое состояние предприятия. Вначале проанализируем состав и структуру затрат общества по экономическому содержанию. Из приведенной таблицы 10, можно сделать вывод, что в общей структуре затрат наибольший удельный вес (более 50%) занимают материальные затраты. Также почти 30% в структуре затрат принадлежит затратам на оплату труда. Что касается непосредственного изменения в 2006 г. по сравнению с 2004г., то нужно отметить, что значительно увеличились материальные затраты (в 2 раза), оплата труда возросла не на много – на 16%, что связано с ростом производительности труда. В целом по предприятию затраты выросли на 59.8%.
Таблица 10 - Состав и структура затрат ЗАО «Термотрон – завод» по экономическому содержанию в 2004 – 2006 гг.
| Элементы затрат | 2004 г. | 2005 г. | 2006 г. | 2006 в % к 2004 | Средний темп изменения затрат | |||
| Тыс. руб. | % | Тыс. руб. | % | Тыс. руб. | % | |||
|
Материальные затраты оплата труда социальные нужды амортизация прочие затраты |
169594 91328 31350 4325 24241 |
52.9 28.5 9.8 1.3 7.6 |
196223 92197 24413 5564 23461 |
57.4 30.0 7.1 1.6 6.9 |
349238 105915 26644 6371 24600 |
68.1 21.4 5.2 1.2 4.8 |
205.9 116.0 85.0 147.3 101.5 |
226523 96256 27320 5352 24096 |
| Итого | 320838 | 100 | 341858 | 100 | 512768 | 100 | 159.8 | 383134 |
Проведем анализ конечных финансовых результатов ЗАО «Термотрон - завод» в разрезе 2004 – 2006гг. Данные показатели отображены в форме №2 «Отчет о прибылях и убытках». Сведем их в отдельную расчетную таблицу. Из таблицы 11 можно сделать вывод, что в целом в период с 2004 по 2006 гг. выручка от основной деятельности изменилась не сильно и составила в 2006г. 418164 тыс. руб., а в процентном отношении к 2004 году превысила показатель 2006 года на 16%.
Таблица 11 - Формирование финансового результата ЗАО «Термотрон – завод» в 2004 – 2006 гг.
| Виды расходов и доходов | 2004 г. | 2005 г. | 2006 г. | 2006 г. в % к 2004 | Сред. темп | |||
| Тыс. руб. | % | Тыс. руб. | % | Тыс. руб. | % | |||
| Выручка от реализации | 360591 | 100 | 399860 | 100 | 418164 | 100 | 116.0 | 392124 |
| Себестоимость проданных товаров, работ, услуг | 325507 | 90.3 | 346485 | 86.7 | 350520 | 83.8 | 107.7 | 340658 |
| Валовая прибыль | 35084 | 9.7 | 53375 | 13.3 | 67644 | 16.2 | 192.8 | 50222 |
| Коммерческие расходы | 8343 | 2.3 | 8669 | 2.2 | 14891 | 3.6 | 178.5 | 10250 |
| Прибыль (убыток) от продаж | 26741 | 7.4 | 44706 | 11.2 | 52753 | 12.6 | 197.3 | 39804 |
| Проценты к получению | - | - | - | - | 2978 | 0.7 | - | 2978 |
| Проценты к уплате | - | - | - | - | 1392 | 0.3 | - | 1392 |
| Прочие операционные доходы | - | - | 1795 | 0.4 | 3384 | 0.8 | - | 2465 |
| Прочие операционные расходы | 2953 | 1.2 | 3084 | 0.8 | 18753 | 4.5 | 635.0 | 5548 |
| Внереализационные доходы | 779 | 4.5 | 596 | 0.1 | - | - | - | 681 |
| Внереализационные расходы | 19218 | 5.3 | 15953 | 4.0 | - | - | 17510 | |
| Прибыль/убыток до налогообложения | 5349 | 1.5 | 28060 | 7.0 | 38970 | 9.3 | 728.5 | 18018 |
| Отложенные налоговые активы | 40 | 0.0 | 44 | 0.0 | 64 | 0.0 | 160.0 | 48 |
| Отложенные налоговые обязательства | 956 | 0.3 | 177 | 0.0 | 1232 | 0.3 | 128.9 | 593 |
| Текущий налог на прибыль | 4319 | 1.2 | 9919 | 2.5 | 13796 | 3.3 | 319.4 | 8391 |
| Чистая прибыль | 34 | 8.3 | 18274 | 4.6 | 26470 | 6.3 | 77852.9 | 2543 |
Коммерческие расходы в 2006 году также возросли на 78.5%. Значительно возросла сумма прочих операционных расходов. Если в 2004 –2005 гг. их разница была невелика, то уже в 2006 году они увеличились в 6.4 раза. Но самые сильные изменения претерпел показатель чистой выручки.
Так, в 2004 году чистая прибыль составляла лишь 34 тыс. руб., а в 2005 году уже 18274 тыс. руб. По сравнению с 2004 годом в 2006 году увеличение ее в процентном соотношение составило 77853% или же можно сказать, что чистая прибыль увеличилась в 778 раз.
Из чего следует, что ЗАО «Термотрон – завод» процветает и его финансовое состояние оценивается, как более чем устойчивое. Общество способно функционировать и развиваться, сохранять равновесие своих активов и пассивов в изменяющейся внутренней и внешней среде.
2.3 Оценка стоимости капитала ЗАО «Термотрон - завод» и оптимизация его структуры за 2006 г.
На анализируемом предприятии (табл. 12) за 2006г. увеличилась сумма и собственного и заемного капитала. Однако в его структуре доля собственных источников средств снизилась на 6,8%, а заемных соответственно увеличилась, что свидетельствует о повышении степени финансовой зависимости предприятия от внешних кредиторов.
Таблица 12 – анализ динамики и структуры источников капитала
| Источник капитала | Наличие средств, тыс. руб. | Структура средств, % | ||||
| 01.01.2006 | 01.01.2007 | изменение | 01.01.2006 | 01.01.2007 | изменение | |
| Собственный капитал | 119380 | 145850 | 26470 | 60,8 | 54,0 | -6,8 |
| Заемный капитал | 76862 | 124200 | 47338 | 39,2 | 46,0 | +6,8 |
| Итого: | 196242 | 270050 | 73808 | 100 | 100 | - |
В процессе последующего анализа необходимо более детально изучить состав собственного и заемного капитала, выяснить причины изменения отдельных его слагаемых и дать оценку этих изменений за отчетный период.
Таблица 13 – Динамика структуры собственного капитала
| Источник капитала | Наличие средств, тыс. руб. | Структура средств, % | ||||
| 01.01.2006 | 01.01.2007 | изменение | 01.01.2006 | 01.01.2007 | изменение | |
| Уставный капитал | 38392 | 38392 | - | 32,16 | 26,32 | -5,84 |
| Резервный капитал | 2729 | 2729 | - | 2,28 | 1,87 | -0,41 |
| Добавочный капитал | - | - | - | - | - | - |
| Нераспределенная прибыль | 78061 | 104531 | 26470 | 65,39 | 71,67 | 6,28 |
| Резерв предстоящих расходов | 198 | 198 | - | 0,17 | 0,14 | -0,03 |
| Итого: | 119380 | 145850 | 26470 | 100 | 100 | - |
Данные, приведенные в табл. 13, показывают изменения в размере и структуре собственного капитала: значительно увеличились сумма и доля нераспределенной прибыли при одновременном уменьшении удельного веса уставного и резервного капитала. Общая сумма собственного капитала за отчетный год увеличилась на 26470 тыс. руб., или на 22,17%.
Факторы изменения собственного капитала нетрудно установить по данным отчета ф. № 3 «Отчет об изменениях капитала» и данным аналитического бухгалтерского учета, отражающим движение уставного, резервного и добавочного капитала, нераспределенной прибыли, целевого финансирования и поступлений. Данные расчеты представлены в табл. 9 п. 2.2. настоящей работы.
Поскольку капитал предприятия формируется за счет разных источников, в процессе анализа необходимо оценить каждый из них и провести сравнительный анализ их стоимости.
Стоимость собственного капитала предприятия ЗАО «Термотрон - завод» в 2006 г. определим по формуле 2.
В данном случае акционерам выплачено дивидендов на сумму 46072 тыс. руб. Среднегодовая сумма собственного капитала составляет 132615 тыс. руб. (119380 + 145850)/2).
ЦСК = 46072*100/132615 = 34,74 коп.
Стоимость заемного капитала в виде кредитов рассчитаем для последнего кредита, полученного ЗАО «Термотрон - завод» в 2006 г. в размере 150000 руб. на 1 год под 13% годовых Проценты по кредиту банк берет авансом и требуется обеспечение кредита в размере 10% от его суммы. Средства, мобилизованные с помощью кредита, рассчитаем следующим образом:
Номинальная сумма кредита150000
Проценты по кредиту (13%) 19500
Обеспечение кредита, вносимое на депозитный счет в банке 15000
Средства, мобилизованные путем кредита115500
По формуле 3: Цкр = 13*150000/115500 = 16,89 коп.
Нетрудно заметить, насколько действительная цена кредита больше указанной в кредитном соглашении. В случае если проценты за кредит включаются в себестоимость продукции, то действительная цена кредита будет меньше на уровень налога на прибыль. При действующей ставке налога на прибыль 24% цена кредита с учетом налоговой экономии составит:
Цкр= 16,89 * (1 - 0,24) = 12,83 коп.
Стоимость долгосрочных кредитов на предприятии ЗАО «Термотрон - завод» составляет: Цдкр= 8021/27200*(1 - 0,24) = 38,8 коп.
Стоимость краткосрочных кредитов равна:
Цккр= 6325/19600*100*(1 - 0,24) = 42,5 коп.
Средневзвешенная стоимость всего капитала предприятия определяется по формуле 7. расчет представим в таблице 14.
Таблица 14 – Расчет средневзвешенной цены капитала
| Источник капитала | Удельный вес, % | Цена, коп. | ||
| 2005 | 2006 | 2005 | 2006 | |
| Собственный капитал | 60,8 | 54,0 | 33,8 | 34,7 |
| Долгосрочные кредиты | 5,09 | 18,65 | 30,5 | 38,8 |
| Краткосрочные кредиты | 34,11 | 27,35 | 28,9 | 42,5 |
| Итого | 100 | 100 | - | - |
Уровень средневзвешенной цены капитала зависит не только от стоимости отдельных его слагаемых, но и от доли каждого вида источника формирования капитала в общей его сумме. Рассчитать влияние данных факторов можно способом абсолютных разниц:
 удi
= [(-6,8)*33,8 + 13,56*30,5 + (-6,76)*28,9]/100 = -0,12 коп.
Цi
= (54*0,9 + 18,65*8,3 + 27,35*13,6)/100 = 5 руб. 75
коп.
что в абсолютном выражении составляет 5 руб. 63 коп.
Одной из наиболее сложных задач финансового анализа является оптимизация структуры капитала с целью обеспечения наиболее эффективной пропорциональности между его стоимостью, доходностью и финансовой устойчивостью предприятия. Оптимизация структуры капитала производится по следующим критериям: минимизации средневзвешенной стоимости совокупного капитала; максимизации уровня рентабельности собственного капитала; минимизации уровня финансовых рисков.
3. РАСЧЕТНАЯ ЧАСТЬ
ВАРИАНТ 2. «Оценка деловой активности компании»
Финансовый менеджер компании ОАО «Восход» обратил внимание на то, что за последние двенадцать месяцев объем денежных средств на счетах значительно уменьшился. Финансовая информация о деятельности ОАО «Восход» приведена в табл. 15.
Все закупки и продажи производились в кредит, период - 1 месяц.
Требуется:
1) проанализировать приведенную информацию и рассчитать продолжительность финансового цикла, в течение которого денежные средства отвлечены из оборота компании, за 2003 и 2004 гг.;
2) составить аналитическую записку о влиянии изменений за исследуемые периоды (см. п. 7 Указаний к решению задачи).
3) построить прогнозную финансовую отчетность на следующий плановый период, при условии роста выручки от реализации на Х% (задается преподавателем).
Таблица 15 - Финансовая информация о деятельности ОАО «Восход»
| Показатели | 2003 г., руб. | 2004 г., руб. |
| Выручка от реализации продукции | 477500 | 535800 |
| Закупки сырья и материалов | 180000 | 220000 |
| Стоимость потребленных сырья и материалов | 150000 | 183100 |
| Себестоимость произведенной продукции | 362500 | 430000 |
| Себестоимость реализованной продукции | 350000 | 370000 |
| Средние остатки | ||
| Дебиторская задолженность | 80900 | 101250 |
| Кредиторская задолженность | 19900 | 27050 |
| Запасы сырья и материалов | 18700 | 25000 |
| Незавершенное производство | 24100 | 28600 |
| Готовая продукция | 58300 | 104200 |
Дополнительная информация.
1) Для расчета следует предположить, что год состоит из 360 дней.
2) Все расчеты следует выполнить с точностью до дня.
Для выполнения задания использовать Указания к решению.
Указания к решению задачи «Оценка деловой активности предприятия»
1. Ознакомиться с п. 2-7 данных указаний, выполнить задание. Полученные результаты оформить в рабочей тетради.
2. На основании данных, представленных в задании и Указаниях к решению задачи, сформировать агрегированный баланс ОАО «Восход» за 2004 г. (табл. 3), дополнить баланс недостающими данными (дополняется студентом самостоятельно). Провести балансировку статей актива и пассива баланса (Актив = Пассив).
3. При выполнении п. З задания предусматривается:
- для специальности 060500 «Бухгалтерский учет, анализ и аудит» - выполнить построение прогнозного баланса;
- для специальности 060400 «Финансы и кредит» - выполнить построение прогноза бюджета денежных средств, прогнозного отчета о прибылях и убытках, прогнозного баланса с обязательным использованием ПЭВМ и программы «Финансовое планирование. Прогнозный баланс». Предварительно следует ознакомиться с Контрольным расчетом, представленным в п. 3 данных методических указаний. Необходимые дополнительные сведения о функционировании предприятия, представляемые в табл. 3.15., согласовать с выполняемым примером и сформированным агрегированным балансом.
4. Проанализировать имеющуюся информацию по возможно большему диапазону направлений (табл. 4).
5. Рассчитать величину оборотного капитала и коэффициент ликвидности без учета наличности и краткосрочных банковских ссуд (табл. 5).
6. Финансовый цикл и продолжительность одного оборота элементов оборотного капитала следует определить по данным табл. 6.
7. Дополнить нижеследующие выводы необходимой информацией.
Решение.
1. Проведем анализ динамики прибыли предприятия ОАО «Восход». Для этого составим расчетную таблицу 16.
- рассчитаем валовую прибыль, как разницу между выручкой и себестоимостью, рассчитать абсолютное и относительное изменения валовой прибыли, полученные данные занесем в таблицу 16.стр. 3
- динамика всех показателей положительная, стоит отметить также положительный факт роста валовой прибыли.
- расчетный удельный вес себестоимости реальной продукции в 2003 г.-удельный вес = 350000/477000 = 73,29%, в 2004 г. удельный вес = 370000/535800 = 69,05%. Это говорит о снижении производственной затратоемкости продукции ОАО «Восход» или о качественном росте прибыли, а не количественном, что может говорить о повышении эффективности управления производством, внедрении нового оборудования и технологий.
Таблица 16 - Динамический анализ прибыли
|
№ п/п |
Показатели | 2003 г., руб. | 2004 г., руб. | Изменения | |
| абс., руб. | отн., % | ||||
| 11 | Выручка от реализации продукции | 477 500 | 535 800 | 58300 | 12,21 |
| 22 | Себестоимость реализованной продукции | 350 000 | 370 000 | 20000 | 5,7 |
| 33 | Валовая прибыль | 127500 | 165800 | 38300 | 30,04 |
2. Построим вспомогательную таблицу 3. и рассчитаем:
- чистый оборотный капитал по формуле: ЧОК=Дз+З+НП+Гп-Кз, данные запишем в стр. 6.
- коэффициент
покрытия по
формуле: Кп,
=
 ,
- рассчитать динамику ЧОК и Кп, он определяет в какой степени ОА показывают краткосрочные обязательства,
- наблюдается положительная тенденция в динамике коэффициента ликвидности, что говорит об упрочнении финансового состояния предприятия.
Таблица 17 - Анализ оборотного капитала
| №№ п/п | Показатели | 2003 г., руб. | 2004 г., руб. | Изменения | |
| абс., руб. | отн., % | ||||
| 1 | Дебиторская задолженность | 80900 | 101250 | 20350 | 25,15 |
| 2 | Запасы сырья и материалов | 18700 | 25000 | 6300 | 33,69 |
| 3 | Незавершенное производство | 24100 | 28600 | 4500 | 18,67 |
| 4 | Готовая продукция | 58300 | 104200 | 45900 | 78,73 |
| 5 | Кредиторская задолженность | 19900 | 27050 | 7150 | 35,93 |
| 6 | Чистый оборотный капитал | 162100 | 232000 | 69900 | 43,12 |
| 7 | Коэффициент покрытия | 8,14 | 8,58 | 0,44 | 5,4 |
3. Рассмотрим условия вспомогательной таблицы 4. В случае ОАО «Восход» наблюдается замедление оборачиваемости капитала предприятия в ОА, что негативно складывается на увеличение суммы выручки. 2003 г.-500 дней; 2004 г.-540 дней
Э =
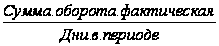 *
 Поб
= 535000/360*(540-500) = 59520,
Такая сумма дополнительно приводится в оборот, если бы капитал в ОА оборачивался как в 2003 г. за 500 дней, то потребовалось иметь ОА на 59520 сумму меньше. Руководству предприятия необходимо уделить самое пристальное внимание управлению ДЗ предприятия, увеличение оборота продукции в 2004 г. по сравнению с 2003 г., т.е. ее замедлением, а так же несовпадение с оборачиваемостью КЗ, что опять-таки негативно сказывается на финансовом состоянии предприятия.
Таблица 18 - Анализ оборачиваемости оборотного капитала
|
№ п/п |
Показатели оборачиваемости | 2003 г., дни | 2004 г., дни | Изменения абс. |
| 1 | Запасов сырья и материалов | 44,88 | 49,15 | 4 |
| 2 | Незавершенного производства | 23,93 | 23,94 | 0 |
| 3 | Запасов готовой продукции | 59,97 | 101,38 | 41 |
| 4 | Дебиторской задолженности | 60,99 | 68,03 | 7 |
| 5 | Кредиторской задолженности | 40 | 44,3 | 4 |
| 6 | Продолжительность оборота наличности | 149,77 | 198,2 | 48,43 |
4. Составим агрегированный баланс за 2004 г. на основании исходных и расчетных данных по предприятию ОАО «Восход».
Таблица 19 - Агрегированный баланс
| Активы | 2004 г. |
| Оборотные средства: | |
| Денежные средства | 14200 |
| Дебиторская задолженность | 80900 |
| Материальные запасы | 18700 |
| Запасы готовой продукции | 58300 |
| Итого оборотных средств | 172100 |
| Основные средства: | |
| Земля | 95300 |
| Здания и оборудование | 304100 |
| Накопленный износ | 49400 |
| Итого основных средств | 350000 |
| Итого активов | 522100 |
| Пассивы | 2004 г. |
| Краткосрочные и долгосрочные обязательства: | |
| Счета к оплате | 156850 |
| Налог, подлежащий оплате | 49320 |
| Итого краткосрочных и долгосрочных обязательств | 206170 |
| Собственный капитал: | |
| Нераспределенная прибыль | 25930 |
| Итого собственного капитала | 315930 |
| Итого пассивов | 522100 |
Объем реализованной продукции в 2004 г. на 12,21 % выше, чем в 2003 г., а себестоимость реализованной продукции выше на 5,7 %. Вложения в запасы и дебиторскую задолженность за вычетом кредиторской задолженности возросли с 99600 тыс. руб. до 126250 тыс. руб., или на 26,75 %, что непропорционально росту объема продаж и свидетельствует о неудовлетворительном контроле периодов оборачиваемости оборотного капитала.
Прирост чистого оборотного капитала на 69900 тыс. руб. означает, что чистые поступления от прибыли 2004 г. на 31600 (69900 - 38300) тыс. руб. меньше той величины, которую можно было бы получить при отсутствии прироста запасов и дебиторской задолженности (за вычетом кредиторской задолженности) в течение 2004 г., поэтому компании, возможно, придется брать ненужную банковскую ссуду. При этом значительное увеличение чистого оборотного капитала означает, что в текущие активы вкладывается слишком много долгосрочных средств.
Коэффициент общей ликвидности без учета наличности и краткосрочных ссуд свыше 9:1, т.е на каждый 1 рубль кредиторской задолженности предприятия приходится 9 руб. вложенных в оборотные активы предприятия можно считать слишком высоким. Причины роста чистого оборотного капитала:
1) рост объема продаж;
2) увеличение периодов оборачиваемости.
Вторая из перечисленных причин более существенна. Длительность оборота запасов сырья и материалов увеличилась с 44,88 до 49,15 дней, несмотря на то, что это увеличение было компенсировано продлением срока кредита, предоставляемого поставщиками с 40 до 44 дней. Срок кредита для дебиторов увеличился с 60,99 до 68,03 дней. Этот срок представляете слишком большим. Однако наиболее серьезным изменением было увеличение продолжительности оборота готовой продукции с 59,97 до 101,38 дня, причем точную причину этого установить не представляется возможным. Готовая продукция не востребована, но можно предположить, что продукция не конкурентоспособна, слишком высокая цена, не эффективно работает отел сбыта.
ЗАКЛЮЧЕНИЕ
Финансовое состояние предприятий, его устойчивость во многом зависят от оптимальности структуры источников капитала (соотношения собственных и заемных средств) и от оптимальности структуры активов предприятия, а также от уравновешенности активов и пассивов предприятия по функциональному признаку. Оценка изменений, которые произошли в структуре капитала, может быть разной с позиций инвесторов и предприятия.
Для банков и прочих кредиторов более надежна ситуация, если доля собственного капитала у клиентов более высокая, что исключает финансовый риск. Предприятия же, как правило, заинтересованы в привлечении заемных средств по двум причинам: проценты по обслуживанию заемного капитала рассматриваются как расходы и не включаются в налогооблагаемую прибыль; расходы на выплату процентов обычно ниже прибыли, полученной от использования заемных средств в обороте предприятия, в результате чего повышается рентабельность собственного капитала. В рыночной экономике большая доля собственного капитала вовсе не означает улучшения положения предприятия. Напротив, использование заемных средств свидетельствует о гибкости предприятия, его способности находить кредиты и возвращать их, т.е. о доверии к нему в деловом мире.
Нормативов соотношения заемных и собственных средств практически не существует. Доля собственного и заемного капитала в формировании активов предприятия и уровень финансового левериджа зависят от отраслевых особенностей предприятия. В отраслях, где медленно оборачивается капитал и высокая доля внеоборотных активов, коэффициент финансового левериджа не должен быть высоким. В отраслях, где оборачиваемость капитала высокая и доля основного капитала низкая, он может быть значительно выше.
Важными показателями, характеризующими структуру капитала и определяющими устойчивость предприятия, являются сумма чистых активов и их доля в общей валюте баланса. Величина чистых актив (реальная величина собственного капитала) показывает, что останется собственникам предприятия после погашения всех обязательств в случае ликвидации предприятия. Величина чистых активов лежит в основе расчета стоимости акций, финансового левериджа,