Основы экономического анализа
Зд = З0 Ч 10 % / 100 = 7 тыс. руб. Ч 10 % / 100 = 0,7 тыс. руб.
– отчисления в бюджет и внебюджетные фонды от заработной платы (Нз) (ставки отчислений принимаем в соответствии с действующим законодательством);
Нз = (З0 + Зд) Ч 34 % / 100 = (7 тыс. руб. + 0,7 тыс. руб.) Ч 34 % / 100 = 2,618 тыс. руб.
– расходы по содержанию и эксплуатации оборудования (ЭР);
ЭР = 15,4 тыс. руб.
–цеховые расходы (ЦР) – 5 % от расходов по содержанию и эксплуатации оборудования (ЭР);
ЦР = ЭР Ч 5 % / 100 = 15,4 тыс. руб. Ч 10 % / 100 = 0,77 тыс. руб.
–общехозяйственные расходы (ХР) – 80 % от основной и дополнительной заработной платы производственных рабочих (З0 + Зд);
ХР = (7 тыс. руб. + 0,7 тыс. руб.) Ч 80 % / 100 = 6,16 тыс. руб.
– прочие производственные расходы (ПР) – 5 % от суммы расходов по содержанию и эксплуатации оборудования и общецеховых затрат (ЭР + ЦР);
ПР = (ЭР + ЦР) Ч 5 % / 100 = (15,4 тыс. руб. + 0,77 тыс. руб.) Ч 5 % / 100 = 0,809 тыс. руб.
–производственная себестоимость (Спр) определяется как сумма вышеперечисленных статей расходов (М + З0 + Зд + Нз + ЭР + ЦР + ХР + ПР);
Спр = 32,5 тыс. руб. + 7 тыс. руб. + 0,7 тыс. руб. + 2,618 тыс. руб. + 15,4 тыс. руб. + 0,77 тыс. руб. + 6,16 тыс. руб. + 0,809 тыс. руб. = 65,957 тыс. руб.
–инновационный фонд (ИФ) – 1,5 % от производственной себестоимости;
ИФ = 65,957 тыс. руб. Ч 1,5 % / 100 = 0,989 тыс. руб.
–полная себестоимость (С) равна сумме производственной себестоимости (Спр) и инновационного фонда (ИФ);
С = Спр + ИФ = 65,957 тыс. руб. + 0,989 тыс. руб. = 66,946 тыс. руб.
Находим размер прибыли, приходящейся на единицу продукции:
 ,
где R – планируемый процент рентабельности.
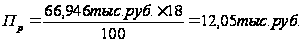
Определяем размер косвенных налогов, включаемых в отпускную цену в соответствии с действующим законодательством по формулам:
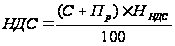 ,
где НДС – налог на добавленную стоимость;
ННДС – ставка налога на добавленную стоимость.
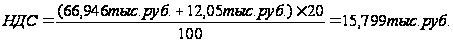
Рассчитаем отпускную цену (Цо), используя для этого следующую формулу:
Цо = С + Пр + НДС,
где С – полная себестоимость единицы изделия, руб.;
Пр – размер прибыли, приходящейся на единицу продукции, руб.;
НДС – налог на добавленную стоимость, руб.
Цо = 66,946 тыс. руб. + 12,05 тыс. руб. + 15,799 тыс. руб. = 94,795 тыс. руб.
Ответ: полная себестоимость 1 м3 круглых лесоматериалов составила 66,946 тыс. руб., отпускная цена 1 м3 круглых лесоматериалов составила 94,795 тыс. руб.
Тема 9. Прибыль и рентабельность
Задача
По данным, характеризующим финансовую деятельность деревообрабатывающего комбината (табл. 9.1), рассчитать валовую, налогооблагаемую и чистую прибыль, если известны выручка от реализации продукции (В), прибыль от прочей реализации (Ппроч), убытки от внереализационных операций (У), полная себестоимость реализованной продукции (С), а также остаточная стоимость основных производственных фондов (ОПФост), млн. руб. Размер ставок налогов и отчислений принять в соответствии с действующим законодательством.
Таблица 9.1
| В | Ппроч | У | ОПФост | С |
| 1165 | 180 | 325 | 5574 | 499 |
Решение:
Рассчитаем величину налогов и отчислений из выручки от реализации продукции в соответствии с действующим законодательством:
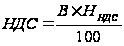 ,
где В – выручка от реализации продукции;
НДС – налог на добавленную стоимость;
ННДС – ставка налога на добавленную стоимость.
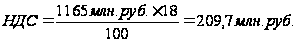
Найдем прибыль от реализации продукции (Пр) и валовую прибыль (БП) по следующим формулам:
Пр = В – НДС – С,
где В – выручка от реализации продукции, руб.;
НДС – налог на добавленную стоимость, руб.;
С – полная себестоимость продукции, руб.
Пр = 1165 млн. руб. – 209,7 млн. руб. – 499 млн. руб. = 456,3 млн. руб.
БП = Пр + Ппроч ± Д(Р),
где Пр – прибыль от реализации продукции (работ, услуг), руб.;
Ппроч – прибыль от реализации иных ценностей (включая основные средства), имущественных прав, руб.;
Д(Р) – доходы (расходы) от внереализационных операций, руб.
БП = 456,3 млн. руб. + 180 млн. руб. – 325 млн. руб. = 311,3 млн. руб.
Рассчитаем величину налогов из прибыли предприятия в соответствии с действующим законодательством:
– налог на недвижимость (Ннедв):
Ннедв = НОБНн Ч СНн / 100,
где НОБНн – налогооблагаемая база налога на недвижимость (остаточная стоимость основных производственных фондов);
СНн – ставка налога на недвижимость (1 %).
Нн = 5574 млн. руб. Ч 1 % / 100 = 55,74 млн. руб.
– налога на прибыль (Нпр):
Нпр = НОБНпр Ч СНпр / 100,
где НОБНпр – налогооблагаемая база налога на прибыль;
СНпр – ставка налога на прибыль (24 %).
НОБНпр = БП – Ннедв = 311,3 млн. руб. – 55,74 млн. руб. = 255,56 млн. руб.
Нпр = 255,56 млн. руб. Ч 24 % / 100 = 61,33 млн. руб.
– целевой сбор (Тр):
Тр = НОБТр Ч СТр / 100,
где НОБТр – налогооблагаемая база целевого сбора;
СТр – ставка целевого сбора (3 %).
НОБТр = БП – Ннедв – Нпр = 311,3 млн. руб. – 55,74 млн. руб. – 63,33 млн. руб. = 194,23 млн. руб.
Тр = 194,23 млн. руб. Ч 3 % / 100 = 5,83 млн. руб.
Находим налогооблагаемую и чистую прибыль деревообрабатывающего комбината:
Налогооблагаемая прибыль (НП) – прибыль, подлежащая налогообложению по установленной ставке:
НП = БП – Ннедв.
НП = 311,3 млн. руб. – 55,74 млн. руб. = 255,56 млн. руб.
Чистая прибыль (ЧП) представляет собой разность между валовой прибылью и суммой внесенных в бюджет налогов и отчислений:
ЧП = БП – Ннедв – Нпр – Тр.
ЧП = 311,3 млн. руб. – 55,74 млн. руб. – 63,33 млн. руб. – 5,83 млн. руб. = 186,4 млн. руб.
Ответ: валовая прибыль деревообрабатывающего комбината составила 311,3 млн. руб., налогооблагаемая прибыль составила 255,56 млн. руб., чистая прибыль составила 186,4 млн. руб.
Список использованных источников
Бабук И. М. Экономика предприятия: учеб. пособие для студентов технических специальностей / И.М. Бабук. – Мн.: «ИВЦ Минфина», 2006. – 327 с.
Волков О. И., Скляренко В. К. Экономика предприятия: курс лекций. – М.: Инфра-М, 2008. – 383 с.
Головачев А. С. Экономика предприятия: учеб.-метод. комплекс / А. С. Головачев и др.; Под ред. В. И. Кудашова. – Мн.: Изд-во МИУ, 2007. – 340 с.
Лобан Л. А. Экономика предприятия: Учеб. пособ. – Мн.: Веды, 2003. – 280 с.
Синяк Н. Г. Экономика предприятия лесного комплекса. Практикум с применением ЭВМ: учеб. пособие для студентов вузов специальности «Экономика и управление на предприятии» / Н. Г. Синяк. – Минск: БГТУ, 2005. – 251 с.
Титов В. И. Экономика предприятия. – М.: Эксмо, 2008. – 416 с.
Экономический анализ: Основы теории. Комплексный анализ хозяйственной деятельности организации / Под ред. Н.В. Войтоловского, А.П. Калининой, И.И. Мазуровой. – М.: Высшее образование, 2005. – 509 с.