Управление доходами от обычных видов деятельности
Учетная политика предприятия является основным внутренним документом, отображающим сложившиеся способы и методы ведения бухгалтерского учета. При проведении налоговых проверок именно учетная политика и соблюдение ее положений являются объектами пристального внимания проверяющих. Порядок составления учетной политики организации установлен Положением по бухгалтерскому учету "Учетная политика организации" (ПБУ 1/98). Из пункта 1 ПБУ 1/98 следует, что процесс составления учетной политики состоит из двух этапов: формирование (выбор и обоснование) и раскрытие (придание гласности) учетной политики. Для ООО "МЗЖК" и первый, и второй этапы обязательны, так как публичность отчетности акционерных обществ установлена законодательно [4. - с.73].
Проведем анализ соответствия учетной политики ООО "МЗЖК" нормативным документам на 2008 год.
В соответствии с пунктом 9 ПБУ 1/98, принятая организацией учетная политика подлежит оформлению соответствующей организационно-распорядительной документацией. В нашем случае учетная политика ООО "МЗЖК" оформлена приказом руководителя предприятия, что отвечает требованиям нормативных документов.
При оформлении учетной политики утверждают ряд решений, регулирующих организацию бухгалтерского учета на предприятии. Принято различать два аспекта учетной политики - организационный и методологический.
Одним из недостатков учетной политики ООО "МЗЖК" является то, что в ней не раскрываются организационно-технические аспекты, включающие такие вопросы как:
а) организация бухгалтерской службы и ее место в системе управления: организационная форма бухгалтерской работы; порядок назначения и увольнения главного бухгалтера, его права и обязанности; состав и подчиненность отдельных учетных подразделений, распределение обязанностей; взаимодействие бухгалтерии с другими службами;
б) технология обработки учетной информации;
в) рабочий план счетов, построенный на основе единого плана счетов;
г) система внутреннего учета и контроля: внутрипроизводственная отчетность (состав формы, периодичность их составления и представления, перечень пользователей); график документооборота; внутренний контроль (отделение функций по осуществлению финансово-хозяйственной деятельности от функций по ведению учета; разделение функций по ведению учета; установление персональной ответственности работников; использование бланков строгой отчетности; внезапные проверки и т.д.);
д) порядок проведения инвентаризации имущества и обязательств;
е) объем, сроки и адреса представления отчетности;
ж) назначение ответственного за установления и соблюдение порядка публикации отчетности для заинтересованных пользователей и т.д.
Другим существенным недостатком представленной учетной политики является то, что нет приложений к данному приказу с элементами, требующими подробной разработки и занимающими сравнительно большой объем. В число таких приложений должны были входить:
рабочий план;
формы первичной учетной документации;
структура и состав структурного подразделения, занимающегося
бухгалтерским учетом и отчетностью, а также основные функции,
выполняемые этим подразделением;
график документооборота и т.п.
Рабочий план счетов - обязательный элемент учетной политики организации. В 2007 году все организации (за исключением бюджетных учреждений и кредитных организаций) обязаны были перейти на новый счетный план. Рабочий план счетов должен быть не просто уточнен, а разработан заново. Этого как раз и не сделала рассматриваемая организация. О рабочем плане счетов упоминается лишь в общих чертах в пункте 2.4 приказа об утверждении учетной политики.
Рабочий план нужно было вынести в отдельное приложение к учетной политике и представить его в форме таблицы, где в первой графе указаны счета синтетического учета, во второй - субсчета, в третьей - счета аналитического учета первого порядка, открываемые к субсчетам, в четвертой (при необходимости) - счета аналитического учета второго порядка, открываемые к субсчетам второго порядка и т.д.
Кроме того, можно было привести в приложении к учетной политике корреспонденцию счетов, включенных в рабочий план, а также типовые проводки по отражению в учете операций, наиболее распространенных в данной организации.
В этом же разделе учетной политике должен утверждаться выбор организационной формы бухгалтерского учета, так как эффективность работы бухгалтерии во многом определяется тем, насколько рационально созданы рабочие места и распределены обязанности между исполнителями. В анализируемой учетной политике ООО "МЗЖК" этот пункт также отсутствует.
Далее в учетной политике должна быть определена форма счетоводства (системы учетных регистров). В нашем варианте учетной политики в пункте 2.3 записано, что форма ведения бухгалтерского учета - журнально-ордерная, а на самом деле, на предприятии применяется автоматизированная форма учета (применяется программа 1С-Бухгалтерия).
При формировании учетной политики организация также утверждает порядок проведения инвентаризации имущества и обязательств. Это требование предусмотрено в пункте 3 статьи 6 ФЗ "О бухгалтерском учете" и пунктах 8 и 26 Положения по ведению бухгалтерского учета и бухгалтерской отчетности в РФ. Кроме того, утверждается количество инвентаризаций в отчетном году, дата их проведения, перечень проверяемого имущества и обязательств. В учетной политике ООО "МЗЖК" в пункте 2.7 говорится только о том, что инвентаризация должна проводится в порядке и в случаях, предусмотренных законодательством РФ.
К методологическим аспектам относится выбор способов ведения бухучета: способы амортизации, оценки, признания прибыли от продажи продукции, товаров, работ, услуг и другие способы.
Эти вопросы в рассматриваемой учетной политике учтены, в частности в пунктах 3.3 и 9.13 говорится о принятом способе амортизации основных средств и нематериальных активов (линейный способ), пункты 5.1, 5.2 и 5.3 содержат оценку производственных запасов, незавершенного производства и готовой продукции.
Вопросы учета доходов и расходов для целей бухгалтерского учета отражены в общем, достаточно поверхностно. В частности, указано, что учет затрат на производство выпускаемой продукции ведется в разрезе цехов и подразделений согласно Положению "О составе затрат по производству и реализации продукции и порядке формирования финансовых результатов, учитываемых при налогообложении прибыли" в действующей редакции. Учет доходов для целей бухгалтерского учета в ООО "МЗЖК" в учетной политике косвенным образом нашел отражение в характеристике учета реализации продукции.
Вопросы учета доходов и расходов для целей налогообложения в учетной политике ООО "МЗЖК" отражены верно. В частности, доходы общества классифицируются:
доходы от реализации товаров (работ, услуг) и имущественных прав.
внереализационные доходы.
При определении доходов из них исключаются суммы налогов, предъявленные налогоплательщиком покупателю (приобретателю) товаров (работ, услуг, имущественных прав). Доходы определяются на основании первичных документов и документов налогового учета
Учет доходов предприятия связан с необходимостью отражать большое количество хозяйственных операций, поэтому очевидно, что для адекватного учета доходов необходима: во-первых, продуманная организация учета, построение модели учета доходов, соответствующей модели учета доходов, и во-вторых необходима серьезная техническая поддержка, обеспечивающая ведения учета доходов и расходов. На данный момент в учетной политике ООО "МЗЖК" нет описания данным системам.
В литературе часто можно встретить точку зрения, согласно которой учетная политика не должна быть слишком объемной. Общие положения, действующие для всех предприятий, не следует отражать в приказе по учетной политике. В него нужно включать только те вопросы, решение которых вариантно в соответствии с нормативными документами, а значит, оно может отличаться от принятых на других предприятиях. Эта позиция хороша, однако, с той принципиальной оговоркой, что Приказ по учетной политике не является исчерпывающим документом по данному вопросу. Иными словами, должен существовать еще комплекс документов, дополняющих данный приказ, в которых описывается вся принципиальная постановочная часть учета. В противном случае нельзя говорить об учетной политике как инструменте управления организацией.
Таким образом, по результатам анализа учетной политики ООО "МЗЖК" можно сделать выводы о необходимости совершенствования учетной политики:
как в области учетной политики для целей бухгалтерского учета, так и в области целей налогообложения;
существует потребность в более детальном отражении отдельных позиций учета доходов и расходов;
для совершенствования качества учетной работы необходимо продумать различные организационные и технические аспекты учетной политики в области доходов и расходов и отразить их в соответствующем приказе.
2.4 Анализ доходов от обычных видов деятельности на ООО "МЗЖК"
С целью выявления факторов, повлиявших на величину достигнутых финансовых результатов ООО "МЗЖК" анализ доходов и расходов предприятия будем производить при помощи компонентного анализа Отчета о прибылях и убытках за 2008 год, для чего построим аналитическую таблицу (табл.2.4)
Таблица 2.4
Аналитическая таблица для компонентного анализа финансовых результатов ООО "МЗЖК" за 2008 год
| Показатель | 2006 ГОД | 2007 год | 2008 ГОД |
| тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | ||
| А | Б | 1 | 2 | 3 | 4 | 5 | 6 |
| 1 | Всего доходов и поступлений | ||||||
| (стр.010+стр.060+стр.080+стр.120+стр.170) | 30300 | 39390 | 54402 | ||||
| 2 | Общие расходы финансово-хозяйственной | 43210 | 142,6 | 51614 | 131,0 | 69060 | 126,9 |
| деятельности (стр.020+стр.030+стр.040+ | |||||||
| +стр.070+стр.100+стр.130+стр.180) | |||||||
| 3 | Выручка от реализации (стр.010) | 29123 | 97,2 | 38922 | 98,8 | 54396 | 100,0 |
| 4 | Затраты на производство и сбыт продукции | 29961 | 102,8 | 39159 | 100,6 | 53404 | 98,2 |
| в том числе: | |||||||
| себестоимость продукции (стр.020) | 29961 | 100,0 | 39159 | 100,0 | 53404 | 100,0 | |
| коммерческие расходы (стр.030) | 0 | 0,0 | 0 | 0,0 | 0 | 0,0 | |
| управленческие расходы (стр.040) | 0 | 0,0 | 0 | 0,0 | 0 | 0,0 | |
| 5 | Прибыль (убыток) от продаж (стр.050) | -838 | -2,8 | -237 | -0,6 | 992 | 1,8 |
| 6 | Доходы по операциям финансового | 0 | 0,0 | 0 | 0,0 | 0 | 0,0 |
| характера (стр.060+стр.080) | |||||||
| 7 | Расходы по операциям финансового | 0 | 0,0 | 0 | 0,0 | 0 | 0,0 |
| характера (стр.070) | |||||||
| 8 | Прочие доходы (стр.090+стр.120+стр.170) | 10784 | 35,6 | 11921 | 30,3 | 14018 | 25,8 |
| 9 | Прочие расходы (стр.130+стр.180) | 512 | 1,2 | 589 | 1,1 | 427 | 0,6 |
| 10 | Прибыль (убыток) до налогообложения | -674 | -1,5 | -771 | -2,0 | -646 | -1,2 |
| (стр.140) | |||||||
| 11 | Налог на прибыль и иные обязательные | 2376 |
- 352,5 |
2974 | -385,7 | 0 | 0,0 |
| платежи (стр.150) | |||||||
| 12 | Чистая прибыль (стр. 190) | 0 | 0,0 | 0 | 0,0 | 0 | 0,0 |
Номера строк, указанные в таблице 2.4 взяты из Отчета о прибылях и убытках ООО "МЗЖК" за 2008 год.
Графы 2,4 и 6 строки 2 рассчитывались в процентах к строке 1:
графа 2 = 43210/30300*100 = 142,6%
графа 4 = 51614/39390*100 = 131,0%
графа 6 = 69060/54402*100 = 126,9%
Графы 2,4 и 6 строки 3 рассчитывались в процентах к строке 1:
графа 2 = 29123/29961*100 = 97,2%
графа 4 = 38902/39390*100 = 98,8%
графа 6 = 54396/54402*100 = 100%
Графы 2,4 и 6 строки 4 рассчитывались в процентах к строке 3:
графа 2 = 29961/29123*100 = 102,8%
графа 4 = 39159/38922*100 = 100,6%
графа 6 = 53404/54396*100 = 98,2%
Графы 2,4 и 6 строки 5 рассчитывались в процентах к строке 3:
графа 2 = - 838/29123*100 = - 2,8%
графа 4 = - 237/38922*100 = - 0,6%
графа 6 = 992/54396*100 = 1,8%
Графы 2,4 и 6 строки 6 рассчитывались в процентах к строке 1:
графа 2 = 0/30300*100 = 0%
графа 4 = 0/39390*100 = 0%
графа 6 = 0/54402*100 = 0%
Графы 2,4 и 6 строки 7 рассчитывались в процентах к строке 2:
графа 2 = 0/43210*100 = 0%
графа 4 = 0/51614*100 = 0%
графа 6 = 0/69060*100 = 0%
Графы 2,4 и 6 строки 8 рассчитывались в процентах к строке 1:
графа 2 = 10784/30300*100 = 35,6%
графа 4 = 11921/39390*100 = 30,3%
графа 6 = 14018/54402*100 = 25,8%
Графы 2,4 и 6 строки 9 рассчитывались в процентах к строке 2:
графа 2 = 512/43210*100 = 1,2%
графа 4 = 589/51614*100 = 1,1%
графа 6 = 427/69060*100 = 0,6%
Графы 2,4 и 6 строки 10 рассчитывались в процентах к строке 2:
графа 2 = - 674/43210*100 = - 1,5%
графа 4 = - 771/51614*100 = - 2,0%
графа 6 = - 646/69060*100 = - 1,2%
Графы 2,4 и 6 строки 11 рассчитывались в процентах к строке 10:
графа 2 = 2376/-674*100 = 352,5%
графа 4 = 2974/-771*100 = - 385,7%
графа 6 = 0/-646*100 = 0%
Графы 2,4 и 6 строки 12 рассчитывались в процентах к строке 1:
графа 2 = 0/30300*100 = 0%
графа 4 = 0/39390*100 = 0%
графа 6 = 0/54402*100 = 0%
На основании проведенного компонентного анализа можно сделать следующие выводы:
увеличение показателя по строке 3 свидетельствует о том, что организация получает доход только от основной деятельности;
уменьшение показателя по строке 2 и строке - положительная тенденция, если при относительном снижении затрат на производство реализованной продукции не страдает ее качество;
рост показателя по строке 5 благоприятен и свидетельствует об увеличении рентабельности продукции и относительном снижении издержек производства и обращения.
Идентифицировать факторы, определяющие эффективность функционирования предприятия, оценить степень их влияния и складывающиеся тенденции в их изменении и значимости можно при помощи модифицированной факторной модели фирмы "Du Pont", которая получила широкое применение при анализе коэффициентов рентабельности.
Поскольку существует множество показателей эффективности, мы выберем один, который по мнению аналитиков, наиболее значимый - рентабельность собственного капитала (ROE) (рис.2.1)
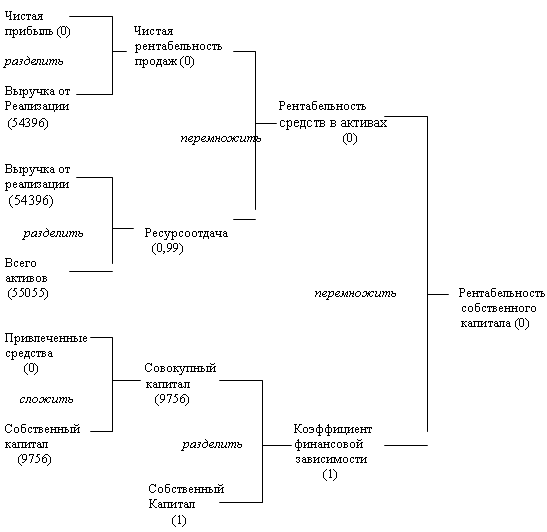
Рис.2.1 Факторный анализ фирмы "Du Pont" применительно к МЗЖК
Факторный анализ проведен по данным бухгалтерского баланса и отчета о прибылях и убытках за 2008 год. При этом в расчет брались следующие значения:
чистая прибыль - строка 190 отчета о прибылях и убытках;
выручка от реализации - строка 010 отчета о прибылях и убытках;
всего активов - строка 300 бухгалтерского баланса;
привлеченные средства - строки 510 и 610 бухгалтерского баланса;
собственный капитал - строка 490 бухгалтерского баланса.
Из представленной модели видно, что рентабельность собственного капитала зависит от трех факторов: рентабельности продаж, ресурсоотдачи и структуры источников средств, авансированных в данное предприятие.
Мы видим, что рентабельность продаж нулевая, ресурсоотдача достаточно высокая, а вот рентабельность собственного капитала нулевая.
Из проведенного факторного анализа следует, что МЗЖК осуществляет свою деятельность лишь за счет собственных средств, не привлекая заемные средства. Отсюда можно сделать предположение о том, что предприятие испытывает острую потребность в оборотных средствах.
Таким образом, идентифицировать факторы, определяющие эффективность функционирования предприятия невозможно, можно лишь констатировать кризис в финансовой деятельности МЗЖК.
3. Практические рекомендации по учету доходов на ООО "МЗЖК"
Основным внутренним документом по ведению бухгалтерского учета является учетная политика предприятия. Из проведенного в данной работе анализа учетной политики МЗЖК следует полное отсутствие глубокой проработки этого важного документа. Поэтому, необходимо разработать учетную политику заново, где непременно должно быть отображено:
рабочий план счетов бухгалтерского учета;
формы первичных учетных документов, применяемых для оформления хозяйственных операций, по которым не предусмотрены типовые формы первичных учетных документов;
порядок проведения инвентаризации и методы оценки видов имущества и обязательств;
правила документооборота и технология обработки учетной информации;
порядок контроля над хозяйственными операциями.
Проверку документов, поступающих в бухгалтерию, следует проводить по трем направлениям:
формальная - проверка правильности оформления документов по форме;
проверка по существу - определение законности совершения хозяйственной операции, оформленной документом;
арифметическая - проверка правильности арифметических вычислений и подсчетов, таксировка документов.
Также необходимо осуществлять группировку и расценку проверенных документов:
сортировка документов по определенным признакам;
проставление в документах денежных измерителей.
контировка документов - проставление корреспонденции счетов;
формирование номенклатуры дел.
Единовременное списание крупных расходов приводит к резкому увеличению себестоимости, и данное обстоятельство можно рассматривать применительно к МЗЖК, деятельность которого, как показал анализ, убыточна. Поэтому в рабочий план счетов следует включить счет 96 "Резервы предстоящих расходов", предназначенный для обобщения информации о состоянии и движении сумм, зарезервированных в целях равномерного включения расходов в затраты на производство и расходы на продажу. В частности на этом счете отражать:
предстоящую оплату отпусков работникам предприятия;
ремонт основных средств.
Резервирование указанных сумм следует отражать по кредиту счета 96 в корреспонденции со счетами учета затрат на производство и расходов на продажу.
Фактические расходы, на которые был ранее образован резерв, относить в дебет счета 96 в корреспонденции со счетами 70 "Расчеты с персоналом по оплате труда" - на суммы оплаты труда за время отпуска, и счет 23 "Вспомогательные производства" - на стоимость ремонта основных средств, произведенного подразделением предприятия. Аналитический учет по счету 96 вести по отдельным резервам.
Решение о создании резервов и порядок резервирования средств должны быть предусмотрены в учетной политике предприятия.
При рассмотрении прайс-листа МЗЖК можно отметить, что цены по отгрузке в цены изделий не входят. Из этого следует, что предприятие осуществляет коммерческую деятельность, а следовательно имеет не только дополнительную выручку, но и коммерческие расходы, тем не менее, в отчете о прибылях и убытках они не отображены, что привело к искажению бухгалтерской отчетности.
Коммерческие расходы следует учитывать на счете 44 "Расходы на продажу", который предназначен для обобщения информации о расходах, связанных с продажей продукции, товаров, работ и услуг. В частности на счете 44 могут быть отражены расходы на:
затаривание и упаковку изделий на складе готовой продукции;
доставку продукции в пункт отправления;
погрузку продукции в транспортные средства;
комиссионные сборы, уплачиваемые сбытовым и другим посредническим организациям;
содержание помещений для хранения продукции в местах ее продажи;
рекламу и представительские расходы.
Разделение расходов на производственные и коммерческие позволит проводить детальный анализ результатов финансово-хозяйственной деятельности по направлениям, с тем, чтобы принимать соответствующие управленческие решения, направленные на увеличение доходов предприятия.
Заключение
В ходе выполнения настоящей курсовой работы были исследованы теоретические аспекты учета доходов на предприятии и их анализ, была изучена постановка бухгалтерского учета ООО "МЗЖК", а также отдельно рассмотрены вопросы учета доходов и расходов от обычной деятельности.
В ходе выполнения курсовой работы решены следующие задачи:
определена экономическая сущность и классификация доходов, связанных с обычными видами деятельности;
исследованы методы анализа доходов от обычных видов деятельности;
проведен анализ доходов и расходов по отчетным формам исследуемого предприятия;
по результатам проведенного анализа даны рекомендации по совершенствованию бухгалтерского учета доходов и расходов на исследуемом предприятии.
В качестве рекомендаций по усовершенствованию учета доходов и расходов на МЗЖК дано предложение включить в учетную политику:
рабочий план счетов бухгалтерского учета;
порядок проведения инвентаризации и методы оценки видов имущества и обязательств;
правила документооборота и технология обработки учетной информации;
порядок контроля над хозяйственными операциями.
Кроме того, рекомендовано ввести в рабочий план счетов счет 96 "Резервы предстоящих расходов" предназначенный для обобщения информации о состоянии и движении сумм, зарезервированных в целях равномерного включения расходов в затраты на производство и расходы на продажу. Данное решение обусловлено тем, что единовременное списание крупных расходов приводит к резкому увеличению себестоимости
Список использованной литературы
Бакаев А.С., Безруких П.С. Бухгалтерский учёт. - М.: Бухгалтерский учёт, 2002
Бороненкова С.А. Управленческий анализ. - М.: Финансы и статистика, 2003
Вахрушина М.А. Бухгалтерский управленческий учет. - М.: Омега-Л; Высшая школа, 2003. - 528 с
Глушков И.Е. Бухгалтерский (налоговый, финансовый и управленческий виды учёта) учёт на современном предприятии. Москва: "Кнорус", Новосибирск: "Экор-книга", 2002. - 1200с.
Дымова И.А. Международные стандарты бухгалтерского учёта. - М.: Главбух, 2000
Каморджанова Н.А., Карташова И.В. Бухгалтерский финансовый учет. - СПб.: Питер, 2002. - 464 с
Банк, С.В., Тараскина, А.В. Система показателей комплексного анализа финансового состояния хозяйствующего субъекта // Экономический анализ: теория и практика. - 2005. - № 4. - С.28-35.
Международные и российские стандарты бухгалтерского учёта: Сравнительный анализ, принципы трансформации, направления реформирования. / Под ред. С.А. Николаевой.2-е издание, переработанное и дополненное. - М.: Аналитика-Пресс, 2001
Палий В.Ф. Бухгалтерский учет доходов, расходов и прибыли. - М.: Бератор-Пресс, 2003
Савицкая Г.В. Анализ хозяйственной деятельности предприятия.2-е издание исправленное и дополненное. - М.: Инфра - М, 2003
Селезнёва Н.Н., Ионова А.Ф. Финансовый анализ. - М.: Юнити, 2003
Митин Б.М. Комментарий к главе 25 "Налог на прибыль организаций" Налогового кодекса РФ // Российский налоговый курьер, 2001. № 9
Патров В.В. Новое в учёте доходов и расходов организации // Бухгалтерский учёт, 2001. № 15
Сотникова Л.В. Учёт доходов в соответствии с ПБУ 9/99 "Доходы организации" // Бухгалтерский учёт, 2000. № 6
Применение Международных стандартов финансовой отчётности // Бухгалтерский учёт, 2001. № 15
Справочник финансиста предприятия.3-е изд., до. и перераб. / Коллектив авторов. М.: ИНФРА-М, 2001. - 492 с.
Шеремет А.Д. Теория экономического анализа: учебник. - М.: ИНФРА-М, 2002. - 331 с.
Размещено на