Налоги
Введение.
В наше время, кажется нельзя прожить и дня, не услышав этого коварного и интригующего слова "налоги". О них говорят по радио, телевидению; пишут в газетах, журналах, в Интернете им посвещают целые сайты. Что же такое налоги?
Именно потому, что тема эта столь популярна в наши дни, я остановилась на ней как на предмете своего скромного изучения. Я хотела бы уяснить, что такое налоги и для чего они нужны, и почему в России многие корпорации, предприятия, фирмы, филиалы и частные предприниматели так боятся налогов и их уплаты. И почему от слов "налоговая полиция" многих начинает лихорадить и бросает в дрожь.
В своей работе я представлю сначала краткую историческую справку, а затем рассмотрю, на мой взгляд, четыре основных вида налогов РФ: подоходный налог, налог на добавленную стоимость (НДС), акцизы и налог на имущество юридических лиц .
* * *
Налогообложение прошло длительный путь развития. Рабовладельческое, а затем и феодальное государство использовали налоги для пополнения своей казны. По мере развития товарно-денежных отношений налог приобретает денежную форму. Одним из первых денежных налогов был поголовный налог на всех граждан в Римской империи во П в.н.э. - назывался этот налог трибут. Постепенно денежные налоги вытесняют все остальные виды государственных доходов и становятся ведущими в финансовых ресурсах государства.
Как мы видим современная налоговая система - результат длительного развития цивилизации, представляет собой сложное социальное образование, тесно связанное с развитием как экономики, так и государства.
I. Сущность налогов.
В системе финансовых отношений государства немаловажную роль с точки зрения пополнения доходной части бюджетов различных уровней и возможности воздействия на национальную экономику в целом и на отдельные ее сферы играю налоги.
Налоги - обязательные платежи, взимаемые государством с юридических и физических лиц на основе специального налогового законодательства.
Налоги выражают обязанность юридических и физических лиц участвовать в формировании финансовых ресурсах государства. Являясь инструментом перераспределения, налоги призваны также "гасить" возникающие сбои в системе распределения и стимулировать или сдерживать деятельность тех или иных экономических субъектов.
В соответствии с этим налоги выполняют следующие функции:
регулирующую, стимулирующую, распределительную и фискальную.
Фискальная функция налогов основная, характерная для всех государств.
С ее помощью создаются государственные денежные фонды и материальные условия для функционирования государства.
Также существует и экономическая функция налогов, по ее тематике налоги, как участники перераспределительных отношений, оказывают серьезное влияние на воспроизводство, стимулируя или сдерживая его темпы, усиливая или
ослабляя накопление капитала, расширяя или уменьшая платежеспособный спрос населения.
Налоговая система базируется на соответствующем законодательстве, которое устанавливает конкретные методы построения и взимания налогов, т.е. определяют конкретные элементы налогов. К элементам налогов относятся:
- субъект налогов - лицо, которое по закону обязано платить налог;
- носитель налогов - лицо, которое фактически уплачивает налог;
- объект налога - доход или имущество, с которого начисляется налог (заработная плата, недвижимое имущество и т.д.);
- ставка налога - величина налоговых начислений на единицу объекта налога (денежная единица доходов, единица земельной площади, единица измерения товара и т.п.).
Современная налоговая система включает различные виды налогов. Различают твердые ставки (устанавливаются в абсолютной сумме на единицу отложения, независимо от размеров дохода, например на тонну нефти), пропорциональные (действуют в одинаковом процентном отношении к объекту налога без учета дифференциации его величины), прогрессивные (предполагают возрастание ставки по мере роста дохода), регрессивные (предполагают снижение величины ставки по мере роста дохода). При прогрессивной шкале налогообложения налогоплательщик уплачивает не только большую абсолютную сумму дохода, но и большую его долю. Прогрессивные налоги - это те налоги, которые сильнее всего "давят" на лиц с большими доходами. Регрессивный налог может и не приводить к росту абсолютной суммы поступлений в бюджет при увеличении доходов налогоплательщиков.
В практике налогообложения используются различные виды налогов.
1. По способу платежа различают прямые и косвенные налоги.
Прямые налоги платятся субъектами налога непосредственно и прямо пропорциональны платежеспособности. Это подоходный налог с юридических и физических лиц, налог на операции с ценными бумагами, налог на землю и др.
При косвенном налогообложении субъект налога и его носитель обычно не совпадают. Косвенные налоги взимаются через надбавку к цене и являются налогами на потребителей. Так, например, акцизы на табачные и алкогольные товары уплачиваются производителем. Который включает их в цену реализации.
Соответственно, покупатель этих товаров и становится фактическим плательщиком налога. К косвенным налогам относятся: налог на добавленную стоимость, акцизы, таможенные пошлины, монопольный налог.
2. Налоги по их использованию подразделяются на общие и специальные (целевые). Общие налоги поступают в бюджет государства для финансирования общегосударственных мероприятий. Специальные налоги имеют строго определенное назначение, например, налоги на реализацию горюче-смазочных материалов поступают в дорожные фонды и предназначены для строительства, реконструкции и текущего ремонта дорог.
3. В зависимости от того, в распоряжение какого органа поступает налог, различаются федеральные налоги, региональные налоги субъектов Федерации и местные налоги.
Федеральные налоги устанавливаются законодательными актами, принимаемыми Федеральным собранием. К ним относят налог на прибыль предприятий и организаций, налог на добавленную стоимость, подоходный налог с физических лиц, налог на операции с ценными бумагами, таможенные пошлины и др.
К республиканским налогам относится налог на имущество предприятий, налог на добычу природных ресурсов.
К местным налогам относится налог на недвижимое имущество граждан, налог на транспортные средства, регистрационный сбор с физических лиц, занимающихся предпринимательской деятельностью, другие сборы.
II. Принципы и концепции налогообложения
Сколько веков существует государство, столько же веков существует и налоги, и столько же государство ищет принципы и способы оптимального налогообложения, т.е. как организовать сбор налогов таким образом, чтобы налогоплательщики платили налоги, а казна получала все больше доходов. Шотландский экономист и философ А. Смит сформулировал четыре основополагающих (ставших классическими) принципа налогообложения, желательных в любой экономической системе:
1. Подданные государства должны участвовать в содержании правительства соответственно доходу, каким они пользуются под покровительством и защитой
государства. Соблюдение этого принципа или, наоборот, пренебрежение им приводит к равенству (справедливости) или неравенству в налогообложении.
2. Налог, который обязан уплатить определенный субъект налога, должен быть точно определен (срок уплаты, способ платежа, сумма платежа).
3. Каждый налог должен взиматься в то время и тем способом, когда и как плательщику удобнее всего оплатить.
4. Каждый налог должен быть задуман и разработан таким образом чтобы он брал и удерживал из кармана народа возможно меньше сфер того, что он приносит казначейству государства (в противном случае, сбор налога потребует такой большой армии чиновников, что заработная плата их может поглотить значительную долю того, что приносит налог).
Кроме того, схема уплаты налога должна быть доступна для восприятия налогоплательщика, а объект налога должен иметь защиту от двойного, тройного обложения.
На основе этих принципов к настоящему времени сложились следующие концепции налогообложения:
1. Субъекты налога должны уплачивать налоги пропорционально тем выгодам, которые они получают от государства, т.е. те, кто получил большую выгоду, платят налоги, необходимые для финансирования создания этой выгоды. Например, те, кто желает пользоваться хорошими дорогами, должны оплачивать затраты на поддержание и ремонт этих дорог.
Однако всеобщее применение этой концепции связано с определенными трудностями: практически невозможно точно определить, какую личную выгоду и в каком размере получает каждый налогоплательщик от расходов государства на национальную оборону, бесплатное здравоохранение, просвещение и т.п. Кроме того, следуя этой концепции, необходимо было бы облагать налогом малоимущих, безработных для финансирования выплаты им же пособий, что само по себе лишено смысла.
2. Согласно другой концепции, юридические и физические лица должны уплачивать налоги в прямой зависимости от размера полученного дохода.
Данная концепция отличается большой рациональностью и справедливостью, поскольку, естественно, существует разница между налогом, который взимается с предполагаемых расходов на предметы роскоши, и налогом, который удерживается из их предполагаемых расходов на предметы первой необходимости
Однако при внедрении и этой концепции на практике возникают определенные проблемы, связанные прежде всего с тем, что нет строго научного подхода к изменению возможности того или иного лица платить налоги. Ясно только, что средний потребитель действует всегда рационально, т.е. в первую очередь тратит свои доходы на товары и услуги первой необходимости, и лишь затем - на не столь важные блага.
Известно также, что при высокой ставке подоходного налога (выше 50%) резко снижается деловая активность фирм и населения в целом, что и пытались теоретически доказать американские экономисты во главе с профессором А.Лаффером
Графически так называемый эффект Лаффера отображается кривой, которая показывает зависимость поступаемых в бюджет сумм налогов от ставок подоходного налога (рис. 1).
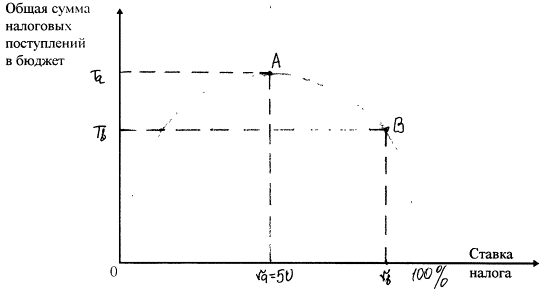
рис.1. Кривая Лаффера
На кривой Лаффера отмечают следующие критические точки:
- ставка налога равна нулю: поступлений в бюджет нет;
- ставка налога равна 100% : поступлений в бюджет также нет (в легальной экономике никто не работает, все уходят в "теневую экономику").
При всех остальных значениях г налогоплательщики будут платить налоги, а государство их получать,
г в точке А: при определенном значении Гд достигается максимум поступлений налогов в бюджет, а г^ считается оптимальным уровнем ставки налога. Т- - максимальная сумма налоговых поступлений в бюджет.
Итак, суть "эффекта Лаффера" заключается в следующем : если экономика находится справа от точки А (например, в точке В), то уменьшение уровня налогообложения до оптимального (га) в краткосрочный период приведет к временному сокращению налоговых поступлений в бюджет, а в долгосрочном периоде - к их увеличению, поскольку возрастут стимулы к трудовой и предпринимательской деятельности, произойдет переход из "теневой" в легальную экономику.
Иными словами, если ставки завышены, то подрываются стимулы к нововведениям, снижается экономическая активность, часть предпринимателей уходит в "теневую экономику". Конечно, трудно рассчитывать на то, что можно теоретически обосновать идеальную шкалу налогообложения. Она должна быть основательно откорректирована на практике. Немаловажное значение в оценке ее справедливости имеют национальные, культурные и психологические факторы. Американцы, например, считают, что при таких ставках налогов, как в Швеции, Дании, в США никто бы не стал работать в легальной экономике. Так, рост производственной активности в США после налоговой реформы 1986 г. в значительной степени был связан со снижением предельных ставок налогообложения.
Разработчики современной российской системы налогообложения исходили из того, что лучше иметь много источников пополнения бюджета со средней ставкой налога, чем один - два источника - с высокой. Этому учит и мировой опыт. Страны стремятся разнообразить пути пополнения казны, а диверсификация источников позволяет снижать ставки налогов.
Что же реально получилось?
Во-первых, заметим, что наибольшая дол налоговых поступлений в консолидированный бюджет Российской Федерации приходится на налог на добавленную стоимость (НДС) и налог на прибыль юридических лиц, в то время как, например, в Австрии, Великобритании, Германии, США, Японии лидирующее положение в структуре доходов государственного бюджета занимает подоходный налог с физических лиц, во Франции - соответственно НДС и подоходный налог с физических лиц.
Во-вторых, сравним сами ставки налогов. Подоходный налог с юридических лиц ( корпоративный налог) взимается по следующим ставкам: в большинстве стран (Дания, Италия, Испания, Франция, США и др.) основная ставка налога составляет 34%, в Великобритании - 35%, Бельгии - 43%, Германии - 50% (ставка налога на нераспределенную прибыль).
В России ставка налога на прибыль предприятий меняется в зависимости от сферы деятельности. Фирмы и организации, занимающиеся производственной деятельностью, платят начиная с 1995 г. в федеральный бюджет налог на прибыль по ставке 13%. В регионах органы государственной власти могут самостоятельно устанавливать ставку налога на прибыль, зачисляемого в свои бюджеты, но не более 22% для предприятий и организаций и не более 30% для банков и страховых организаций (всего - 35-42%). Для фирм, занимающихся посреднической деятельностью, эти ставки выше, а по доходам от казино, видеотек и т.п. ставки могут доходить до 80% от прибыли.
В-третыгх, если по размерам ставок налогов российские налоги приближены к общемировым, то по количеству самих налогов Россия "опережает" многие страны. В настоящее время на территории России собирается свыше 50 налогов и сборов. Такое количество налогов не всегда соответствует реальной экономической ситуации. Кроме того, растут доходы и по их сбору, появляются условия для уклонения от уплаты налогов. С учетом того, что далеко не все население России является законопослушными гражданами, это приводит к росту недоимок по платежам в бюджет. Добавьте к этому исключительную сложность подсчета некоторых налогов (особенно НДС), постоянные изменения и дополнения в законодательной базе налогообложения, и станет ясно, что налоговая система России нуждается в совершенствовании. Назрела острая необходимость в упорядочении как количества налогов, так и в методах их взимания, что приведет к повышению собираемости налогов. В связи с этим по Указу Президента РФ в настоящее время готовятся предложения по изменению бюджетного законодательства. Министерство финансов РФ готовит Налоговый кодекс - общий свод правил по налогообложению.
III. Основные налоги.
Остановимся подробнее на анализе основных видов налогов РФ.
1. Подоходные налоги.
Практика подоходного налогообложения различает, валовой доход, вычеты и облагаемый доход. Валовой доход - это сумма доходов, полученных из различных источников. Законодательно, практически во всех странах, из валового дохода разрешается вычесть производственные, транспортные, командировочные и рекламные расходы Кроме того, к вычетам относятся различные налоговые льготы: необлагаемый минимум, суммы пожертвований, льготы, например, для инвалидов, пенсионеров и т.п. Таким образом, облагаемый доход = валовой доход - вычеты.
В подоходном налогообложении различают подоходный налог с физических лиц и подоходный налог с юридических лиц.
Подоходный налог с физических лиц относится к прямым налогам с прогрессивной ставкой налогообложения. Прогрессия в личном налогообложении позволяет сглаживать неравенство в доходах в условиях рыночной экономики
Рис 2 показывает, в какой мере прогрессивные ставки налога могут повлиять на уменьшение неравенства в доходах
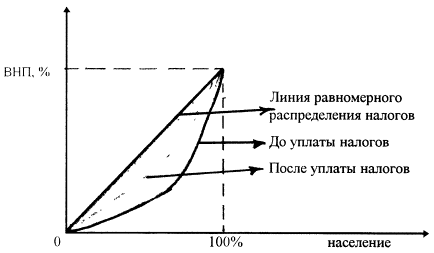
Рис 2. Влияние прогрессивного налога на неравенство в доходах.
На рисунке можно увидеть, как сужается площадь, отображающая неравенство в доходах: прогрессия в подоходном налогообложении перемещает линию неравномерного распределения доходов влево, ближе к линии равномерного распределения доходов (линия по углом в 45°).
Плательщики подоходного налога с физических лиц в РФ являются физические лица, как имеющие, так и не имеющие постоянного местожительства в РФ (включая граждан иностранных государств)
Объектом налогообложения является совокупный доход, полученный в календарном году у физических лиц, имеющих постоянное местожительства в РФ - от источников в РФ и за ее пределами, у физических лиц, не имеющих постоянного местожительства в РФ - от источников только в РФ.
При налогообложении учитывается весь совокупный доход, полученный как в денежной (в национальной российской или иностранной валюте), так и в натуральной форме. При этом доход в натуральной форме учитывается в составе совокупного дохода исходя из цен, сложившихся на рынке на соответствующие товары. В совокупный годовой доход в целях налогообложения включаются доходы, полученные но месту основной работы гражданина, на основе трудовых и приравненных е ним соглашений, на одном предприятии, включая работы, выполненные по совместительству и по отдельным гражданско-правовым договорам При этом учитываются все выплаты: заработная плата, премии, подарки, вознаграждения, бесплатное питание, льготный проездные билеты, оплата коммунально-бытовых услуг и т.п.
Российским законодательством определен также достаточно широкий перечень доходов, освобожденных от налогообложения подоходным налогом.
* * *
Подоходный налог с облагаемого совокупного дохода, полученного гражданами