Роль кредита в организации оборотных средств предприятия
Без кредитной поддержки невозможно обеспечить быстрое и цивилизованное становление фермерских хозяйств, предприятий малого и среднего бизнеса, внедрение других видов предпринимательской деятельности на внутригосударственном и внешнем экономическом пространстве.
Анализируя роль кредита в осуществлении безналичного оборота, нельзя игнорировать следующее. Для того чтобы бесперебойно совершать платежи, у предприятий периодически возникает дополнительная потребность в средствах. Такая потребность складывается в значительной мере вследствие несовпадения ежедневных сумм денежных поступлений и расходов. Возникающая при этом временная потребность в средствах может удовлетворяться за счет привлечения кредита. Это свидетельствует о значении применении кредита для бесперебойного безналичного денежного оборота.
Предоставление кредитов на территории Республики Казахстан осуществляется банками, имеющими официальный статус, определяемый решением Национального банка на открытие и наличием лицензии на проведение банковский операций. Кредиты предоставляются только кредитоспособным предприятиям.
Под кредитоспособностью понимается способность предприятия полностью и в срок рассчитываться по своим долговым обязательствам. В приоритетном порядке кредиты предоставляются предприятиям на цели и мероприятия, связанные с повышением эффективности производства, его научно-технического уровня, стимулированием выпуска новых высокоэффективных видов продукции, оказанием разнообразных услуг населению, производством товаров для населения и на экспорт. Предпочтение отдается клиентам, обеспечивающим исполнение договорных обязательств и хранящим свои средства в депозитах и на счетах в данном банке.
Кредиты предоставляются на коммерческой, договорной основе, на условиях срочности, возвратности, платности. Выдача кредитов производиться банками в пределах имеющихся у них кредитных ресурсов. Выдача ссуд производится банком при отсутствии просроченной задолженности по ранее выданным ссудам.
Для получения кредита предприятие обращается в банк с обоснованным письменным ходатайством (заявка на кредит), в котором указывается целевое назначение и сумма кредита, срок использования, сроки погашения, а также краткая характеристика кредитуемого мероприятия и экономический эффект от его осуществления.
2.2 Понятие оборотных средств и источники их формирования
Для производства продукции предприятию наряду с основными фондами необходимы оборотные производственные фонды, включающие в свой состав производственные запасы (сырье, материалы, топливо, тара и др.) остатки незавершенного производства и расходы будущих периодов.
Для бесперебойного процесса производства и реализации продукции каждое предприятия должно располагать одновременно и оборотными производственными фондами и фондами обращения. Поэтому в момент ввода в эксплуатацию оно нуждается в такой величине денежных средств в составе сформированного уставного фонда, которая обеспечила бы ему приобретение материальных оборотных фондов и была достаточной для обслуживание процесса производства и реализации продукции.
Денежные средства, авансированные в оборотные производственные фонды и фонды обращения составляют оборотные средства предприятия. Объединение оборотных фондов и фондов обращения в одном понятии основано на экономической сущности оборотных средств, призванных обеспечить непрерывность всего воспроизводственного процесса, в ходе которого фонды обязательно проходят как стадию производства, так и стадию обращения.
Оборотные средства обеспечивают текущие потребности предприятия. Характерная особенность оборотных средств заключается в том, что при нормальном осуществлении хозяйственной деятельности они не покидают производственную сферу: оборотные средства не расходуются , авансируются в различные виды текущих затрат предприятия.
Ритмичность, слаженность и высокая результативность работы предприятия во многом зависят от его обеспеченности оборотными средствами. К примеру, недостаток средств, авансированных на приобретение материальных запасов, может привести к сокращению производства.
Излишне же отвлечение средств в запасы, превращающие действительную потребность, приводят к омертвлению ресурсов, неэффективному их использованию. Поэтому важно правильно рассчитывать оптимальную потребность предприятия в оборотных средствах. Она определяется путем нормирования, основная цель которого – обеспечить максимальный объем производства и реализации продукции при минимальных оборотных средствах.
Для формирования оборотных средств предприятие использует как собственные, так и заемные ресурсы. Собственные средства играют главную роль в организации кругооборота фондов, поскольку предприятия, работающие на началах коммерческого расчета, должны обладать определенной имущественной и оперативной самостоятельностью с тем, чтобы вести дело рентабельно и нести ответственность за принимаемые решения. Вместе с тем привлечение заемных средств тоже очень важно, ибо сокращает общую потребность хозяйства в оборотных средствах, стимулирует стремление к эффективному их исполнению.
Первоначально при создании предприятий оборотные средства формируются как часть уставного фонда (капитала) предприятий. Они направляются на приобретение производственных запасов. Готовая продукция поступает на склад и отгружается потребителю. До момента её оплаты производитель испытывает потребность в денежных средствах. Величина этой потребности зависит не только от объема вложенных средств, но и от размера предстоящих расчетов, она может колебаться в течение года по разным причинам. Поэтому предприятие использует и другие источники формирования оборотных средств: устойчивые пассивы, кредиторскую задолженность, кредиты банков и других кредиторов.
В качестве оборотных средств предприятий используются устойчивые пассивы. Они приравниваются к собственным источникам, так как постоянно находятся в обороте предприятия, используются для финансирования хозяйственной деятельности.
В числе прочих источников формирования оборотных средств можно назвать временно не используемые остатки фондов специального назначения, образованные за счет прибыли.
В качестве заемных источников финансирования оборотных средств используются краткосрочные кредиты банка, коммерческий кредит.
В течение года потребность предприятия в оборотных средствах не остается постоянной. Это связано с действием как объективных, так и субъективных факторов: сезонность производства и реализации продукции, неравномерность поставок товарно-материальных ценностей, несвоевременность поступления денег за отгруженную продукцию и др.
В связи с этим экономически нецелесообразно формировать оборотные средства только за счет собственных источников, так как это снижает возможности в финансировании других затрат, в иных случаях омертвлении денежных средств и т.д. Поэтому имеют место заемные источники оборотных средств.
В настоящее время предприятия используют краткосрочные кредиты в том случае, когда кредитуемая операция приносит доход, превышающий расходы по оплате процентов за ссуды.
2.3. Роль кредита в организации оборотных средств на примере Товарищества с ограниченной ответственностью «Вторпром».
История ТОО «Вторпром» начинается с 26.04.2000г.,свидетельство о регистрации №6525-1930-ТОО с 13.06.2000г.
ТОО «Вторпром» по уставу вправе осуществлять следующие виды деятельности:
оптовая и розничная торговля полезными ископаемыми, в том числе каменным углем и продуктами его переработки;
производство брикетов из отходов обогащения угля;
внешнеэкономическая деятельность;
сбор (заготовка), хранение, переработка и реализация лома и отходов цветного и черного металла;
производство и реализации товаров народного потребления, продуктов питания, сельскохозяйственной продукции;
приобретение и реализация легковых, грузовых и специальных автомобилей, сельскохозяйственной техники;
открытие и организация работы пунктов общественного питания столовых, кафе, ресторанов;
другие виды деятельности, не запрещенные законодательством РК.
ТОО «Вторпром» заключило с банком генеральное кредитное соглашение от 09.07.2001г. с КФ АО «БанкТуранАлем», по которому заёмщику – ТОО «Вторпром» установлен лимит на использование кредитной линии. Сумма денежных средств предоставляется заёмщику на условиях срочности, платности и возвратности (кредит) – предоставляется на – Пополнение оборотных средств.
ТОО «Вторпром» пользуется открытой кредитной линией регулярно, начиная с 09.07.2001г. по сегодняшний момент.
Кредиты на пополнение оборотных средств выдается предприятиям и организациям, независимо от форм собственности, с учетом их финансового состояния и возвратности заемных средств. Для этого необходимо подать в банк заявку на получение кредита по форме, предложенным данным банком, в ней необходимо указать:
- наименование, адрес, вид деятельности и сведения о регистрации предприятий;
- номера счетов в банках и имеющиеся остатки на этих счетах;
- информацию о ранее полученных (в течение последних 5 лет) кредитах;
- финансовое состояние предприятия;
- полные данные руководителей, главного бухгалтера и учредителей данного предприятия;
- предмет кредита (размер и сроки);
- назначение и обеспечение кредита (залог, поручительство или иное);
- описание проекта использования средств и их источники- этапы реализации проекта, доходы и расходы проекта с момента выдачи кредита и до достижения полной производственной мощности, численность занятых в проекте, страхование имущества заявителя (вид и сумма, наименование страховой компании, налоговые льготы и прочие условия, необходимые для осуществления проекта;
- подписи генерального директора, главного бухгалтера и печать предприятия.
В качестве приложения к данной заявке заявитель должен представить следующие документы:
Правоустанавливающие документы: Свидетельство о государственной регистрации или перерегистрации в органах юстиции; учредительные документы (Устав, учредительный договор); статистическая карта; копии лицензий на право занятия определенными видами деятельности, патентов и разрешений; регистрационный номер налогоплательщика (РНН); протокол собрания учредителей (ТОО), общего собрания (АО) по вопросу получения кредита; выписка из реестра акционеров(АО); справка обслуживающего банка об отсутствии задолженности; справка об отсутствии задолженности перед бюджетом; копии паспортов руководителей, имеющих право подписи, и главного бухгалтера.
Финансовые документы: Отчеты за текущий год, заверенные налоговой инспекцией; выписка о движении средств по расчетным счетам за расчетный год; расшифровка кредиторской и дебиторской задолженности с указанием за какие товары и услуги и сроки возникновения; список основных средств; при продолжительном сроке решения о выдаче кредита необходимы: справка из налоговой инспекции об открытии расчетного счета, нотариально заверенная карточка с образцами подписей директора, главного бухгалтера и печати фирмы.
Кредитная линия ТОО «Вторпром» была открыта на увеличение оборотных средств. Для реализации контрактов и договоров ТОО «Вторпром» планирует использовать заёмные средства – кредитную линию КФ ОАО «БанкТуранАлем» - с целью увеличения закупа лома черных металлов и оборотов по реализации.
Источниками финансирования дальнейшей деятельности ТОО «Вторпром» предполагаются: собственные средства – 70%; кредитная линия «БанкаТуранАлем» - 30%.
Благодаря увеличению собственных и заемных средств ТОО «ВТОРПРОМ» хорошо закончило 2003г.:
- Снизился на 15% уровень кредиторской задолженности;
- Увеличился товарооборот на 32%;
- Увеличился ассортимент;
- За 2003 организовались еще два филиала и один приемный пункт;
- Возросло количество рабочих мест и оплата труда;
- Появилась возможность приобрести собственное оборудование и не зависеть от монополиста;
- На балансе предприятия увеличилось число основных средств;
- Находясь до этого периода в убыточном состоянии ТОО «Вторпром» в 2003 получило прибыль;
- И т.д.
Из этого можно заключить, что кредит в современном денежном обращении играет огромную роль, безналичные деньги все более вытесняют наличные. Именно на кредите основано функционирование экономики развитых стран и их денежное обращение. Именно он является фактором ускорения оборота денежных средств, перераспределяет их в народном хозяйстве.
Огромное значение в экономике имеет фактор времени. Экономия времени обращения капитала увеличивает время его производительного функционирования, обеспечивает расширение производства и рост прибыли. Благодаря кредитному механизму происходит более быстрый процесс концентрации капитала и его централизации, что также приводит к увеличению прибыли и к уменьшению издержек обращения.
3. Становление и развитие кредитной системы Республики Казахстан.
В целом общая структура кредитной системы схематично может быть представлена следующим образом (рис.1):
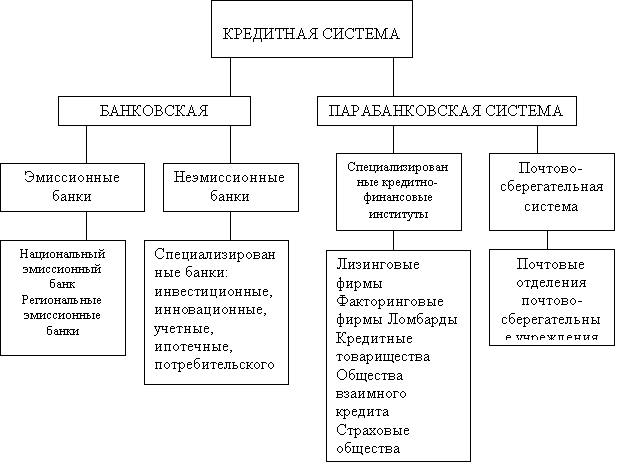
Рис. 1. Структура кредитной системы
При выполнении кредитной системой своей функции возникают кредитные отношения. Экономические связи между кредитными учреждениями и разными субъектами по поводу и аккумуляции, и перераспределения временно свободного денежного капитала на условиях возврата и платы определяют содержание кредитных отношений.
Формирование финансовой и денежно-кредитной политики современного государства основывается на научно-теоретической базе и глубоком исследовании реальной экономики.
В этой связи стоит проанализировать финансовые и денежно-кредитные отношения Казахстана в переходный к рынку период с 1986 по 1993 гг. Анализ будет неполным, если не учитывать объективные экономические условия и реальные перемены, которые происходили в республике в переходный к рынку период. Чем же они характеризуются?
Первый период (1986-1989 гг.) связан с критическим анализом развития экономики в предшествующие годы, принятием курса на ускорение экономического развития. интенсификацию производства (1986-1987) гг. на полный хозрасчет и самофинансирование, снятием запретов на рост заработной платы, переходом на договорные цены по широкому кругу продукции производственно-технического назначения и потребительских товаров.
Второй период (1990-1991 гг.) характеризуется принятием программы чрезвычайных мер по финансовой стабилизации экономики и курса на внедрение рыночных отношений в республике. Были приняты решения по сдерживанию бесконтрольного роста выплат населению денежных средств, связыванию наличных денег, сокращению ассигнований средств государственного бюджета на производственное строительство, по конверсии оборонных отраслей промышленности.
Начиная с 1990 г. в республике произведенный национальный доход впервые за годы двенадцатой пятилетки сократился по сравнению с 1989 г. на 4,4 процента. Спад производства охватил все сферы экономики, что вызвало тотальный дефицит не только товаров народного потребления, но и средств производства
Третий период (1992 г. и последующие годы). 2 января 1992г. в Республике Казахстан был сделан первый шаг по реальному переходу к рыночной экономике: на большинство товаров народного потребления и средств производства цены были отпущены, ибо держать их дальше было просто невозможно, поскольку ситуация конца 1991 г., особенно в крупных промышленных центрах и городах настолько обострилась, что в печати стали появляться даже статьи об угрозе голода практически во всех странах СНГ, в том числе и в Казахстане.
Сокращение размеров ссудной задолженности было вызвано тем, что за счет повышения цен произошло некоторое улучшение финансового состояния предприятий (также в связи с переходом на хозрасчет и самофинансирование), прекращением выдачи кредитов подрядным организациям под затраты незавершенного производства СМР, изменением методов кредитования, погашением предоставленных ранее ссуд на временное восполнение недостатка собственных оборотных средств и прирост норматива, а также частично просроченных кредитов в промышленности и в сельском хозяйстве. В торговле сокращение кредитов произошло в результате снижения остатков товарных запасов при одновременном увеличении розничного товарооборота.
Вместе с тем, следует отметить, что в целом по республике сокращение задолженности по краткосрочным ссудам произошло не за счет улучшения работы народного хозяйства и укрепления его финансового состояния, а в результате трансформирования ее в неплатежи поставщикам, сумма которых возросла более чем в 3,7 раза и составила на начало 1991 г., по данным Национального банка республики, 2,5 млрд. руб.
В этой связи одна из главных проблем экономики Казахстана состоит не только в общем объеме кредитной эмиссии, но и в том, что эмитированные кредиты в значительной части выдаются на цели, противоречащие экономической природе кредита: на покрытие дефицитов финансов государственных предприятий и правительственного бюджета. Каждое восьмое предприятие закончило 1992 г. с убытками, каждое второе - в бытовом обслуживании, каждое третье - в торговле и коммунальном хозяйстве. Значительная часть предоставляемых предприятиям кредитов превращалась в многотысячные зарплаты. К примеру, в начале 1993 г. выплата заработной платы рабочих и служащих обеспечивалось за счет эмиссии денег Национального банка.
Таким образом, произошло принципиальное изменение роли денег, финансов и кредита в народном хозяйстве и поведения предприятий по отношению к этим стоимостным категориям. Внимание предприятий переключилось с поиска дефицитных ресурсов к поиску путей сбыта собственной продукции, платежеспособного потребителя. Экономика из традиционно ориентированной на затраты становится ориентированной на спрос. Ресурсоограниченная экономика заменяется спросоограниченной экономикой. Это радикальное изменение всей системы приоритетов в поведении хозяйственных звеньев, которою существенно повышает реальные возможности государства управлять экономикой через деньги, финансы и кредит.
Экономическая и финансовая стабилизация в республике связана с поиском стратегии и выработкой эффективной денежно-кредитной политики в современных условиях, которая должна быть направлена на ограничение и сдерживание денежной и кредитной эмиссии. Проведение политики жесткой денежно-кредитной, рестрикции связано с нарастанием диспропорций в сфере производства и в сфере обращения, ростом цен и инфляции.
В этих условиях правительство и Нацбанк, в принципе правильно выбрали основные направления своей политики на стабилизационный период: снижение темпов падения производства и темпов инфляции, укрепление покупательной способности национальной валюты и т.д. Указанные направления в. основном базируются па регулировании денег в обращении с помощью активной монетарной политики, проводимой правительством и Нацбанком республики.
Заключение
Кредит - это экономические отношения, возникающие между кредитором и заемщиком