Улучшение финансовых показателей предприятия на основе АВС анализа
Отметим, что АВС-анализ можно использовать для поиска резервов снижения себестоимости в разрезе отдельных центров затрат, инвестиционных проектов или видов продукции. Кроме этого, данный метод пригоден для оптимизации портфеля продукции, производством и реализацией которой занимается предприятие, максимизации объемов реализации продукции и т.п.
Глава 2. Оценка финансовых показателей предприятия ООО «Милиэкс» методом АВС-анализа
2.1 Общая характеристика предприятия
Месторасположение фирмы «Милиэкс»: г. Пермь, ул. Куйбышева, 4а; предметом ее деятельности является:
- оптовая и розничная торговля;
- оказание бытовых услуг населению;
- продажа населению товаров и предоставление услуг за наличный расчет;
- реализация строительных и отделочных материалов;
- производство и реализация мягкой и корпусной мебели;
- открытие собственных магазинов;
- внешнеэкономическая деятельность и т.д.
При осуществлении хозяйственной или иной деятельности предприятие может от своего имени приобретать имущественные и неимущественные права, заключать договора, быть истцом и ответчиком в суде и арбитраже, совершать в стране и за рубежом в установленном порядке сделки, осуществлять иную деятельность в соответствии с действующем законодательством, прекращение деятельности предприятия может осуществляться в виде его ликвидации и реорганизации.
Возможности продаж, которыми располагает розничная торговля, зависят от того, насколько запас товаров, которые она может предложить покупателям, соответствует их запросам, формирующимся под воздействием рекламы. Однако эти возможности зависят от других факторов, влияющих на выбор покупателями того или иного магазина. В своей совокупности эти факторы образуют услуги, представляют собой специфическую продукцию розничной торговли, имеют сложный состав: они включают в себя как элементы, относящиеся к самим товарам (продажная цена, качество, ассортимент), так и другие не менее важные элементы (удобная дорога к магазину, наличие стоянки для автомобилей, внутреннее оформление магазина, выкладка товаров и др.).
В магазинах фирмы «Милиэкс» все товары выставлены на обозрение покупателям, то есть весь магазин представляет собой сплошную витрину товаров, привлекающую внимание проходящих мимо покупателей. На данном торговом предприятии применяются прогрессивные методы продажи: продажа с открытым доступом к товару и продажа товаров предварительно заказанных по образцу.
Продажа товаров по заказам осуществляется следующим образом. Покупатель знакомится с ассортиментом новых коллекций по каталогу, а после заказывает понравившийся ему товар. Продавец принимает заказ и передает его директору. Затем директор отправляет этот заказ по Интернету поставщику и через некоторое время товар поступает в магазин.
Фирма «Милиэкс» — предприятие, существующее с марта 2002. в г. Перми. До конца 2004г. фирма, имея успешное развитие хозяйственно-финансовой деятельности, смогла увеличить обороты и создать свой рынок сбыта.
Набирая обороты реализации, фирма продолжает расширять рынок сбыта своей продукции. В настоящее время наладились прочные деловые долговременные отношения с мебельными салонами и производителями мебели таких крупных городов России как Москва, Челябинск, Новосибирск, Екатеринбург, Тюмень и др. Продукция фирмы пользуется заслуженным успехом в г. Перми, где фирма имеет свою розничную сеть, в которой успешно функционируют пять мебельных салонов. Реализацией бытовой мели занимаются четыре салона, и один салон реализует офисную мебель.
На данный момент предприятие специализируется на продаже:
- кухонных гарнитуров широкого ассортимента с фасадами из МДФ ПВХ, софтформинга, ламината;
- мягкой мебели различной модификации (механизм трансформации, механизм «выкатной», механизмы альтернатива, книжка и др.);
- корпусной мебели (стенки-горки из МДВ ПВХ и т.д.).
Фирма «Милиэкс» за время своей деятельности принимала активное участие на международных специализированных выставках «Евроэкспомебель» в КВЦ «Сокольники» и «Мебель» в ВК на Красной Пресне г. Москвы. Это дало возможность фирме представить себя достойным образом. В результате на 8-ой международной специализированной выставке-ярмарке «Евроэкспомебель» фирма была награждена дипломами в двух номинациях — «за активное участие в международных выставках» и «за продвижение качественной мебели на отечественный рынок».
На первой специализированной выставке-ярмарке «Мебельный салон» в г. Перми, прошедшей в октябре 2008, фирма была награждена дипломом «за производство корпусной мебели для кухни и офиса».
Организационная структура управления на предприятии строится по принципу подчинения нижестоящего органа вышестоящему. При создании предприятия была линейная структура управления, но с развитием предприятия возникла необходимость в создании функциональных подразделений, поскольку руководитель не являлся универсальным специалистом и с увеличением масштабов предприятия не мог учитывать все его стороны деятельности. Ныне существующая структура управления представлена на рисунке 1. Возглавляет предприятие директор, который назначается Собранием учредителей, в чьем ведении находится предприятие. Директор представительствует во всех хозяйственных и государственных учреждениях.
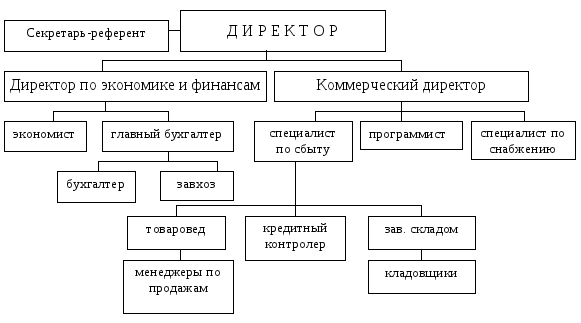
Рис. 1. Организационная структура предприятия
Одним из первых и важных этапов комплексной оценки работы предприятия является анализ эффективности его хозяйственной деятельности (таблица 2).
Данные таблицы свидетельствуют о том, что за анализируемый период объем выполненных работ возрос на 7752,1 тыс. руб. или на 100,5%. Комплексный показатель эффективности хозяйствования в результате всех изменений повысился на 42,4%. Долевое участие интенсивного направления использования ресурсного потенциала в приросте объема работ составил 42,2% (42,4 / 100,5 * 100), оценивается положительно, так как ведет к относительному сокращению затрат. В отчетном периоде отмечено повышение эффективности использования трудовых ресурсов и материально технической базы.
Таблица 2 Основные технико–экономические показатели
| П О К А З А Т Е Л И | 2008г | 2009г |
| 1 | 2 | 3 |
| Объем товарной продукции, тыс. руб. | 7713,3 | 15465,4 |
| Материальные затраты , тыс. руб. | 1014,9 | 5933,5 |
| Материалоотдача, руб. | 2,6 | 1,9 |
| Среднесписочная численность работников, всего, чел. | 49 | 52 |
| В том числе работников прилавка, чел. | 15 | 18 |
| Удельный вес работников, прилавка в среднесписочной численности работников, % | 30,61 | 34,62 |
| Среднегодовая выработка одного работника, тыс. руб. | 514,2 | 859,2 |
| Среднегодовая стоимость основных средств (по первоначальной стоимости) | 8747,2 | 8719,7 |
| Фондоотдача, тыс. руб. | 0,88 | 1,77 |
| Себестоимость, тыс. руб. | 5695 | 9317.5 |
| Прибыль, тыс. руб. | 2857 | 4575 |
| Рентабельность продаж | 1.3 | 1 |
Рост фондоотдачи на 101,1% обеспечил прирост объема работ на 7760,5 тыс. руб. (0,9*8719,7). Причем, повышение фондоотдачи происходит в условиях некоторого сокращения средней годовой стоимости основных средств – на 27,5 тыс. руб. или 0,3%. Следовательно, материально-техническая база используется в интенсивном направлении, что оценивается положительно.
Эффективно используются и трудовые ресурсы, о чем свидетельствует рост производительности труда как одного работника, так и одного работника прилавка. При этом наблюдается улучшение структуры рабочей силы, о чем говорит рост удельного веса работников прилавка, что привело к росту выручки от продажи на 7752,2 тыс. руб. В качестве негативного момента следует выделить снижение материалоотдачи на 0,7 тыс. руб. или 23,9%, что обусловило относительный перерасход по материальным затратам с учетом динамики объема товарной продукции на 9837,2 тыс. руб. ((5933,5-1014,9)*15465,4/7713,3).
В целом же проведенный анализ позволяет дать положительную оценку хозяйственной деятельности.
2.2 Анализ показателей деятельности предприятия ООО «Милиэкс» Метод ABC
Закупаемые изделия по объему и сумме затрат располагаются в следующем соотношении (табл. 3):
Таблица 3. Соотношение объемов и затрат закупаемых изделий
| Класс | Общий объем закупок материалов, % | Общая сумма затрат на закупку, % |
| А | 10 | 70-80 |
| В | 10-20 | 10-15 |
| С | 70-80 | 10-20 |
Это процентное соотношение может быть различным в различных фирмах, закупающих материалы. Для его нахождения определяется доля отдельных видов сырья и материалов в общей стоимости закупаемых материалов.
ООО «Милиэкс» имеет следующее соотношение товаров (табл. 4):
Таблица 4. Соотношение товаров
| Количество изделий | Процент изделий | Годовой объем закупок | Процент годового объема закупок | Класс |
| 1095 | 10,0 | 21,6 | 71,1 | А |
| 2168 | 19,9 | 5,9 | 19,4 | В |
| 7660 | 70,1 | 2,9 | 9,5 | С |
| 10923 | 100,0 | 30,4 | 100,0 |
По данным табл. 4 видно, что изделия группы А составляют лишь 10%, а по стоимости годового объема закупки составили более 70%; изделия группы В являются промежуточными между А и С. Поэтому при закупке наибольшее внимание уделяется изделиям группы А как наиболее дорогостоящим. Однако из-за специфики отдельных видов изделий отношение к каждой группе должно быть одинаковым.
Метод ABC представляет собой анализ, с помощью которого определяют степень распределения конкретных характеристик между отдельными элементами какого-либо множества. С точки зрения снабжения анализируется количественная и стоимостная структура приобретаемого сырья и материалов.
Одна из основных проблем снабжения и логистики состоит в определении оптимального объема поставки, так как увеличение объема поставок требует дополнительных расходов по размещению и хранению запасов.
Существуют различные модели для определения объема заказа и уровня запасов. Их применение зависит от того, является ли спрос на материалы зависимым или независимым. Зависимый спрос означает, что поставляемое изделие является частью более крупного изделия и его использование зависит от графика производства этого более крупного изделия.
Рассмотрим модель фиксированного объема поставок ООО «Милиэкс». Следует ответить на вопрос, нести ли дополнительные расходы по содержанию запасов на складе либо сократить эти расходы путем увеличения частоты поставок, но меньшими партиями. Общая цель заключается в сокращении годовых расходов на приобретение и содержание запасов на складе.
Пусть ежегодный спрос на материалы составит Р в течение периода Л при цене материалов, равной С. Расходы на оформление заказа равны 3, процент расходов на содержание запасов — К.
Тогда общие расходы на приобретение и хранение запасов на складе можно определить по формуле:
М = РС + РЗ : Q + QKCо.п : 2 ,
где Q о.п — фиксированный объем партии поставок.
Минимальный объем партии поставок можно определить по формуле:
Q о.п = √ 2РЗ : КС .
Ежегодная потребность Р = 900 изделий, стоимость доставки изделий С = 45 ед. на изделие, расходы на содержание изделий на складе (в процентах к стоимости изделия) К = 25%, расходы на оформление заказа составили 50 ед. на заказ, время на поставку Л = 10 дней. Используя формулу, можно определить оптимальную партию поставок
Q о.п = √ 2 ∙ 900 ∙ 59 : 0,25 ∙ 45 = 89 изделий .
На рис. 2, 3 показаны модели зависимости расходов от объема заказа и изменение уровня запасов от времени поступления. Период повторного заказа можно определить по формуле:
П = (Л*Р) : 250 = (10*900) : 250 = 36 дн.,
где 250— количество рабочих дней в году.
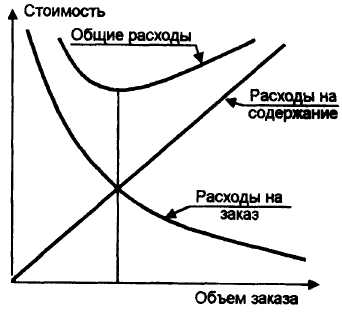
Рис.2 Расходы на содержание запаса и затрат
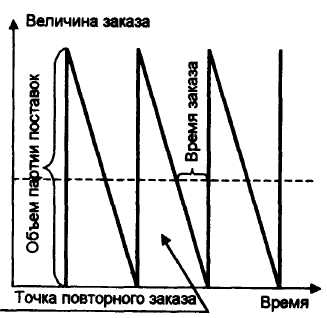
Рис 3 Модель при фиксированном объеме заказа
А теперь применим метод АВС на номенклатуре товара ООО «Милиэкс». Так как компания «Милиэкс» очень разноплановая в области розничной торговли компания, то она так же занимается продажей таких изделий из металла как: трубы бесшовные горячедеформированные, трубы бесшовные холоднодеформированные, трубы электросварные круглые и электросварные профильные, трубы водопроводные, трубы оцинкованные, трубы нержавеющие, трубы аллюминевые, трубы медные всегда находят сферу своего применения. В частности, электросварные применяются для создания трубопроводов и конструкций различного назначения, трубы нержавеющие - для внешней прокладки трубопроводов и для прокладки внутри помещений.
Опыт многократного проведения АВС- анализа в логистике ООО «Милиэкс» свидетельствует в пользу традиционной его, анализа, трактовки: 80% совокупного эффекта дают около 20% позиций (бывает и 10, и 30); следующие 15% эффекта дают около 30% позиций; оставшиеся 5% эффекта дают примерно 50% позиций.
Предлагается посмотреть АВС- кривую для простейшего кусочно-постоянного распределения:
p(x)=2,5 при 0<x<0,2 - группа С
p(x)=0,5 при 0,2<x<0,8 - группа В
p(x)=0,03125 при 0,8<x<7,2 - группа А.
Здесь p(x) - плотность распределения параметра x.
Можно легко проверить (вспомнив, что вклад от группы - это интеграл от x*p(x) по области определения группы), что эта плотность дает АВС- классификацию строго 20/80-30/15-50/5. С нормальным распределением эта плотность ничего общего не имеет.
Блок-схема ABC-анализа
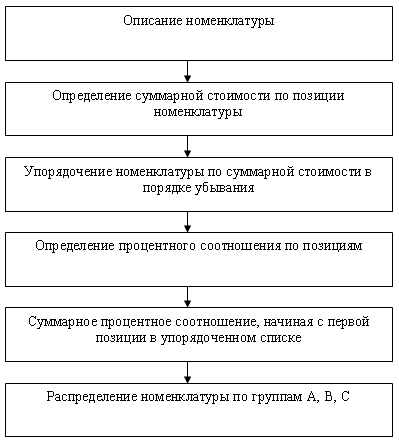
Метод АВС на номенклатуры товара ООО «Милиэкс»
| Наименование | Цена закупки | Удельный вес % | Нарастающий итог в % | класс |
| Стол руководителя с приставкой 22 ПВХ | 4 095,00 | 4.41 | 4.41 | А |
| Стеллаж угловой 16 ПВХ | 1 621,25 | 4.41 | 8.82 | |
| Шкаф д/одежды 16 ПВХ, фасад МДФ | 4 842,50 | 4.33 | 13.15 | |
| Шкаф д/документов с/стеклом 16 ПВХ, фасад МДФ | 5 982,50 | 4.54 | 17.69 | |
| Шкаф д/документов 4-дверный 16 ПВХ,фасад МДФ | 5 948,75 | 3.62 | 21.32 | |
| Тумба выкатная с ц/з 16 ПВХ, фасад МДФ | 2 391,25 | 3.66 | 24.97 | |
| Тумба многофункциональная 22 ПВХ, фасад МДФ | 2 515,00 | 3.04 | 28.01 | |
| Стеллаж угловой 16 ПВХ | 6 858,75 | 2.87 | 30.89 | |
| Секция 1 "Универсальная" 16 ПВХ, фасад МДФ | 6 641,25 | 3.04 | 33.92 | |
| Секция 2 "Под ТВ" 16 ПВХ, фасад МДФ | 4 256,25 | 2.96 | 36.88 | |
| Секция 3 "Колонка" 16 ПВХ, фасад МДФ | 5 783,75 | 2.91 | 39.79 | |
| Секция 4 "Книжная" 16 ПВХ, фасад МДФ | 1 766,25 | 2.87 | 42.66 | |
| Тумба под ТВ №2 16 ПВХ, фасад стекло | 2 888,75 | 2.11 | 44.77 | |
| Тумба под ТВ №3 16 ПВХ, фасад МДФ, ящик МДФ | 2 822,50 | 5.44 | 50.20 | |
| Тумба под ТВ №4 16 ПВХ, фасад МДФ | 4 563,75 | 3.76 | 53.97 | |
| Кровать 2-х спальная с тумбами 22,16 ПВХ | 7087.50 | 3.78 | 57.75 | |
| Столик туалетный 16 ПВХ | 1992.50 | 3.80 | 61.55 | |
| Комод 16 ПВХ, фасад МДФ | 4488.75 | 3.78 | 65.33 | |
| Шкаф д/одежды комбинированный 22 ПВХ | 8740 | 3.53 | 68.86 | |
| Стенка в прижожую | 12420 | 3.07 | 71.93 | |
| Шкаф детский 1-секционный 332х352х1350 | 960 | 2.94 | 74.87 | |
| Шкаф детский 2-секционный 648х352х1350 | 1 506,25 | 2.95 | 77.82 | |
| Шкаф детский 3-секционный 964х352х1350 | 2 342,50 | 1.21 | 79.03 | В |
| Шкаф детский 4-секционный 1280х352х1350 | 2 913,75 | 1.29 | 80.32 | |
| Шкаф детский 5-секционный 1596х352х1350 | 3 587,50 | 1.18 | 81.50 | |
| Банкетка детская из ЛДСП 270х300х280 | 187,5 | 2.11 | 83.61 | |
| Банкетка детская из ЛДСП 580х300х280 | 248,75 | 0.93 | 84.54 | |
| Банкетка детская из ЛДСП 900х300х280 | 312,5 | 1.13 | 85.67 | |
| Банкетка детская из ЛДСП 1200х300х280 | 387,5 | 1.21 | 86.88 | |
| Банкетка детская из ЛДСП 1500х300х280 | 457,5 | 1.04 | 87.92 | |
| Вешалка д/полотенец 3-секционная 364х200х1200 | 626,25 | 1.04 | 88.96 | |
| Вешалка д/полотенец 4-секционная 480х200х1200 | 785 | 1.00 | 89.96 | |
| Вешалка д/полотенец 5-секционная 596х200х1200 | 948,75 | 0.85 | 90.81 | |
| Вешалка д/полотенец 6-секционная 712х200х1200 | 1 115,00 | 0.82 | 91.63 | С |
| Вешалка д/полотенец с нишей 5-секц 850х220х1160 | 1230 | 0.54 | 92.17 | |
| Кровать 1-ярусная | 1 625,00 | 0.62 | 92.79 | |
| Кровать 1-ярусная | 1 713,75 | 0.46 | 93.25 | |
| Кровать 1-ярусная | 1 755,00 | 0.21 | 93.46 | |
| Кровать 2-ярусная | 4 162,50 | 0.70 | 94.16 | |
| Кровать 2-ярусная | 4 307,50 | 0.38 | 94.54 | |
| Кровать 2-ярусная | 4 400,00 | 0.46 | 95.00 | |
| Кровать детская 1-ярусная | 1 295,00 | 0.74 | 95.75 | |
| Кровать детская 1-ярусная | 1 390,00 | 0.71 | 96.45 | |
| Кровать детская 2-ярусная | 3 438,75 | 0.71 | 97.16 | |
| Кровать детская 2-ярусная | 3 566,25 | 0.54 | 97.7 | |
| Пруж. блок 58х56х12 | 430 | 0.37 | 98.08 | |
| Пруж. блок 124х56х10 | 530 | 0.55 | 98.62 | |
| Пруж. блок 124х66х14 | 580 | 0.62 | 99.25 | |
| Пруж. блок 140х66х14 | 700 | 0.55 | 99.79 | |
| Пруж. блок 182х56х10 | 900 | 0.21 | 99.89 | |
| Пруж. блок 182х66х14 | 1050 | 0.31 | 100.00 |
Можно составить такой график:
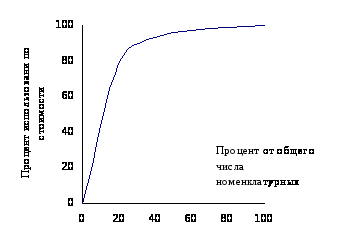
Рисунок 4. График по номенклатуре товара.
Сортировка ассортимента на группы производилась на основе материалов из которых они изготовлены и комплектующих к ним.
2.3 Оценка результатов анализа деятельности предприятия
Делая вывод по методу АВС, применительно к складской логистике ООО «Милиэкс» правило "80 - 20" интерпретируется следующим образом: 80% стоимости товара определяется 20% входящих в него компонентов;80% ежедневного объема продукции производиться за 20% рабочего времени;80% стоимости запасов дают 20% наименований хранимых на складе запасов.
Суть метода АВС состоит в том, что в соответствии с целью анализа выбирается классификационный признак. Далее осуществляется ранжирование в порядке убывания этого классификационного признака. Так, например, при классификации входящих материальных потоков по объему произведенных в год закупок необходимо всю номенклатуру приобретаемых видов сырья и материалов расположить в порядке убывания стоимости их годового или квартального потребления. Если учет ведется в штуках, то, соответственно, расположить в порядке убывания количества. Для этого необходимо воспользоваться опцией «сортировка» в электронных таблицах, не забывая об особенностях работы в различных версиях. К группе А относятся наименования в списке, начиная с первого, сумма накопленных стоимостей которых составляет 70-80% от суммарной стоимости всех потребленных за этот период материальных ресурсов. Опыт показывает, что обычно в эту группу попадает 10-20% всей номенклатуры. В группу В попадают примерно треть наименований ресурсов, сумма стоимостей которых составляет 15-20%.К группе С относятся все оставшиеся позиции номенклатуры, суммарная стоимость которых составляет лишь 5-10%. При этом следует не забывать о «якорных позициях», отсутствие которых может привести к потере продаж в группе А или В. На практике ООО «Милиэкс», такие позиции искусственно переносят в соответствующие группы массовой доли «связанных» позиций. (Если большинство связанных позиций в А, то переносят в А)В соответствии с принципом Парето, товары группы А подлежат более тщательному учету и более частой инвентаризации, спрос на них прогнозируется с помощью более сложных методик, более часто и внимательнее контролируется своевременное пополнение этих запасов. В то время как потребность в активных товарах определяется более точным методом прогнозирования сбыта, потребность в малоактивных товарах может определяться менее точным и более дешевым способом учета прошлого опыта. Неоптимальное управление малоактивными товарами слабо влияет на общие показатели управления запасами. Учитывая это, специалисты, с целью снизить напряженность управленческого труда, часто могут осуществлять закупки сразу годовой потребности по номенклатуре малоактивных товаров. Таким образом, использование принципа Парето в управлении товарными запасами означает, что вся номенклатура делится на группы по критерию активности. Группа А, как "наиболее активная", подвергается самому тщательному контролю, группе В оказывается меньше управленческого внимания, а группа С обслуживается "наименее активно". Но не следует думать, что процентное соотношение 80/20 установленное когда-то верно и сейчас.
Глава 3. Разработка мероприятий по улучшению финансовых показателей предприятия ООО «Милиэкс»
На основе АВС-анализа проведенного во второй главе дипломной работы по номенклатуре товара предлагается организовать производство детского уголка из части комплектующих произведенных в США, Англии, Германии и части комплектующих производства ООО «Милиэкс». В связи с тем, что как показал АВС-анализ, ассортимент детской мебели на предприятии не велик. А данное направление позволит улучшить финансовые показатели предприятия, потому что даже в условиях кризиса, люди продолжают покупать детскую мебель.
Удобство данного детского уголка заключается в том, что он может выступать в виде самостоятельного шкафа и как встроенный шкаф, где в качестве задних и боковых стенок используют стены комнат, что наиболее удобно, так как во многих квартирах есть ниши и углубления.
Предлагаемый уголок займет намного меньше места в детской комнате, чем обычная мебель. В свою очередь, благодаря раздвижным дверям, предложенным для платяного шкафа, не потребуется ни одного лишнего сантиметра площади.
Все поставляемые комплектующие и материалы проходят обязательный входной контроль. Высокий уровень качества продукции позволяет давать трехлетнюю гарантию на двери и пятилетнюю гарантию на внутренние каркасы. Послепродажная гарантия – это еще один важный показатель среди прочих, формирующих положительный образ предлагаемого продукта в сознании потребителя.
Еще одним из многочисленных преимуществ является то, что внутреннее пространство уголка полностью в распоряжении заказчика. Для того чтобы сделать внутреннее пространство уголка максимально удобным, полезным, практичным и элегантным существует широкий диапазон возможностей:
- полки и внутренние панели/перегородки из ДСП-плиты;
- различной модификации выдвижные ящики;
- сотовые элементы конструкции;
- любая комбинация сотовых элементов, полок и внутренних панелей/перегородок из ДСП-плиты.
Еще одно достоинство – одиннадцать вариантов расцветок, что тоже должно привлечь покупателей.
Кедровые элементы, встроенные в уголок, помогут избежать появления моли, кроме того, кедр – лучший природный дезодорант – избавит от неприятных запахов.
Не хотелось, чтобы сложилось мнение, что детский уголок применим только в быту. Кроме квартиры он имеет множество офисных применений, например, можно построить офисные перегородки, которые одновременно будут и шкафами, служащими для хранения документации, товара и т.д.
Подводя итог вышеперечисленному, хочется подчеркнуть что:
Детский уголок, изготавливаемый под любой размер по желанию заказчика, является товаром – новинкой высокого качества, которым должны заинтересоваться потребители при соответствующем уровне цен.
Данный уголок применим как в быту, так и в офисах, что должно привлечь как бытовых потребителей, так и различные организации при должном уровне рекламной кампании.
Организация производства данного изделия не требует больших производственных затрат, так как сборка мебели производится из готовых комплектующих; не требует большого количества рабочих; требуется небольшая площадь – 60 – 80 кв.м.
Часть внутренних комплектующих можно изготавливать непосредственно в ООО «Милиэкс», что значительно удешевит стоимость уголка.
3.1 План маркетинга
С увеличением динамики и сложности среды, окружающей предприятие, возрастает роль планирования, причем планирование должно позволять приспосабливаться к быстроменяющимся условиям. Планирование маркетинга имеет в этой связи особое значение. Очень важно правильно выбрать формы инструментов маркетинга и объединить их в наиболее оптимальный, с точки зрения поставленной цели, комплекс.
При выдвижении товара на рынок, одним из наиболее важных моментов удержания на нем является конкурентоспособность, т.е. возможность сбыта на данном рынке. Конкурентоспособность определяется теми свойствами, которые представляют существенный интерес для покупателя.
Для того чтобы не только удержаться на рынке, но и захватить большую долю рынка необходимо создать конкурентное преимущество.
Завоевать такое преимущество можно по следующим показателям: количество расцветок; выезд для замера; стоимость сборки; срок изготовления; стоимость подъема; цена; внимание к покупателям; качество; гарантия.
Оценка конкурентоспособности предприятия
Исследую рекламу на страницах наиболее популярных газет и телерекламу, было выявлено, что в г. Перми существует несколько предприятий, занимающихся производством и реализацией мебели, а также несколько фирм, продаваемых мебель. Среди них такие как: мебельная фабрика «Нильс», мебельный салон «Кристи», сеть магазинов «Шатура-Мебель», фирма «Люкс», ООО «Командор». Это далеко не полный перечень, но остальные не настолько велики, чтобы выступать в качестве конкурентов. Рассмотрим какую долю рынка занимает каждая из этих фирм (Рисунок 5).
В качестве конкурентов могут выступить три фирмы, занимающиеся аналогичным изготовлением мебели: Мебельный салон «Шатура-Мебель», ООО «Командор», Фирма «Люкс».
В результате проделанной работы выявлено следующее:
В салоне «Шатура» представлены расцветки 10 видов. Комплектующие фирмы «Stenli». Выезд для замера на дом – 50 руб. Стоимость сборки – 7% от стоимости заказа. Стоимость подъема – 15 руб. за этаж. Стоимость представленного для обсчета заказа составила 14600 рублей. Представители фирмы очень подробно рассказали стоимость каждого элемента и посоветовали из чего сделать перегородки и полки, чтобы уголок обошелся дешевле. Срок изготовления – 5 дня. Впечатление о фирме осталось хорошее. Период существования – полтора года. За этот период было изготовлено и продано 1290 заказов.
В ООО «Командор» представлены расцветки 7 видов. Комплектующие фирмы «Mr.Doors». Выезд для замера на дом бесплатный. Стоимость сборки – 10% от стоимости заказа. Стоимость подъема – 10 руб. за этаж. В этой фирме представленный уголок обойдется 15200 рублей. Срок изготовления – пять дней. Сведения о стоимости каждого элемента в отдельности представители фирмы давали неохотно. Период существования – 1 год 4 месяца. За это время было продано 590 уголков.
В фирме «Люкс» представлены расцветки 10 видов. Комплектующие фирмы «Stenli». Выезд для замера бесплатный. Стоимость сборки – 6% от стоимости заказа.
Срок изготовления – 7 дней. Стоимость уголка составит 16900 руб.
Качество изготовления сравнительно одинаковое, все фирмы дают гарантию на 3 года.
Теперь рассмотрим показатели ООО «Милиэкс»:
Для улучшения качества обслуживания, работники будут выезжать на дом к заказчикам для снятия мерок. Причем данная услуга будет предоставляться бесплатно.
За сборку мебели предлагаю брать сумму, которая составляет 5% от стоимости. По сравнению с конкурентами, стоимость этой услуги гораздо ниже.
На первом этапе (не менее 5-6 месяцев) срок изготовления предлагаем установить, как и у конкурентов – пять дней.
Своими работниками фирма видит людей грамотных, вежливых, внимательных к запросам клиентов. В качестве продавца-консультанта будет принят человек, который пройдет обучение и в дальнейшем сможет консультировать заказчиков по следующим вопросам:
- как лучше подобрать цветовую гамму;
- какая комбинация секций наиболее приемлема для данных размеров;
- какую начинку подобрать в соответствии с запросами клиентов.
Доставка и подъем на любой этаж – бесплатно.
Гарантию на изделия предлагаю установить 3,5 года, что несколько больше, чем у конкурентов, и это должно привлечь покупателей.
При сравнительном с конкурентами уровне качества, цену придется назначить ниже, т.к. на рынок с данным товаром мы выходим не первыми, т.е. являемся последователями.
Основываясь на вышеизложеном, составим таблицу 5.
Таблица 5 Показатели для установления конкурентоспособности
| Показатели | Салон «Шатура» | ООО «Командор» | Фирма «Люкс» | ООО «Милиэкс» |
| Кол-во расцветок | 12 | 7 | 10 | 11 |
| Выезд для замера | 50 руб. | Бесплатно | Бесплатно | Бесплатно |
| Стоимость сборки | 7% от стоимости | 10 % от стоимости | 6% от стоимости | 5% от стоимости |
| Срок изготовления | 5 дней | 5 дней | 7 дней | 5 дней |
| Стоимость подъема, за этаж | 15 руб. | 10 руб. | Бесплатно | Бесплатно |
| Цена | 14600 руб. | 15200 руб. | 16900 руб. | 13500 руб. |
| Внимание к покупателям | Хорошее | Хорошее | Хорошее | Хорошее |
| Качество | Хорошее | Хорошее | Хорошее | Хорошее |
| Гарантия | 3 года | 3 года | 1 год | 3,5 года |
Как видно из таблицы фирма может предстать в глазах клиентов в более выгодном положении по сравнению с конкурентами по следующим показателям:
- цена изделия;
- стоимость сборки;
- срок гарантии;
- стоимость подъема.
Наиболее важным из перечисленных показателей является цена. Из таблицы видно, что у ООО «Милиэкс» цена ощутимо ниже, чем у конкурентов.
Выбор стратегии ценообразования
В данном проекте предлагается строить ценовую стратегию, исходя из издержек и конкуренции. Ориентация на издержки подразумевает определение цены исходя из издержек производства, накладных расходов, к которым добавляется расчетная прибыль. Смысл ориентации на конкурентов заключается в установлении цены в районе цены конкурентов. В нашем случае цена должна быть ниже цены конкурентов для того, чтобы привлечь покупателей и завоевать большую долю рынка.
3.2 Производственный план
Производственный процесс можно представить в виде схемы.
Доставка комплектующих → Сборка детского уголка → Гарантия
Рассмотрим представленную схему