Управління інтелектуальним капіталом підприємства
Ок = ∑ (1 – σі) * Ві, (3)
де Ві – вагомість і-го показника; σі – відносна оцінка і-го показника (порівняно з еталоном).
При цьому σі = Оі / Оmax , якщо максимальне значення показника є кращим;
σі = Оmin / Оі , якщо мінімальне значення показника є кращим;
Тут Оі – оцінка і-го показника аналізованого підприємства; Оmax, Оmin – максимальне і мінімальне значення значенні і-го показника щодо всіх порівнюваних підприємств. [13;26]
Головна проблема – вибір еталона (бази) для порівняння. Таким може бути найкраще значення показника серед усіх підприємств на ринку. Доцільно використовувати останню формулу виокремлюючи ресурсну і потенційну частини інтелектуального капіталу. Це дасть змогу визначити інтелектуальну оснащеність підприємства і здатність до її реалізації, накреслити конкретні заходи, спрямовані на розвиток інтелектуального капіталу.
Оскільки більшість інтелектуальних ресурсів не входять до складу активів фірми, які є об’єктом фінансового обліку, американський економіст Дж. Тобін запропонував оригінальну формулу інтелектуального капіталу, засновану на ідеї визначення цінності останнього як різниці між ринковою вартістю компанії та її ринковою оцінкою.
ІК = НА = ПА = ЗДМ = РВ – БВ, (4)
де ІК – інтелектуальний капітал, НА – не фінансові активи, ПА – приховані активи, ЗДМ – засоби для досягнення мети, РВ – ринкова вартість, БВ – балансова вартість.
Застосовують також більш спрощені методи для оцінки інтелектуального капіталу.
Метод 25 % від валового прибутку (ліцензіар повинен отримувати роялті у сумі не менше, ніж 25 % від валового прибутку без відрахування податків):
L = 0,25*І/N , (5)
де L - сума роялті, яка припадає на одиницю проданої ліцензіатом продукції; I - операційний прибуток; N - кількість проданих одиниць.
Метод 5 % від продажу для визначення суми роялті, який припадає на одиницю товару, проданого ліцензіатом:
L. = 0,05 * R. / N , (6)
де R - сума продажу.
Метод віддачі на інвестиції у дослідження і розробки. Роялті на одиницю продукції обчислюють так:
L = [СR&D*(1+Ri)] / Nm , (7)
де СR&D - витрати на дослідження і розробки; Ri - потрібна ставка віддачі на інтелектуальну власність і нематеріальні активи; Nm - місткість ринку. [18;240]
Потенціальна вартість людського капіталу, яка визначається вартістю матеріалізованих результатів інтелектуальної праці.
 ,
(8)
де Кл.к. — віддача людського капіталу, грн.; Di — прибуток від і-ї творчої розробки; Rт.p. — кількість творчих робітників, чол.; n — кількість розробок за період, (і=1...n).
Величина віддачі людського капіталу залежить від кадрового потенціалу організації. Рівень кадрового потенціалу обчислюється за формулою:
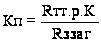 ,
(9)
де Кп — рівень кадрового потенціалу; Кн — норматив кількості творчих працівників у загальній кількості; Rт.p. — чисельність творчих робітників; Rзаг — загальна чисельність робітників.
Кадровий потенціал може бути оцінений кількістю отриманих патентів (авторських прав) у розрахунку на одного творчого працівника за певний період.
Для оцінки ефективності використання структурного капіталу рекомендовано обчислювати такі показники: вартість основних засобів на одного творчого показника; рівень патентної чистоти розробки; показник ліцензійних результатів. При оцінці вартості споживчої складової інтелектуального капіталу рекомендовано розрахувати обсяг угод за певний період, а також частку постійних клієнтів у загальній кількості споживачів та частку прибутку, що одержано від підтримки відносин з постійними клієнтами.
Важливою складовою формування та функціонування механізму управління інтелектуальним капіталом є його кадрове забезпечення, причому персонал тут виступає одночасно і як об'єкт, і як суб'єкт управління. Для оцінки професійно-кваліфікаційного рівня кадрів управління інтелектуальним капіталом на основі визначення змісту інтелектуальної праці, з урахуванням ступеня автономності прийняття рішень запропоновано використовувати 5 рівнів кваліфікації: 1-й призначений для виконання репродуктивних управлінських функцій, 2-й – для алгоритмічних, 3, 4, 5-й рівні – для виконання творчих управлінських функцій різного ступеня складності.
Творча інтелектуальна праця – сутнісна основа процесу створення інтелектуального продукту і відтворення інтелектуального капіталу. Тому ефективний мотиваційний механізм творчої інтелектуальної праці є найважливішим елементом організаційно-економічного механізму управління інтелектуальним капіталом, який визначає його інноваційні можливості. На основі узагальнення накопиченого досвіду слід виділити три основні підходи до мотивації інтелектуальної праці: диспозиційний, когнітивний і підкріплюваної мотивації. Провідні мотиви творчої праці можуть бути об'єднані у такі групи: 1) інтелектуальні; 2) матеріальні; 3) моральні. До першої групи мотивів належить інтелектуальний саморозвиток, допитливість, захопленість ідеєю прагнення до розв'язання важких задач і повної реалізації своїх інтелектуальних здібностей. До другої – матеріальна винагорода. До третьої – визнання компанією цінності роботи, внеску співробітника у розвиток компанії; відчуття працівником своєї особливої значущості для компанії, особливого покликання.
Вважають, що близько 75 % ринкової вартості компанії Сoca-Cola визначається сукупною вартістю торговельних марок, які їй належать. Коли "Ай-Бі-Ем" поглинула компанію "Лотус" - постачальника комп'ютерних програм, ринкова ціна останньої перевищила у 15 разів її опубліковану балансову вартість. "Ай-Бі-Ем" заплатила 3,5 млрд дол. за компанію, яка коштувала 230 млн дол., оскільки вона мала великі невітчутні активи - ринок постійних покупців, високий професіоналізм персоналу, новостворені програмні розробки та ін [11;454]. У 2005 р. здійснено продаж 93,5 % акцій банку "Аваль" Raiffeisen International Bank Holding за 1,028 млрд. дол. Більше ніж 20 % сплаченої суми становить вартість бренду [16;44].Оцінюючи українські підприємства, потенціальні інвестори і партнери дедалі частіше звертають увагу саме на вартість нематеріальних активів. За даними компанії Ernst & Young, у структурі власності найбільших світових корпорацій (Disney, Microsoft, Nike) невідчутні активи вже становлять понад половину загальної вартості компанії [12;46.]. Особливо це стосується високотехнологічних підприємств. Корпорація Microsoft, маючи ринкову капіталізацію, в сотні мільярдів доларів, налічує на балансі матеріальних активів всього кілька мільярдів доларів. Частка інтелектуального капіталу найбільших компаній світу подана в таблиці 2.1.[20;29]
Таблиця 2.1. Частка інтелектуального капіталу найбільших компаній
світу
| Компанія | Галузь | Частка ІК у % від інвестованого капіталу |
| Disney | Розваги | 66 |
| Heinz | Харчова | 87 |
| Johnson& Johnson | Медицина | 85 |
| Merek | Фармацевтика | 60 |
| Microsoft | Програмне забезпечення | 84 |
| Nike | Одяг і взуття | 76 |
| Procter&Gamble | Споживчі товари | 85 |
РОЗДІЛ 3 Управління інтелектуальним капіталом підприємства
Оскільки концепція інтелектуального капіталу почала формуватися механізму порівняно недавно – наприкінці 90-х років XX ст., то багато аспектів його використання залишаються недопрацьованими. Одна з ключових проблем – це розробка системи управління інтелектуальним капіталом на рівні підприємства. Окремі моменти даного питання досліджували такі відомі науковці, як О. Кендюхов, Д. Сайкс, К. Кінг та інші.
У працях даних вчених зазначається, що вихідними посилками системи управління є цілі, що мають бути конкретними, вимірними, актуальними, стимулюючими і позначеними у часі. У свою чергу цілі конкретизуються через завдання[14;33]
Кожне підприємство на всіх своїх рівнях, у всіх своїх функціональних блоках має механізми управління. Як зазначає Н. Брюховецька, "від переваги акцентів на ті чи інші методи управління механізм управління буде мати свою назву. Економічний механізм включає економічні методи впливу суб'єкта управління на об'єкт управління. Але, крім економічних методів управління, впливу на об'єкт управління, є й інші методи: організаційні, психологічні й ін. На рівні підприємства навіть економічні методи реалізуються через систему організаційно-розпорядницьких форм управління", у такий спосіб обґрунтовуючи правомірність використання поняття "організаційно-економічний механізм управління".
У нашому випадку об'єктом управління є інтелектуальний капітал підприємства, а цілі його використання є, безумовно, економічними. Інакше кажучи, коли йдеться про організаційно-економічний механізм управління інтелектуальним капіталом, економічна складова цього механізму полягатиме не тільки у методах, але й у цілях його функціонування. Відповідно, організаційна складова наповнюється ширшим змістом як організація досягнення економічних цілей взагалі, а не обмежується організаційними методами управління, тобто вона містить і організаційно-структурні, і соціально-психологічні, і адміністративні аспекти. У процесі взаємодії відбувається взаємопроникнення економічних і організаційних елементів механізму управління. Отже, механізм управління інтелектуальним капіталом має, насамперед, організаційно-економічну природу, що робить гносеологічно і, відповідно, термінологічне вірною назву "організаційно-економічний механізм управління інтелектуальним капіталом".
Таким чином, можна сформулювати визначення: організаційно-економічний механізм управління інтелектуальним капіталом підприємства являє собою систему елементів (цілей, функцій, методів, організаційної структури і суб'єктів) та об'єктів (видів інтелектуального капіталу) управління, в якій відбувається цілеспрямоване перетворення впливу елементів управління на необхідний стан або реакцію інтелектуальних ресурсів, яка має вхідні впливи у формі зовнішніх вимог і результуючу реакцію у вигляді економічного ефекту.[14;40]
Головне завдання механізму управління інтелектуальним капіталом – забезпечення його розвитку та ефективне використання. Відповідно, з огляду на головне завдання, призначення механізму управління інтелектуальним капіталом повинне заключатися в:
- забезпечення ефективного функціонування інтелектуального капіталу;
- раціональне використання всіх видів інтелектуального капіталу;
- формування системи управління інтелектуальним капіталом підприємства і забезпечення її відповідності як внутрішнім, так і зовнішнім умовам діяльності підприємства;
- створення нормативної бази управління інтелектуальним капіталом з метою обґрунтування прийняття управлінських рішень;
- розподіл обов’язків між суб’єктами управління.
Функції управління інтелектуальним капіталом реалізовуються шляхом застосування відповідних методів управління.
Можна виділити три основні групи методів управління, що застосовуються до інтелектуального капіталу:
організаційні – чітка організація роботи всіх елементів інтелектуального капіталу;
економічні – ґрунтується на базових економічних законах і принципах;
соціально-психологічні – враховуються соціально-психологічне розмаїття елементів управління.
Механізм управління інтелектуальним капіталом повинен передбачати раціональне поєднання відповідних методів управління, що, в свою чергу забезпечить реалізацію функцій інтелектуального капіталу і досягнення поставлених цілей
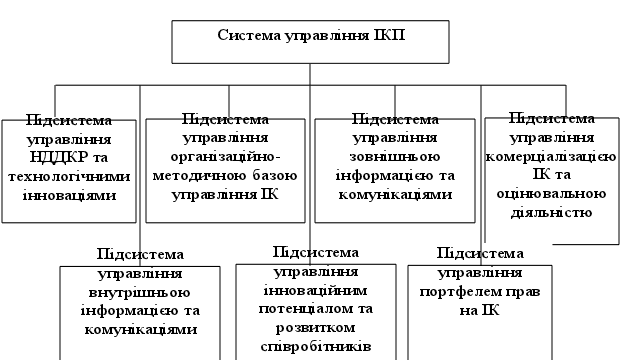 Організаційно-економічний
механізм управління
інтелектуальним
капіталом як
система повинен
мати структуру,
яка б визначала
сталі зв'язки
і відносини
всередині
нього, а також
основні напрями
управлінських
впливів, що
забезпечувало
б цілісність
механізму і
його тотожність
самому собі.
Отже, обґрунтування
структури
механізму є
одним з ключових
завдань розробки
його загальної
концепції.(рис.
3.1.)
Розглянемо окремо управління складових структури інтелектуального капіталу підприємства, оберемо для цього найуживанішу структуру, складовими якої є людський, структурний та споживчий капітал.
Управлінням людським капіталом займається менеджер по роботі з персоналом, яки керує саме людську розумову діяльність, використовуючи при цьому такі методи, як постановка завдання, мотивація, контроль.
Зосередимось на мотивації, адже саме завдяки цьому методу люди заохочені працювати краще. Має бути впроваджена мотиваційна політика, яка є досить важливою. Мотиваційна політика, розглянута як процес, теоретично може бути із 6-ти стадій:
- виникнення потреб;
- пошук шляхів усунення потреби;
- визначення цілей (напрямки);
- здійснення дії;
- одержання винагороди за здійснення дії;
- усунення потреби;
Дуглас Макгрегор прийшов до висновку, що на основі цих чинників можливо застосувати два різних підходи до керування, які він назвав “Теорія X” і “Теорія Y”.
“Теорія X” – втілює чисто авторитарний стиль керування, характеризується істотною централізацією влади, жорстким контролем по перерахованим вище чинниках.
“Теорія Y” – відповідає демократичному стилю керування і припускає делегування повноважень, покращення взаємовідносин у колективі, обліку відповідної мотивації виконавців і їхніх психологічних потреб, утримання роботи.[7;345]
Обидві теорії мають рівне право на існування, але у чистому виді на практику не зустрічаються. Як правило в реальному житті має місце комбінація різних стилів керування.
Щодо структурного капіталу, то це є саме запровадження технічних новинок, патентів. Для управління на цьому рівні застосовуються такі принципи як :
Усвідомлювати роль результату інновації . При цьому керівник повинен відрізняти корисну для бізнесу інтелектуальну власність від непотрібної.
Збирати інформацію про конкурентні ноу-хау. Необхідно здійснювати оцінку потенційних можливостей інтелектуального капіталу та пов’язаних з ними стратегій діяльності наявних конкурентів на регулярній основі.
Забезпечити конкурентоспроможність результатів діяльності.
Створювати або купувати права на потрібні підприємству нові технологічні розробки. Підприємству треба вирішити, де взяти необхідні об’єкти права інтелектуальної власності: створити їх власними силами (за замовленням) або придбати, наприклад, за ліцензійним договором.
Враховувати податок на інтелектуальну власність. Процедуру управління інтелектуальним капіталом слід здійснювати з належним консультуванням стосовно бухгалтерського обліку та оподаткування.
Бути готовими захищати права свого інтелектуального капіталу. Управління інтелектуальним капіталом обов’язково має передбачати правила поведінки стосовно відносин з порушниками прав.
Вимірювати ефективність роботи інтелектуального капіталу. [9;66],[10;12]
Споживчий капітал займає досить важливе місце в компанії, адже завдяки йому інтелектуальний капітал перетворюється на гроші. І тому досить важливо щоб управління ним було на високому рівні. Тобто має проводитись відмінна робота зі споживачами, потрібно зробити так, щоб попит на продукцію був максимальним. Це реалізується через добре розроблену рекламу, через індивідуальну роботу зі споживачами, через різноманітні знижки, акції і тому подібне.
ВИСНОВКИ
Інтелектуальний капітал – це інтелектуальний потенціал, що активно використовується суб’єктами господарювання у процесі економічного розвитку з метою отримання доходу.
Інтелектуальний потенціал при цьому трактується як можливості, створенні інтелектуальними ресурсами різних рівнів, щодо реалізації певної мети.
Інтелектуальний капітал складається з: людського, структурного та організаційного капіталу. Також є й інші його класифікації, але вищезазначена є найбільш поширеною.
Якщо донедавна інтелект асоціювався виключно з природною розумовою діяльність людини, то сьогодні ми маємо виділення такої категорії як штучний інтелект, суть якого полягає у відтворенні машинами окремих інтелектуальних дій людини, його використовують при побудові так званих інтелектуальних систем, при розв’язанні задач орієнтування в просторі, розпізнання обстановки, у складних системах переробки інформації.
Є безліч методів та підходів до оцінки інтелектуального капіталу, які застосовуються як для оцінки окремих галузей інтелектуального капіталу, так і інтелектуального капіталу в цілому.
Інтелектуальний капітал підприємства має декілька складових елементів і на його формування й величину впливає досить численна група різнорідних факторів. Тому інтегральна оцінка інтелектуального капіталу компанії повинна відображати багатогранну діяльність компанії в цілому
Досліджено та розроблено найважливіші підходи до управління інтелектуальним капіталом в цілому та окремо його структурними елементами, організаційно-економічний механізм управління інтелектуальним капіталом підприємства, що являє собою систему елементів (цілей, функцій, методів, організаційної структури і суб'єктів) та об'єктів (видів інтелектуального капіталу) управління, в якій відбувається цілеспрямоване перетворення впливу елементів управління на необхідний стан або реакцію інтелектуальних ресурсів та систему управління інтелектуальним капіталом.
Інтелектуальний капітал скоро стане головним критерієм оцінки наших компаній і закладів, тому що лише він здатен відобразити динаміку організаційної стійкості і процесу створення цінностей. Тільки він придатний для оцінки сучасного виробництва, яке змінюється так швидко, що робити висновки про його вартість можна лише з урахуванням таланту його робітників, їх відданості справі та якості знарядь праці, які вони.
Досліджено, у найбільших компаніях світу, частка інтелектуального капіталу займає більше ніж половину, а також вартість компанії досить зростає, при збільшені частки інтелектуального капіталу.
Список використаних джерел
Базилевич В.Д. Інтелектуальна власність: Підручник. – К.:Знання – 2006. – 431с.
Дружинин В.Н. Психология общин способностей. – СПб.,2000. – 268с
Ілляшенко С.М. Управління інноваційним розвитком. Навч. Посібник «Університетська книга»; К., Вид.дім «Княгиня Ольга», 2005, 324с.
Едвиндссон Л., Мелоун М. Інтелектуальний капітал. Визначення справжньої вартості компанії/ за ред. В. Л. Іноземцева. – М.: 1999
Коваленко О.М, «Інтелектуальний капітал як економічна категорія» за ред. О.О. Бєляєв, збірник наукових праць Формування ринкової економіки. – К.: 2008
Козирьов А.Н. Інтелектуальний капітал// М.: - 2006.
Комаров М.А. «Менеджмент», ЮНИТИ, 2008
Стюарт Т. Інтелектуальній капитал. Новый источник багатства организацыи// Новая постиндустриальная волна: Антология/ Под ред.. В. Л. Иноземцева. – М.; - 1999. – 372 – 400.
Цибульов П.М., Чеботарьов В.П., Зінов В.Г., Суіні Ю. Управління інтелектуальною власністю / За ред. Цибульова: монографія. — К.: «К.І.С.», 2005. — 448с.
Черевко Г.В. Інтелектуальна власність: Навч. посіб.. – К.: Знання, 2008. – 412c.
Чухно А.А. Постіндустріальна економіка: теорія , практика та їх значення для України. – К., 2003. – 631 с
Зайцев І. Добрий гудвіл // Контракти. – 2006. – № 16. – С. 46
Ілляшенко С.М. Сутність, структура і методологічні основи оцінки інтелектуального капіталу підприємства – Економіка України №11. – 2008.
Кендюхов О. Сутність і зміст організаційно-економічного механізму управління інтелектуальним капіталом підприємства / / «Економіка України» – 2005 №2 /ст.33-41
Наврузов Ю. Продажний бренд // Гвардія брендів. – 2006, квітень. – С. 44.
Остапенко В. Четвертий елемент – інтелектуальний капітал // «Держава та регіони». 2008 №4/ ст.257-264
Полуяктова О.В. Інтелектуальний капітал в сучасній економіці // Вісник Одеського інституту внутрішніх справ. Збірник наукових праць. – Одеса, 2004. – Вип. №2 . - С. 240 – 243.
Старобинский Е.Е. Интелектуальный капитал предпринимателя. – М.; Тульськая типография, 2006. – 306.
Уманців Г. Проблеми ідентифікації, оцінки та обліку інтелектуального капіталу підприємства // Інтелектуальна власність. – 2007. - № 3. - С. 29 – 33
Размещено на