Економічна ефективність використання оборотних активів промислових підприємств Липовецького району: стан, шляхи покращення
ЗМІСТ
ВСТУП
РОЗДІЛ 1. ТЕОРЕТИЧНІ ТА МЕТОДОЛОГІЧНІ АСПЕКТИ ВИКОРИСТАННЯ ОБОРОТНИХ АКТИВІВ
1.1 Сутність, структура та призначення оборотних активів підприємства
1.2 Джерела формування оборотних активів підприємства
1.3 Методичні підходи до оцінювання ефективності використання оборотних активів підприємства
РОЗДІЛ 2. КОМПЛЕКСНИЙ АНАЛІЗ ОБОРОТНИХ АКТИВІВ ПІДПРИЄМСТВ ЛИПОВЕЦЬКОГО РАЙОНУ
2.1 Загальна характеристика діяльності промислових підприємств Липовецького району
2.2 Оцінка складу та структури оборотних активів промислових підприємств Липовецького району
2.3 Оцінка джерел формування оборотних активів підприємств
2.4 Оцінка ефективності використання оборотних активів підприємств Липовецького району
РОЗДІЛ 3. ШЛЯХИ ВДОСКОНАЛЕННЯ ЕФЕКТИВНОСТІ ВИКОРИСТАННЯ ОБОРОТНИХ АКТИВІВ ПІДПРИЄМСТВ ЛИПОВЕЦЬКОГО РАЙОНУ
ВИСНОВКИ
СПИСОК ВИКОРИСТАНОЇ ЛІТЕРАТУРИ
ВСТУП
Економічний механізм формування та ефективного використання оборотних активів викликає інтерес як у теоретиків, так і практиків. В умовах трансформаційної економіки відбувається перехід до ринкових методів господарювання та переосмислюється роль оборотних активів в управлінні промисловістю. Облік відіграє важливу роль в інформаційному забезпеченні процесу управління, оскільки є базою для формування управлінської звітності, іншими словами він є підґрунтям для прийняття управлінських рішень.
Оборотні активи підприємства набули нових істотних змін у формуванні джерел їх фінансування і, в першу чергу, за рахунок нових фінансових інструментів, що найбільш сильно вплинули на процес прийняття тактичних та стратегічних управлінських рішень. Все це і ускладнює відображення в обліку господарських операцій та пошук практичних рішень, які впливають на умови і фактори руху оборотних активів.
Доцільність обраної теми полягає у дослідженні ряду проблем які властиві економічній діяльності сучасних український підприємств. Серед них головною із яких є проблема ефективного управління оборотними активами, високий рівень ефективності використання яких в певній мірі забезпечує стійкий фінансовий стан, кредитоспроможність, інвестиційну привабливість та зміцнює фінансову безпеку господарюючого суб’єкта.
Проблеми методології, теоретичного та практичного обґрунтування питань, пов’язаних з обліком, аналізом та управлінням оборотними активами знайшли відображення у працях багатьох вітчизняних вчених. Проте, відсутня єдина методика аналізу оборотних активів підприємств, яка вимагає подальших досліджень і наукових розробок. Існує необхідність у створенні такої методики обліку та аналізу оборотних активів, яка б дозволила не тільки чітко визначити їх фінансовий стан, а й була б доступною у використанні, зрозумілою та економічно ефективною з точки зору співвідношення “вигода - витрати”. Зазначене вище ще раз підтверджує актуальність теми дослідження та практичну значимість роботи.
В обліку оборотних активів проблемними питаннями є:
з’ясування значення категорії “оборотні активи” в обліково-економічній літературі;
неузгодженість між економічними термінами “оборотні кошти”, “оборотні активи” та “оборотний капітал”;
методологічні аспекти відображення оборотних активів в системі рахунків бухгалтерського обліку;
класифікація оборотних активів як об’єктів обліку;
методика аналізу наявності та ефективного використання оборотних активів, складання управлінської звітності тощо.
Вибір даної теми дослідження зумовлений тим, що дані обліку повинні забезпечувати можливість прийняття управлінських рішень щодо оборотних активів, а це можливо лише за умови правильного ведення обліку, що в свою чергу забезпечує достовірність облікових даних.
Метою курсової роботи є теоретичне обґрунтування сутності, змісту, ролі оборотних активів в господарській діяльності підприємств Липовецького району та ефективності їх використання.
Об’єктом дослідження курсової роботи є використання оборотних активів на промислових підприємствах Липовецького району. Предметом дослідження є забезпеченість підприємств оборотними активами та ефективність управління ними.
Для досягнення мети поставлені наступні завдання:
обґрунтувати концептуальні підходи щодо сутності та значення оборотних активів та джерел їх фінансування;
узагальнити класифікаційні ознаки оборотних активів у розрізі їх типів з метою визначення критеріїв визнання оборотних активів як об’єктів обліку та аналізу;
провести аналіз забезпеченості підприємств оборотними активами та ефективності їх використання;
розробити практичні рекомендації щодо покращення використання оборотних активів відповідно до вимог системи управління.
РОЗДІЛ 1. ТЕОРЕТИЧНІ ТА МЕТОДОЛОГІЧНІ АСПЕКТИ ВИКОРИСТАННЯ ОБОРОТНИХ АКТИВІВ
Сутність, структура та призначення оборотних активів підприємства
За характером участі у діяльності підприємства його активи, тобто вся сукупність використаного для здійснення діяльності майна, ділиться на необоротні та оборотні. Відмінність між необоротними і оборотними активами визначається тривалістю циклу використання активів у виробництві продукції. Для необоротних активів характерне збереження речової форми в ході виробничого процесу протягом тривалого часу, зношуються вони повільно і оборот їх явно не спостерігається. До оборотних активів відноситься та частина майна, яка використовується протягом одного виробничого циклу і повністю переносить свою вартість на вартість продукції, що виробляється, змінюючи свою натурально-речову форму.
Серед публікацій останніх років досить мало таких, які б були повністю присвячені дослідженню сутності понять “оборотні активи”, “оборотні кошти” та “оборотний капітал”, а поняття в переважній більшості публікацій розглядаються у контексті управління та контролю.
Проаналізувавши поняття “оборотні активи” в різних літературних джерелах, можна виділити чотири підходи економістів до трактування сутності даного поняття:
це сукупність оборотних фондів та фондів обігу;
це оборотні засоби підприємств, що відображаються в активі їх бухгалтерського балансу;
це активи, що використовують в одному операційному циклі, обороті, або будуть перетворені на гроші протягом одного року;
це гроші, запаси, борги третіх осіб, короткострокові фінансові вкладення.
Серед вчених найбільше прихильників першого та другого підходу.
Згідно п.4 П(С) БО «Баланс» оборотні активи – це грошові кошти та їх еквіваленти, що не обмежені у використанні, а також інші активи, призначені для реалізації чи споживання протягом дванадцяти місяців з дати балансу [1].
Склад оборотних активів підприємства згідно з П(С)БО 2 «Баланс» подано на рисунку 1.1.

Рисунок 1.1 - Склад оборотних активів підприємства
Отже, виробничі запаси – це комплексна група, що включає сировину, основні матеріали, куповані напівфабрикати, паливо, тару, запасні частини, малоцінні і швидкозношувані предмети.
Векселі одержані – це заборгованість покупців, замовників та інших дебіторів за відвантажену продукцію (товари), інші активи, виконані роботи та надані послуги, яка забезпечена векселями.
Дебіторська заборгованість – це заборгованість покупців або замовників за продані товари чи надані послуги, заборгованість фінансових і податкових органів перед підприємством, сума нарахованих дивідендів, процентів чи роялті, що підлягають надходженню, тощо.
Поточні фінансові інвестиції – це фінансові інвестиції на строк, що не перевищує одного року, які можуть бути вільно реалізовані у будь-який момент (окрім інвестицій, які є еквівалентами грошових коштів).
Грошові кошти та їх еквіваленти – це кошти у касі, на поточних та інших рахунках у банках, які можуть бути використані для поточних операцій, а також еквіваленти грошових коштів.
Інші оборотні активи – це оборотні активи, які не можуть бути включені до наведених вище оборотних активів.
Оборотні активи підприємства у вартісній оцінці отримали на практиці назву оборотних засобів.
Оборотні засоби підприємства – це сукупність грошових коштів підприємства, вкладених в оборотні виробничі фонди і фонди обігу з метою забезпечення безперервності процесу виробництва і реалізації продукції [2].
Як вже зазначалось, оборотні кошти авансуються в оборотні фонди та фонди обігу, поєднання яких є економічною сутністю оборотних коштів, покликаних забезпечити безперервність усього процесу відтворення, в ході якого фонди обов’язково проходять усі стадії від виробництва до споживання.
Оборотні виробничі фонди обслуговують сферу виробництва. Вони матеріалізуються в предметах праці (сировині, матеріалах, паливі та ін.) та частково в засобах праці у вигляді малоцінних швидкозношуваних предметах та втілюються у виробничих запасах, незавершеному виробництві, напівфабрикатах власного виробництва, також вони представлені витратами майбутніх періодів, які необхідні для встановлення нового обладнання, пов’язані з підготовчими до виробництва роботами в сезонних галузях промисловості, з освоєнням нових виробництв та агрегатів та ін.
Інший елемент оборотних коштів – фонди обігу. Вони не приймають безпосередньої участі в процесі виробництва, їх призначення полягає в забезпеченні ресурсами процесу обігу, в обслуговуванні кругообігу засобів підприємства та досягненні єдності виробництва та обігу. Фонди обігу знаходять своє відображення в готовій продукції та грошових коштах.
Але під фондом в обліковому значенні необхідно розуміти такі категорії пасиву, яким в активі протиставляються засоби найрізноманітнішого призначення, закріплені за підприємством. До оборотних виробничих фондів належать виробничі запаси, незавершене виробництво, МШП, брак у виробництві, напівфабрикати, тварини на вирощуванні та відгодівлі, витрати майбутніх періодів, а до фондів обігу – готова продукція на складі, товари, грошові кошти, дебіторська заборгованість [3]. Тобто оборотні кошти є фінансовою категорією, опосередковуючою ланкою між оборотним капіталом та оборотними фондами, фондами обігу, а в обліку – оборотними активами.
Практичне значення мають виявлення та оцінювання структури оборотних засобів підприємства. Функціонально-технологічна структура оборотних засобів характеризує відсоткове співвідношення часток оборотних виробничих фондів і фондів обігу. Елементна структура оборотних засобів – це частка вартості окремих елементів оборотних засобів із їх загальної вартості на певну дату, виражена у відсотках. Знання і аналіз структури оборотних засобів на підприємстві мають дуже велике значення, тому що вона певною мірою характеризує фінансовий стан на той або інший момент роботи підприємства.
Підсумовуючи різні підходи зазначимо, що оборотні активи, являють собою сукупність грошових коштів, вкладених у оборотні фонди та фонди обігу. Оборотні активи постійно обертаються у підприємницькій діяльності, використовуються протягом одного операційного циклу і повністю переносить свою вартість на вартість новостворюваної продукції.
Джерела формування оборотних активів підприємстваОборотний капітал і оборотні кошти – взаємопов’язані поняття, проте вони не є аналогічними. Величина оборотного капіталу свідчить про те, наскільки основна діяльність підприємства забезпечена власними фінансовими ресурсами. Однак, за недостатністю власних, в обіг можуть бути залучені спеціально для цього позичені кошти (кредити), або кошти, призначені для погашення заборгованості з поточних зобов’язань, що є цілком нормальним.
Оборотний капітал розкриває процес пошуку джерел фінансування оборотних активів. З точки зору бухгалтерського балансу оборотний капітал – це перевищення оборотних активів підприємства над його короткотерміновими зобов’язаннями.
Джерела формування оборотних засобів підприємства – це фінансові ресурси підприємства, за рахунок яких вони створюються.
Згідно [4] джерелами формування майна суб’єктів господарювання є:
Грошові та матеріальні внески засновників;
Доходи від реалізації продукції (робіт, послуг).
Доходи від цінних паперів.
Капітальні вкладення і дотації з бюджетів.
Надходження від продажу (здачі в оренду) майнових об’єктів, що належать їм, придбання майна інших суб’єктів.
Кредити банків та інших кредиторів.
Безоплатні та благодійні внески, пожертвування організацій і громадян.
Інші джерела не заборонені законом.
У процесі роботи додаткова потреба в оборотних засобах покривається, як правило, за рахунок власних фінансових ресурсів підприємства, основним з яких є прибуток.
Велике значення в джерелах формування оборотних засобів підприємства відіграють прирівняні до власних фінансових коштів, до яких належать стійкі пасиви.
Рисунок 1.2 - Джерела формування оборотних засобів підприємства
Стійкі пасиви – це кошти, що юридично не належать підприємству, але постійно перебувають у господарському обігу і використовуються підприємствами. До них належать:
мінімальна заборгованість підприємства до резерву майбутніх платежів, тобто витрати , що належать до витрат виробництва, але які не застосовуються для безпосереднього виготовлення продукції;
мінімальна заборгованість із заробітної плати та відрахування на соціальні заходи;
тимчасово вільні кошти спеціальних фондів тощо.
Наприклад, мінімальна заборгованість із заробітної плати виникає тому, що між нарахуванням і виплатою заробітної плати існує розрив у часі. Так, якщо строки виплати заробітної плати встановлені 9 і 24 числа кожного місяця, а нарахування проводяться з початку мічяця, то заробітна плата, нарахована за 9 днів, може бути використана як оборотні засоби.
До власних коштів підприємства прирівнюються також і асигнування з бюджету.
Позичені оборотні засоби підприємства – це тимчасово притягнуті кошти у вигляді короткотермінових кредитів банку на чітко визначений строк. Банк видає позики на кредитування сезонних запасів, під відвантажену продукцію (розрахункові документи в банках на інкасо та інші) з умовою повернення позики у визначений строк. За наданий кредит підприємство сплачує банку визначений процент.
До позичених коштів підприємства відносяться також притягнуті оборотні засоби через акціонування та кредиторська заборгованість. Кредиторська заборгованість - це кошти, які не належать підприємству, але тимчасово знаходяться в його обігу, у тому числі це заборгованість підприємства своїм постачальникам.
Раціональне використання власних та позичених коштів дає змогу підприємствам не звертати особливої уваги на тимчасові труднощі і більш ефективно використовувати оборотні засоби.
Методичні підходи до оцінювання ефективності використання оборотних активів підприємств
Для підприємств України є важливим виявлення нагальних проблем обліку оборотних активів, що потребують вирішення, оскільки це сприяє забезпеченню формування достовірної, достатньо аналітичної інформації щодо оборотних активів для цілей управління. Крім того, важливе значення має контроль за збереженням та раціональним використанням в процесі виробництва оборотних активів.
Серед відомих науковців, які в своїх працях детально розглядали питання аналізу оборотних активів слід відзначити таких зарубіжних вчених як Велми Глен Е.С. Хендріксен, а також вітчизняних Ф.Ф. Бутинець, Н.М. Грабова, Ю.К. Гришкунайте, Н.В. Дубенко, А.Г. Загородній, А.Ш. Маргуліс та інших. Фінансовий аспект формування та використання оборотних активів висвітлені в працях І.А. Бланка, О.Д. Василика, проф. Н.В. Колчина , Д.С. Молякова та ін. Питання управління та контролю оборотних активів розглядають Л.В. Пан, Р.С. Сорока. Економічний аспект формування та використання оборотних активів висвітлені в працях А.Н. Бородавкіна, Крамаренко Г.О. та інших вчених.
Метою аналізу ефективності використання оборотних активів на підприємствах є проста і наочна оцінка динаміки їх розвитку, використання підприємствами ресурсів та фінансового стану.
Для проведення аналізу ефективності використання оборотних активів на підприємствах використовуватимемо такі загальновизнані методи:
Горизонтальний аналіз.
Вертикальний аналіз.
Аналіз із застосуванням коефіцієнтів.
Суть горизонтального аналізу полягає в порівняні показників оборотних активів попереднього і поточного року. При цьому здійснюється постатейне зіставлення показників і визначається абсолютна і відносна їх зміна. Оскільки, в даній курсовій роботі розраховуватимуться зміни у господарській діяльності підприємства не за два роки, а за декілька послідовних років, то застосуємо аналіз тенденцій розвитку (аналіз тренду), який є варіантом горизонтального аналізу. Аналіз тенденцій розвитку передбачає використання індексів, для розрахунку яких значення базисного року приймається за 100 %, і відповідно до цього розраховуються індекси для інших років [5].
На відміну від горизонтального, що показує динаміку показників оборотних активів за ряд років, вертикальний аналіз є аналізом внутрішньої структури оборотних активів. При проведенні такого аналізу ціла частина прирівнюється до 100 % і обчислюється питома вага кожної її складової. Цілими частинами приймаються підсумки (загальний обсяг оборотних активів підприємства, загальний обсяг запасів, загальний капітал підприємств тощо). За допомогою цього методу аналізу з'ясуємо, яку частку у групі (або підгрупі) становить конкретна стаття, що дозволяє визначити вплив показника цієї статті на діяльність підприємств.
Метод аналізу за допомогою коефіцієнтів полягає в тому, що оцінку ефективності проводять за допомогою коефіцієнтів, розрахованих за статистичними даними діяльності підприємств. Цим способом вивчаються такі важливі аспекти фінансового стану і результатів діяльності підприємства, як ліквідність, довгострокова платоспроможність, рентабельність.
Ефективність використання оборотних активів підприємств можна також визначити за допомогою ряду коефіцієнтів, до яких відносять[6,7]:
Коефіцієнт оборотності активів, розрахований за формулою:
Кт=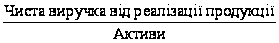 (1.1)
Даний показник характеризує, наскільки ефективно використовуються активи з точки зору обсягу реалізації, оскільки показує, скільки отримано чистої виручки на одиницю коштів, інвестованих у активі. Чисельно цей показник дорівнює фондовіддачі оборотних засобів. Позитивним для діяльності підприємств є збільшення цього показника.
Коефіцієнт завантаженості, розрахований за формулою:
Коб=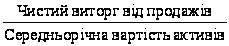 .(1.2)
Даний показник характеризує, яка вартість оборотних засобів припадає на одну гривню вартості реалізованої продукції, що є також фондомісткістю одиниці продукції. Цей показник обернений до коефіцієнта оборотності. Чим менша ця величина, тим ефективніше використовуються оборотні засоби підприємства.
Коефіцієнт оборотності обігових коштів, який розраховується за формулою:
Коб=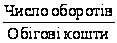 .
(1.3)
Даний показник показує, скільки виручки припадає на одиницю обігових коштів. Позитивними змінами для підприємств вважають збільшення цього коефіцієнта.
Період одного обороту обігових коштів, розрахований за формулою:
Чоб= ,
(1.4)
де Коб – коефіцієнт оборотності обігових коштів.
Даний показник показує середній період від витрачання коштів для виробництва продукції до отримання коштів за реалізовану продукцію. Позитивною тенденцією для підприємств є зменшення цього показника.
Коефіцієнт оборотності запасів, який показує кількість оборотних коштів, інвестованих у запаси. Коефіцієнт оборотності розраховується за формулою:
Ко.з=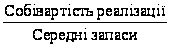 .
(1.5)
Позитивними змінами для підприємств вважають збільшення цього коефіцієнта.
Період одного обороту, розрахований за формулою:
Чз= ;(1.6)
де Ко.з – коефіцієнт оборотності запасів.
Даний показник відображає період, протягом якого запаси трансформуються в кошти. Позитивною для підприємства є тенденція до зменшення цього показника, якщо це не перешкоджає нормальному процесу виробництва та не загрожує дефіцитом матеріальних ресурсів.
Коефіцієнт оборотності дебіторської заборгованості, розрахований за формулою:
Кд.з=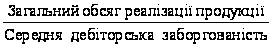 .(1.7)
Даний показник показує, у скільки разів виручка перевищує середню дебіторську заборгованість. Позитивною тенденцією є збільшення даного коефіцієнта.
Коефіцієнт оборотності власного капіталу, розрахований за формулою:
Кв.к=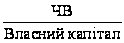 .(1.8)
Даний показник показує, скільки чистої виручки від реалізації продукції припадає на одиницю власного капіталу. Позитивною тенденцією для підприємств є збільшення даного показника.
Коефіцієнт оборотності готової продукції, розрахований за формулою:
Кг.п=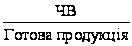 .(1.9)
Даний показник показує, у скільки разів виручка перевищує середні запаси готової продукції. Позитивною тенденцією для підприємства є збільшення цього показника.
Власні оборотні кошти (робочий, функціонуючий капітал), розрахований за формулою:
Pк= оборотні активи – короткострокові зобов’язання (1.10)
Даний показник показує обсяг оборотних активів, які фінансуються за рахунок власного капіталу і довгострокових зобов’язань. Наявність власних оборотних коштів означає не лише здатність платити поточні зобов’язання, але й можливість розширити виробництво. Позитивним для підприємства є збільшення цього показника.
Коефіцієнт забезпечення оборотних активів власними коштами, розрахований за формулою:
Кз.в.к=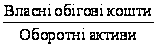 .(1.11)
Даний коефіцієнт показує абсолютну можливість перетворення активів у ліквідні кошти. Позитивною тенденцією є збільшення цього показника, а рекомендоване його значення – більше 0,1-0,2.
Маневреність капіталу, розрахований за формулою:
Мр.к=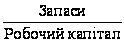 .(1.12)
Даний показник показує частку запасів у власних обігових коштах, що обмежує свободу маневру власними коштами. Позитивною для підприємств є тенденція до зменшення даного показника. Збільшення запасів призводить до уповільнення оборотності оборотних коштів, а в умовах інфляції – до залучення дорогих кредитів, що зменшує платоспроможність підприємств.
Коефіцієнт забезпечення власними обіговими коштами запасів, розрахований за формулою:
Кзаб=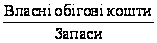 .(1.13)
Даний коефіцієнт показує, наскільки запаси, що мають найменшу ліквідність у складі оборотних активів, забезпечені довгостроковими стабільними джерелами фінансування. Позитивним для підприємств є збільшення даного показника.
Коефіцієнт покриття запасів, розрахований за формулою:
Кп.з=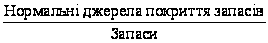 (1.14)
Даний показник показує, скільки власних коштів і довгострокових зобов’язань припадає на одиницю коштів, вкладених в запаси. Позитивною тенденцією є збільшення даного показників.
Рентабельність оборотних активів розрахованого за формулою:
Ра=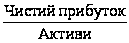 .(1.15)
Даний показник характеризує, наскільки ефективно підприємство використовує свої активи для отримання прибутку, тобто показує, який прибуток приносить кожна гривня, вкладена в активи підприємства. Позитивною тенденцією вважають ріст даного показника.
Висновки до розділу 1. В результаті виконання теоретичного розділу було сформульовано суть оборотних активів як грошових коштів підприємства, вкладених в оборотні виробничі фонди і фонди обігу з метою забезпечення безперервності процесу виробництва і реалізації продукції. Тобто було доведено, що оборотні активи являють собою сукупність багаьох важливих ланок, без яких неможливий виробничий процес та нормальне функціонування підприємства вцілому. Також було проаналізовано за допомогою яких показників визначають ефективність використання оборотних активів підприємства та їх конкретна економічна суть. Для проведення аналізу ефективності використання оборотних активів на підприємствах було взято за основу такі відомі методи як горизонтальний аналіз, вертикальний аналіз, та аналіз із застосуванням коефіцієнтів.
РОЗДІЛ 2. КОМПЛЕКСНИЙ АНАЛІЗ ОБОРОТНИХ АКТИВІВ ПІДПРИЄМСТВ ЛИПОВЕЦЬКОГО РАЙОНУ
2.1 Загальна характеристика діяльності промислових підприємств Липовецького району
Соціально-економічний комплекс Липовецького району формувався під впливом різноманітних факторів, серед яких основним є природно-ресурсне середовище, розселення населення, виробництво й невиробнича сфера. Провідну роль у виробничій сфері займає промисловість. У сукупній вартості товарної продукції промисловості і сільського господарства на цю галузь припадає майже 52%.
Виробництво промислової продукції з розрахунку на 1 чол. відстає від середнього показника в Україні на 37,2% а сільсько-господарської перевищує цей показник на 44,5%.
Липовецький район спеціалізується на виробництві сільськогосподарської продукції і її промисловості переробці, тому в галузевій структурі промисловості основою є харчова. Липовецький район - аграрно-індустріальний. Підприємства мають великі перспективи розвитку, та потребують інвестицій для оновлення матеріально-технічної бази. В економічному районі діє один цукровий завод, один молокозавод, завод продовольчих товарів, та один комбінат хлібопродуктів. Серед промислових підприємств тут слід виділтити наступні: ВАТ "АТЕКО", ВАТ "Росошанська паперова фабрика", ТОВ "Липовецький цегельний завод", ВАТ "Турбівський каоліновий завод".
Щодо Турбівського каолінного заводу, то тут слід зазначити, що у родовищі біля смт.Турбова є наявність значних покладів каоліну з розвіданими запасами 9 млн. куб. м, що є одним із найбільших у Європі родовищ каоліну. Дане родовище і посприяло появі в районі заводу по виробництву каоліну збагаченого, який використовується при виробництві гумотехнічних і пластмасових виробів, штучної шкіри і тканин.
В таблиці 2.1 відображено коротку характеристику підприємств, що знаходяться у Липовецькому районі [9].
Таблиця 2.1 - Коротка характеристика підприємств Липовецького району
| Назва підприємства | Коротка характеристика |
| ВАТ "АТЕКО" | Турбівський машинобудівний завод має достатню матеріальну базу та інтелектуальний потенціал для виробництва комунальної техніки. Продукція підприємства по технічних характеристиках не поступається західним аналогам |
| ВАТ "Росошанська паперова фабрика" | ВАТ "Росошанська паперова фабрика" заснована в 1912 році. Випускає такі види продукції: картон плоского шару, гофрокартон, ящики, піддони для пакування горілчаних виробів папір мазутований. Потужність фабрики - 4800 тис.тонн продукції в рік. |
|
ВАТ "Турбівський цукровий завод" |
Це – високомеханізоване та автоматизоване підприємство, одне з найстаріших в районі. Збудоване в 1947 році. З 1972 по 1984 рік була проведена повна реконструкція заводу. Потужність заводу – переробка 2500 тонн буряків за добу. |
| ВАТ "Липовецький комбінат хлібопродуктів” | Спеціалізується на виробництві борошна. Потужність підприємства - 30 тонн на добу в мішкотарі або 40 тонн на добу без тарного виробництва. Хлібоприймальна ємність зерна - 51 тис.тонн (17 зернових складів). Зерносушильна потужність - 176 тонн (4 зерносушильні лінії), 14 точок автоприймання зерна, 8 з яких пристосовано для автопоїздів і "КамАЗів". 95 відсотків робіт з зерном механізовано. Комбінат має склад борошна на 400 тонн та склад комбікорму на 1000 тонн. |
В результаті аграрної реформи 2000-го року на Липовеччині утворилось 16 товариств з обмеженою відповідальністю; 18 кооперативів; 2 приватно-орендних підприємства; 2 відкритих та одне закрите акціонерне товариство; 86 фермерських господарств, значна частина яких об'єдналась в асоціацію "Замчисько". Найбільш міцними господарствами є кооператив ім.Чапаєва с.Нової Прилуки, кооператив "Правда" с.Війтовець, ЗАТ "Сімекс-агро", ТОВ "Нарцизівське", ТОВ "Липовецьке", ТОВ "Маяк"[8].
2.2 Оцінка складу та структури оборотних активів промислових підприємств Липовецького району
Оборотні активи мають велику частку в загальній валюті балансу. Для промислових підприємств Липовецького району активи є наймобільнішою частиною капіталу. Від їх раціонального використання якого залежать результати господарської діяльності і фінансовий стан підприємства.
Основна мета аналізу - керування оборотним капіталом і віднайдення резервів підвищення інтенсивності та ефективності його використання на підприємствах Липовецького району.
Аналізуючи структуру оборотних активів району слід мати на увазі, що стабільність фінансового стану значною мірою залежить від оптимального розміщення засобів за стадіми процесу кругообігу: постачання, виробництво і збут продукції. У 2006 та 2007 роках більшість підприємств регіону працювали у нормальному стані, але ця тенденція погіршилась із настанням світової економічної кризи у 2008 році. Обсяги вкладення капіталу зменшились залежно від галузевих і технологічних особливостей підприємств.
Структуру промисловості по видах економічної діяльності ми зобразимо та коротко проаналізуємо в таблиці 2.2
Таблиця 2.2 - Галузева структура промисловості по видах економічної діяльності на промислових підприємствах Липовецького району
| Галузева структура промисловості по видах економічної діяльності | Питома вага, % |
| Промисловість | 100,0 |
| Добувна промисловість | 22,2 |
| у тому числі |
|
| видобування енергетичних матеріалів | - |
| видобування неенергетичних матеріалів | 22,2 |
| Обробна промисловість | 71,4 |
| з неї |
|
| харчова промисловість та перероблення сільськогосподарських продуктів | 45,1 |
| Легка промисловість | - |
| у тому числі |
|
| текстильна промисловість та пошиття одягу | - |
| виробництво шкіри та шкіряного взуття | - |
| Виробництво деревини та виготовлення виробів з неї | - |
| Целюлозно-паперова, поліграфічна промисловість та видавнича справа | - |
| Хімічна і нафтохімічна промисловість | - |
| у тому числі |
|
| хімічне виробництво | - |
| виробництво гумових та пластмасових виробів | - |
| Виробництво інших неметалевих мінеральних виробів (будматеріалів та скловиробів) | 14,3 |
| Металургія та оброблення металу | - |
| Машинобудування, ремонт та монтаж машин і устаткування | 14,3 |
| у тому числі | |
| виробництво машин і устаткування | 14,3 |
| виробництво електричного та електронного устаткування | - |
| виробництво транспортного устаткування | - |
| Виробництво та розподілення електроенергії, газу | - |
| Інші галузі | - |

Промислове виробництво:
Темпи росту за останні три роки: 12 міс. 2008р – 70,1%; 2007 р - 79,2 %; 2006р –
101,3%; 2005р - 162,4% .
Валова продукція на 1 особу - 1121,0грн.
Бартер в промисловості, 0 % та в сільському господарстві, 0 %.
Фінансовий стан підприємств: Частка збиткових підприємств, 50%.
Отже, на основі даних [Додаток А, Б, В] побудуємо таблицю 2.2