Технико-экономические расчеты к проекту цеха (отделения) сернокислотного вскрытия лопаритового концентрата
Для ИТР, непосредственно связанных с процессом производства и работающих во вредных условиях, предусматриваются доплаты в размере 15% к должностному окладу.
Годовой фонд заработной платы по окладам определяется умножением месячных должностных окладов с учетом доплат за вредность на штатную численность работников и на 12 месяцев. Зг = (Зм + Звр) * Лшт. * 12
Доплаты за работу в праздничные дни (Зпр) предусматриваются только для работников, занятых посменно в производствах с непрерывным режимом работы (начальники смен, сменные мастера и т.д.) Зпр = (Зм + Звр) * Лшт. *Дпр
При проектировании отделения (участка) цеха определяется фонд заработной платы работников, непосредственно занятых в данном отделении, и часть фонда заработной платы работников общецеховых служб, относится на проектируемое отделение в соответствии с расчетом численности.
Премии ИТР, служащим и МОП выплачиваются из фонда заработной платы. Размер премии исчисляется в процентах к фонду оплаты труда по окладам с учетом доплат за вредность и работу в праздничные дни.
Полный годовой фонд заработной платы определяется как сумма годового фонда заработной платы по окладам, доплата за вредность, работу в праздничные дни и премии.
Форма №12
Расчет фонда заработной платы ИТР, служащих и МОП
| №п/п | Должность | Категория |
Заработная плата за месяц , в руб. Зм |
Доплата за вредность, руб. 15% Звр |
Штатная численность, чел. Лшт. |
Годовой фонд заработной платы по окладам, тыс.руб. Зг |
Доплата за работу в праздничные дни, тыс.руб. Зпр |
Премии тыс.руб. 50% Зпрем |
Полный годовой фонд заработной платы тыс.руб. Зп.г |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| 1 | Начальник цеха | 14 | 12000 | 1800 | 1 | 166 | - | 83 | 249 |
| 2 | Технолог | 13 | 10800 | 1620 | 1 | 149 | - | 75 | 224 |
| 3 | Механик | 13 | 10800 | 1620 | 1 | 149 | - | 75 | 224 |
| 4 | Энергетик | 13 | 10800 | 1620 | 1 | 149 | - | 75 | 224 |
| 5 | Экономист | 10 | 7873 | - | 1 | 94 | - | 47 | 141 |
| 6 | Бухгалтер | 10 | 7873 | - | 1 | 94 | - | 47 | 141 |
| 7 | Инженер по ТБ | 10 | 7873 | 1181 | 1 | 109 | - | 55 | 164 |
| 8 | Секретарь-референт | 7 | 5740 | - | 1 | 69 | - | 35 | 104 |
|
Итого: |
- |
73759 |
7841 |
8 |
979 |
- |
492 |
1471 |
|
| 9 | Начальник отделения | 12 | 9720 | 1458 | 1 | 134 | - | 67 | 201 |
| 10 | Сменный мастер | 11 | 8748 | 1312 | 4 | 483 | 20 | 252 | 755 |
| 11 | Уборщица | 3 | 3765 | - | 1 | 45 | - | 23 | 68 |
| 12 |
Итого: |
- |
22233 |
2770 |
6 |
662 |
20 |
342 |
1024 |
| 13 |
Итого: в т.ч. по отделению |
- |
- |
- |
10 |
1152 |
20 |
588 |
1760 |
5.3. Сводные показатели по труду и заработной плате.
В завершение расчета численности и фонда заработной платы трудящихся проектируемого объекта составляется сводная таблица показателей по труду и заработной плате (по форме №13). Рассчитанные в этой таблице показатели производительности труда и среднегодовой заработной платы используются в дальнейшем для технико-экономической характеристики проектируемого объекта.
Среднегодовая заработная плата рассчитывается путем деления полного годового фонда заработной платы на списочную численность работников соответствующей категории.
Форма №13
Сводные показатели по труду и заработной плате
| Категория работников | Списочная численность | Производительность труда, т/чел. | Полный годовой фонд заработной платы, тыс.руб. | Среднегодовая заработная плата, тыс.руб. | |
| Чел. | % | ||||
| 1. Рабочие – всего | 34,5 | 78 |
1,16 |
6798 | 197 |
|
в том числе: основные |
12 | 27 |
3,33 |
2812 | 234 |
|
Вспомогательные из них: - дежурный и ремонтный персонал -прочие вспомогательные рабочие |
22,5 | 51 |
- |
3986 | 177 |
| 9 | 20 |
- |
1862 | 207 | |
| 13,5 | 31 |
- |
2124 | 157 | |
| 2. ИТР, служащие и МОП | 10 | 23 | 1760 | 176 | |
| Итого трудящихся: |
44,5 |
100 |
1,16 |
8558 |
192 |
6. Расчет проектной себестоимости продукции.
В курсовом проекте в зависимости от характера продукции, выпускаемой проектируемым объектом, рассчитывается ее полная или производственная себестоимость, или внутрицеховые затраты по данному переделу. Если выпускаемая продукция является товарной, то рассчитывается ее полная себестоимость; для полуфабрикатов, предназначенных для дальнейшей переработки на данном предприятии, определяется их производственная себестоимость.
Для расчета себестоимости продукции или затрат на передел составляется проектная калькуляция по форме №14, в которой последовательно определяются затраты по каждой статье на годовой выпуск продукции и на калькуляционную единицу.
Нормы расхода сырья, основных материалов и полуфабрикатов на калькуляционную единицу продукции, а также количество используемых отходов принимаются по данным расчета материального баланса из курсового проекта по технологии производства.
Форма №14
Проектная калькуляция себестоимости металлического титана
Проектируемый годовой выпуск – 40 тонн металлического титана
Калькуляционная единица – тонна
| №п/п | Наименование статей затрат | Единица затрат | Планово-заготовительная цена единицы, руб. | Затраты на годовой выпуск продукции | Затраты на калькуляционную единицу, т | ||
| Кол-во, т | Сумма тыс.руб. | Количество, т | Сумма, тыс.руб. | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1 |
Лопаритовый концентрат Серная кислота (H2SO4) Сульфат аммония ((NH4)2SO4) Вода техническая |
т | 30000 | 10000 | 300000 | 250 | 7500 |
| т | 11500 | 27800 | 319700 | 695 | 7993 | ||
| т | 10000 | 2000 | 20000 | 50 | 500 | ||
| т | 6 | 20420 | 123 | 510,50 | 3 | ||
| 2 | Электроэнергия | кВт.ч | 0,81 | 767721 | 622 | 19193 | 16 |
|
Итого: |
640445 |
16012 |
|||||
| 3 | Заработная плата основных производственных рабочих | руб. | - | 2812 | 70 | ||
| 4 | Отчисления на социальные нужды (ЕСН) | - | 731 | 18 | |||
| 5 | Общепроизводственные расходы | руб. | - | 19817 | 495 | ||
| 6 | Итого цеховая себестоимость в том числе: расходы на передел | руб. | - | 663805 | 16595 | ||
| 7 | Общехозяйственные расходы 30% от суммы затрат по предыдущим статьям | руб. | - | 199142 | 4979 | ||
| 8 | Прочие производственные расходы 2% от суммы затрат по предыдущим статьям п/п 7+8 | руб. | - | 17259 | 431 | ||
| 9 | Итого себестоимость производства п/п 6+7+8 | руб. | - | 880206 | 22005 | ||
| 10 | Итого производственная себестоимость | руб. | - |
880206 |
22005 |
||
| 11 | Коммерческие расходы 2% от производственной себестоимости | руб. | - | 17604 | 440 | ||
| 12 |
Полная себестоимость продукции п/п 10+11 |
руб. |
- |
897810 |
22445 |
||
|
Оптовая цена предприятия |
руб. |
- |
1122263 |
28056 |
|||
Расчет годового расхода электроэнергии.
Для определения годового расхода электроэнергии необходимо установить:
- перечень и количество силового электрооборудования, используемого для технологических целей (для электролиза, электрообогрева теплоносителей, для непосредственного обогрева при сушке, плавке и т.п.);
- номинальную паспортную мощность единицы каждого вида электрооборудования;
- коэффициент спроса, представляющий собой произведение коэффициентов, учитывающих одновременность загрузки электрооборудования и среднее использование его максимальной мощности (этот коэффициент обычно находится в пределах 0,6-0,8);
- коэффициент увеличения заявленной (оплачиваемой) мощности за счет потерь электроэнергии в электрооборудовании и кабельных сетях (этот коэффициент может быть принят равным примерно 1,1).
Расчет годового расхода электроэнергии проведен в таблице по форме №15.
Затем рассчитывается удельный расход электроэнергии на единицу продукции.
Расчет себестоимости электроэнергии по двухставочному тарифу проводится следующим образом.
Сначала определяется плата за всю электроэнергию (Зэл), получаемую в год от энергосистемы, и учитываются затраты предприятия на содержание собственного энергохозяйства: Зэл = (NЗЦ1 + WЦ2) * Кэ.х , где
NЗ – суммарная заявленная мощность электрооборудования, кВт;
W – годовой расход электроэнергии, кВт.ч;
Ц1 – основная плата за каждый кВт заявленной мощности, 1290 руб.;
Ц2 – дополнительная плата за каждый кВт.ч потребленной электроэнергии, 0,58 руб.;
Кэ.х – коэффициент, учитывающий затраты на содержание энергохозяйства предприятия (Кэ.х = 1,1)
Затем рассчитывается себестоимость 1кВт.ч электроэнергии, используемой проектируемым объектом (Сэл = Зэл) W
где W – годовой расход электроэнергии, кВт.ч.
Форма №15
Расчет годового расхода электроэнергии.
| Наименование силового и технологического электрооборудования | Номинальная паспортная мощность единицы электрооборудования, кВт | Количество единиц электрооборудования, шт. | Номинальная мощность всего установленного электрооборудования, кВт | Коэффициент спроса | Коэффициент увеличения заявленной мощности за счет потерь энергии в сетях | Заявленная мощность электрооборудования, кВт | Эффективный годовой фонд времени работы электрооборудования в году, час | Годовой расход электроэнергии, кВт.ч |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| электродвигатель к сульфатизатору | 20 | 1 | 20 | 0,8 | 1,1 | 17,6 | 8470 | 149072 |
| электродвигатель к аппарату с мешалкой | 10 | 6 | 60 | 0,8 | 1,1 | 52,8 | 8470 | 447216 |
| барабанный фильтр | 8 | 1 | 8 | 0,8 | 1,1 | 7,04 | 8470 | 59629 |
| вращающаяся электропечь | 15 | 1 | 15 | 0,8 | 1,1 | 13,2 | 8470 | 111804 |
|
Всего: |
53 |
9 |
103 |
0,8 |
1,1 |
90,64 |
8470 |
767721 |
Зэл = (NЗЦ1 + WЦ2) * Кэ.х = (90,64 * 1290 + 767721 * 0,58) * 1,1 = 618424
(Сэл = Зэл) = 618424 = 0,81
W 767721
Статья «Общепроизводственные расходы» состоит из 2-х частей: «Расходы на содержание и эксплуатацию оборудования» и «Общецеховые расходы». Для определения годовой величины затрат по каждой из этих частей составляются специальные сметы, имеющие те же наименования.
Смета «Расходов на содержание и эксплуатацию оборудования» составляется по форме №16.
В этой смете основная и дополнительная заработная плата дежурного и ремонтного персонала принимается из расчета фонда заработной платы. Отчисления на социальные нужды (ЕСН – 26%) от заработной платы этих рабочих рассчитываются так же, как и для основных рабочих. Расходы на содержание производственного принимаются в размере 2%, а затраты на ремонт в размере 6% от его полной сметной стоимости.
Амортизационные отчисления на реновацию от стоимости производствен-ного оборудования включаются в смету в соответствии с расчетами, выполненными при определении капитальных вложений.
Прочие расходы, связанные с содержанием и эксплуатацией производственного оборудования, принимаются в размере 10% от суммы всех предыдущих затрат по данной смете.
Форма №16
Расходы на содержание и эксплуатацию оборудования
| Наименование статей расходов | Исходные данные для расчета | Сумма, тыс.руб. |
| Основная и дополнительная заработная плата дежурного и ремонтного персонала | гр.5 Форма №13 | 6798 |
| Отчисления на социальные нужды | 26% | 1767 |
| Содержание производственного оборудования | 2% Форма №5 | 170 |
| Ремонт производственного оборудования | 6% Форма №5 | 510 |
| Амортизация производственного оборудования | Гр. Форма №5 | 1009 |
| Прочие расходы, связанные с содержанием и эксплуатацией оборудования | 10% от суммы пред.затрат | 1025 |
|
Итого: |
11279 |
Для определения годовой величины «Общецеховых расходов» составляется смета по форме №17. В этой смете заработная плата цехового персонала (ИТР, служащих и МОП) и вспомогательных рабочих принимается из предыдущих расчетов; отчисления на социальные нужды – в процентах от их заработной платы. Затраты на содержания зданий и сооружений принимаются в размере 2%, а затраты на их ремонт 5% к полной сметной стоимости зданий и сооружений.
Амортизационные отчисления на реновацию от стоимости зданий и сооружений включаются в смету в соответствии с расчетами, выполненными при определении капиталовложений.
Расходы на охрану труда и технику безопасности исчисляются в процентах от суммы основной и дополнительной заработной платы всех работающих. В нашем случае 20%. Прочие общецеховые расходы принимаются в размере 10% от суммы затрат по предыдущим статьям цеховых расходов.
Форма №17
Смета «Общецеховых расходов»
| Наименование статей расходов | Исходные данные для расчета | Сумма, тыс.руб. |
|
- Содержание цехового персонала: основная и дополнительная заработная плата ИТР, служащих и МОП основная и дополнительная заработная плата прочих вспомогательных рабочих отчисления на социальные нужды |
форма №13 | 1760 |
| форма №13 | 2124 | |
| 26% | 1010 | |
| - Содержание зданий и сооружений | 2% 5 форма | 272 |
| - Ремонт зданий и сооружений | 5% 5 форма | 679 |
| - Амортизация зданий и сооружений | форма 5 | 205 |
| - Расходы по охране труда | 20% от полного годового фонда з/п 13 форма | 1712 |
| - Прочие общецеховые расходы | 10% от суммы пред.затрат | 776 |
|
Итого: |
8538 |
Суммируя расходы по двум указанным сметам, определяют годовую сумму «Общепроизводственных расходов» цеха.
Затраты по статье «Общехозяйственные расходы» рассчитываются в размере 30% к сумме всех расходов на передел (которые определяются как сумма затрат по статьям «Топливо и энергия», «Заработная плата», «Отчисления на социальные нужды» и «Общепроизводственные расходы»).
«Прочие производственные расходы» рассчитываются в размере 2% к сумме затрат по всем предыдущим статьям расходов.
Абсолютный размер «Коммерческих расходов» на единицу данной продукции принимается 2%.
Стоимость «Попутной продукции» исключается из себестоимости целевого продукта.
Оптовая цена предприятия (Ц) рассчитывается:
Ц = С * (1 + Р )
100
7. Технико-экономические показатели и определение экономической эффективности проектируемого производства.
Сводная таблица технико-экономических показателей составляется по Форма №20. При её составлении часть показателей переносится из расчетов, выполненных в предыдущих разделах, а другие показатели рассчитываются непосредственно при составлении этой таблицы. К последним относятся:
1. Годовой выпуск в оптовых ценах (А):
А = Q * Ц,
где Q – годовой выпуск продукции, натуральные единицы; Ц – оптовая цена единицы продукции, руб.
2. Нормируемые оборотные средства (Он):
Он = Фосб
а
где Фос – основные производственные фонды, руб.; а – доля основных фондов в общей сумме производственных фондов, %; б – то же, нормируемых оборотных средств,%.
3. Прибыль от реализации продукции, руб:
П = QЦ – QC
где С – полная себестоимость единицы продукции, руб.
4. Рентабельность:
а) производственных фондов:
по среднегодовой прибыли(Рф):
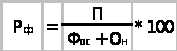
б) продукции (Рп)
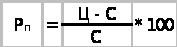
5. Срок окупаемости капиталовложений по прибыли от реализации (Ток):
Ток = К
П
где К – общая сумма капиталовложений в основные и оборотные производственные фонды проектируемого объекта (К = Фос + Он), руб.
Фондоотдача основных фондов (Фо):
Фо = А или Фо = Q
Фос Фос
Форма №20
Сводная таблица основных технико-экономических показателей
| Наименование показателей | Значение показателей |
|
Годовой выпуск продукции: а) в натуральном выражении, тонны б) в оптовых ценах, тыс.руб. в) по себестоимости, тыс.руб. |
40 |
| 1122263 | |
| 897810 | |
| Эффективный фонд времени работы единицы ведущего оборудования, ч/год | 8470 |
|
Капитальные затраты на основные фонды, тыс.руб. – всего в том числе: а) здания и сооружения б) оборудование |
22081 |
| 13587 | |
| 8494 | |
| Нормируемые оборотные средства, тыс.руб. | 5520 |
| Удельные капиталовложения, тыс.руб. | 552 |
|
Численность работающих, чел. – всего в том числе: а) рабочих : из них – основных б) ИТР, служащих, МОП |
34,5 |
| 12 | |
| 10 | |
|
Производительность труда: а) выработка на одного работающего, т/год б) выработка на одного рабочего, |
0,90 |
| 1,16 | |
|
Среднегодовая заработная плата: а) одного работающего, руб. б) одного основного работающего, руб. |
5,7 |
| 19,5 | |
| Прибыль (годовая сумма), тыс.руб. | 224453 |
| Среднегодовая прибыль, тыс.руб. | 18704 |
| Чистая прибыль, тыс.руб. (годовая) | 170584 |
|
Рентабельность: а) производственных фондов, % б) продукции, % |
68 |
| 25 | |
| Срок окупаемости капиталовложений, годы | 0,2 |
| Фондоотдача, тыс.руб. | 51 |