Особенности анализа деловой активности предприятия
3)
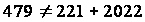 .
Расчет соотношений по балансу 2007 года:
1)
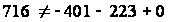 ,
2)
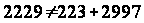 ,
3)
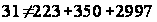 .
Как видно из расчета, все соотношения в 2005, 2006 и 2007 году нарушены. Это говорит о том, что имеет мест неправильное размещение имущества и ухудшение финансового состояния ООО «Профинвестстрой». С целью более детальной оценки имущества организации в дополнение к указанным расчетам может быть определен темп прироста реальных активов, который характеризует прирост реально существующего собственного имущества организации и финансовых вложений по их действительной стоимости. Реальными активами не являются нематериальные активы, износ основных средств и материалов, использование прибыли, заемные средства. Темп прироста реальных активов характеризует интенсивность наращивания имущества.
Темп прироста определяется как соотношение:
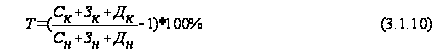
где Т- темп прироста реальных активов, %,
Ск, Сн – основные средства и вложения без учета износа, торговой наценки по нереализованным товарам, нематериальным активам, использования прибыли, соответственно на начало и конец года, тыс. руб.,
Зк, Зн – запасы и затраты, соответственно на начало и конец года, тыс. руб.,
Дк, Дн – денежные средства, расчеты и прочие активы без учета использования заемных средств, тыс. руб.
Расчетные значения по годам составляют:
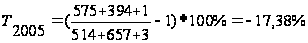
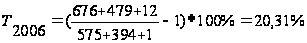
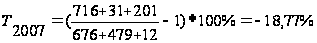
В 2005 и в 2007 году интенсивность наращивания имущества была отрицательной, прирост реально существующего собственного имущества ООО «Профинвестстрой» был отрицательным, т. е. наблюдалось не наращивание, а уменьшение реальных активов. В 2006 году наблюдалось наращивание реальных активов, темп прироста которых составил 20,31%.
3.2 Анализ показателей оборачиваемости ООО «Профинвестстрой»
Деловая активность – это реальное проявление действий, заключающихся в мобильности, предприимчивости, инициативе. Деловую активность предприятия можно представить как систему количественных и качественных критериев. Качественные критерии – это широта рынков сбыта (внутренних и внешних), репутация предприятия, конкурентоспособность, наличие стабильных поставщиков и потребителей. Количественные критерии определяются рядом показателей, которые делятся на две группы:
общие показатели оборачиваемости;
показатели управления активами.
К общим показателям оборачиваемости относятся следующие коэффициенты:
- коэффициент общей оборачиваемости капитала (ресурсоотдачи) показывает эффективность использования имущества. Рассчитывается следующим образом:
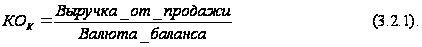
Данный коэффициент отражает скорость оборота (в количестве оборотов за период всего капитала предприятия);
- коэффициент оборачиваемости мобильных (оборотных) средств отражает скорость оборота всех оборотных средств предприятия (материальных и денежных). Это коэффициент равен:
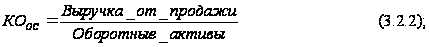
- фондоотдача показывает эффективность использования основных средств и рассчитывает следующим образом:
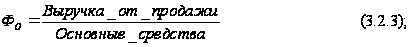
- коэффициент отдачи собственного капитала отражает скорость оборота собственного капитала. Для нахождения данного показателя используют формулу (3.2.4):
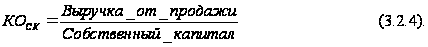
Также данный коэффициент показывает, сколько рублей выручки приходится на 1 рубль вложенного собственного капитала.
К показателям управления активами можно отнести следующие показатели:
- коэффициент оборачиваемости материальных средств – это число оборотов запасов и затрат за анализируемый период:
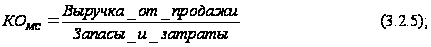
- коэффициент оборачиваемости денежных средств отражает скорость оборота денежных средств и рассчитывается по следующей формуле:
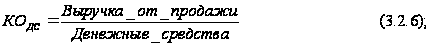
- коэффициент оборачиваемости дебиторской задолженности – это расширение или снижение коммерческого кредита, предоставляемого организацией. Для его расчета используется формула (3.2.7):
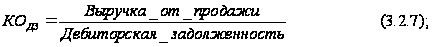
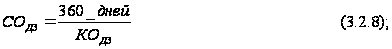
- срок оборачиваемости дебиторской задолженности рассчитывается по формуле:
- коэффициент оборачиваемости кредиторской задолженности – это расширение или снижение коммерческого кредита, предоставляемого организации:
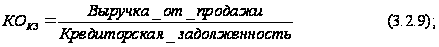
- срок оборачиваемости кредиторской задолженности отражает средний срок возврата долгов предприятию по текущим обязательствам. Он рассчитывается по формуле (3.2.10):
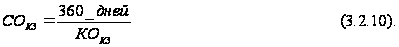
Значения рассмотренных показателей для предприятия ООО «Профинвестстрой» приведены в табл. 8.
Таблица 8 – Показатели оборачиваемости ООО «Профинвестстрой»
| Показатели | 2005 год | 2006 год | 2007 год |
| Общие показатели оборачиваемости: | |||
| коэффициент общей оборачиваемости капитала (ресурсоотдачи) (КОК) | 3,23 | 2,87 | 1,28 |
| коэффициент оборачиваемости мобильных (оборотных) средств (КООА) | 4,00 | 3,86 | 1,68 |
| фондоотдача (ФО) | 17,60 | 11,48 | 5,36 |
| коэффициент отдачи собственного капитала (КОСК) | 12,56 | 8,50 | 16,22 |
| Показатели управления активами: | |||
| коэффициент оборачиваемости материальных средств (КОМС) | 18,24 | 16,45 | 14,63 |
| коэффициент оборачиваемости денежных средств (КОДС) | 4791,50 | 1104,77 | 35,03 |
| коэффициент оборачиваемости дебиторской задолженности (КОДЗ) | 5,55 | 5,98 | 2,44 |
| срок оборачиваемости дебиторской задолженности (СОДЗ) | 64,86 | 60,20 | 147,54 |
| коэффициент оборачиваемости кредиторской задолженности (КОКЗ) | 4,36 | 4,34 | 1,49 |
| срок оборачиваемости кредиторской задолженности (СОКЗ) | 82,57 | 82,95 | 241,61 |
По значениям коэффициентов, приведенных в табл. 8, можно сделать следующие выводы: за рассматриваемый период уменьшилась скорость оборота всего капитала предприятия ООО «Профинвестстрой», его оборотных, материальных и денежных средств, а также дебиторской и кредиторской задолженности; увеличилась скорость оборота собственного капитала (на 1 рубль вложенного собственного капитала в 2007 году приходится 16,22 рублей выручки); снизилась эффективность использования основных средств предприятия; увеличился как срок оборачиваемости дебиторской, так и кредиторской задолженности ООО «Профинвестстрой».
3.3 Анализ ликвидности и платежеспособности ООО «Профинвестстрой»
Платежеспособность характеризует возможности предприятия (организации) своевременно расплачиваться по своим обязательствам. В процессе анализа изучается текущая и перспективная платежеспособность предприятия. Текущая платежеспособность может быть определена по данным бухгалтерского баланса. В процессе анализа текущей платежеспособности сопоставляется наличие суммы платежных средств с суммой срочных обязательств [5, с.77]. Текущая платежеспособность рассчитывается на основе ликвидности баланса.
Баланса считается абсолютно ликвидным, если имеют место следующие соотношения:
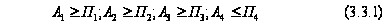
где А1 – наиболее ликвидные активы, к ним относятся все статьи денежных средств предприятия и краткосрочные финансовые вложения;
А2 – быстро реализуемые активы: дебиторская задолженность, платежи по которой ожидаются в течение 12 месяцев;
А3 – медленно реализуемые активы, включающие запасы, НДС, дебиторскую задолженность, платежи по которой ожидаются более чем через 12 месяцев после отчетной даты, и прочие оборотные активы;
А4 – труднореализуемые активы: внеоборотные активы;
П1 – наиболее срочные обязательства: кредиторская задолженность;
П2 – краткосрочные пассивы - краткосрочные заемные средства, краткосрочные пассивы, расчеты по дивидендам;
П3 – долгосрочные пассивы: долгосрочные кредиты банка и займы, а также доходы будущих периодов, фонды потребления и резервы предстоящих расходов и платежей;
П4 – постоянные пассивы: устойчивые статьи (капитал, резервы). Если есть убытки, то они вычитаются [17, с. 179].
Расчетные значения для определения ликвидности баланса и анализ ликвидности баланса ООО «Профинвестстрой» приведены в табл.9.
Таблица 9 – Анализ ликвидности баланса ООО «Профинвестстрой»
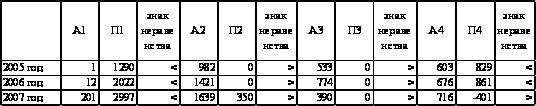
Согласно данным табл. 9 балансы за 2005, 2006 и 2007 год нельзя назвать ликвидным, так как не выполняются все соотношения групп активов и пассивов. В 2005 и 2006 году выполняются только три неравенства (А2>П2;А3>П3,А4<П4), в 2007 году – только два (А2>П2;А3>П3).
На протяжении анализируемого периода предприятие ООО «Профинвестстрой» не было обеспечено быстрой ликвидностью (А1<П1, очень низкая текущая ликвидность), т. е. отсутствует платежеспособность; ожидаемые поступления от дебиторов превышают величину краткосрочных кредитов (А2>П2); величина запасов превышает долгосрочные обязательства ООО «Профинвестстрой» (А3>П3). Однако, несмотря на имеющиеся превышения активов над пассивами в этих группах, по причине низкой ликвидности эти превышения могут быть направлены на покрытие недостатка средств для погашения наиболее срочных обязательств. Сравнение медленно реализуемых активов с долгосрочными пассивами отражает перспективную ликвидность. Как видно из табл. 9 неравенство А3>П3 выполняется на протяжении рассматриваемого периода. Это свидетельствует о том, что с учетом будущих поступлений и платежей ООО «Профинвестстрой» сможет обеспечить свою платежеспособность и ликвидность. Перспективная платежеспособность предприятия определяется на основе расчета и использования системы коэффициентов ликвидности.
Коэффициент абсолютной ликвидности (норма денежных резервов) рассчитывается по формуле:
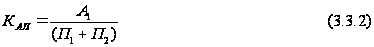
Данный коэффициент показывает, какая часть текущей задолженности может быть погашена в ближайшее время за счет денежных средств. Нормативное значение коэффициента КАЛ=0,05-0,7. Коэффициент критической ликвидности (промежуточный коэффициент покрытия, коэффициент быстрой ликвидности) показывает, каковы возможности предприятия погасить краткосрочные обязательства имеющимися денежными средствами, финансовыми вложениями и привлечением для ее погашения текущей дебиторской задолженности. Он рассчитывается по следующей формуле:
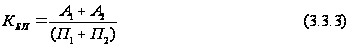
Допустимое значение этого коэффициента 0,7-0,8, желательно1,0.
Коэффициент текущей ликвидности (общий коэффициент покрытия) показывает, какую часть текущих обязательств по кредитам и расчетам можно погасить, мобилизовав все оборотные средства. Он рассчитывается по следующей формуле:
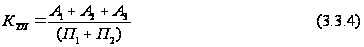
Необходимое значение данного коэффициента - 1, оптимальное – 1,5-2,0.
Коэффициент маневренности функционирующего капитала показывает, какая часть функционирующего капитала обездвижена в производственных запасах и долгосрочной дебиторской задолженности. Его рассчитывают по следующей формуле:
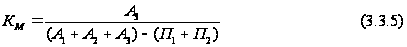
Уменьшение показателя в динамике является положительным фактом.
Коэффициент обеспеченности собственными средствами характеризует наличие собственных оборотных средств у предприятия, необходимых для его финансовой устойчивости. Он рассчитывается по формуле (3.3.6).
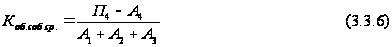
Значение данного показателя должно быть не менее 0,1.
Общая платежеспособность предприятия определяется, как ее способность покрывать все свои обязательства (краткосрочные и долгосрочные) всеми имеющимися активами. Общий показатель платежеспособности рассчитывается по формуле:
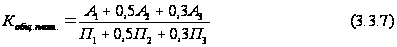
Нормативное ограничение данного показателя ≥1.
Значения данных коэффициентов для предприятия ООО «Профинвестстрой» приведены в табл. 10.
Таблица 10 – Анализ коэффициентов платежеспособности ООО «Профинвестстрой»
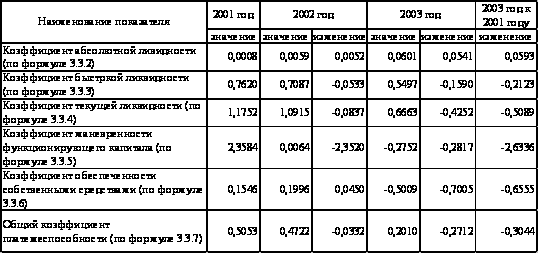
По данным табл. 10 можно сделать вывод о том, что коэффициент абсолютной ликвидности вырос за рассматриваемый период времени и находится в рекомендуемом интервале. Это говорит о том, что доля краткосрочной задолженности ООО «Профинвестстрой», которую предприятие может погасить за счет денежных средств, увеличилась. Коэффициент критической (быстрой) ликвидности уменьшился и в 2007 году составил 0,5497, что ниже допустимого значения. Это говорит о том, что не все краткосрочные обязательства могут быть погашены за счет денежных средств, краткосрочных финансовых вложений и поступлений по счетам. Коэффициент текущей ликвидности показывает, сколько рублей текущих активов приходится на один рубль текущих обязательств. В 2005 и 2006 году был в пределах нормы, но в 2007 году он снизился. Это говорит о снижении степени покрытия оборотными активами оборотных пассивов, а также неустойчивом финансовом положении ООО «Профинвестстрой». Коэффициент маневренности функционирующего капитала снизился за рассматриваемый период с 2,3584 до –0,2752. Это положительный факт, так как снижается доля функционирующего капитала, обездвиженного в производственных запасах и долгосрочной дебиторской задолженности. Коэффициент обеспеченности собственными средствами значительно снизился и не соответствует необходимым ограничениям, это говорит о снижении собственных оборотных средств ООО «Профинвестстрой» и ухудшении финансовой устойчивости. Общий коэффициент платежеспособности за рассматриваемый период времени снизился с 0,5053 в 2005 году до 0,2010 в 2007 году. Это говорит о том, что предприятие ООО «Профинвестстрой» является неплатежеспособным. Если коэффициент текущей ликвидности меньше норматива, но наметилась тенденция его роста, то определяется коэффициент восстановления ликвидности (Кв.л.) за период, равный шести месяцам:
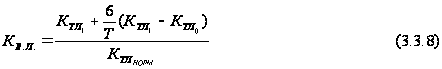
где КТЛ1 и КТЛ0 – соответственно фактическое значение коэффициента текущей ликвидности в конце и начале отчетного периода;
КТЛнорм – нормативное значение коэффициента текущей ликвидности;
6 - период восстановления ликвидности, мес.;
Т – отчетный период, мес.
Если Кв.л.>1, то у предприятия есть реальная возможность восстановить ликвидность баланса, и наоборот, если Кв.л.<1 – у предприятия нет реальной возможности восстановить ликвидность баланса в ближайшее время.
В случае если фактический уровень КТЛ равен или выше нормативного значения на конец периода, но наметилась тенденция его снижения, рассчитывают коэффициент утраты ликвидности (КУЛ) за период, равный трем месяцам:
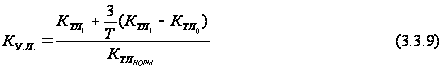
Значение данного показателя в 2007 году составило:
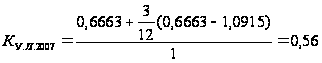
Это говорит о том, что у ООО «Профинвестстрой» нет реальной возможности в течение трех месяцев сохранить ликвидность баланса.
4. Резервы повышения деловой активности ООО «Профинвестстрой»
Для улучшения деловой активности предприятия ООО «Профинвестстрой» можно принять следующие меры:
увеличить долю уставного капитала, возможно за счет привлечения инвестора;
контролировать состояние расчетов по дебиторской и кредиторской задолженности;
повысить эффективность управления денежными средствами;
улучшить расчетно-платежную дисциплину.
Для ускорения инкассации дебиторской задолженности, сумма которой постоянно возрастает, можно предоставлять скидки постоянным покупателям. Также можно производить работы и оказывать услуги покупателям и заказчикам на условиях предоплаты части услуг.
Уменьшить затраты при выполнении работ, оказании услуг, и таким образом снизить себестоимость реализованных товаров (работ, услуг).
Необходимая мера - увеличение объема собственных финансовых ресурсов предприятия. Это можно сделать несколькими способами:
сократить суммы постоянных расходов на содержание управленческого персонала;
снизить уровень переменных издержек за счет увеличения производительности труда персонала;
реализации неиспользованного имущества.
Выводы и предложения
Оценка деловой активности направлена на анализ результатов и эффективность текущей основной производственной деятельности. Основными видами деятельности ООО «Профинвестстрой» до 2006 года были выполнение погрузочно-разгрузочных и буровых работ, оказание услуг автотранспорта. С июня 2006 года ООО «Профинвестстрой» оказывает только погрузочно-разгрузочные и буровые работы, а транспорт, используемый для перевозок, был сдан в аренду. На основании проведенного анализа финансового состояния ООО «Профинвестстрой» можно сделать следующие выводы. Предприятие не обладает платежеспособностью. ООО «Профинвестстрой» не было обеспечено собственными оборотными средствами, необходимыми для финансовой устойчивости, что также говорит о неустойчивом финансовом положении ООО «Профинвестстрой». Это, в свою очередь, говорит о нарушении платежеспособности предприятия. Также можно говорить о недопустимой финансовой неустойчивости, то есть о нарушении финансовой дисциплины, перебоями в поступлении денежных средств на расчетный счет, снижении доходности деятельности. В данной ситуации для стабилизации финансового состояния необходимо увеличить кредиты и займы. Среди оборотных активов наибольший удельный вес составляет дебиторская задолженность, доля которой в валюте баланса постоянно растет. Это может говорить как о неосмотрительной кредитной политике по отношению к покупателям, так и об увеличении объемов продаж и о неплатежеспособности или банкротстве части покупателей. Наблюдается тенденция замедления обновления основных средств и ускорения выбытия основных средств. Можно сделать вывод о том, что ООО «Профинвестстрой» является финансово неустойчивым, зависящим от заемных источников финансирования предприятием.
Есть некоторые положительные тенденции. Например, увеличилась скорость оборота собственного капитала (на 1 рубль вложенного собственного капитала в 2007 году приходится 16,22 рублей выручки). На предприятии ООО «Профинвестстрой» велика вероятность банкротства. Но предприятие имеет неплохие долгосрочные перспективы, т.е. остается шанс избежать банкротства в будущем. Во избежание этого руководителям предприятия ООО «Профинвестстрой» необходимо принять меры по увеличению прибыли, снижению себестоимости реализуемой продукции (работ, услуг), а также ужесточить контроль за дебиторской и кредиторской задолженностями и четко прослеживать остатки денежных средств на счета.
Список использованной литературы
Баканов М.И., Шеремет А.Д. Теория экономического анализа: Учебник. - 4-е изд., доп. и перераб. - М.: Финансы и статистика, 2004. – 416 с.: ил. (с. 280-293)
Балабанов И.Т. Финансовый анализ и планирование хозяйствующего субъекта. - 2-е изд., доп. – М.: Финансы и статистика, 2006. – 208 с.: ил. (с.37-53)
Бочаров В.В. Финансовый анализ. – СПб: Питер, 2001. – 240 с.: ил. – (Серия «Краткий курс») (с. 6-7, 20-22)
Бриттон Э., Ватерстон К. Вводный курс по бухгалтерскому учету, аудиту, анализу. Самоучитель: Пер. с англ. И.А. Смирновой/Под ред. проф. Я.В. Соколова. – М.: Финансы и статистика, 2003. – 328 с. (с. 224-227)
Вахрин П.И. Финансовый анализ в коммерческих и некоммерческих организациях. – М.: Маркетинг, 2002 (с. 72-89, 105-107, 117-127)
Графов А.В. Оценка финансово-экономического состояния предприятия//Финансы. – 2001. - №7. – с. 64-67.
Грищенко О.В. Анализ и диагностика финансово-хозяйственной деятельности предприятия: Учебное пособие. Таганрог: Изд-во ТРТУ, 2003, 112с.
Дронов Р.И., Резник А.И., Бунина Е.М. Оценка финансового состояния предприятия//Финансы. – 2001. - №4. – с. 15-19.
Ковалев В.В. Финансовый анализ: Управление капиталом. Выбор инвестиций. Анализ отчетности. – М.: Финансы и статистика, 2006. – 432с.: ил. (с. 85-107, 11-123, 407-411)
Остапенко В., Подъяблонская Л., Мешков В. Финансовое состояние предприятия: оценка, пути улучшения//Деньги и кредит. – 2002. - №8. – с. 37-42.
Пантелеева И.А. К определению платежеспособности предприятий//Финансы. – 2003. - №4. – с. 67-68.
Пантелеева И.А. Методика определения платежеспособности предприятий//Финансовые и бухгалтерские консультации. – 2003. - №5. – с. 94-97.
Прыкина Л.В. Экономический анализ предприятия: Учебник для вузов. – М.: ЮНИТИ-ДАНА, 2001. – 360с. (с. 292-297, 305-313)
Риполь-Сарагоси Ф.Б. Основы финансового и управленческого анализа. – М.: «Издательство ПРИОР», 2000, 224 с. (с. 58-92)
Савицкая Г.В. Экономический анализ: Учеб./Г.В. Савицкая. – 9-е изд., испр. – М.: Новое знание, 2004. – 640 с. – (Экономическое образование). (с. 280-289, 535-605)
Селезнева Н.Н., Ионова А.Ф., Финансовый анализ. – М.: ЮНИТИ-ДАНА, 2001. (с. 303-367)
Сивкова А.И., Фрадкина Е.К. Практикум по анализу финансово-хозяйственной деятельности для студентов экономических и торгово-экономических колледжей и вузов. Тесты, задачи, деловые игры, ситуации. – Ростов н/Д.: изд-во «Феникс», 2001. – 448. (Серия «Учебники XXI века») (с. 177-191)
Теория анализа хозяйственной деятельности: Учебник/В.В. Осмоловский, В.И. Стражев, Л.И. Кравченко и др.; Под общ. Ред. В.В. Осмоловского. – Мн.: Высш. шк., 2005, 351 с. (с. 262-269)
Чечевицына Л.Н., Чуев И.Н. Анализ финансово-хозяйственной деятельности: Учебник. – 3-е изд. – М.: Издательско-торговая корпорация «Дашков и Ко», 2003. – 352 с. (с. 278-321)
Шеремет А.Д., Сайфулин Р.С. Финансы предприятий. – М., ИНФРА-М, 2004. – 343 с. (с. 243-251)
Шишкин А.К., Вартанян С.С., Микрюков В.А. Бухгалтерский учет и финансовый анализ на коммерческих предприятиях: Практ. руководство. 3-е изд., доп. – М.: ИНФРА-М, 2006. – 268 с. (с. 240-248)