Совершенствование тарифной системы оплаты труда на предприятиях электросвязи (на примере РУП "Белтелеком")
Коэффициент финансовой независимости (отношение собственного капитала к общей величине капитала предприятия) характеризует стабильность структуры капитала и обеспеченность собственными источниками формирования. Этот коэффициент желательно поддерживать на достаточно высоком уровне (»0,6). Динамика данного коэффициента показывает, что состояние финансов предприятия и структуры капитала характеризуется тенденцией роста устойчивости и финансовой независимости (таблица 2.6).
Таблица 2.6-Динамика коэффициентов структуры капитала
| Наименование показателя | 01.01.06 | 01.01.07 | 01.01.08 |
| Коэффициент соотношения заемных и собственных средств | 0,93 | 0,95 | 0,95 |
| Коэффициент финансовой независимости | 0,08 | 0,05 | 0,05 |
Показатели ликвидности и платежеспособности представлены в таблице 2.7 Они характеризуют способность предприятия погашать краткосрочные обязательства оборотными активами. Чем выше покрытие обязательств за счет быстрореализуемых активов, тем устойчивее финансовое положение предприятия.
Таблица 2.7-Показатели ликвидности и платежеспособности
| Наименование показателя | Норматив | 01.01.06 | 01.01.07 | 01.01.08 |
| Коэффициент текущей ликвидности | і 1,1 | 2, 19 | 3,23 | 2,90 |
|
Коэффициент обеспеченности собственными оборотными средствами |
і 0,15 | 0,47 | 0,65 | 0,64 |
|
Коэффициент обеспеченности финансовых обязательств активами |
Ј 0,85 | 0,07 | 0,04 | 0,05 |
Коэффициент текущей ликвидности характеризует общую обеспеченность предприятия собственными оборотными средствами для ведения хозяйственной деятельности и своевременного погашения срочных обязательств предприятия. Коэффициент текущей ликвидности определяет границу безопасности для любого возможного снижения рыночной стоимости текущих активов, вызванными непредвиденными обстоятельствами, способными приостановить или сократить приток денежных средств. Значение коэффициента текущей ликвидности РУП "Белтелеком" на протяжении анализируемого периода было значительно выше нормативного. На 01.01.2008 значение коэффициента текущей ликвидности составило 2,9 при нормативном значении 1,1.
Коэффициент обеспеченности собственными оборотными средствами характеризует наличие у предприятия собственных оборотных средств, необходимых для его финансовой устойчивости. На протяжении анализируемого периода значение этого коэффициента было также выше нормативного Это свидетельствует о том, что процесс производства в необходимой мере обеспечен собственным оборотным капиталом.
Коэффициент обеспеченности финансовых обязательств активами характеризует способность предприятия рассчитываться по своим финансовым обязательствам после реализации активов. Значение этого коэффициента находилось в рамках норматива на протяжении всего анализируемого периода (Ј0,85).
Согласно Постановлению Министерства финансов РБ, Министерства экономики РБ и Министерства статистики и анализа РБ № 69/76/52 от 27 апреля 2007 г. "О внесении изменений и дополнений в Инструкцию по анализу и контролю за финансовым состоянием и платежеспособностью субъектов предпринимательской деятельности" в качестве критериев для оценки удовлетворительности структуры бухгалтерского баланса организации используются коэффициент текущей ликвидности и коэффициент обеспеченности собственными оборотными средствами.
Анализ указанных коэффициентов РУП "Белтелеком" свидетельствует о том, что по состоянию на 01.01.08 структуру баланса РУП "Белтелеком" следует признать удовлетворительной.
2.3.3 Анализ эксплуатационных затрат
Одним из существенных факторов, определяющих величину прибыли является себестоимость продукции (работ, услуг). Себестоимость является основой экономического и финансового анализа. Анализ себестоимости на предприятии начинается с анализа динамики общей суммы затрат, структуры и затрат на 100 рублей выручки. Анализ проводится по однородным по экономическому составу статьям затрат в соответствии с принятой в Республике Беларусь классификацией затрат по элементам затрат (таблица 2.8). В себестоимость услуг РУП "Белтелеком" при определении прибыли включаются:
материальные затраты;
расходы на оплату труда;
отчисления в фонд социальной защиты населения РБ
амортизация основных фондов;
прочие затраты.
Таблица 2.8 - Динамика затрат на производство и реализацию услуг, млн. руб.
| Наименование | 2005 | 2006 | 2007 |
| Расходы на оплату труда | 196 994 | 220 444 | 244 971 |
| Отчисления на соцнужды | 68 948 | 77 155 | 85 740 |
| Амортизация | 42 455 | 53 590 | 64 294 |
| Материальные затраты | 46 052 | 66 350 | 62 430 |
| Прочие затраты | 365 121 | 433 098 | 474 360 |
| Всего затраты | 719 569 | 850 637 | 931 794 |
| Затраты на 100 руб. выручки | 84,78 | 83,77 | 83,30 |
Из таблицы видно, что рост выручки от оказания услуг сопровождался и ежегодным ростом затрат. В абсолютном выражении прирост затрат составил 131 068 млн. руб. в 2006 году и 81 157 млн. руб. в 2007 году. Однако темп роста выручки опережал темп роста затрат на протяжении анализируемого периода, что привело к снижению затрат на 100 рублей выручки. Так, в 2005 году данный показатель составил 84,78 руб., а к концу 2007 года снизился на 1,48 и составил 83,3 рубля. Тенденция снижения затрат на 100 рублей выручки является положительно характеристикой производственной деятельности предприятия.
На рисунке 2.3 приведена структура затрат РУП "Белтелеком" за 2005-2007 гг. Из рисунка видно, что структура затрат была достаточно стабильна на протяжении анализируемого периода. Наибольший удельный вес в структуре себестоимости реализации занимают прочие затраты. Они оказывают непосредственное влияние на увеличение или уменьшение себестоимости 100 рублей выручки. Наибольший удельный в структуре прочих затрат на предприятии составляют затраты на содержание аппарата управления, отчисления в инновационный фонд, взаиморасчеты с другими предприятиями, отчисления в ремонтный фонд, также здесь отражаются арендные платежи, платежи по лизингу, реклама и прочее.
Значительный удельный вес в структуре себестоимости занимают расходы на оплату труда (до 27%). По данному элементу при снижении в относительном выражении наблюдается стабильный рост в абсолютном выражении. Так темп роста расходов на оплату труда в 2006 году по сравнению с 2005 годом составил 112%, а в 2007 году по сравнению с 2006 годом - 111%.
|
2005 год |
2006 год |
|
2007 год |
|
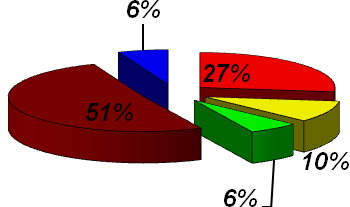
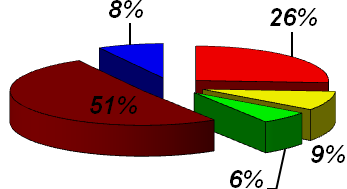
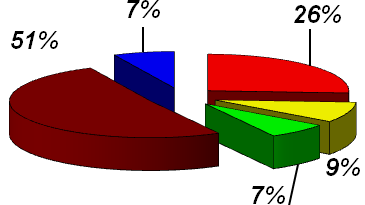
Рисунок 2.3- Анализ затрат на производство продукции
2.3.4 Анализ динамики численности и оплаты труда
Сфера услуг, в том числе и услуг связи является специфичной с точки зрения того, что трудовой коллектив - это основная ценность предприятия, позволяющая создавать добавочную стоимость. РУП "Белтелеком" набирает в свой штат только лучших сотрудников, отвечающих самым высоким требованиям по профессионализму, моральным и этическим качествам. Успех и репутация предприятия - это прежде всего успех каждого из сотрудников. Профессионалы "нового поколения" являются основой коллектива РУП "Белтелеком", привнося в деятельность предприятия новые традиции и опыт. Профессионализм, вежливость и уважение каждого сотрудника предприятия как уникальной личности - неотъемлемые черты корпоративной этики.
Оплата труда работников РУП “Белтелеком" производится на основе Единой тарифной сетки работников Республики Беларусь (далее ЕТС) и в соответствии с Инструкцией о порядке применения ЕТС, утверждённой Министерством труда и социальной защиты Республики Беларусь 20 сентября 2002 года № 123 с учетом изменений и дополнений, а также на основании настоящего Положения об оплате труда работников РУП "Белтелеком" (далее - Положение) [9]. ЕТС служит основным рычагом регулирования заработной платы различных категорий работающих.
Оплата труда работников производится на основе месячных должностных окладов (ставок), числа рабочих дней, предусмотренных графиком работы на месяц, и количества фактически отработанных дней (часов).
На предприятии применяются следующие формы оплаты труда:
а) сдельная форма оплаты труда:
сдельно-премиальная система (коллективный способ начисления заработной платы)
сдельно-премиальная система (индивидуальный способ начисления заработной платы)
б) повременная форма оплаты труда (повременно-премиальная система).
При повременно-премиальной системе оплаты труда заработная плата работника определяется исходя из тарифной ставки первого разряда, действующей на предприятии, соответствующего тарифного коэффициента (кратного размера тарифной ставки первого разряда) ЕТС и с учетом фактически отработанного рабочего времени. При этом рост тарифной ставки первого разряда зависит от темпов роста установленного Министерством связи и информатизации Республики Беларусь экономического показателя - прибыли от реализации товаров, продукции, работ, услуг [10].
При сдельно-премиальной системе оплаты труда и индивидуальном способе начисления заработной платы размер заработка работника зависит от количества изготовленных им годных изделий в единицу времени, умноженных на установленные сдельные расценки на единицу этих изделий.
При сдельно-премиальной системе оплаты труда и коллективном способе начисления заработной платы сдельный заработок рассчитывается на основе общих результатов труда участка (группы, бригады) по коллективным сдельным расценкам. Общий сдельный заработок определяется по статье сметы "Основная заработная плата" в ценах 1991 года, осовремененная путем индекса изменения стоимости, утверждаемого Министерством архитектуры и строительства Республики Беларусь.
С целью более полного учета индивидуального вклада каждого работника в результаты коллективного труда участка (группы, бригады) по решению общего собрания бригады с помощью коэффициента трудового участия (КТУ) производится распределение "надтарифной" части заработной платы (приработка) и премии за основные результаты финансово-хозяйственной деятельности.
Дополнительно работникам начисляется премия за основные результаты финансово-хозяйственной деятельности согласно Положению, действующему на предприятии, а также могут устанавливаться другие выплаты стимулирующего и компенсирующего характера, определенные коллективным договором, Положением, законодательными и нормативными правовыми актами.
Так, например, к должностным окладам (ставкам) устанавливаются следующие виды доплат:
за работу во вредных условиях труда по результатам аттестации рабочих мест работникам независимо от квалификации и должности за фактически отработанное в этих условиях время в зависимости от степени вредности условий труда;
за работу в ночное время (с 22.00 часов до 6.00 часов) устанавливать в размере 30 процентов часовой ставки (должностного оклада) работника за каждый час работы в ночное время;
за руководство бригадой устанавливаются бригадирам из числа рабочих, не освобожденных от основной работы. Размер доплаты устанавливается в зависимости от численности работников в бригаде от 9 до 25 процентов тарифной ставки первого разряда, действующей на предприятии;
водителям автомобилей за специфический (особый) характер работ, обслуживание делегаций устанавливаются в размере до 50 процентов (включительно) ставки работника;
за выполнение обязанностей временно отсутствующего работника, совмещение профессий (должностей), расширение зоны обслуживания (увеличение объема работ) работникам, выполняющим наряду со своей основной работой, обусловленной трудовым договором, дополнительную работу в течение установленной законодательством продолжительности рабочего дня (смены);
за разделение рабочего дня на части работникам, для которых в связи с производственной необходимостью рабочий день устанавливается с разделением на части, с перерывом в работе свыше двух часов либо с двумя и более перерывами, включая перерыв для отдыха и питания, общей продолжительностью не более 4-х часов;
за наличие ученой степени "кандидат наук".
Кроме названных доплат в соответствии с отдельно разработанными положениями к должностным окладам (ставкам) работников предприятия могут устанавливаться следующие виды надбавок:
за стаж работы в отрасли до 20 процентов;
рабочим за профессиональное мастерство до 35 процентов;
руководителям за сложность и напряженность труда до 50 процентов;
специалистам и другим служащим за высокие достижения в труде до 50 процентов;
водителям автомобилей за классность;
за разъездной характер работы.
за выполнение особо важных работ на срок их проведения.
В целях усиление материальной заинтересованности работников, повышение их ответственности за ускорение развития средств связи, увеличение доходов, прибыли, роста производительности труда, улучшение качества работы, обеспечение эффективной работы, для удовлетворения потребностей органов государственного управления, субъектов хозяйствования и населения в услугах связи работники предприятия ежемесячно премируются за основные результаты финансово - хозяйственной деятельности.
Сдельная форма оплаты труда применяется для работников бригад, занятых монтажом станционного оборудования, выполнением строительно-монтажных работ и работ по ремонту зданий и линейно-кабельного хозяйства. Удельный вес этих работников в общей численности персонала незначительный и составляет 3,2 процента. Для остальных работников предприятия применяется повременная форма оплаты труда.
Документооборот при начислении и расчете заработной платы выглядит следующим образом:
а) Штатное расписание ведется в отделах труда и заработной платы филиалов, утверждается директором, а затем его копия передается в отдел кадров;
б) На основании штатного расписания отдел кадров издает приказы на прием, увольнение, перевод работников предприятия, которые поступают в расчетную группу бухгалтерии;
в) Приказы на премирование и доплаты готовятся в отделах труда и заработной платы и передаются в расчетную группу;
г) Табельщики структурных подразделений составляют табель учета рабочего времени по соответствующему структурному подразделению и предоставляют их в расчетную группу бухгалтерии;
д) Расчетная группа ежемесячно производит расчет заработной платы
Проанализируем уровень среднемесячной заработной платы персонала предприятия за последние четыре года и сравним его с размером минимальной заработной платы. Сравнительные данные представлены в таблице 2.9 и на рисунке 2.4
Таблица 2.9 - Темпы роста государственной минимальной заработной платы и среднемесячная заработная плата РУП "Белтелеком" в 2003-2007 гг.
| Среднемесячная заработная плата, тыс. руб. | Величина минимальной заработной платы, тыс. руб. | |
| 2003 год | 350,4 | 40,7 |
| 2004 год | 473,0 | 90,7 |
| Темпы роста,% | 135,0 | 222,7 |
| 2005 год | 623,5 | 128,9 |
| Темпы роста,% | 131,8 | 142,3 |
| 2006 год | 722,7 | 156,9 |
| Темпы роста,% | 115,9 | 121,8 |
| 2007 год | 845,8 | 179,1 |
| Темпы роста,% | 117,0 | 114,1 |
Источник: собственная разработка
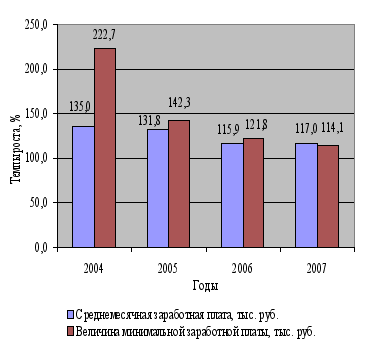
Рисунок 2.4 - Темпы роста государственной минимальной заработной платы и среднемесячная заработная плата РУП "Белтелеком".
Анализ данных таблицы и рисунка показывает, что заработная плата РУП "Белтелеком" выполняет только воспроизводственную функцию. Темпы роста средней заработной платы отстают от темпов роста минимальной заработной платы, устанавливаемой Правительством Республики Беларусь.
Анализ общей суммы средств на оплату труда без увязки с изменением доходов, производительности труда экономического смысла не имеет. Поэтому анализ заработной платы следует проводить в увязке с анализом производительности труда, численности штата и доходами. Именно поэтому в последнее время вопрос опережения темпов роста производительности труда над темпами роста средней заработной платы становится достаточно актуальным. Динамика изменений среднемесячной заработной платы, среднесписочной численности и производительности труда приведена в таблице 2.10
Таблица 2.10 - Анализ основных показателей по труду и заработной плате
| Наименование показателя | 2005 год | 2006 год | Темпы роста,% | 2007 год | Темпы роста,% |
| Доходы от предоставления услуг связи в фактических ценах, млрд. руб. | 828,9 | 945,8 | 114,1 | 1054,1 | 111,5 |
| Доходы от предоставления услуг связи в сопоставимых ценах предыдущего периода, млрд. руб. | 884,5 | 106,7 | 1000,7 | 105,8 | |
| Среднесписочная численность персонала, чел. | 26329 | 25419 | 96,5 | 24136 | 95,0 |
| Производительность труда в сопоставимых ценах предыдущего периода | 31,5 | 34,8 | 110,5 | 41,5 | 111,4 |
| Номинальная заработная плата, тыс. руб. | 623,5 | 722,7 | 115,9 | 845,8 | 117,0 |
| Реальная заработная плата, тыс. руб. | 678,0 | 108,7 | 780,3 | 108,0 |
Из приведенных в таблице 2.10 данных видно, что темп роста производительности труда опережает темп роста реальной заработной платы. Однако, наблюдается тенденция к замедлению темпов роста доходов от оказания услуг связи. Это обусловлено достаточно жесткой конкуренцией на рынке услуг связи в связи с ускоренными темпами развития мобильных операторов (роста абонентской базы).
Обеспечить опережение темпов роста производительности труда над темпами роста реальной заработной платы позволило снижение среднесписочной численности за счет проведения различных мероприятий по оптимизации численности персонала.
Это тревожный сигнал для предприятия, так как невозможно постоянно снижать численность для обеспечения постоянного роста производительности труда. Кроме того уже за первый квартал 2008 года наблюдается снижение заработной платы (98,4 процента к уровню первого квартала 2007 года). Именно поэтому в последнее время предприятием особое внимание уделяется внедрению новой техники и технологий, развитию новых дополнительных услуг, а также эффективному использованию рабочего времени и фонду заработной платы.
3. Пути совершенствования оплаты труда
3.1 Подходы к оптимизации системы оплаты труда на предприятии РУП "Белтелеком"
Основная задача организации оплаты труда состоит в том, чтобы поставить оплату труда в зависимость от его коллектива и качества трудового вклада каждого работника и тем самым повысить стимулирующую функцию вклада каждого. Организация оплаты труда предполагает:
определение форм и систем оплаты труда работников предприятия;
разработку критериев и определение размеров доплат за отдельные достижения работников и специалистов предприятия;
разработку системы должностных окладов служащих и специалистов.
В условиях рыночной экономики практическое осуществление мер по совершенствованию организации оплаты труда должно быть основано на соблюдении ряда принципов оплаты труда, которую необходимо базировать на следующих экономических законах: законе возмещения затрат на воспроизводство рабочей силы, законе стоимости. Из требований экономических законов может быть сформулирована система принципов организации оплаты труда, которые целесообразно учитывать в РУП "Белтелеком" при организации оплаты труда:
принцип оплаты по затратам и результатам, который следует из всех указанных выше законов. На протяжении длительного периода времени вся система организации оплаты труда в государстве была нацелена на распределение по затратам труда, которое не соответствует требованиям современного уровня развития экономики. В настоящее время более строгим является принцип оплаты по затратам и результатам труда, а не только по затратам;
принцип повышения уровня оплаты труда на основе роста эффективности производства, который обусловлен, в первую очередь, действием таких экономических законов, как закон повышающейся производительности труда, закон возвышения потребностей. Из этих законов следует, что рост оплаты труда работника должен осуществляться только на основе повышении эффективности производства;
принцип опережения роста производительности общественного труда по сравнению с ростом реальной заработной платы, который вытекает из закона повышающейся производительности труда. Он призван обеспечить необходимые накопления и дальнейшее расширение производства;
принцип материальной заинтересованности в повышении эффективности труда следует из закона повышающейся производительности труда и закона стоимости. Необходимо не просто обеспечивать материальную заинтересованность в определенных результатах труда, но и заинтересовать работника в повышении эффективности труда. Реализация этого принципа в организации оплаты труда будет способствовать достижению определенных качественных изменений в работе всего хозяйственного механизма.
Как известно заработная плата может действовать как фактор, де стимулирующий развитие производительности труда. К примеру, медленная работа часто вознаграждается оплатой сверхурочных. Сам факт более крупных затрат времени не является автоматическим индикатором выполнения большего объема работ, хотя схемы оплаты труда часто исходят именно из этих предположений.
Действующая система оплаты труды в РУП "Белтелеком" обладает рядом недостатков. Главный недостаток состоит в том, что заработная плата плохо, а зачастую вообще не связана с конечными результатами труда. Результаты труда коллективно, а оплата - индивидуальна. Чтобы преодолеть его, надо сделать одно из двух: либо индивидуализировать результаты, либо коллективизировать систему оплаты.
Для устранения данных недостатков следует конкретно и точно ставить сроки выполнения определенных работ. Сроки выполнения, а также сумму оплаты определяют специалисты. Преждевременное выполнение плана должно поощряться увеличением премии, а запаздывание выполнения должно выливаться в уменьшение получаемой премии.
В РУП "Белтелеком" необходимо так организовать рабочий процесс, а также его последующую оплату, чтобы каждый рабочий и служащий понимал, за что он получает заработную плату. Стремился улучшать свое качество и производительность труда, зная, чем лучше показатели, тем больше вознаграждение.
Необходимо заставить чувствовать каждого работника не индивидуумом, а частью коллектива, ведь производительность труда отдела возрастает в несколько раз, при увеличении производительности не конкретного работника, а коллектива в целом. В данной ситуации необходимо учитывать человеческий фактор, а одним из решений сплочения коллектива может служить улучшение условий работы труда. Также не стоит забывать и о материальном поощрении коллектива за сверхсрочное выполнение поставленной задачи, т.к денежная компенсация за проделанную коллективную работу очень хорошо сказывается на улучшении производительности труда в дальнейшем.
Для современной экономики в большей степени подходят системы оплаты труда, базирующиеся на участии в прибылях и распределении доходов. Сущность гибкой системы оплаты труда "участие в прибылях" в том, что за счет заранее установленной доли прибыли формируются премиальный фонд, из которого работники получают регулярные выплаты. Размер выплат зависит от уровня прибыли, общих результатов производственной и коммерческой деятельности предприятий. Во многих случаях система предусматривает выплату всей или части в виде акций. В системе "участие в прибылях" премии выплачиваются за достижение конкретных результатов производственной деятельности предприятия. Начисляются премии пропорционально заработной плате каждого с учетом личных и трудовых характеристик исполнителя: производственный стаж, отсутствие опозданий и прогулов, рационализаторская деятельность и т.п. Но система, существующая в РУП "Белтелеком", обладает рядом недостатков:
размер получаемой компанией прибыли, следовательно, величина премий зависит от множества внешних факторов, которые, часто не зависят напрямую от работников предприятия;
для работников такого крупного предприятия часто трудно оценить, какое влияние они оказали своей работой на величину прибыли.
При использовании этой системы необходимо помнить, что увеличение прибыли может зависеть от рыночных факторов и иметь краткосрочный характер. Поэтому показатель прибыльности не всегда является наилучшей основой для увеличения зарплаты. Система подразумевает также участие в риске потерпеть убытки, т.к на предприятие действует множество внешних, не поддающихся контролю, факторов.
Также одним из недостатков всего выше изложенного может являться то, что при отличной работе и показателях одного отдела показатели других отделов, работа которых прямиком влияет на прибыль, могут быть очень низкими. В данном случае вариант выплаты премии от полученной прибыли не подходит.д.ля подобных ситуаций необходимо организовать специальный денежный фонд и в случае получения не достаточного количества прибыли следует осуществлять выплату премии отличившемуся отделу. Такие выплаты необходимо осуществлять во избежание деморализации отдела.
Для некоторых подразделений РУП "Белтелеком" необходим не "котловой", а попродуктовый учет результатов и затрат, чтобы по каждому виду конечной работы можно было знать, каковы нормативные и фактические затраты материалов, комплектующих, труда и т.д. В общем "котле" гораздо меньше заметны индивидуальные вклады работника.
Объективный учет и контроль необходим, поскольку в противном случае предприятие обречено на неконкурентоспособность со всеми вытекающими из нее последствиями. Совершенно ясно, что тот собственник, который не в состоянии организовать надлежащий экономический учет и контроль, будет вынужден уступить свое место другому, более настойчивому и последовательному в деле превращения предприятия в конкурентоспособное.
При оценке квалификации персонала предприятия нужно смотреть не на квалификацию, полученную по диплому, а на уровень квалификации выполняемой работы или используемой при принятии решения. Так можно отказаться от повременной оплаты труда и платить работникам жалование за квалификацию, а не за число человеко-часов, проведенных на своем рабочем месте. Выплачивать поощрения за общие результаты предприятия в целом. Под фактической квалификацией понимается способность работника не только выполнять свои обязанности, но и способность участвовать в решении производственных проблем, знать их и разбираться в любом аспекте хозяйственной деятельности своего предприятия.
Логично было бы заменить обязательную аттестацию персонала на систему квалификации персонала, которая предполагает сдачу экзамена и по количеству набранных баллов получать коэффициент квалификации, влияющий на конечную заработную плату.
Для работников поощрение инициативы и творчества должно выступать как оплата "по заслугам" или "за личный вклад". Оценка заслуг или личного вклада устанавливается при помощи критериев, определенных самим предприятием.
Под термином "заслуги" или "вклад" можно подразумевать и рабочее место и проявление личных качеств работника, и оценку результатов деятельности при помощи критериев. Хотя оплата за личный вклад идет несколько в противоречии с коллективным характером труда, ее все же можно применять для оценки квалификации работника, учитывая при этом, общий вклад. Коллективизм должен быть принципом формирования поощрения труда.
Принимая во внимание огромный штат РУП "Белтелеком" невозможно сразу выделить наиболее отличившихся работников. Поэтому данная обязанность ложиться на руководителей структурных подразделений предприятия.
3.2 Внедрение бестарифной системы оплаты труда
Стоит признать, что Единая тарифная сетка, создававшаяся как гарант достойного дохода работника, стала сегодня серьезным тормозом его роста, а заодно и финансовым бременем для хозяйственников. Ведь в последние годы рыночный уровень зарплат по многим специальностям превысил тот, что предлагает Единая тарифная сетка, особенно в столице. Предприятия, борющиеся за кадры, все равно вынуждены удовлетворять запросы работников, выплачивая им зарплату из прибыли. Бизнес-сообщество все настойчивее требует отменить обязательное применение Единой тарифной сетки (ЕТС), которая ограничивает отнесение зарплаты на затраты и увеличивает налоговую нагрузку на предприятия. Время самое подходящее: эта мера помогла бы многим пережить мировой экономический кризис.
В качестве альтернативной системы оплаты труда некоторых отделов в РУП "Белтелеком" можно рекомендовать бестарифную систему.
В основе предлагаемой бестарифной модели организации заработной платы лежат соотношения в оплате труда разного качества в зависимости от квалификационных групп работников, разрядов, профессии, должностей и т.д. С учетом данных соотношении и следует распределять средства, предназначенные на оплату труда (ФОТ), между работниками, используя для этого следующую формулу расчета размеров заработной платы:
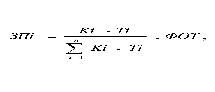 (3.1)
где ЗПi - размер заработной платы i-го работника;
n - общая численность работников предприятия;
Кi - коэффициент, показывающий, во сколько раз оплата труда данного (i-го работника) выше минимальной;
Тi - количество рабочего времени отработанного работником в период, за который производится оплата.
Данная формула показывает, какую долю единого фонда оплаты труда должен получить конкретный работник согласно его квалификационному уровню и качеству труда. Причем соотношения в оплате труда работников различных категории (Ki) не должны быть "точечными". Их целесообразно устанавливать в виде "вилок" с достаточно широким диапазоном, что позволит более активно стимулировать творческий, эффективный труд, ответственное отношение работников к своим обязанностям на производстве.
Конкретные размеры соотношений в заданном их интервале в соответствии с разработанным механизмом могут определять советы бригад, трудовые коллективы, непосредственные хозяйственные руководители с учетом конкретного, фактического трудового вклада работников в конечные результаты работы предприятия и его производственных подразделений. Тем самым "вилки" соотношений создадут условия для того, чтобы в оплате труда учитывать не только квалификацию работников, их потенциальные возможности, но и реальный трудовой вклад.
Формула также показывает прямую зависимость уровня оплаты труда работника не только от степени реализации его потенциальных способностей и трудового вклада, но и от результатов работы трудового коллектива в целом. При такой модели организации заработной платы уже материально невыгодно "отсиживаться" на работе и ждать окончания смены. Тем самым на практике может обеспечиваться органическое сочетание коллективного и личного интереса, интереса предприятия и каждого работника.
Конечно, при этом необходимо учитывать интенсивность труда, выполнение норм и установленных заданий, фактически отработанное время и другие условия, которые несложно предусмотреть. С учетом сказанного можно разработать сетку соотношений в оплате труда работников и использовать ее при организации заработной платы.
Разрыв между крайними соотношениями в оплате труда первой и последней из квалификационных групп работников должен быть достаточным для стимулирования труда различной сложности и в то же время не допускать необоснованно высокой дифференциации в оплате труда.
Реализация предложенной концепции организации оплаты труда может позволить значительно сократить масштаб и диапазон применения различного вида премий, доплат и надбавок или отказаться от них полностью. Это обусловлено тем, что показатели, которые стимулируются в настоящее время механизмом премий, доплат и надбавок, могут быть учтены в предложенном варианте организации заработной платы правильным применением "вилок" соотношений в оплате труда разного качества. Кроме того, в предложенной модели организации оплаты труда единый ФОТ распределяется между работниками практически без остатка, поэтому не будет постоянного источника для выплаты премий, доплат и надбавок.
Сокращение числа всевозможных премий, доплат и надбавок, полное исключение их из организации заработной платы значительно упростит механизм оплаты труда, сделает его более понятным и доступным для работников.
В виде исключения можно сохранить премирование за разработку, внедрение и освоение новой техники и технологий, а в качестве источника премирования следует создать специальный фонд, формируемый из средств, полученных от внедрения новшеств в производство.
Внедрять на предприятии бестарифный вариант оплаты труда целесообразно в четыре этапа.
Первый этап - издание приказа по предприятию о подготовке к переходу на новую модель оплаты труда, где излагаются основные причины необходимости преобразований в организации заработной платы. Суть и достоинства вновь избранной системы стимулирования, главные мероприятия, которые необходимо реализовать, с указанием сроков и ответственных за их выполнение, а также утверждение состава комиссии по проведению подготовительной работы и т.д.
Второй этап - разработка положения о бестарифной модели заработной платы на предприятии, сетки соотношении в оплате труда разного качества и других нормативных документов.
Особенно ответственная работа состоит в создании сетки соотношений в оплате труда разного качества как основы организации данной модели. От этого во многом будет зависеть эффективность внедряемой модели, восприимчивость ее к количеству, качеству и результатам труда работников, а значит, способность заинтересовывать их в том, чтобы высокопроизводительно трудиться, полностью реализовывать на своем рабочем месте интеллектуальный и физический потенциал. Совершенство и обоснованность сетки в значительной степени определит полноту реализации принципа социальной справедливости при распределении заработанных средств между работниками, надежность их социальной защищенности в условиях рыночной экономики.
При разработке сетки решаются следующие основные задачи:
а) выделение наиболее обобщающих и характерных для предприятия категорий работников (рабочие, служащие, специалисты, руководители производственных подразделений, служб и отделов, их заместители и т.д.);
б) определение числа квалификационных групп работников и размеров соответствующих им "вилок" соотношений в оплате труда разного качества;
в) обоснование критериев, требований, условий и т.п. для отнесения конкретных категорий работников к соответствующим квалификационным группам и размерам "вилок" соотношений в оплате труда разного качества (например, квалификационные требования, профессиональные знания, трудовые навыки, должностные обязанности и т.п.).
Решая эти задачи, следует, конечно, учитывать в первую очередь особенности и специфику предприятия. Можно использовать некоторые нормативные документы ныне действующей тарифной системы: тарифно-квалификационные справочники, тарифные сетки, схемы должностных окладов и др.
Весьма ответственное дело - выбор крайних соотношении сетки, чтобы определить разрыв между минимальной и максимальной оплатой труда на предприятии, а также диапазон "вилок", влияющий на меру дифференциации размеров заработной платы разных квалификационных групп работников. Это требует взвешенного подхода и научного обоснования, от которого будет зависеть не только действенность организации оплаты труда, но и состояние микроклимата в коллективе.
Следует отметить, что до сих пор нет достаточно обстоятельных научных, разработок и рекомендаций по установлению оптимальных соотношений в оплате труда работников различных категории и квалификационных групп. Подобные пропорции определяются, как правило, "на глазок", без глубоких обоснований предлагаемых решений. Хотя определенные наработки в этом плане имеются, и их целесообразно учитывать при выработке соотношений в оплате труда разного качества. В частности, по результатам исследований сделан вывод о том, что потенциал работников родственных категорий соотносится, как 1: