Анализ финансового состояния предприятия
Расчёт рейтинга предприятия заключается в следующем: составляется таблица показателей и формируется эталонное предприятие (таблица №6).
Таблица №6 - Показатели для расчёта рейтинга предприятия.
| Показатели | Предприятие/организация | Эталон |
| 1 группа |
| Робщ | 0,3 | 0,8 |
| Рчист. | 0,23 | 0,34 |
| Рсоб. кап. | 0,00006 | 0,3 |
| Робщ. ОПФ | 0,35 | 1,02 |
| 2 группа | ||
| Р прод.1 | 0,55 | 0,32 |
| Р прод.2 | 4,8 | 1,47 |
|
Р прод.3 а продЗ |
4,8 | 1,47 |
| Р прод.4 | 0,73 | 0,28 |
| 3 группа | ||
|
А отд. •'••ОТД. |
0,41 | 1,11 |
| Ф отд. | 0,47 | 1,11 |
| К обор. | 13,5 | 2,02 |
| К обор. зап. | 13,5 | 28,23 |
| К обор. ДЗ | 14,8 | 5,4 |
| К обор. банк. акт. | 14,8 | 3,26 |
| К обор. собкап. | 1,04 | 0,35 |
| 4 группа | ||
| К абс. лик. | 0,07 | 0,94 |
| К лик. | 0,1 | 1,62 |
| К тек. лик. | 0,17 | 2,1 |
| К авт. | 0,41 | 0,92 |
За тем все показатели таблицы стандартизируются по формуле:
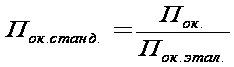
И составляется новая таблица показателей для расчёта рейтинга предприятия (таблица №7).
Таблица №7. Расчёт рейтинга предприятия.
| Показатели | Предприятие/организация |
| 1 группа | |
| Робщ | 0,375 |
| Рчист. | 0,676 |
| Рсоб. кап. | 0,0002 |
| Робщ. ОПФ | 0,343 |
| 2 группа | |
| Р прод.1 | 1,71 |
| Р прод.2 | 3,2 |
|
Р прод.3 а продЗ |
3,2 |
| Р прод.4 | 2,6 |
| 3 группа | |
|
А отд. •'••ОТД. |
0,36 |
| Ф отд. | 0,42 |
| К обор. | 6,68 |
| К обор. зап. | 0,47 |
| К обор. ДЗ | 2,74 |
| К обор. банк. акт. | 4,53 |
| К обор. собкап. | 2,97 |
| 4 группа | |
| К абс. лик. | 0,074 |
| К лик. | 0,061 |
| К тек. лик. | 0,08 |
| К авт. | 0,44 |
На основании стандартизированных показателей определяется рейтинг предприятия по формуле:
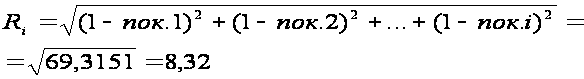
Раздел 3. Общий вывод по финансовому состоянию предприятия
Анализ платежеспособности показал, что ни один из показателей не соответствует нормативным значениям. Это говорит о том, что данное предприятие является не платежеспособным. Финансовое состояние организации не позволяет своевременно и полно оплачивать предстоящие платежи, выполнять свои финансовые обязательства.
Предприятие считается абсолютно ликвидным, если выполняется следующее неравенство: А1 ≥ П1, А2 ≥ П2, А3 ≥ П3, А4≤П4. В данном случае соблюдается только одно условие неравенства: А1 ≥ П1 - предприятие может отвечать по своим обязательствам в ближайшее время. Этому способствует наличие денежных средств и краткосрочные финансовые вложения и отсутствие кредиторской задолженности. Но этого не достаточно. Следовательно, предприятие считается не ликвидным. Таким образом, оно не может погасить свои платежные обязательства в будущем.
Состояние предприятия считается неустойчивым или кризисным, т.е. ЗЗ > СОС+КЗ. Таким образом, если собственные оборотные средства (СОС) <0, то у предприятия недостаток собственных оборотных средств, т.е. его постоянные пассивы недостаточны для финансирования постоянных активов.
Проведя анализ относительных показателей финансовой устойчивости, видно, что ни один из показателей не соответствует нормативным значениям. Коэффициент автономии показывает, что предприятие является не финансово устойчивым и зависит от внешних кредиторов. Низкое значение коэффициента маневренности собственного капитала означает, что большая часть собственного капитала вложена во внеоборотные активы и не может быть быстро преобразована в денежную наличность. Таким образом, относительные показатели показывают неустойчивое финансовое состояние предприятия.
Таблица сокращений:
ВА - внеоборотные активы
НМА - нематериальные активы
ОС - основные средства
НС - незавершенное строительство
ДФВ - долгосрочные финансовые вложения
ОА - оборотные активы
33 - запасы и затраты
НДСпр. ц. - налог на добавленную стоимость
ДЗв.12МЕс. - дебиторская задолженность (плат, через 12 мес)
ДЗ до 12 мес. ~ дебиторская задолженность (плат, до 12 мес)
КФВ - краткосрочные финансовые вложения
ДС - денежные средства
СИС - структура источников средств
УК, ДК, РК - Уставной капитал, Добавочный капитал, Резервный капитал
ФСС - фонды социальной сферы
ЦФ - целевое финансирование
НПпр. л. - нераспределенная прибыль прошлого периода
НУр. л. - нераспределенный убыток прошлого периода
НПотч. г. ~ нераспределенная прибыль отч. года
НУотч. г. ~ нераспределенный убыток отч. года
ЗИС - заемные источники средств
ДКЗ - долгосрочная кредиторская задолженность
ККЗ - краткосрочная кредиторская задолженность
КЗ - кредит, займы, ссуды
ДБП - доходы будущих периодов
Приложение 1 - Бухгалтерский баланс предприятия
|
Источники имущества предприятия |
На начало периода | На конец периода |
|
Сумма (т. р) |
Сумма (т. р) |
|
| 1 | 2 | 3 |
| I. ВА | ||
| -НМА | 1040 | 996,45 |
| -ОС | 15210 | 15453,75 |
| -НС | 243,75 | 200,85 |
| -ДФВ | 191,1 | 179,4 |
| II. ОА | ||
|
-33 |
592,8 | 555,75 |
| -НДС пр. ц. | 24,96 | 27,88 |
| -ДЗв.12МЕС. | 399,75 | 345,15 |
| -ДЗ до 12 МЕС. | 107,25 | 171,6 |
| -КФВ | 288,6 | 321,75 |
| -ДС | 48,75 | 48,75 |
| Итого: | 18120,96 | 18301,33 |
| На начало периода | На конец периода | |
| Источники имущества предприятия |
Сумма (т. р) |
Сумма (т. р) |
| 1 | 2 | 3 |
| I. СИС | ||
| -УК, ДК,РК | 6825 | 6903 |
| -ФСС | 284,7 | 284,7 |
| -ЦФ | 134,55 | 134,55 |
| -НПпр. л. | 218,01 | 152,29 |
| -НУпр. л. | ||
| - НПотч. г. | 123,82 | 81,31 |
| -НУотч. г. | (42,9) | 28,47 |
| 11. ЗИС | ||
| -ДКЗ | 3379,35 | 3394,95 |
| -ККЗ | 5317,26 | 5323,11 |
| -КЗ | ||
| -ДБП | 1882,33 | 2055,88 |
| Итого: | 18207,93 | 18358,27 |
Использованная литература:
Балабанов И.Т. Финансовый менеджмент. М.: Финансы и статистика, 1994.
Баканов М.И., Шеремет А.Д. Теория экономического анализа, -
М.: Финансы и статистика, 1994.
Савицкая Г.В. Анализ хозяйственной деятельности предприятия.
Мн.: ООО "Новое знание", 2007.
Шеремет А.Д., Сайфулин Р.С. Финансы предприятий. М.: ИНФРА-М, 1999.