Анализ хозяйственной деятельности ОАО "Удмуртский хладокомбинат"
где Эг - годовая экономия затрат на производство, тыс. руб.;
С1, С2 - себестоимость единицы продукции соответственно выработанной на существующем и проектируемом оборудовании, руб.;
Пг (2) - годовой объем производства продукции на новом оборудовании, т;
Эе - экономия себестоимости единицы продукции, руб.
Из расчетов следует, что при внедрении нового сепаратора-сливкоотделителя Ж5-ОС2Т-3 полная себестоимость снижается на 20,80 руб. за счет уменьшения расходов на топливо и энергию на технологические нужды, на оплату труда производственных рабочих, на подготовку и освоение производства, эксплуатацию и содержание оборудования, на организацию и управление производством.
2.2.3 Расчет срока окупаемости капитальных затрат
Срок окупаемости капитальных затрат определяют отношением капитальных затрат к чистой прибыли за год:
То =
 ,
(26)
где Чпр - чистая прибыль, руб.
Для расчета чистой прибыли в начале определяют оптово-отпускную цену единицы продукции:
Цо = С2 Ч
(1 +
 )
=146262,52 Ч
(1 +
 )
= 160888,77 руб., (27)
где Цо - оптово-отпускная иена единицы продукции, руб.; С2 - себестоимость единицы продукции, руб.; R - рентабельность продукции, %.
Прибыль от реализации продукции (валовая) определяется по формуле:
Пр= (Цо - С2) ЧПг (2) = (160888,77 - 146262,52) Ч2500 = 36565625 руб. = 36,57 млн. руб. (28)
Чистую прибыль можно определить как разницу между прибылью от реализации продукции и суммой налогов на прибыль и различных выплат за счет прибыли (в соответствии с действующим законодательством):
Чпр = Пр - Н = 0,78 Пр = 0,78 Ч 36,57 = 28524600 руб. = 28,52 млн. руб., (29)
где Н - сумма налогов на прибыль и различных выплат за счет прибыли (22%), руб.
Тогда срок окупаемости капитальных затрат равен:
То =
 =
0,0080 года = 2 дня.
Таблица 17. Технико-экономические показатели проекта
| № п/п | Показатель | Единица измерения | Оборудование | |
| Ж5-ОС2-НС | Ж5-ОС2Т-3 | |||
|
1 2 3 4 5 6 7 |
Производительность Капитальные затраты Себестоимость единицы продукции Годовая экономия себестоимости Годовая валовая прибыль Чистая прибыль в год Срок окупаемости капитальных затрат |
тыс. л. руб. руб. /т руб. млн. руб. млн. руб. лет |
1,5 70000 146283,32- |
2 90000 146262,52 52000 36,57 28,52 0,008 |
Из таблицы следует, что при внедрении в производство нового сепаратора-сливкоотделителя Ж5-ОС2Т-3 себестоимость единицы продукции снизилась на 20,80 руб. /т. Годовая экономия себестоимости составляет 52000 руб. /год. Годовая валовая прибыль - 36,57 млн. руб., чистая прибыль - 28,52 млн. руб. Капитальные затраты на внедрение нового оборудования окупаются через 2 дня.
2.2.4 Планирование объема продаж и построение графика безубыточности
Каждое предприятие, начиная процесс производства или принимая решение о его расширении, должно быть уверено, что его затраты обязательно окупятся и принесут прибыль. Важным управленческим решением является правильное обоснование производственной мощности предприятия и установление, при каких объемах выпуска производство будет рентабельным, а при каких не будет давать прибыли.
С этой целью рассчитывают:
1) безубыточный объем продаж, при котором обеспечивается полное возмещение постоянных издержек производства;
2) объем продаж, который гарантирует предприятию необходимую сумму прибыли.
Построим график безубыточности (приложение 1).
По графику можно установить, при каком объеме реализации продукции предприятие получит прибыль, а при каком ее не будет. С его помощью можно определить точку, в которой затраты будут равны выручке от реализации продукции. Она получила название точки безубыточности (точка нулевого дохода), ниже которой производство будет убыточным.
В = Цо Ч Пг (2) = 160888,77 Ч 2500 = 402,22 млн. руб.;
FC = 13,17 Ч Пг (2) = 13,17 Ч 2500 = 0,033 млн. руб.;
С = С2 Ч Пг (2) = 146262,52 Ч 2500 = 365,66 млн. руб.
Кт =
 ,
(30)
где Кт - точка нулевого дохода;
Цо - цена реализации 1т., тыс. руб.;
Суд - удельные переменные затраты, руб. /т.
Суд = С2 - 3,17 = 146262,52 - 3,17 = 146259,35 руб. /тыс. л. (31)
Кт =
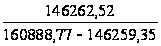 = 10,00 тыс. л.;
Пр = В - С = 402,22 - 365,66 = 36,57 млн. руб. (32)
Точка безубыточного объема реализации продукции равна 10,00 тонн сливочного мороженого с джемом в год. Это означает, что при производстве 10,00 тонн мороженого в год, затраты ОАО "Удмуртский хладокомбинат" будут равны выручке от реализации продукции. Если же производить меньшее количество мороженого, то предприятие будет нести убытки. Следовательно, это нерентабельно.
Заключение
В нашей стране мороженое производится во многих регионах в достаточно большом количестве Однако перспективы переработки мороженого могут быть еще более широкими. Учитывая его полезные свойства, а также большой спрос на мороженое, необходимо отметить актуальность разработки и освоения технологий производства этого вида продукта.
В данной курсовой работе было рассмотрено производство сливочного мороженого с джемом.
Для увеличения производительности было предложено внедрение нового сепаратора-сливкоотделителя Ж5-ОС2Т-3. Затраты на внедрение этого оборудования окупаются через 5 дней. Кроме того, он обеспечивает годовую экономию себестоимости 52000 руб. /год., годовая валовая прибыль составляет 5,9 млн. руб., чистая прибыль - 4,6 млн. руб.
Список используемых источников
1. Данные анализа хозяйственной деятельности ОАО "Удмуртский хладокомбинат" за 2004 - 2006 г. г.
2. Коротнев В.Д., Винничек Г.Н., Кочетова и др. Организация и управление производством. - М.: КолосС, 2005 - 464 с.
3. Ксамитова А.М., Захарова В.В. Организация производства перерабатывающих предприятий АПК: мет. пособие. - Ижевск: ИжГСХА, 2005 - 44 с.
4. О составе затрат и единых нормативах амортизационных отчислений. - М.: Финансы и статистика, 1993. - 224 с.
5. Шамин А.Е. Экономика и организация переработки сельскохозяйственной продукции: уч. пособие. - Н. Новгород: Издательство Нижегородского госуниверситета, 2002. - 165 с.
6. Экономика сельского хозяйства и перерабатывающих предприятий. - 2007. - №2, №3.