Аналіз трудових ресурсів
Розрахунок абсолютного і відносного залишку (нестачі) працюючих дозволяє зіставити темп зростання чисельності персоналу з темпом росту обсягу товарної продукції як в порівнянні з плановими показниками, так і з відповідними звітними періодами.
Проведемо розрахунки за даними табл. 2.3.за період 2007 – 2008 рр. Фактично надлишок працюючих складає:
ΔКРабс. = КР2008 - КР2007 = 328– 314 = 14 чол.
Тобто чисельність у 2008 р. проти 2007 р. збільшилась на 14 чол. При розрахунку абсолютного надлишку (нестачі) чисельності не враховується рівень змін обсягів товарної продукції. Перерахуємо чисельність на новий обсяг виробництва :
КР
скориг. = КР2008
 =.КР 2006
Ч Кперер =328Ч
 =362Ч 1,39= 456
(чол.)
КРскориг – чисельність попереднього (планового) періоду, скоригована на фактичний обсяг продукції:
Кперер
=
-
коефіцієнт,
який показує
зміну темпів
росту (планових
чи до попереднього
періоду).
Визначимо відносну нестачу або надлишок чисельності у 2008 р. проти 2007 р.:
ΔКРвідн = КР2008 - КР скориг = 328 – 456 = - 128 чол.
Тобто має місце нестача чисельності, або при зростанні обсягів в 1,39 раза у 2008 р., на їх виконання потрібно було б 456 чол., а фактично утримувалось 328 чол. Ці обставини можуть бути зумовлені як екстенсивними факторами (наприклад, понадурочні години) так і інтенсивними факторами (продуктивність праці, впровадження інновацій)
2.3 Аналіз використання робочого часу
Подальшим кроком в аналізі використання персоналу є аналіз використання робочого часу.
Використання робочого часу звичайно аналізують за допомогою таких показників, як середня кількість днів, відпрацьованих робітниками за звітний період (місяць, квартал, рік), і середня тривалість робочого дня (зміни). Ці показники можна обчислити на підставі даних звіту підприємства з праці.
Перший показник, який характеризує тривалість робочого періоду в днях (явочні дні), залежить від таких факторів:
кількість вихідних і святкових днів;
кількість днів чергової відпустки;
інші види відпусток, передбачених законодавством;
кількість днів непрацездатності;
неявка на роботу з дозволу адміністрації;
прогули;
інші.
Тривалість робочого дня (зміни) робітника визначають такі чинники: величина нормативного робочого тижня; час простою упродовж дня, зафіксований в обліку; час понадурочної роботи (збільшує величину показника); час інших скорочень робочого дня, передбачених законодавством (для підлітків, матерів-годувальниць тощо).[18, 147]
Під час аналізу знаходять відхилення цих показників від плану, порівнюють їх з аналогічними показниками за минулі періоди, встановлюють конкретні причини можливих відхилень. Особливу увагу при цьому необхідно звертати на величину зафіксованих в обліку непродуктивних втрат робочого часу через такі обставини: неявку на роботу з дозволу адміністрації; прогули й цілодобові простої; внутрішньозмінні простої, зафіксовані в обліку; облікований брак продукції.
Слід враховувати і те, що не обліковані втрати робочого часу можуть бути значно більшими, ніж показано у звітності. Вони спричинюються недоліками в організації виробництва й управління, простоями устаткування через його несправність, відсутністю на робочому місці сировини, матеріалів, інструменту та інших ресурсів, низькою трудовою дисципліною, непродуктивною роботою та ін. Внаслідок неврахованих простоїв і втрат завищується фактично відпрацьований час, адже наведені у звітності показники часу роботи визначаються як різниця між загальною кількістю явочних днів або годин і врахованими простоями. Приховані від обліку внутрішньозмінні перерви та простої робітників можна знайти за допомогою додаткових розрахунків або вибіркових спостережень і опитувань робітників.
За результатами аналізу треба розробити заходи щодо скорочення втрат робочого часу і пов'язаних з ним непродуктивних виплат заробітної плати, особливу увагу приділивши питанням поліпшення обліку внутрішньозмінних втрат робочого часу.
Таблиця 2.5.
Вихідні дані для аналізу впливу факторів на формування фонду робочого часу.
| № п/п | Показники | 2007 р. | 2008 р. | Абсолютні відхилення: 2008 р. від 2007 р. |
Темпи зростання, 2008 р./ 2007 р., % |
| 1 | Середньооблікова кількість працівників, чол. (КР) | 314 | 328 | 14 | 104,5 |
| 2 | Кількість відпрацьованих днів, всього, дн. | 68053 | 72159 | 4106 | 106,03 |
| 3 | Середня кількість днів, відпрацьованих одним працівником, дн. (Д= р.2/р.1) | 217 | 220 | 3 | 101,4 |
| 4 | Фактичний фонд робочого часу, люд.год. | 631253 | 666369 | 35116 | 105,6 |
| 5 | Тривалість фактично відпрацьованого робочого дня (Т), год. | 9,2 | 9,3 | 0,1 | 101,1 |
трудова діяльність ресурси
Для аналізу використання фонду робочого часу (ФРЧ) застосовують трифакторну мультиплікативну модель:
ФРЧ = КР Ч Д Ч Т , (2.1)
де КР - чисельність робітників; Д - кількість робочих днів, відпрацьованих 1 робітником в середньому за рік; Т - тривалість робочого дня.
Методика розрахунку впливу складових факторів на фонд робочого часу показана із застосовуванням факторного аналізу на прикладі даних підприємства (табл. 2.5).
Для аналізу використано спосіб абсолютних різниць.
Дані 2008 р. позначимо індексом „1”, а 2007 р. – „0”:
ФРЧ1 = КР1Ч Д1 Ч Т1 ; (2.2)
ФРЧ0 = КР0Ч Д0 Ч Т0 . (2.3)
ФРЧ1
=314 217
 9,2
= 633683,4
ФРЧ0
=328220
9,3
= 671088
Таблиця 2.6.
Розрахунок впливу факторів на формування фонду робочого часу
| Показники впливу на формування фонду робочого часу | Розрахунок | Результат, тис.грн. |
|
За рахунок змін чисельності: ΔФРЧкр = ΔКРЧ Д0 Ч Т0; ΔКР = КР1 – КР0 |
(328-314)Ч217Ч9,3= | 28253,4 |
|
За рахунок змін числа днів, відпрацьованих одним працівником; ΔФРЧ д= КР1 Ч Δ Д Ч Т0; ΔД = Д1 – Д0 |
328Ч (220-217) Ч9,3= | 9151,2 |
|
За рахунок змін середньої тривалості робочого дня ΔФРЧт = КР1 Ч Д1 Ч Δ Т; ΔТ = Т1 – Т0 |
328Ч220Ч (9,3 – 9,2)= | 7216 |
|
Разом: ΔФРЧ = ФРЧ1 – ФРЧ0 = |
671088 – 633683,4= | 37404,6 |
Таким чином, величина загального бюджету часу зросла на 37404,6 людино-годин. Це зумовлено зростанням фактичної кількості відпрацьованих одним робітником днів - 9151,2 год. і ростом тривалості робочого часу за рахунок понадурочного часу – на 7216 год.
Скорочення чисельності персоналу за період мало негативний вплив на формування фонду робочого часу. Як висновок з розрахунків випливає, що підприємству слід більш детально працювати з персоналом, враховуючи фактори мотивації до праці.
2.4 Аналіз продуктивності праці персоналу
Показники продуктивності праці найбільш значущі при аналізі трудових ресурсів, характеризують якісний бік використання робочої сили на підприємстві. Це одні з найважливіших узагальнюючих показників діяльності кожного підприємства, що потребує їх ретельного аналітичного дослідження.
Продуктивність праці вимірюють двома способами: кількістю продукції, випущеної за одиницю робочого часу, або кількістю часу, затраченого на виготовлення одного виробу. Останній показник називають трудомісткістю продукції.
Продуктивність праці визначають як у натуральному, так і в грошовому вимірах. Натуральні вимірники в основному використовують там, де виробляють один вид продукції або декілька схожих виробів. Грошовий вимірник має більш універсальний характер і може бути використаний будь-яким суб’єктом господарювання.
Аналіз починають з оцінки виконання плану виробітку продукції (робіт, послуг, товарів) одним працівником у грошовому вимірі. Потім порівнюють показник звітного періоду (рік, квартал, місяць) з показниками минулих періодів, з показниками споріднених (галузевих) підприємств.
Від цього загального показника продуктивності праці слід перейти до більш деталізованих показників, таких як виробіток одного робітника, виробіток одного основного робітника і т.д.
Наступний етап аналізу - оцінка основних факторів, що впливали на загальний показник продуктивності праці, залежить від факторів використання робочого часу і середньогодинного виробітку одного робітника. Останній показник формують насамперед фактори технічної озброєності праці, технології, кваліфікації робітників, інтенсивності праці та ін. Аналітична робота завершується підрахунком резервів можливого зростання продуктивності праці й розробкою заходів з їх реалізації.
Вихідна модель для розрахунків - продуктивність праці річна (ПТ). Деталізуючи її, одержуємо середньоденний (СД) і середньогодинний (СВ) виробіток одного працюючого:
ПТ=
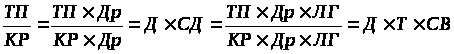 , (2.4)
де Др. – відпрацьовані людино-дні, всього за рік, ЛГ – всього відпрацьовано людино-годин за рік.
Використання в моделі показників відпрацьованих людино-днів і людино-годин дозволяє відслідковувати резерви використання робочого часу як в денному розрізі (кількість днів, наявність цілоденних простоїв, тощо), так і погодинному(внутрішньозмінні простої, скорочений робочий час тощо).
Використовуючи вихідні дані табл. 2.5, проведемо аналітичні розрахунки (табл. 2.6) динаміки показників (абсолютні відхилення та темпи росту) та виконаємо факторний аналіз впливу факторів на середньорічну продуктивність праці одного робітника за трифакторною мультиплікативною моделлю, одержаною внаслідок деталізації моделі (формула (2.4)):
ПТ
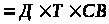 .
(2.5)
Розрахунок впливу факторів виконаємо використовуючи спосіб скорочених ланцюгових підстановок (абсолютних різниць), а результати розрахунків наведемо в табл. 2.7.
Таблиця 8.6.
Дані для проведення факторного аналізу продуктивності праці
| Показники | 2005 р. | 2006 р. | Абсолютні відхилення 2006 р. від 2005 р. | Темпи зростання, 2006 р./ 2005 р., % |
|
|
|
|
|
|
| Випуск продукції, тис.грн.(ТП) | 49935,2 | 69408 | ||
| Середньооблікова кількість працівників, чол. | 314 | 328 | ||
| Середня кількість днів, відпрацьованих одним працівником, дн. | 217 | 220 | ||
| Тривалість робочого дня, год | 9,2 | 9,3 | ||
| Середньорічна продуктивність праці, тис.грн.(р.1/р.2) | 159,03 | 211,61 | 52,58 | 133,1 |
| Середньоденна продуктивність праці, тис.грн.(р.1/р.2 р.3) | 0,73 | 0,96 | 0,23 | 131,5 |
| Середньогодинна продуктивність праці, тис.грн.(р.1/р.2р.3р.4) | 0,08 | 0,11 | 0,03 | 137,5 |
Таблиця 8.7.
Аналіз впливу факторів на продуктивність праці
| Фактори, формула | Розрахунок | Результат, тис.грн. |
|
Вплив відпрацьованих днів: Δ ПТд. = Δ ДЧТ0ЧСВ0 |
(220 -217)*9,2*0,08= | 0,1399238 |
|
Вплив відпрацьованих годин Δ ПТт = Δ Т Ч Д 1ЧСВ0 |
220*(9,3-9,2)*0,08= | 3,5421809 |
|
Вплив середньогодинного виробітку: ΔПТсв = Δ СВ ЧТ1 Ч Д 1 |
220*9,3*(0,11-0,08)= | 2,4513148 |
|
Балансова перевірка: ΔПТ = Δ ПТд + Δ ПТт +Δ ПТсв |
6,1334195 |
Таким чином всі складові фактори протягом року мали позитивний вплив на зростання продуктивності праці.
2.5 Аналіз фонду заробітної плати
Загальний аналіз фонду заробітної плати передбачає оцінку виконання плану, динаміки, розрахунок економії чи перевитрат основного і додаткового фонду заробітної плати в цілому по суб’єкту господарювання і категоріях працюючих.
Загальний заробіток персоналу можна розглядати як суму виплат основної і додаткової заробітної плати, премії, винагороди, заохочувальні й компенсаційні виплати.
Таким чином, розмір середньої заробітної плати робітника безпосередньо залежить від використання ним робочого часу, досягнутого рівня продуктивності праці і виробітку. Рівень оплати праці (грошова оплата одного дня) залежить також від загальних результатів господарської діяльності : чим вища продуктивність праці, тим вищий рівень оплати праці робітників. У свою чергу, підвищення матеріальної заінтересованості працюючих сприяє зростанню трудової активності, кращому використанню робочого часу, зміцненню трудової дисципліни і підвищенню продуктивності праці.
Фонд оплати праці – основний економічний показник з оплати праці, що широко використовується у господарській практиці, статистичній звітності, аналізі. Він включає в себе основну і додаткову заробітну плату персоналу підприємства, інші заохочувальні та компенсаційні виплати (крім тих, які у законодавчо встановленому порядку до фонду оплати праці не входять, наприклад допомога з тимчасової непрацездатності, вихідна допомога та деякі інші).
Фактори, що впливають на зміну фонду оплати праці, можна диференціювати наступним чином (табл. 2.8)
Таблиця 2.8.
Фактори, що впливають на зміну фонду заробітної плати
| Група факторів | Відхилення | Складові відхилень |
| Перша | Відхилення фонду заробітної плати, що не залежать від обсягів реалізації і форм оплати праці | Відхилення в оплаті за тарифними ставкам, доплати за надурочні, оплата цілоденних та внутрішньозмінних простоїв, відхилення в оплаті відпусток |
| Друга | Відхилення, що залежать від обсягів реалізації і форм оплати праці працівників | Відхилення від прогнозованих сум премій, зміни середньогодинної заробітної плати працівників. |
| Третя | Відхилення по фонду заробітної плати решти категорій працівників | Відхилення ставок чи окладів, відхилення показників у відпрацьованому часі |
| Четверта | Невідповідність установленого нормативу плановому фонду і питомій вазі залежних від обсягу реалізації форм оплати праці | Зміна темпів зростання продуктивності праці, зміна суми додатково виділеного фонду оплати |
Серед показників, за допомогою яких визначають ефективність використання коштів на оплату праці, можна виділити наступні:
зміни темпу росту продуктивності праці на кожний відсоток зміни середньої заробітної плати;
випуск продукції в розрахунку на 1 грн. коштів, витрачених на оплату праці;
прибуток у розрахунку на 1 грн. витрачених коштів.
Далі потрібно проаналізувати склад і структуру фонду оплати праці вього персоналу підприємства (табл. 2.9). Цей аналіз полягає у визначенні питомої ваги кожного виду доплат у загальному фонді оплати праці. При цьому були використані : «Звіт з праці за 2007, 2008 рік» (Додаток 1).
Таблиця 2.9
Аналіз складу і структури фонду оплати праці робітників
ВАТ “Каланчацький КХП”
| Показники | 2007 рік | 2008 рік | Відхилення, тис. грн. | ||
| Сума, тис.грн | Питома вага, % | Сума, тис.грн | Питома вага, % | ||
| 1.Фонд основної заробітної плати, всього | 2273,8 | 86,87 | 2969,2 | 72 | 695,4 |
| 2.Фонд додаткової заробітної плати, всього | 289,6 | 11,06 | 998,4 | 24,21 | 708,8 |
| - премії та винагороди, що носять систематичний характер | 54,1 | - | 157,1 | - | 103 |
| 3.Заохочувальні та компенсаційні виплати, всього | - | - | 0,7 | 0,02 | - |
| —соціальні пільги, що носять індивідуальний характер | - | - | - | - | - |
|
Фонд оплати праці |
2617,5 |
100 |
4124,7 |
100 |
1507,2 |
|
(ряд.1 + ряд.2 + ряд.3) |
|||||
Таким чином, був проведений аналіз складу і структури фонду оплати праці робітників підприємства. При цьому було встановлено, що фонд основної заробітної плати в 2008 році, порівнюючи з 2007 роком, збільшився з 2617,5 тис. грн. до 4124,7 тис. грн., тобто на 1507,2 тис. грн. Збільшився і фонд додаткової заробітної плати на 708,8 тис. грн., а премії і винагороди збільшились на 1003 тис. грн.
3. ШЛЯХИ ПІДВИЩЕННЯ ЕФЕКТИВНОСТІ ВИКОРИСТАННЯ ТРУДОВИХ РЕСУРСІВ ВАТ “КАЛАНЧАЦЬКИЙ КОМБІНАТ ХЛІБОПРОДУКТІВ”
3.1. Напрямки підвищення ефективності використання трудових ресурсів
Ефективне використання трудового потенціалу забезпечує відповідне зростання продуктивності праці, що дає можливість порівняти її рівень на різних підприємствах однієї галузі. Обґрунтування зростання продуктивності праці на багатьох діючих підприємствах здійснюється за факторами, які визначають рівень технологізації, механізації і організації виробництва. Заходи з їх втілення в виробництво направлені на зменшення чисельності працівників і зростання продуктивності праці.
Створення нормальних умов праці має винятково важливе значення. Досвід показує, що запрошенні і зайняті на виробництві кадри часто покидають роботу через несприятливі умови праці, що негативно впливає на стан виробництва його техніко-економічні показники і ритмічність роботи.
Запропонуємо деякі шляхи підвищення ефективного використання персоналу даного підприємства:
організувати всім працівникам без винятку атестацію на відповідальність теоретичних і практичних знань своїй посаді чи робочому місці;
позбавитися некваліфікованих і малокваліфікованих працівників на їхні місця прийняти кваліфікованих і висококваліфікованих на конкурсній основі з числа своїх працівників із тих що приймаються на дане підприємство;
запровадити конкурсно-контрактну систему прийому всіх працівників дотримуватися умов контракту;
відстоювати можливості вчасно проводити службову ротацію кадрів;
організувати перепідготовку і підвищення кваліфікації працівників на підприємстві з метою освоєння кожним працівником суміжної професії;
розширювати зони обслуговування працівниками: оператори машин і механізмів одночасно є їх наладчиками; елеваторники, бульдозеристи одночасно є водіями вантажних транспортних засобів, об’єднати професії електриків, механіків і інших споріднених професій і спеціальностей;
вивільнені місця працівників, що звільняються з виходом на пенсію замовити працівниками свого підприємства;
зацікавити і створити умови для здобуття вищої і середньої спеціальної освіти серед широкого кола робітників без відриву від виробництва;
регулярно інформувати колектив про вакансії і про перспективу підприємства, звертатися до працівників щоб вони рекомендували на вакантні місця своїх знайомих і друзів;
створити систему матеріального заохочення всіх працівників, кожна добра ініціатива, новація, що ведуть до росту продуктивності праці, має бути врахована, оцінена та відповідно оплачена;
періодично доводити до відома всіх працюючих про основні економічні показники, результати спільної праці, постійно переконувати колектив у тому, що основою зростання заробітної плати є зростання продуктивності праці;
вчасно вирішувати соціальні питання ,створити належні умови праці і відпочинку;
створити у колективі позитивний психологічний клімат, проводити заходи ,що зміцнюють колектив;
керівнику підприємства постійно підвищувати свій авторитет, завоювати у колективі до себе довіру та повагу.
Успіх виробничої діяльності підприємства великою мірою залежить від кадрової політики на підприємстві. Її головне завдання забезпечити кожне робоче місце, кожну посаду персоналом відповідної кваліфікації. Реалізація цієї кінцевої мети передбачає виконання багатьох функцій, які становлять систему основних елементів управління персоналом підприємств.[20, с. 45]
До цієї системи основних елементів управління персоналом входять:
1) забезпечення підприємства кадрами;
2) забезпечення раціональної розстановки кадрів, їх професійно-кваліфікаційне зростання і можливі посадові підвищення, заміни тощо;
3) ефективне використання трудового потенціалу підприємств;
4) навчання, підготовка і перепідготовка працівників, просування їх по службі;
5) умови наймання на роботу, праця і система оплати праці;
6) створення нормальних умов праці і відповідного психологічного клімату
7) мотивація додержання встановленого на підприємстві порядку і дисципліни;
8) забезпечення безпечних умов праці на підприємстві;
9) організація відповідних зв'язків між представниками трудових колективів профспілками і керівництвом підприємства;
10) реалізація соціальних функцій, пов'язаних з виробничою діяльністю підприємства.
Забезпечення підприємств кадрами
Забезпечення підприємства кадрами пов'язане як з внутрішніми, так і зовнішніми джерелами набору і прийому робітників.
До внутрішніх джерел забезпечення кваліфікованими кадрами слід віднести:
- підготовку працівників шляхом навчання на підприємстві;
- перепідготовку працівників і просування їх по службі, що сприяє кращому моральному клімату на підприємстві;
- пряме звертання до працівників щодо рекомендації для прийому на роботу їхніх друзів та знайомих;
- регулярне інформування колективу підприємства про вакансії, що виникають і перспективу розвитку виробництва;
- тестування, за результатами якого на конкурсній основі зараховують на посаду.
До зовнішніх належать джерела, які забезпечують поповнення персоналу:
- державні структури з працевлаштування, регіональні біржі праці;
- комерційні, у тому числі міжнародні організації з працевлаштування
- укладення контрактів підприємств з вищими, середніми спеціальними та професійно-технічними навчальними закладами;
- оголошення про вакансії у пресі, на радіо, телебаченні, розклеювання афіш тощо.
Сьогодні дуже важливо терміново розробити глобальну програму працевлаштування висококваліфікованих спеціалістів усіх рангів у всіх галузях народного господарства. Залучення наявних спеціалістів до суспільно корисної праці вирішить кілька проблем. По перше, збережуться висококваліфіковані кадри, які швидко можуть відродити економіку України і підняти її на відповідний рівень. По-друге, не потрібно буде витрачати великі кошти на їх підготовку, що в свою чергу дасть можливість направляти ці кошти на розвиток виробництва і прискорити його економічний розвиток. По-третє, таке ефективне використання наявних професійних кадрів дасть змогу розширити розвиток галузей виробництва, створити додаткові робочі місця, різко зменшити безробіття, реалізувати положення Конституції України про те, що кожна працездатна людина має право на працю.
Нині першочерговим є завдання максимально залучити вільні трудові ресурси у виробничу сферу, створивши для цього відповідні умови і закріпивши їх відповідними державними законодавчими актами.
Всі галузі народного господарства в державі мають розвиватися пропорційно і гармонійно, а цю проблему можуть вирішити тільки ті кадри, які мають відповідні знання, практичний досвід і можуть повести за собою інших людей, які їм довіряють. Майбутній розвиток економіки значною мірою залежить від виробничого персоналу, який володіє діловими якостями і є високим професіоналізмом.
3.2. Обґрунтування пропозицій щодо покращення ефективності використання трудових ресурсів
Основні фактрои, що впливають на діяльність підприємства, зокрема аналізованого:
1) політичні – нестабільність законодавчої бази;
2) фінансово-економічні – низький економічний рівень споживачів та постачальників;
3) виробничо-технологічні – застаріле обладнання;
4) соціальні – низька платоспроможність.
Узагалі проблема визначення ефективності підприємства та пошуку шляхів її підвищення є складною і такою, що важко формалізується. Адже будь-яке підприємство - це складна система, яку важко спростити, не втративши при цьому її суттєвих характеристик.
Що стосується аналізу ефективності використання трудового потенціалу підприємства, то тут слід зосередити увагу на таких аспектах:
- внутрішньозмінні втрати робочого часу;
- втрати робочого часу внаслідок плинності кадрів;
- рівень використання засобів механізації, автоматизації праці та комп'ютерної техніки;
- аналіз системи стимулювання працюючих;
визначення професійно-кваліфікаційної структури працюючих.
На досліджуваному підприємстві ВАТ “Каланчацький комбінат хлібопродуктів” можна знайти резерви зниження чисельності працюючих. Заповнити цей умовний надлишок може заміна ручної праці процесом механізаціії виробництва продукції.
Під процесом механізації слід розуміти впровадження автоматичного обладнання. Для аналізованого підприємства це може бути відеоспостереження на пекарні. Купити можна чотири відеокамери. Обладнання високого ступеню надійності.
Підвищення продуктивності праці, зниження собівартості продукції та забезпечення на цій основі високої конкурентоспроможності підприємства, його прибутковості безпосередньо пов’язані з пошуком і використанням внутрішніх резервів, зокрема зі зниженням трудомісткості продукції (робіт).
Застосування відеоспостереження на підприємстві дає змогу відмовитись від праці двох робочих, тим самим скоротити штат. Це дасть змогу зменшити фонд номінальної заробітної плати. А також за умови встановлення більш модернізованого обладнання покращити умови праці для інших робочих.
Так як середня заробітна плата одного охоронця на пекарні за місяць становить 800 грн, а за рік :
800 * 12=9600 грн
А робочих у нас три, тоді економія грошей за рік на виплату зарплати становить:
3 * 9600 =28800 грн
Нова установка на ринку обладнання коштує 20000 грн. Для реалізації цього проекту використовуємо власні кошти.
Як бачимо, наведений варіант інвестицій є доцільним для підприємства і може бути прийнятним для практичного впровадження. Водночас, крім фінансового виграшу, підприємство скоротить затрати живої праці, отже, підвищить її продуктивність.
Таким чином, удосконалюючи процеси виробництва, господарство може досягти суттєвої економії коштів і затрат часу шляхом вивільнення трудових ресурсів, які можна в майбутньому використати на більш трудомістких виробництвах.
3.3. Ефективність впровадження проекту
Питання економічної ефективності при плануванні проектів розглядаються в різних масштабах та на різних стадіях планування. Відповідно розрізняють і методи, що застосовуються на окремих етапах планування та оцінки:
- на етапі проведення технічного аналізу та при плануванні фінансування проекту, коли відомі не всі умови підприємницької діяльності, вибір здійснюється на практиці за допомогою спрощеного часткового аналізу;
- на вирішальній стадії оцінки необхідно розглянути проект в цілому, приймаючи до уваги результати часткового аналізу, а потім прийняти позитивне або відхиляюче проект рішення. Це здійснюється за допомогою глобальних моделей. Глобальними вони називаються тому, що дозволяють враховувати всі умови фінансової сфери.
Завдання визначення ефективності виникає в різних ситуаціях, і його раціональне вирішення в конкретних умовах передбачає застосування тих або інших підходів чи методик. Можна виділити такі загальні напрямки, за якими визначається ефективність.
1. Оцінювання ефективності виробництва з метою забезпечення оптимальної стратегії управління ним. У межах цього напрямку досліджується насамперед ефективність використання ресурсів підприємства.
2. Оцінювання ефективності підприємства з метою визначення його привабливості як потенційного об'єкта інвестування. Таке оцінювання може здійснюватися самим підприємством, потенційним інвестором або ж для забезпечення об'єктивності - незаінтересованою організацією. При цьому портфельні інвестори, як правило, задовольняються фінансовими показниками ефективності, а стратегічних здебільшого цікавить комплексна її оцінка.
3. Оцінювання ефективності підприємства на макрорівні з боку держави. Не слід вважати, що цей напрямок стосується виключно радянських часів, хоча об'єктивно в ті часи спостерігався розквіт діяльності в цьому напрямку. Але і в умовах ринку завдання такого плану вирішуються, хоча, звичайно, в інших масштабах.[24, с. 150]
На аналізованому підприємстві для ефективності використання трудових ресурсів було запроваджено інвестиційний проект. Сума інвестиційного роекту складає 20000 грн. Реалізація цього проекту передбачає одержання за рік таких сум прибутку: за перший рік – 15000 грн, за другий рік – 10000 грн, за третій – 10000 грн.
Середня відсоткова ставка 30 %.
Далі потрібно вияснити чи варто вкладати кошти в цей проект.
Чиста поточна вартість проекту (NPV) визначається за формулою:
NPV = ∑Дт-І, (3.1)
де ∑Дт – сума дисконтованих елементів;
І – сума інвестиицій.
Спочатку потрібно знайти суму дисконтованих прибутків за 3 роки.
Вихідні дані для розрахунків:
1 рік - отримана сума прибутку 15000 грн,
2 рік - отримана сума прибутку 10000 грн,
3 рік - отримана сума прибутку 10000 грн.
Дисконтований множник (Vn) визначається:
Vn = 1 / (1+r)n (3.2)
де r – відсоткова ставка;
n – число періодів.
1 рік - 1/(1+0,3) = 0,769
2 рік - 1/(1+0,3)2 = 0,5917
3 рік - 1/(1+0,3)3 = 0,455
Розрахунки поточної вартості прибутків можна показати в табличній формі, табл. 3.1.
Таблиця 3.1
Поточна вартість прибутків
(тис. грн)
| Грошові надходження | До дисконтування | Поточна вартість проекту |
| 0-20 | 1,0 | 20 |
| 1-15 | 0,769 | 11,53 |
| 2-10 | 0,5917 | 5,92 |
| 3-10 | 0,455 | 4,55 |
| Всього за три роки | 42 |
NPV = 42-20=22 тис.грн
Якщо чиста поточна вартість більше нуля, то проект вигідний, якщо дорівнює нулю, проект може бути прийнятий за умови додаткового обгрунтування; якщо менше нуля, то проект невигідний.
NPV >0 запропонований проект вигідний.
Тепер потрібно знайти за який період окупиться наш проект. Термін окупності визначається за формулою:
Т = ЧПД / І