Пути снижения экспедиционных издержек в транспортных затратах (на примере ИП "Федоров")
Таблица 5 - Анализ краткосрочных финансовых обязательств ИП «Федоров» за 2007-2008 гг.
| № п/п | Показатели | 2007г., тыс. руб. | Удельный вес, % | 2008г., тыс. руб. | Удельный вес, % |
Темп роста, % ± |
| 1 | Поставщики и подрядчики | 3168 | 83,6 | 2729 | 79,8 | 86,1 |
| 2 | Задолженность перед персоналом организации | 99 | 2,7 | 124 | 3,6 | 125,3 |
| 3 | Задолженность перед госуд. внебюджен. фондами | 73 | 1,9 | 103 | 3,1 | 141,1 |
| 4 | Задолженность по налогам и сборам | 425 | 11,2 | 445 | 13,0 | 104,7 |
| 5 | Прочие кредиторы | 23 | 0,6 | 17 | 0,5 | 73,9 |
| Итого | 3788 | 100 | 3418 | 100 | 90,2 |
Таким образом, наблюдается тенденция к снижению задолженности перед поставщиками и подрядчиками на 13,9% в 2008 г. по сравнению с 2007 г., перед персоналом организации по оплате труда увеличилась на 25,3% к концу 2008 г. по сравнению с аналогичной задолженностью на конец 2007 г.; задолженность предприятия перед бюджетом снижается – в 2008 г. на 41,1% по сравнению с 2008 г.
Таблица 6 - Анализ капитала и резервов ИП «Федоров» за 2007-2008 гг., тыс. руб.
| № п/п | Показатели | 2007г. | 2008г. |
Темп роста, % ± |
| 1 | Уставный капитал | 397 | 511 | 128,7 |
| 2 | Добавочный капитал | 163 | 163 | 100,0 |
| 3 | Резервный капитал | 74 | 74 | 100,0 |
| 4 | Нераспределенная прибыль (непокрытого убытка) | (562) | (664) | 118,1 |
| Итого | 73 | 84 | 115,1 |
Данная таблица показывает, что за анализируемый период увеличился уставный капитал на 28,7%, а добавочный и резервный капитал остались без изменения. Отрицательная тенденция наблюдалась в росте удельного веса непокрытого убытка. В 2008 г. данный убыток составлял 562 тыс. руб, в 2008г. – 664тыс.руб, или увеличился на 18,1%.
Таким образом, финансовое состояние предприятия нестабильное, наблюдается тенденция к его ухудшению. Для выяснения причин необходимо проанализировать отчеты о прибылях и убытках организации за 2008–2008 гг.
Все данные, полученные в ходе анализа показывают, что необходимо принять кардинальные меры по совершенствованию стратегии развития предприятия.
2.2 Анализ транспортных затрат
Проведем оценку обоснованности затрат в динамике и напряженности плана. Поведение общих издержек обращения будет определяться поведением издержек обращения переменных (ИО пер.), так как издержки постоянные (ИО пост.) с увеличением оборота будут стремиться к нулю, что видно из следующей формулы:
ИОобщие ИОперем. ИОпост.
ИО средние = ————— = ———— + ————, (1)
ТО ТО ТО
где ТО - оборот розничной торговли, тыс.руб.
Характер изменения переменных издержек обращения от изменения объема продаж можно увидеть, рассчитав коэффициент реагирования издержек:
процент изменения издержек
Кри = ——————————————, (2)
процент изменения оборота
По характеру изменения издержки могут быть:
пропорциональными, Кри = 1;
дегрессивными, Кри < 1;
прогрессивными, Кри >1.
По ИП «Федоров» темп роста оборота розничной торговли в 2007 году составил 101,1%, в 2008 году -95,9% (таблица 7). Оборот розничной торговли снизился, а темп изменения издержек обращения переменных составил 113.,8% (13931 / 12327,5 * 100). Коэффициент реагирования больше 1 (113,0/101,1 = 1,118), что свидетельствует о прогрессивном характере изменения расходов.
В 2007 году уровень издержек обращения составил 27,99% к обороту, в 2008 году соответственно 31,02%, то есть уровень издержек обращения увеличился на 3,03% к обороту. Относительная сумма роста составила 3160,6 тыс. руб., абсолютная – 19191 тыс. руб.
Темп роста уровня издержек обращения составил 10,83%. В 2008г. изменилась доля издержек обращения по отдельным статьям. Увеличились такие расходы, как на аренду и содержание зданий, сооружений, потери товаров, амортизация имущества, расходы на подготовку кадров и налоги, и сборы. Темп роста таких расходов как потери товаров увеличился в 3,1 раза, расходы на рекламу – в 1,8 раза, снизился темп уровня издержек по таким статьям: единый социальный налог, расходы на ремонт основных средств и прочие расходы. В 2007 году характер изменения также прогрессивно, так как темп роста изменения издержек составил 145%. Поэтому коэффициент реагирования затрат равнялся 1,43 (145,0 / 101,1 = 1,43). Следует заметить, что расчет данного показателя имеет важное значение как для итогового, так и оперативного анализа издержек обращения, а также может служить базой для их планирования.
Таблица 7 - Издержки обращения по торговле ИП «Федоров» за 2007 - 2008 годы, тыс. руб.
| № п/п | Наименование статей издержек обращения | 2007 | 2008 | отклонение 2008 к 2007 (+, -) | темп изменения уровня, % | ||||||
| сумма | уровень в % к обороту | доля в % к итогу | сумма | уровень в % к обороту | доля в % к итогу | уровень, % | сумма | ||||
| относительная | абсолютная | ||||||||||
| 1 | Расходы по транспортировке товаров, продуктов и сырья | 2201 | 2,02 | 7,23 | 2432 | 2,33 | 7,52 | 0,31 | 323,4 | 231 | 15,35 |
| 2 | Расходы на аренду и содержание зданий, сооружений, помещений и оборудования | 5896 | 5,42 | 19,37 | 6760 | 6,48 | 20,89 | 1,06 | 1105,7 | 864 | 19,56 |
| 3 | Расходы на оплату труда | 12859 | 11,82 | 42,25 | 13659 | 13,09 | 42,21 | 1,27 | 1324,7 | 800 | 10,74 |
| 4 | Единый социальный налог | 2684 | 2,47 | 8,82 | 2390 | 2,29 | 7,39 | -0,18 | -187,8 | -294 | -7,29 |
| 5 | Расходы на ремонт основных средств | 1321 | 1,21 | 4,34 | 818 | 0,78 | 2,53 | -0,43 | -448,5 | -503 | -35,54 |
| 6 | Потери товаров | 79 | 0,07 | 0,26 | 300 | 0,29 | 0,93 | 0,22 | 229,5 | 221 | 314,29 |
| 7 | Амортизация имущества | 2040 | 1,88 | 6,7 | 2189 | 2,1 | 6,76 | 0,22 | 229,5 | 149 | 11,7 |
| 8 | Расходы на подготовку кадров | 36 | 0,03 | 0,12 | 62 | 0,06 | 0,19 | 0,03 | 31,3 | 26 | 100 |
| 9 | Расходы на рекламу | 325 | 0,3 | 1,07 | 269 | 0,26 | 0,83 | 0,53 | 552,8 | -56 | 176,67 |
| 10 | Налоги и сборы | 834 | 0,77 | 2,74 | 2210 | 2,12 | 6,83 | -0,43 | -448,5 | 1376 | 175,32 |
| 11 | Прочие расходы | 262 | 1,99 | 7,1 | 1267 | 1,21 | 3,92 | -0,78 | -813,6 | -895 | -39,2 |
| Итого расходов | 30437 | 27,99 | 100 | 32356 | 31,02 | 100 | 3,03 | 3160,6 | 1919 | 10,83 | |
| Оборот розн. торговли | 108750 | 104310 | |||||||||
По данным таблицы 7 видно, что по ИП «Федоров» постоянные издержки обращения, которые не зависят об объемов деятельности розничных торговых предприятий, по сравнению с 2007 годом в 2008году увеличились на 1,7%, что в сумме составляет 315,5тыс. руб.
Таблица 8 - Состав издержек обращения по степени зависимости от объема оборота по ИП «Федоров» за 2007 - 2008 годы, тыс. руб.
| Постоянные издержки обращения | Сумма | Переменные издержки обращения | Сумма | ||
| 2007 | 2008 | 2007 | 2008 | ||
| Расходы на оплату труда (50 %) | 6429,5 | 6829,5 | Расходы на оплату труда (50 %) | 6429,5 | 6829,5 |
| Единый социальный налог (50 %) | 1342 | 1195 | Единый социальный налог (50 %) | 1342 | 1195 |
| Амортизация основных средств | 2040 | 2189 | Транспортные расходы | 2201 | 2432 |
| Расходы на аренду, содержание помещений | 5896 | 6760 | Потери товаров | 79 | 300 |
| Расходы на ремонт транспорта | 1321 | 818 | Расходы на подготовку кадров | 36 | 62 |
| Прочие расходы (50 %) | 1081 | 633,5 | Расходы на рекламу | 325 | 269 |
| Налоги и сборы | 834 | 2210 | |||
| Прочие расходы (50 %) | 1081 | 633,5 | |||
| Итого | 18109,5 | 18425 | Итого | 12327,5 | 13931 |
Переменные издержки обращения розничной торговли ИП «Федоров» в 2008г. составили 13931 тыс.руб., сумма которых увеличилась по сравнению с 2007 г.на 1603,5 тыс.руб. или на 13,0% за счет транспортных расходов, налогов и сборов. 2007 году при положительном темпе роста розничного оборота (101,1%), общие издержки обращения уменьшились на 64 тыс.руб. или на 0,8%.
В 2008 году по сравнению с 2007 годом общий уровень издержек обращения увеличился на 3,03% к обороту, что вызвало перерасход средств на 3160,6тыс.руб.
Затратоотдача в 2008 году в действующих ценах снизилась по сравнению с прошлым годом на 0,35руб., что составляет 9,8%.
Показатель затратоотдачи характеризует сумму оборота розничной торговли на одну единицу затрат, и в случае его повышения приводит к относительной экономии издержек обращения.
Таблица 9 - Издержки обращения за 2007 - 2008 гг., тыс. руб.
| Показатели | 2007г. | 2008г. | отклонение абсолютное (+,-) | темп роста, % |
| Розничный оборот в действующих ценах, тыс. руб. | 108750 | 104310 | -4440 | 95,9 |
| Общая сумма издержек обращения, тыс. руб. | 30437 | 32356 | 1919 | 106,3 |
| Уровень издержек обращения, % | 27,99 | 31,02 | 3,03 | 110,8 |
| Затратоотдача, руб. | 3,57 | 3,22 | -0,35 | 90,2 |
Таким образом, повышение розничных цен на товары привело к снижению затратоотдачи на 0,28 руб. (3,22 – 2,94), или на 8,7% (таблица 9).
В целях углубленного анализа необходимо изучение состава и структуры издержек обращения. Для конкретизации анализа и выяснения, за счет каких статей произошло изменение издержек обращения в динамике, а также есть ли экономия или перерасход, сначала рассчитывается абсолютное отклонение, динамику и структуру расходов.
По ИП «Федоров» общий уровень издержек обращения в 2005 году составил 22,73%. В 2007 году увеличился по сравнению с 2005 годом на 5,26% и в 2008году увеличение составляет 3,03% (рисунок 6)
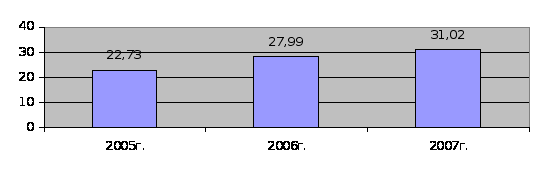
Рисунок 6 - Динамика уровня издержек ИП «Федоров» за 2005-2008гг.
Размер изменения общего уровня издержек обращения по торговой деятельности в 2008году равен +3,03. Темп изменения издержек обращения составил 10,83% (3,03 / 27,99 * 100).
Для оценки изменений в структуре издержек обращения далее приведем анализ расходов по экономическим элементам, чтобы определить их долю в общей совокупности затрат. Для ИП «Федоров» характерным является рост емкости функционирования торговли, так как на долю затрат на оплату труда приходится более 40% всех затрат. Также значительную долю занимают прочие и материальные затраты. За отчетный год их доля составляет соответственно 31,3% и 13,26%. В 2008 году сумма расходов снизилась на 1744 тыс. руб. Снижение наблюдается по таким расходам как материальные затраты и прочие расходы и затраты на оплату труда +2693 тыс. руб. Уровень расходов снизился на 2%, в том числе по материальным затратам на 1,69%, прочие расходы на 1,64%. Доля к итогу снизилась по материалььным затратам (-4,03%) и затраты на оплату труда увеличились на 6,27% Увеличение доли наблюдалось по отчислениям на специальные нужды и незначительно по амортизации (0,4%) (рисунок 6).
Таблица 10 - Уровень расходов 2007г. - 2008г.
| Расходы по экономическим элементам | 2007г. | 2008г. | Динамика | ||||||
| Сумма, тыс. руб. | Уровень в % к обороту | Доля в % к итогу | Сумма, тыс. руб. | Уровень в % к обороту | Доля в % к итогу | Сумма, тыс. руб. | Уровень в % к обороту | Доля в % к итогу | |
| Материальные затраты | 9261 | 6 | 16,95 | 6834 | 4,31 | 12,92 | -2427 | -1,69 | -4,03 |
| Затраты на оплату труда | 19520 | 12,64 | 35,72 | 22213 | 14,02 | 41,99 | 2693 | 1,38 | 6,27 |
| Отчисления н социальные нужды | 4264 | 2,76 | 7,8 | 4220 | 2,66 | 7,98 | -44 | -0,1 | 0,18 |
| Амортизация | 2453 | 1,59 | 1,63 | 4,89 | 136 | 0,04 | 0,4 | ||
| Прочие расходы | 19142 | 12,4 | 35,04 | 17040 | 10,76 | 32,22 | -2102 | -1,64 | -2,82 |
| Итого | 54640 | 35,39 | 100 | 52896 | 33,39 | 100 | -1744 | -2 | |
| Выручка от продажи товаров, продукции, работ и услуг | 154400 | - | - | 158399 | - | - | 3999 | - | - |
Анализ по экономическим элементам имеет важное значение для оценки конкурентоспособности, принятия необходимых мер для улучшения состава затрат.
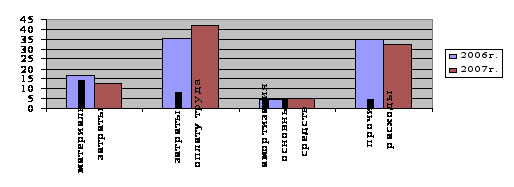
Рисунок 7 - Динамика структуры расходов ИП «Федоров» по экономическим элементам за 2007-2008гг.
Темп изменения показывает интенсивность изменения, то есть изменение затрат за данный период на 1 процент базисного уровня затрат. В 2007году наблюдалась интенсивность изменения уровня затрат в сторону снижения, а в 2008 году в сторону увеличения. Далее рассмотрим абсолютное отклонение издержек обращения, которое представляет собой разницу между фактическими издержками отчетного периода и базисными издержками. По ИП «Федоров» абсолютное отклонение составило в 2008 году 1919 тыс. руб.
Увеличение уровня затрат в отчетном периоде происходило более интенсивно 110,8% (31,02/ 27,99 * 100), чем объема оборота, что послужило причиной повышения уровня затрат на 3,03%. Кроме абсолютной суммы необходимо рассчитать относительное отклонение, которое рассчитывается путем умножения размера изменения уровня издержек обращения на фактический объем оборота торговли. По данному ИП «Федоров» оно составило в 2008 году 3160,6тыс.руб.(3,03* 1043105 /100).
На основании вышеизложенного можно сделать вывод о том, что в 2008 году по сравнению с 2007 годом в целом по предприятиям розничной торговли ИП «Федоров» при темпе снижения оборота издержки обращения значительно увеличились как в сумме, так и по уровню. Показатель затратоотдачи, который характеризует экономию или перерасход средств снизился на 0,35руб. Для более детального понимания изменения размера издержек обращения произведем анализ по отдельным видам расходов.
Транспортные расходы занимают незначительный удельный вес во всех расходах и колеблются в зависимости от того, был ли завоз товаров извне республики. В предшествующем 2007г. из-за отсутствия оборотных средств, практически все товары для реализации приобретались на оптовых предприятиях г. Якутска. Поэтому сумма транспортных расходов была незначительной, всего 2201 тыс.руб., или их доля составила 7,23% всех расходов. В 2008г. закупки товаров оптовыми партиями из центральных городов России увеличили транспортные расходы до 2432 тыс.руб., а повышение их доли до 7,52%. Размер изменения уровня транспортных расходов составил 0,31%, темп изменения 15,35%. Сумма абсолютного изменения составила 231 тыс. руб. Увеличение уровня расходов происходило интенсивнее, чем суммы оборота (110,5%), что и послужило росту затрат на 0,31%. Относительное отклонение по данной статье составило 323,4 тыс.руб.
Для более глубокого анализа издержек обращения по статьям, проводят расчет влияния свойственных им факторов. На изменение величины транспортных расходов в частности влияет изменение тарифов на транспортировку груза, условия франкировки товаров, а также ставок оплаты труда за погрузочно-разгрузочные работы. Для расчета этого фактора определяются расходы по тарифам предыдущего года. В 2008 году тарифы увеличились в 1,4 раза, отсюда скорректированные транспортные расходы будут равны 1737,1тыс.руб.
Необходимо определить размер влияния тарифов на транспортировку груза:
Тр – Т о = 2432 -1737,1 = 694,9 тыс.руб. или 0,67 % (694,9/ 104310 * 100).
Рост тарифа на транспортировку груза увеличил транспортные расходы в 2008 году на 0,67%. Отсюда сумма прочих факторов, повлиявших на величину транспортных расходов, будет равна в 2008 году 1737,1тыс.руб. (2432 – 694,9) = 1737,1)
Таким образом, произведя анализ издержек обращения предприятий розничной торговли ИП «Федоров» в разрезе статей затрат выявлено, что в 2008 году по сравнению с предшествующим периодом, уровень издержек обращения увеличился по таким статьям как транспортные расходы, на аренду и содержание помещения, оплату труда работников, налоги и сборы. По остальным расходам наблюдается снижение. Произведем расчет влияния оборачиваемости средств на уровень издержек обращения на основании таблице 11.
Таблица 11 - Расчет влияния оборачиваемости товаров на уровень издержек обращения 2007 – 2008гг.
| Статьи | Уровень издержки обращения | Скорректи-рованный уровень | Отклонение (+,-) | ||||
| уровень 2008 года от уровня 2007 года | скорректированный уровень от уровня 2007 года | ||||||
| 2007 | 2008 | % | Сумма, тыс. руб. | % | Сумма, тыс. руб. | ||
| Транспортные расходы | 2,02 | 2,33 | 2,00 | 0,31 | 323,4 | -0,02 | -20,86 |
| Потери товаров | 0,07 | 0,29 | 0,07 | 0,22 | 229,5 | ||
| Итого | 2,09 | 2,62 | 2,07 | 0,53 | 552,9 | -0,02 | -20,86 |
| Оборот торговли | 108750 | 104310 | -4440 | ||||
При анализе определяется скорректированный уровень издержек обращения по статьям, зависимым от объема оборота:
Транспортные расходы:
Тр 2007г. * Об 2007г./ Об 2008г. = 2,02 * 88 / 89 = 2,00%
Потери товаров:
Пт2007г. * Об 2007г./ Об 2008г. = 0,07 * 88 / 89 = 0,07%
Таким был уровень, если бы оборачиваемость составила в 2007г. 88 дня, а не 89 дней.
Далее находим отклонение по годам
2008года от 2007 года:
Транспортные расходы:
Тр 2008г. - Тр2007г. = 2,33 - 2,02 = + 0,31%
D Тр 2008 г.к 2007 г. * От 2008г. / 100 = + 0,31 * 104310 / 100 = 323,4 тыс. руб.
D Тр 2008 г.к 2007 г. * От2008г. / 100 = + 0,31 * 104310 / 100 = 323,4 тыс. руб.
Потери товаров:
Пт2008г. - Пт 2007г. = 0,29 - 0,07 = + 0,22%
D Пт 2008 г.к 2007 г. * От2008г. / 100 = 0,22 * 104310 / 100 = 229,5тыс. руб.
Отклонение скорректированного уровня от 2007 года:
Транспортные расходы
Тр ск 2008 г.к 2007 г. - Тр2007г. = 2,00 - 2,02 = -0,02%
Тр ск * От2008г. / 100 = -0,02 * 104310 / 100 = - 20,86 тыс. руб.
Потери товаров:
Пт2007г. - Пт ск = 0,07 – 0,07 = 0%
Следовательно, ускорение оборачиваемости в 2008 году, по сравнению с 2007 годом по ИП «Федоров», вызвало незначительное снижение транспортных расходов на 0,02% к обороту, что в сумме составляет -20,86 тыс.руб.
Экспедиционные издержки в транспортных затратах в ИП «Федоров» включены в основном в заработную плату водителей – экспедиторов.
Таблица 12 - Экспедиционные издержки в транспортных затратах в ИП «Федоров»
| Показатели | 2007г. | 2008г. | Изменение, ± |
| Заработная плата водителей – экспедиторов, тыс. руб. | 990 | 1092 | 110,3 |
| ГСМ и запчасти, шины, тыс. руб. | 1205 | 1456 | 120,8 |
| ТО и ТР, тыс. руб. | 64 | 71 | 110,9 |
| Итого, тыс. руб. | 2259 | 2619 | 115,9 |
Экспедиционные издержки в транспортных затратах в ИП «Федоров» в 2007г. составили 2259 тыс. руб., из них наибольшую долю занимают ГСМ, или 53, 3%, затем заработная плата водителей – экспедиторов (43,8%). В 2008г. 2619 тыс. руб., из них наибольшую долю занимают ГСМ, или 55,6%, затем заработная плата водителей – экспедиторов (41,7%).
Экспедиционные издержки в виде заработной платы в транспортных затратах в ИП «Федоров» в 2007г. увеличены по сравнению с 2008г. на 10,3%. Количество водителей в 2008г. составило 6 человек.
2.3 Основные проблемы экспедиционных издержек в транспортных затратах на примере ИП «Федоров»
Повышение конкурентоспособности ИП «Федоров» возможно не только за счет улучшения качества выпускаемого продукта, а и за счет повышения качества поставки. Принятие обоснованных решений в сфере деятельности по оказанию логистических услуг возможно лишь в том случае, если в ИП «Федоров» были бы разработаны количественные методы определения уровня логистического сервиса. Повышая уровень логистического сервиса, ИП «Федоров» несет определенные затраты, причем чем выше уровень сервиса, тем дороже обходится его наращивание. С другой стороны, снижая уровень логистического сервиса, ИП «Федоров» теряет позиции на рынке, что в свою очередь оборачивается экономическими потерями. Затраты на сервис и потери на рынке от его снижения - категории однокачественные. Добиться значения их суммарного минимума – значит найти оптимальный для данных условий уровень логистического сервиса. Материальный поток, двигаясь от первичного источника сырья через цепь производственных, транспортных и посреднических звеньев к конечному потребителю, постоянно увеличивается в стоимости. Проведенные исследования показали, что в стоимости продукта, попавшего к конечному потребителю, более 70% составляют расходы, связанные с хранением, транспортировкой, упаковкой и 30% другими операциями, обеспечивающими продвижение материального потока [28, c. 64].
Высокая доля расходов на логистику в конечной цене товара показывает, какие резервы улучшения экономических показателей ИП «Федоров» содержатся в оптимизации управления материальными потоками.
В ИП «Федоров» применение логистики позволяет:
сократить время прохождения товаров по логистической цепи;
снизить транспортные расходы;
сократить затраты ручного труда и соответствующие расходы на операции с грузом.
Следующая составляющая экономического эффекта от применения логистики образуется за счет сокращения времени прохождения товаров по логистической цепи. В ИП «Федоров» в общих затратах времени, отводимых на складирование, производственные операции и доставку, затраты времени на собственно производство составляют в среднем от 2% до 5%.
Таким образом, свыше 95% времени оборота товаров в ИП приходится на логистические операции. Сокращение этой составляющей позволяет ускорить оборачиваемость капитала, соответственно увеличить прибыль, получаемую в единицу времени, снизить себестоимость продукции. Экономический эффект от применения логистики ИП «Федоров» возникнет также от снижения транспортных расходов. Для этого необходимо в ИП «Федоров» оптимизировать движение транспорта, согласовать графики, сокращать холостые пробеги, улучшать другие показатели использования транспорта. Применение однотипных средств механизации, одинаковой тары, использование аналогичных технологических приемов грузопереработки во всех звеньях логистической цепи ИП «Федоров» образует следующую составляющую экономического эффекта от применения логистики – сокращение затрат ручного труда и соответствующих расходов на операции с грузом. Логистический подход создает также условия для улучшения многих других показателей функционирования материалопроводящей системы, так как совершенствуется ее общая организация, повышается взаимная связь отдельных звеньев, улучшается управляемость ИП «Федоров». Совокупный экономический эффект от использования логистики превысит сумму эффектов от улучшения перечисленных показателей.
3. Разработка мероприятий по снижению экспедиционных издержек в транспортных затратах на примере ИП «Федоров»
3.1 Снижение экспедиционных издержек в транспортных затратах ИП «Федоров» за счет совершенствования логистических схем
Процесс доведения выпущенной продукции ИП «Федоров» до магазинов розничной торговой сети.
Логистическая оптимизация материального потока ИП «Федоров» позволит снизить совокупные затраты на товародвижение, в том числе и экспедиционные издержки в транспортных затратах. Результат достигается за счет осуществления различных мероприятий. Остановимся здесь на одном из них.
Рассмотрим, что необходимо сделать для снижения затрат на логистику за счет оптимизации упаковки продукции ИП «Федоров».
Традиционно при производстве продукции ИП «Федоров» затаривается в пластиковые емкости по 150г., 200г., 250г., 500г., полиэтиленовые пакеты и в общие лотки. Логистически не оптимизированный материальный поток будет представлять собой движение продукции на протяжении всей цепи, вплоть до магазинов.
Логистическая оптимизация процесса доведения продукции ИП «Федоров» до розничной торговой сети предполагает наличие тесных партнерских отношений между всеми участниками логистического процесса, работу на так называемый общий результат.
Фасовку продукции в ИП «Федоров» можно осуществлять в трех местах:
за прилавком магазина на рабочем месте продавца во время обслуживания очередного покупателя;
в магазине в помещении для подготовки товара к продаже на рабочем месте фасовщика, специально занятого расфасовкой продукции;
в цехе фасовки.
Наименее производительной, а значит и наиболее дорогой, будет организация фасовочных работ в магазине, особенно на рабочем месте продавца. Значительный эффект можно получить, организовав фасовку продукции ИП «Федоров» на базе и снабжая магазины фасованной продукцией Но и здесь нельзя достаточно эффективно использовать мощную фасовочную технику. Максимальный экономический эффект можно получить, лишь установив высокопроизводительное фасовочное оборудование.
Для того чтобы продукция расфасовывалась на более ранних этапах товародвижения, необходимо тщательно отрегулировать механизм экономических взаимоотношений участников.
В результате завоза в магазины нерасфасованной продукции ИП «Федоров» участники процесса товародвижения упускает часть возможной прибыли.
Для этого необходимо решить следующие задачи:
1. Определить размер дополнительной прибыли, получаемой за счет организации фасовочных работ в цехе ИП «Федоров», а также договориться о порядке ее справедливого распределения между участниками, т. е. решить экономическую задачу.
2. Выбрать технические средства для обеспечения процесса доведения продукции ИП «Федоров» до торговых залов магазинов. Сюда входят: тара-оборудование, которое будет заполняться единицами расфасовки продукции в цехе ИП «Федоров», а затем доставляться в магазины; специальные виды транспортных средств для эффективной транспортировки выбранных видов тары-оборудования; средства для выполнения погрузочно-разгрузочных работ и т. д. Это комплекс технических задач.
3. Договориться о едином, взаимоувязанном технологическом процессе обработки материального потока, начиная от цеха фасовки продукции ИП «Федоров» и до торговых залов магазина. Это комплекс технологических задач.
Другим действенным методом снижения затрат, связанных с процессом доведения продукции ИП «Федоров» до розничной сети, является организация централизованной доставки.
Продукцию ИП «Федоров» можно развозить по торговым точкам двумя вариантами организации материального потока, имеющие принципиальное отличие друг от друга.
Первый вариант носит традиционное название «самовывоз», второй - «централизованная доставка».
Вариант 1 (самовывоз) характеризуется следующими признаками:
отсутствует единый орган, обеспечивающий оптимальное использование транспорта. Магазины самостоятельно договариваются с транспортными организациями и, получив машину, приезжают по мере необходимости в ИП «Федоров» за товаром;
на складах ИП «Федоров» применяются технологические процессы переработки продукции;
ни ИП «Федоров», ни магазины не предъявляют жестких требований к типам используемого транспорта - главное вывезти товар;
отсутствует необходимость использования строго определенных видов тары;
возможно, что в ряде магазинов не созданы условия для беспрепятственного подъезда транспорта, быстрой разгрузки и приемки товара.
Анализ характерных признаков «самовывоза» показывает, что у участников логистического процесса ИП «Федоров» отсутствует единая цель - рациональная организация совокупного материального потока. Каждый из участников организует материальный поток лишь в пределах участка своей непосредственной деятельности.
Очевидно, что здесь имеет место классический способ формирования системы, обеспечивающей прохождение совокупного материального потока. Мы видим здесь три, самостоятельно сформированные подсистемы:
подсистема, обеспечивающая прохождение материального потока на складах ИП «Федоров»;
подсистема, обеспечивающая его обработку на транспорте;
подсистема, обеспечивающая его обработку в магазинах.
Эти подсистемы соединены между собой в значительной степени механически. Несмотря на это, в целом они образуют работоспособную систему, обеспечивающую прохождение совокупного материального потока по всей цепи.
| Магазин 1 | Опт. база 1 | Опт. база 2 |


| ИП Федоров |
| Магазин 2 | Магазин 3 | Опт. база 3 |
Рисунок 8 - Схема варианта самовывоза
В основном в ИП «Федоров» используется второй вариант - централизованная доставка характеризующейся следующими признаками:
участники логистического процесса создают единый орган, цель которого - оптимизация именно совокупного материального потока. В ИП «Федоров» создается рабочая группа, в состав которой входят директора автотранспортных предприятий. При этом технологические процессы на предприятиях - участниках логистического процесса корректируются в соответствии с требованиями оптимальной организации именно совокупного материального потока; разрабатываются схемы завоза продукции ИП «Федоров» в магазины, определяются рациональные размеры партий поставок и частота завоза;
разрабатываются оптимальные маршруты и графики завоза продукции ИП «Федоров» в магазины;
создается парк специализированных автомобилей, а также выполняется ряд других мероприятий, позволяющих оптимизировать совокупный материальный поток.
Анализ характерных признаков второго варианта организации материального потока ИП «Федоров» показывает, что для централизованной доставки товаров участники логистического процесса задаются общей целью формирования логистической системы, обеспечивающей рациональную организацию совокупного материального потока. Изучаются требования, которым он должен удовлетворять. Формируются варианты его организации, из которых по специальным критериям отбирается лучший.
Таким образом, второй вариант является примером системного подхода к формированию логистической системы, обеспечивающей прохождение совокупного материального потока ИП «Федоров» по цепи.
Второй вариант организации материального потока, т. е. системный подход к товароснабжению розничной торговой сети, позволяет:
повысить степень использования материально-технической базы, в том числе транспорта, складских и торговых площадей;
оптимизировать товарные запасы у всех участников логистического процесса;
повысить качество и уровень логистического сервиса;
оптимизировать размеры партий товаров.
| Магазин 1 | Опт. база 1 |
