Рынок ценных бумаг в России до 1917 года
К сожалению, дореволюционная статистика не оставила нам цифр, исчерпывающе характеризующих емкость фондового рынка в начале XX в., но в нашем распоряжении есть сведения о распределении государственных ценных бумаг по губерниям. Конечно, на первом месте по номинальной стоимости обращавшихся бумаг был С.-Петербург, но и Москва, занимая второе место, намного опережала провинциальные города. На 1 января 1907 г. московские инвесторы владели ценными бумагами на сумму более 562 млн руб., в 1914 г. эта сумма составляла 626,2 млн руб., а в 1916 г. она возросла до 1219,3 млн. Это составляло от 10 до 14% от общего объема государственных займов.
2.4 Крах биржевого дела
Начало первой мировой войны вызвало небывалую панику на европейских и американских биржах. В России это случилось на несколько дней раньше. Уже 12 июля 1914 г. в С.-Петербурге и Москве произошел настоящий обвал котировок. По сообщениям газет, «Петербургская биржа пережила панику, какой давно не видела... Все ценности, не исключая государственной ренты, летели вниз с головокружительной быстротой»[2, стр. 15]. Та же картина наблюдалась на Московской бирже: «Бумаги летели стремительно вниз. Продавцов было сколько угодно, а покупателей никого. Бумаги понижались на десятки рублей. Такого смятения не было ни перед последней балканской, ни даже перед русско-японской войной». 16 июля 1914 г. была официально закрыта С.-Петербургская, на следующий день — Московская и другие биржи, где велась фондовая торговля.
Но уже в конце того же года сначала в С.-Петербурге, а затем в Москве стали открываться так называемые частные биржевые собрания для осуществления сделок с ценными бумагами. Массовый характер они приобрели весной и летом 1915 г.
В Москве эти собрания проводились неофициально в помещении биржи и с участием бывших маклеров. Поэтому правила, по которым велись торги, практически не отличались от довоенных.
В течение 1915 г. на дивидендном рынке наблюдался подъем оборотов. Неуклонно росли курсы металлургических, банковских, нефтяных и железнодорожных акций. Улучшение положения частных ценных бумаг было особенно заметным на фоне понижения курсов государственных процентных бумаг.
В конце 1916 г. Министерство торговли и промышленности признаю, что обстановка на частной бирже в течение года характеризовалась «резкой, едва ли отвечающей обстановке военного времени, повышательной тенденцией». По свидетельству министра финансов, в оборот частной биржи «постепенно были втянуты все котировавшиеся ранее на биржах бумаги».
Несколько ранее, в середине 1916 г., снова возник вопрос об открытии официальных бирж, которые контролировались бы Министерством финансов. На протяжении осени этот вопрос неоднократно обсуждался в правительстве, которое решилось на это в январе 1917 г. Тогда же было объявлено о закрытии частных биржевых собраний. Уже через несколько дней после открытия биржевые сессии стали проходить в обстановке ажиотажа. Банки не успевали выполнять поручения клиентов, особенно провинциальных, так как не хватало ценных бумаг. И это при том, что операции проводились в основном за наличные. Но подобная ситуация продолжалась недолго. Первые дни Февральской революции стали последними днями фондовой биржи не только в Москве, но и в России
Заключение
Особенностью российского рынка ценных бумаг являлось то, что основным эмитентом бумаг (облигаций) являлось государство, таким образом, оно пыталось привлечь финансовые ресурсы в казну.
Государственные ценные бумаги на внутреннем рынке появились при правлении Александра I в связи с высочайшим указом от 25 марта 1809 г., определившим основные правила и условия их выпуска и обращения. Первые российские внутренние займы приносили доход в размере 6% годовых с дополнительным премиальным 1% (грация), которые выплачивались ежегодно. Государственные облигации принимались в качестве залогов, откупов, казенных сборов и пошлин, это способствовало повышению их привлекательности. Государство использовало этот канал привлечения финансовых ресурсов в казну, однако покрытие бюджета за счет него не превышало 10% вплоть до середины XIX века. Основная доля поступлений в казну шла за счет внешних займов.
В течение XIX – начале XX веков российский державный бюджет отличался хроническим дефицитом, поэтому государство систематически осуществляло эмиссии облигаций. Традиционно они выпускались в разных вариантах – именные и предъявительские, купонные и бескупонные и др. Государство стимулировало развитие рынка именных облигаций, поэтому конверсия предъявительских бумаг была бесплатной для их владельцев, а обратная процедура требовала от них определенных расходов.
Появление на российском рынке акций и частных облигаций в период правления Николая I связано с принятием в 1836 г. Закона о промышленных общества. Объем оборота новых видов ценных бумаг долгое время оставался незначительным по сравнению с государственными облигациями.
В третьей четверти XIX века, в период правления Александра II, на российском рынке появились долговые ценные бумаги городов, т. е. местных органов власти. Российские местные ценные бумаги долгое время были редким явлением как на внутреннем, так и на зарубежных рынках, и лишь в начале XX века этот рынок немного оживился.
После революции рынок ценных бумаг прекратил свое существование. Декретом СНК уже 23 декабря 1917 г. были запрещены все операции с ценными бумагами и в начале 1918 г. были аннулированы государственные займы.
В период нэпа произошло возрождение рынка ценных бумаг. Это произошло за счет расширения государственного кредита и формирования рынка государственных бумаг. В 20-е годы было размещено 24 госзайма. С начала 30-х годов по 1957 г. государство осуществило 45 займов. В 1957 г. правительство приняло решение об отсрочке начальной даты выплат по облигациям на 20 лет до 1977 г. Погашение послевоенных займов закончилось в декабре 1991 г.
С переходом, как принято говорить, к «рыночной экономике» российское государство снова стало активно использовать рынок ценных бумаг.
Список литературы
Тарачев В. // Рынок ценных бумаг, 1997, №16 С.10
Голицын Ю., Карпиков Е., Мещерова Н. // Рынок ценных бумаг, 1997, №16 С.12
Теняков Э. // Наука и жизнь, 1991, №6 С.2
Рынок ценных бумаг под ред. Басова А. И., Галанова В. А. – М.: Финансы и статистика, 2000.
Рынок ценных бумаг и биржевое дело под ред. Дегтяревой О. И., Коршунова Н. М. – М.: Юнити, 2002.
Чернов А. И. Ценные бумаги – Н.Новгород, 1999.
ecolife.krsk/old/Arh/106-107/32.asp
88.nm/r1917kp.html
Приложение 1
Из устава Московского Земельного банка.
<...>
11. Ссуды выдаются под залог имущества, свободного от всяких долгов, или с условием уплаты оных из назначенной к выдаче ссуды или же из изъявления кредиторами заемщика согласия на выдачу ссуды с правом банка на преимущественное перед их претензиями взыскания долга по ссуде, так чтобы банк имел во всяком случае преимущественное право взыскания с принятого им к залогу имущества на основании его устава.
<...>
13. Ссуды могут быть выдаваемы в размере не свыше 60% против оценочной стоимости имущества.
<...>
52. Сумма выпущенных в обращение закладных листов не должна превышать суммы произведенных банком долгосрочных ссуд иод залог недвижимой собственности и не должна превосходить более чем в 10 раз суммы складочного и запасного капитала банка.
Примечание. Часть складочного капитала, составляющую 1/20 суммы находящихся в обращении закладных листов, должна храниться в государственных или правительством гарантированных, удобно реализуемых процентных бумагах.
53. Закладные листы выдаются на предъявителя и могут быть переуступаемы через простую передачу из рук в руки.
Примечание. Владельцу закладных листов предоставляется право вносить их для хранения в кассы банка. В атом случае взамен закладных листов выдается их владельцу именная квитанция по установленной правлением форме.
<...>
55. Закладные листы выпускаются по полугодиям, 2 января и 1 июля
Уплата процентов по закладным листами нарицательной цены вышедших по тиражу листов обеспечивается не только ежегодными взносами и принятым в залог имуществом, но складочным и запасным капиталами и всем достоянием банка.
Уплата процентов по закладным листам производится предъявителю купонов.
Купоны, не предъявляемые к уплате в течение 10 лет, теряют свое достоинство, и следовавшие по ним платежи зачисляются в пользу банка.
Закладные листы печатаются по форме, утвержденной министром финансов, с обозначением нарицательного капитала, размера процентов, номера, времени выпуска и способа погашения. К закладным листам прилагается купонный лист. Закладные листы вырезаются из книги с талонами и выпускаются за подписью председателя и двух членов правления. На каждом закладном листе должна быть, кроме того, подпись (гриф) уполномоченного для этого от Министерства финансов лица.
Примечание. Бланки закладных листов могут быть печатаемы в Экспедиции заготовления государственных бумаг.
61. Погашение закладных листов производится :
уплатою из кассы банка два раза в год в сроки, определяемые правлением банка, ежегодно на сумму следующих в каждом году погасительных но займам взносов, а также на все наличные деньги, поступившие в течение года в возврат займов до срока;
покупкою на бирже закладных листов в счет сумм, подлежащих тиражу, согласно п. 1.
уничтожением закладных листов, вне сенных в кассу банка на основании устава.
62. Тираж и уничтожение закладных листов, как вышедших в тираж, так и купленных на бирже, а равно внесенных в кассу банка, производится в правлении банка публично, в присутствии трех депутатов, назначаемых общим собранием, и лица, командируемого от Министерства финансов.
Примечание.. Тираж делается каждый раз за два месяца до срока погашения закладных листов. За каждый закладной лист, вышедший в тираж, уплачивается нарицательная сумма такой валютой, какая в нем обозначена, причем недостающие купоны, коим срок платежа еще не истек, удерживаются из капитала.
В течение месяца со дня производства тиража вышедшие номера закладных листов выставляются в правлении банка и публикуются в «Правительственном вестнике» и в «Московских ведомостях».
Закладные
листы принимаются
в залог по казенным
подрядам и
поставкам по
цене, определенной
министром
финансов; они
также
принимаются
залогом в
Государственный
Банк на основании
Устава оного.
За подделку закладных листов виновные подвергаются суду и наказанию как за подделку государственных бумаг.
<...>
Приложение 2
Выдержки из правил для фондового отдела биржи.
«1. Государственные и правительственные гарантированные процентные бумаги включаются в бюллетень фондового отдела по распоряжению министра финансов; закладные листы частных земельных банков, облигаций городских кредитных обществ допускаются к котировке по постановлениям Совета отдела на основании ходатайств надлежащих правлений земельных банков, правлений городских кредитных обществ. К сим ходатайствам прилагаются сведения о выпускаемых бумагах, как-то: о целях выпуска, о законодательных или иных основаниях выпуска, о присвоенных бумаге обеспечениях, а равно и другие сведения по усмотрению Совета. Сии сведения публикуются в «Вестнике финансов, промышленности и торговли» по допущении Советом бумаги к котировке...
Неоплаченные сполна бумаги (временные свидетельства) допускаются к котировке лишь с разрешения в каждом отдельном случае.
Общая по нарицательной цене сумма капитала предлагаемой к котировке ценной бумаги не может быть менее 500000 руб.
Ходатайства о допущении бумаг к котировке подаются правлениями установлений, выпускающих ценные бумаги. Сии ходатайства могут быть поддерживаемы другими лицами и учреждениями,коим представляется подписывать ходатайства и прилагаемые к ним документы наравне с Правлениями выпускающих бумаги установлений.
К ходатайствам прилагаются: а) акт, на основании коего бумага выпущена (устав предприятия, разрешение правительства); б) балансы, отчеты, копии с протоколов общих собраний за последние три года. Если предприятие существует менее трех лет, то означенные документы должны быть представлены за все время его существования и не менее чем за один год; г) проспект (ст. 5), подписанный лицами, подписавшими ходатайство о допущении бумаги к котировке; д) деньги на публикации объявлений и проспекта; е) сведения о том, допущена ли бумага к котировке на других биржах или не последовал ли отказ в допущении к котировке; ж) обязательство правления учреждения, выпустившего бумагу, в сообщении Совету на будущее время отчетов управления и копий с протоколов общих собраний.
5. Проспект (ст. 4 п. «г») должен заключать в себе изложение финансового положения данного учреждения и содержать сведения: а) о нарицательной сумме ценных бумаг, предлагаемых к обращению на бирже; б) о курсе, по которому бумага будет предложена на продажу в первом биржевом собрании после допущения ее к котировке, а равно о нарицательной сумме бумаги, предлагаемой к продаже в том же биржевом собрании. К проспекту могут быть приложены документы, подтверждающие полноту и точность содержащихся в проспекте данных...
<...>
9. По истечении одной недели со дня выставления объявления и проспекта Совет фондового отдела при участии представителей Министерства финансов приступает к рассмотрению ходатайства и могущих последовать на него замечаний. Членам Совета отдела и представителям Министерства финансов предоставляется знакомится с делами предприятия, бумаги коего составляют предмет обсуждения, путем личного осмотра предприятия и его книг в случае изъявления согласия на сие правления предприятия. Для означенного ознакомления Совету фондового отдела предоставляется избрать из своей среды особые комиссии.
В обсуждении заявления не могут участвовать члены Совета, принадлежащие к составу органов управления или наблюдения того предприятия, бумаги коего прилагаются к котировке, а также подписавшие проспект действительные члены (ст. 4 п. «г»). Совету представляется, если он признает нужным, приглашать означенных лиц для предоставления документов, а равно требовать представления дополнительных документов, а равно изменения и дополнения проспекта. Совет решает вопрос о допущении к котировке открытым голосованием. Рассмотренный Советом фондового отдела проспект публикуется в «Вестнике финансов, промышленности и торговли».
Разрешенная Советом к котировке бумага включается в биржевой бюллетень лишь по истечении одной недели со дня оглашения рассмотренного Советом фондового отдела проспекта».
Приложение 3
Приложение 4
Приложение 5
Приложение 6
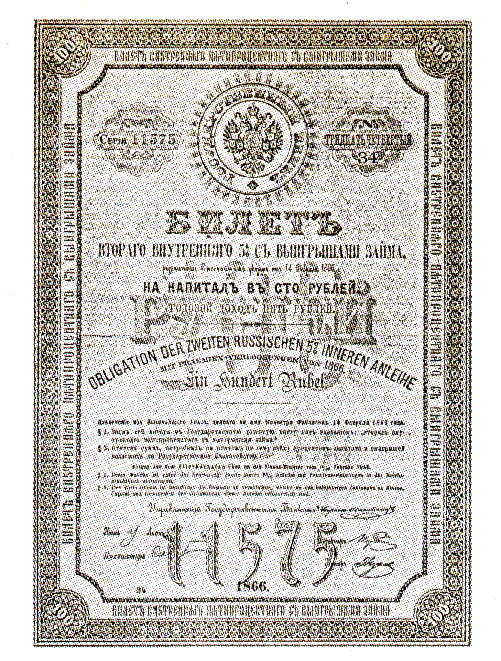
1 см. Приложение 3
2 см Приложение 6
3 см. Приложение 4
4 см. Приложение 5
5 см. Приложение 1
6 см Приложение 2