Оценка ликвидности и платежеспособности предприятия
Таким образом, выполнение всех условий неравенства позволяет сделать предварительный вывод об абсолютной ликвидности баланса.
4. Анализ диагностики относительных показателей ликвидности
Для конкретизации полученной оценки необходим анализ значений и динамики относительных показателей ликвидности (коэффициентов). Цель данного расчета – определить соотношение имеющихся оборотных активов (по их видам) и краткосрочных обязательств для их возможного последующего погашения. Расчет базируется на том, что виды оборотных средств обладают различной степенью ликвидности, поэтому для более обоснованной оценки платежеспособности и ликвидности организации используют несколько показателей. Рост всех относительных показателей ликвидности в динамике рассматривается как положительная характеристика платежеспособности. Наиболее распространенными являются следующие относительные показатели ликвидности:
1. Коэффициент абсолютной ликвидности (Кал) рассчитывается как отношение наиболее ликвидных активов – денежных средств и краткосрочных финансовых вложений – к краткосрочным обязательствам:
Кал =
 ,
Где КФВ – краткосрочные финансовые вложения (стр.250);
ДС – денежные средства (стр.260);
КО – краткосрочные обязательства (стр.690 – стр.640 – стр.650).
Коэффициент характеризует платежеспособность организации на дату составления баланса, показывая, какая часть краткосрочных обязательств могла быть погашена на эту дату за счет денежных средств и краткосрочных финансовых вложений, т. е. практически немедленно. Оптимальным считается значение показателя на уровне 0,1…0,2, т.е. остаток наиболее ликвидных активов должен обеспечивать возможность погашения около 10…20 % текущих обязательств. Однако ряд аналитиков, учитывая неоднородную структуру сроков погашения задолженности, данный норматив считает завышенным.
2. Коэффициент критической (быстрой) ликвидности (Ккл) рассчитывается как отношение денежных средств, краткосрочных финансовых вложений и дебиторской задолженности к краткосрочным обязательствам:
Ккл =
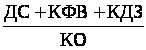 ,
Где КДЗ – краткосрочная дебиторская задолженность (стр.240).
Коэффициент показывает, какая часть краткосрочных обязательств может быть погашена за счет имеющихся денежных средств и ожидаемых поступлений от дебиторов. Показатель характеризует прогнозные платежные возможности организации при условии своевременного проведения расчетов с дебиторами. Теоретически оправданные оценки этого коэффициента для промышленных предприятий и организаций оптовой торговли лежат в диапазоне 0,7…1,0. Для организаций розничной торговли, в принципе не имеющих сколь-либо существенной задолженности покупателей (кроме продаж в кредит и мелких оптовых поставок), достаточно значение данного коэффициента на уровне коэффициента абсолютной ликвидности, т. е. 0,1…0,2.
3. Коэффициент текущей ликвидности (Ктл) (коэффициент покрытия) рассчитывается как отношение всех оборотных (текущих) активов к обязательствам краткосрочного характера:
Ктл =
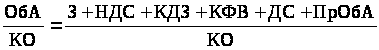 ,
Где О бА – оборотные активы (стр.290 – стр.230 баланса);
З – запасы (стр.210);
НДС – НДС по приобретенным ценностям (стр.220);
ПрОбА – прочие оборотные активы (стр.270).
Данный коэффициент дает общую оценку ликвидности организации, характеризуя ее платежные возможности при условии погашения краткосрочной дебиторской задолженности и реализации имеющихся запасов и прочих оборотных активов на период, равный средней продолжительности одного оборота всех оборотных средств. Экономическая интерпретация коэффициента: сколько рублей финансовых ресурсов, вложенных в оборотные активы, приходится на один рубль текущих пассивов. Иными словами, во сколько раз оборотные активы превышают краткосрочные обязательства. Считается допустимым, когда коэффициент текущей ликвидности варьирует в пределах 1,0…2,0. Нижняя граница указывает на то, что величина оборотных активов должна быть достаточной для погашения всех обязательств краткосрочного характера. Значение коэффициента на уровне ниже 1,0 означает неликвидность организации и является следствием недостатка долгосрочных источников (собственного капитала и долгосрочных обязательств) для формирования внеоборотных активов. Более чем двукратное превышение оборотных активов над текущими обязательствами считается нежелательным, так как свидетельствует о нерациональном вложении собственных средств, их неэффективном использовании. Оптимальным же считается значение коэффициента текущей ликвидности на уровне 1,5…2,0, причем конкретный уровень зависит от отраслевой принадлежности, длительности производственного цикла и ряда других факторов. Организации, принадлежащие к отраслям, характеризующимся высокой оборачиваемостью активов (например, торговля, услуги), могут иметь более низкое значение показателя, нежели отрасли с медленной оборачиваемостью (строительство, организации, занимающиеся производственной деятельностью с длительным производственным циклом)
Расчет коэффициентов ликвидности ООО «Дана –СБ» за 2008 г. приведен ниже.
Динамика коэффициентов ликвидности представлена на рисунке 2.
Таблица 8 - Анализ динамики показателей ликвидности ООО «Дана –СБ» за 2008 г.
| Статьи баланса и коэффициенты ликвидности | На начало 2008 года | На конец 2008 года | Отклонение | Темп роста, % |
| А | 1 | 2 | 3 [2-1] | 4 [2/1]∙100 |
| 1. Денежные средства и краткосрочные финансовые вложения (стр.260+250) | 318 | 223 | -95 | 70,1 |
| 2. Дебиторская задолженность (стр.240) | 5 | 89 | 83 | 1654,5 |
| 3. Итого денежных средств и дебиторской задолженности [стр.1+стр.2+стр.3] | 324 | 312 | -12 | 96,4 |
| 4. Запасы, НДС по приобретенным ценностям и прочие оборотные активы (стр.210+220+270) | 156 | 306 | 150 | 195,9 |
| 5. Итого оборотные активы [стр.3+стр.4] | 480 | 618 | 138 | 128,7 |
| 6. Краткосрочные обязательства (стр.690-640) | 124 | 162 | 38 | 130,6 |
| Статьи баланса и коэффициенты ликвидности | На начало 2008 года | На конец 2008 года | Отклонение | Темп роста, % |
| 7. Коэффициент абсолютной ликвидности (Кал) (стр.1/стр.6) | 2,57 | 1,38 | -1,19 | 53,7 |
| 8. Коэффициент критической ликвидности (Ккл) (стр.3/стр.6) | 2,61 | 1,92 | -0,68 | 73,8 |
| 9. Коэффициент текущей ликвидности (Ктл) (стр.5/стр.6) | 3,87 | 3,81 | -0,06 | 98,6 |
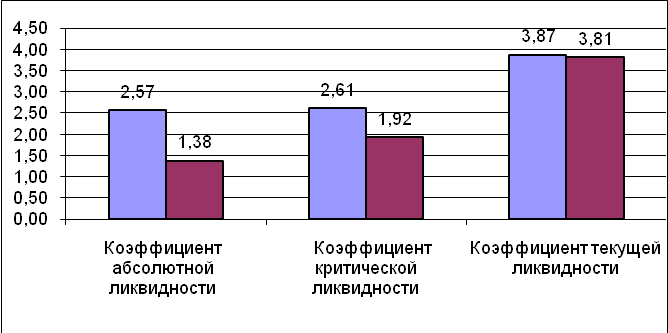
Рисунок 2 - Динамика показателей ликвидности по ООО «Дана-СБ» за 2007-2008 гг.
Данные таблицы 8 и рисунка 2 свидетельствуют о достаточной ликвидности организации. Все показатели выше рекомендуемых оптимальных значений. Так, коэффициент абсолютной ликвидности, характеризующий платежеспособность организации на дату составления баланса имеет значение 2,57 на начало периода и 1,38 на конец. Коэффициент срочной ликвидности имеет значение весьма близкое предыдущему коэффициенту в связи с небольшой величиной дебиторской задолженности (продажи осуществляются преимущественно за наличный расчет). Причем в динамике наблюдается снижение значений указанных показателей, что означает ухудшение платежных возможностей в ближайшее от даты составления баланса время. Данная ситуация обусловлена уменьшением денежных средств (на 29,9%) по сравнению с обязательствами краткосрочного характера (увеличились на 30,6%).
Таким образом, коэффициент абсолютной ликвидности находится выше нормативного значения, что означает, что денежные средства, имеющиеся в наличии, обеспечивают среднюю однодневную потребность в платежных средствах (остаток денежных средств больше среднего размера однодневных платежей по краткосрочным обязательствам).
Коэффициент текущей ликвидности, характеризующий платежные возможности на период, равный средней продолжительности оборота текущих активов, имеет достаточно высокие значения: оборотные активы превышают краткосрочные обязательства в 3,87 и 3,81 раза на начало и конец периода соответственно при оптимальном уровне более 1,5. Негативные изменения в динамике (снижение коэффициента на 0,07%) связаны с опережающим увеличением обязательств (на 30,6%) по сравнению с увеличением оборотных активов (на 28,7%).
Таким образом, платежные возможности организации приблизились к оптимальным.
Т.к. уровень коэффициента текущей ликвидности снижается, следует рассчитать коэффициент утраты платежеспособности за период, равный трем месяцам:
Куп=Ктл1+3/Т*(Ктл1-Ктл0)/Ктлнорм=3,87+3/12*(3,87-3,81)/1,5=2,59
Т.к. значение найденного коэффициента больше 1, то предприятие имеет реальную возможность сохранить свою платежеспособность в течение трех месяцев.
5. Анализ движения денежных средств
Анализ движения денежных средств проводится с целью выявления мощности денежного потока и способности организации генерировать достаточный объем денежных средств для обеспечения расходов. В ходе анализа денежных потоков с целью уточнения оценки платежеспособности решаются следующие задачи:
оценка состава и структуры поступления и расходования денежных средств;
оценка мощности денежного потока и зависимости фирмы от внешних источников финансирования.
Анализ денежных потоков при исследовании уровня платежеспособности проводится прямым методом, сущность которого заключается в исследовании объема и структуры денежного потока в разрезе источников поступлений и направлений расходования денежных средств.
Основным источником информации для анализа денежных потоков прямым методом является отчет о движении денежных средств (в российской практике типовая форма бухгалтерской отчетности № 4).
Анализ движения денежных средств прямым методом оформляется в таблице 9.
Таблица 9 - Анализ движения денежных средств (на основе прямого метода) по ООО «Дана-СБ» за 2007-2008 гг.
| Показатели | Прошлый период | Отчетный период | Отклонение | |||
| Сумма, | Удельный вес, | Сумма, | Удельный вес, | по сумме, | по удельному весу, | |
| тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | |
| А | 1 | 2 | 3 | 4 | 5 [3-1] | 6 [4-2] |
| Движение денежных средств по | ||||||
| текущей деятельности | ||||||
| 1. Поступило, всего | 13849 | 100,00 | 17663 | 100,00 | 3814 | 127,5 |
| в том числе: | 0 | |||||
| 1.1. Средства, полученные от покупателей, заказчиков | 13849 | 100,00 | 17663 | 100,00 | 3814 | 127,5 |
| 1.2. Прочие доходы | ||||||
| 2. Направлено, всего | 13967 | 100,00 | 17758 | 100,00 | 3791 | 127,1 |
| в том числе: | ||||||
| 2.1. На оплату приоб-ных товаров, услуг, сырья и иных оборотных | 13471 | 96,45 | 17373 | 97,83 | 3902 | 129,0 |
| активов | ||||||
| 2.2. На оплату труда | 147 | 1,05 | 186 | 1,05 | 39 | 126,5 |
| 2.3. На выплату дивидендов, процентов | ||||||
| 2.4. На расчеты по налогам и сборам | 224 | 1,60 | 167 | 0,94 | -57 | 74,6 |
| 2.5. Прочие расходы | 125 | 0,89 | 32 | -93 | 25,6 | |
| 3. Чистый денежный приток (отток) от текущей деятельности | -118 | -95 | 23 | 80,5 | ||
| 4. Итого поступило | 13849 | 100 | 17663 | 3814 | 127,5 | |
| 5. Итого направлено | 13967 | 100 | 17758 | 3791 | 127,1 | |
| 6. Чистый денежный приток | -118 | -95 | 23 | 80,5 | ||
| 7. Остаток денежных средств на начало года | 436 | 318 | -118 | 72,9 | ||
| 8. Остаток денежных средств на конец года (с.6+ с.7) | 318 | 223 | -95 | 70,1 | ||
Таким образом, можно отметить, ухудшение платежных возможностей организации, так как и в прошлом и в отчетном годах наблюдается снижение суммы денежных средств.
При этом в анализируемых периодах происходит превышение суммы направленных денежных средств, по сравнению с суммой поступивших.
6. Оценка уровня платежеспособности предприятия на перспективу
Под несостоятельностью (банкротством) понимается признанная арбитражным судом или объявленная должником неспособность должника в полном объеме удовлетворить требования кредиторов по денежным обязательствам и/или исполнить обязанности по уплате обязательных платежей. Результатом несостоятельности зачастую становится «банкротство» и связанная с ним процедура ликвидации и продажи имущества неплатежеспособной организации в целях соразмерного удовлетворения требований кредиторов. Возможность возникновения банкротства должна диагностироваться на самых ранних стадиях с целью своевременного принятия мер по нейтрализации факторов, обусловливающих финансовую несостоятельность. Экономическая диагностика банкротства может быть осуществлена с помощью следующих инструментов:
- системы критериев, имеющих юридическую силу;
- экономико-математического моделирования;
- параметрического анализа.
В зарубежной практике используют модели прогнозирования банкротства Э. Альтмана, Р. Лиса, Тафлера, содержащие различный набор аналитических показателей, имеющих определенную значимость. Следует отметить, что все модели имеют ряд особенностей, которые делают их применение в отечественной практике недостаточно объективным: весовые коэффициенты в уравнениях рассчитаны на основании эмпирической информации о деятельности зарубежных фирм, в данных моделях не учитывается характерная для отечественных организаций периодическая переоценка основных фондов, в модели Альтмана проблематичным представляется установление рыночной стоимости собственного капитала. Уточнение набора показателей было предпринято российским ученым Л. Философовым. Однако вопрос определения значимости показателей, входящих в состав уравнений, так и остался не решенным. Л. Философов использовал эмпирическую информацию о деятельности зарубежных компаний, что делает и эту модель малопригодной для оценки деятельности отечественных организаций. В целом следует отметить, что использование экономико-математических методов для оценки вероятности банкротства в условиях российской действительности в настоящее время ограничено, поскольку отсутствует необходимая достоверная финансовая информация об организациях-банкротах, накопленная за длительный период времени.
Использование параметрического анализа основано на построении модели интегральной оценки на основе системы показателей, позволяющих обнаружить и количественно оценить вероятность приближающегося банкротства. На кафедре экономического анализа и статистики КГТЭИ разработана методика расчета комплексного показателя несостоятельности на базе коэффициентов, имеющих определенную значимость, установленную методами экспертных оценок (парных приоритетов).
Расчет комплексного показателя (Кп) несостоятельности осуществляется методом средней арифметической простой:
Кп = (0,33К1 + 0,11К2 + 0,13К3 + 0,16К4 +0,27К5) / 5,
где К 1 – усредненное за анализируемый период значение коэффициента текущей ликвидности;
К 2 – усредненное за анализируемый период значение коэффициента обеспеченности собственных оборотных средств;
К 3 – коэффициент рентабельности продаж по чистому денежному притоку;
К 4 - коэффициент рентабельности собственного капитала по чистому денежному притоку;
К 5 – коэффициент оборачиваемости оборотных активов.
При этом для формирования более объективной оценки рекомендуется показатели рентабельности продаж и собственного капитала рассчитать не по прибыли, а по величине чистого денежного притока от текущей деятельности.
Критериальные границы значений комплексного показателя следующие:
Кп≥0,3 – банкротство организации не грозит;
0,1<Кп<0,3 – организация приближается к зоне банкротства;
Кп<0,1 – находится в зоне банкротства.
Расчет вышеуказанного комплексного показателя осуществляется в таблице 10.
Таблица 10- Расчет комплексного показателя вероятности банкротства по ООО «Дана –СБ» за 2008 г.
| Показатели | Величина показателя | Значимость показателя | Комплексный показатель диагностики несостоятельности |
| А | 1 | 2 | 3 |
| 1. Средняя величина оборотного капитала, тыс. руб. | |||
| 511 | х | Х | |
| 2. Средняя величина собственных оборотных средств, тыс. руб. | |||
| 368 | х | Х | |
| 3. Средняя величина собственного капитала, тыс. руб. | |||
| 391 | х | Х | |
| 4. Выручка от продаж, тыс. руб. | 17663 | х | Х |
| ( стр. 010 форма 2) | |||
| 5. Прибыль от продаж, тыс. руб.(стр 050 форма 2) | 80 | х | Х |
| 6. Чистая прибыль, тыс. руб.( стр 190 ф 2) | 37 | х | Х |
| 7.Средняя величина краткосрочных обязательств, тыс. руб. | 182 | х | х |
| 8.Усредненное значение коэффициента текущей ликвидности (К1) (стр 1:стр.7) ед. | |||
| 2,81 | 0,33 | 0,93 | |
| 9.Усредненное значение коэффициента обеспеченности собственных оборотных средств (К2) (стр2:стр1), ед | |||
| 0,72 | 0,11 | 0,08 | |
| 10.Коэффициент рентабельности продаж (К3) (стр5:стр4),ед | |||
| - | 0,13 | - | |
| 11. Коэффициент рентабельности собственного капитала (К4) (стр6:стр3), ед |
0,09 |
0,16 | 0,02 |
| 12.Коэффициент оборачиваемости оборотных активов (К5) (стр4:стр1), ед | 34,54 | 0,27 | 9,33 |
| 13. Комплексный показатель диагностики банкротства, ед (гр3 стр8+стр9+стр10+стр11+стр12)/5 | х | х | 2,07 |
Результат оценки вероятности банкротства указывает на то, что организация ООО «Дана-СБ» находится вне зоны банкротства. Об этом свидетельствует высокое значение комплексного показателя – 2,07 (против критериального значения 0,3).
Таким образом, результаты проведенного анализа свидетельствуют о том, что в отчетном году предприятие было ликвидным, что подтверждает соответствие коэффициентов ликвидности нормативным значениям.
При этом в дополнение к вышесказанному, можно отметить, что в отчетном периоде предприятию не грозит банкротство.
Заключение
Таким образом, масштабы хозяйственной деятельности ООО «Дана-СБ» в отчетном году возросли, что подтверждается приростом товарооборота на 3814тыс.руб. или на 27,5 %. Причем данный результат сопровождался ростом эффективности хозяйствования, о чем свидетельствует рост комплексного коэффициента эффективности хозяйствования на 0,3 %. В результате чего долевое участие экстенсивных факторов в увеличении выручки от продажи оказалось подавляющим, что характеризует собой преимущественно экстенсивный характер торговой деятельности ООО «Дана-СБ».
Из всех ресурсов задействованных в отчетном году в торговой деятельности менее эффективно использовались элементы материально-технической базы. В частности произошло снижение фондоотдачи на 36,88 %, в результате в 2007 г. на 1 руб., вложенный в основные средства приходилось 552,54 руб. выручки. При этом данное обстоятельство оценивать отрицательно не следует, т.к. несмотря на значительное снижение значение фондоотдачи осталось высоким. При неизменном размере торговой площади произошло увеличение получаемого товарооборота за год с одного м кв. площади на 100 руб. основных средств. Подтверждением чему служит прирост нагрузки на 1 м кв. на 27,5 %, что заслуживает положительной оценки.
Группой ресурсов, по которой в отчетном году отмечается рост эффективности использования являются трудовые ресурсы. В динамике состояния которых произошло увеличение среднесписочной численности работающих на 1 человека при одновременном улучшении структуры рабочей силы, что выражено в приросте удельного веса численности торгово-оперативного персонала, кроме того данные изменения сопроводилось ростом производительности труда, т.е. среднегодовая выработка одного работающего увеличились на 9,3 %. Однако при этом произошло снижение выработки одного работника торгово-оперативного персонала на 4,3 %. Вместе с тем, в качестве положительной тенденции отмечается незначительный опережающий рост производительности труда по сравнению с темпом роста заработной платы на каждого работника.
В отчетном году наблюдается рост эффективности использования товарных запасов, о чем свидетельствует рост скорости обращения на 1,2 %, что оценивается положительно.
По результатам анализа предприятие является платежеспособным и ликвидным.
Однако, наблюдается снижение прибыли, что говорит о низкой эффективности финансовой деятельности.
В многогранном процессе обеспечения экономического роста и повышения эффективности деятельности организации участвуют различные факторы.
Для сокращения расходов на продажу необходимо:
снизить долю более издержкоемких товаров в общем объеме реализуемой продукции;
поиск поставщиков с более выгодными условиями предоставления продукции.
Ответственными назначить отдел поставок, контроль за выполнением возложить на директора отдела;
более тщательно отслеживать расходование средств (целевое и экономически обоснованное использование) предприятия.
По затратам, связанным с управлением предприятия (расходы на содержание административно-управленческого аппарата, оплата информационных и вычислительных услуг, канцелярские и командировочные расходы, оплата услуг почтовой, телефонной, телеграфной, факсимильной связи, издержки на повышение квалификации работников, представительские расходы в пределах утвержденных норм и т.д.) определить их целесообразность, проведение режима экономии, эффективность произведенных затрат и средств.
Для повышения эффективности использования оборотных средств, предприятию необходимо:
1. сократить материально-производственные запасы предприятия в соответствии к уровню товарооборота, т.е. оптимизировать структуру и нормирование запасов. Ответственность за данное мероприятие возложить на отдел поставок. На складе необходимо выявить залежалый товар, произвести допустимую уценку с целью более быстрой реализации неликвидной продукции. Ответственность за это мероприятие возложить на зав.хозяйственной частью совместно с бухгалтерией (в части уценки);
2. для сокращения дебиторской задолженности необходим тщательный контроль за состоянием расчетов с покупателями во избежание возникновения просроченной. Ответственными лицами по управлению дебиторской задолженности назначить бухгалтера.
Возможно нарушение платежно-расчетной дисциплины, приводящее к появлению просроченной задолженности, а также недостачи, растрат, хищения, порча ценностей. Для этого необходимо регулярное проведение ревизии склада с целью выявления недостач и хищений. Ревизию должны проводить бухгалтерия совместно с зав.хозяйственной частью;
3. главному бухгалтеру необходимо поручить нормирование остатков денежных средств по кассе.
Библиографический список
Гражданский кодекс Российской Федерации: в 3 ч. - М.: Проспект, 2006. – 593 с.
О внесении изменений и дополнений в Федеральный закон «О бухгалтерском учете»: федер. закон от 28.03.02. №32-ФЗ // Собр. законодательства РФ. – 2002 . - № 13. - Ст. 1179.
О бухгалтерском учете: федер. закон от 21.11.96 № 129-ФЗ // Рос. газ. – 1998 – 30 июля - С. 3.
Классификация основных средств, включаемых в амортизационные группы: постановление Правительства РФ от 01.01.02 №1 // Малявкина Л. И. Бухгалтерский и налоговый учет основных средств/Л. И. Малявкина – М., 2006. –С. 213 -242.
Методические указания по бухгалтерскому учету основных средств: утв. приказом Министерства финансов РФ от 13 октября 2003 г. № 91н// Малявкина Л. И. Бухгалтерский и налоговый учет основных средств/Л. И. Малявкина – М., 2006. –С. 280 – 299.
О формах бухгалтерской отчетности организаций: утв. приказом Министерства финансов РФ от 22 июля 2003 г. № 67н // Нормативные акты для бухгалтера. – 2003. – 26 авг. – С. 26 - 47.
Положение по бухгалтерскому учету «Учет основных средств» ПБУ 6-01: утв. приказом Министерства финансов РФ от 30 марта 2001 г. № 26н// Малявкина Л. И. Бухгалтерский и налоговый учет основных средств/Л. И. Малявкина – М., 2006. –С. 206 – 213.
Положение по бухгалтерскому учету «Бухгалтерская отчетность предприятия» ПБУ 4-99: утв. приказом Министерства финансов РФ от 06 июля 1999 г. №43н// Финансовая газета.- 1999. - №34.- С. 1-3.
Положение по бухгалтерскому учету «Доходы организации» ПБУ 9-99: утв. приказом Министерства финансов РФ от 06 мая 1999 г. №32н // Финансовая газета. - 1999. - №23. - С. 1-2.
Положение по бухгалтерскому учету «Расходы организации» ПБУ 10-99: утв. приказом Министерства финансов РФ от 06 мая 1999 г. №33н // Финансовая газета. – 1999. - №23. - С. 3-4.
Положение по бухгалтерскому учету «Учетная политика организации» ПБУ 1-98: утв. приказом Министерства финансов РФ от 09 декабря 1998 г. №60н // Экономика и жизнь.- 1999. - №3. - С. 24.
Положение по ведению бухгалтерского учета и бухгалтерской отчетности в РФ: утв. приказом Министерства финансов РФ от 29 июля 1998 г. №34н// Рос. газ. - 1998. - 31 октября. - С. 4-5.
Анализ финансовой отчетности: учеб. пособие / под ред. О.В. Ефимовой. – М.: Омега-Л, 2006. – 408 с.
Анализ финансово – экономической деятельности предприятия: учеб. пособие для вузов / под ред. проф. Н. П. Любушина. – М.: ЮНИТИ – ДАНА, 2006. – 471 с.
Бабаев Ю. А. Бухгалтерский учет: учеб. пособие / Ю. А. Бабаев. – 2-е изд., перераб. и доп. – М.: ЮНИТИ, 2006. – 476 с.
Баканов М.И. Экономический анализ / М.И. Баканов, А.Д. Шеремет. – М.: Финансы и статистика. 2006. – 656 с.
Безруких П.С. Бухгалтерский учет / П.С. Безруких. – М.: Бухгалтерский учет, 2006. – 567с.
Бердникова Т.Б. Анализ и диагностика финансово-хозяйственной деятельности / Т. Б. Бердникова. - М.: ИНФРА-М, 2006. – 215 с.
Бухгалтерский учёт: учебник для вузов / П.С. Безруких, В.Б. Ивашкевич, Н.П. Кондраков и др. - 3-е изд., перераб. и доп. - М.: Бухгалтерский учёт, 1999. - 624 с.
Бухгалтерский учёт / Е. П. Козлова, Н.В. Парашутин, Т.Н. Бабченко и др. - 2-е изд., стереотип. - М.: Финансы и статистика, 1998. - 576 с.
Вещунова Н.Л. Бухгалтерский учет.// Н.Л. Вещунова, Л.Ф. Фомина. – 2-е изд., доп. и перераб. – М.: Финансы и статистика, 2006. – 558 с.
Волкова О.Н. Анализ хозяйственной деятельности предприятия / О.Н. Волкова, В.В. Ковалев. - М.: ПБОЮЛ, 2000. - 290 с.
Гиляровская Л.Т. Экономический анализ: учебник для вузов / Л.Т. Гиляровская. – М.: Юнити - ДАНА, 2002. – 527с.
Глушков И.Е. Бухгалтерский (налоговый, финансовый, управленческий) учет на современном предприятии/ И. Е. Глушков. – 10-е изд., доп. и перераб. – М.: КноРус, 2003. – 1160 с.
Каморджанова Н. А. Бухгалтерский финансовый учет/ Н. А. Каморджанова, И. В. Карташова. – СПб.: Питер, 2002. – 464 с.
Ковалев В. В. Анализ хозяйственной деятельности предприятия: учебник/ В. В. Ковалев, О. Н. Волкова. – М.: ТК Велби, 2002. – 424 с.
Кравченко Л.И. Анализ хозяйственной деятельности предприятия: учебник / Л.И. Кравченко. – М. : Новое знание, 2006. – 544 с.
Коркина Н.И. Анализ результатов хозяйственно-финансовой деятельности организации и ее финансового состояния: учеб. пособие / Н.И. Коркина, Н.А. Соловьева; Краснояр. гос. торг.-экон. ин-т. - 2-е изд., перераб. и доп. - Красноярск: РИО КГПУ, 2001. - 108 с.
Любушин Н.П. Анализ финансово-хозяйственной деятельности предприятия: учебник для вузов / Н.П. Любушин. - М. : ЮНИТИ - ДАНА, 2000. - 471с.
Малявкина Л. И. Бухгалтерский и налоговый учет основных средств/Л. И. Малявкина. – М.: Вершина, 2006. – 304 с.
Протасов В. Ф. Анализ деятельности предприятия: производство, экономика, финансы, инвестиции, маркетинг/ В. Ф. Протасов. – М.: Финансы и статистика, 2003. -536 с.
Савицкая Г.В. Анализ хозяйственной деятельности предприятия / Г. В. Савицкая. - 4-изд., перераб. и доп., - Минск: Новое знание, 2000. - 688 с.
Соколов Ю. А. Основные средства: бухгалтерский и налоговый учет/ Ю. А. Соколов. – 2-е изд., перераб. и доп. – М.: Альфа – Пресс, 2003. – 224 с.
Соловьева Н.А. Анализ основных средств и эффективности их использования: учебное пособие / Н.А. Соловьева, Е.А. Медведева; Краснояр. гос. торг.-экон. ин-т. – Красноярск: КГТЭИ, 2003. – 100 с.
Соловьева Н.А. Анализ финансового состояния коммерческой организации: учеб. пособие / Н.А. Соловьева, Т.А. Цыркунова; Краснояр.гос.торг.-экон.ин-т. - Красноярск, 2006. – 104 с.
Управленческий учёт: учебное пособие для вузов / под ред. А.Д. Шеремета. - М.: ФБК-ПРЕСС, 1999. - 512 с.
Размещено на