Фирма как совершенный конкурент
расходы на заработную плату работников, непосредственно занятых изготовлением товаров; затраты на сырье, материалы и другие предметы труда.
Общая величина таких затрат изменяется, как правило, в прямой пропорции с масштабами выпуска товаров. В этом случае себестоимость еденицы продукции не изменятеся по своей величине.
Косвенные (или условно постоянные) расходы мало или совсем не зависят от масштабов выпуска продукции. К ним мы причисляем: аренду здания, заработную плату служащим, страховку имущества, обслуживание машин (их амортизация и ремонт), коммунальные услуги (телефон, электроэнергия, отопление и т.п.), затраты на реализацию продукции (ее транспортировка, сбыт, реклама и др.), выплаты по процентам на заем.
Общая сумма этих расходов практически не меняется при увеличении или уменьшении объема выпуска изделий. Поэтому при увеличении размеров производства себестоимость единицы продукции снижается. Отсюда видна экономическая выгода от расширения масштабов изготовления товаров.
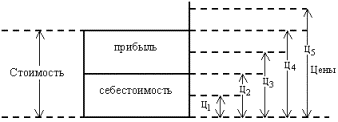 |
2-й фактор, влияющий на величину прибыли, - уровень цен, по которым фирма сбывает свою продукцию. Здесь возможны пять основных вариантов в соотношении цен, стоимости и себестоимости изделий.
Соотношения цен и стоимости товара
Во-первых, цена (Ц1) может устанавливаться ниже себестоимости изделий, в результате чего они реализуются в убыток. Во-вторых, денежная выручка за товар (Ц2) совпадает с издержками предприятия, что обеспечивает лишь самоокупаемость производства. В-третьих, если цена (Ц3) выше себестоимости и ниже стоимости, то предприятие получает прибыль в меньшем размере, чем величина заключенной в товаре прибыли. В-четвертых, когда цена (Ц4) совпадает по своей величине со стоимостью, то бизнесмен получает всю прибыль, заключенную в товаре. Наконец, если рынок позволяет получать за товар больше денег (Ц5), чем величина стоимости, то бизнесмен получает сверхприбыль, а общая величина его дохода оказывается больше созданной прибыли.
Резервы роста балансовой прибыли:
1.Предприятия обрабатывающих отраслей. У данных предприятий удельный вес стоимости сырья в себестоимости продукции является наивысшим, поэтому резервом роста прибыли является снижение себестоимости в части материальных затрат.
2. Добывающая отрасль. Резервом роста прибыли является увеличение объема добычи, т.к. трудно обеспечить снижение себестоимости добычи полезных ископаемых из-за естественных природных причин.
3.В отраслях, ориентированных на конечного потребителя (в торговле). Резервами роста прибыли является увеличение объема производства и реализации продукции, определяемые спросом и уровнем себестоимости, но без ущерба для качества продукции.
4.Сокращение остатков нереализованной продукции до нормативной.
5.Реализация нематериальных активов, имеющих спрос на рынке.
6.Прибыль от реализации основных фондов и прочего имущества.
7.Формирование эффективного портфеля ценных бумаг и приобретение депозитных сертификатов.
Масса валовой прибыли
При подсчете валовой (общей, суммарной) прибыли прежде всего определяется сумма продаж (денежный доход от реализации всех
товаров, произведенных за определенный период, скажем, за год). Эта сумма может быть подсчитана путем умножения средней цены за изделие на общее количество проданных благ.
Масса валовой прибыли (еПв) - это разница между суммой продаж (еЦо) и совокупными издержками производства (или себестоимостью всех товаров - еСс):
еПв = еЦо - еСс.
Фирма, производящая любой товар, получает валовую прибыль не сразу - не с момента начала продажи изготовленных благ. Напротив, предприятие первоначально несет значительные косвенные, или условно постоянные расходы (затраты на аренду здания, заработную плату служащим, страховку имущества, обслуживание машин и др.). К этим постоянным расходам по мере увеличения выпуска продукции добавляются прямые, или переменные, затраты. В итоге все время нарастает величина совокупных издержек - сумма постоянных и переменных расходов.
Затем наступает такой момент, когда снижется эффект увеличения масштабов производства: при росте размеров выпуска изделий себестоимость каждого из них будет снижаться (из-за относительной экономии постоянных затрат в расчете на единицу продукции). Сначала сумма продаж сравняется с величиной совокупных издержек (еСс), т.е. будет достигнута точка самоокупаемости производства. В дальнейшем после прохождения этой точки - наращивание выпуска товаров приведет к образованию валовой прибыли, масса которой будет все время возрастать.
Образование массы валовой прибыли зависит от:
производственных факторов - величины совокупных издержек и масштабов производства, рыночного фактора - уровня оптовых (сбытовых) цен.
После того, как за намеченный период получена вся масса валовой прибыли, в полной мере развертывается процесс ее распределения.
Распределение прибыли
Первоначально прибыль присваивает бизнесмен, если он единоличный собственник фирмы. Также он может израсходовать всю прибыль на свои личные нужды, даже прихоти (такие случаи иногда имеют место в жизни). Но все это скорее исключение. Ведь предприниматель, растративший всю прибыль на личные потребности, теряет возможность осуществлять накопления капитала за счет собственных средств, тем самым расширять и совершенствовать производство. Если же фирма принадлежит нескольким собственникам, то ни один из них не в праве присвоить и по своему усмотрению израсходовать всю прибыль.
Прежде всего из валовой прибыли вычитаются суммы, уходящие "на сторону". Сюда относятся арендная плата за пользование чужой землей или зданиями (находящимися в иной собственности), а также процент за наземные денежные средства. Кроме того, предприятие вносит налоги в бюджет государства и местных органов власти, вкладывает средства в благотворительные и иные фонды. Оставшаяся часть средств образует чистую прибыль, которая используется на производственные и социальные потребности предприятия, в том числе на накопление (расширение производства), на охрану окружающей среды, подготовку и переподготовку кадров, социальные потребности работников предприятия и другие цели.
Наконец, из чистой прибыли бизнесмен получает причитающийся ему лично предпринимательский доход. В условиях акционерного общества предназначенная в качестве личного дохода часть прибыли распределяется между всеми пайщиками, внесшими свой вклад в совместный капитал.
Прибыль и заработная плата
В современных условиях на предприятиях многих стран применяются экономические формы доходов, в которых синтезируется заработная плата и прибыль. Прежде всего это касается бизнесменов. Сейчас многие менеджеры активно занимаются в акционерных обществах управленческой деятельностью. Их подлинное экономическое положение определяется тем, какой величины доход - сверх нормальной оплаты труда - они получают в виде прибыли.
Совокупный доход за счет прибыли и заработной платы формируется не только у части предпринимателей, менеджеров. Такая интеграция доходов получает все большее распространение и среди рабочих. Достигается это главным образом за счет использования на предприятиях систем "участия в прибылях", "в капитале". При этом денежное вознаграждение делится на две части. Первая и главная его доля выплачивается по обычным нормам заработной платы, а вторая - в конце года в виде премии из прибыли предприятия. Премия выдается нерегулярно и ставится в зависимость от уровня дохода предприятия или от размеров той части прибыли, которая создается либо за счет экономии производственных расходов, либо сбережения только затрат на рабочую силу. Такие выплаты освобождаются от налогов. Все это делается с целью увязать экономические интересы каждого работника с улучшением конечных результатов коммерческой деятельности предприятия.
При нормальном состоянии экономики использование части прибыли для увеличения доходов работников позволяет преодолевать их былое отчуждение от собственности и заинтересовать в экономической реализации совместного имущества, в увеличении массы и нормы прибыли.
Экономическая и бухгалтерская прибыль.
В общем виде прибыль определяется как разность между совокупной выручкой и совокупными издержками: TR-TC=p.
Где: TR - совокупная выручка (доход);
TC - совокупные издержки;
p - прибыль.
Однако сами издержки бывают внешними (явными) и внутренними (неявными). К внешним издержкам относятся платежи внешним (по отношению к данной фирме) поставщикам. Вычтя из совокупной выручки (дохода) внешние издержки, мы получаем бухгалтерскую прибыль. Бухгалтерская прибыль, однако, не учитывает внутренние (или скрытые) издержки. Внутренними издержками являются:
издержки на ресурсы, принадлежащие самому предпринимателю; нормальная прибыль, которая приходится на такой важнейший ресурс, каким является предпринимательская способность.
Вычтя из бухгалтерской прибыли внутренние издержки, мы получаем экономическую прибыль.
Таким образом, в отличие от бухгалтерской прибыли, которая учитывает только внешние издержки, экономическая прибыль определяется путем вычета из выручки как внешних, так и внутренних издержек (включая нормальную прибыль). Внешние и внутренние издержки в сумме образуют экономические, или альтернативные, издержки. Это значит, что при определении объема реальной прибыли следует исходить из такой цены ресурса, которую получил бы его владелец при наилучшем его использовании.
Экономические издержки позволяют понять различие между подходами бухгалтера и экономиста к оценке деятельности фирмы. Бухгалтера интересуют прежде всего результаты деятельности фирмы за определенный (отчетный) период. Он анализирует прошлое, имеющийся опыт в деятельности фирмы. Экономиста, наоборот, интересуют перспективы деятельности фирмы, ее будущее. Именно поэтому он пристально следит за ценой наилучшей альтернативы использования ресурсов, которыми он располагает.
Глава IV. Фирма: условия равновесия.
Равновесие на рынке совершенной (чистой) конкуренции.
Как известно, равновесие фирмы, ее устойчивое положение в отрасли достигается при равенстве предельного дохода и предельных издержек. При этом следует иметь в виду, что сам предельный доход равен цене товара. Так получается потому, что увеличение предложения товара на предельно малую величину (единицу) дает прирост дохода, и это прибавит к общей выручке цену одного товара. Значит, предельный доход приравнивается к цене товара.
Итак, равновесие фирмы, в условиях которого она выбирает оптимальный выпуск продукции, предполагает следующее равенство: Р=МС-МК, где Р — цена товара; МС — его предельные издержки; MR — его предельный доход.
Равновесие фирмы в условиях монополистического рынка.
Здесь положение несколько иное. Прежде всего монополия как лидер в отрасли имеет возможность навязывать цену рынку, в то время как при совершенной конкуренции производитель приспосабливается к ней. Поэтому кривая спроса для монополиста совпадает с ценой. Что же касается кривой предельного дохода, то она располагается, как правило, ниже линии цены.
Так получается потому, что монополист при насыщенном рынке может увеличить производство, только снижая цены. При этом происходит снижение цен не только на добавочную продукцию, поступившую на рынок, но и на весь аналогичный товар продавца. Каждая новая партия снижает цены на весь представленный к продаже товар. Поэтому предельный доход будет формировать не только цена добавочного товара, которая определяет прирост валового дохода. Последний корректируется на величину убытков от снижения цен всей партии товаров, ранее представленных рынку. Допустим, на рынок было представлено две партии товара по цене 5 долл., а с прибытием третьей партии цены были понижены до 4 долл. В этом случае предельный доход третьей партии (т.е. прирост дохода) будет составлять прирост выручки, уменьшенной на величину убытков от понижения цен на предыдущие, пока не проданные две партии. Предельный доход будет равен 2 долл. (4 долл. + (- 2 долл.)). Он, как мы видим, меньше цены (4 долл.).
Итак, в условиях монополистической конкуренции при насыщенном рынке производителя цена выше предельного дохода Р > MR. Что же касается сравнения предельного дохода и предельных издержек, то правило, определяющее оптимальный выпуск продукции и максимальную величину прибыли, остается прежним: МС == MR. Это связано с тем, что монополия, как правило, не является абсолютной, раз и навсегда зафиксировавшей свое исключительно выгодное положение. Монополия боится международной конкуренции, а также того, что покупатели при повышенной цене уменьшат свои покупки, перейдя на потребление товаров-заменителей. Поэтому в условиях монополистической конкуренции предприниматель сохраняет стратегию, характерную для рынка совершенной конкуренции, когда скорость приращения дохода не должна превышать скорости прироста издержек. В этом случае отрасль будет ограждена от наплыва конкурентов.
Однако когда монополия уверена в своей уникальности, что характерно для замкнутой экономики, криминализированного рынка, особенно если речь идет о производстве и продаже товаров неэластичного спроса, ее поведение становится иным.
1. Монополист начинает активно завышать цены, что ущемляет интересы потребителей.
2.Ограждение от конкуренции ведет к изменению критерия эффективности производства. Фирму в этих условиях уже не устраивает равенство предельного дохода и предельных издержек. Она выбирает такой вариант развития, когда скорость наращивания дохода превышает скорость прироста издержек. Итак, MR> МС В этих условиях монополия может и при меньших объемах производства максимизировать свой доход. Такая монополия формирует обычно цены более высокие, а объемы более низкие по сравнению с условиями чистой конкуренции. С точки зрения общества, это означает, что ресурсы по отраслям и предприятиям распределяются не самым рациональным образом, так как монополия посредством завышенной цены собирает дань с остальных производителей, лишая их части дохода.
Сужение масштабов предложения означает, что запросы потребителей удовлетворяются не в полной мере, а это приводит к расхождению между фактически произведенным совокупным продуктом общества и потенциальными возможностями общества.
Примерно такая же картина раскрывается при анализе действия монополии на дефицитном рынке в условиях, когда повышенный спрос нельзя за короткий срок покрыть приростом предложения.
Таким образом, условия равновесия можно выразить в двух взаимоисключающих формах:
| 1. Цена фактора равна стоимости продукта | 1. Цена продукта равна предельным издержкам |
| 2. Предельный продукт уменьшается | 2. Предельные издержки увеличиваются |
| 3. Средний продукт уменьшается | 3. Средние издержки увеличиваются |
Критический анализ только что рассмотренных условий равновесия требует принять во внимание два соображения. Первое: нередко сами предприниматели убеждены в том, что действуют в условиях снижения средних издержек. Второе соображение носит в большей мере теоретический характер и обусловлено толкованием «законов убывающей и возрастающей доходности», которое распространено среди современных авторов. Тенденция к возрастанию доходности (в более широком смысле слова - к снижению издержек) вызвана как экономией, связанной с расширением масштабов производства, так и особенно неделимостью единиц соответствующих факторов и неделимостыо соответствующих производственных процессов. Тенденция к убыванию доходности (возрастанию издержек) возникает, если увеличивается количество ресурсов определенного вида, используемых при изготовлении продукта, в то время как количество ресурсов другого вида (или видов) остается неизменным или увеличивается сравнительно медленно. Когда фирма вынуждена действовать в условиях роста средних издержек, это значит, что преобладает вторая из двух отмеченных тенденций, иначе говоря, будет неизбежно наблюдаться не просто использование редких ресурсов определенного вида, но использование ресурсов достаточно редких, чтобы воспрепятствовать всякой возможной экономии, обусловленной расширением масштабов производства.
Однако необходимо помнить, что мы имеем дело с двоякого рода условиями: возрастанием предельных издержек и возрастанием средних издержек производства. Предельные издержки должны расти по мере увеличения размеров фирмы, обеспечивая на каком-то этапе остановку этого процесса. Однако рост предельных издержек не служит достаточным условием равновесия. Вовсе нельзя утверждать, будто невозможно такое положение дел, при котором предельные издержки немного увеличиваются из-за трудностей, связанных с контролем фирмы, размер которой растет. Экономисты все-таки полагают, что такие условия деятельности фирмы, надо ожидать, встречаются чаще всего. Однако, если предельные издержки лишь немного превышают их минимальное значение, они будут, вероятно, меньше средних издержек (когда предельные издержки минимальны, средние будут их обязательно превышать). Следовательно, если фирма продает продукцию по цене, равной ее предельным издержкам, она продает непременно «в убыток».
Можно, видимо, согласиться с тем, что при анализе подобной рыночной ситуации необходимо отвергнуть допущение о совершенной конкуренции. Если мы предполагаем, что типичная фирма (во всяком случае, в тех отраслях, где наблюдается значительная экономия, обусловленная расширением масштабов производства) в некоторой степени определяет